
Tamanho e Participação do Mercado de Agrigenômica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
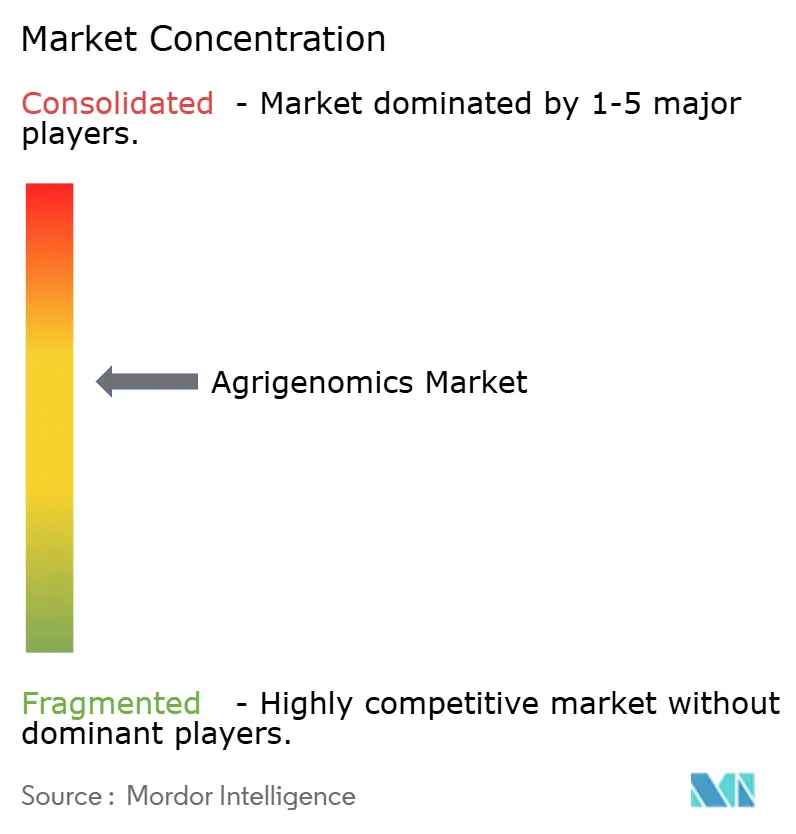
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agrigenômica por Mordor Intelligence
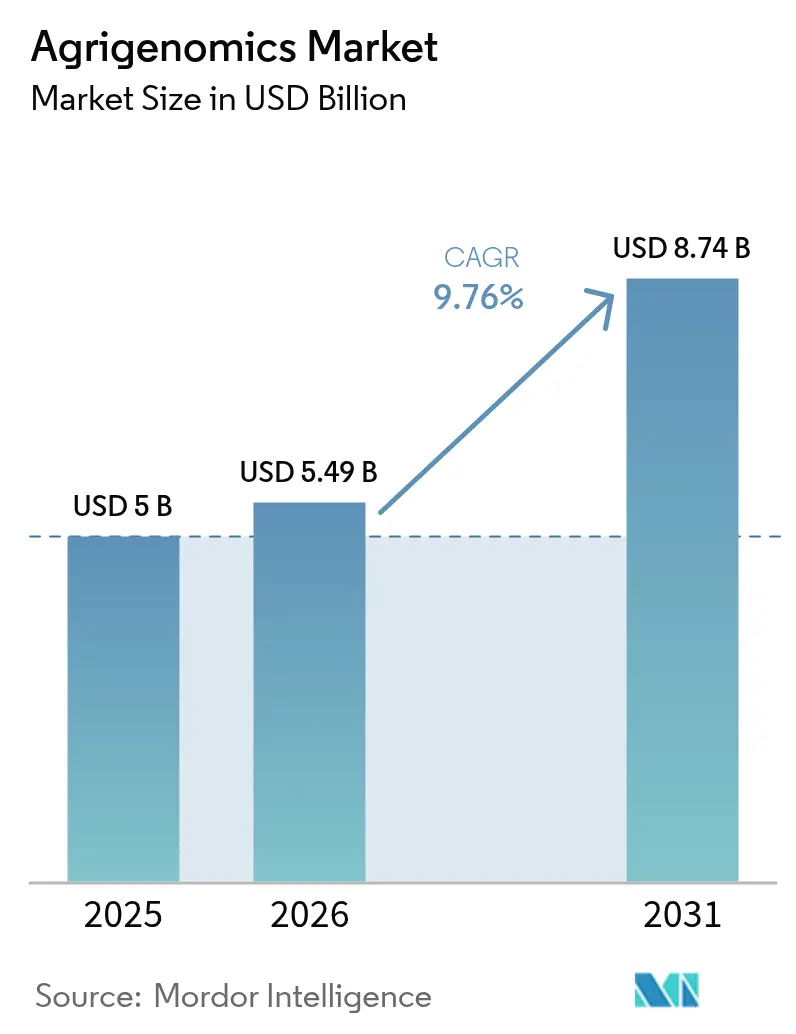
O tamanho do mercado de agrigenômica em 2026 é estimado em USD 5,49 bilhões, crescendo a partir do valor de 2025 de USD 5,0 bilhões, com projeções para 2031 mostrando USD 8,74 bilhões, crescendo a uma CAGR de 9,76% no período de 2026-2031. A compressão de custos no sequenciamento de nova geração (NGS) reduziu o sequenciamento de genoma completo para menos de USD 600 por genoma, abrindo projetos em escala populacional antes reservados a laboratórios bem financiados. Os governos adicionam impulso: o programa AG2PI do USDA sozinho direcionou USD 220 milhões para a genômica de culturas e pecuária, enquanto o plano 2024-2028 da China eleva a edição gênica para trigo, milho e soja. A PCR em tempo real mantém ampla adoção devido à simplicidade e ao custo, mas o NGS cresce mais rapidamente com base em grandes volumes de dados, integração multi-ômica e análises orientadas por inteligência artificial. A América do Norte mantém uma vantagem em inovação, mas a Ásia-Pacífico agora apresenta a curva de crescimento mais acentuada à medida que os programas nacionais de segurança alimentar se fundem com o investimento privado. A intensidade competitiva permanece moderada. Illumina e Thermo Fisher expandem a cobertura por meio de aquisições, como a compra de USD 3,1 bilhões da Olink pela Thermo Fisher para fortalecer as capacidades multi-ômicas.
Principais Conclusões do Relatório
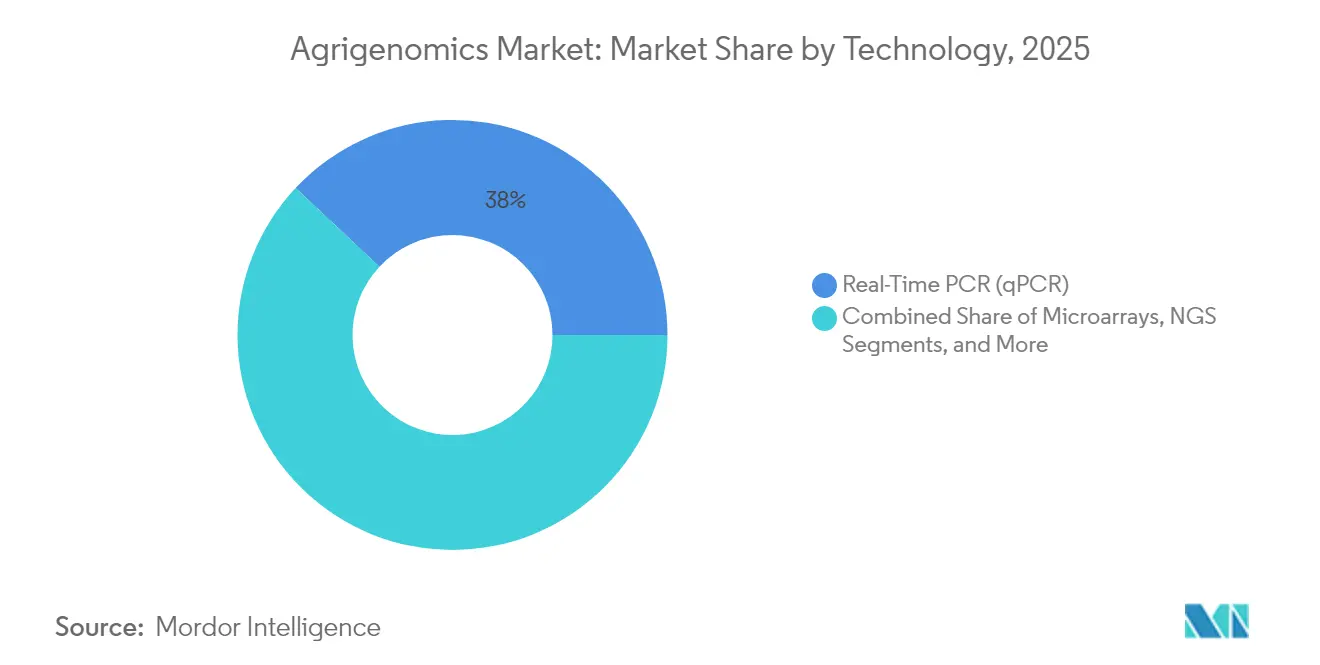
- Por tecnologia, a PCR em Tempo Real liderou com 38,02% de participação na receita em 2025, enquanto o Sequenciamento de Nova Geração deve registrar uma CAGR de 12,22% até 2031.
- Por aplicação, as culturas responderam por 63,85% do tamanho do mercado de agrigenômica em 2025; a pecuária avança a uma CAGR de 11,14% até 2031.
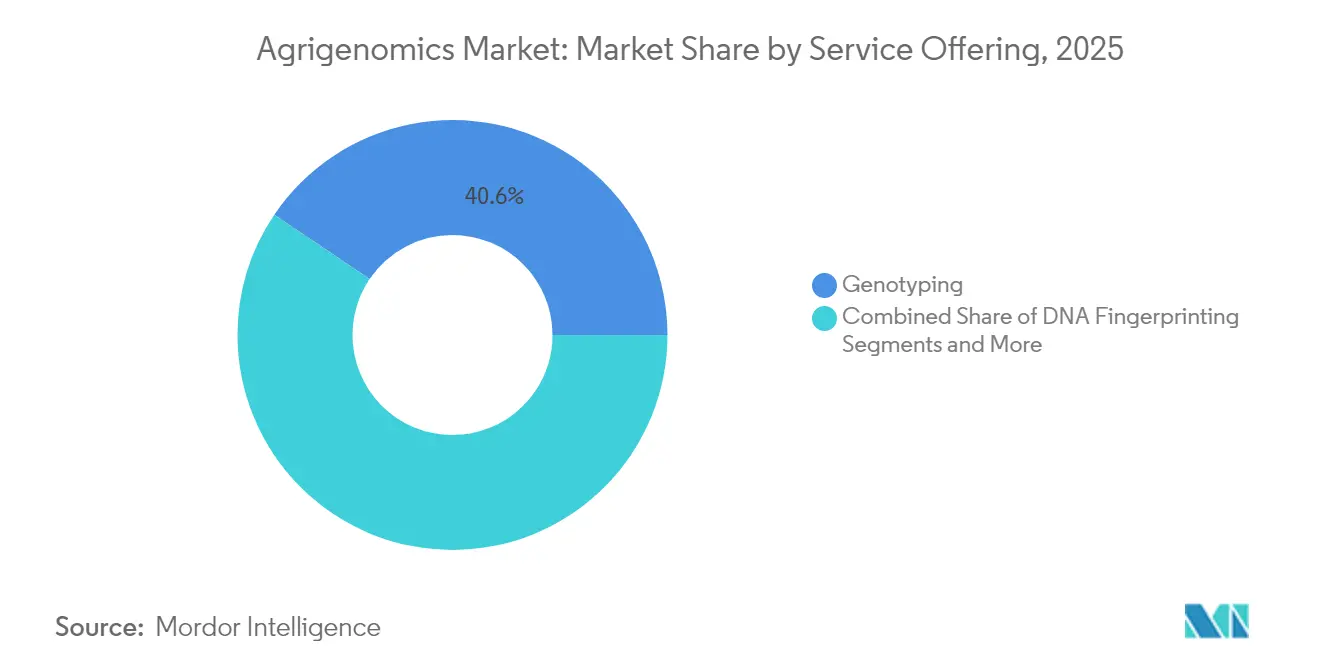
- Por oferta de serviços, a genotipagem deteve 40,55% de participação na receita em 2025, e a análise de expressão gênica deve expandir a uma CAGR de 12,28% até 2031.
- Por tipo de sequenciador, as plataformas Illumina HiSeq/NovaSeq comandaram 35,22% da participação do mercado de agrigenômica em 2025, enquanto os sistemas de leitura longa da PacBio e Oxford Nanopore devem crescer a uma CAGR de 13,15%.
- Por geografia, a América do Norte capturou 41,68% de participação em 2025, enquanto a Ásia-Pacífico deve crescer a uma CAGR de 11,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos custos de NGS e expansão da capacidade de processamento | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Crescente demanda por sementes e linhagens pecuárias resistentes ao clima | +1.8% | Global; regiões propensas à seca | Médio prazo (2-4 anos) |
| Programas governamentais de genômica em polos de inovação agrícola | +1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Plataformas de melhoramento preditivo orientadas por inteligência artificial | +1.3% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Comercialização do sequenciamento de genoma completo de baixa cobertura para pecuária | +1.0% | Regiões pecuárias globais | Médio prazo (2-4 anos) |
| Valorização de créditos de carbono por ganhos de produtividade habilitados pela genômica | +0.8% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Custos de NGS e Expansão da Capacidade de Processamento
As rápidas quedas de custo continuam sendo o acelerador mais poderoso para o mercado de agrigenômica. O sequenciamento de genoma completo caiu de milhões de dólares para aproximadamente USD 500–600 por genoma, permitindo o uso rotineiro na caracterização de variedades de culturas e no manejo de rebanhos.[1]Equipe Editorial da Nature, "Os custos do sequenciamento genômico continuam caindo," nature.com A química XLEAP-SBS da Illumina aumenta as leituras por célula de fluxo, enquanto as montagens T2T da Oxford Nanopore produzem genomas sem lacunas adequados ao mapeamento de características complexas. O DNBSEQ-T7 da BGI eleva a capacidade de processamento diária para a faixa de múltiplos terabases e suporta mais da metade dos projetos de sequenciamento globais. Os ganhos de capacidade democratizam o acesso para programas de melhoramento de médio porte que anteriormente dependiam de genotipagem terceirizada, acelerando a geração de dados e reduzindo o tempo de processamento por amostra. À medida que as plataformas de sequenciamento incorporam análises e pipelines em nuvem, as barreiras de entrada continuam caindo para cooperativas, universidades e pequenas estações de pesquisa.
Crescente Demanda por Sementes e Linhagens Pecuárias Resistentes ao Clima
A crescente volatilidade climática atribui alto valor às características de tolerância à seca, ao calor e a doenças. A aprovação do USDA para o trigo tolerante à seca HB4 ressalta o impulso regulatório em direção ao germoplasma resiliente. O ICAR da Índia introduziu arroz editado genomicamente que produz 25% mais sob estresse, ilustrando a adoção em mercados altamente expostos ao risco climático. A Corteva investiu USD 25 milhões na Pairwise para explorar a edição por CRISPR em características de estresse abiótico. O mercado de agrigenômica aproveita essa prioridade à medida que as empresas de sementes alinham os pipelines de Pesquisa e Desenvolvimento com a adaptação climática, combinando a genômica com a fenotipagem remota para encurtar os ciclos de seleção.
Programas Governamentais de Genômica em Polos de Inovação Agrícola
O financiamento público consolida a infraestrutura e reduz o risco privado. O AG2PI do USDA investe USD 220 milhões em plataformas de dados compartilhados e instalações de fenotipagem.[2]Escritório de Comunicações do USDA, "USDA Anuncia a Iniciativa AG2PI," usda.gov O Orçamento da União da Índia de 2024 implanta infraestrutura pública digital para 60 milhões de agricultores e reserva INR 750 crore (USD 89,6 milhões) para o fundo de startups AgriSURE. O plano 2024-2028 da China tem como alvo kits de CRISPR independentes para culturas básicas. A Lei de Melhoramento de Precisão do Reino Unido acelera os caminhos de comercialização para cultivares editados geneticamente. O investimento público coordenado reduz o risco da inovação para melhoristas privados, estimula ecossistemas de startups e amplia os pipelines de talentos, impulsionando coletivamente o desempenho do mercado de agrigenômica.
Plataformas de Melhoramento Preditivo Orientadas por Inteligência Artificial
O aprendizado de máquina estreita o ciclo de retroalimentação entre genótipo e fenótipo. A Syngenta e a InstaDeep treinam Grandes Modelos de Linguagem em texto genômico para prever a expressão de características em milho e soja. A Heritable Agriculture, derivada do Google, aplica aprendizado profundo para acelerar a descoberta de ideótipos em cereais. A SEEDX captou USD 20 milhões para classificar a pureza genética a partir de imagens de sementes, reduzindo os ensaios laboratoriais de semanas para horas. A Bayer fez parceria com a Source.ag para integrar dados de sensores de estufa com a seleção genômica, impulsionando ciclos mais rápidos de produtos vegetais. A inteligência artificial aumenta a intuição do melhorista com classificações probabilísticas que orientam os projetos de cruzamento, reduzindo o custo e o tempo necessários para os testes de campo e aumentando as taxas de sucesso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento em sequenciamento e bioinformática | -1.4% | Global; especialmente mercados emergentes | Curto prazo (≤ 2 anos) |
| Regulamentações fragmentadas sobre culturas OGM e editadas geneticamente | -1.1% | UE, economias em desenvolvimento selecionadas | Médio prazo (2-4 anos) |
| Escassez de habilidades em bioinformática em regiões emergentes | -0.9% | África, América do Sul, partes da Ásia | Longo prazo (≥ 4 anos) |
| Limites de soberania de dados sobre conjuntos de dados genômicos transfronteiriços | -0.7% | Global; notavelmente na colaboração EUA-China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento em Sequenciamento e Bioinformática
Mesmo com a queda dos custos variáveis, o alto investimento inicial em sequenciadores, clusters de computação e talentos desacelera a adoção. O NovaSeq X da Illumina exige desembolsos de capital significativos, além de compromissos recorrentes com reagentes. Cooperativas menores têm dificuldade em recrutar bioinformatas, o que gera interesse em estratégias de sequenciamento de baixa cobertura que oferecem precisão aceitável em profundidades de sequenciamento tão baixas quanto 0,05 vezes. O "sequenciamento como serviço" baseado em nuvem mitiga os custos de infraestrutura, mas ainda deixa lacunas no conhecimento de análise de dados. Sem subsídios dedicados ou consórcios público-privados, muitos pequenos agricultores adiam o investimento em genômica, restringindo a penetração do mercado de agrigenômica em regiões onde os ganhos de produtividade seriam maiores.
Regulamentações Fragmentadas sobre Culturas OGM e Editadas Geneticamente
A heterogeneidade regulatória eleva os custos de conformidade e desacelera a implantação transnacional. O Tribunal de Justiça da União Europeia decidiu que as culturas editadas geneticamente devem seguir as diretrizes de OGM, mantendo um caminho de aprovação de vários anos. Em contraste, a Argentina isenta edições sem DNA estrangeiro, e a RN16 do Brasil classifica as edições caso a caso. Uma decisão do Tribunal Distrital dos EUA de dezembro de 2024 anulou partes da regra de biotecnologia revisada do USDA, introduzindo incerteza temporária, embora as análises de status anteriores permaneçam válidas. Para melhoristas multinacionais, dossiês paralelos prolongam o tempo de chegada ao mercado e aumentam os riscos legais, desestimulando inovadores menores e limitando o intercâmbio de dados transfronteiriços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O NGS Ganha Impulso Apesar da Dominância do qPCRA PCR em tempo real entregou 38,02% da receita de 2025 e permanece o padrão para ensaios direcionados, mas a participação do segmento no mercado de agrigenômica está em tendência de queda à medida que os melhoristas buscam catálogos de variantes mais ricos. O tamanho do mercado de agrigenômica vinculado às plataformas de NGS deve crescer a uma CAGR de 12,22%, sustentado por investimentos em sequenciadores de alto rendimento, codificação de barras multiplexada e soluções de preparação de biblioteca em tubo único. Os fluxos de trabalho de leitura mapeada Constellation anunciados pela Illumina prometem detecção de variantes estruturais sem a construção tradicional de bibliotecas. As leituras ultra-longas da Oxford Nanopore resolvem genomas de cereais de telômero a telômero, auxiliando na definição sub-QTL para resiliência à seca. Microarrays e eletroforese capilar continuam em bancos de germoplasma para preservação de identidade, mas sua demanda agregada se estabiliza à medida que os dados de genoma completo se tornam competitivos em custo.
A adoção do NGS acelera porque se acopla facilmente a pipelines de inteligência artificial que demandam matrizes de variantes densas. Complementos multi-ômicos — proteômica via Olink, metilomas via leitura direta por nanoporo — convertem sequências brutas em insights funcionais. Instrumentos comercializados como "pagamento por célula de fluxo" reduzem o consumo de caixa para laboratórios de volume médio, enquanto acordos de aluguel de reagentes diminuem as barreiras para programas emergentes. Como resultado, o "sequenciamento em primeiro lugar" torna-se padrão em novos programas de melhoria de culturas, e os prestadores de serviços relatam acúmulo de pedidos que se estende até 2026, reforçando a mudança do mercado de agrigenômica de ensaios de baixa plexidade para perfis ômicos abrangentes.


Por Aplicação:
A Genômica Pecuária Acelera Apesar da Dominância das CulturasAs culturas forneceram 63,85% da receita em 2025, refletindo décadas de seleção genômica em milho, soja e trigo. Ainda assim, as receitas da pecuária estão crescendo a uma CAGR de 11,14% à medida que os produtores capturam retornos mensuráveis dos valores genômicos estimados de melhoramento. O tamanho do mercado de agrigenômica para pecuária deve expandir acentuadamente assim que o sequenciamento de baixa cobertura e a imputação substituírem a genotipagem baseada em arrays em rebanhos de bovinos leiteiros, suínos e aves. Os suínos resistentes ao PRRS aprovados ilustram o valor comercial e a viabilidade regulatória em animais de produção.
O sequenciamento de genoma completo de baixa cobertura alcança sensibilidade de rastreabilidade perfeita com apenas 5% de profundidade genômica, tornando a descoberta abrangente de variantes viável para centros regionais de melhoramento. As plataformas de leitura longa descobrem mais de 10.000 variantes estruturais em genomas bovinos, permitindo edições direcionadas que melhoram a eficiência alimentar sem pleiotropia deletéria. Enquanto isso, os pipelines focados em culturas integram QTL de expressão e marcas epigenômicas para encurtar os ciclos de seleção. No geral, a genômica pecuária está migrando do teste básico de parentesco para a seleção preditiva de bem-estar, redução de metano e eliminação de doenças.
Por Oferta de Serviços:
A Análise de Expressão Gênica Impulsiona a InovaçãoA genotipagem dominou 40,55% das receitas de 2025, mas a análise de expressão gênica é prevista a uma CAGR de 12,28%, tornando-se o valor agregado de crescimento mais rápido. A transcriptômica de célula única e espacial desbloqueará redes específicas de tipo celular subjacentes às respostas ao estresse, orientando edições com maior precisão. O lançamento planejado pela Illumina em 2026 de kits espaciais para plantas não modelo ressalta o compromisso do setor com a integração multi-ômica. Os dados de expressão gênica se combinam com chamadas de variantes para construir grafos causais que os mecanismos de inteligência artificial convertem em alvos de melhoramento acionáveis, expandindo ainda mais a demanda baseada em serviços no mercado de agrigenômica.
A impressão digital de DNA e os testes de pureza de características permanecem como pilares regulatórios, especialmente para conformidade com a legislação de sementes. No entanto, os clientes compram cada vez mais pacotes combinados que incluem chamadas de SNP, estados de metilação e abundância de transcritos. Os prestadores de serviços migram para análises por assinatura, vendendo painéis com atualizações contínuas em vez de relatórios pontuais. À medida que os melhoristas lidam com o volume de dados, os fornecedores que empacotam visualização, armazenamento e inferência por aprendizado de máquina ganham fidelidade, garantindo receita recorrente e maior engajamento dos clientes no setor de agrigenômica.
Por Tipo de Sequenciador:
As Tecnologias de Leitura Longa Desafiam a Liderança da IlluminaAs plataformas Illumina HiSeq e NovaSeq ainda responderam por 35,22% da participação do mercado de agrigenômica em 2025, beneficiando-se de amplos ecossistemas de reagentes e fluxos de trabalho estabelecidos. Os dispositivos PacBio HiFi e Oxford Nanopore estão previstos para uma CAGR de 13,15%, impulsionados pela demanda por montagens de telômero a telômero, pan-genomas e haplótipos faseados. As unidades MinION portáteis permitem que laboratórios de campo realizem diagnósticos de doenças em currais ou porteiras de fazendas, encurtando os ciclos de retroalimentação para veterinários.
As leituras de consenso circular da PacBio produzem precisão Q30 em segmentos de 20 kb, desvendando a complexidade poliploide em trigo e canola. A resposta da Illumina envolve a simplificação de leituras vinculadas e o processamento de dados hospedado no Azure para manter a fidelização. Os investidores agora avaliam as decisões de sequenciamento com base no valor total de insight versus custo por base, inclinando os modelos de aquisição para plataformas que reduzem os gastos com montagem e anotação posteriores. À medida que mais projetos nacionais constroem pan-genomas de referência, a adoção de leitura longa se espalhará além dos institutos de ponta para empresas de sementes que buscam vantagem competitiva em características ricas em variantes estruturais.
Análise Geográfica
Mercado de Agrigenômica da América do Norte
A América do Norte controlou 41,68% da receita em 2025, refletindo uma infraestrutura de genômica consolidada, financiamento federal em larga escala e um ambiente regulatório amplamente alinhado à implantação de tecnologias. O mercado de agrigenômica se beneficia de ecossistemas integrados que conectam laboratórios do USDA, universidades de concessão de terras e criadores privados. O marco conjunto EPA-FDA-USDA elaborado em 2024 esclareceu os limites de supervisão e aumentou a transparência para os desenvolvedores, reduzindo o tempo de entrada no mercado. Paralelamente, protocolos voluntários de crédito de carbono recompensam os ganhos de produtividade e as reduções de metano viabilizados por intervenções genômicas, criando canais secundários de receita.
Mercado de Agrigenômica da Ásia-Pacífico
A Ásia-Pacífico representa o motor de crescimento mais expressivo, com um CAGR de 11,33%, sustentado por roteiros nacionais agressivos na China, na Índia e na Austrália. O plano de biotecnologia da China para 2024-2028 posiciona a edição genômica como um pilar para a segurança alimentar e visa localizar toda a cadeia de ferramentas, desde nucleases CRISPR até fenotipagem de alto rendimento. O fundo AgriSURE da Índia e o lançamento do levantamento digital de culturas em 400 distritos impulsionarão a infraestrutura de fenotipagem remota e rastreamento de sementes para pequenos agricultores, alimentando conjuntos de dados mais ricos nos programas de melhoramento. A capacidade de processamento da BGI Genomics Co. Ltd. supera 50% da capacidade global de sequenciamento, tornando Shenzhen um polo mundial para consórcios de pan-genoma em arroz, banana e colza. À medida que os reguladores regionais diferenciam cada vez mais edições de transgenes, os pipelines de aprovação se comprimem, reduzindo as barreiras de entrada no mercado.
Mercado de Agrigenômica da Europa, América do Sul e África
A Europa registra ganhos incrementais constantes, apesar do rigoroso regime de OGM da UE. A divergência nacional amplia o escopo: a Lei de Melhoramento de Precisão do Reino Unido simplifica os procedimentos de aprovação, enquanto a Europa continental continua a tratar as edições como OGMs, prolongando a comercialização. A América do Sul apresenta uma adoção resiliente: a Lei de Bioinsumos do Brasil fomenta a integração biotecnológica, e o modelo de isenção em estágio inicial da Argentina acelera o lançamento de produtos. A África demonstra demanda latente, mas enfrenta déficits de infraestrutura e uma crônica escassez de talentos em bioinformática. Doadores multilaterais e empresas comerciais de sementes estão pilotando hubs de genômica baseados em nuvem para superar essa lacuna, um desenvolvimento que provavelmente atrairá novos participantes para o mercado de agrigenômica a longo prazo.


Panorama regulatório
A agrigenômica é moldada por um mosaico de supervisão biotecnológica, alimentar e ambiental que afeta como os dados genômicos, os traços editados e os serviços de teste passam dos laboratórios para o melhoramento genético e a comercialização. Na União Europeia, o Regulamento (UE) 2026/1388 (aprovado em junho de 2026) estabeleceu uma estrutura dedicada para plantas produzidas por determinadas novas técnicas genômicas, utilizando uma abordagem de supervisão baseada em classificação que separa as plantas NGT em categorias e vias de conformidade distintas, em vez de direcionar todos os resultados de edição genética pelas regras legadas de OGM.
Nos Estados Unidos, a USDA APHIS continua central na supervisão de produtos biotecnológicos, mas o ambiente regulatório tem sido transitório após uma decisão de tribunal distrital federal em dezembro de 2024 que anulou partes da norma SECURE de 2020. A USDA APHIS emitiu subsequentemente uma norma final de conformidade (em vigor a partir de 16 de junho de 2025) e continuou o envolvimento das partes interessadas em 2026, incluindo discussões sobre um conceito de norma provisória para restaurar a eficiência regulatória, deixando desenvolvedores e prestadores de serviços a gerir documentação e revisão sob interpretações revisadas, ao mesmo tempo que acompanham atualizações nos papéis da EPA-FDA-USDA.
Cenário Competitivo
O mercado de agrigenômica permanece moderadamente fragmentado, com os cinco principais players detendo coletivamente quase 60% da receita. Illumina e Thermo Fisher formam o núcleo da pilha de hardware, usando aquisições para alcançar novos territórios ômicos: a Illumina fechou seu acordo de USD 3,1 bilhões com a Olink para integrar triagens proteômicas em larga escala, enquanto o pipeline multibilionário da Thermo Fisher tem como alvo nichos de consumíveis e automação. Os desafiantes de leitura longa PacBio e Oxford Nanopore capturam atenção em aplicações com alta densidade de variantes estruturais, negociando acordos estratégicos de fornecimento com grandes empresas de sementes.
As redes de parceria se expandem rapidamente. A Eurofins Genomics Agrigenomics fez parceria com a Agrigenetix para expandir seus serviços de genotipagem na região Ásia-Pacífico, aproveitando a expertise local para melhorar o acesso a ferramentas avançadas de agrigenômica. A Bayer está vinculada à Source.ag para integrar dados de sensores de estufa em pipelines de vegetais orientados pela genômica, destacando a convergência entre a agricultura em ambiente controlado e o melhoramento molecular. A Heritable Agriculture, apoiada pelo Google, e a Inari, financiada por capital de risco, trazem inteligência artificial e edição multiplexada para a competição, frequentemente por meio de modelos de "licenciamento de plataforma" com poucos ativos que ameaçam a receita de consumíveis dos incumbentes.
Laboratórios de serviços menores se diferenciam por meio de análises completas. Pipelines em nuvem acoplados a nós de laboratório úmido sob demanda atraem cooperativas que não têm capital para reatores e GPUs. Na América do Sul e no Sudeste Asiático, startups regionais combinam serviços regulatórios locais com genômica, facilitando a entrada de multinacionais. Nos próximos cinco anos, o sucesso dependerá da entrega de soluções integradas que abrangem toda a cadeia de valor, em vez de ensaios isolados — uma mudança que deve impulsionar maior consolidação à medida que os fornecedores de hardware adquirem especialistas em software e ciência de dados para garantir ecossistemas mais fidelizados.
Líderes do Setor de Agrigenômica
Eurofins Scientific SE
Illumina Inc.
Thermo Fisher Scientific Inc.
Agilent Technologies Inc.
QIAGEN N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agrigenômica
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Eurofins Scientific SE
- Agilent Technologies Inc.
- BGI Genomics Co. Ltd.
- QIAGEN N.V.
- Pacific Biosciences of California Inc.
- Tecan Genomics Inc.
- Astorg and Cinven (LGC Limited)
- KeyGene N.V.
- Azenta Life Sciences (Genewiz)
- BASF SE (DNA LandMarks Inc.)

Oportunidades de mercado e perspectivas futuras
Regras mais claras para plantas geneticamente editadas e políticas nacionais de biotecnologia estão a expandir os casos de uso prático para os serviços de agrigenômica, além da descoberta, até à implementação, criando espaço para fornecedores que empacotam testes conformes, rastreabilidade e análises. A UE avançou o dossiê NGT à medida que o Conselho adotou uma posição em primeira leitura em abril de 2026, e o Regulamento (UE) 2026/1388 seguiu-se em junho de 2026, o que está a impulsionar a procura por laboratórios capazes de apoiar a caracterização de variedades, a preservação de identidade e a documentação específica por categoria em mercados de semente que operam em nível pan-regional.
Programas públicos e metas de melhoramento genético ligadas à sustentabilidade também estão a levar a agrigenômica para pipelines integrados de genótipo a fenótipo, favorecendo fornecedores que combinam capacidade de laboratório húmido com bioinformática e ferramentas de decisão. O Programa Nacional 301 da USDA ARS (2023-2027) enfatiza explicitamente a integração de genômica, metabolômica e fenômica para a melhoria de culturas, enquanto o Zero Net Emissions Agriculture CRC da Austrália está a executar um projeto de gramíneas de baixas emissões com a Barenbrug que utiliza edição genética e melhoramento de pastagens para reduzir a intensidade de metano. No lado dos métodos, publicações de 2026 que destacam a imputação de variantes estruturais baseada em pangenoma em gado leiteiro e estratégias de implementação de seleção genômica no melhoramento público de soja apontam para uma crescente padronização de fluxos de trabalho analíticos em larga escala, apoiando modelos de serviço construídos em torno de multi-ômicas, pangenomas e pipelines de seleção repetíveis, em vez de genotipagens isoladas.
Recent Industry Developments in Mercado de Agrigenômica
- Junho de 2026: A Eurofins Agro Testing concluiu a aquisição do Laboratoř Postoloprty na República Checa. O negócio amplia a presença da Eurofins na Europa Central e adiciona capacidades alinhadas com fluxos de trabalho de agricultura de precisão, como amostragem de solo guiada por GPS e captura de dados de campo por drones que podem alimentar serviços de genômica e de traços.
- Abril de 2026: A Eurofins Agro Testing Spain concluiu a aquisição da CSR Laboratorio. A transação amplia a capacidade laboratorial local e a cobertura de serviços na Espanha, ajudando a reduzir os prazos de resposta para clientes de testes agrícolas que cada vez mais combinam a verificação molecular e laboratorial nas decisões de melhoramento e produção.
- Setembro de 2024: A Illumina e a LGC Biosearch Technologies anunciaram uma colaboração para combinar elementos do fluxo de trabalho Amp-Seq com a química da Illumina para pesquisadores agrícolas na Ásia-Pacífico e na América do Sul. A parceria fortalece o acesso a fluxos de trabalho padronizados de genotipagem e sequenciamento direcionado em duas regiões de alta atividade, apoiando a expansão de programas de melhoramento e de ofertas de laboratórios de serviço.


Mercado de Agrigenômica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com testes e análises de agrigenômica utilizados na agricultura, principalmente serviços de genômica e bioinformática relacionados que apoiam programas de melhoramento de culturas e de pecuária.
Exclusões do escopo: excluímos trabalhos de genômica autônomos que não estejam ligados ao uso agrícola, e não contabilizamos vendas de instrumentos de sequenciamento, salvo quando incluídos em um contrato de serviço de agrigenômica.
Visão geral da segmentação
- Por Tecnologia
- PCR em Tempo Real (qPCR)
- Microarrays
- Sequenciamento de Nova Geração (NGS)
- Eletroforese Capilar
- Outras Tecnologias (ensaios baseados em CRISPR, PCR Digital, etc.)
- Por Tipo de Sequenciador
- Illumina HiSeq e NovaSeq
- PacBio e Oxford Nanopore
- Sequenciadores Sanger
- SOLiD
- Outros (Ion Proton, GeneMind GenoLab M, etc.)
- Por Aplicação
- Culturas
- Pecuária
- Por Oferta de Serviços
- Genotipagem
- Impressão Digital de DNA
- Avaliação de Pureza Genética
- Avaliação de Pureza de Características
- Análise de Expressão Gênica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Quênia
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajudou-nos a definir o limite do que é contabilizado como receita de agrigenômica e o que fica fora dele, e também forneceu as tendências de referência utilizadas para a previsão. Foram utilizados conjuntos de dados públicos para compreender a atividade de P&D agrícola, a intensidade de melhoramento de culturas e pecuária, e os sinais de demanda por testes laboratoriais que acompanham os ciclos de plantio e melhoramento.
As fontes referenciadas incluem materiais como divulgações da USDA e da NASS, séries de produção e pecuária da FAOSTAT, indicadores de agricultura e biotecnologia da OCDE, repositórios de patentes e publicações como o Google Patents e o PubMed, e materiais regulatórios ou orientativos de organismos como a USDA e a EFSA, quando relevantes para os testes de traços. Também revisamos relatórios anuais de empresas, apresentações a investidores, páginas de associações e coberturas de imprensa credíveis, e depois verificámos cruzadamente sinais financeiros e de financiamento utilizando subscrições pagas para dados financeiros de empresas, notícias e patentes. As fontes aqui listadas são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para recolha, validação e esclarecimento.
Entrevistas e questionários primários
O trabalho primário concentrou-se em confirmar o que é faturado nos projetos de agrigenômica, como os preços se movem por tipo de teste, e onde a procura está a mudar entre culturas e pecuária. Falámos com uma combinação de prestadores de serviços, laboratórios, melhoradores e utilizadores a jusante em APAC, EMEA e Américas, para que as premissas de adoção e preços pudessem ser verificadas em relação a comportamentos reais de compra e licitação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 45% |
| Nível médio: 48% | Líderes funcionais/de unidade: 39% | EMEA: 32% |
| Empresas menores: 15% | Gestores: 48% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento central utiliza uma construção do tipo top-down, em que os gastos com testes agrícolas são reconstruídos a partir do conjunto de demanda para melhoramento genético e desenvolvimento de traços, e depois traduzidos em receitas de agrigenômica utilizando premissas de penetração e combinação de serviços. Para manter os totais realistas, o resultado é corroborado com aproximações bottom-up seletivas, como níveis amostrados de preço por amostra multiplicados por volumes de amostras estimados e um levantamento limitado de intervalos de receita de serviço para os principais laboratórios e fornecedores.
As principais entradas utilizadas no modelo incluem a proporção de programas de melhoramento que utilizam testes baseados em DNA, a combinação entre fluxos de trabalho de sequenciamento, genotipagem e seleção assistida por marcadores, padrões típicos de rendimento de amostras ao longo das estações, a evolução do preço médio de venda por complexidade do teste, e a adoção de serviços de bioinformática por projeto. Onde a cobertura é escassa em geografias menores, as lacunas são tratadas utilizando indicadores substitutos, como área de cultivo e efetivo pecuário, ponderados pelo feedback das entrevistas sobre intensidade de testes, e depois normalizados para evitar a contagem duplicada de serviços de genômica adjacentes.
Para a previsão, é utilizada uma análise de cenários, ligada a um pequeno conjunto de fatores que podem ser atualizados anualmente, como orçamentos de P&D agrícola, indicadores de intensidade de melhoramento e mudanças na combinação tecnológica validadas através de chamadas com especialistas. A previsão final é ajustada após a verificação cruzada das expectativas de crescimento regional com perspetivas de campo sobre prazos de comercialização e capacidade laboratorial.
Validação de dados e ciclo de atualização
As estimativas são validadas através de triangulação entre sinais independentes, seguida de verificações de variância a nível regional e de aplicação, para que crescimento ou precificação anormalmente elevados não se infiltrem no modelo final. Quando é encontrada uma anomalia, o fator subjacente é reverificado, e as premissas são revisitadas através de chamadas de acompanhamento ou da revisão de séries públicas, até que a narrativa corresponda ao que o mercado pode realisticamente absorver.
Antes da aprovação final, o modelo e os resultados passam por múltiplas revisões de analistas, incluindo verificações de consistência entre as linhas de tendência histórica e os fatores de previsão. O relatório é atualizado anualmente, e são feitas atualizações intermédias quando ocorrem eventos materiais, como grandes mudanças de financiamento, alterações regulatórias importantes ou choques de demanda. Imediatamente antes da entrega, é realizada uma nova passagem de atualização, para que os clientes recebam a visão mais atual disponível.
Comparação da estimativa de mercado de agrigenômica da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para a agrigenômica muitas vezes diferem porque o limite entre serviços e instrumentos não é tratado da mesma forma, e porque as premissas de preços e volume são atualizadas em calendários diferentes. Neste mercado, mesmo uma pequena alteração no que é contabilizado como receita de serviço pode alterar o total em uma quantidade notável.
As principais lacunas geralmente decorrem de se o hardware de sequenciamento autónomo está incluído, de como a combinação de testes de culturas versus pecuária é dividida, e de se as taxas de bioinformática e consultoria são contabilizadas como parte do mercado ou excluídas. O momento da conversão de moeda e a escolha de um ano-base também importam, especialmente quando os tamanhos reportados são apresentados para anos diferentes e depois comparados sem normalização.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,49 bilhões de USD (2026) | |
| Consultoria Global A | 5,00 bilhões de USD (2025) | Utiliza um ano-base diferente e parece tratar o âmbito do serviço de forma mais ampla, o que pode misturar os testes de agrigenômica com atividades de genômica adjacentes sem um limite claro apenas de serviços. |
| Editora do Setor B | 4,82 bilhões de USD (2025) | O detalhe da definição é limitado no resumo público, e o número menor é consistente com premissas de penetração e precificação mais conservadoras, além de uma possível exclusão de taxas agrupadas de bioinformática e consultoria. |
Verificações independentes, como receitas de serviço reportadas de atividades de testes agrícolas e preços observados por amostra em fluxos de trabalho comuns de genotipagem, são o que mantém a Mordor Intelligence ligada a um conjunto de demanda liderado por serviços, em vez da propriedade de instrumentos. Após normalizar as diferenças de ano e âmbito, a dispersão torna-se mais fácil de explicar, uma vez que a maior parte deriva de escolhas de limite e da rapidez com que as premissas de preços e adoção são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de agrigenômica?
O mercado de agrigenômica está avaliado em USD 5,49 bilhões em 2026 e deve atingir USD 8,74 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
O Sequenciamento de Nova Geração está expandindo a uma CAGR de 12,22%, superando a PCR em Tempo Real à medida que os custos caem e a profundidade dos dados aumenta.
Por que a Ásia-Pacífico é a região de crescimento mais atraente?
Os roteiros governamentais na China e na Índia, a capacidade de sequenciamento em larga escala e as mudanças regulatórias favoráveis impulsionam uma CAGR de 11,33% para a região.
Como as plataformas de inteligência artificial estão influenciando a agrigenômica?
As ferramentas de inteligência artificial encurtam os ciclos de melhoramento ao prever as ligações entre genótipo e fenótipo, melhorando a precisão da seleção e reduzindo os custos de testes de campo.
Página atualizada pela última vez em:



