
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
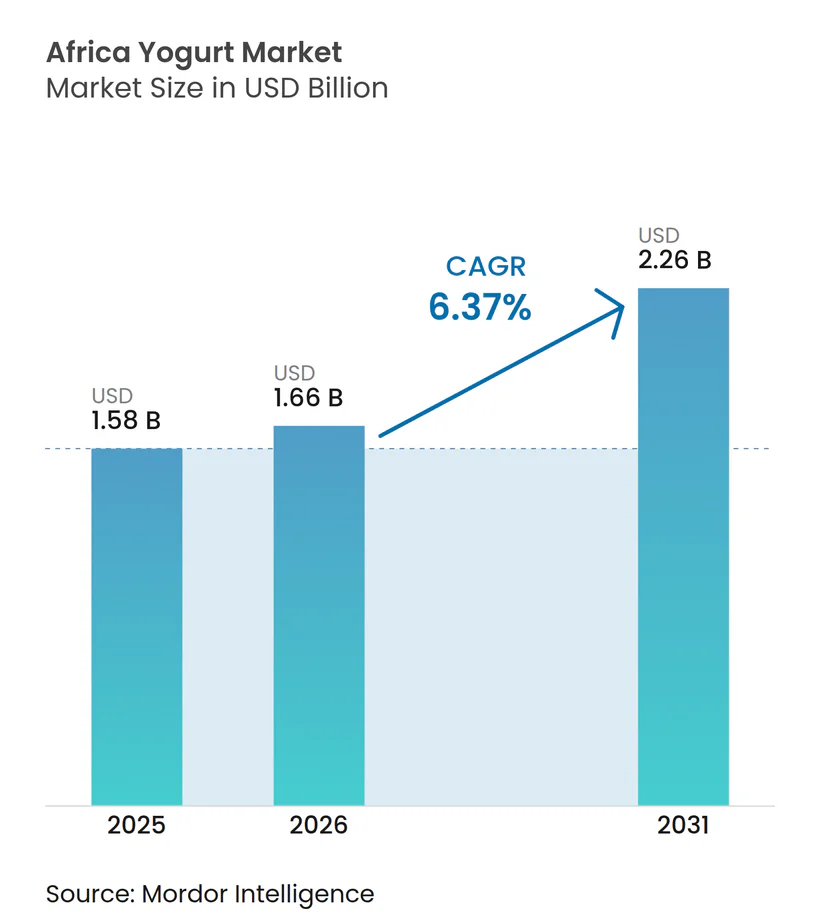
| Tamanho do mercado no ano base (2025) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.37 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iogurte na África por Mordor Intelligence
O tamanho do mercado de iogurte na África foi avaliado em 1,58 bilhões de USD em 2025 e estima-se que cresça de 1,66 bilhões de USD em 2026 para atingir 2,26 bilhões de USD até 2031, a um CAGR de 6,37% durante o período de previsão (2026-2031). A demanda está se expandindo além do consumo básico de laticínios, à medida que mais domicílios urbanos buscam produtos ricos em proteínas que se encaixem nas rotinas diárias. O mercado de iogurte na África também está se adaptando à intolerância à lactose generalizada por meio de produtos com lactose reduzida e probióticos, o que pode ampliar o acesso para consumidores que evitam laticínios convencionais. O crescimento do varejo formal oferece aos fabricantes mais canais para introduzir novos formatos, mas as limitações da cadeia de frio ainda determinam onde os produtos refrigerados podem ser comercializados. As oportunidades mais expressivas dependem da coleta local de leite, de embalagens práticas e de modelos de distribuição capazes de atender tanto ao varejo organizado quanto a pequenos estabelecimentos de bairro.
Principais Conclusões do Relatório
- Por tipo, o iogurte de colher detinha 66,34% da participação do mercado de iogurte na África em 2025, enquanto o iogurte para beber tem projeção de crescimento a um CAGR de 7,81% até 2031.
- Por fonte, os produtos de base láctea detinham 88,37% da participação do mercado de iogurte na África em 2025, enquanto o iogurte de base não láctea tem projeção de crescimento a um CAGR de 7,69% até 2031.
- Por sabor, o iogurte com sabor detinha 76,38% da receita em 2025, enquanto o iogurte sem sabor tem projeção de crescimento a um CAGR de 8,01% até 2031.
- Por canal de distribuição, o canal off-trade detinha 80,27% da receita em 2025, enquanto o canal on-trade tem projeção de crescimento a um CAGR de 7,77% até 2031.
- Por geografia, a África do Sul detinha 28,71% da receita em 2025, enquanto a Nigéria tem projeção de crescimento a um CAGR de 8,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Conscientização dos Consumidores sobre os Benefícios Probióticos e Nutricionais do Iogurte | +1.8% | Regional; concentrado na África do Sul, Egito, Marrocos | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Produtos Lácteos Convenientes e Prontos para Consumo | +1.4% | África do Sul, Nigéria, Leste da África urbano | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Produtos de Iogurte com Sabor e Enriquecidos | +1.1% | Norte da África (Marrocos, Argélia, Egito), Nigéria | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Alimentos Acessíveis e Ricos em Proteínas | +0.9% | África Subsaariana, particularmente Nigéria e Quênia | Médio prazo (2 a 4 anos) |
| Disponibilidade Crescente de Iogurte para Beber e Embalagens Individuais | +0.8% | Oeste da África, Leste da África, mercados periurbanos da África Subsaariana | Curto prazo (≤ 2 anos) |
| Expansão do Processamento Doméstico de Laticínios e da Produção Local de Iogurte | +0.6% | Argélia, Marrocos, Quênia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização dos Consumidores sobre os Benefícios Probióticos e Nutricionais do Iogurte
As compras orientadas à saúde estão aumentando a relevância do iogurte probiótico e com lactose reduzida nos domicílios urbanos africanos. O mercado de iogurte na África pode atender pessoas que historicamente evitavam laticínios convencionais, uma vez que a não persistência da lactase é comum em muitas populações africanas. Isso muda as prioridades de desenvolvimento de produtos, deixando de tratar a intolerância à lactose apenas como uma barreira para criar produtos que atendam a uma necessidade de consumo clara. As empresas podem construir demanda por meio de alegações nutricionais claramente declaradas e produtos que se encaixem em ocasiões de consumo familiares. Pesquisas com misturas de tiririca, soja e leite bovino mostraram que formulações mistas localmente relevantes podem obter aceitação dos consumidores em testes realizados na África Ocidental. Esses resultados apoiam a existência de espaço para produtos funcionais de menor custo, onde ingredientes vegetais importados tornariam os preços menos acessíveis.
Demanda Crescente por Produtos Lácteos Convenientes e Prontos para Consumo
O crescimento urbano está aumentando a demanda por produtos lácteos que podem ser consumidos fora de casa ou durante intervalos curtos de refeição. A população urbana da África do Sul atingiu 70% em 2025, proporcionando uma grande base para copos individuais, sachês e formatos para beber[1]. Embalagens portáteis podem ajudar os fabricantes a alcançar passageiros em trânsito, estudantes e consumidores que compram em lojas de conveniência. O mercado de iogurte na África também tem a oportunidade de utilizar formatos estáveis em temperatura ambiente em áreas onde a capacidade de varejo refrigerado permanece limitada. Esses formatos reduzem a dependência da distribuição de refrigeração contínua em cada ponto de venda. As decisões sobre produto e embalagem ainda devem equilibrar vida útil, custo, segurança alimentar e os hábitos locais que favorecem o iogurte de colher ou o iogurte para beber.
Demanda Crescente por Produtos de Iogurte com Sabor e Enriquecidos
Os produtos com sabor e enriquecidos atendem a consumidores que esperam que o iogurte ofereça mais do que energia e proteína básicas. O iogurte com sabor continua sendo a maior categoria de sabor, enquanto o enriquecimento pode fortalecer o papel do iogurte nas dietas de crianças e mulheres. O mercado de iogurte na África deve alinhar esses produtos às normas estabelecidas para composição e rotulagem de produtos. O padrão Codex para leites fermentados define as condições para a descrição de produtos lácteos fermentados e fornece às autoridades alimentares um ponto de referência comum. A conformidade clara é mais importante nos países com fiscalização de segurança alimentar mais ativa e um setor de varejo moderno em crescimento. As preferências de sabor locais e embalagens menores podem tornar os produtos enriquecidos mais relevantes para domicílios com orçamentos alimentares limitados.
Demanda Crescente por Alimentos Acessíveis e Ricos em Proteínas
A acessibilidade dos alimentos continua sendo central nas decisões de compra em toda a África Subsaariana. O Banco Africano de Desenvolvimento relatou que a inflação média na África foi de 12,6% em 2025, após 18,6% em 2024[2]. O iogurte pode manter sua relevância quando fornece proteína em porções pequenas e acessíveis que se encaixam nos orçamentos domésticos. Os fabricantes estão respondendo ao considerar formatos menores e leite de origem local onde as condições de fornecimento permitem. O mercado de iogurte na África, portanto, não é definido apenas por linhas funcionais premium, uma vez que a adoção básica a preços acessíveis continua sendo importante na Nigéria, no Quênia e em outros mercados de alta população. A disponibilidade consistente é tão importante quanto o preço, pois a ausência de um produto pode enfraquecer hábitos de compra que levam tempo para se estabelecer.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Limitada de Cadeia de Frio e Distribuição Refrigerada | -1.6% | África Subsaariana de forma ampla; aguda no Oeste e Centro da África | Longo prazo (≥ 4 anos) |
| Volatilidade nos Preços e na Disponibilidade do Leite Cru | -1.2% | Quênia, Zimbábue, Nigéria, Etiópia | Médio prazo (2 a 4 anos) |
| Altos Custos de Energia e Fornecimento de Eletricidade Não Confiável | -0.9% | Nigéria, África Subsaariana em geral | Longo prazo (≥ 4 anos) |
| Altos Custos de Armazenamento e Transporte Refrigerado | -0.7% | Leste da África, Oeste da África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Limitada de Cadeia de Frio e Distribuição Refrigerada
A cobertura da cadeia de frio continua sendo uma restrição persistente no mercado de iogurte na África, particularmente fora das grandes cidades. A refrigeração deficiente pode aumentar o risco de deterioração e limitar a distância que os produtos refrigerados percorrem a partir das plantas de processamento. A Aliança Global da Cadeia de Frio identifica o investimento, a infraestrutura e a capacidade operacional como questões contínuas para o desenvolvimento da cadeia de frio em toda a África. O governo do Quênia começou a instalar 230 resfriadores de leite a granel em 40 condados em julho de 2025, o que adicionou capacidade de resfriamento a montante, mas não eliminou o desafio mais amplo de distribuição[3]. Os fabricantes precisam adequar os formatos de produto à confiabilidade real de energia, manutenção de equipamentos e ligações de transporte em cada mercado. Os produtos em temperatura ambiente e de longa vida oferecem uma resposta, mas não substituem a necessidade de capacidade refrigerada para as linhas convencionais de iogurte.
Volatilidade nos Preços e na Disponibilidade do Leite Cru
A disponibilidade e o custo do leite cru podem mudar rapidamente quando os preços de ração, as condições climáticas, as variações cambiais e as condições de oferta local se alteram. Essas mudanças afetam tanto os custos de produção quanto a capacidade de manter uma utilização consistente da fábrica. O mercado de iogurte na África permanece exposto quando os processadores dependem fortemente de leite em pó importado ou possuem redes de coleta local limitadas. O abastecimento local pode reduzir a exposição a alguns custos de importação, mas requer relacionamentos confiáveis com produtores, equipamentos de resfriamento e controles de qualidade. As interrupções no fornecimento podem levar a reduções nas rodadas de produção e prateleiras vazias, mesmo onde a demanda dos consumidores permanece intacta. Uma base de fornecimento estável é, portanto, necessária para empresas que desejam competir em preços acessíveis sem comprometer a qualidade do produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
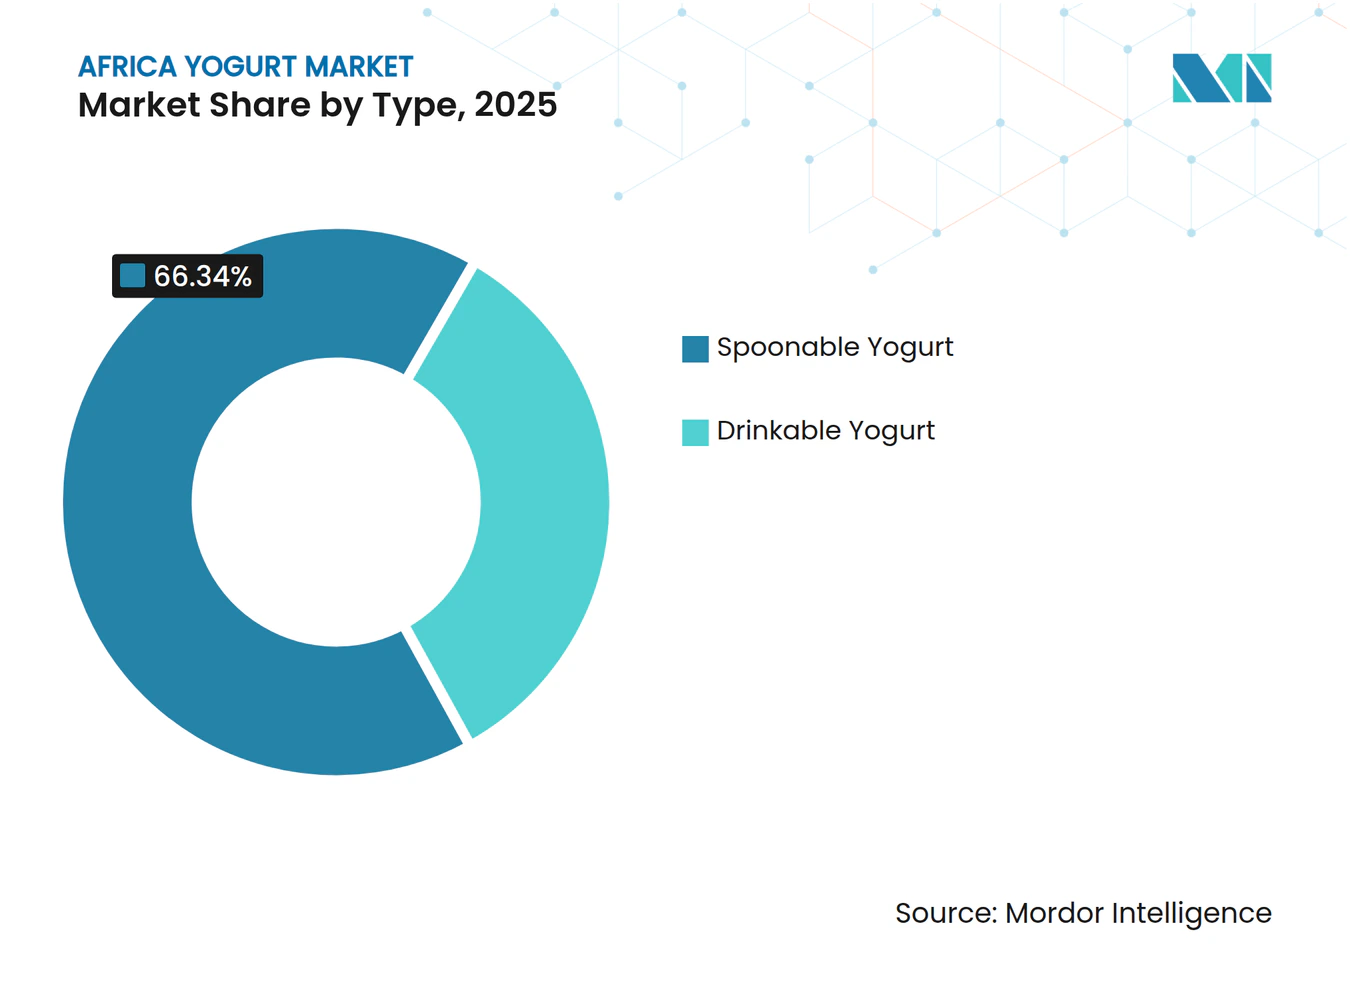
O Iogurte para Beber Amplia o Acesso Além das Prateleiras RefrigeradasO iogurte de colher representou 66,34% do mercado de iogurte na África em 2025, refletindo o consumo doméstico estabelecido no Norte da África, na África do Sul e nas cidades do Leste Africano. O formato é familiar para os consumidores que utilizam iogurte no café da manhã, nas refeições, como lanche e nas rotinas alimentares familiares. Sua posição é sustentada pelas prateleiras de supermercados, uma ampla variedade de embalagens individuais, potes familiares e merchandising refrigerado estabelecido em ambientes de varejo mais desenvolvidos. Os fabricantes podem manter essa base com qualidade confiável, tamanhos de porção práticos, sabores reconhecíveis e marcação clara de datas que ajuda os consumidores a avaliar a frescura. A categoria ainda depende de armazenamento refrigerado em grande parte da cadeia de suprimentos, desde o despacho da fábrica até a exposição final no varejo.
O iogurte para beber tem projeção de crescimento a um CAGR de 7,81% até 2031, tornando-o o tipo de crescimento mais rápido dentro do tamanho do mercado de iogurte na África. As bebidas individuais podem ser mais fáceis de consumir durante viagens, na escola ou durante intervalos de trabalho. As embalagens estáveis em temperatura ambiente podem ampliar a cobertura para estabelecimentos sem displays refrigerados confiáveis. Isso oferece aos produtores um caminho para cidades menores e áreas de varejo informal que o iogurte convencional pode não alcançar. A menor receita por litro pode ser compensada por uma base de consumidores potencialmente maior e maior alcance de distribuição.


Por Fonte:
Os Produtos de Base Láctea Permanecem Estabelecidos Enquanto as Alternativas Constroem DemandaO iogurte de base láctea detinha 88,37% da receita em 2025, sustentado pelos sistemas de produção leiteira existentes e pelo uso estabelecido da fermentação do leite bovino. O segmento se beneficia do sabor familiar, da ampla disponibilidade e das práticas de fabricação que os processadores já dominam. Seu desempenho, no entanto, depende de fornecimento estável de leite, insumos acessíveis e resfriamento adequado da fazenda à fábrica. As empresas com sistemas de coleta local estão em melhor posição para controlar a qualidade e reduzir sua dependência de ingredientes importados. As ofertas de base láctea continuarão sendo centrais onde o consumo tradicional de leite e o varejo formal estão bem desenvolvidos.
O iogurte de base não láctea tem previsão de crescimento a um CAGR de 7,69% até 2031 no mercado de iogurte na África. O interesse vem de consumidores que buscam opções sem lactose e produtos associados a dietas voltadas para a saúde. As misturas de tiririca e soja oferecem um caminho potencial para utilizar ingredientes familiares aos consumidores da África Ocidental. Este segmento permanece menos estabelecido do que o iogurte de base láctea e requer formulações confiáveis, aceitação de sabor e rotulagem clara. Os fabricantes locais que gerenciam os custos dos ingredientes e constroem confiança podem ter espaço para desenvolver posições iniciais.
Por Sabor:
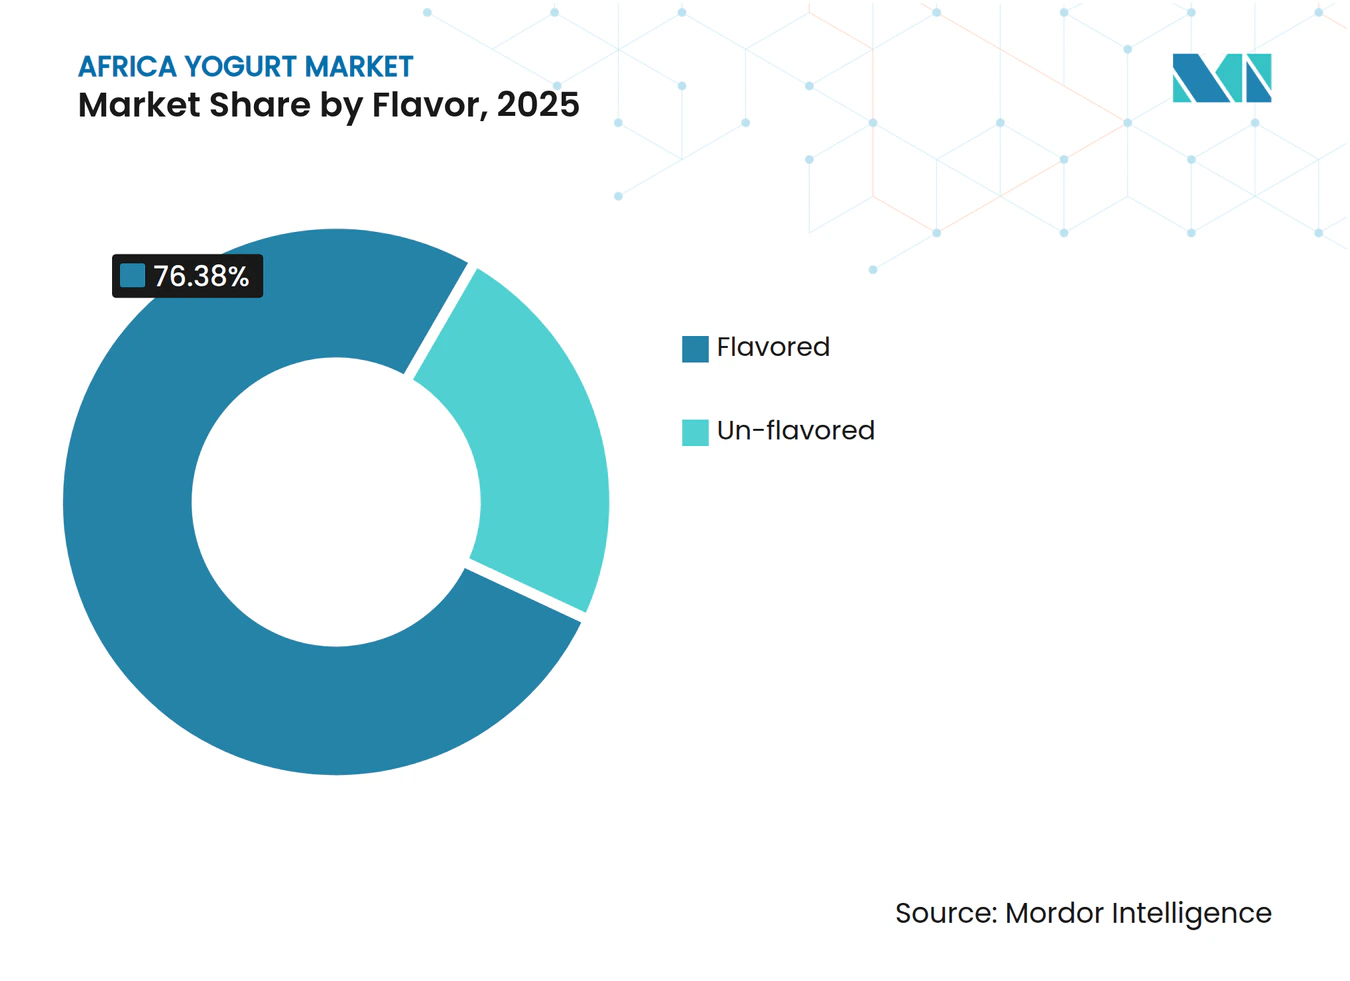
Os Produtos com Sabor Lideram Enquanto o Iogurte Natural Ganha RelevânciaO iogurte com sabor detinha 76,38% da receita em 2025, tornando-o o segmento de sabor líder no mercado de iogurte na África. As ofertas à base de frutas são amplamente reconhecidas e podem incentivar a experimentação entre consumidores que veem o iogurte como um lanche conveniente. Seu amplo apelo apoia a colocação em supermercados, lojas de conveniência e ambientes de alimentação fora do lar. Os produtores podem usar sabores localmente familiares para diferenciar suas linhas sem se afastar de pontos de preço acessíveis. As regras de rotulagem de alimentos e composição permanecem importantes onde o aromatizante altera a descrição formal do produto.
O iogurte sem sabor tem previsão de crescimento a um CAGR de 8,01% até 2031. As variedades naturais atraem consumidores que buscam opções com menos açúcar ou um ingrediente culinário versátil. Elas também permitem que os domicílios adicionem suas próprias frutas, cereais ou ingredientes salgados. O mercado de iogurte na África pode usar essa demanda para desenvolver produtos posicionados em torno de ingredientes mais simples e uso cotidiano. Os fabricantes precisam deixar os benefícios claros porque os produtos com sabor continuam sendo a opção mais familiar para muitos consumidores.

Por Canal de Distribuição:
O Canal Off-Trade Mantém Escala Enquanto o Setor de Alimentação Fora do Lar Adiciona OcasiõesOs canais off-trade detinham 80,27% da receita em 2025, conferindo aos supermercados, hipermercados e lojas de conveniência um papel central no mercado de iogurte na África. Esses estabelecimentos fornecem o espaço de refrigeração, o gerenciamento de estoque, as entregas regulares e a visibilidade promocional necessários para uma ampla linha de laticínios refrigerados. O varejo moderno de alimentos é especialmente importante na África do Sul, Marrocos, Egito e nas grandes cidades nigerianas, onde as lojas formais oferecem espaço refrigerado mais confiável. As lojas de conveniência ampliam o acesso para consumo imediato, particularmente para produtos individuais comprados por passageiros em trânsito, estudantes e trabalhadores. O varejo online pode complementar o varejo físico em áreas urbanas onde sistemas de pedidos digitais, entrega refrigerada e meios de pagamento estão disponíveis.
A distribuição on-trade tem projeção de crescimento a um CAGR de 7,77% até 2031. Cafés, restaurantes de serviço rápido, praças de alimentação e hotéis podem usar iogurte em pratos de café da manhã, smoothies e lanches. Este canal cria ocasiões de consumo adicionais em vez de simplesmente substituir as compras no varejo. Ele também requer tamanhos de embalagem, formatos de serviço e planos promocionais diferentes do varejo. Os fornecedores que conseguem oferecer qualidade consistente e entrega regular terão vantagem à medida que o setor de alimentação fora do lar urbano se expande.
Análise Geográfica
Mercado de Iogurte na África do Sul
A África do Sul deteve 28,71% da receita do mercado de iogurte na África em 2025 e continua sendo o maior mercado nacional da região. Seu ambiente de varejo alimentar desenvolvido apoia o lançamento de produtos sem lactose, probióticos, para beber e em porção individual, ao mesmo tempo que oferece aos fornecedores um caminho mais claro para testar novos tamanhos de embalagem. Uma populaão 70% urbana em 2025 proporciona uma grande concentração de consumidores dentro do alcance do varejo formal. O país também oferece uma base de fabricação para empresas que atendem países vizinhos da África Austral, onde a distribuição transfronteiriça é viável. Os grandes varejistas podem exercer pressão sobre os fornecedores para manter disponibilidade, padrões de segurança alimentar, suporte promocional e preços competitivos.
Mercado de Iogurte no Norte da África
O Norte da África continua sendo importante porque o iogurte está bem estabelecido na alimentação diária no Egito, Marrocos e Argélia. A produção leiteira de Marrocos atingiu 2,25 bilhões de litros em 2025. O mercado de iogurte na África se beneficia nesses países de uma base leiteira considerável, capacidade de processamento estabelecida e consumidores familiarizados com produtos de leite fermentado. Os produtores podem estimular a demanda por meio de variedade de sabores, ofertas fortificadas, embalagens domésticas e formatos menores adequados ao consumo individual. O padrão Codex para leites fermentados oferece uma estrutura comum para identidade do produto e rotulagem.
Mercado de Iogurte na Nigéria e no Quênia
A Nigéria deve expandir a um CAGR de 8,12% até 2031, a maior taxa entre os segmentos geográficos do mercado de iogurte na África. A grande população do país e o baixo ponto de partida para o consumo de iogurte criam espaço para adoção de longo prazo, especialmente quando os produtos são vendidos em formatos pequenos e familiares. Produtos acessíveis para beber e a coleta local de leite poderiam ajudar as empresas a enfrentar restrições de distribuição e preço. O Quênia continua sendo um importante mercado da África Oriental porque os processadores leiteiros formais estabeleceram redes de coleta, investimentos em refrigeração e relacionamentos com fornecedores de leite.
Cenário Competitivo
Concentração do Mercado
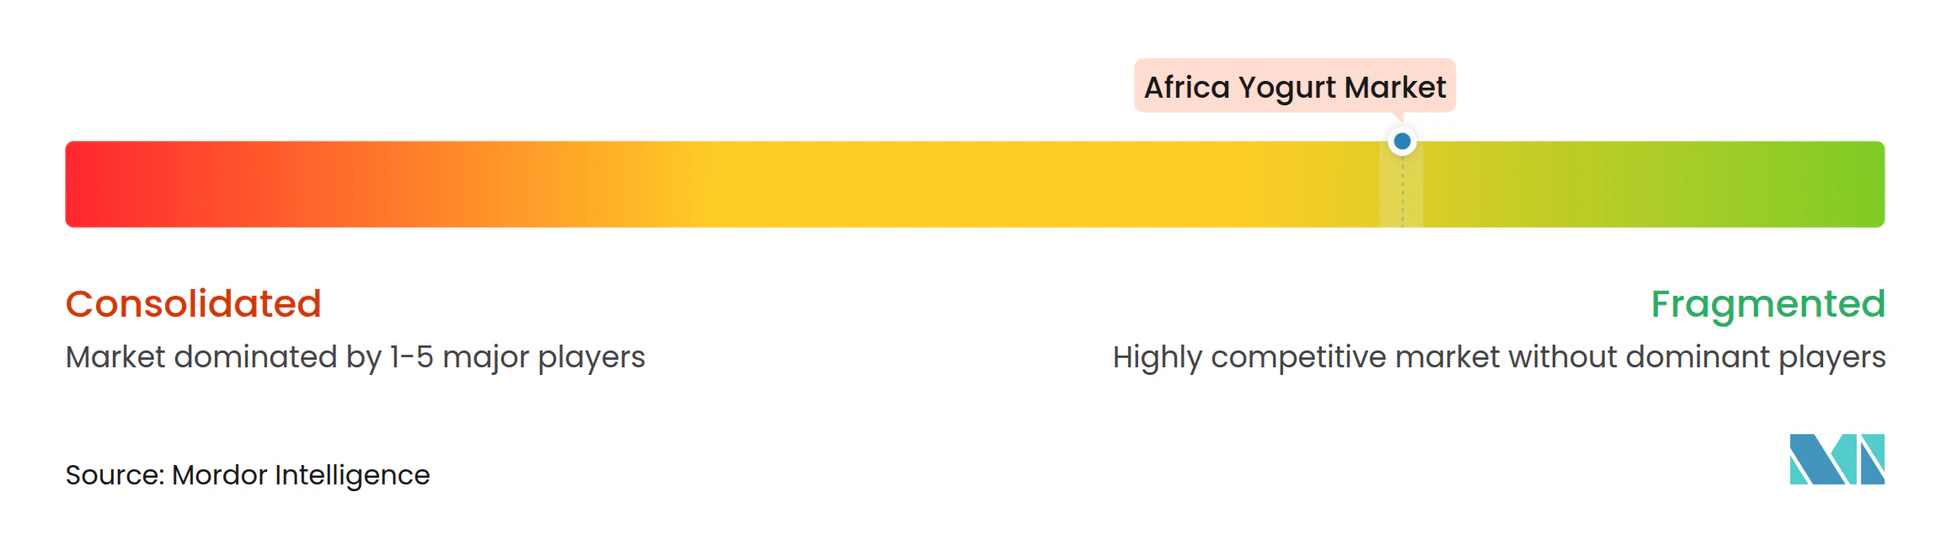
O mercado de iogurte na África é fragmentado, com empresas multinacionais, processadores regionais, cooperativas e fornecedores de marcas próprias competindo em diferentes países. Nenhuma empresa tem uma posição dominante em toda a região porque os sistemas de varejo, o fornecimento de leite, os gostos dos consumidores e a regulamentação variam amplamente. As grandes empresas podem usar o abastecimento local, sistemas de qualidade estabelecidos e distribuição mais ampla para fortalecer suas posições. Os produtores menores podem competir onde entendem a demanda local e podem oferecer embalagens acessíveis ou produtos feitos com insumos locais. A estrutura do mercado deixa espaço para especialistas regionais em vez de favorecer uma estratégia padrão em toda a África.
A Danone construiu vínculos com produtores de laticínios na Tunísia, Egito, Marrocos e Argélia, dando-lhe uma plataforma de abastecimento local no Norte da África. A Almarai inaugurou 5 linhas de produção em sua subsidiária Beyti no Egito em novembro de 2025, aumentando as capacidades de produção do local e seu alcance de exportação. Esses movimentos mostram como as grandes empresas usam escala de fabricação e sistemas de fornecimento controlados para melhorar sua posição. Eles também elevam o padrão para concorrentes menores que desejam vender para o varejo formal ou canais de exportação. O investimento em segurança alimentar, capacidade de fábrica e coleta de leite pode ser mais difícil de financiar para empresas menores.
A confiabilidade da distribuição provavelmente determinará os resultados competitivos em muitos mercados porque os laticínios refrigerados devem chegar aos estabelecimentos em condições de venda. As empresas que combinam planejamento da cadeia de frio com produtos em temperatura ambiente ou para beber podem atender a uma combinação mais ampla de estabelecimentos formais e informais. Os produtos de marca própria podem aumentar a pressão de preços em mercados de varejo mais desenvolvidos, especialmente onde os consumidores comparam ofertas semelhantes pelo preço. A inovação ainda importa quando resolve necessidades práticas, como produtos sem lactose, porções acessíveis e sabores locais familiares.
Líderes do Setor de Iogurte na África
-
Danone S.A.
-
Nestlé S.A.
-
Royal FrieslandCampina NV
-
Lactalis Group
-
Chobani, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iogurte na África Empresas cobertas neste relatório
- Danone S.A.
- Nestlé S.A.
- Royal FrieslandCampina NV
- Lactalis Group
- Chobani, LLC
- Brookside Dairy Limited
- Viju Industries Nigeria Limited
- Juhayna Food Industries
- Yakult Honsha Co., Ltd.
- Clover Industries Limited
- FAGE International S.A.
- Promasidor Holdings Limited
- Arla Foods amba
- Almarai Company
- Inyange Industries Ltd.
- Pearl Dairy Farms Limited
- New Kenya Co-operative Creameries Limited
- Chi Limited
- Délifrance
- Sodiaal International
Desenvolvimentos industriais recentes em Mercado de Iogurte na África
- Fevereiro de 2026: A Arla Foods Nigeria lançou o Cool Cow Yogurt. O produto foi introduzido utilizando 100% de leite fresco proveniente da Fazenda Arla-Dano no Estado de Kaduna. O lançamento conectou os investimentos locais da Arla em produção leiteira com a produção de iogurte de valor agregado, criando demanda por leite produzido localmente e expandindo seu portfólio de iogurte para o consumidor.
- Novembro de 2025: A Arla Foods Nigeria inaugurou uma fábrica de iogurte e o Centro Nigeriano de Excelência em Laticínios. A Arla Foods Nigeria anunciou as instalações em sua fazenda leiteira integrada Arla-Dano em Damau, Estado de Kaduna. A fábrica de iogurte utiliza leite fresco proveniente da fazenda, enquanto o centro apoia o treinamento de produtores, higiene do leite, nutrição animal e práticas de produção leiteira. O desenvolvimento fortalece a fabricação local de iogurte e o fornecimento de leite fresco para processadores na Nigéria.
- Outubro de 2025: A UAC concluiu a aquisição do negócio de alimentos e bebidas nigeriano em 3 de outubro de 2025, após o acordo anunciado pela The Coca-Cola Company em julho. A C.H.I. detém a marca Hollandia, que é um player líder em iogurte para beber na Nigéria.
Escopo do Relatório do Mercado de Iogurte na África
O iogurte é um alimento lácteo fermentado semifluido com textura suave e sabor levemente ácido devido ao seu teor de ácido lático. O mercado de iogurte africano é segmentado por tipo, fonte, canal de distribuição de sabor e geografia. Com base no tipo, o mercado é segmentado em iogurte de colher e iogurte para beber. Com base na fonte, o mercado é segmentado em iogurte de base láctea e de base não láctea. Com base no sabor, o mercado é segmentado em com sabor e sem sabor. Com base nos canais de distribuição, o mercado é segmentado em on-trade e off-trade. Com base na geografia, o relatório fornece uma análise da África do Sul, Egito, Nigéria, Marrocos, Argélia, Quênia e do Restante da África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (em bilhões de USD).
Visão geral da segmentação
Tipo
| Iogurte para Beber |
| Iogurte de Colher |
Fonte
| Base Láctea |
| Base Não Láctea |
Sabor
| Com Sabor |
| Sem Sabor |
Canal de Distribuição
| On-Trade | |
| Off-Trade | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados e Hipermercados | |
| Lojas de Varejo Online | |
| Outros (Clubes de atacado, postos de combustível, etc.) |
Por Geografia
| África do Sul |
| Egito |
| Nigéria |
| Marrocos |
| Argélia |
| Quênia |
| Restante da África |
| Tipo | Iogurte para Beber | |
| Iogurte de Colher | ||
| Fonte | Base Láctea | |
| Base Não Láctea | ||
| Sabor | Com Sabor | |
| Sem Sabor | ||
| Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas de Conveniência | |
| Varejistas Especializados | ||
| Supermercados e Hipermercados | ||
| Lojas de Varejo Online | ||
| Outros (Clubes de atacado, postos de combustível, etc.) | ||
| Por Geografia | África do Sul | |
| Egito | ||
| Nigéria | ||
| Marrocos | ||
| Argélia | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de iogurte na África?
O mercado de iogurte na África é avaliado em 1,66 bilhões de USD em 2026 e tem previsão de atingir 2,26 bilhões de USD até 2031, a um CAGR de 6,37%.
Qual tipo de iogurte está crescendo mais rapidamente na África?
O iogurte para beber é o tipo de crescimento mais rápido, com um CAGR projetado de 7,81% até 2031.
O que está impulsionando a demanda por iogurte na África?
A demanda é sustentada por escolhas voltadas para a saúde, porções convenientes, produtos com sabor e enriquecidos, e pela necessidade de alimentos acessíveis e ricos em proteínas.
Qual país lidera as vendas de iogurte na África?
A África do Sul lidera a região com uma participação de 28,71% em 2025, sustentada por infraestrutura desenvolvida de varejo e processamento de laticínios.