
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.58 Milliards de dollars |
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 2.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.37 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du yaourt en Afrique par Mordor Intelligence
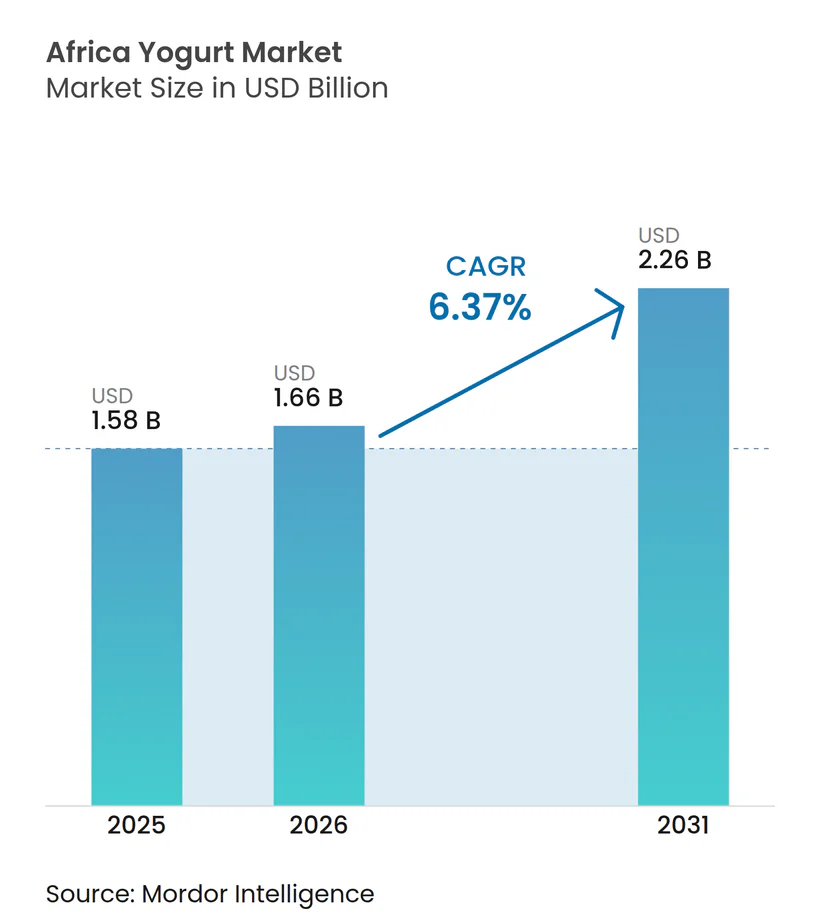
La taille du marché du yaourt en Afrique était évaluée à 1,58 milliard USD en 2025 et devrait croître de 1,66 milliard USD en 2026 pour atteindre 2,26 milliards USD d'ici 2031, à un CAGR de 6,37 % durant la période de prévision (2026-2031). La demande dépasse la consommation laitière de base, car de plus en plus de ménages urbains recherchent des produits riches en protéines adaptés aux routines quotidiennes. Le marché du yaourt en Afrique s'adapte également à l'intolérance au lactose répandue grâce à des produits à teneur réduite en lactose et probiotiques, ce qui peut élargir l'accès aux consommateurs qui évitent les produits laitiers conventionnels. La croissance du commerce de détail formel offre aux fabricants davantage de voies pour introduire de nouveaux formats, mais les limites de la chaîne du froid conditionnent encore les zones de vente des produits réfrigérés. Les opportunités les plus importantes dépendent de la collecte locale de lait, de formats d'emballage pratiques et de modèles de distribution capables de desservir à la fois le commerce de détail organisé et les petits points de vente de proximité.
Principaux enseignements du rapport
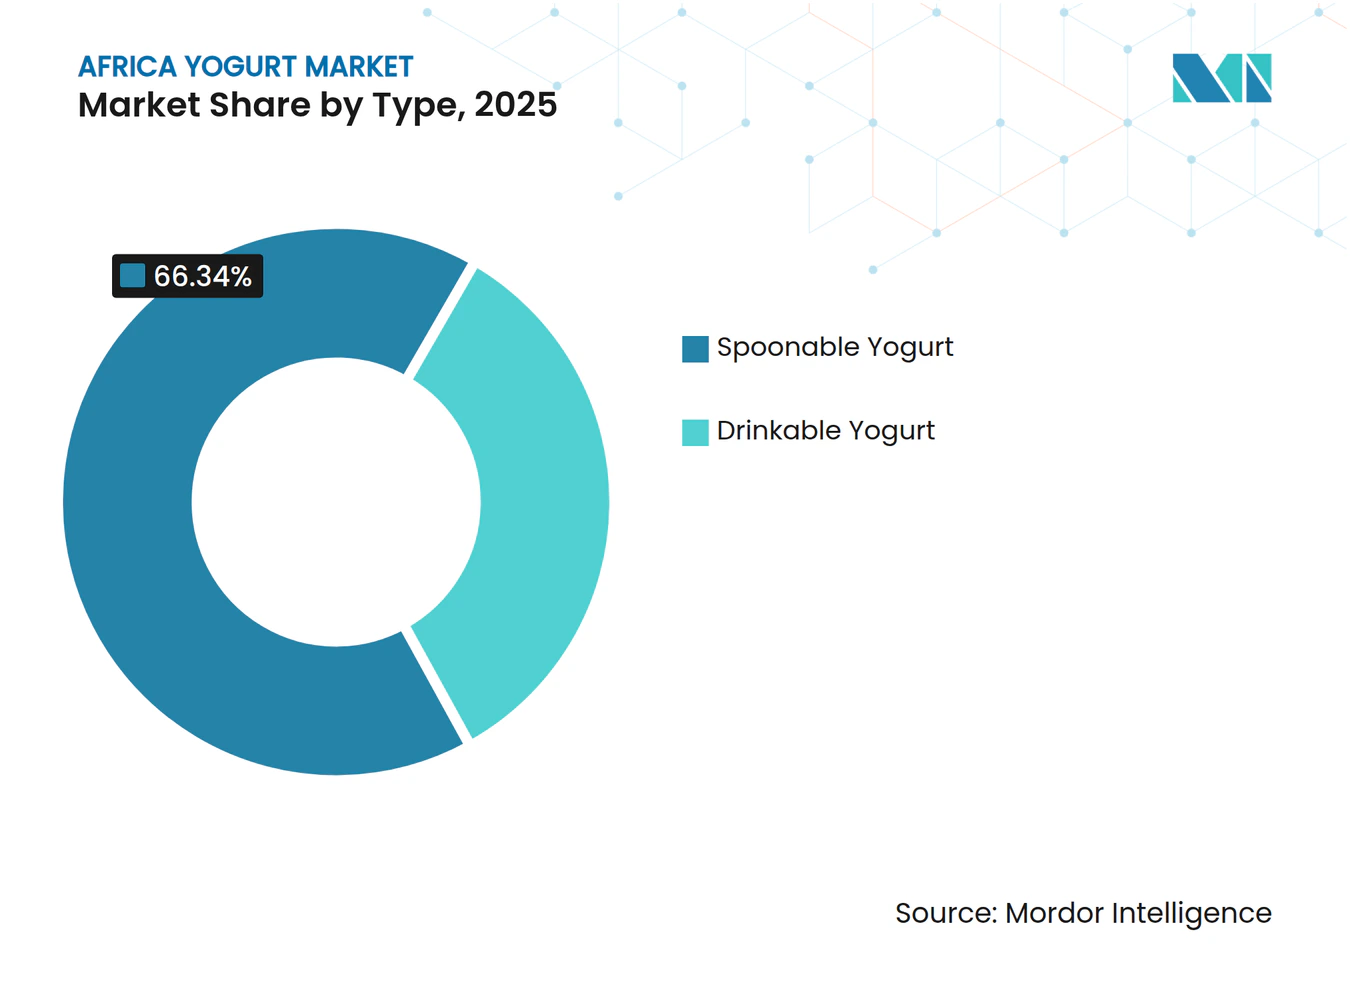
- Par type, le yaourt à la cuillère détenait 66,34 % de la part du marché du yaourt en Afrique en 2025, tandis que le yaourt à boire devrait croître à un CAGR de 7,81 % jusqu'en 2031.
- Par source, les produits à base laitière détenaient 88,37 % de la part du marché du yaourt en Afrique en 2025, tandis que le yaourt à base non laitière devrait croître à un CAGR de 7,69 % jusqu'en 2031.
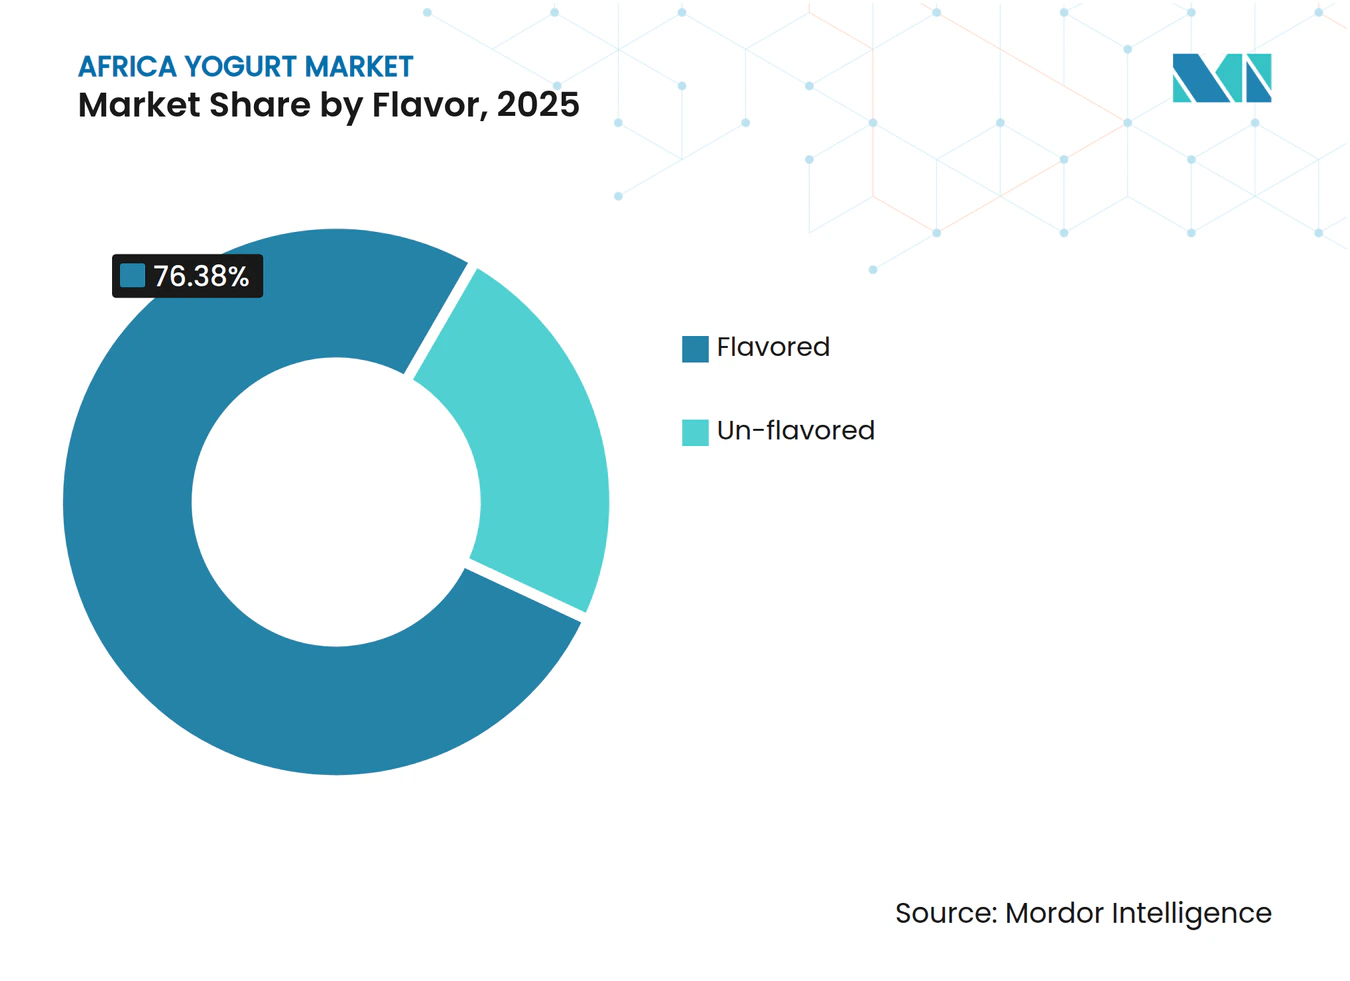
- Par saveur, le yaourt aromatisé détenait 76,38 % du chiffre d'affaires en 2025, tandis que le yaourt non aromatisé devrait croître à un CAGR de 8,01 % jusqu'en 2031.
- Par canal de distribution, le circuit à domicile détenait 80,27 % du chiffre d'affaires en 2025, tandis que le circuit hors domicile devrait croître à un CAGR de 7,77 % jusqu'en 2031.
- Par géographie, l'Afrique du Sud détenait 28,71 % du chiffre d'affaires en 2025, tandis que le Nigeria devrait croître à un CAGR de 8,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs aux bienfaits probiotiques et nutritionnels du yaourt | +1.8% | Régionale ; concentrée en Afrique du Sud, en Égypte et au Maroc | Moyen terme (2 à 4 ans) |
| Demande croissante de produits laitiers pratiques et prêts à consommer | +1.4% | Afrique du Sud, Nigeria, Afrique de l'Est urbaine | Court terme (≤ 2 ans) |
| Demande croissante de yaourts aromatisés et enrichis | +1.1% | Afrique du Nord (Maroc, Algérie, Égypte), Nigeria | Court terme (≤ 2 ans) |
| Demande croissante d'aliments abordables et riches en protéines | +0.9% | Afrique subsaharienne, notamment le Nigeria et le Kenya | Moyen terme (2 à 4 ans) |
| Disponibilité croissante du yaourt à boire et des emballages individuels | +0.8% | Afrique de l'Ouest, Afrique de l'Est, marchés périurbains d'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Expansion de la transformation laitière nationale et de la production locale de yaourt | +0.6% | Algérie, Maroc, Kenya | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs aux bienfaits probiotiques et nutritionnels du yaourt
Les achats axés sur la santé accroissent la pertinence des yaourts probiotiques et à teneur réduite en lactose dans les ménages urbains africains. Le marché du yaourt en Afrique peut servir des personnes qui ont historiquement évité les produits laitiers conventionnels, car la non-persistance du lactose est courante dans de nombreuses populations africaines. Cela modifie les priorités de développement des produits, passant du traitement de l'intolérance au lactose uniquement comme une barrière à la création de produits répondant à un besoin de consommation clairement identifié. Les entreprises peuvent stimuler la demande grâce à des allégations nutritionnelles clairement formulées et à des produits adaptés aux occasions de consommation habituelles. Des recherches sur les mélanges de souchet, de soja et de lait de vache ont montré que des formulations mixtes localement pertinentes peuvent obtenir l'adhésion des consommateurs lors d'essais en Afrique de l'Ouest. Ces résultats soutiennent la possibilité de développer des produits fonctionnels à moindre coût, là où les ingrédients végétaux importés rendraient la tarification moins accessible.
Demande croissante de produits laitiers pratiques et prêts à consommer
La croissance urbaine stimule la demande de produits laitiers pouvant être consommés hors domicile ou lors de courtes pauses repas. La population urbaine d'Afrique du Sud a atteint 70 % en 2025, offrant une large base pour les portions individuelles, les sachets et les formats à boire[1]. Les emballages portables peuvent aider les fabricants à atteindre les navetteurs, les étudiants et les consommateurs faisant leurs achats dans les épiceries de proximité. Le marché du yaourt en Afrique a également la possibilité d'utiliser des formats stables à température ambiante dans les zones où la capacité de vente au détail réfrigérée reste limitée. Ces formats réduisent la dépendance de la distribution à une réfrigération continue à chaque point de vente. Les décisions relatives aux produits et aux emballages doivent néanmoins équilibrer la durée de conservation, le coût, la sécurité alimentaire et les habitudes locales qui favorisent le yaourt à la cuillère ou à boire.
Demande croissante de yaourts aromatisés et enrichis
Les produits aromatisés et enrichis répondent aux attentes des consommateurs qui souhaitent que le yaourt offre plus que de l'énergie et des protéines de base. Le yaourt aromatisé reste la catégorie de saveurs la plus importante, tandis que l'enrichissement peut renforcer le rôle du yaourt dans l'alimentation des enfants et des femmes. Le marché du yaourt en Afrique doit aligner ces produits sur les règles établies en matière de composition et d'étiquetage des produits. La norme Codex pour les laits fermentés définit les conditions de description des produits laitiers fermentés et fournit aux autorités alimentaires un point de référence commun. La conformité claire est primordiale dans les pays où le contrôle de la sécurité alimentaire est plus actif et où le secteur de la distribution moderne est en pleine croissance. Les préférences de saveurs locales et les formats d'emballage plus petits peuvent rendre les produits enrichis plus pertinents pour les ménages disposant de budgets alimentaires limités.
Demande croissante d'aliments abordables et riches en protéines
L'accessibilité financière des aliments reste au cœur des décisions d'achat en Afrique subsaharienne. La Banque africaine de développement a rapporté que l'inflation moyenne en Afrique était de 12,6 % en 2025, après 18,6 % en 2024[2]. Le yaourt peut rester pertinent lorsqu'il fournit des protéines en petites portions abordables adaptées aux budgets des ménages. Les fabricants réagissent en envisageant des formats plus petits et du lait d'origine locale lorsque les conditions d'approvisionnement le permettent. Le marché du yaourt en Afrique n'est donc pas défini uniquement par des gammes fonctionnelles haut de gamme, car l'adoption de base à des prix accessibles reste importante au Nigeria, au Kenya et dans d'autres marchés à forte population. La disponibilité régulière est aussi importante que le prix, car un produit absent peut affaiblir des habitudes d'achat qui prennent du temps à s'établir.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure de chaîne du froid limitée et distribution réfrigérée | -1.6% | Afrique subsaharienne en général ; situation critique en Afrique de l'Ouest et centrale | Long terme (≥ 4 ans) |
| Volatilité des prix et de la disponibilité du lait cru | -1.2% | Kenya, Zimbabwe, Nigeria, Éthiopie | Moyen terme (2 à 4 ans) |
| Coûts énergétiques élevés et approvisionnement électrique peu fiable | -0.9% | Nigeria, Afrique subsaharienne en général | Long terme (≥ 4 ans) |
| Coûts élevés du stockage et du transport réfrigérés | -0.7% | Afrique de l'Est, Afrique de l'Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure de chaîne du froid limitée et distribution réfrigérée
La couverture de la chaîne du froid reste une contrainte persistante sur le marché du yaourt en Afrique, particulièrement en dehors des grandes villes. Une réfrigération insuffisante peut augmenter le risque de détérioration et limiter la distance que les produits réfrigérés peuvent parcourir depuis les usines de transformation. La Global Cold Chain Alliance identifie l'investissement, les infrastructures et les capacités opérationnelles comme des problèmes persistants pour le développement de la chaîne du froid en Afrique. Le gouvernement kenyan a commencé à installer 230 refroidisseurs de lait en vrac dans 40 comtés en juillet 2025, ce qui a ajouté une capacité de refroidissement en amont mais n'a pas résolu le défi plus large de la distribution[3]. Les fabricants doivent adapter les formats de produits à la fiabilité réelle de l'alimentation électrique, de la maintenance des équipements et des liaisons de transport dans chaque marché. Les produits ambiants et stables à température ambiante constituent une réponse possible, mais ils ne remplacent pas le besoin de capacité réfrigérée pour les gammes de yaourts conventionnels.
Volatilité des prix et de la disponibilité du lait cru
La disponibilité et le coût du lait cru peuvent évoluer rapidement lorsque les prix des aliments pour animaux, les conditions météorologiques, les fluctuations monétaires et les conditions d'approvisionnement locales changent. Ces variations affectent à la fois les coûts de production et la capacité à maintenir une utilisation régulière des usines. Le marché du yaourt en Afrique reste exposé lorsque les transformateurs dépendent fortement de la poudre de lait importée ou disposent de réseaux de collecte locale limités. L'approvisionnement local peut réduire l'exposition à certains coûts d'importation, mais il nécessite des relations fiables avec les agriculteurs, des équipements de refroidissement et des contrôles de qualité. Les interruptions d'approvisionnement peuvent entraîner une réduction des cycles de production et des ruptures de stock, même lorsque la demande des consommateurs reste intacte. Une base d'approvisionnement stable est donc nécessaire pour les entreprises qui souhaitent se positionner sur des prix accessibles sans compromettre la qualité des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le yaourt à boire élargit l'accès au-delà des rayons réfrigérésLe yaourt à la cuillère représentait 66,34 % du marché du yaourt en Afrique en 2025, reflétant une consommation domestique établie en Afrique du Nord, en Afrique du Sud et dans les villes d'Afrique de l'Est. Le format est familier aux consommateurs qui utilisent le yaourt au petit-déjeuner, lors des repas, comme collation et dans les habitudes alimentaires familiales. Sa position est soutenue par les rayons des supermarchés, une large gamme de portions individuelles, des pots familiaux et une présentation réfrigérée établie dans les environnements de vente au détail plus développés. Les fabricants peuvent maintenir cette base grâce à une qualité fiable, des portions pratiques, des saveurs reconnaissables et un marquage clair des dates qui aide les consommateurs à évaluer la fraîcheur. La catégorie dépend encore du stockage réfrigéré tout au long d'une grande partie de la chaîne d'approvisionnement, depuis l'expédition en usine jusqu'à l'exposition finale en magasin.
Le yaourt à boire devrait croître à un CAGR de 7,81 % jusqu'en 2031, ce qui en fait le type à la croissance la plus rapide au sein de la taille du marché du yaourt en Afrique. Les boissons individuelles peuvent être plus faciles à consommer en déplacement, à l'école ou pendant les pauses de travail. Les emballages stables à température ambiante peuvent étendre la couverture aux points de vente sans présentoirs réfrigérés fiables. Cela offre aux producteurs un accès aux petites villes et aux zones de vente au détail informelles que le yaourt conventionnel ne peut pas atteindre. Le chiffre d'affaires plus faible par litre peut être compensé par une base de consommateurs potentiels plus large et une portée de distribution plus étendue.


Par source :
les produits à base laitière restent établis tandis que les alternatives développent leur demandeLe yaourt à base laitière détenait 88,37 % du chiffre d'affaires en 2025, soutenu par les systèmes d'élevage laitier existants et l'utilisation établie de la fermentation du lait de vache. Le segment bénéficie d'un goût familier, d'une large disponibilité et de pratiques de fabrication que les transformateurs maîtrisent déjà. Ses performances dépendent toutefois d'un approvisionnement stable en lait, d'intrants abordables et d'un refroidissement adéquat de la ferme à l'usine. Les entreprises disposant de systèmes de collecte locale sont mieux placées pour contrôler la qualité et réduire leur dépendance aux ingrédients importés. Les offres à base laitière resteront centrales là où la consommation traditionnelle de lait et le commerce de détail formel sont bien développés.
Le yaourt à base non laitière devrait croître à un CAGR de 7,69 % jusqu'en 2031 sur le marché du yaourt en Afrique. L'intérêt provient des consommateurs recherchant des options sans lactose et des produits associés à des régimes alimentaires axés sur la santé. Les mélanges de souchet et de soja offrent une voie potentielle pour utiliser des ingrédients familiers aux consommateurs d'Afrique de l'Ouest. Ce segment reste moins établi que le yaourt à base laitière et nécessite des formulations fiables, une acceptation gustative et un étiquetage clair. Les fabricants locaux qui maîtrisent les coûts des ingrédients et établissent la confiance pourraient avoir la possibilité de développer des positions précoces.
Par saveur :
les produits aromatisés dominent tandis que le yaourt nature gagne en pertinenceLe yaourt aromatisé détenait 76,38 % du chiffre d'affaires en 2025, ce qui en fait le segment de saveurs dominant sur le marché du yaourt en Afrique. Les offres à base de fruits sont largement reconnues et peuvent encourager l'essai chez les consommateurs qui considèrent le yaourt comme une collation pratique. Leur large attrait soutient leur placement dans les supermarchés, les épiceries de proximité et les établissements de restauration. Les producteurs peuvent utiliser des saveurs localement familières pour différencier leurs gammes sans s'éloigner des prix accessibles. Les règles d'étiquetage alimentaire et de composition restent importantes là où l'aromatisation modifie la description formelle du produit.
Le yaourt non aromatisé devrait croître à un CAGR de 8,01 % jusqu'en 2031. Les variétés nature séduisent les consommateurs recherchant des choix moins sucrés ou un ingrédient culinaire polyvalent. Elles permettent également aux ménages d'ajouter leurs propres fruits, céréales ou ingrédients salés. Le marché du yaourt en Afrique peut utiliser cette demande pour développer des produits positionnés autour d'ingrédients plus simples et d'une utilisation quotidienne. Les fabricants doivent rendre les avantages clairs, car les produits aromatisés restent l'option la plus familière pour de nombreux consommateurs.

Par canal de distribution :
le circuit à domicile conserve son envergure tandis que la restauration ajoute des occasions de consommationLes circuits à domicile détenaient 80,27 % du chiffre d'affaires en 2025, conférant aux supermarchés, hypermarchés et épiceries de proximité un rôle central sur le marché du yaourt en Afrique. Ces points de vente fournissent l'espace réfrigéré, la gestion des stocks, les livraisons régulières et la visibilité promotionnelle nécessaires à une large gamme de produits laitiers réfrigérés. Le commerce de détail alimentaire moderne est particulièrement important en Afrique du Sud, au Maroc, en Égypte et dans les grandes villes nigérianes, où les magasins formels offrent un espace réfrigéré plus fiable. Les épiceries de proximité facilitent l'accès à la consommation immédiate, notamment pour les produits individuels achetés par les navetteurs, les étudiants et les travailleurs. Le commerce en ligne peut compléter le commerce physique dans les zones urbaines où les systèmes de commande numérique, de livraison réfrigérée et de paiement sont disponibles.
La distribution hors domicile devrait croître à un CAGR de 7,77 % jusqu'en 2031. Les cafés, les restaurants à service rapide, les cours de restauration et les hôtels peuvent utiliser le yaourt dans les plats du petit-déjeuner, les smoothies et les collations. Ce canal crée des occasions de consommation supplémentaires plutôt que de simplement remplacer les achats en épicerie. Il nécessite également des formats d'emballage différents, des formats de service et des plans promotionnels différents de ceux du commerce de détail. Les fournisseurs capables d'assurer une qualité constante et des livraisons régulières auront un avantage à mesure que la restauration urbaine se développe.
Analyse géographique
Marché du Yaourt en Afrique du Sud
L'Afrique du Sud détenait 28,71% des revenus du marché du yaourt en Afrique en 2025 et demeure le plus grand marché national de la région. Son environnement de distribution alimentaire développé favorise les lancements de produits sans lactose, probiotiques, à boire et en portions individuelles, tout en offrant aux fournisseurs une voie plus claire pour tester de nouveaux formats d'emballage. Une population urbaine de 70% en 2025 représente une forte concentration de consommateurs au sein des zones de chalandise de la distribution organisée. Le pays constitue également une base de fabrication pour les entreprises desservant les pays voisins d'Afrique australe où la distribution transfrontalière est réalisable. Les grandes enseignes de distribution peuvent exercer une pression sur les fournisseurs pour maintenir la disponibilité des produits, les normes de sécurité alimentaire, le soutien promotionnel et des prix compétitifs.
Marché du Yaourt en Afrique du Nord
L'Afrique du Nord demeure importante car le yaourt est bien ancré dans l'alimentation quotidienne en Égypte, au Maroc et en Algérie. La production laitière du Maroc a atteint 2,25 milliards de litres en 2025. Le marché du yaourt en Afrique bénéficie dans ces pays d'une base laitière conséquente, d'une capacité de transformation établie et de consommateurs familiarisés avec les produits laitiers fermentés. Les producteurs peuvent stimuler la demande grâce à la diversité des saveurs, des offres enrichies, des emballages familiaux et des formats plus petits adaptés à la consommation individuelle. La norme Codex relative aux laits fermentés offre un cadre commun pour l'identité des produits et l'étiquetage.
Marché du Yaourt au Nigeria et au Kenya
Le Nigeria devrait se développer à un CAGR de 8,12% jusqu'en 2031, soit le taux le plus élevé parmi les segments géographiques du marché du yaourt en Afrique. La grande population du pays et le faible point de départ de la consommation de yaourt créent des perspectives d'adoption à long terme, notamment lorsque les produits sont vendus dans des petits formats accessibles. Des produits à boire abordables et une collecte locale de lait pourraient aider les entreprises à surmonter les contraintes de distribution et de prix. Le Kenya demeure un marché est-africain important car les transformateurs laitiers organisés ont mis en place des réseaux de collecte, des investissements en matière de réfrigération et des relations avec les fournisseurs de lait.
Paysage concurrentiel
Concentration du Marché
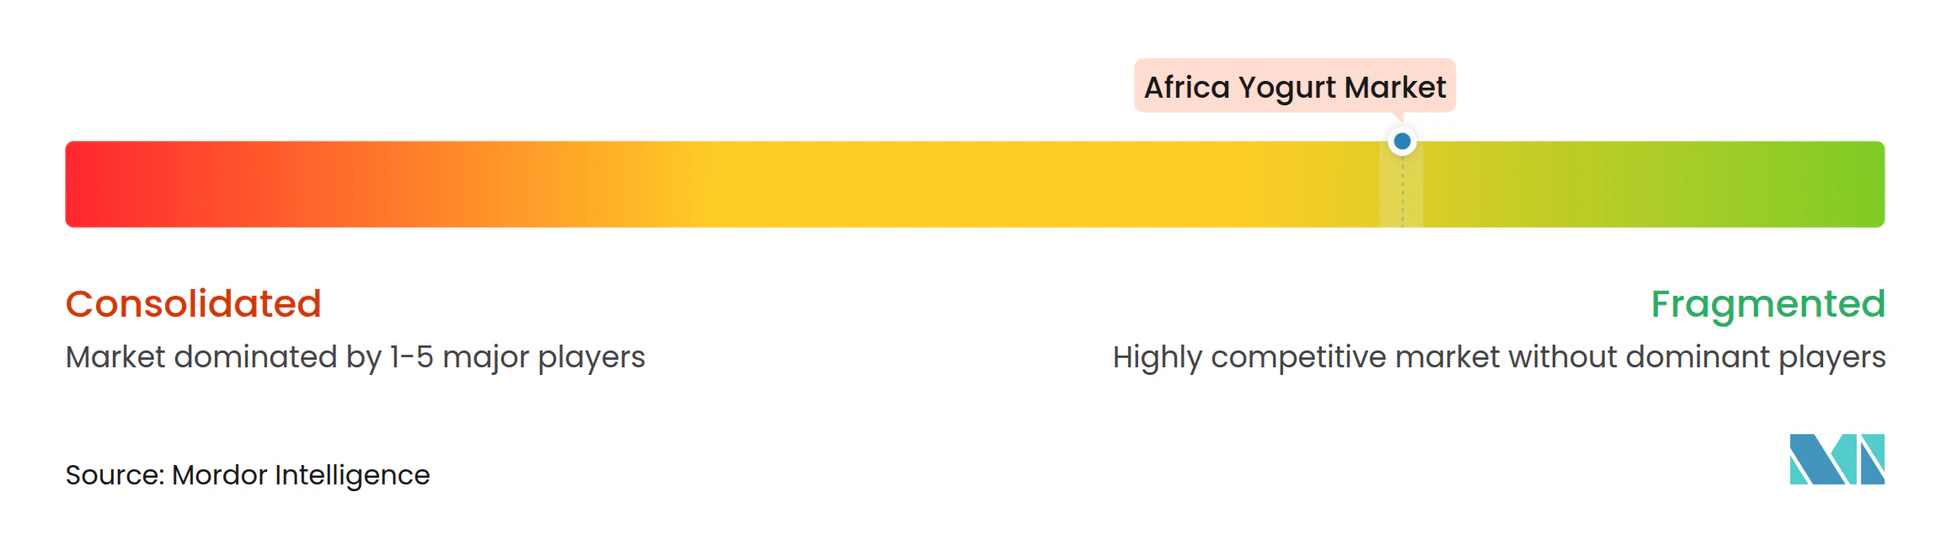
Le marché du yaourt en Afrique est fragmenté, avec des multinationales, des transformateurs régionaux, des coopératives et des fournisseurs de marques distributeurs en concurrence dans différents pays. Aucune entreprise n'occupe une position dominante dans l'ensemble de la région, car les systèmes de vente au détail, l'approvisionnement en lait, les goûts des consommateurs et la réglementation varient considérablement. Les grandes entreprises peuvent utiliser l'approvisionnement local, des systèmes de qualité établis et une distribution plus large pour renforcer leurs positions. Les petits producteurs peuvent être compétitifs là où ils comprennent la demande locale et peuvent proposer des emballages abordables ou des produits fabriqués avec des intrants locaux. La structure du marché laisse de la place aux spécialistes régionaux plutôt que de favoriser une stratégie standard unique pour toute l'Afrique.
Danone a établi des liens avec des éleveurs laitiers en Tunisie, en Égypte, au Maroc et en Algérie, lui offrant une plateforme d'approvisionnement local en Afrique du Nord. Almarai a inauguré 5 lignes de production dans sa filiale Beyti en Égypte en novembre 2025, augmentant les capacités de production du site et sa portée à l'exportation. Ces initiatives montrent comment les grandes entreprises utilisent l'échelle de fabrication et les systèmes d'approvisionnement contrôlés pour améliorer leur position. Elles élèvent également le niveau pour les concurrents plus petits qui souhaitent vendre dans le commerce de détail formel ou les circuits d'exportation. L'investissement dans la sécurité alimentaire, la capacité d'usine et la collecte de lait peut être plus difficile à financer pour les petites entreprises.
La fiabilité de la distribution déterminera probablement les résultats concurrentiels dans de nombreux marchés, car les produits laitiers réfrigérés doivent atteindre les points de vente en état de commercialisation. Les entreprises qui combinent la planification de la chaîne du froid avec des produits ambiants ou à boire peuvent desservir un plus large éventail de points de vente formels et informels. Les produits à marque distributeur peuvent accroître la pression sur les prix dans les marchés d'épicerie plus développés, notamment là où les consommateurs comparent des offres similaires sur la base du prix. L'innovation reste importante lorsqu'elle répond à des besoins pratiques, tels que les produits sans lactose, les portions abordables et les saveurs locales familières.
Leaders du secteur du yaourt en Afrique
-
Danone S.A.
-
Nestlé S.A.
-
Royal FrieslandCampina NV
-
Lactalis Group
-
Chobani, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Yaourt en Afrique Entreprises couvertes dans ce rapport
- Danone S.A.
- Nestlé S.A.
- Royal FrieslandCampina NV
- Lactalis Group
- Chobani, LLC
- Brookside Dairy Limited
- Viju Industries Nigeria Limited
- Juhayna Food Industries
- Yakult Honsha Co., Ltd.
- Clover Industries Limited
- FAGE International S.A.
- Promasidor Holdings Limited
- Arla Foods amba
- Almarai Company
- Inyange Industries Ltd.
- Pearl Dairy Farms Limited
- New Kenya Co-operative Creameries Limited
- Chi Limited
- Délifrance
- Sodiaal International
Lire l’analyse des entreprises de marché du yaourt en Afrique
Développements industriels récents dans Marché du Yaourt en Afrique
- Février 2026 : Arla Foods Nigeria a lancé le yaourt Cool Cow. Le produit a été introduit en utilisant 100 % de lait frais provenant de la ferme Arla-Dano à l'État de Kaduna. Le lancement a associé les investissements d'Arla dans l'élevage laitier local à la production de yaourt à valeur ajoutée, créant une demande pour le lait produit localement et élargissant son portefeuille de yaourts grand public.
- Novembre 2025 : Arla Foods Nigeria a inauguré une usine de yaourt et un Centre d'excellence laitier nigérian. Arla Foods Nigeria a annoncé les installations dans sa ferme laitière intégrée Arla-Dano à Damau, dans l'État de Kaduna. L'usine de yaourt utilise du lait frais provenant de la ferme, tandis que le centre soutient la formation des agriculteurs, l'hygiène du lait, la nutrition animale et les pratiques de production laitière. Ce développement renforce la fabrication locale de yaourt et l'approvisionnement en lait frais des transformateurs au Nigeria.
- Octobre 2025 : UAC a finalisé l'acquisition de l'activité alimentaire et des boissons nigériane le 3 octobre 2025, suite à l'accord annoncé par The Coca-Cola Company en juillet. C.H.I. détient la marque Hollandia, qui est un acteur majeur du yaourt à boire au Nigeria.
Périmètre du rapport sur le marché du yaourt en Afrique
Le yaourt est un aliment laitier fermenté semi-fluide à texture lisse et à saveur légèrement acidulée en raison de sa teneur en acide lactique. Le marché du yaourt africain est segmenté par type, source, saveur, canal de distribution et géographie. Par type, le marché est segmenté en yaourt à la cuillère et yaourt à boire. Par source, le marché est segmenté en yaourt à base laitière et à base non laitière. Par saveur, le marché est segmenté en aromatisé et non aromatisé. Par canal de distribution, le marché est segmenté en circuit hors domicile et circuit à domicile. Par géographie, le rapport fournit une analyse de l'Afrique du Sud, de l'Égypte, du Nigeria, du Maroc, de l'Algérie, du Kenya et du reste de l'Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (en milliards USD).
Aperçu de la segmentation
Type
| Yaourt à boire |
| Yaourt à la cuillère |
Source
| À base laitière |
| À base non laitière |
Saveur
| Aromatisé |
| Non aromatisé |
Canal de distribution
| Circuit hors domicile | |
| Circuit à domicile | Épiceries de proximité |
| Détaillants spécialisés | |
| Supermarchés et hypermarchés | |
| Magasins de vente en ligne | |
| Autres (clubs entrepôts, stations-service, etc.) |
Par géographie
| Afrique du Sud |
| Égypte |
| Nigeria |
| Maroc |
| Algérie |
| Kenya |
| Reste de l'Afrique |
| Type | Yaourt à boire | |
| Yaourt à la cuillère | ||
| Source | À base laitière | |
| À base non laitière | ||
| Saveur | Aromatisé | |
| Non aromatisé | ||
| Canal de distribution | Circuit hors domicile | |
| Circuit à domicile | Épiceries de proximité | |
| Détaillants spécialisés | ||
| Supermarchés et hypermarchés | ||
| Magasins de vente en ligne | ||
| Autres (clubs entrepôts, stations-service, etc.) | ||
| Par géographie | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Maroc | ||
| Algérie | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du yaourt en Afrique ?
Le marché du yaourt en Afrique est évalué à 1,66 milliard USD en 2026 et devrait atteindre 2,26 milliards USD d'ici 2031, à un CAGR de 6,37 %.
Quel type de yaourt connaît la croissance la plus rapide en Afrique ?
Le yaourt à boire est le type à la croissance la plus rapide, avec un CAGR projeté de 7,81 % jusqu'en 2031.
Qu'est-ce qui stimule la demande de yaourt en Afrique ?
La demande est soutenue par des choix axés sur la santé, des portions pratiques, des produits aromatisés et enrichis, et le besoin d'aliments abordables et riches en protéines.
Quel pays est en tête des ventes de yaourt en Afrique ?
L'Afrique du Sud est en tête de la région avec une part de 28,71 % en 2025, soutenue par des infrastructures développées de commerce de détail et de transformation laitière.