
Tamanho e Participação do Mercado de Ad Tech
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
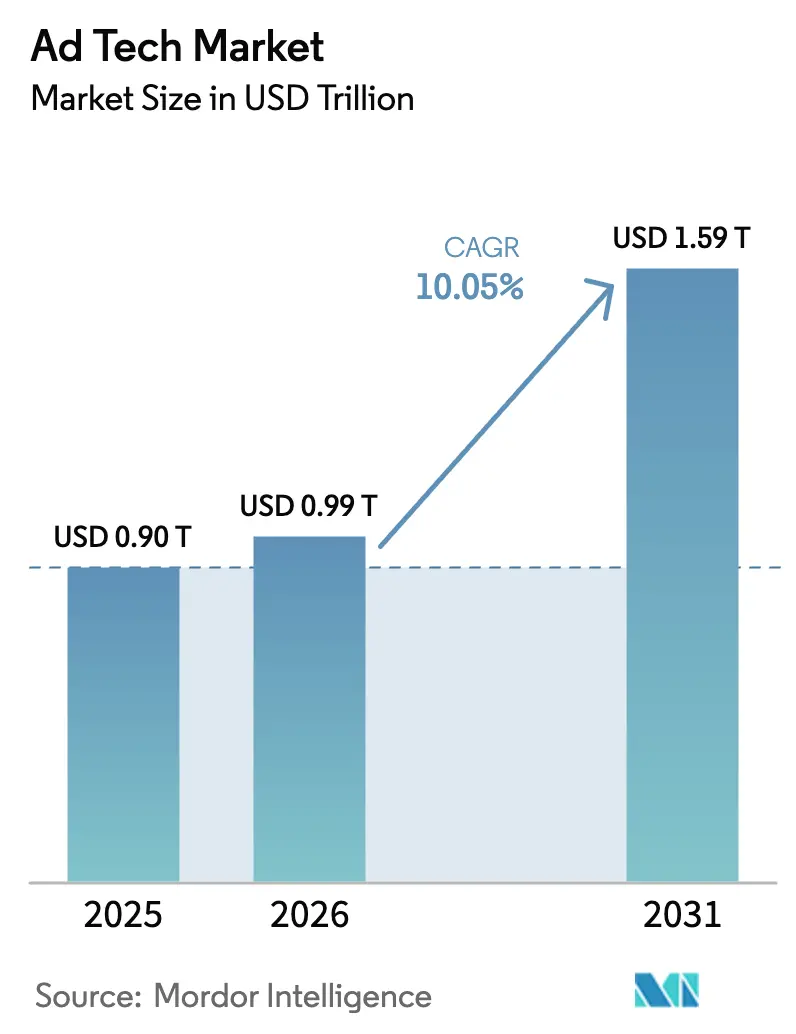
| Tamanho do Mercado (2026) | 0.99 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.59 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
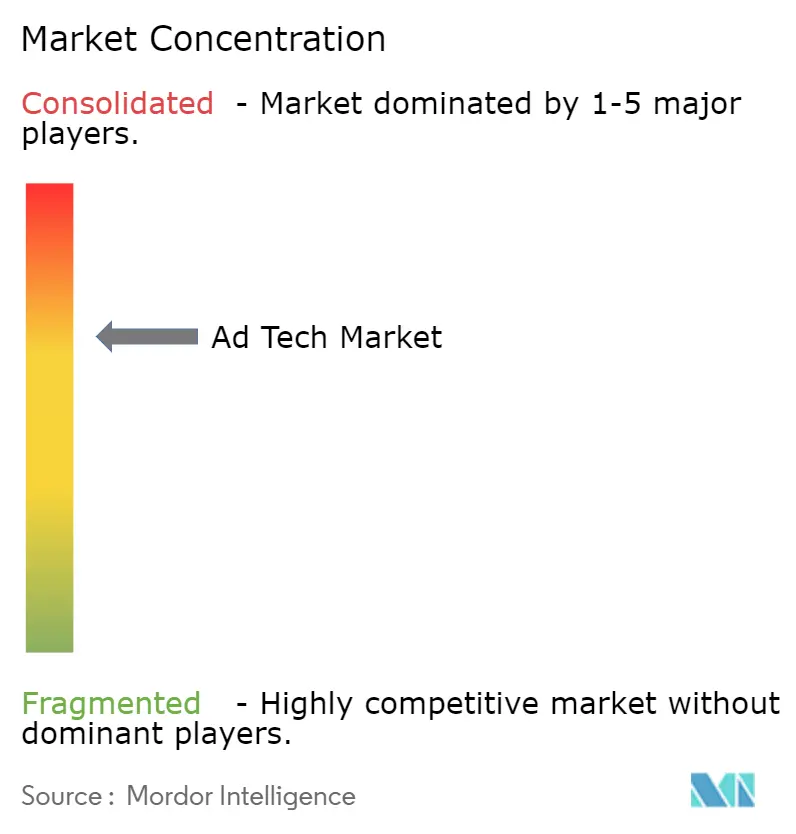
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ad Tech por Mordor Intelligence
O tamanho do mercado de tecnologia de publicidade foi avaliado em USD 0,898 trilhão em 2025 e estima-se que cresça de USD 0,99 trilhão em 2026 para atingir USD 1,59 trilhão até 2031, a um CAGR de 10,05% durante o período de previsão (2026-2031). A aceleração reflete a demanda persistente por ferramentas programáticas compatíveis com privacidade, o forte crescimento nos orçamentos de televisão conectada (CTV) e a monetização em larga escala de dados primários do varejo. A otimização por inteligência artificial continua a comprimir os ciclos de compra de mídia, enquanto as implantações de 5G na Ásia-Pacífico desbloqueiam inventário de vídeo mobile em alta definição. O crescente escrutínio sobre caminhos de fornecimento opacos está impulsionando a racionalização de taxas nas plataformas do lado da demanda, e a escassez de talentos em engenharia de dados confere uma vantagem estrutural aos fornecedores de tecnologia bem financiados. A ação regulatória persistente na Europa está simultaneamente restringindo identificadores entre dispositivos e fomentando alternativas contextuais, dando origem a um campo competitivo mais diversificado.
Principais Conclusões do Relatório
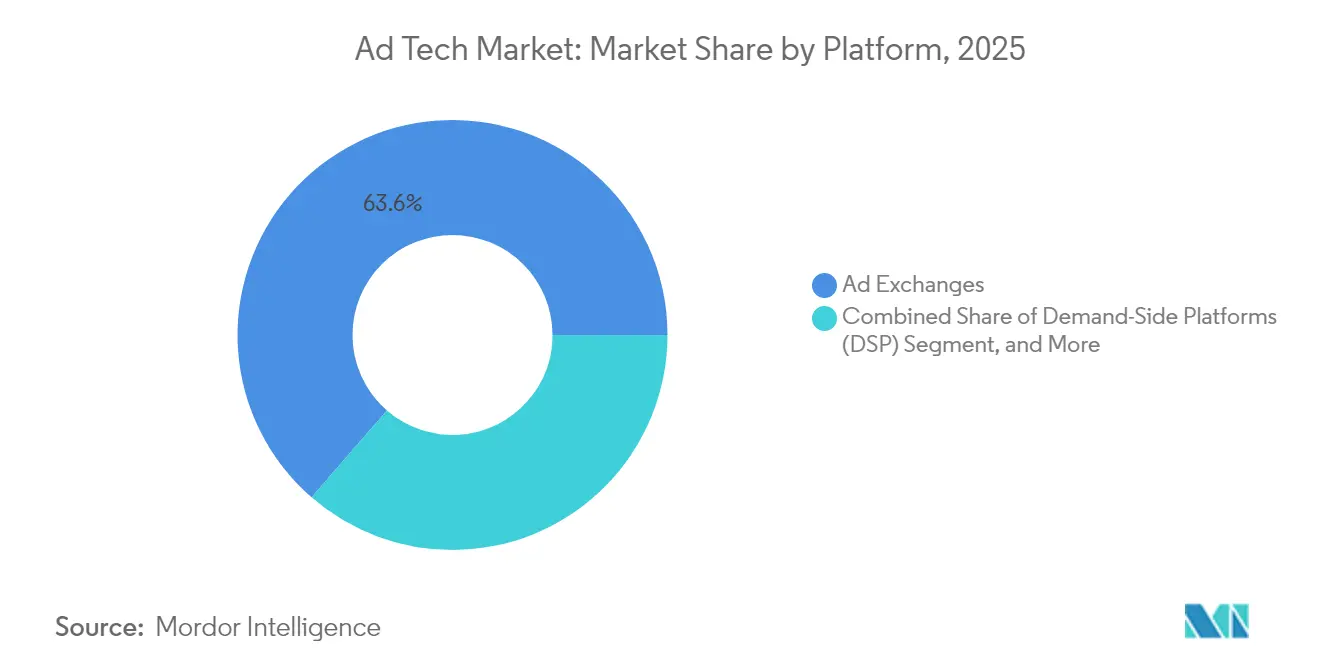
- Por plataforma, as Ad Exchanges lideraram com 63,62% da participação no mercado de tecnologia de publicidade em 2025; as Plataformas do Lado da Demanda registraram o maior CAGR de 12,08% até 2031.
- Por formato de anúncio, a publicidade de pesquisa deteve 38,15% da participação de receita em 2025, enquanto a mesma categoria deverá se expandir a um CAGR de 11,92% até 2031.
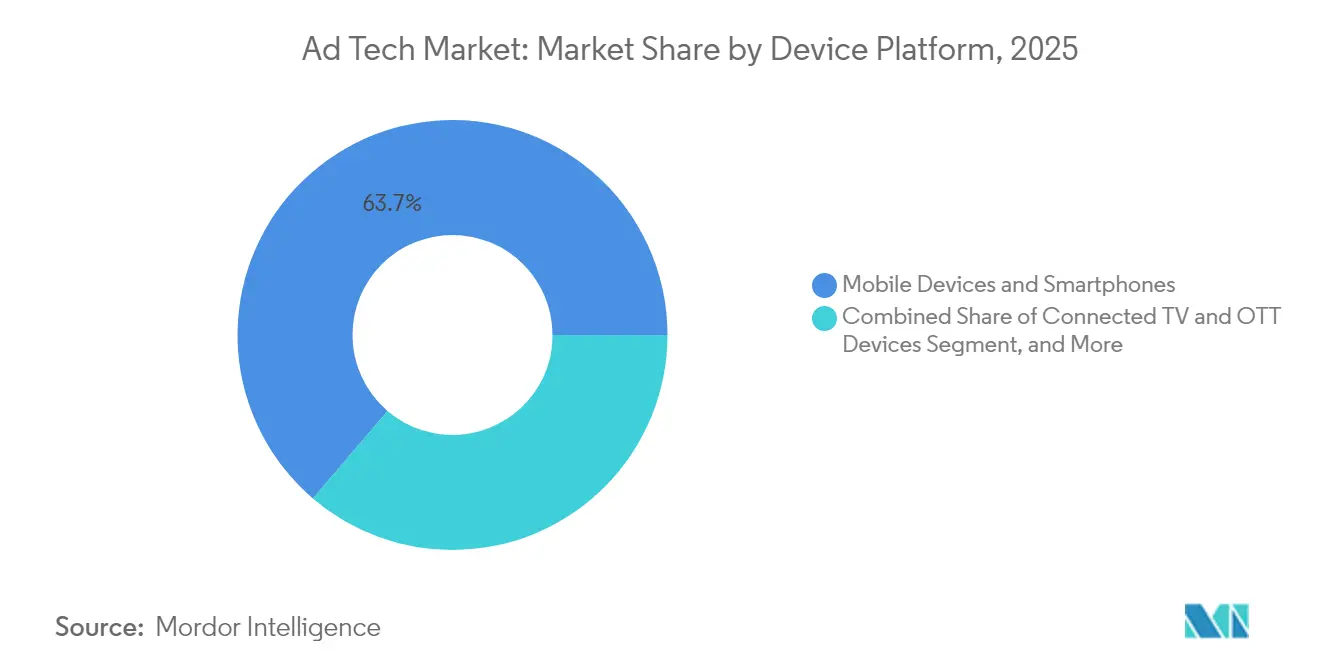
- Por dispositivo, os smartphones responderam por 63,75% do tamanho do mercado de tecnologia de publicidade em 2025; o segmento de "outros dispositivos", incluindo alto-falantes inteligentes e dispositivos vestíveis, avança a um CAGR de 13,74%.
- Por setor do usuário final, os serviços representaram 51,45% dos gastos de 2025, enquanto as telecomunicações deverão registrar o CAGR mais rápido de 13,88%.
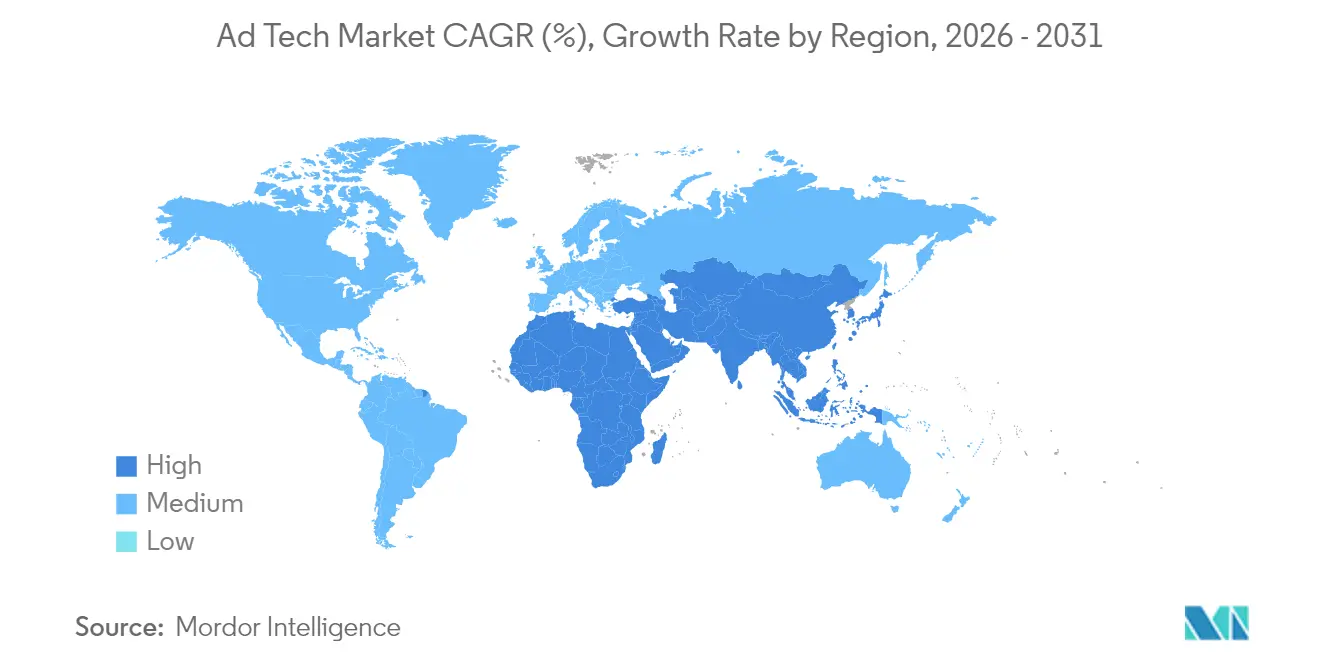
- Por geografia, a América do Norte controlou 40,12% da receita de 2025, porém a Ásia-Pacífico deverá crescer a um CAGR de 12,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Ad Tech*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Avanço programático liderado por CTV | +2.1% | América do Norte, expansão global | Médio prazo (2-4 anos) |
| Descontinuação de cookies de terceiros | +1.8% | Global, adoção antecipada na UE | Curto prazo (≤ 2 anos) |
| Otimização dinâmica de criativos impulsionada por IA | +1.5% | Global, liderado pela América do Norte e APAC | Médio prazo (2-4 anos) |
| Monetização de dados primários por mídia de varejo | +1.4% | Global, mais forte na América do Norte | Longo prazo (≥ 4 anos) |
| Implantações de 5G habilitando anúncios de vídeo mobile em alta definição | +1.2% | Núcleo APAC, expansão para MEA | Médio prazo (2-4 anos) |
| Regulamentações ao estilo GDPR impulsionando a segmentação contextual | +0.9% | Europa, expansão para o Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanço programático liderado por CTV
Os editores de streaming estão transferindo inventário de ordens de inserção diretas para leilões abertos, e a CTV programática atrai atualmente 17% do total dos orçamentos de marca. O sistema operacional Ventura do The Trade Desk melhora o controle de frequência e o alcance de audiência para compradores, ao mesmo tempo em que reduz os gastos com tecnologia dos editores. A convergência com conjuntos de dados de mídia de varejo oferece atribuição determinística que vincula a audiência às compras. Mais de 95% dos anunciantes pesquisados planejam manter ou expandir as alocações de CTV, evidenciando uma demanda resiliente mesmo em meio à volatilidade econômica. As plataformas com estruturas de ID unificadas obtêm acesso prioritário a posicionamentos de vídeo premium, o que por sua vez acelera a otimização do caminho de fornecimento em todo o mercado de tecnologia de publicidade.
Descontinuação de cookies de terceiros
A retirada gradual de cookies pelo Chrome e a decisão da UE sobre strings de consentimento estão acelerando a migração para identificadores primários. O Privacy Sandbox do Google enfrenta lacunas de rendimento de até 33% para os editores durante as fases iniciais de teste.[1]Google, "Perguntas Frequentes Relacionadas à Descontinuação de Cookies de Terceiros no Chrome," google.com Os profissionais de marketing estão, portanto, aumentando os orçamentos de segmentação contextual e adotando integrações de sala limpa que mantêm a capacidade de endereçamento sem identificadores pessoais. Os varejistas com dados de transações autenticados se beneficiam do crescente interesse dos anunciantes, enquanto editores menores exploram modelos de sinais semânticos para preservar os CPMs. As implantações de plataformas de dados de clientes tornaram-se prática padrão para marcas omnicanal que visam tornar os fluxos de trabalho de ativação à prova do futuro.
Otimização dinâmica de criativos impulsionada por IA
Os algoritmos de aprendizado distribuído podem adaptar textos e criativos a contextos individuais de leilão em milissegundos, gerando aumentos de dois dígitos no retorno sobre o investimento em publicidade. A Meta delineou planos para automatizar o ciclo criativo completo até 2026. A plataforma Kokai do The Trade Desk aplica lógica de liquidação preditiva que realoca continuamente os lances em direção a impressões que demonstram melhores resultados previstos. Os primeiros adotantes relatam melhorias de 25% nas pontuações de relevância em grandes redes de mídia de varejo. À medida que os agentes generativos se tornam comuns, os posicionamentos futuros de publicidade provavelmente serão negociados diretamente entre IAs de marcas e consumidores, relegando a otimização manual ao status de legado.
Monetização de dados primários por mídia de varejo
Os varejistas estão convertendo serviços de publicidade de alta margem em principais reservas de lucro, com gastos esperados para ultrapassar USD 100 bilhões globalmente até 2027. A Amazon sozinha gerou USD 46,9 bilhões em receita de publicidade durante 2024, ocupando o terceiro lugar entre as plataformas digitais.[2]Amazon, "Amazon Apresenta Soluções Simplificadas de Lançamento de Produtos, Otimização e Medição," amazon.com As unidades de anúncios no site entregam margens brutas de 70%-90% e estão se expandindo para ecossistemas fora do site por meio de colaborações em salas limpas. Os frameworks de atribuição padronizados do IAB agora sustentam grandes redes de supermercados, melhorando a comparabilidade e atraindo orçamentos de marca incrementais. A integração com ambientes de CTV fecha o ciclo na mensuração omnicanal, gerando ventos favoráveis sustentados para o mercado de tecnologia de publicidade.
Análise de Impacto das Restrições do Mercado de Ad Tech*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Leis globais de privacidade limitando grafos entre dispositivos | -1.3% | Global, mais forte na UE | Curto prazo (≤ 2 anos) |
| Crescente sofisticação da fraude publicitária | -0.8% | Mercados emergentes, expansão global | Médio prazo (2-4 anos) |
| Complexidade do caminho de fornecimento elevando custos de transparência | -0.6% | Global, agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Escassez aguda de talentos em engenharia de dados | -0.5% | Global, mais grave na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Leis globais de privacidade limitando grafos entre dispositivos
A decisão do Tribunal de Justiça de março de 2024 classifica as strings de consentimento como dados pessoais, tornando o IAB Europe um controlador conjunto e aumentando os encargos de conformidade em toda a cadeia de fornecimento. As novas obrigações decorrentes da Lei de Mercados Digitais exigem consentimentos explícitos para cada uso de dados, corroendo o desempenho dos identificadores entre dispositivos. As plataformas de controle devem fornecer transparência no nível de cliques, deslocando a vantagem competitiva para soluções contextuais nativas de privacidade. Muitos grandes anunciantes limitaram os gastos com retargeting na UE e desviaram fundos incrementais para mercados gerenciados, diminuindo o potencial de crescimento de curto prazo no mercado de tecnologia de publicidade.
Crescente sofisticação da fraude publicitária
As perdas globais por fraude totalizaram USD 84 bilhões em 2023 e devem dobrar até 2028. O DoubleVerify registra um aumento de 23% em novos esquemas direcionados ao inventário de CTV, onde CPMs mais altos amplificam o retorno para os fraudadores.[3]MediaPost, "DoubleVerify: IA Generativa Impulsionando o Aumento da Fraude Publicitária," mediapost.com As botnets de IA generativa imitam cada vez mais os padrões de rolagem e clique humanos, dificultando a detecção baseada em padrões. As ferramentas de ofuscação de IP residencial fornecem cobertura adicional, elevando os custos de verificação. Os anunciantes que carecem de protocolos unificados de segurança de marca experimentam taxas de impressões fraudulentas de até 17%, suprimindo diretamente o alcance efetivo da campanha e aumentando a diluição da mídia de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Ad Tech
Por Plataforma:
Ferramentas programáticas recalibram a economia de compraAs Ad Exchanges entregaram 63,62% dos gastos de 2025, ancorando a liquidez nos leilões abertos. As Plataformas do Lado da Demanda, embora menores, estão crescendo a 12,08% ao ano à medida que os compradores preferem otimizações automatizadas que reduzem as despesas operacionais. O tamanho do mercado de tecnologia de publicidade capturado pelas DSPs deverá se ampliar materialmente até 2031, à medida que os anunciantes corporativos migram orçamentos em massa para fluxos de trabalho de autoatendimento. A DSP da Amazon já responde por quase um terço da receita publicitária do varejista, sublinhando as sinergias dos dados de comércio com os lances programáticos.
As Plataformas do Lado da Oferta respondem aprofundando a otimização do caminho de fornecimento, com a PubMatic canalizando mais da metade das impressões negociadas por dutos preferenciais que carregam taxas de participação reduzidas. Os fornecedores menores de plataformas de gestão de dados perdem relevância quando os cookies de terceiros desaparecem e são encerrados ou absorvidos por pilhas maiores. A saída planejada da Microsoft das operações de DSP autônoma ilustra a intensidade de capital necessária para acompanhar a inovação em aprendizado de máquina. À medida que as barreiras competitivas aumentam, espera-se uma consolidação de plataformas, comprimindo a base de provedores de cauda longa dentro do mercado de tecnologia de publicidade.


Por Formato de Anúncio:
A pesquisa mantém escala enquanto o vídeo aceleraA pesquisa capturou 38,15% da receita em 2025 e ainda se expande a um CAGR de 11,92%, aproveitando a interpretação de consultas multimodal impulsionada por IA para apresentar resultados adjacentes ao comércio. Os formatos de vídeo, impulsionados pela CTV e por aplicativos mobile, desviam dólares de marca incrementais dos displays estáticos. O crescimento das mídias sociais está se nivelando devido a políticas de conteúdo mais rígidas, particularmente nas categorias sensíveis de saúde e finanças.
Os posicionamentos em jogos e em realidade aumentada são ainda embrionários, mas demonstram alto engajamento, atraindo orçamentos exploratórios de marcas de eletrônicos de consumo. O e-mail permanece resiliente graças a conjuntos de dados autenticados que contornam as restrições de identificadores. Espera-se que a plataforma Gemini do Google incorpore anúncios de pesquisa nativos em respostas conversacionais, criando novos pools de inventário sem interromper a intenção do usuário. O mercado de tecnologia de publicidade continua a evoluir de impressões de banners para formatos centrados na experiência que prometem resultados mensuráveis em ambientes imersivos.
Por Plataforma de Dispositivo:
Smartphones dominam, terminais ambientes emergemOs dispositivos mobile geraram 63,75% dos gastos em 2025 e manterão a posição de liderança até 2031, à medida que os serviços 5G aprofundam a penetração de vídeo. As impressões em desktop apresentam tendência levemente descendente, refletindo a mobilidade no ambiente de trabalho e a mudança nos padrões de consumo de conteúdo. Os dispositivos de televisão conectada se beneficiam do rápido corte de cabos na América do Norte e do crescente consumo de assinaturas na Ásia-Pacífico, oferecendo telas relaxantes e seguras para marcas.
Alto-falantes inteligentes e dispositivos vestíveis crescem coletivamente a um CAGR de 13,74%, introduzindo pontos de contato de voz e hápticos que desafiam os fluxos de trabalho criativos tradicionais. A mensuração entre dispositivos é complicada por restrições de privacidade, promovendo o surgimento da modelagem probabilística no mercado de tecnologia de publicidade. As plataformas com integrações de sala limpa unificadas estão, portanto, mais bem posicionadas para entregar alcance incremental sem violar as estruturas de consentimento.
Por Setor do Usuário Final:
A diversificação amplia a base de demandaOs setores de serviços capturaram 51,45% dos orçamentos de 2025, impulsionados por empresas bancárias, de seguros e de serviços profissionais que competem por clientes nativos digitais. Os operadores de telecomunicações são os que crescem mais rapidamente, a um CAGR de 13,88%, à medida que proprietários de espectro emulam as hiperescaladoras monetizando grafos de assinantes. As marcas de varejo e comércio eletrônico expandem as alocações por meio de produtos patrocinados no site e retargeting de display fora do site suportados por salas limpas.
A publicidade em saúde está cautelosamente reequilibrando estratégias criativas após grandes plataformas introduzirem limitações granulares na segmentação por condição de saúde. Os fabricantes automotivos reorientam mensagens para os benefícios de veículos elétricos, enquanto os provedores de educação adaptam campanhas à crescente demanda por aprendizado online. O mercado de tecnologia de publicidade se beneficia desta crescente diversificação setorial, que isola os gastos totais de choques cíclicos em qualquer setor individual.
Análise Geográfica
Mercado de Ad Tech na América do Norte
A América do Norte reteve 40,12% do faturamento de 2025, sustentada por infraestrutura madura, elevada sofisticação dos anunciantes e robusta adoção de CTV que elevou os gastos com streaming para 30,1 bilhões de USD. Grandes redes de mídia de varejo e estruturas avançadas de identidade reforçam a primazia da região, mesmo com o surgimento de leis estaduais de privacidade que adicionam fricção de conformidade. Os fornecedores de tecnologia sediados nos Estados Unidos respondem pela maioria dos registros de propriedade intelectual e atraem o maior volume de financiamento de capital de risco, consolidando ainda mais a liderança no mercado de tecnologia publicitária.
Mercado de Ad Tech na APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 12,16%, impulsionado pelo comportamento do consumidor com foco em dispositivos móveis, expansão acelerada da cobertura 5G e crescente atividade de comércio eletrônico. A GSMA estima que a tecnologia móvel contribuiu com 880 bilhões de USD para o PIB regional em 2023, com previsão de 1 trilhão de USD para 2030. Os ecossistemas de super-aplicativos da China integram pagamentos, redes sociais e conteúdo, criando modelos que anunciantes na Índia, Indonésia e Vietnã estão adotando. As abordagens regulatórias permanecem heterogêneas, mas a maioria das jurisdições continua a incentivar o investimento estrangeiro em mídia digital, sustentando o impulso de longo prazo para o mercado de tecnologia publicitária.
Mercado de Ad Tech na EMEA e América do Sul
A Europa apresenta crescimento moderado, pois leis abrangentes de privacidade restringem o direcionamento entre dispositivos, mas estimulam a inovação em modelos contextuais e baseados em coortes. Os gastos com mídia de varejo devem atingir 25 bilhões de EUR até 2026, impulsionados por protocolos de mensuração harmonizados. A América do Sul e o Oriente Médio e África representam curvas de adoção em estágio inicial, caracterizadas pela melhoria da penetração de banda larga e pelo aumento da produção de conteúdo local. Os gastos com publicidade programática na América do Sul subiram de 5,2 bilhões de USD em 2017 para 16,8 bilhões de USD em 2023, enquanto os investimentos em publicidade digital na região MENA estão a caminho de quintuplicar entre 2022 e 2025. Essas tendências confirmam uma presença global cada vez mais ampla para o mercado de tecnologia publicitária.

Panorama regulatório
A regulamentação da ad tech está cada vez mais moldada pela aplicação de normas de privacidade, medidas corretivas de concorrência e regras de transparência na cadeia de suprimentos nas principais regiões. Na Europa, a aplicação do Digital Markets Act (DMA) da UE intensificou-se, incluindo ações que exigem que os gatekeepers ajustem o acesso a dados e a conduta no mercado de anúncios, e medidas que obrigam o Google a compartilhar dados de busca anonimizados com concorrentes. A decisão do Tribunal de Justiça da União Europeia de março de 2024, que trata as strings de consentimento como dados pessoais (e atribui à IAB Europe responsabilidades de controlador conjunto), continua a elevar as expectativas de conformidade em relação ao consentimento e ao processamento subsequente na compra programática.
No Reino Unido, a Competition and Markets Authority está buscando requisitos de conduta para o Google sob o Digital Markets, Competition and Consumers Act 2024, ampliando o escrutínio sobre as práticas de busca e publicidade de busca e a portabilidade de dados. Nos Estados Unidos, as leis estaduais de privacidade estão aumentando as obrigações operacionais para os fluxos de dados relacionados a segmentação e mensuração; o California Delete Act introduz o Delete Request and Opt-out Platform (DROP), com corretores de dados obrigados a processar solicitações por meio dele a partir de 1º de agosto de 2026. Órgãos do setor também estão promovendo padrões técnicos para reduzir a opacidade, com a IAB Tech Lab lançando o SupplyChain v1.1 em junho de 2026 para mapear a custódia técnica nos caminhos da cadeia de suprimentos programática.
Panorama Competitivo
Apesar da consolidação contínua, o mercado de tecnologia de publicidade permanece moderadamente fragmentado. A saída da Oracle em 2024 eliminou um fluxo de receita de USD 1,7 bilhão e abriu espaço para independentes ágeis. Os principais negócios — a compra de USD 1 bilhão da Teads pela Outbrain, a aquisição de USD 500 milhões da Innovid pela Mediaocean e a fusão da Equativ com a Sharethrough — destacam o valor estratégico da integração vertical e dos ativos de dados diferenciados. Giants da tecnologia como Google, Meta e Amazon mantêm vantagens de escala por meio de bases de usuários nativos e controle sobre as principais camadas do sistema operacional.
As plataformas independentes se diferenciam pela transparência e liderança em privacidade. O The Trade Desk continua a superar os pares em investimentos em aprendizado de máquina, evidenciado pelos lançamentos do Kokai e do Ventura, e mantém parcerias de internet aberta que contornam jardins murados. Os players do lado da oferta priorizam a otimização do caminho de fornecimento para defender os rendimentos dos editores, enquanto os provedores de mensuração omnicanal buscam interoperabilidade com redes de mídia de varejo. A pressão regulatória intensifica a concorrência em torno da expertise em gestão de consentimento, levando agências tradicionais a fazer parcerias com fornecedores de tecnologia especializados para preencher lacunas de capacidade.
A escassez aguda de engenheiros programáticos amplifica as barreiras de entrada. As empresas maiores oferecem remuneração superior e flexibilidade de trabalho remoto, drenando talentos de agências de médio porte e retardando a entrega de seus roteiros. À medida que os agentes de IA assumem a otimização manual, os fornecedores que controlam algoritmos proprietários e dados autenticados tendem a superar os rivais. O realinhamento em andamento sugere que, até 2030, o mercado de tecnologia de publicidade contará com um grupo de operadores de pilha completa de grande escala, complementados por uma camada de especialistas verticais focados em identidade, automação criativa e mensuração baseada em resultados.
Líderes do Setor de Ad Tech
Google LLC
Amazon.com, Inc.
Meta Platform, Inc.
Quantcast
Adobe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Ad Tech
- Alphabet Inc.
- Meta Platforms, Inc.
- Amazon.com, Inc.
- The Trade Desk, Inc.
- Microsoft Corporation
- Adobe Inc.
- Yahoo Inc. (Owned by Apollo Global Management)
- Magnite, Inc.
- PubMatic, Inc.
- Criteo S.A.
- Oracle Corporation
- Index Exchange Inc.
- MediaMath Inc.
- InMobi Pte. Ltd.
- AppLovin Corporation
- Zeta Global Holdings Corp.
- Adform A/S
- Quantcast Corporation
- Rakuten Group, Inc.
- IronSource Ltd. (Merged with Unity Software Inc.)
- StackAdapt Inc.
- Xandr Inc. (Acquired by Microsoft)
- Mediaocean LLC
- OpenX

Oportunidades de mercado e perspectivas futuras
A descontinuação dos cookies, interpretações mais rígidas do consentimento e medidas corretivas de concorrência estão elevando a demanda por endereçabilidade e mensuração voltadas à privacidade, o que abre espaço para soluções de identidade primária, colaboração em clean rooms e ferramentas contextuais que podem funcionar sem identificadores entre dispositivos. A decisão do CJEU sobre strings de consentimento de março de 2024 e a aplicação contínua do DMA da UE estão levando anunciantes e intermediários a reestruturar o tratamento de dados, o que aumenta o valor de fornecedores capazes de empacotar consentimento, governança e ativação em pilhas implantáveis para campanhas globais. A mídia de varejo continua sendo um canal-chave de monetização, pois combina dados autenticados de compradores com resultados em circuito fechado, e está cada vez mais conectada à ativação programática fora do site por meio de integrações no estilo clean room.
A transparência programática e a otimização do caminho de suprimento são a segunda grande área de oportunidade, pois os compradores pressionam os intermediários a justificar taxas e reduzir a exposição a fraudes, particularmente no inventário premium de CTV. O SupplyChain v1.1 da IAB Tech Lab (junho de 2026) apoia essa mudança ao permitir o rastreamento da custódia técnica nas solicitações de lance, incluindo servidores, SDKs e plataformas SSAI, que podem ser usados para padronizar auditorias e selecionar rotas de suprimento. Ao mesmo tempo, a execução está avançando para IA agêntica dentro das plataformas de anúncios e ferramentas de fluxo de trabalho, reduzindo a configuração manual e comprimindo os ciclos de otimização; a IAB destacou a IA agêntica avançando da experimentação para a execução no planejamento e na ativação, e suas perspectivas para 2026 apontam para um impulso mais forte em canais centrais para a ad tech, incluindo TV conectada e mídia de comércio.
Desenvolvimento Recente da Indústria no Mercado de Ad Tech
- Julho de 2026: o Google lançou recursos de transparência, incluindo um painel "Como este anúncio foi feito" no My Ad Center, indicando se a IA generativa foi usada para criar ou editar um anúncio. Isso amplia as práticas de divulgação para anúncios assistidos por IA e aumenta a responsabilização dos anunciantes. A atualização indica um impulso contínuo na conformidade regulatória e na confiança do consumidor em campanhas aprimoradas por IA.
- Julho de 2026: o Google lançou um agente de IA baseado no Gemini, o Business Agent for Leads, dentro dos anúncios de busca na Índia, para facilitar a interação direta entre usuários e marcas. O agente de IA apoia a geração de leads baseada em busca e visa um engajamento mais rápido em um mercado de alto crescimento. O lançamento pode moldar a dinâmica competitiva em agentes de anúncios habilitados por IA em mercados regionais.
- Julho de 2026: a Agentio (via PRNewswire) anunciou uma parceria de integração publicitária com a Meta, permitindo que marcas lancem anúncios automatizados de parceria com criadores no Instagram e no Facebook. A colaboração amplia a criação de anúncios entre plataformas e a monetização por meio de fluxos de trabalho automatizados com criadores. Também amplia as capacidades de automação de dados e criativos nas principais redes sociais.


Mercado de Ad Tech Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de ad tech é definido como a tecnologia e os serviços relacionados usados para planejar, comprar, vender, entregar e mensurar a publicidade digital, em todos os formatos e dispositivos, e nos principais setores de usuários finais.
Exclusões de escopo: atividades de publicidade puramente offline e posicionamentos em mídias não digitais estão excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Plataforma
- Plataformas do Lado da Demanda (DSP)
- Plataformas do Lado da Oferta (SSP)
- Ad Exchanges
- Plataformas de Gestão de Dados (DMP)
- Outros
- Por Formato de Anúncio
- Publicidade de Pesquisa
- Display/Banner
- Publicidade em Vídeo
- Mídia Social
- Outros
- Por Plataforma de Dispositivo
- Dispositivos Mobile e Smartphones
- Desktop e Laptop
- Televisão Conectada e Dispositivos OTT
- Outros Dispositivos (Alto-falantes Inteligentes, Dispositivos Vestíveis)
- Por Setor do Usuário Final
- Varejo e Comércio Eletrônico
- BFSI
- Saúde e Produtos Farmacêuticos
- Mídia e Entretenimento
- TI e Telecomunicações
- Serviços
- Automotivo
- Educação
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual clara sobre a atividade de publicidade digital, a direção das políticas e os sinais mensuráveis de demanda, que são então usados para fundamentar nossas premissas. Normalmente, recorremos a fontes públicas como a IAB e órgãos comerciais similares, publicações de reguladores sobre privacidade e regras de publicidade (como materiais da FTC e da Comissão Europeia) e estatísticas governamentais que ajudam a interpretar padrões de uso de internet e dispositivos (como indicadores da OCDE e do Banco Mundial).
Do lado da oferta, também analisamos registros de empresas, transcrições de resultados, apresentações a investidores e coberturas de imprensa confiáveis para mapear quais segmentos da ad tech estão crescendo e o que está impulsionando essa mudança. Quando útil, assinaturas pagas são usadas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de dados de patentes, principalmente para verificar cronogramas, direção de produtos e intensidade de investimento. Esta lista de fontes documentais é apenas ilustrativa, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão o que observamos na pesquisa documental, especialmente em relação à lógica de precificação, à velocidade de adoção e à forma como os orçamentos se movem entre canais como CTV, mobile e desktop. Conversamos com uma combinação de especialistas do lado da demanda e da oferta, incluindo operadores de plataformas, publishers, agências e funções focadas em mensuração, em todas as principais regiões, para que as diferenças regionais em regulamentação e comportamento de compra não sejam negligenciadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 17% | APAC: 46% |
| Nível médio: 47% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Players menores: 21% | Gerentes: 47% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação top-down e bottom-up, em que o caminho top-down reconstrói o pool de demanda a partir de indicadores de gastos com publicidade digital e, em seguida, o distribui entre as atividades de ad tech usando verificações de penetração de plataforma e mix de canais. Uma vez formados esses totais, aproximações bottom-up seletivas são usadas como verificação de realidade, como lógica de receita por impressão amostrada, verificações de canal sobre taxas de comissão quando aplicável, e verificações cruzadas em relação a mixes de receita divulgados publicamente.
As principais entradas do modelo incluem mudanças na adoção programática, expansão do orçamento de TV conectada e OTT, participação do mobile no tempo digital gasto, mudanças na privacidade e na disponibilidade de identificadores, e o ritmo da monetização da mídia de varejo. Como esses fatores não se movem de forma linear a cada ano, a previsão é feita usando análise de cenários apoiada por suavização de tendências em variáveis-chave, que são então revisadas em relação ao que os participantes do setor esperam para o crescimento orçamentário e a precificação. Quando as visões bottom-up não cobrem geografias menores ou formatos de nicho, as lacunas são tratadas por meio de razões calibradas vinculadas às participações de dispositivos e formatos, seguidas por uma verificação final de consistência.
Validação de dados e ciclo de atualização
Os resultados são triangulados por meio de múltiplas verificações, de modo que os totais são comparados com sinais independentes, como o crescimento da receita de publicidade digital, tendências de mix de dispositivos e formatos, e mudanças de políticas publicadas que podem impactar a segmentação e a mensuração. As variações são revisadas em etapas, começando com verificações de sanidade dos dados de entrada, seguidas por revisão por pares das premissas e, por fim, uma auditoria final do modelo antes da aprovação.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes ações de aplicação de privacidade ou mudanças abruptas nos orçamentos de publicidade. Antes da entrega, fazemos uma nova análise das publicações públicas mais recentes e do feedback de entrevistas, para que os clientes recebam a visão mais atual, rastreável a premissas claras.
Tamanho do mercado de ad tech segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para ad tech frequentemente não se alinham porque as definições subjacentes não são consistentes, e porque algumas fontes misturam gastos com mídia com camadas de tecnologia e serviços. O momento da coleta também importa, já que algumas estimativas são atualizadas com mais frequência, e outras usam diferentes pontos de conversão de moeda que podem alterar totais grandes.
Os orçamentos de mídia offline estão fora do escopo da Mordor Intelligence aqui, o que é uma razão prática pela qual os totais podem parecer mais altos em estimativas que incorporam a publicidade tradicional em um valor mais amplo de "indústria de anúncios". As diferenças também vêm do fato de a CTV e o OTT serem contabilizados como parte da mesma pilha de entrega, de como a participação programática é aplicada aos gastos digitais, e se premissas agressivas de crescimento são usadas para a monetização da mídia de varejo sem validação por entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,90 trilhão de USD (2025) | |
| Associação do Setor A | 0,26 trilhão de USD (2024) | Esse número reflete a receita de publicidade na internet dos EUA, portanto, a abrangência geográfica é mais restrita e está mais próxima do relato de receita de mídia do que de uma construção global da cadeia de valor da ad tech. |
| Jornal Setorial B | 0,13 trilhão de USD (2025) | Esse tipo de estimativa frequentemente se limita ao valor de transações programáticas em formatos selecionados, o que pode excluir compras não programáticas e ferramentas de habilitação adjacentes que ainda contribuem para os gastos com ad tech. |
Em conjunto, a dispersão é explicada principalmente pelo que está sendo contabilizado e onde está sendo contabilizado, e não por simples diferenças matemáticas. Ao manter o escopo vinculado à atividade de tecnologia de publicidade digital, e depois verificar os totais em relação a sinais de gastos e feedback de especialistas, o número final permanece rastreável e repetível para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de tecnologia de publicidade?
O mercado de tecnologia de publicidade totalizou USD 988,25 bilhões em 2026 e está previsto para superar USD 1,59 trilhão até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico lidera o crescimento com um CAGR de 12,16% até 2031, impulsionada pela adoção do 5G e pelo comportamento do consumidor com foco em mobile.
Por que as Plataformas do Lado da Demanda estão se expandindo rapidamente?
As DSPs automatizam a compra de mídia, reduzindo a carga de trabalho manual e melhorando a eficiência dos lances, o que impulsiona seu CAGR de 12,08%.
Como as regulamentações de privacidade estão afetando o ad tech?
As novas leis limitam o rastreamento entre dispositivos e obrigam as plataformas a adotar abordagens de dados primários e contextuais, reduzindo o crescimento de curto prazo, mas estimulando a inovação.
Qual papel a mídia de varejo desempenha no crescimento futuro?
As redes de mídia de varejo monetizam dados autenticados do comprador e estão no caminho de superar USD 100 bilhões em gastos globais até 2027, adicionando impulso de longo prazo ao setor.
Qual é a relevância da fraude publicitária para os gastos totais?
A fraude absorveu USD 84 bilhões em 2023 e ameaça dobrar até 2028, impulsionando a crescente demanda por soluções de verificação e segurança de marca no mercado de tecnologia de publicidade.
Página atualizada pela última vez em:


