
VRAMの市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 53.07 十億米ドル |
| 市場規模 (2031) | 127.63 十億米ドル |
| 成長率 (2026 - 2031) | 19.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるVRAM市場分析
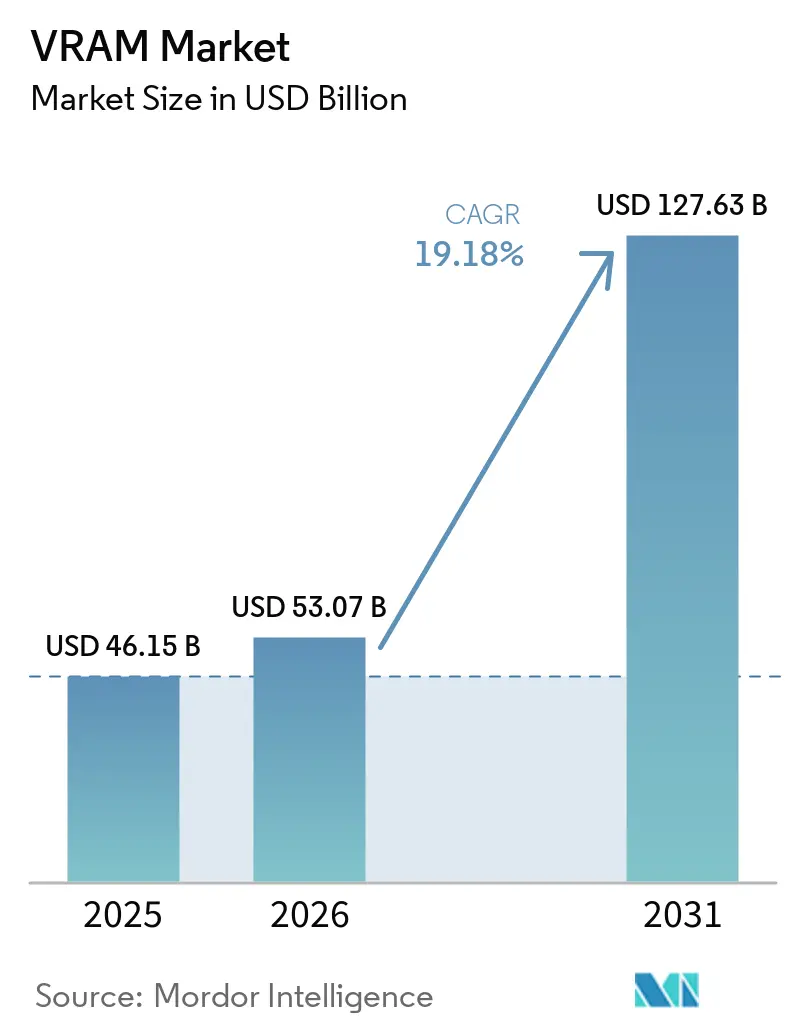
VRAM市場規模は2025年にUSD 461億5,000万と評価され、2026年のUSD 530億7,000万から2031年にはUSD 1,276億3,000万に達すると推定されており、予測期間(2026年~2031年)のCAGRは19.18%となっています。AIトレーニングクラスターの拡大により、高帯域幅メモリのコストがフラッグシップGPU全体のコストのほぼ半分を占めるようになり、メモリサプライヤーへの力の均衡が傾いています。HBMを大量出荷できる企業が3社のみであるため、長いリードタイムにより買い手は複数年にわたるコミットメントを余儀なくされ、広範なDRAMサイクルが軟化する中でもプレミアム価格が維持されています。4K/8Kゲーミングの普及拡大によりGDDR需要は高水準を維持していますが、最も急速な増分収益は192~432GBのHBMフットプリントを必要とするデータセンターアクセラレーターへとシフトしています。アジア太平洋地域はウェーハと先進パッケージングの両方における製造拠点であり続け、北米のハイパースケーラーは過去最大規模のAI構築を通じて消費をリードし、VRAM市場を構造的に高いマージンへと牽引しています。
主要レポートのポイント
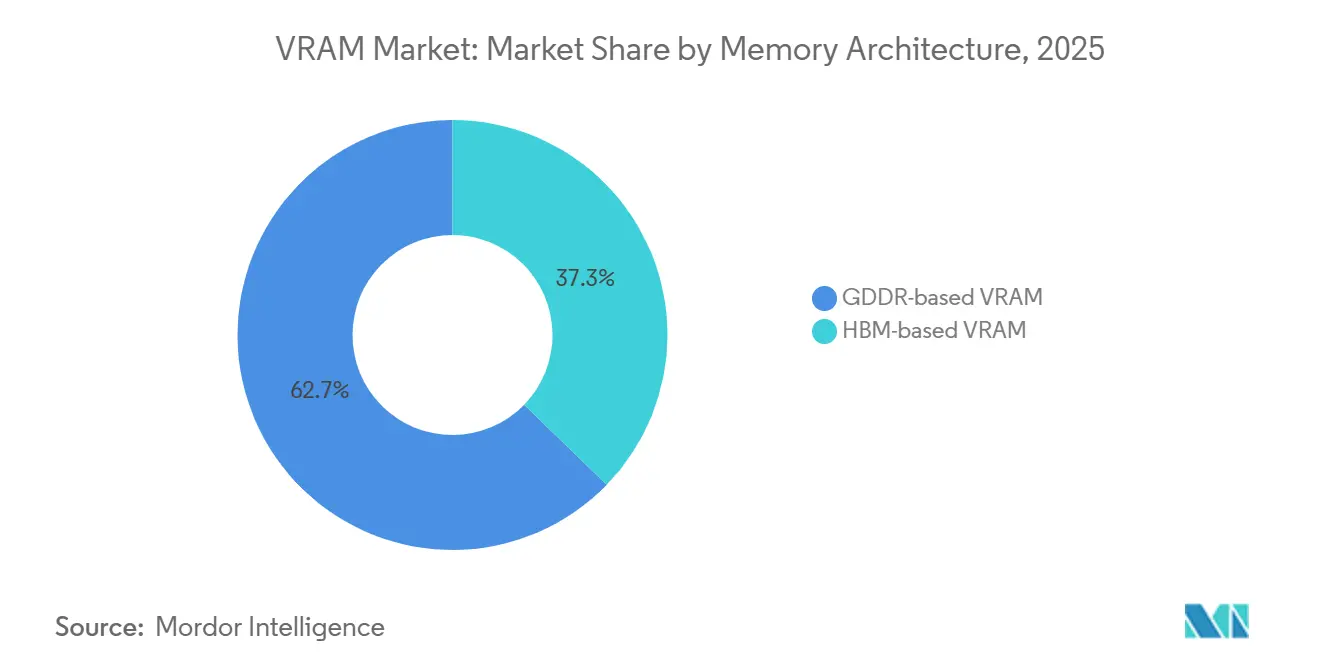
- メモリアーキテクチャ別では、GDDRベースデバイスが2025年のVRAM市場シェアの62.73%をリードし、HBMベースデバイスは2031年までに19.38%のCAGRで拡大すると予測されています。
- VRAM容量別では、8~16GBティアが2025年のビデオランダムアクセスメモリ市場の39.31%を占め、64GB超ティアは2031年までに19.58%のCAGRで成長すると予測されています。
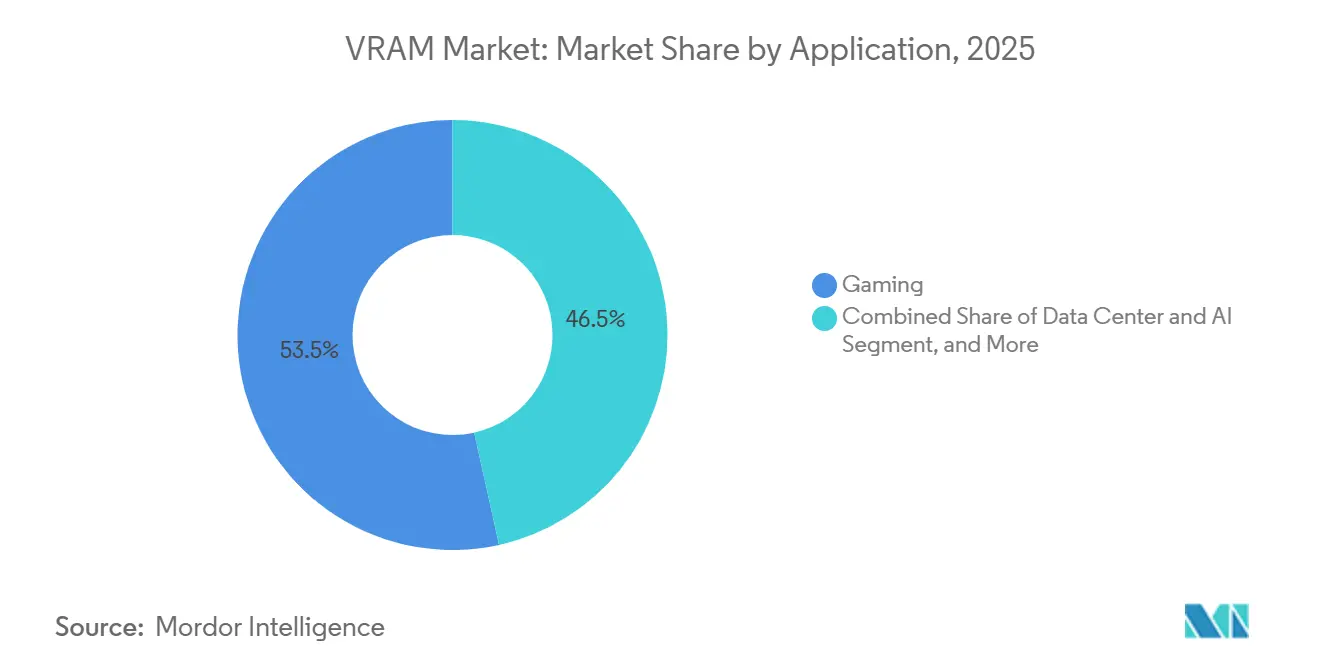
- アプリケーション別では、ゲーミングが2025年のVRAM市場規模の53.47%のシェアを占め、データセンターおよびAIワークロードは2026年~2031年にかけて20.18%のCAGRで最も速い成長を示すと予測されています。
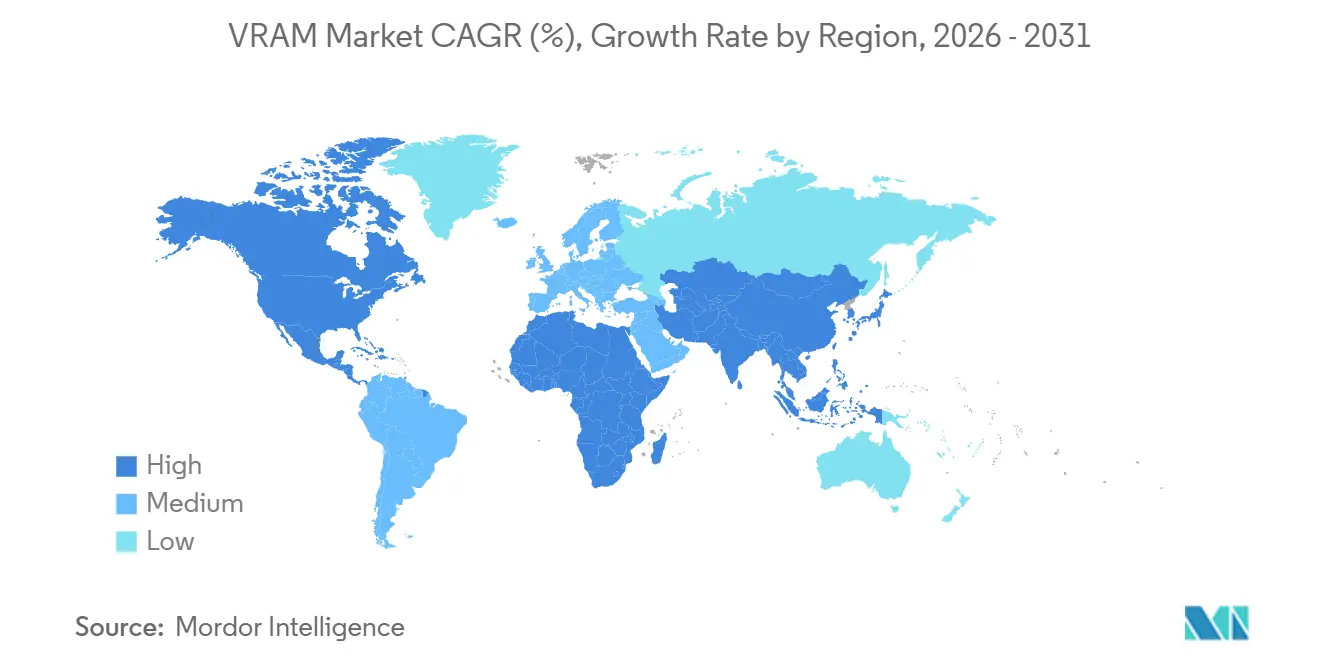
- 地域別では、アジア太平洋地域が2025年のVRAM市場シェアの67.17%を占め、見通し期間中に20.14%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールデータセンターにおける爆発的なAIトレーニングワークロード | +6.2% | グローバル、特に北米およびアジア太平洋 | 中期(2~4年) |
| 4K/8Kゲーミングおよびレイトレーシング対応GPUの主流採用 | +3.8% | グローバル、北米・欧州・富裕層向けアジア太平洋が主導 | 短期(2年以内) |
| GDDR7およびHBM3Eメモリ規格への移行 | +4.1% | グローバル、アジア太平洋での製造、北米での設計 | 中期(2~4年) |
| 自動車ADASおよび産業用ロボットにおけるエッジAIの成長 | +2.3% | 欧州(自動車)およびアジア太平洋(産業) | 長期(4年以上) |
| 国内メモリファブを加速させる政府のCHIPSインセンティブ | +1.9% | 米国、欧州連合、日本、韓国 | 長期(4年以上) |
| レイテンシを低減するオンパッケージコンピュートインメモリアーキテクチャ | +1.5% | ハイパースケールAIおよびモバイルエッジにおけるグローバルアーリーアダプター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおける爆発的なAIトレーニングワークロード
大規模言語モデルの複雑性の増大により、すべてのフラッグシップアクセラレーターにこれまで以上に大規模なHBMスタックの統合が求められています。現在、ハイエンドGPU1基が搭載するメモリのコストはロジックダイを上回り、クラウドプロバイダーによる複数年にわたる容量予約によりスポット市場の柔軟性が失われています。この結果生じた需要ショックにより、メモリメーカーは持続的な価格決定力を獲得し、VRAM市場は歴史的なDRAMの好不況サイクルから切り離されています。したがって、AIクラスのデータセンターへの設備投資は、HBMメーカーの長期的な収益の可視性を強化しています。
4K/8Kゲーミングおよびレイトレーシング対応GPUの主流採用
コンシューマー向けGPUは現在、超高解像度テクスチャとレイトレーシング加速データ構造をバッファリングする必要があり、カードの基本容量が16GB以上に引き上げられています。コンソールのミッドサイクルリフレッシュはGDDR出荷量の下限を維持し、ワークステーション向けバリアントは同じ技術をリアルタイムエンジニアリングワークロード向けに96GBまで拡張しています。HBMの供給逼迫により、サプライヤーはより高マージンのスタックを優先するよう促され、間接的にGDDRの可用性を引き締め、2027年末まで堅調な価格を支持しています。
GDDR7およびHBM3Eメモリ規格への移行
GDDR7は初期のGDDR6に比べてピンあたりのスループットを2倍にし、HBMパッケージングコストを負担することなく8Kゲーミングおよびエントリーレベルの推論向けのブリッジソリューションをボードベンダーに提供しています。スタックメモリ側では、HBM3EおよびHBM4の初期量産品がすでに11Gbps超でサンプリングされており、スタックあたり3TB/s超を実現しています。サードパーティベンダーからのコントローラIPの迅速な提供により製品サイクルが短縮され、セカンドソースの選択肢が生まれ、新規格の主流採用が加速しています。
自動車ADASおよび産業用ロボットにおけるエッジAIの成長
ゾーナル車両アーキテクチャおよびビジョントランスフォーマーを実行するファクトリーロボットは、中程度のVRAMフットプリントを必要としながらも、厳しい電力予算に直面しています。CLIPベースのビジョンモデル向けに最適化されたNVIDIAのTensorRT Edge-LLMフレームワークは、車両ゲートウェイプロセッサでのリアルタイム推論に6~8GBのVRAMを必要とし、自動車コンピューティングプラットフォームにおける8~16GB GDDR6モジュールの採用を促進しています。[1]車両ゲートウェイプロセッサはリアルタイムLLMあたり6~8GBを割り当てることが多く、フリート全体のテレマティクスハブは複数カメラのフィードを同時処理するために16GBに達することがあります。協働ロボットにおける同様のダイナミクスにより、ディスクリートGPUの設計採用が促進され、GDDR6および今後のLPDDR6デバイスのアドレス可能なベースが拡大しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HBM供給のボトルネックの長期化とファブの長いリードタイム | -3.7% | グローバル、特に北米と欧州で深刻 | 中期(2~4年) |
| HBMと従来型GDDRの高いコスト格差 | -2.1% | グローバル、コスト重視の企業およびエッジ購入者に影響 | 短期(2年以内) |
| 先進メモリ技術に対する地政学的輸出規制 | -1.6% | 中国が主要、グローバルでの二次的な迂回効果 | 中期(2~4年) |
| エントリーレベルGPUを侵食する統合グラフィックスの性能向上 | -0.9% | グローバル、コンシューマーおよび中小企業セグメント | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
HBM供給のボトルネックの長期化とファブの長いリードタイム
スタックメモリ向けの先進パッケージング容量は、市場における最も重大なボトルネックであり続けています。この問題に対処するための新施設の建設には約2年を要し、その後さらに6ヶ月以上の顧客認定プロセスが必要です。この長期にわたるタイムラインにより、業界が容量拡大のために過去最高水準の設備投資を記録しているにもかかわらず、慢性的な不足が生じています。さらに、最新のHBM3Eレイヤーで観察される70%未満の歩留まりが生産リスクを悪化させています。さらに悪いことに、高性能需要を満たすためにGDDRからHBMへのウェーハ投入を再配分したことで、ミッドレンジGPUの可用性がさらに制約され、市場に追加的な課題をもたらしています。
HBMと従来型GDDRの高いコスト格差
HBMはGDDRと比較してギガバイトあたり3~4倍の価格プレミアムを維持し続けており、高帯域幅が直接収益創出に結びつくワークロードへの適用を大幅に制限しています。このコスト格差により、ベンダーはパフォーマンス要求がコストを正当化するトップティアSKUにHBMを戦略的に割り当てています。一方、高速GDDR7はコスト重視のティアに最適な選択肢として位置付けられ、性能と手頃な価格のバランスを確保しています。しかしこのアプローチは、価格差を縮小できる可能性があるHBMの量産スケーリングを制限しています。その結果、コストが重要な要素であるエッジデバイスや中小規模の企業クラスターでは、HBMの採用が特に制約されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メモリアーキテクチャ別:
HBMが価値獲得を加速HBMベースデバイスは2025年の出荷量シェアでは小さな割合を占めていましたが、2026年から2031年にかけて19.38%のトップCAGRを記録すると予測されています。この成長軌跡は、複雑なワークロードと大規模データ処理に不可欠なテラバイトスケールの帯域幅を優先するハイパースケールAIプラットフォームの姿勢を反映しています。これらのプラットフォームは、HBMが提供する大幅な性能上の利点により、ギガバイトあたりの高いコストを吸収する意欲を持っています。Samsungは2026年にHBM4の商業出荷を開始し、スタックあたり3.3TB/sを実現して、GDDR代替品との性能差を大幅に拡大し、高性能コンピューティングアプリケーションにおけるHBMの地位をさらに強固なものにしました。
GDDRテクノロジーは62.73%の市場シェアを維持しながらも、デスクトップゲーミング、プロフェッショナルビジュアライゼーション、急速に拡大する8Kコンテンツ制作需要などのアプリケーションに不可欠であり続けています。最大32Gbpsの転送速度を持つGDDR7の導入により、この技術の関連性が延長され、コスト重視および性能重視の市場での継続的な採用が確保されています。ビデオランダムアクセスメモリ市場内のこの多様化により、HBMがセグメントを独占することが防がれ、高性能ソリューションとコスト効率の高いソリューションのバランスが維持されています。
VRAM容量別:
超大容量スタックへのシフト8~16GBティアは2025年に最大の出荷量を維持し、ゲーミングや汎用コンピューティングを含む幅広いアプリケーションに対応するコンシューマー向けGPUによって主に牽引されました。しかし、64GBを超える構成は最も速い成長が予測されており、2031年までに19.58%の堅調なCAGRが見込まれています。この急増は、大幅に高いメモリ容量を必要とするAIトレーニングワークロードの需要増大に起因しています。AIモデルの複雑性が増すにつれ、シングルアクセラレーターのフットプリントは192GBを超えると予想され、業界ロードマップはすでに2028年までに384GBデバイスの導入を示しています。
8GB未満の構成については、統合グラフィックス技術の急速な進歩が、基本的なコンピューティングおよびグラフィカルタスクの処理においてより有能になりつつある統合ソリューションとして、ディスクリートエントリーレベルグラフィックスカードに挑戦しています。一方、16~32GBボードは高解像度コンテンツ制作とプロフェッショナルアプリケーションへの適合性に牽引され、着実な成長を続けています。16~32GBティアはハイエンドゲーミングとプロフェッショナルビジュアライゼーションに対応しており、NVIDIAのRTX PRO 6000はCADアセンブリ、3Dレンダリング、リアルタイムシミュレーション向けに96GBのGDDR7を提供し、コンシューマーゲーミングのメモリフットプリントを超えながらも、HBM搭載データセンター製品と比較してコスト重視の位置付けを維持しています。[2]その結果、中容量ティアに特化したVRAM市場セグメントは安定を維持しており、ハイパースケールによる高容量構成への投資が全体的な市場ダイナミクスをより大容量のメモリソリューションへとシフトさせている中でも、その安定性が保たれています。
アプリケーション別:
データセンターAIが今やペースを設定ゲーミングは2025年の収益の53.47%を依然として占めており、クロスプラットフォーム開発予算において16GB GDDR6を標準とする堅固なコンソールインストールベースによって牽引されています。このセグメントはゲーミングアプリケーションにおける高性能GPUへの一貫した需要により引き続き支配的な地位を維持しています。しかし、データセンターAIワークロードは他のすべてのセグメントを上回り、2031年までに20.18%という顕著なCAGRで成長すると予測されています。データセンターにおけるAI駆動型アプリケーションとサービスの採用増加がこの成長を促進しており、マルチギガワットのクラウド展開がこれらのワークロードをサポートするために毎年ペタバイト規模の増分HBM需要を生み出しています。
プロフェッショナルビジュアライゼーションも、リアルタイムエンジニアリングシミュレーションおよびメディアレンダリングワークロードへの需要増大に支えられ、強い二桁成長を経験しています。これらのアプリケーションは大容量VRAMを搭載した高性能GPUを必要とし、このセグメントの一貫した成長を牽引しています。さらに、エッジAIは自動車メーカーとファクトリーオートメーションベンダーがコンピューティングとVRAMプールを集中化するゾーナル設計を採用するにつれて徐々に拡大しています。このシフトにより、より効率的な処理とストレージソリューションが実現し、GPU市場が産業全体にわたってさらに拡大しています。

地域分析
アジア太平洋地VRAM市場
アジア太平洋地域は、VRAMサプライチェーンの製造基盤として支配的な地位を占めており、2025年の収益シェアの67.17%を占めています。同地域は、韓国および台湾のファウンドリによる多大な投資の恩恵を受けており、これらのファウンドリは2026年にHBMクリーンルーム施設および先進パッケージング能力の拡張に100 ビリオン 米ドル超を投じる予定です。こうした取り組みにより、同地域は20.14%という堅調な予測CAGRを維持することが期待されています。さらに、インドや東南アジアなどの国々におけるAIインフラの急速な発展が現地消費を牽引しており、輸出主導型の成長をさらに後押しし、グローバルVRAM市場における同地域のリーダーシップを確固たるものにしています。
北米VRAM市場
北米は、国内のDRAMウェーハ生産がほとんど存在しないにもかかわらず、ハイパースケールの輸入品を含めると最大の消費ブロックとして浮上しています。CHIPS法は、15 ビリオン 米ドル超の補助金および融資を提供し、同地域内のウェーハおよびパッケージング能力の現地化を目指しています。ただし、大模な生産量は2028年以前には見込まれていません。SK hynixは、インディアナ州に先進パッケージング施設を設立するために458 ミリオン 米ドルの補助金および最大500 ミリオン 米ドルの融資を確保し、米国のハイパースケーラーへのリードタイム短縮を実現するHBMの組み立て・テスト能力の構築を目指しています。[3] 当面の間、北米のクラウドプロバイダーは太平洋横断サプライチェーンに大きく依存しており、地政学的緊張に起因する混乱の影響を受けやすい状況にあります。この依存関係は、潜在的なリスクを軽減するためにサプライソースを多様化することの重要性を浮き彫りにしています。
欧州・中東・アフリカおよび南米VRAM市場
欧州は、製造能力において後れを取っているものの、自動車の先進運転支援システム(ADAS)や産業用ロボティクスなどの用途においてVRAMへの需要が高まっています。欧州チップス法などの取り組みにより、現地のパイロット生産ラインの設立に向けた資金が割り当てられていますが、フルスケールのHBM生産が存在しないことが引き続き同地域のグローバルサプライチェーンへの貢献を制限しています。一方、南米および中東・アフリカは、主にゲーミングおよびエントリーレベルのプロフェッショナルワークロードにおける需要に牽引され、より小規模な生産量を担っています。これらの地域は比較的緩やかな成長を示しているものの、グローバルVRAM市場において着実な進展を維持しており、より広範な業界ランドスケープにおける存在感を確保しています。
競合状況
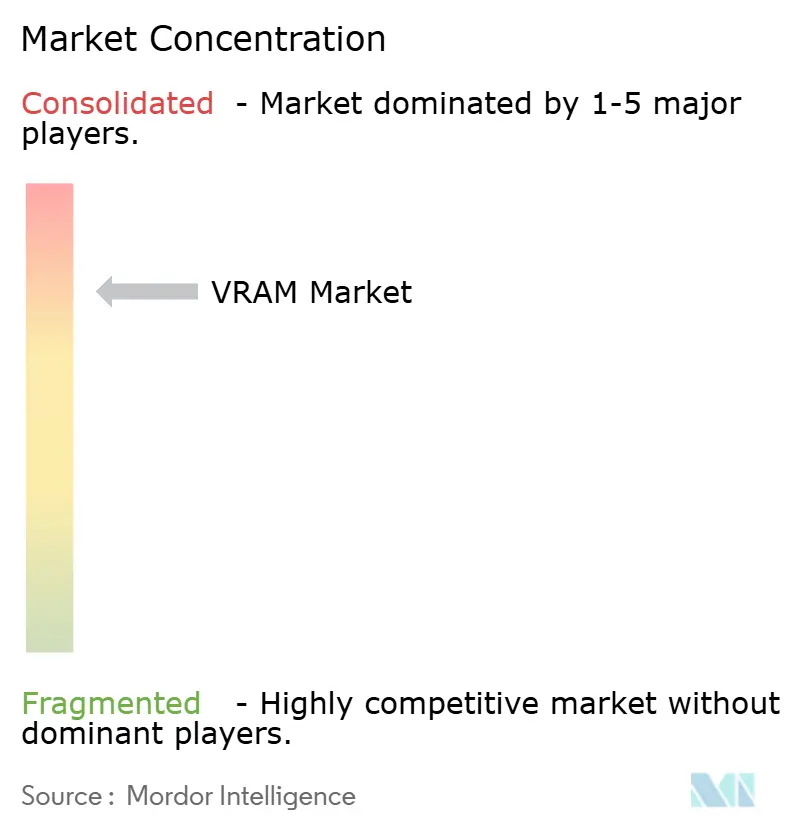
市場集中はスタックメモリセグメントで顕著であり、SK Hynix、Samsung、Micronが供給基盤全体を集合的に支配しています。SK hynixはNVIDIAとの長年にわたる戦略的連携を主な理由として最大の市場シェアを維持し続けています。しかし、Samsungは2025年末にHBM4生産を積極的に増産した結果、HBMの絶対的な出荷量でSK hynixを上回りました。最も新しい参入者であるMicronは、2027年までに二桁の市場シェア獲得を目指しています。この目標は、Applied Materialsとの共同研究開発イニシアチブおよびNVIDIAのH200製品ラインでの初期の成功によって支えられています。
この市場における競争ダイナミクスは、ウェーハスケールだけでなく、パッケージング歩留まりの向上と共同設計パートナーシップの深さによって牽引されています。例えば、SamsungとAMDは2026年に共同認定プロセスを強化するための覚書を締結して協力関係を正式化しました。[4]この動きはNVIDIAとSK hynixの歴史的に緊密な協力関係を反映しています。さらに、RambusやCadenceなどのファブレス知的財産(IP)プロバイダーがコントローラ設計を提供することで重要な役割を果たしています。これらの設計により、カスタムアクセラレーターチームはベンダーロックインに関連するリスクを軽減し、業務においてより大きな柔軟性を得ることができます。
革新的なパッケージング代替手段が潜在的なゲームチェンジャーとして台頭し、市場のコスト構造を大幅に変える可能性があります。IntelのEMIB-T(組み込みマルチダイ相互接続ブリッジテクノロジー)はHBM4統合のためのよりコスト効率の高い経路を提供し、より広いバスのGDDR7ボードはHBMを負担できない推論アクセラレーターの暫定ソリューションを提供しています。さらに、輸出規制の拡大により中国メーカーはレガシーDRAMノードへの依存を余儀なくされ、既存プレーヤーの支配を強化しています。このダイナミクスにより、今後10年の残りの期間を通じて高度に統合されたVRAM市場が維持されると予想されています。
VRAM産業リーダー
-
Samsung Electronics Co. Ltd.
-
Micron Technology Inc.
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
SK Hynix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
VRAM市場 このレポートでカバーされる企業
- Samsung Electronics Co. Ltd.
- SK Hynix Inc.
- Micron Technology Inc.
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Qualcomm Technologies Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- GLOBALFOUNDRIES Inc.
- ASE Technology Holding Co. Ltd.
- Rambus Inc.
- Cadence Design Systems Inc.
- Synopsys Inc.
- Winbond Electronics Corporation
- ChangXin Memory Technologies Inc.
- Nanya Technology Corporation
- Powerchip Semiconductor Manufacturing Corp.
- GigaDevice Semiconductor Inc.
- Arm Limited
- Kioxia Corporation
- Broadcom Inc.
- Marvell Technology Inc.
- IBM Corporation
最近の産業開発事情 VRAM市場
- 2026年4月:BroadcomとMetaは、Metaが1GW超のカスタムシリコン展開にコミットし、2ナノメートルAIチップを共同開発するための複数年にわたるパートナーシップを2029年まで延長しました。
- 2026年3月:Applied MaterialsとMicronは、次世代DRAM、HBM、NANDイノベーションを加速するためにUSD 50億のEPICセンター協力を開始しました。
- 2026年3月:Applied MaterialsとSK hynixは、AIメモリ向けの材料と先進パッケージングに焦点を当てた並行研究開発契約を締結しました。
- 2026年3月:SamsungとAMDは、高性能コンピューティングアクセラレーター向けの将来のHBM世代を共同開発するための覚書に署名しました。
グローバルVRAMレポートの調査範囲
VRAM(ビデオランダムアクセスメモリ)市場とは、グラフィックス処理ユニット(GPU)およびその他の並列コンピューティングデバイス向けの高速メモリソリューションを設計、製造、商業化するグローバル産業を指します。VRAMはグラフィカルデータ、テクスチャ、フレームバッファ、AIモデルパラメータを格納する重要なコンポーネントであり、グラフィックスレンダリングおよびコンピューティング集約型ワークロードに対して高速なデータアクセスと高スループット性能を実現します。
VRAMレポートは、メモリアーキテクチャ(GDDRベースVRAMおよびHBMベースVRAM)、VRAM容量(8GB以下、8~16GB、16~32GB、32~64GB、64GB超)、アプリケーション(ゲーミング、データセンターおよびAI、プロフェッショナルビジュアライゼーション、エッジAIおよび組み込み)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| GDDRベースVRAM |
| HBMベースVRAM |
| 8GB以下 |
| 8~16GB |
| 16~32GB |
| 32~64GB |
| 64GB超 |
| ゲーミング |
| データセンターおよびAI |
| プロフェッショナルビジュアライゼーション |
| エッジAIおよび組み込み |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| その他の南米 | |
| 中東・アフリカ |
| メモリアーキテクチャ別 | GDDRベースVRAM | |
| HBMベースVRAM | ||
| VRAM容量別 | 8GB以下 | |
| 8~16GB | ||
| 16~32GB | ||
| 32~64GB | ||
| 64GB超 | ||
| アプリケーション別 | ゲーミング | |
| データセンターおよびAI | ||
| プロフェッショナルビジュアライゼーション | ||
| エッジAIおよび組み込み | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
現在のVRAM市場規模はどのくらいで、どのくらいの速さで成長していますか?
VRAM市場規模は2026年にUSD 530億7,000万であり、2031年までにUSD 1,276億3,000万に達すると予測されており、CAGRは19.18%となっています。
VRAM内で最も速く成長しているメモリ技術はどれですか?
HBMベースVRAMは最も速く成長しているカテゴリーであり、AIアクセラレーターがテラバイトスケールの帯域幅を必要とする中、2031年までに19.38%のCAGRで拡大すると予測されています。
HBMの価格がGDDRよりもはるかに高い理由は何ですか?
HBMは3Dスタッキングと先進パッケージングを使用しており、より多くのウェーハ面積を消費し、シリコン貫通ビアを必要とするため、GDDRと比較してギガバイトあたり3~4倍のコストプレミアムが生じています。
新しいVRAM容量の大部分をどの地域が牽引しますか?
アジア太平洋地域はウェーハおよびパッケージング容量の大部分を追加し、Samsung、SK hynix、Micron、TSMCによる2026年の1,000億USD超の設備投資によって支えられています。
輸出規制は中国の高帯域幅メモリへのアクセスにどのような影響を与えていますか?
米国の規制拡大により、HBM2以降の世代の中国AIデベロッパーへの出荷が禁止され、レガシーDRAMへの依存を強いられ、国内アクセラレーターのロードマップが遅延しています。
フラッグシップAI GPU向けの標準的な容量範囲はどのくらいになっていますか?
主要アクセラレーターは現在、デバイスあたり192~432GBのHBMを統合しており、ロードマップでは2028年までにシングルパッケージ容量が384GBを超える可能性が示されています。