
ガーナコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
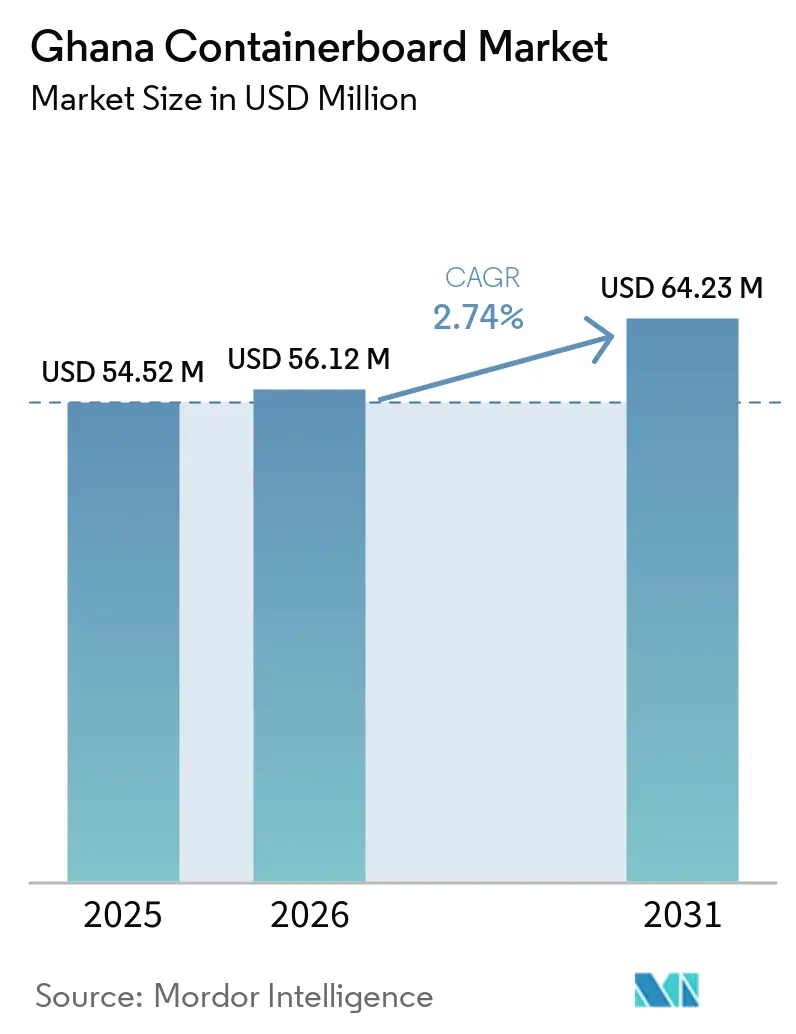
| 基準年の市場規模 (2025) | 54.52 百万米ドル |
| 市場規模 (2026) | 56.12 百万米ドル |
| 市場規模 (2031) | 64.23 百万米ドル |
| 成長率 (2026 - 2031) | 2.74 % |
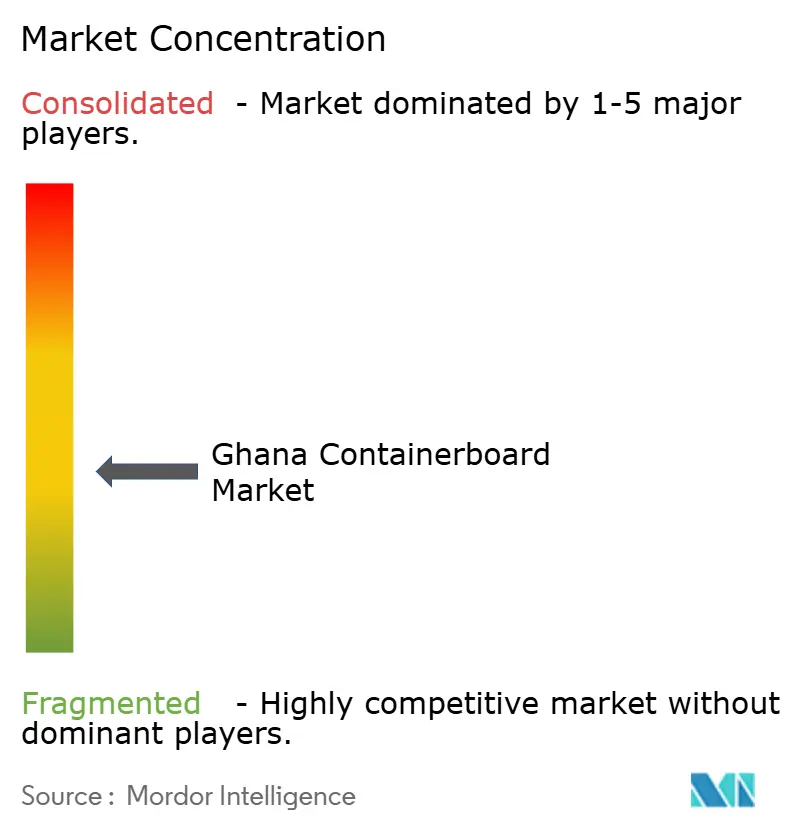
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガーナコンテナボード市場分析
ガーナコンテナボード市場規模は、2025年の5,452万USDおよび2026年の5,612万USDから2031年までに6,423万USDへと拡大し、2026年から2031年にかけてCAGR 2.74%を記録する見込みです。
ガーナコンテナボード市場は、国内のコンバーターがアジア、欧州、南アフリカの製紙工場から調達した原紙に依存し続けているため、構造的に輸入と結びついており、これにより換算マージンは為替変動と海上輸送サイクルの影響を受けやすい状況にあります。供給条件よりも需要の方が堅調に推移しており、2025年には食品・飲料および広範なFMCGの包装ニーズが引き続き拡大し、正規小売チャネルおよびインフォーマル流通チャネルの両方にわたる段ボール二次包装を支えました。消費の堅調さと高い着地仕入れコストが重なることで、ガーナコンテナボード市場は成長しているものの、需要の弱さではなくマージン圧力に直面しています。また、輸出包装、産業用輸送箱、コンプライアンス対応の包装仕様が従来の国内小売需要と並んで比重を増すにつれ、市場はより品質重視の製品構成へと移行しています。競争は中程度であり、地元コンバーターはスピードと顧客関係を強みとしている一方、輸入ボードおよび完成段ボール製品が地元の設備拡張に対する持続的な抑制要因となっており、最も明確な機会はリサイクル可能な紙への代替、輸出グレードの包装、および原材料関税に関する政策支援にあります。
主要レポートのポイント
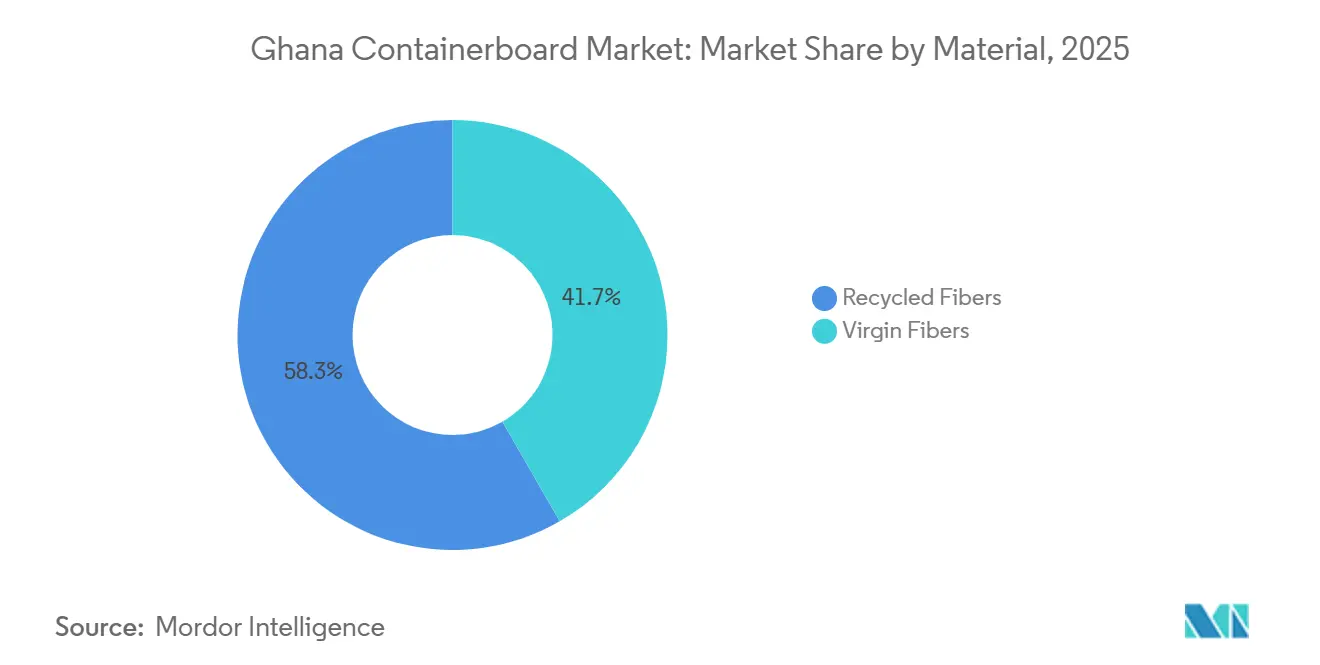
- 素材別では、リサイクルファイバーが2025年のガーナコンテナボード市場シェアの58.32%を占め、バージンファイバーは2031年までのCAGR 4.41%で最も速い成長を記録すると予測されています。
- 製品タイプ別では、クラフトライナーが2025年のガーナコンテナボード市場規模の46.43%を占め、フルーティングは2026年~2031年にCAGR 4.32%で拡大すると予測されています。
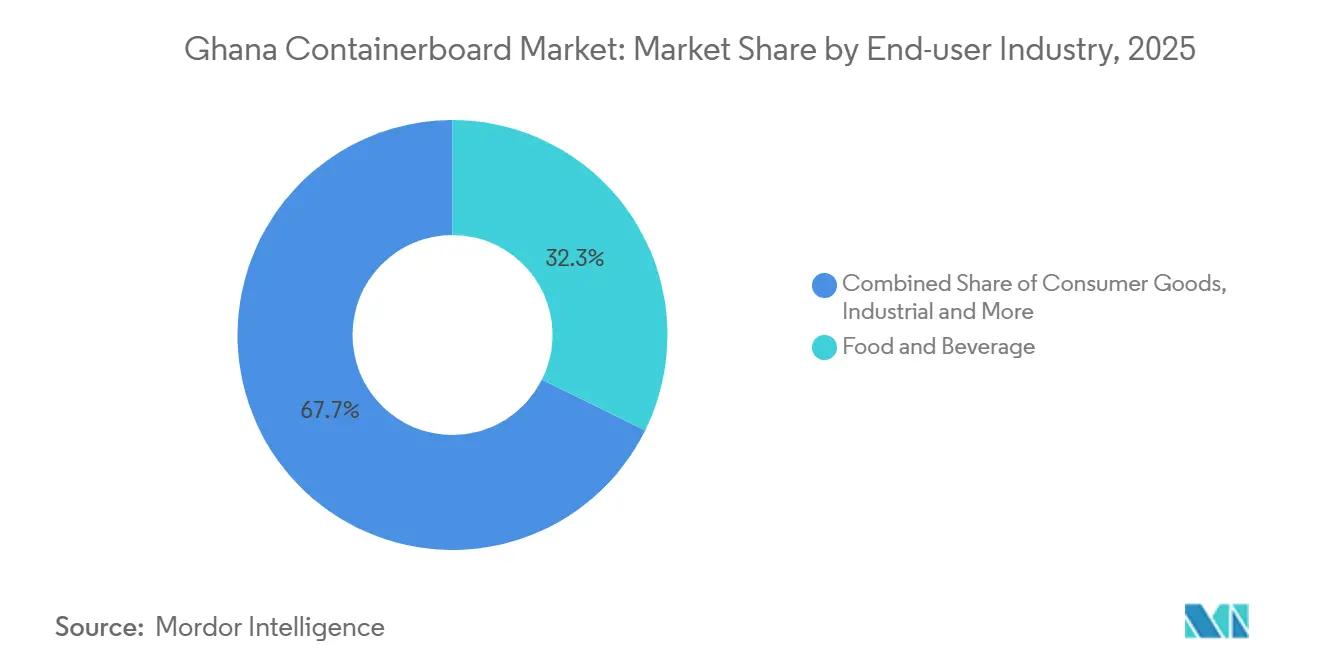
- エンドユーザー産業別では、食品・飲料が2025年に32.32%のシェアを獲得し、産業用が2031年までに最高CAGR 3.68%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ガーナコンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料包装消費の増加 | +0.8% | 全国規模、特にグレーターアクラ、アシャンティ、セントラル地域に集中 | 短期(2年以内) |
| 貿易・輸出包装需要の拡大 | +0.6% | 全国規模、テマおよびタコラディにおける輸出回廊での早期利益 | 中期(2年~4年) |
| リサイクル可能な紙系包装へのシフトの加速 | +0.4% | 全国規模、都市部商業地区における規制の影響が最も強い | 中期(2年~4年) |
| 産業・物流活動による段ボール需要の支援 | +0.3% | 全国規模、テマ近郊のフリーゾーンおよび産業回廊に集中 | 中期(2年~4年) |
| スチロール廃止による紙代替の加速 | +0.3% | 全国規模、フードサービスおよび小売流通チャネル全体 | 短期(2年以内) |
| EU包装コンプライアンス圧力による輸出グレード箱需要の増加 | +0.2% | 輸出指向ゾーン、農産食品輸出業者に供給する国内生産者へのスピルオーバー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品・飲料包装消費の増加
ガーナの食品・飲料製造基盤は、2025年のガーナコンテナボード市場において最も強い需要シグナルをもたらしました。日常消費カテゴリー全体で包装品の販売量が増加したためです。FMCG販売量は2025年に前年比13.7%増加し、食品カテゴリーだけで18.9%の販売量増加を記録し、総販売量増加の74.4%を占めました。同レポートでは、金額ベースの売上が41.8%増加したことも示されており、生産者がより高付加価値の包装形態に移行し、輸送および棚管理のためにより強固な二次包装を必要としたことが示唆されます。これはガーナコンテナボード市場にとって重要であり、二次包装の仕様が出荷量よりも速く向上しているため、多くの食品・飲料用途において軽量構造よりも高坪量のボードグレードが選好されるためです。2026年に消費環境がさらに安定するにつれ、ガーナコンテナボード市場は近代的な流通チャネルおよびインフォーマル小売チャネルを通じた日常的な包装食品流通から引き続き支援を受ける可能性が高いです。
貿易・輸出包装需要の拡大
輸出成長は、ガーナコンテナボード市場の対応可能な需要基盤を国内小売包装を超えて、より仕様の厳しい輸送包装へと拡大しています。[1]ガーナの非伝統的輸出は2025年に50億690万USDに達し、2024年の38億3,000万USDから30.7%増加しました。加工品および半加工品は30億9,000万USDを占め、52.78%増加し、欧州は55.34%増加の後、非伝統的輸出収益合計の22億9,000万USDを吸収しました。園産品、カカオ派生品、加工食品の輸出チャネルへの追加的な流れはいずれも、積み重ね、取り扱い、仕向け地市場の文書要件を満たすことができる段ボールケースの需要を高めます。これによりガーナコンテナボード市場は貿易成長と密接に結びついており、将来の需要のより大きなシェアを、一貫した強度と追跡可能性を持って輸出梱包業者に対応できるボードグレードへとシフトさせています。
リサイクル可能な紙系包装へのシフトの加速
ガーナにおける規制の方向性は包装需要を紙系形態へと移行させており、これによりガーナコンテナボード市場は通常の販売量成長を超えた構造的な追い風を受けています。[2]2025年4月、環境・天然資源省とFRESHPPACT連合はアクラでプラスチック代替政策ロードマップを発表し、西アフリカで初の取り組みと説明されました。拡大生産者責任とより良いライフサイクル終了管理への推進は、段ボール包装を二次・三次用途においてより魅力的にします。なぜなら、多層プラスチック形態よりもリサイクルおよび回収システムに適合しやすいためです。Royal Crown Ghana Limitedも段ボール包装を環境・規格要件を満たすための実践的な手段として推進しており、市場参加者が完全な規制枠組みが確定する前にすでに製品ポジショニングを調整していることを示しています。これらの政策変更がロードマップから施行へと移行するにつれ、ガーナコンテナボード市場は広範な経済状況が不均一なままであっても代替需要から恩恵を受ける可能性が高いです。
産業・物流活動による段ボール需要の支援
産業拡大はガーナコンテナボード市場に異なる需要層を加えています。製造・物流ユーザーは日常的な小売チャネルよりも重い輸送包装を必要とするためです。ガーナの貿易大臣は2026年4月に、同国がAfCFTA実施を主導しなければならないと述べており、その立場は農産加工ゾーン、軽工業、輸出回廊への継続的な注目を支えています。AfCFTA事務局の2026年5月のRendeavourとの実施パートナーシップは、工業化計画を経済特区および物流開発と結びつけることでその方向性を強化しています。ガーナはまた、2026年初頭のAfCFTA優遇貿易制度において輸出より輸入が多いことを記録しており、これにより国内製造能力の拡大、ひいては産業用段ボール包装の需要を拡大するための政策的推進力が強化されています。これはガーナコンテナボード市場にとって重要であり、バルクビン、部品輸送箱、倉庫対応箱は1回の出荷あたりより多くのボードを使用し、断片化した消費財注文よりも安定した工場稼働率を支えることができるためです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入依存と外国為替エクスポージャー | -0.5% | 全国規模、グレーターアクラおよびクマシのコンバーターに最も深刻 | 短期(2年以内) |
| 港湾・海上輸送の変動による仕入れコストの混乱 | -0.4% | 全国規模、コンテナボード輸入の主要玄関口であるテマ港に集中 | 短期(2年以内) |
| 段ボール原材料への20%関税による地元換算経済性の悪化 | -0.3% | 全国規模、完成品として分類される親ロールを輸入するすべてのコンバーターに影響 | 中期(2年~4年) |
| 電力・水道料金の上昇による換算コストの増加 | -0.2% | 全国規模、エネルギー集約型の紙換算および段ボール加工施設に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
輸入依存と外国為替エクスポージャー
原材料依存はガーナコンテナボード市場において最も持続的な制約であり続けています。同国は依然として国内のパルプおよび原紙製造能力を欠いているためです。ガーナ歳入庁の関税スケジュールは、特定の完成品および半完成品の段ボール材料を20%の関税帯に分類しており、これにより輸入ボードに構造的なコスト層が加わり、コンバーターが運営効率だけで圧力を相殺する能力が制限されます。公共料金の見直しも2025年から2026年にかけて為替エクスポージャーを顕在化させ続けており、為替変動が紙包装の換算経済性に直接流れ込む様子を示しています。これにより長期契約が弱体化します。大手包装バイヤーは安定した納品コストを好む一方、コンバーターは為替変動後に輸入原材料価格が急速にリセットされる可能性がある場合、設備増強にコミットすることをためらうためです。その結果、ガーナコンテナボード市場は需要面では拡大を続けていますが、収益性と投資タイミングはセディと着地ボード価格に対してエクスポージャーを持ち続けています。
港湾・海上輸送の変動による仕入れコストの混乱
港湾側の混乱はガーナコンテナボード市場にとって直接的な操業リスクであり続けています。ほとんどの親ロールがテマに結びついた輸入海上輸送チャネルを通じて入荷するためです。2025年初頭のテマ港の混雑は荷揚げスケジュールを乱し、製造業者および輸入業者のデマレージエクスポージャーを増大させ、コスト変動を表面的な海上運賃率をはるかに超えて押し上げました。ガーナ荷主局は2026年5月にコンテナ管理手数料に対してTEUあたりGH¢720の暫定上限を課しましたが、その介入の必要性自体が、輸入依存のサプライチェーンにとって物流費用がいかに不安定になっていたかを示しています。コンバーターにとって、これは工場価格が安定していても着地仕入れコストが大幅に変動する可能性があることを意味します。港湾手数料、遅延、取り扱いコストはすべて調達と生産の間に存在するためです。これにより、ガーナコンテナボード市場では、特に短いリードタイムと安定した見積価格を期待する顧客にサービスを提供する企業にとって、運転資本の規律が調達戦略とほぼ同様に重要になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーのサプライチェーンが品質グレード別調達へと進化
リサイクルファイバーは2025年のガーナコンテナボード市場の58.32%のシェアを占めており、完全輸入のバージンパルプに対する回収紙調達の明確なコスト優位性を反映しています。地元コンバーターは長らくミディアムおよびテストライナー用途にリサイクル原材料を活用してきましたが、規格環境はそのモデルを大規模に置き換えるほど厳格なリサイクル含有量の検証要件をまだ課していません。それでも、バージンファイバーは2031年までのCAGR 4.41%で最も速く成長している素材セグメントです。輸出グレードの箱がリサイクル構造では通常提供できる以上の破裂強度、圧縮性能および文書化を必要とするケースが増えているためです。EU包装・包装廃棄物規制は2026年8月12日から適用され、リサイクル可能性と追跡可能性への重点が輸出向け用途における認証バージンファイバー供給の根拠を強化しています。
このシフトは、ガーナコンテナボード産業においてリサイクルグレードが関連性を失っていることを意味するわけではありません。国内のFMCGおよび流通チャネルは依然としてプレミアム仕様よりもコストを重視して購入しているためです。ガーナの非伝統的輸出収益は2025年に50億690万USDに達し、加工品および半加工品がその合計の30億9,000万USDを占め、より強固な輸出段ボール包装の顧客基盤を拡大しています。欧州はそれらの輸出収益の22億9,000万USDを吸収しており、輸出業者にサービスを提供するコンバーターにとって文書化とコンプライアンス要件が非常に重要であり続けています。したがって、リサイクルボードは国内流通の大量市場オプションとして残り、バージンファイバーのクラフトライナーはより予測可能な性能を必要とする高付加価値の輸出用途で比重を増しています。実際には、ガーナコンテナボード市場はコスト主導の国内需要とコンプライアンス主導の輸出需要が互いに置き換えるのではなく共存する、層状の素材ミックスへと移行しています。
製品タイプ別:クラフトライナーが販売量を牽引し、フルーティングが増分成長を獲得
クラフトライナーは2025年のガーナコンテナボード市場規模の46.43%を占めており、輸出ケースおよび重い輸送包装において外側ライナーの強度がいかに中心的であるかを示しています。この地位は、ガーナのカカオ、園芸、加工食品の流れによって支えられており、段ボール箱が内陸輸送、倉庫保管、海上輸送を通じて形状を保持しなければなりません。テストライナーは、価格が多くの顧客において依然としてプレミアム強度を上回る国内二次包装向けの低コストオプションを提供するため、第2の主要製品グループとして残っています。その安定した基盤に対して、フルーティングは食品製造、物流、産業用取り扱い全体で箱総生産量が増加するにつれ、2031年までにCAGR 4.32%で拡大すると予測されています。したがって、ガーナコンテナボード市場は、特定の輸出ニッチではなく、段ボール総生産量と最も直接的に連動するボードグレードで最も速い製品成長を見せています。
このパターンはまた、フルーティング需要が製造業者および流通業者が日常的な製品移動に段ボール箱を追加するたびに成長するため、同国のより広い経済的方向性にも合致しています。AfCFTA下でのガーナの貿易・産業政策の焦点は、より多くの倉庫保管、組立、加工活動を支援しており、これにより保管、輸送、小売対応取り扱いに使用される段ボール構造の需要が自然に高まります。これは、フルーティングが表面ライナーがプレミアムクラフトであれ低コストのテストライナーであれ、すべてのボード構造に必要とされるため重要です。クラフトライナーはガーナコンテナボード市場において価値の中核であり続けるはずですが、産業出荷および物流連動の段ボール使用が拡大するにつれ、フルーティングは増分販売量のより大きなシェアを獲得する可能性が高いです。これにより、製品競争は単一のボードグレードからの単純なシフトではなく、強度、コスト、入手可能性のバランスを中心に展開し続けます。
エンドユーザー産業別:食品・飲料が販売量を支え、産業用が最速ペースで成長
食品・飲料は2025年のガーナコンテナボード市場の32.32%のシェアを占め、国内流通と輸出包装の両方にわたる主要な販売量の支えとしての役割を確認しています。FMCG販売量は2025年に13.7%増加し、同じ改善が包装食品、清涼飲料、その他の急速消費財カテゴリー全体で段ボール需要の増加に転換されました。消費財は、成長する流通ネットワークを通じて移動し続ける包装家庭用品、パーソナルケア、一般小売製品に支えられ、次の広範な需要プールとして残りました。それでも、産業セグメントは2031年までにCAGR 3.68%で最も速く成長すると予測されています。製造・物流活動が過去よりも段ボール需要のより重要な源泉になりつつあるためです。このシフトはガーナコンテナボード市場を日常的な消費者包装への歴史的な依存を超えて広げ、コンバーターにより大きな重量物用途の基盤を提供します。
これらのエンドユーザー間の違いは重要です。産業契約はFMCG箱注文よりも規模が大きく、安定しており、断片化が少ない傾向があるためです。AfCFTA実施に関するガーナの政策的推進は農産加工および軽工業回廊を引き続き支援しており、部品輸送箱、バルクビン、倉庫輸送包装の需要を高めるはずです。ガーナはまた、2025年第4四半期に金とカカオの強力な輸出に牽引されてGH¢472億の貿易黒字を記録し、その輸出の強さが加工、中間取り扱い、供給移動に関連する産業用段ボール使用を間接的に支えています。食品・飲料はガーナコンテナボード市場の基本負荷ユーザーであり続けますが、産業用包装は予測期間中に成長の多くを担う可能性が高いです。医薬品、農業資材、eコマースフルフィルメントなどの他のエンドユーザー産業は依然として小さなプールを代表していますが、正式な流通システムが深化し続けるにつれて着実な増分需要を加えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
地理的分析
ガーナコンテナボード市場は単一国市場ですが、需要と換算活動は国全体に均等に分散されるのではなく、いくつかの回廊に集中しています。グレーターアクラとテマが中核ゾーンを形成しており、食品加工、小売流通、輸入物流がそこに集積しているため、この回廊がボード調達と段ボール箱換算の運営センターとなっています。この集中はまた、テマ周辺の物流状況がガーナコンテナボード市場に不均衡な影響を与えることを意味します。輸入された親ロールおよび関連包装原材料が全国のコンバーターに届く前にその軸を通過するためです。アシャンティはクマシを中心に次の主要需要拠点を代表しており、国内の主食流通、カカオ関連貿易、内陸商業ルート全体の軽工業活動にサービスを提供しています。タコラディと西部地域は絶対量では小さいですが、産業貨物、輸出取り扱い、エネルギー関連活動が輸送・保護用段ボール包装の繰り返しニーズを生み出すため、依然として重要です。
同国の地理はまた、ガーナがAfCFTA事務局のホストとしての役割を担うことで包装需要に単純な国内消費数字が示唆する以上の強い産業・貿易的側面を与えるため、地域政策レベルでも重要です。貿易大臣は2026年4月にガーナがAfCFTAの成功事例を主導しなければならないと述べており、輸出競争力、経済特区、産業スケーリングへの継続的な注目を支えています。AfCFTA事務局の2026年5月のRendeavourとの実施パートナーシップは、工業化を物流回廊と生産ハブに結びつけることでその方向性を強化しました。その状況において、ガーナコンテナボード市場は今日の消費の所在地だけでなく、将来の製造・輸出回廊が構築されている場所によっても形成されています。
輸出地理は需要の全体像に第2の層を加えています。外部の仕向け地市場がガーナ国内の箱の品質要件に影響を与えるためです。ガーナの非伝統的輸出収益は2025年に50億690万USDに達し、欧州がその合計の22億9,000万USDを占めており、欧州が高仕様段ボール包装の最も重要な外部需要シグナルとなっています。[3]その貿易ミッスは、これらの製品が長距離輸送のために強固でコンプライアンスに適合した箱を必要とするため、園芸産品、カカオ派生品、加工食品を輸出包装需要の中心に置き続けています。より厳格な施行に先立ってガーナの包装規制をEU規格に合わせるロードマップへの要求は、輸出ユーザーにとって追跡可能でリサイクル可能な段ボール包装の実際的な関連性を高めています。これは、ガーナコンテナボード市場の地理的プロフィールが国内地域を超えて仕向け地市場の要件にまで及ぶことを意味し、特にEUコンプライアンス規格が地元のボード選択とコンバーターの調達に影響を与える場合に顕著です。これらの期待を満たすことができるサプライヤーにとって、国内価格が逼迫したままであっても、輸出地理は価値成長への最も明確なルートの一つであり続けるでしょう。
競争環境
ガーナコンテナボード市場はコンバーターレベルで中程度に断片化した構造を持ち、Royal Crown Ghana Limited、G-Pak Limited、Ghana Carton Boxes Manufacturing Company Limited、Wordsworthy Press and Packaging Ltd.、Athera Company Limitedなどの国内企業が食品、消費財、農業包装需要にサービスを提供しています。これらの企業はほとんどが統合ボード生産者ではなくコンバーターとして運営されているため、段ボール加工、裁断、印刷のために輸入された親ロールに依存し続けています。その依存が競争環境における主な構造的弱点であり、セディの弱体化や着地ボード価格の変動がマージンと価格決定に迅速に流れ込むためです。地元プレイヤーは、したがって、純粋なコスト優位性よりもリードタイム、カスタマイズ、顧客との親密さで競争しています。ガーナコンテナボード市場はまた、輸入された完成段ボール製品および輸入ボードからの圧力に直面しており、特定の段ボール材料の関税分類は地元換算経済性をその競争から完全には保護していません。
競争上の差別化は、単純な国内コストポジショニングよりも、サステナビリティの信頼性と輸出コンプライアンス能力にますます結びついています。ガーナ規格局のラベリング要件と輸出梱包業者の文書ニーズに対応できる企業は、短期的な地元供給のみに注力するコンバーターよりも高付加価値の注文を確保するのに有利な立場にあります。Smurfit Westrockは2026年第1四半期にEMEAおよびAPACの需要が改善したと報告し、2026年3月および4月にコンテナボード価格が上昇したと述べており、アフリカ市場に供給するグローバル生産者が依然として強い価格影響力を持っていることを示しています。[4]Mondiは2026年第1四半期の取引アップデートで段ボール包装および軟包装の販売量が増加したと報告し、段ボールおよび軟包装事業全体で12億EUR(12億8,000万USD)の設備拡張をすでに完了しており、より広いサプライフットプリントを通じて輸入主導市場にサービスを提供する能力を強化しています。MpactのFY2025収益はZAR 140億(7億5,700万USD)と5%増加し、コンテナボードおよび農業包装で堅調な販売量増加を報告しており、地域サプライヤーがガーナに物理的に拠点を置いていなくても西アフリカの包装チェーンに関連し続けていることを確認しています。
最近の企業行動はまた、外部の供給動向がガーナコンテナボード市場内の地元競争をどのように再形成できるかを示しています。Mondiはフットプリント最適化の一環として欧州包装ネットワークの一部で工場閉鎖を確認しており、これにより時間の経過とともにアフリカ市場への供給ルートが変わる可能性があります。Mpactは主要顧客を輸入ボードに失ったことを受けてスプリングス製紙工場の閉鎖を確認しており、グローバルな供給過剰が地域市場で輸入品をより競争力のあるものにし、地元換算投資への圧力を維持する方法を浮き彫りにしています。この市場における空白は、廃紙収集、テストライナー生産、段ボール換算を組み合わせた完全統合型の国内モデルであり、それにより外国為替エクスポージャーが低減され、供給管理が改善されるためです。そのようなモデルが登場するまで、ガーナにおける競争は輸入ボードへのアクセス、サービスの信頼性、より厳格な輸出・サステナビリティ要件を満たす能力を中心に展開し続けるでしょう。
ガーナコンテナボード産業リーダー
-
Royal Crown Ghana Limited
-
Wordsworthy Press & Packaging Ltd.
-
G-Pak Limited
-
Ghana Carton Boxes Mfg. Co. Ltd.
-
Snew Plastics & More Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:ガーナ環境保護局は、2027年1月1日から有効な、食品包装容器、テイクアウトパック、使い捨てカップ、発泡クッション材を含むすべての発泡ポリスチレン製品の生産、輸入、流通、販売、使用に関する全国的な禁止を発表しました。この禁止は近年のコンテナボード市場にとって最も重要な単一の規制イベントであり、フードサービスおよび食品小売の包装需要を紙系の段ボールおよび折り畳み代替品へと直接転換し、対応可能な段ボール需要プールを大幅に拡大します。
- 2026年4月:Smurfit Westrock plcは2026年第1四半期にEMEAおよびAPACの需要が改善したと報告し、エネルギーコストの上昇と需要の強化の結果として2026年3月および4月にコンテナボード価格が上昇したと述べました。同社は、慣例的なタイムラグに続いて2026年下半期に段ボール事業がコンテナボード価格引き上げを実施すると示唆しており、これにより2026年下半期に欧州および南アフリカの製紙工場サプライヤーから調達するガーナのコンバーターの輸入着地コストが上昇する可能性があります。
- 2026年4月:ガーナの非伝統的輸出は2025年に50億690万USDに達し、2024年の38億3,000万USDから30.7%増加し、加工品および半加工品は52.78%増加して30億9,000万USDとなりました。欧州は非伝統的輸出収益合計の22億9,000万USDを吸収し、55.34%増加し、PPWR(包装・包装廃棄物規制)の2026年8月施行日を前にEUのリサイクル可能性および追跡可能性要件に準拠した輸出グレード段ボール包装への需要の高まりを強調しています。
ガーナコンテナボード市場レポートの範囲
ガーナコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これら材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
ガーナコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(USD)で提供されます。
| バジンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バジンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な問
ガーナのコンテナボード需要の現在および予測値は?
ガーナコンテナボード市場規模は2025年に5,452万USDで、2026年には5,612万USDに増加し、CAGR 2.74%で2031年までに6,423万USDに達すると予測されています。
ガーナにおけるコンテナボード使用をリードする素材タイプは何ですか?
リサイクルファイバーは2025年に58.32%のシェアでリードしており、完全輸入のバージンパルプと比較して国内コンバーターにコスト優位性を提供するためです。
ガーナのコンテナボード用途で最も速く成長している製品タイプは何ですか?
フルーティングは最も速く成長している製品タイプであり、物流、食品製造、産業用取り扱い全体で箱の生産量が増加するにつれ、2026年から2031年にかけてCAGR 4.32%が予測されています。
ガーナにおける段ボールボードの需要を最も牽引しているエンドユーザーグループはどこですか?
食品・飲料は2025年に32.32%のシェアで最大のエンドユーザーであり続け、国内および輸出チャネル全体での包装食品・飲料量の増加に支えられています。
ガーナにおけるコンバーターのマージンに影響を与える主なリスクは何ですか?
主なリスクは、輸入依存、外国為替エクスポージャー、港湾・海上輸送の変動、関税関連の仕入れコスト、換算経済性に直接影響する公共料金の変動です。
輸出市場がガーナのボードサプライヤーにとってより重要になっている理由は何ですか?
輸出フローは、特にガーナの非伝統的輸出が2025年に50億690万USDに達し、欧州がその合計の22億9,000万USDを吸収した後、より強固で追跡可能な包装への需要を押し上げています。