
韓国コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
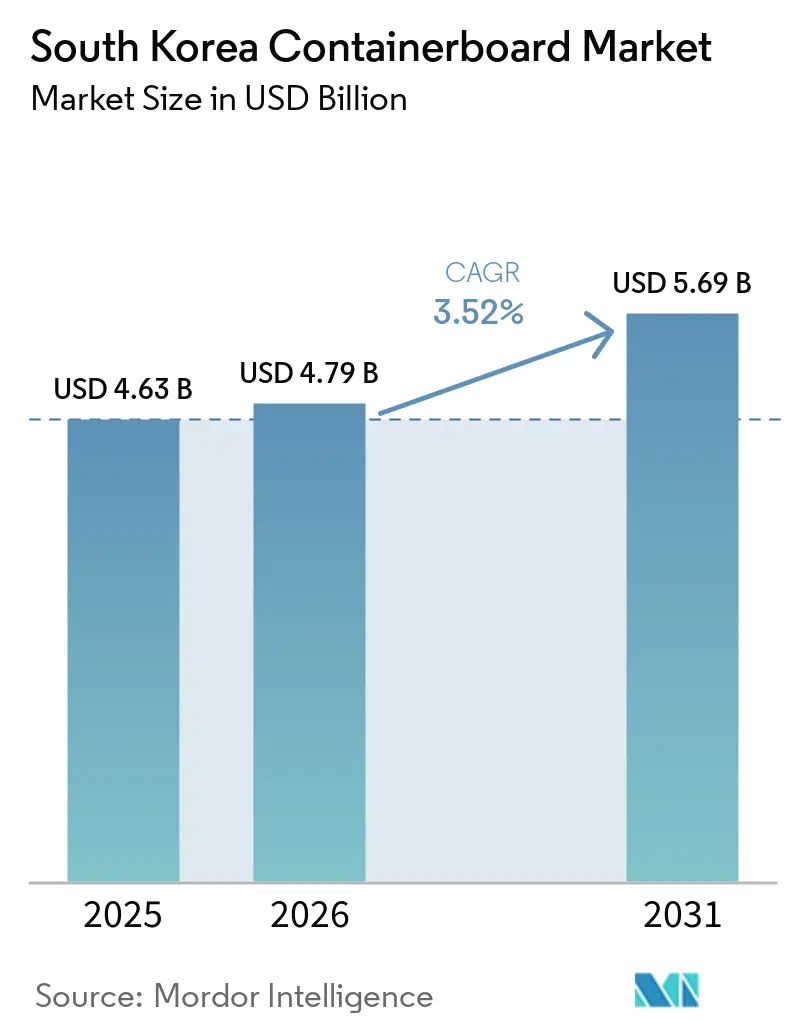
| 基準年の市場規模 (2025) | 4.63 十億米ドル |
| 市場規模 (2026) | 4.79 十億米ドル |
| 市場規模 (2031) | 5.69 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
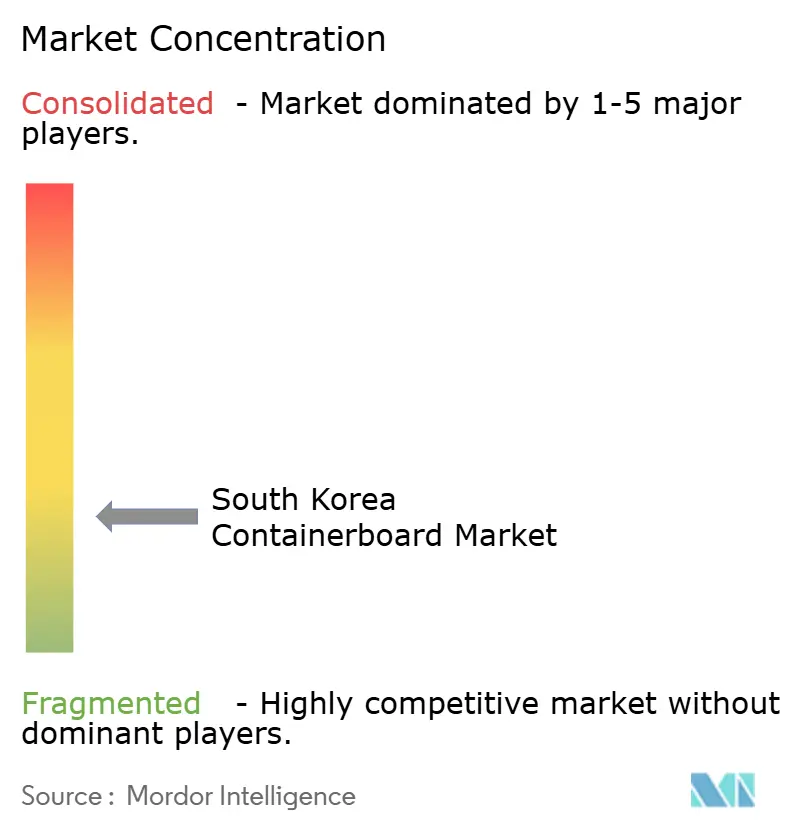
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国コンテナボード市場分析
韓国コンテナボード市場規模は2025年に46.3 ビリオン 米ドルと評価され、2026年の47.9 ビリオン 米ドルから2031年には56.9 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)のCAGRは3.52%と推定されます。韓国コンテナボード市場は、オンラインコマースと産業輸出という2つの需要源に支えられており、これら2つの需要源がほとんどの期間において同時に弱まることはありません。2025年にオンライン小売が11.8%成長した一方、オフライン小売はわずか0.4%の拡大にとどまり、棚陳列向けフォーマットから配送対応の段ボール箱へと包装需要のシフトが加速しました。輸出出荷もミルに第2の稼働チャネルを提供し、国内消費支出が低迷し価格環境が厳しさを増す中でも生産稼働率の維持に貢献しました。韓国コンテナボード市場はまた、配送・フードサービス・ブランド小売包装において紙ベースフォーマットを優遇する強固なリサイクルシステムと政策的圧力の恩恵を受けています。競争環境は統合型ミル事業者と分散したコンバーター基盤の間でバランスが保たれており、原材料・エネルギーコストの変動が生産者を軽量・高強度・高付加価値グレードへと向かわせています。
主要レポートのポイント
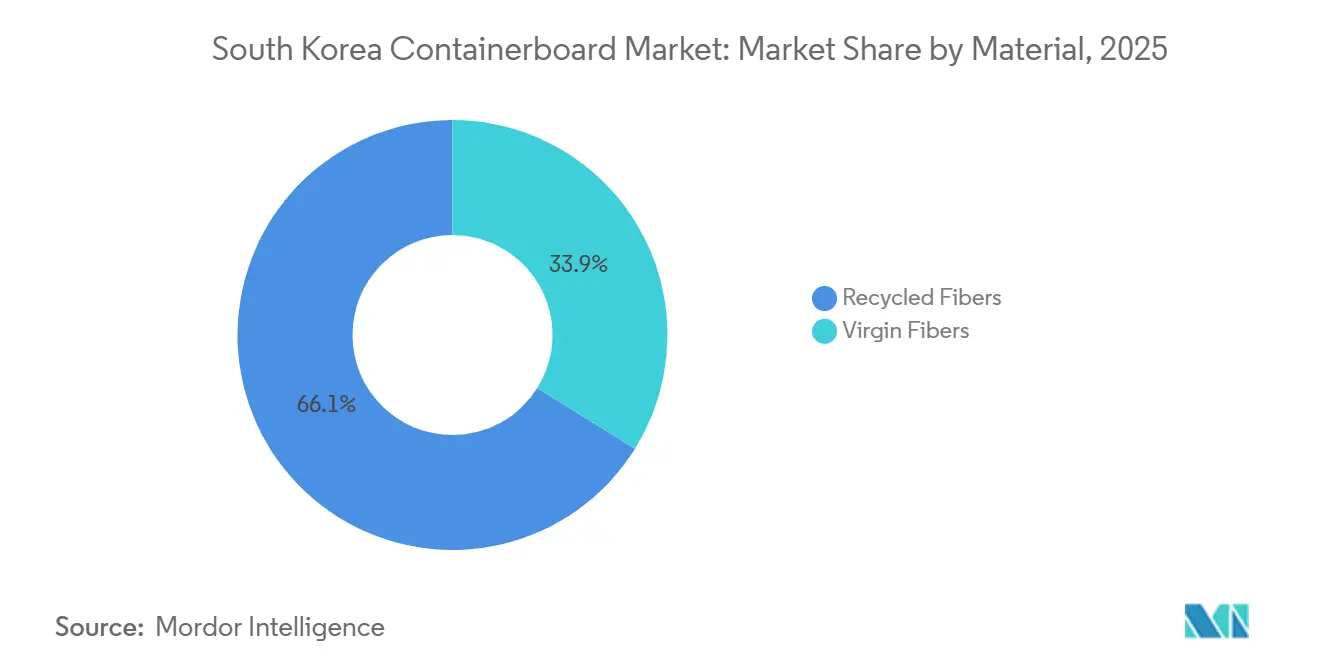
- 素材別では、リサイクルファイバーが2025年の韓国コンテナボード市場シェアの66.12%を占めました。
- 製品タイプ別では、クラフトライナーセグメントの韓国コンテナボード市場規模は2031年までにCAGR 4.16%で拡大する見込みです。
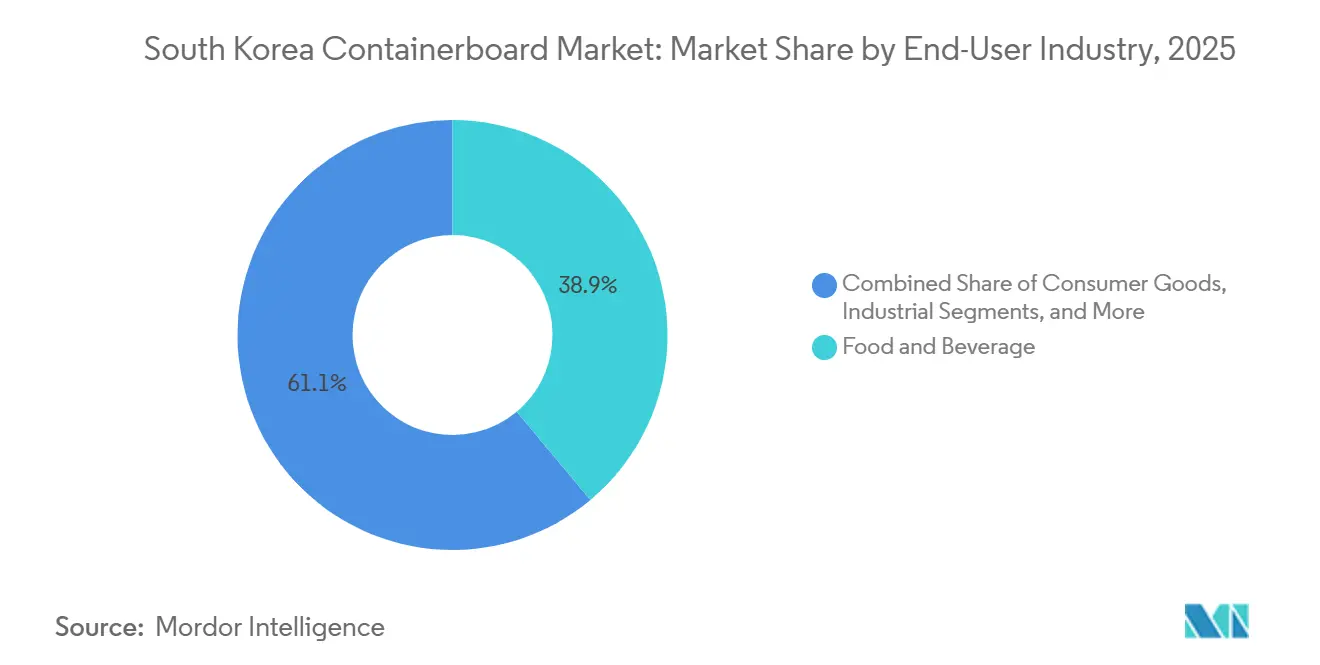
- エンドユーザー産業別では、食品・飲料が2025年の韓国コンテナボード市場シェアの38.91%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国コンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース小包密度の上昇 | +1.2% | 全国規模、ソウル・仁川・京畿道回廊のフルフィルメントハブに集中 | 短期(2年以内) |
| 食品・食料品フルフィルメントの成長 | +0.8% | 全国規模、都市圏主導、ソウル・釜山・大田・仁川 | 短期(2年以内) |
| 輸出主導の電子機器・自動車出荷 | +0.6% | 釜山・仁川・光陽港経由のアジア太平洋輸出ルート | 中期(2~4年) |
| リサイクル可能な紙ベース包装へのシフト | +0.5% | 全国規模、ブランドFMCGおよびEコマース分野での採用が最も速い | 中期(2~4年) |
| 2025年包装材料の義務的リサイクル比率 | +0.3% | 全国規模、規制の影響は主に環境省(MCEE)およびKECOのコンプライアンス枠組みから | 長期(4年以上) |
| 軽量高強度ボードの採用 | +0.2% | 全国規模、プレミアムグレードを必要とする東南アジア輸出市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース小包密度の上昇
小包密度の上昇は、韓国コンテナボード市場全体で必要とされる段ボール包装の量と技術品質の両方を高めています。2025年のオンライン小売売上高は11.8%増加した一方、オフライン小売はわずか0.4%の拡大にとどまり、棚陳列フォーマットから直接配送対応の段ボールソリューションへと包装需要がシフトしました。この傾向が重要なのは、注文頻度の高さと配送スケジュールの短縮化が小包の滞留時間を短くし、繰り返しの取り扱いサイクルにおいて箱への負荷が増大するためです。その結果、単に重い紙を使用するよりも強度と重量のバランスが重視されるようになり、キューブ効率に優れたマイクロフルートおよび軽量高強度フォーマットが支持されています。この製品シフトはフルフィルメント事業者が空隙を削減し、輸送非効率を低下させ、大量注文におる自動梱包ラインの一貫性を維持するうえでも有効です。2026年3月に改訂された宅配業者の包装基準では、年間売上高が500億ウォン(3,500万米ドル)以上の企業に対して包装空間の上限を50%に設定しており、大規模なライトサイズ段ボール包装の普及に向けたコンプライアンス上の根拠を提供しています。
食品・食料品フルフィルメントの成長
食品・食料品フルフィルメントは、生鮮品の出荷が一般商品の多くよりも優れた保護・湿気管理・温度管理を必要とするため、より集約的なボード使用を促進しています。2025年のオンライン食品・飲料取引額は37.8兆ウォン(0.026 トリリオン 米ドル)に達し、オンラインフードサービス取引額は同年に41.4兆ウォン(0.029 トリリオン 米ドル)に達し、都市配送ネットワーク全体で高頻度の包装需要が継続しています。この成長は、食品小包が標準的な非食品出荷よりも製品価値単位あたりの保護包装を多く使用することが多いため、韓国コンテナボード市場に特別な価値をもたらします。ソウルおよびその他12の主要自治体は2024年に発泡ポリスチレン容器を禁止、この政策の方向性がクイックコマースおよび調理済み食品チャネルにおける紙ベース配送包装のスペースを拡大しました。Tailim PackagingのTeco Boxは2024年に発売され、21時間にわたって10℃以下の温度を維持し、EPS箱の断熱性能の98%を実現しながら倉庫スペースを50%削減することを実証し、段ボールソリューションがより要求の厳しいコールドチェーン用途において硬質フォームを代替できることを示しました。これらの条件は、単に低価値フォーマットを別のものに置き換えるのではなく、韓国コンテナボード市場内で出荷量と1注文あたりの包装価値密度の両方を高めています。
輸出主導の電子機器・自動車出荷
輸出製造業は、韓国コンテナボード市場に国内小売支出と連動しない第2の需要基盤を提供しています。電子機器・半導体・自動車部品は、長距離かつ多段階の物流ルートにおいて一貫したバースト強度・安定したキャリパー・低い吸湿性を持つボードを必要とします。韓国からの段ボールボード輸出は2025年度に34.7%増加し、インド・ベトナム・日本が数量ベースで最大の仕向け地となってり、韓国のミルが地域需要サイクルを超えて生産量を振り向けられることが確認されています。[1] この輸出ミックスは、完全リサイクルのコモディティグレードよりもクラフトトップおよびその他のプレミアムライナーフォーマットを優遇しており、リサイクルファイバーが依然として主流である中でも高付加価値製品が勢いを増している理由を説明しています。釜山・仁川・光陽は、ミルとコンバーターを多くの内陸システムよりも低い出荷摩擦で地域貿易ルートに接続することで、この稼働バッファーを強化しています。輸出エクスポージャーと物流リーチのこの組み合わせにより、韓国コンテナボード市場は他のいくつかの成熟した地域市場と比較して、国内消費低迷の全深度に対してより脆弱性が低くなっています。
リサイクル可能な紙ベース包装へのシフト
リサイクル可能な紙包装へのシフトは、小売・フードサービス・パーソナルケア用途にわたって韓国コンテナボード市場の対応可能な需要基盤を拡大しています。韓国のEPR(拡大生産者責任)枠組みは、国内包装リサイクル率を2002年の40.6%から2021年には72.9%へと引き上げ、リサイクルが困難で認証取得が難しい素材に対する段ボールの商業的優位性を強化しました。2026年の資源循環ロードマップは韓国版エコデザインアプローチを導入し、企業に包装設計段階で環境パフォーマンスに取り組むことを求めており、調達計画の早い段階でコンプライアンスに適合した紙ソリューションの重要性が高まっています。KECOの料金体系はリサイクル困難な包装に30%の割増料金を適用しており、リサイクル可能な段ボールフォーマットをブランドオーナーと流通業者にとってコストおよびコンプライアンス上の判断事項としています。これが重要なのは、素材転換が持続可能性目標やブランドメッセージだけでなく調達予算に直接影響する場合に、より速く進むためです。したがって、この政策ミックスは、リサイクル可能性が運営コストと報告要件の両方に影響する配送包装・フードサービス容器・消費者向け外装包装において、紙へのより多くの代替を促進しています。[2]
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収紙・パルプ・エネルギーコストの変動 | -0.4% | 全国規模、輸出エクスポージャーのあるミルは米ドル建てパルプ価格リスクに追加的にさらされる | 短期(2年以内) |
| 軟質プラスチックおよび代替フォーマットとの競合 | -0.3% | 全国規模、産業用・農業用包装セグメントで代替圧力が最も強い | 中期(2~4年) |
| 国内小売支出の低迷とコスト転嫁の困難 | -0.2% | 全国規模、中小規模の箱工場事業者に最も深刻 | 短期(2年以内) |
| 越境Eコマース包装廃棄物よる国内EPRコスト回収の逃避 | -0.1% | 全国規模、直接消費者向け輸入チャネルに集中した規制上の盲点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収紙・パルプ・エネルギーコストの変動
インプットコストの変動は、韓国コンテナボード市場で操業する生産者にとって最も明確な圧力点であり続けています。韓国は国内で使用するバージンパルプの85%を輸入しており、原材料が製紙コストの60%を占めているため、ミルは米ドルの動向とコモディティ価格の変動の両方に大きくさらされています。[3] SBHKパルプ価格は2025年8月のトン当たり630米ドルから2026年2月には740米ドルへと17.5%上昇し、生産者が販売価格を再交渉する前にマージンを圧迫しました。ミルはまた2024年8月にトン当たり6万ウォン(42.2米ド)から8万ウォン(56.2米ドル)の値上げを試みましたが、コンバーターの抵抗により10月までに撤回を余儀なくされ、下流需要が軟調な場合には転嫁力が依然として限定的であることが示されました。国内OCC価格もミルに不利に動く可能性があり、在庫積み上がりと価格軟化が中国からの輸出需要の弱体化と同時に発生することがあります。産業用電力料金の上昇は、エネルギー源を迅速に切り替えたり効率損失を伴わずに生産を停止したりできない連続製紙操業にとって、さらなるコスト層を加えています。
軟質プラスチックおよび代替フォーマットとの競合
軟質プラスチックおよびその他の代替フォーマットは、食品・産業用・農業用包装の一部において依然として機能的な地位を占めており、韓国コンテナボード市場における完全な代替を制限しています。バリアパウチ・液体フォーマット・その他の技術的に要求の高い用途は、仕様変更・設備調整・またはより高い変換複雑性に対する顧客の許容なしには紙で代替することが依然として困難です。熱に敏感な一部の配送用途も、段ボール代替が広範な商業利用でスケールアップし繰り返しのパフォーマンスを証明する間は、フォームまたはハイブリッドフォーマットに依存し続けています。農業流通では、買い手が依然として重い箱をより良い保護と結びつける傾向があり、技術データが転換を支持している場合でも軽量高強度ボードへの移行が遅れています。大韓製紙は46g/m²の低坪量高強度フルーティングが従来の110g/m²グレードに匹敵する積み重ね性能を発揮できることを実証しましたが、分散した農村・卸売チャネル全体では調達慣行の変化は緩やかです。これにより、持続可能性の優先度や輸送効率の向上よりも性能の伝統と価格感度が依然として優先される分野で代替圧力が最も強く維持されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:バージンファイバーの比率上昇を伴うリサイクルファイバーのリーダーシップ
リサイクルファイバーは2025年の需要の66.12%を占め、韓国コンテナボード市場における主要な原材料基盤となっています。韓国は2024年に1,100万トンの紙を生産し、その生産量の80%がリサイクルファイバーから生産されており、同国のミル構造がすでに二次原料を中心に構築されていることが確認されています。この既存の基盤が重要なのは、国内FMCG・家庭用品・幅広い出荷ニーズに対応するテストライナーおよびその他のリサイクルコンテンツグレードの安定した供給を支えているためです。また、包装回収政策と生産者責任規則によって形成された回収システム・選別ルーティン・リサイクル製紙操業への20年以上にわたる投資を反映しています。[4] その結果、生産者が選択的な品質向上を模索する中でも、リサイクルファイバーは韓国コンテナボード市場の商業的な基盤であり続けています。
バージンファイバーは2031年までにCAGR 3.84%で拡大する見込みであり、韓国コンテナボード市場のこのセグメントは、大規模な国内コモディティ需要ではなく輸出グレードの仕様によって牽引されています。電子機器・自動車包装は、長距離輸出ルートにわたって完全OCC系配合と同等の再現性で提供できる以上の一貫したバースト強度・キャリパー管理・耐湿性を必要とすることが多いです。そのため生産者は、特に高付加価値品を多モード国際チャネルで出荷する顧客向けに、性能の安定性が最も重要な場面で選択的なバージンブレンドを使用しています。この素材シフトは大分の地域生産を依然として定義する循環システムから離れるものではなく、失敗コストがファイバーインプットの節約をはるかに上回るプレミアム用途に集中しているためです。実際には、韓国コンテナボード産業は循環システムから離れるのではなく、より良いグレードミックスとより広い価値ラダーへと移行しています。
製品タイプ別:テストライナーの規模維持とクラフトライナーの勢い拡大
テストライナーは2025年の韓国コンテナボード市場シェアの42.83%を占め、同国のリサイクルファイバー基盤と国内FMCGサプライチェーンのコストニーズに適合しているためリードを維持しています。その地位は、外観プレミアムよりも繰り返し仕様・安定供給・厳格な価格管理を優先する食品加工業者・家庭用品サプライヤー・地域流通業者にサービスを提供するコンバーターにおいて引き続き強固です。テストライナーはまた、地域輸送と小売補充に使用される標準的な出荷箱の高速回転生産をサポートするため、多くの小規模箱工場の操業プロファイルとも一致しています。この量的役割により、顧客タイプとルートの複雑さによって製品要件がますます細分化される中でも、テストライナーは韓国コンテナボード市場の中心であり続けています。フルーティングは中間層が標準的な箱フォーマットにおける剛性・積み重ね性能・紙消費量のバランスの多くを決定するため、この大量市場構造に結びついたままです。
クラフトライナーは2031年までに最速のCAGR 4.16%で成長する見込みであり、韓国コンテナボード市場規模のこのスライスは輸出包装ニーズとブランド消費財販売業者が使用するより高い視覚基準から恩恵を受けています。Tailim Packagingの高強度軽量箱は圧縮強度を20%以上向上させながら紙使用量を最大20%削減しており、出荷条件が厳しい場合に顧客がより強力で効率的なライナー性能に対価を支払う意欲がある理由です。同じ論理が、外観と保護の両方が重要な電子機器・自動車部品・消費者向けパックにおける高グレードライナーボードへの移行を支持しています。46g/m²精密制御高強度フルーティングへのシフトも、地域のパフォーマンスをグローバルな軽量ベンチマークに近づけ、適切に設計された構造で使用する紙を減らすことのペナルティを低下させています。したがって、韓国コンテナボード産業はより差別化された製品ラダーを発展させており、テストライナーが規模を維持しながらクラフトライナーが輸出品質とプレミアムプレゼンテーションに結びついた成長プレミアムを獲得しています。
エンドユーザー産業別:食品・飲料が規模を維持しながら消費財が品質要求を高める
食品・飲料は2025年の需要の38.91%を占め、韓国コンテナボード市場における単一最大の需要先となりました。この地位は、店舗・倉庫・配送ネットワーク全体にわたるチルド流通・常温食品物流・テイクアウト包装・短サイクル補充における段ボール集約度を反映しています。2025年のオンライン食品・飲料取引額は37.8兆ウォン(0.026 トリリオン 米ドル)に達し、オンラインフードサービス取引額は41.4兆ウォン(0.029 トリリオン 米ドル)に達し、繁な小口注文を処理する都市フルフィルメントシステムにおける包装スループットを高水準に維持しています。2024年以降のEPS包装に関する自治体の規制は、紙ソリューションが数年前には競争力が低かった食品配送および温度管理用途において段ボールフォーマットのための追加スペースを生み出しました。これらの要因により、食品・飲料セグメントは定期的な繰り返し注文と出荷あたりの包装要件の上昇を組み合わせているため、量需要の中心であり続けています。
消費財は2031年までにCAGR 4.02%で拡大する見込みです。これはパーソナルケア・化粧品・ホームケア・ライフスタイルブランドが包装を配送された顧客体験の一部として扱うようになっているためです。ライブショッピングおよびソーシャルコマースフォーマットは、出荷中のより良い印刷品質・よりクリーンな外面・より強固な箱のプレゼンテーションを評価し、韓国コンテナボード市場のこの部分における高付加価値ボード仕様の需要を支持しています。産業用バイヤーは成熟した需要基盤であり続けていますが、必要な保護基準を犠にすることなく物流コストを削減しパレット効率を改善するために、より軽量なダブルウォールおよびシングルウォールフォーマットへの移行を続けています。電子機器小売・農産物・医薬品を含むその他のエンドユーザーグループは、輸出サイクルと幅広いビジネス支出パターンとより密接に連動する安定した段ボール使用を維持しています。これらのカテゴリー全体にわたって、KECO連動のリサイクル可能性規則は、コンプライアンスに適合した紙グレードがコストと環境の両面で擁護しやすいため、段ボールを強固な地位に置き続けています。

地域分析
ソウル・仁川・京畿道回廊は全国の段ボール需要の60%以上を占め、韓国コンテナボード市場にける最大の集中拠点となっています。ソウルと京畿道は密集したFMCG生産・Eコマースフルフィルメント・大規模な小包フローを組み合わせており、この回廊の需要は標準的なリサイクルグレードとより特化したプレミアムフォーマットの両方にわたっています。仁川国際空港は、電子機器・半導体の航空貨物出荷が基本的な国内流通箱よりもクリーンな表面・より厳格な一貫性・より良い印刷品質を必要とするため、プレミアム包装層を加えています。同回廊にはまた、オンラインチャネルへの迅速なコンバーター対応と信頼性の高い包装供給を必要とする中小規模の食品加工業者・化粧品会社・パーソナルケアブランドの大規模なネットワークが含まれています。韓国のオンラインショッピング市場は2025年に272.3兆ウォン(0.19 トリリオン 米ドル)に達し、ソウル首都圏がその需要を牽引する主要な小包ハブであり続けました。
釜山・昌原・蔚山ベルトは、輸出製造業が集中しているため、韓国コンテナボード市場における第2の主要需要層を形成しています。この回廊における自動車組立・船舶工学・電機器生産・化学品出荷は、多くの国内消費者出荷よりも長く複雑な物流ルートに対応するより強固なボードを必要とします。光陽湾は化学品・金属・石油化学カーゴに対するダブルウォールおよびトリプルウォール用途をより重視した、異なる層の重工業包装需要を加えています。韓国からの段ボールボード輸出は2025年度に34.7%増加し、インド・ベトナム・日本が主要な輸出先となっており、地域需要が軟化した際にミルが稼働率を維持するうえで沿岸工業地帯がいかに貢献しているかを示しています。資源リサイクル法は全地域に適用されますが、成熟した回収・監査システムを持つ主要自治体での施行が最も強力であり、大規模な都市産業顧客にサービスを提供する包装サプライヤーのコンプライアンス基準を引き上げています。
大田・清州・世宗を含む忠清地域では、半導体・バイオ医薬品クラスターの開発が内陸製造活動を深化させるにつれて産業用包装需要が増加しています。2025年から施行された世宗市のリサイクル可能な配送包装要件は、紙への代替が配送包装システムにさらに浸透するにつて他の自治体が追随するための地域的な参照点を生み出しました。韓国の段ボール包装リサイクル率は2023年に92%に達し、高リサイクル可能性基材に対する多国籍企業の調達関心を支持し、国内包装サプライチェーンの環境プロファイルを強化しています。済州島は絶対量では小規模ですが、輸出志向の農産物出荷と観光小売において高品質包装に対する単位あたりの需要がより強く、韓国コンテナボード市場全体にさらなるプレミアムニッチを加えています。
競争環境
韓国コンテナボード市場はミルレベルでは適度に集中しており、コンバーターレベルでははるかに分散しており、200以上の箱工場が近接性・納期・サービス柔軟性・カスタマイズで競合しています。大規模な統合型生産者は、回収紙の調達・製紙・箱変換を同一の操業チェーン全体で調整できるため、構造的な優位性を持っています。独立系ミルと独立系コンバーターは、小規模アカウントの価格設定・顧客サービス・地域化された生産スケジュールにより迅速に対応できるため、依然として重要な存在です。現在進行中の最大の構変化は、Global Sae-AによるTailim Paper・Tailim Packaging・全州製紙・全州Wonpowerの売却プロセスであり、段ボール原紙生産能力の30%以上と包装材料市場の約20%を持つこのパッケージは最大2兆ウォン(14億米ドル)と評価されています。この所有権移転が完了すれば、韓国コンテナボード市場の上位層を再編し、将来の生産能力・統合・顧客配分の決定に影響を与える可能性が高いです。
競争戦略は、規模主導の効率性とコンプライアンスおよび製品差別化を目指した高付加価値紙ソリューションの間でますます分かれています。Hansol Paperは2026年4月にProtego HSヒートシール可能紙シリーズを発売し、食品・菓子用途における従来のプラスチック軟質包装を代替することを目指しており、コアグレードを単に守るのではなく隣接する包装カテゴリーへの直接的な移行を示しています。Hansol Paperはまた2026年4月の顧客セミナーを活用して、CJロジスティクス・ロッテウェルフード・GSリテール・オットギなどのバイヤーに向けて国内板紙製品をEU包装規則に合わせ、製品開発を顧客のコンプライアンスアジェンダとより密接に結びつけました。Asia Paper Manufacturing・Tailim Paper・Korea Paper Mfg.は2024年末に日本のライナーボードサプライヤーに対してアンチダンピング申し立てを行い、国内生産者が貿易メカニズムを通じて敏感なグレードカテゴリーを守る意欲があることを示しました。Asia Paper Manufacturingはまた、1,951億ウォン(1億4,000万米ドル)の段ボールボード工場の建設を継続しており、商業完成は依然として2026年12月を目標としており、コスト環境が厳しい中でも生産能力拡張が選択肢として残っています。
Tailim Packagingは2025年6月に始華工場に対して環境省のリサイクル可能資源使用製品認証を取得し、コンプライアンス関連の調達基準に基づいてサプライヤーを審査する顧客との関係を強化しました。同社はまた2025年4月に、オットギラーメンと共同開発した高強度軽量段ボール箱で全国包装賞を受賞し、紙使用量を最大20%削減しながら圧縮強度を20%以上向上させました。これらの動きは、競争上の差別化がコモディティ規模だけでなく、リサイクル可能性・軽量化・輸出性能・顧客固有のデザインを心に構築されるようになっていることを示しています。したがって、韓国コンテナボード市場は依然として活発で競争的ですが、集中したミル資産が広範なサービス主導のコンバーター基盤の上に位置しているため、緊密に統合されているわけではありません。
韓国コンテナボード産業リーダー
-
Asia Paper MFG. Co., Ltd.
-
TAILIM PACKAGING Co., Ltd.
-
Daeyang Paper Mfg. Co., Ltd.
-
Sam Jung Pulp Co., Ltd.
-
Daelim Paper Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Hansol Paperは2026年第1四半期の営業利益が112億ウォンと前年同期比44.7%減少し、連結売上高は2.7%減の5,598億ウォン(3.9 ビリオン 米ドル)となったと報告しました。コンテナボード隣接グレードを含む産業用紙セグメントは、中東の地政学的リスクとグローバルな貿易不確実性に起因する物流・原材料コストの変動により、売上高が1.1%減の1,466億ウォン(1.03 ビリオン 米ドル)となりました。
- 2026年4月:Hansol Paperは、チョコレート・キャンディ・粉末ソース・海苔・コーヒーを含む食品・菓子カテゴリーにおける従来のプラスチック軟質包装を代替するために設計されたProtego HS(ヒートシール可能)紙二次包装シリーズを発売しました。この製品はEU包装・包装廃棄物規則に基づくグレードAのリサイクル可能性を達成しており、採用に際して顧客の設備改造を必要としません。
- 2026年4月:Hansol Paperは大田工場で「2026年顧客招待紙技術セミナー」を開催し、CJロジスティクス・ロッテウェルフード・GSリテール・オットギの調達担当者60名にEU包装・包装廃棄物規則のコンプライアンス戦略を提示し、国内板紙ソリューションを多国籍ブランドの包装脱炭素化コミットメントに直接合わせました。
- 2026年3月:Global Sae-AはUBSを売却アレンジャーとして、Tailim Paper・Tailim Packaging・全州製紙・全州Wonpowerの売却を正式に開始し、2026年3月17日に20社以上の戦略的・財務的投資家候補にティーザーレターを送付しました。統合事業体は段ボール原紙生産能力の30%以上と包装材料市場の20%を保有しており、推定取引価値は最大2兆ウォン(14億米ドル)です。
韓国コンテナボード市場レポートの範囲
韓国コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産・流通・消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー・テストライナー・フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料・消費財・産業用・医薬品・農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
韓国コンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(ラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2026年の韓国コンテナボード市場規模はいくらで、2031年までにどの程度に達しますか?
韓国コンテナボード市場は2026年に47.9 ビリオン 米ドルとなり、CAGR 3.52%で成長し、2031年までに56.9 ビリオン 米ドルに達する見込みです。
韓国におけるコンテナボードの需要を牽引しているものは何ですか?
主な需要ドライバーは、Eコマー小包密度の上昇・食品・食料品フルフィルメントの成長・輸出主導の電子機器・自動車出荷・リサイクル可能な紙ベース包装の幅広い利用です。
韓国で需要をリードしている素材タイプはどれですか?
リサイクルファイバーは2025年に66.12%のシェアでリードしており、これは同国が成熟したOCC回収・リサイクル製紙システムを持つためであり、バージンファイバーはプレミアム輸出包装においてより速く成長しています。
最も速く成長している製品タイプはどれですか?
クラフトライナーは2031年までにCAGR 4.16%で成長する見込みであり、テストライナーは2025年に42.83%のシェアで最大の製品タイプであり続けました。
最も多くの需要をもたらしているエンドユーザーグループはどれですか?
食品・飲料は2025年に需要の38.91%を占める最大のエンドユーザーセグメントであり、チルド流通・食品配送・高頻度補充によって支えられています。
韓国で最も強い地域需要を生み出しているエリアはどこですか?
ソウル・仁川・京畿道回廊はEコマースフルフィルメントと消費財生産を集中させていため主要な需要センターであり、釜山・蔚山・光陽は輸出志向の産業需要を支えています。