
イランコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 631.34 百万米ドル |
| 市場規模 (2026) | 639.98 百万米ドル |
| 市場規模 (2031) | 720.01 百万米ドル |
| 成長率 (2026 - 2031) | 2.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイランコンテナボード市場分析
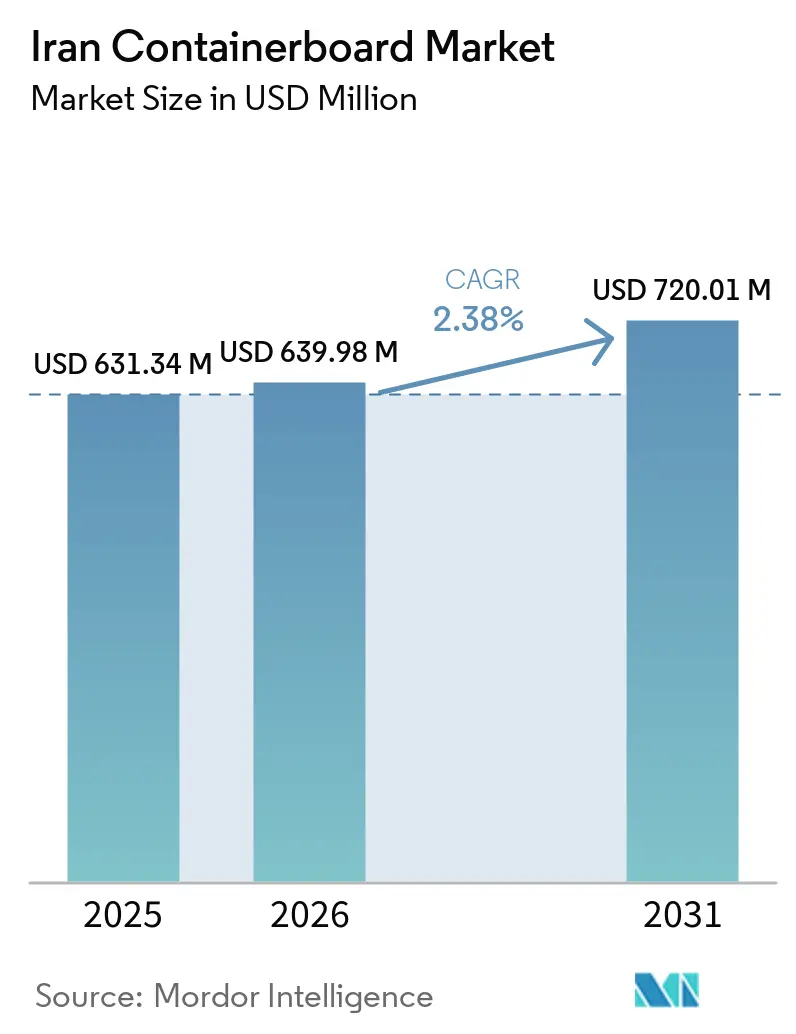
イランコンテナボード市場規模は、2025年の6億3,134万米ドルおよび2026年の6億3,998万米ドルから、2031年までに7億2,001万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.38%を記録する見通しです。
イランコンテナボード市場における需要は、食品加工および消費財と密接に結びついており、都市化と包装済み商品消費の増加が段ボールおよびライナーボード需要の基盤を引き続き拡大させています。イランはまた、300万トンを超える段ボール製造設備能力を有していますが、実際の年間生産量は約100万トンにとどまっており、このセクターは依然として定格生産量の約3分の1で稼働しています。このギャップは、エンドマーケット需要の低迷ではなく、エネルギー供給の中断、制裁に関連するサプライチェーンの摩擦、および老朽化した加工機械を反映しています。イランコンテナボード市場はまた、2026年にプラスチック価格が上昇したことで、より多くのFMCGサプライヤーが紙ベースの二次包装に移行するという素材間代替からも支援を受けています。同時に、イラク、アフガニスタン、トルコ、パキスタン、カスピ海沿岸諸国に隣接するイランの地理的位置は、近隣輸出市場において国内サプライヤーに実質的な輸送コスト上の優位性をもたらしています。
主要レポートのポイント
- 素材別では、リサイクルファイバーが2025年に市場の53.68%を占めてトップとなり、バージンファイバーは2031年までの予測CAGRが4.41%と最も高い成長率を記録しました。
- 製品タイプ別では、テストライナーが2025年のイランコンテナボード市場において34.60%のシェアを保持し、フルーティングは2031年までの予測CAGRが4.29%と最も速い成長を示しました。
- エンドユーザー産業別では、食品・飲料が2025年に市場の28.65%を占め、2031年までの予測CAGRも3.93%と最も高い成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イランコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装済み食品・飲料生産量の増加 | +0.7% | 国内全体、テヘラン、イスファハン、フーゼスターンの工業回廊に集中 | 中期(2〜4年) |
| 農産物・タンパク質コールドチェーンカートンの成長 | +0.5% | 国内全体、ギーラーンやマーザンダラーンなどの北部農業ハブおよびタンパク質加工ゾーンでの早期成長 | 長期(4年以上) |
| 電子商取引と小包輸送による段ボール需要の拡大 | +0.4% | 都市中心部、特にテヘラン、マシュハド、イスファハン | 短期(2年以内) |
| 二次包装におけるプラスチックから紙への代替 | +0.3% | 世界的な波及効果がイランに及び、輸出志向のFMCGサプライチェーンで最も顕著 | 短期(2年以内) |
| 近隣の紙ベース包装貿易における輸出ホワイトスペース | +0.2% | イラク、アフガニスタン、CIS回廊 | 中期(2〜4年) |
| 国内リサイクルファイバー設備増強によるサプライセキュリティの向上 | +0.1% | イスファハン、ザンジャーン、アス自由貿易区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装済み食品・飲料生産量の増加
イランコンテナボード市場は、食品加工および包装済み消費者向け生活必需品から最も安定した支持を引き続き受けています。都市部における食生活の変化が、便利で事前包装された食品への需要を高めており、工場での取り扱い、倉庫保管、輸送における段ボール包装の必要性が増しています。乳製品、タンパク質、調理済み食品の流通におけるコールドチェーンの拡大も、イランコンテナボード市場全体でボードパフォーマンスの向上に対する圧力を高めています。Pars Paper Industries Groupは、フーゼスターンのバガス由来パルプを使用した未晒しおよび晒しクラフトライナーボードラインを通じて、食品包装用途を直接ターゲットにしています。[1] 2026年1月の業界団体報告では、食品・飲料コンバーターが国内段ボール最大の最終用途基盤を占めると述べられています。イラクやアフガニスタンへ出荷する食品メーカーも、出荷元と輸出移動の両方で包装需要を生み出しており、このドライバーがイランコンテナボード市場の中心的な要因であり続けています。
農産物・タンパク質コールドチェーンカートンの成長
イランコンテナボード市場はまた、農産物およびタンパク質製品のコールドチェーン流通の段階的な整備からも恩恵を受けています。ギーラーンやマーザンダラーンなどの北部州はかつてよりシンプルな段ボール形式に依存していましたが、新しい冷蔵保管および特殊包装プロジェクトが基材要件を高めています。2025年に発表された特殊苗木包装・冷蔵保管センターに関する学術報告は、インフラ投資が冷蔵物流と包装品質の結びつきをいかに強化しているかを示しています。この変化は、イランコンテナボード市場全体で冷蔵流通および多段階取り扱いに耐えられるコーティングおよび耐湿フルーティンググレードを支援していますタンパク質および乳製品用途は、湿潤強度およびバリア処理カートンが牛乳、ヨーグルト、関連チェーンでより重要になっているため、より速いペースで進展しています。このミックスが改善し続ければ、イランコンテナボード市場は全体的な出荷量が大きく変化する前に、1トン当たりの収益を向上させることができます。
電子商取引と小包輸送による段ボール需要の拡大
イランコンテナボード市場は、2025年を通じて電子商取引と小包輸送が拡大したことで、新たな需要層を獲得しました。スマートフォンの普及拡大、モバイル決済の広範な採用、およびオンライン小売に対する消費者の受容度の向上により、1注文当たりに必要な専用段ボール輸送ケースの数が増加しています。小包物流はまた、より軽量で印刷適性の高いBフルートおよびマイクロフルート形式を好む傾向があり、これらはイランの旧来の産業用段ボールミックスではあまり中心的ではありませんでした。Taw Paper Companyは、軽量カートン用途に適したグレードを中心に包装紙の提供の一部を位置づけており、アラス自由貿易区の施設はこれらのニーズに合致した包装紙に引き続き対応しています。自由貿易区の立地は、国内配送および南コーカサス市場への出荷のリードタイムも短縮します。この組み合わせにより、より広範な産業需要が不均一なままであっても、小包需要はイランコンテナボード市場の近期的な支援要因であり続けています。
二次包装におけるプラスチックから紙への代替
イランコンテナボード市場は、2026年における地域の石油化学・プラスチックサプライチェーンの混乱から近期的な追い風を受けています。地域からの石油・石油化学製品の流通が混乱したことで、プラスチック価格は約4年ぶりの高値近辺まで上昇しました。この価格圧力により、消費財メーカーは段ボールやその他の紙ベース形式を用いた二次包装の試験導入を加速させました。実際には、イランコンテナボード市場のミルは、かつて低コストのシュリンクラップと競合していましたが、今では素材を切り替える理由がほとんどなかったFMCGメーカーからの試験注文を受けるようになっています。この効果は、紙ベースの二次包装に関する従の計画前提に組み込まれていなかった需要を追加するため重要です。また、輸出志向のFMCGサプライチェーンも同じ素材コスト圧力に直面しているため、国内販売を超えてイランコンテナボード市場を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力・ガス停止によるミル稼働率の混乱 | -0.6% | 国内全体、工業団地における夏季ピーク月に最も深刻 | 短期(2年以内) |
| 制裁に関連するパルプ、化学品、スペアパーツへの制約 | -0.5% | 国内全体、輸入特殊パルプおよび化学品に依存するミルで特に深刻 | 長期(4年以上) |
| OCC品質のばらつきと回収ファイバーの価格上昇 | -0.3% | 国内全体、イスファハン、ヤズド、テヘラン回廊で最も強い影響 | 中期(2〜4年) |
| 裁量的消費財包装における需要低迷 | -0.2% | テヘラン、タブリーズ、マシュハドなどの都市消費者市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力・ガス停止によるミル稼働率の混乱
電力・ガスの不安定性は、イランコンテナボード市場にとって最も深刻な操業上の制約要因であり続けています。2024年は工業団地の生産能力の約50%が停電によって停止し、混乱がいかに広範に及んだかが示されました。製紙・板紙ミルは、ウェットエンドおよび乾燥工程を通じて安定した蒸気、熱、電力負荷に依存しているため、他の多くの産業よりも影響を受けやすい状況にあります。これらのプロセスが予期せず停止すると、ミルは販売可能な製品の代わりに設備ストレス、坪量の不均一性、および高いブロークレートに直面します。これらの状況は、エンドユーザー需要が存在する場合でも、イランコンテナボード市場の設備能力が実現生産量をはるかに上回り続けている理由を説明するのに役立ちます。エネルギーの信頼性が改善されるまで、イランコンテナボード市場は需要制約ではなく構造的な稼働率低下の状態にとどまる可能性が高いです。
制裁に関連するパルプ、化学品、スペアパーツへの制約
制裁は、重要な投入物およびメンテナンス品へのアクセスを制限するため、イランコンテナボード市場に対する2番目の主要な制約要因であり続けています。イランに関連するデュアルユース品および石油化学製品に関連する制限は、銀行・貿易制限の下で特殊パルプ、サイジング剤、デンプン系化学品、スペアパーツの調達がより困難かつ高コストになるため、ミルに影響を与えます。[2] 引き続き移動可能な物品でさえ、第三国の仲介業者を経由することが多く、イランコンテナボード市場全体でランディングコストが上昇し、リードタイムが延長されます。中国のサプライヤーがスペアパーツのギャップの一部を補っていますが、互換性の問題が計画的なメンテナンスや製品アップグレードを複雑にする場合があります。これらのサプライチェーンの摩擦により、食品包装、コールドチェーンカートン、輸出志向用途において需要が改善した際に、イランコンテナボード市場が十分に対応できない状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバー基盤が定着、バージングレードはプレミアムニッチを狙う
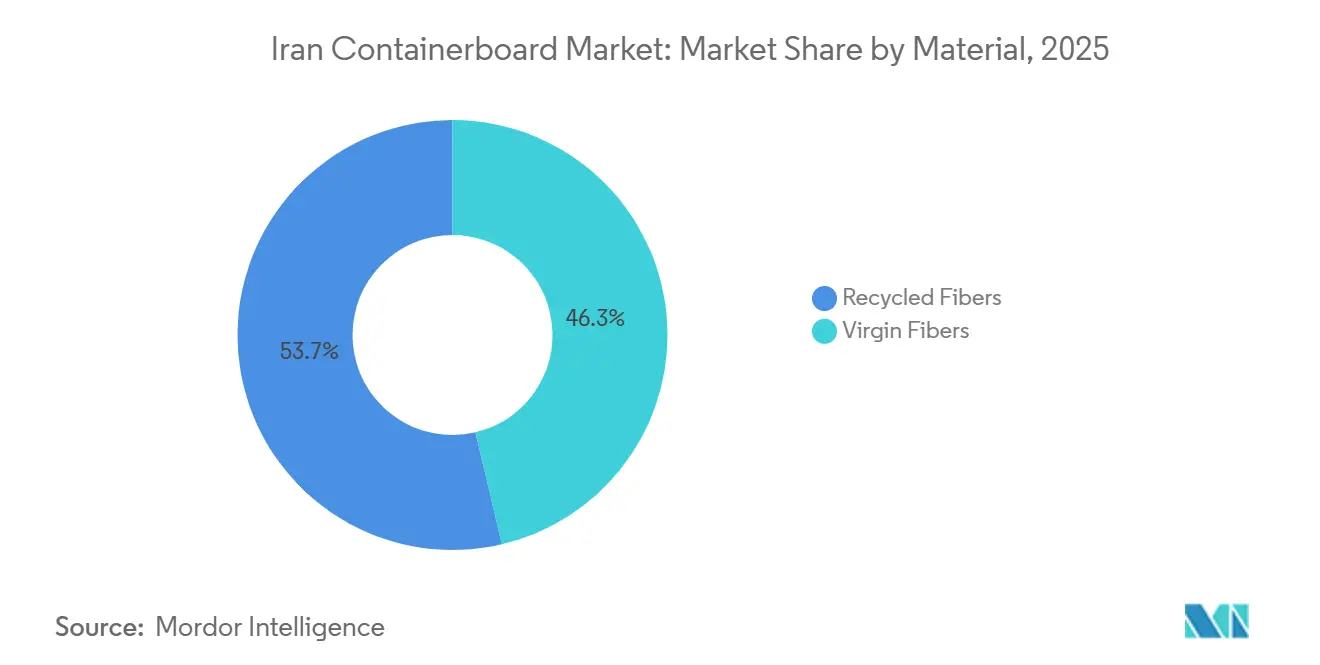
リサイクルファイバーは2025年のイランコンテナボード市場シェアの53.68%を占め、輸入制約のある操業環境において素材ミックスの中心に位置し続けました。ヤズド、イスファハン、テヘラン広域圏のミルは、2025年および2026年のコンテナボード生産を支えるためにOCC回収およびリサイクルファイバー調達に引き続き大きく依存しました。このモデルの中核的な優位性はコストにあり、貿易ルートと外貨が圧力下にある場合、回収ファイバーは輸入バージンパルプよりもアクセスしやすいためです。同時に、国内で回収されたOCCの品質のばらつきが、自治体の廃棄物分別システムが国内全体で不均一なままであるため、原料の一貫性に影響を与え続けています。これは、リサイクルファイバーがイランコンテナボード産業において支配的であり続けることを意味しますが、完全なマージン上の恩恵は品質管理コストおよびより厳格な原料管理の必要性によって希薄化されています。
イランコンテナボード市場規模におけるバージンファイバーは、2031年までCAGR 4.41%で拡大する見込みであり、最も成長の速い素材セグメントとなっています。プレミアムクラフトおよびバリア処理ライナーボードに移行するブランドオーナーが主な支持源であり、これらの用途はより優れた破裂強度、印刷適性、および性能の一貫性を必要とします。この移行は、イランコンテナボード市場においてほとんどの量がコスト重視グレードに集中しているため、広範ではなく選択的なものにとどまっています。Pars Paperのバガス由来クラフトライナーボードは、輸入木材パルプに依存せずにバージン同等のパフォーマンスを提供するため、同社に独自のポジションをもたらしています。このモデルは、制裁と物流圧力が輸入バージンパルプの信頼性を低下させる場合に、非木材繊維の調達がプレミアムグレードの生産を保護できるため、イランコンテナボード産業にとって重要です。
製品タイプ別:テストライナーが数量をリード、フルーティングが成長エンジンとして台頭
テストライナーは2025年のイランコンテナボード市場シェアの34.60%を占め、汎用食品、消費財、産業用ボックス全体における標準的な外層としての役割を反映しました。そのリード的地位は、多くのミルがリサイクルOCC原料を使用して既存の加工設備および現行の輸送条件に適したグレードを製造する国内生産の構造から生まれています。これにより、テストライナーはイランコンテナボード市場全体で広範な設備基盤を持ち、特にコスト管理がプレミアム仕様よりも重要な場合に顕著です。このグレードはまた、主に標準的な段ボール形式と大量生産ジョブで競合する価格重視のコンバーターのニーズにも適合しています。汎用用途がミックスを支配し続ける限り、テストライナーはイランコンテナボード市場の数量の柱であり続ける可能性が高いです。
フルーティングは2031年までCAGR 4.29%で成長する見込みであり、イランコンテナボード市場規模において最も成長の速い製品タイプとなっています。この拡大は、コールドチェーン農産物、タンパク質、医薬品二次包装向けの一重壁および二重壁カートンに使用される中芯グレードへの需要増加と結びついています。これらの用途は基本的な汎用カートンよりも優れたリングクラッシュおよびフラットクラッシュ性能を必要とするため、より広範な市場成長が緩やかなままであっても、フルーティング需要は改善しています。Pishtazan Cellulose SharghのイスファハンにあるPishtazan Cellulose Sharghの施設は、リサイクル原料からライナー、テストライナー、フルーティンググレードに焦点を当てた新しい投資基盤の一部です。コールドチェーンおよびより高い仕様の輸送包装が拡大し続ければ、フルーティングはイランコンテナボード市場内で最も明確な製品成長エンジンであり続けるでしょう。
エンドユーザー産業別:食品・飲料が予測期間全体の成長を牽引
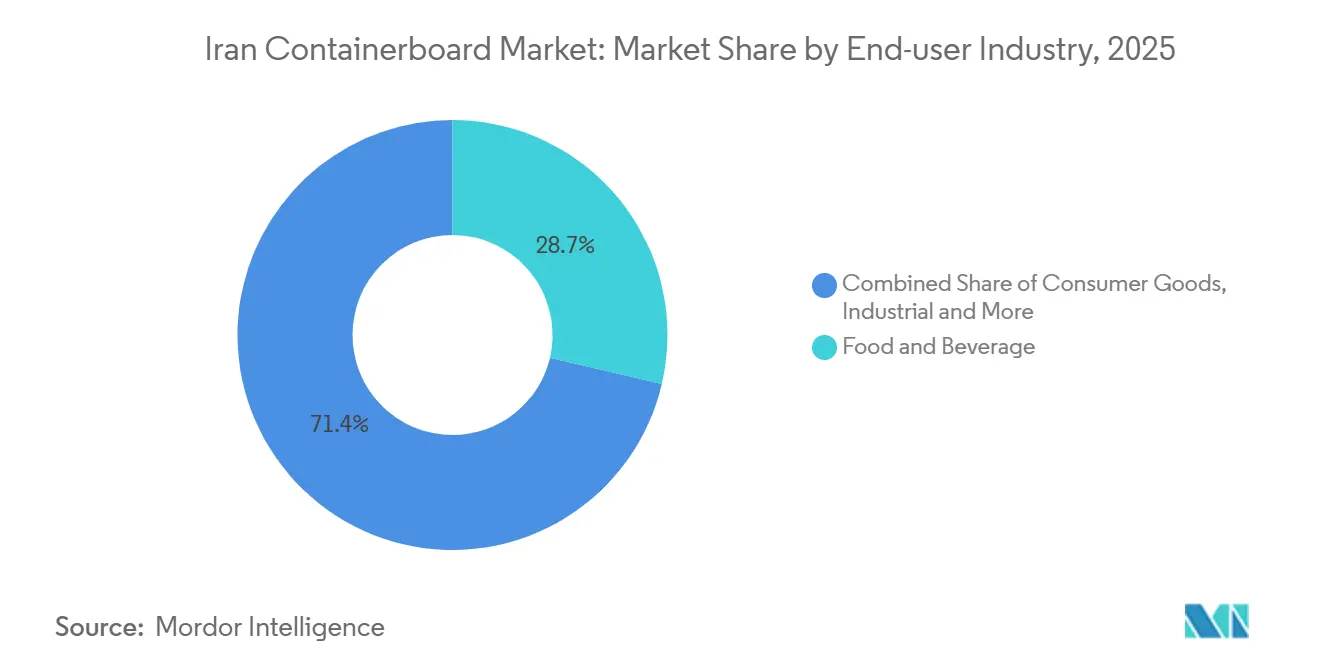
食品・飲料は2025年のイランコンテナボード市場規模の28.65%を占め、2031年までCAGR 3.93%で成長する見込みであり、最大かつ最も成長の速いエンドユーザーセグメントの両方となっています。このパターンは注目に値します。なぜなら、コンテナボード市場では産業用まは混合用途の需要センターが最大シェアを保持することが多い一方で、イランは包装済み食品需要を主要な安定要因として引き続き依存しているからです。このセグメントは、食品量が多くの消費財カテゴリーよりも裁量的支出圧力の影響を受けにくいため、回復力を維持しました。この回復力は、より広範な経済状況が不均一なままであっても、イランコンテナボード市場全体でベースラインのボックス消費を支援します。また、信頼性の高い食品グレードのボード品質を持つメーカーが、安定した受注フローへのより強い道筋を持つ理由を強化しています。
消費財は、イランコンテナボード市場においてパーソナルケア、家庭用品、アパレル関連包装をカバーする2番目に重要な需要プールであり続けました。このセグメントは、購買力の低下が裁量的製品量および関連する段ボール需要基盤に圧力をかけているため、安定性が低くなっています。産業用エンドユーザーは依然として機械、化学品、建築資材向けに重い段ボール形式を必要としていますが、その包装需要は建設・製造サイクルの影響をより受けやすいです。医薬品や農業用投入物を含む他のエンドユーザー産業は、量的には小さいままですが、基材性能と仕様管理の面でより要求が高いです。食品と医薬品の包装ニーズの重複が、バリア処理および高性能ボードへの需要を徐々に高めており、老朽化した機械を持つ一部のミルがイランコンテナボード市場で依然として対応に苦慮している能力ギャップを露呈しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
イランコンテナボード市場は、2025年および2026年においても国内の主要な工業・消費回廊に地理的に集中したままでした。テヘラン広域圏およびアルボルズ地帯は、国内最大の食品・消費財製造基盤に近接しているため、最も密度の高い加工ゾーンとして機能し続けました。この近接性により、輸送サイクルが短縮され、コンバーターは大量の段ボール包装を消費する顧客へのアクセスが速くなります。北部イランもまた、サーリのMazandaran Wood and Paper Industriesを通じて中核的な生産拠点としての役割を担い、報告された統合設備能力は17万5,000メトリックトンでした。[3]
北部クラスターは、現在の生産量だけでなく、イランコンテナボード市場の長期的な規模拡大の可能性においても重要です。Mazandaran Wood and Paper Industriesの経営陣は、操業条件が改善すれば、このセクターにはまだ大きな未活用の生産・輸出能力があると公式に述べています。フーゼスターンは、Pars Paperがクラフトライナーボード生産のためにHaft Tepeのサトウキビバガスを活用するという異なる競争モデルを支援しています。この原料基盤は制裁と貿易金融が制限的なままである場合に重要な優位性となる、輸入木材・化学パルプへの直接的な依存を軽減します。東アーザルバーイジャーンもまた、Taw PaperのアラスFTZ施設を通じてより重要性を増しており、国境アクセスと自由貿易区インフラがトルコ、南コーカサス、中央アジアへの物流を短縮します。
イスファハンは、リサイクルファイバーベースのライナー、テストライナー、フルーティング設備への最近の投資を通じて、イランコンテナボード市場内の新しいクラスターとして台頭しています。Pishtazan Cellulose SharghのSegzi工業団地における設備は、新しいプロジェクトが従来の製紙センターだけでなく、地域の廃棄物流と低コストの工業用地を追っていることを示しています。ザンジャーンは、Rasha Caspian Iranian Paper Manufacturing Complexを通じて規模を追加しており、同社は年間35万〜38万メトリックトンの設備能力と22カ国への輸出を報告しています。北部、中部、西部、国境連結ゾーンにわたるこの広がりは、現在の実現生産量が示唆するよりも広い工業的フットプリントをイランコンテナボード市場に与えています。2026年のプラスチック供給混乱もまた、紙ベース包装への地域的な輸出関心を高め、より遠方のサプライヤーからではなくイランから近隣市場にサービスを提供するという地理的論理を支援しています。
競争環境
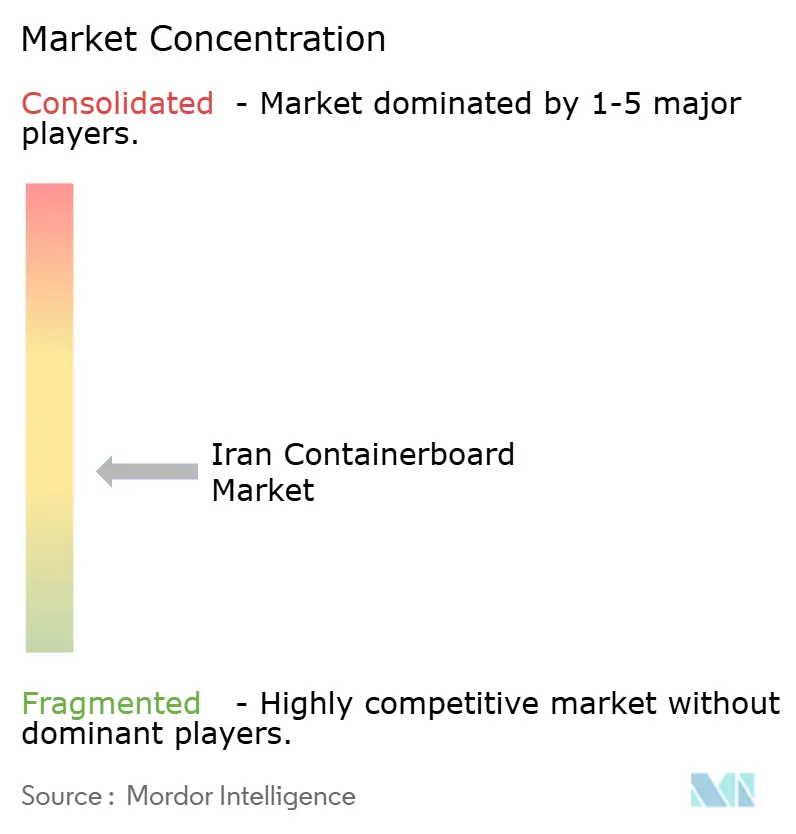
イランコンテナボード市場は2026年においても高度に分散した状態が続き、200社を超えるシートおよびボードメーカーと5,000社を超える下流コンバーターが標準グレードで競合しています。単一のメーカーが支配的なポジションを持たないため、価格競争は激しく、広範なマージン拡大の余地は限られています。Rasha CaspianとPars Paperは、市場支配力よりも規模、統合、技術的差別化において際立っています。[4] この構造は、多くの小規模プレイヤーが主に価格で競合しているため、イランコンテナボード市場における再投資サイクルを引き続き抑制しています。
より優れたパフォーマンスを示す企業は、イランコンテナボード市場において規模だけでなく操業モデルの優位性に依存しています。Pishtazan Cellulose Sharghは1つのサイトからライナーからフルーティングまでの製品ラインを構築しており、段ボール統合業者により完全なオファーでサービスを提供するのに役立っています。Rasha Caspianもまた、廃水処理施設の排出口にオンライン環境モニタリングシステムを導入しており、コンプライアンス主導の投資がセクターの競争論理に入り込んでいることを示しています。これらの動きは断片化をすぐに変えるものではありませんが、より強力なオペレーターがイランコンテナボード市場で自らを差別化しようとしている場所を示しています。
最も明確なホワイトスペースは、コールドチェーンおよび医薬品段ボール用途向けのコーティングおよびバリア処理フルーティンググレードに残っています。国内サプライヤーはまだこれらの高仕様ニッチで信頼性の高い大規模供給を確立しておらず、より資本力のある参入者に対してフィールドが開かれたままです。Sahand Carton Company、Azim Carton、Part Cartonなどの小規模コンバーターは、技術的なグレード差別化よりも主に価格と顧客への近接性で競合しています。これにより、イランコンテナボード市場は二分された構造となっており、汎用グレードは混雑している一方で、高性能基材は比較的未発達のままです。最も持続的な優位性は、より安定した投入物アクセス、新しい機械、および国内プレミアム需要と地域輸出の野心の両方を支援できる製品の一貫性から生まれる可能性が高いです。
イランコンテナボード産業リーダー
-
Rasha Caspian Iranian Paper Manufacturing Complex
-
Pars Paper Industries Group
-
Papyrus Kaveh Paper Company
-
Modern Green Paper Company
-
Sayan Gostar Irsa Paper Industry
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年12月:イランのイラン段ボール・ボード協会は、2025年12月23日にテヘランのParsian Evinホテルで年次産業マネージャー会議を開催しました。協会CEOのAliqoli Hosni Azami氏が議長を務めたこのセッションでは、技術ギャップ、老朽化した機械、原材料価格の変動性、OCC品質の不均一性が、設備稼働率改善に対する4つの最も緊急な構造的制約として特定されました。
- 2025年10月:欧州連合は、JCPOAスナップバックメカニズムの下でイランに対する核関連制裁を再発動し、理事会実施規則(EU)2025/1980が2025年9月30日に発効しました。この規則は、デュアルユース品および石油化学製品に対する制限を再導入し、特殊パルプ、デンプン系化学品、製紙ミルのスペアパーツの輸入環境を厳格化しました。
イランコンテナボード市場レポートの範囲
イランコンテナボード市場は、段ボール包装ソリューションの製造に使されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
イランコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2025年および2031年のイランコンテナボード市場規模はどのくらいですか?
イランコンテナボード市場は2025年に6億3,134万米ドルと評価され、2026年から2031年にかけてCAGR 2.38%で成長し、2031年までに7億2,001万米ドルに達すると予測されています。
イランコンテナボード分野をリードする素材セグメントはどれですか?
リサイクルファイバーは2025年に53.68%のシェアで市場をリードし、OCCベースの原料の入手可能性とコストポジションに支えられています。
イランのコンテナボードビジネスで最も成長が速い製品タイプはどれですか?
フルーティングは、コールドチェーン農産物、タンパク質、その他の保護カートン用途が拡大しているため、2031年までCAGR 4.29%で成長する見込みです。
なぜ食品・飲料はイランの需要においてそれほど重要なのですか?
食品・飲料は2025年の需要の28.65%を占め、エンドユーザーCAGRも3.93%と最も高く、主要な数量の柱となっています。
イランのメーカーにとってより速い成長を妨げているものは何ですか?
電力・ガス停止、パルプ・化学品に関する制裁関連の制約、老朽化した機械、回収ファイバーの品質問題が、引き続き稼働率とアップグレードを制限しています。
今後数年間でサプライヤーにとっての主な成長機会はどこにありますか?
最良の機会は、コールドチェーンカートン、電子商取引向け輸送ケース、プラスチック二次包装の紙への代替、および輸出志向の高仕様グレードにあります。