
ビデオ面接プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.13 十億米ドル |
| 市場規模 (2031) | 6.29 十億米ドル |
| 成長率 (2026 - 2031) | 14.98 % |
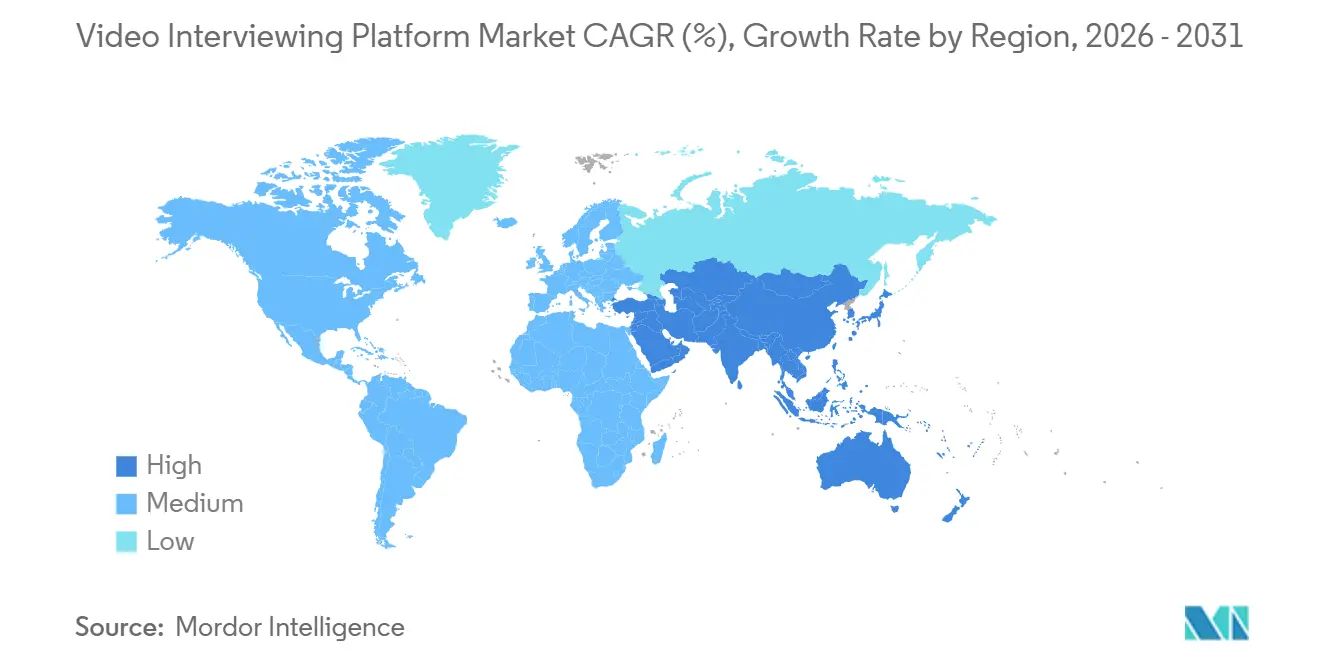
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
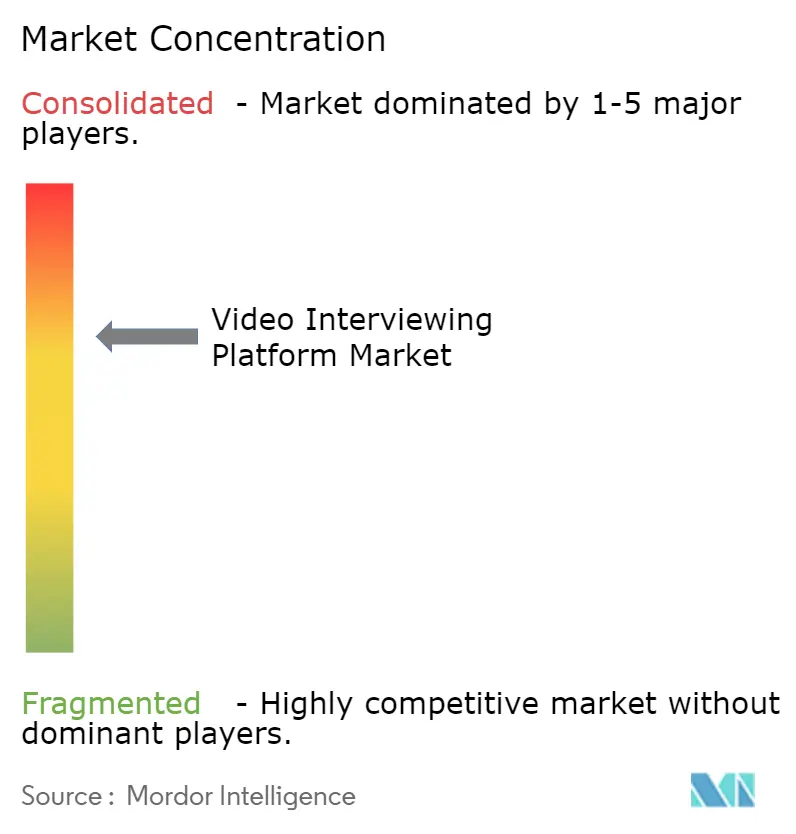
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオ面接プラットフォーム市場分析
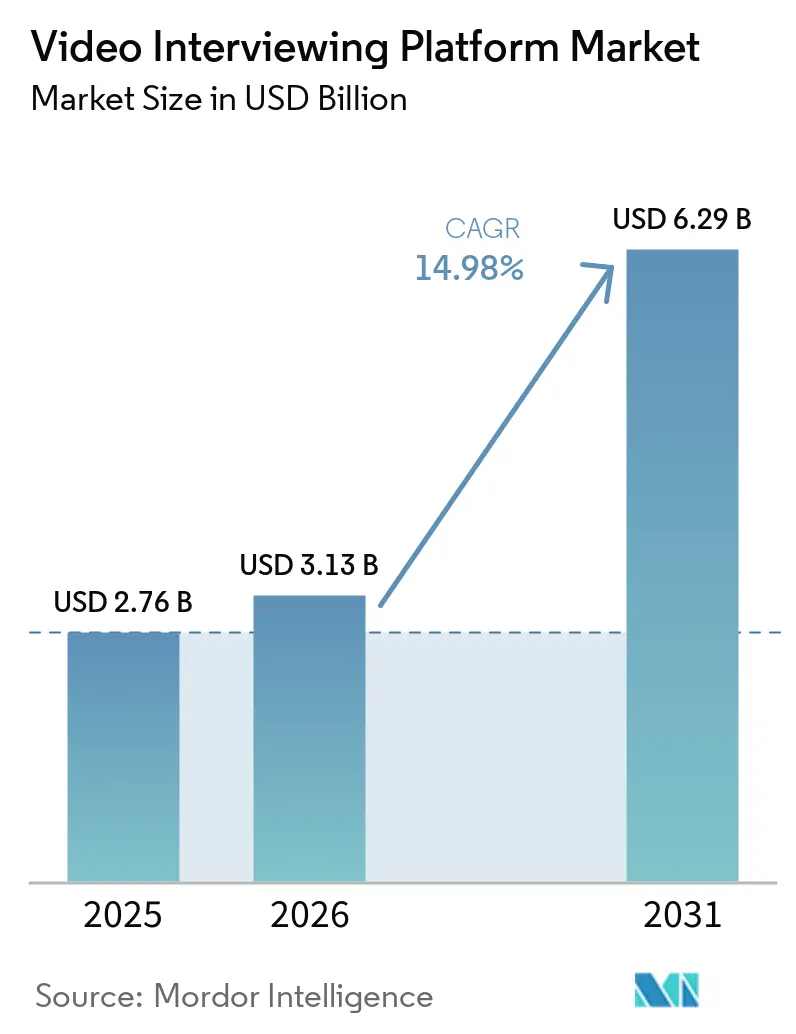
ビデオ面接プラットフォーム市場規模は2025年に27.6億米ドルと評価され、2026年の31.3億米ドルから2031年には62.9億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは14.98%です。ビデオ面接プラットフォーム市場の現在の拡大は、採用業務のより恒久的なリセットと結びついています。これは、ハイブリッドおよび分散型勤務が短期的な緊急対応策としてではなく、長期的な人材獲得設計の中に組み込まれているためです。購買行動においても、ビデオ面接プラットフォーム市場がコアHRスタックの中核へとより深く移行していることが示されており、調達チームはポイントソリューションよりも複数年契約の更新、より緊密な応募者追跡システムとの統合、および幅広いワークフローカバレッジを優先しています。AI支援評価は、これらのツールの役割を面接のスケジューリングや録画を超えて、構造化されたレビュー、ガイド付きスコアリング、および採用チーム全体でのより迅速な引き継ぎへと拡大しています。コンプライアンスの圧力も同じ方向性を強化しており、雇用主は内部審査や外部精査に耐えられる監査可能なワークフロー、文書化された人間による監督、および防御可能な評価記録をますます求めています。したがって、ビデオ面接プラットフォーム市場におけるベンダー戦略はエンドツーエンドの採用オーナーシップへとシフトしており、これがプラットフォームの買収増加、より深いエコシステムパートナーシップ、および説明可能性とワークフロー制御を中心とした製品開発の台頭を説明しています。
主要レポートのポイント
- プラットフォームインターフェース別では、ウェブベースプラットフォームが2025年に57.98%の収益シェアでリードし、モバイルアプリケーションは2031年までに15.37%のCAGRで拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2025年に市場の61.24%を占め、2031年までに14.88%のCAGRで成長することも期待されています。
- 組織規模別では、大企業が2025年にビデオ面接プラットフォーム市場シェアの64.31%を占め、中小企業は2031年までに16.43%のCAGRで成長する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年に市場の23.71%を占め、ヘルスケアおよびライフサイエンスは2031年までに16.11%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に収益の44.36%を占め、アジア太平洋地域は2031年までに15.93%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 構造化リモート採用への企業シフト | +3.5% | グローバル、特に北米および西ヨーロッパで最も強い牽引力 | 短期(2年以内) |
| より迅速なスクリーニングと採用までの時間短縮への需要 | +3.0% | グローバル | 短期(2年以内) |
| 購買前提条件としてのATSおよびHRISとの統合 | +2.5% | 北米およびEU | 中期(2年~4年) |
| AI支援サマリーおよび面接インテリジェンスの採用 | +2.2% | 北米およびEU、アジア太平洋地域への波及 | 中期(2年~4年) |
| 監査対応の人間による監督ワークフローへの需要 | +1.5% | EUおよび北米 | 中期(2年~4年) |
| クロスボーダーおよび多言語採用プログラムの成長 | +1.2% | アジア太平洋地域中心、中東・アフリカ・南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
構造化リモート採用への企業シフト
ビデオ面接プラットフォーム市場は、非公式なバーチャル面接から、雇用主が大規模な候補者プールに一貫して適用できる構造化リモート採用システムへの着実な移行によって押し上げられています。分散型勤務により、場所を問わない採用が標準となり、雇用主は面接担当者や時間帯によって異なるライブ通話に依存するのではなく、質問、評価基準、および証拠収集を標準化するよう促されています。大規模な組織は今や、すべての候補者が同じプロセスを経ることを求めており、これにより構造化されたビデオワークフローは規制の厳しいセクターや複数拠点での採用プログラムにおいてより有用となっています。近年、雇用主は採用における人工知能の採用をますます進めており、多くの組織が採用プロセスにAIを統合しています。このトレンドは、自動化、候補者インテリジェンス、および予測分析が人材獲得戦略に不可欠となった、より構造化されたテクノロジー主導の採用フレームワークへの広範な移行を反映しています。このシフトは、ビデオ面接プラットフォーム市場に対する購買者の期待を変えています。なぜなら、要件はもはや基本的なビデオ接続ではなく、ルーブリックを保持し、記録を保存し、繰り返し可能な評価をサポートできるシステムだからです。エンタープライズスケールで標準化されたワークフローを提供できないベンダーは、ビデオ面接プラットフォーム市場が単純な面接の利便性ではなくプロセス制御と監査可能性へと移行するにつれて、その存在感を失いつつあります。
より迅速なスクリーニングと採用までの時間短縮への需要
ビデオ面接プラットフォーム市場はまた、特に充足困難なポジションが複数の競合オファーを引き付ける場合に、初期スクリーニングの遅延を削減しようとする雇用主の圧力からも恩恵を受けています。非同期面接は採用担当者の空き時間と候補者の空き時間を切り離し、チームがより多くの応募者を並行してレビューし、関心が薄れる前により優秀な候補者を前進させることを可能にします。このスケジューリングの柔軟性は、スピードが雇用主がオファー段階に到達できるかどうかを左右することが多い、テクノロジー、ヘルスケア、その他の労働力が逼迫した分野で最も重要です。SmartRecruitersは2025年~2026年の採用ベンチマークにおいて、構造化されたスコアカードの採用がハイパフォーマンスな採用チームの間でほぼ普遍的になっていると報告しており、これは標準化とスピードが現代の採用業務においていかに密接に結びついているかを示しています。商業的な効果はカレンダー効率を超えており、より迅速な最初のスクリーニングは応答の勢いを改善し、ステップ間のアイドル時間を削減し、採用担当者が複数のステークホルダー間での意思決定をより少ない摩擦で調整するのに役立ちます。ビデオ面接プラットフォーム市場が成熟するにつれて、非同期スクリーニングと組み込みのレビュー構造およびAI支援サマリーを組み合わせるベンダーが、手動のメモ取りと非構造化レビューがまだ生み出している残りの時間的ギャップを埋めています。
購買前提条件としてのATSおよびHRISとの統合
ビデオ面接プラットフォーム市場におけるエンタープライズ需要は、プラットフォームが採用とオンボーディングをすでに管理しているシステムにクリーンに接続できるかどうかにますます依存しています。調達チームは今や、面接招待、候補者ステータスの更新、スコアの取得、および下流の採用トリガーが、手動での再入力なしに面接プラットフォームと記録システムの間でやり取りされることを期待しています。この期待は、スタンドアロン製品自体が良好に機能していても、接続されていないツールがコンプライアンスリスク、弱いレポーティング、および採用担当者の余分な作業負荷を生み出すという、HRテクノロジーのより成熟した見方を反映しています。実際の結果として、事前構築されたコネクターや強力なAPIを持たないプラットフォームは、商業的な議論が大きく進む前にスクリーニングアウトされることが多いです。2026年1月のHireVueのWorkday AIエージェントパートナーネットワークへの参加は、主要ベンダーが周辺的な面接ツールからコアHR環境内の組み込みワークフロー参加者へと移行していることを示しました。このようなシステムレベルの配置は、ビデオ面接プラットフォーム市場全体の参入障壁を高めており、特に複雑なエンタープライズ統合をサポートするために必要なエンジニアリングの深さ、パートナー関係、またはサービス能力を持たない小規模ベンダーにとっては顕著です。
AI支援サマリーおよび面接インテリジェンスの採用
AI支援レビューは、ビデオ面接プラットフォーム市場においてベースラインの期待となりつつあります。雇用主は完全な録画を視聴する時間を減らし、職務関連の評価において重要な瞬間をより明確に把握したいと考えています。焦点は汎用的な自動化から、重要な回答を浮かび上がらせ、証拠を要約し、より一貫したレビュー担当者の意思決定をサポートできる面接インテリジェンスへとシフトしています。HireVueの2025年10月のInterview Insightsのローンチはこの変化を反映しており、マネージャーが量の候補者をより効率的にレビューできるよう、職務関連スキルに結びついた面接の瞬間を強調するように設計されました。[1] VidCruiterは2026年5月にAI面接スコアリングで別のレイヤーを追加し、評価をクライアントが承認したルーブリックに結びつけ、完全な監査証跡を維持しました。これは説明可能性と防御可能性に関する購買者の懸念に対応しています。これが重要なのは、規制当局とエンタープライズ購買者がもはや説明可能性をプレミアム機能として扱っておらず、雇用上の意思決定に関わるシステムの購入条件として扱っているからです。その結果、ビデオ面接プラットフォーム市場は、不透明なブラックボックスの出力ではなく、透明性があり、レビュー可能で、人間が承認したスコアリングロジックに直接接続されたAI機能を持つベンダーを優遇しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI採用コンプライアンスとバイアス監査負担の増大 | -1.8% | 北米およびEU | 短期(2年以内) |
| レガシーHRテックスタックとの統合の複雑さ | -1.5% | グローバル、アジア太平洋地域および南米で深刻 | 中期(2年~4年) |
| 一方向面接疲れによる候補者の離脱 | -1.0% | グローバル | 短期(2年以内) |
| 低帯域幅・低デバイス品質環境における信頼性のギャップ | -0.7% | アフリカ、南アジア、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI採用コンプライアンスとバイアス監査負担の増大
コンプライアンスの圧力は、特に北米とヨーロッパで事業を展開する購買者とベンダーにとって、ビデオ面接プラットフォーム市場に対する最も明確な抑制要因の一つです。ニューヨーク市のLocal Law 144は、自動化された雇用意思決定ツールに対して年次独立バイアス監査、結果の公開開示、および候補者への事前通知を義務付けており、ガバナンスと文書化を通常のプラットフォームレビューの一部としました。[2] EU AI法はさらに別のレイヤーを追加しており、高リスクAIに分類された採用システムは、2026年8月に完全適用となった適合性、文書化、および市販後モニタリングの義務を満たさなければなりません。これらの規則は採用を止めるものではありませんが、調達レビューを長引かせ、製品の防御可能性の閾値を高めます。特に小規模ベンダーが成熟したガバナンス管理を示せない場合はなおさらです。購買者は今や、別個のポリシー文書ではなく製品内に監査ログ、人間によるレビューチェックポイント、ルーブリックに連動したスコアリング、および明確な説明責任を期待しています。したがって、ビデオ面接プラットフォーム市場に対する制約は、規制による禁止よりも、採用システムが安全で説明可能であり、雇用目的に適していることを証明するためのコストと複雑さの増大から生じています。
レガシーHRテックスタックとの統合の複雑さ
ビデオ面接プラットフォーム市場はまた、雇用主がリアルタイムの相互運用性を念頭に置いて構築されていない古いHRテクノロジー環境に最新の面接ツールを接続しようとする際の摩擦にも直面しています。多くの中堅企業、公共部門、および高度に規制された組織は、新しいワークフロー接続をソフトウェアのデモが示唆するよりも遅く、リスクが高く、コストがかかるものにするレガシーHRISおよびATS構成に依然として依存しています。このような場合、課題は統合が技術的に可能かどうかではなく、組織が古いシステムをサードパーティのワークフローに公開することに伴う開発努力、テスト負担、およびガバナンスレビューを吸収する意欲があるかどうかです。これにより展開が遅くなり、購買者はマネージドサービス、より強力なコネクターライブラリ、およびより多くの実装サポートを提供する大規模ベンダーへと移行する可能性があります。この問題は、地域企業が不均一に近代化している場合に特に関連性が高く、ビデオ面接プラットフォーム市場はAPIを活用したワークフローに対応している可能性がある一方で、購買者のより広いHRアーキテクチャはそうでない場合があります。小規模ベンダーは、面接製品が弱いためではなく、プラットフォームがより古くより敏感なHRスタック内に配置されなければならない場合に、購買者が機能の強さよりも統合リスクをより重要視するため、これらの案件を失うことが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームインターフェース別:
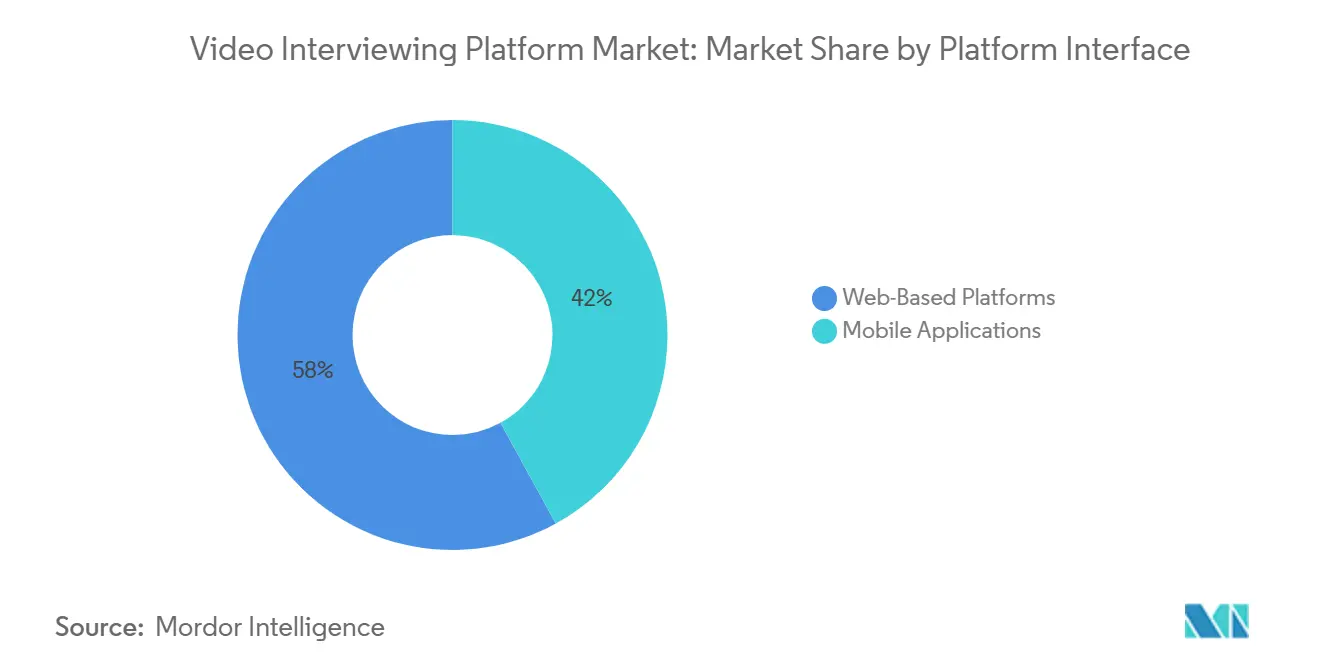
ウェブアクセスがコアポジションを維持しながらモバイルが候補者行動を再形成ウェブベースプラットフォームは2025年に市場の57.98%を占め、ビデオ面接プラットフォーム市場全体でブラウザアクセスを主要な運用モデルとして維持しました。このリードは、既存のATSワークフローに適合し、デバイスレベルの追加インストールを必要としないデスクトップレビュー環境に対するエンタープライズ採用担当者と採用マネージャーの好みを反映しています。ブラウザ配信はまた、多くの大規模組織が管理デバイス全体でアプリのインストールに対してより厳格な管理を行っているため、内部ITポリシーとも整合しています。その意味で、ウェブアクセスは、自動化とコンプライアンスに関する購買者の期待が高まり続ける中でも、ビデオ面接プラットフォーム市場の安定した運用の中心であり続けています。このフォーマットは、画面サイズ、マルチタスク、およびレポーティングの可視性がポータビリティよりも重要な、採用担当者側のレビュー、パネルコーディネーション、および評価記録管理に特に有用です。
しかし、モバイルはビデオ面接プラットフォーム市場の候補者側をより速いペースで再形成しており、モバイルアプリケーションは2031年までに15.37%のCAGRで成長する見込みです。この成長は、候補者が求職活動や初期スクリーニングにスマートフォンをデフォルトとして使用するようになっているフロントライン、時間給、および分散型採用プログラムの増加するシェアを反映ています。重要なシフトは、単に面接が小さな画面で行えるということではなく、完了率がモバイルフレンドリーな録画、短い読み込み時間、および最小限のサインイン摩擦にますます依存しているということです。アプリのダウンロード要件を削減し、スムーズなブラウザ内キャプチャを提供するプラットフォームは、デスクに座っていない、またはノートパソコンへの容易なアクセスを持たない候補者層に対してより有利な位置にあります。これにより、ビデオ面接プラットフォーム産業に構造的な非対称性が生まれており、採用担当者のワークフローは依然としてウェブアクセスに傾いている一方で、候補者体験はモバイルファーストのデザイン選択によってますます形成されています。
展開モデル別:
クラウド配信がデフォルトアーキテクチャとして維持クラウドベースの展開は2025年に市場の61.24%を占め、展開モデル別でビデオ面接プラットフォーム市場において最大のポジションを占めました。同セグメントはまた、2031年までに14.88%のCAGRで成長する見込みであり、クラウドの採用がインストールベースを単に維持するのではなく、まだ拡大していることを示しています。購買者はハードウェアのプロビジョニングを回避し、アップグレードサイクルを短縮し、採用量に応じて柔軟に対応できる価格モデルをサポートするため、クラウド配信を引き続き好んでいます。これらの利点は、採用需要が季節、プロジェクト、または拡大フェーズによって急速に変化する場合に重要です。クラウドアーキテクチャはまた、ビデオ面接プラットフォーム市場のベンダーが顧客側のアップグレードサイクルを待たずに新しいAI機能、ワークフローの調整、およびコンプライアンス管理をプッシュすることを容易にします。
ハイブリッド展開は、データ所在地の懸念や内部ガバナンスルールが完全なクラウドへの移行を複雑にする高度に規制された環境において依然として位置づけを持っています。オンプレミスモデルは政府および防衛関連採用の一部では依然として関連性がありますが、より広いビデオ面接プラットフォーム市場における新規購買決定では勢いを失っています。実際の競争上の分岐は、ソフトウェアがどこでホストされているかよりも、そのホスティングモデルがエコシステムへの参加をどれだけうまくサポートするかについてです。2026年のHireVueのWorkdayパートナーシップは、クラウドネイティブ設計が接続されたHRワークフロー全体でのより深いオーケストレーションのための基本要件としてますます機能していることを示しました。[3] このパターンが広がるにつれて、クラウドファーストの製品を持つベンダーは、古いインフラストラクチャを中心に構築された展開モデルよりも統合、自動化、および地域コンプライアンス設定においてより速く動けるため、より強いポジションを維持し続けるでしょう。
組織規模別:
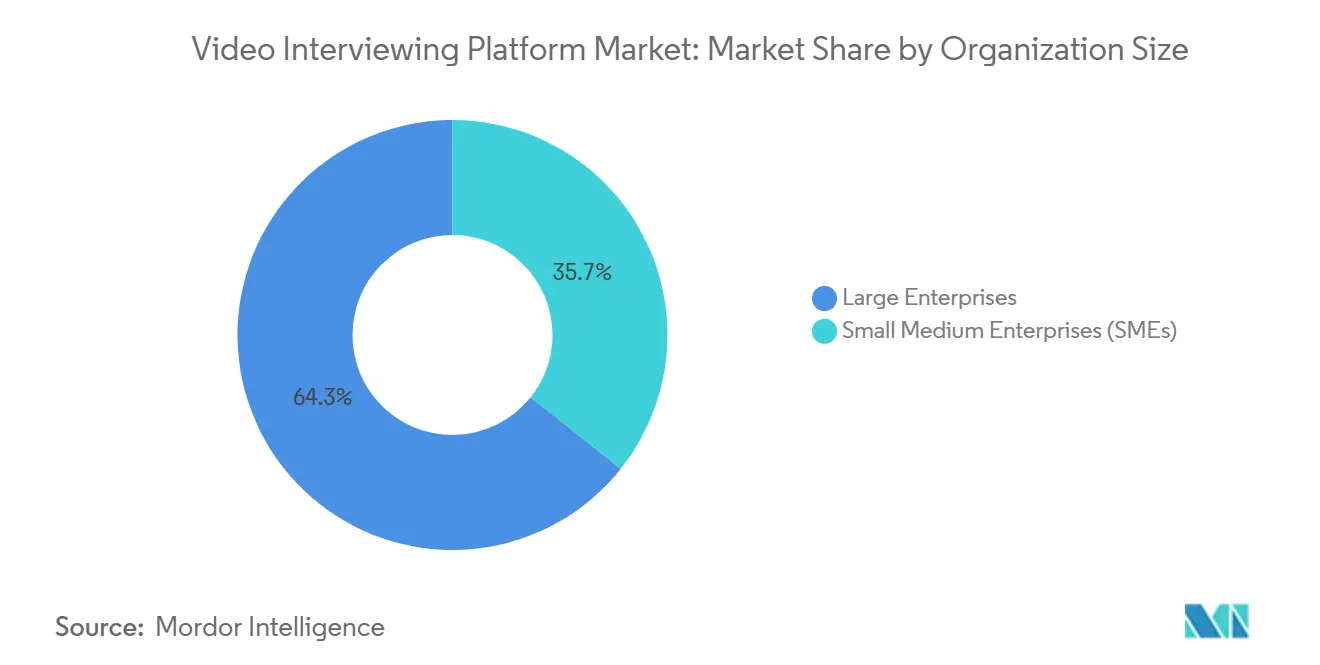
大企業がリードしながら中小企業がより速く拡大大企業は2025年にビデオ面接プラットフォーム市場シェアの64.31%を占め、このカテゴリーがいかに強く大規模採用の経済学によって形成されてきたかを強調しています。大規模な雇用主は早期採用者でした。なぜなら、構造化されたビデオワークフローの価値は、数千の面接、複数の地域、および複数のレビュー層が同じ採用システム内に存在する場合により明確になるからです。このスケールにより、エンタープライズ購買者は、小規模な採用チームが最初から必要としない可能性のあるコンプライアンス管理、統合の深さ、およびグローバル展開標準に投資する理由が増えます。その結果、ビデオ面接プラットフォーム市場のプレミアムエンドは、エンタープライズ調達パターン、より長い契約、およびより広いワークフロー期待によって固定されたままです。このセグメントの重みは、予算能力と大規模採用プログラムの運用上の複雑さの両方に結びついています。
中小企業は依然として成長が速いグループであり、2031年までに16.43%のCAGRが見込まれており、これによりビデオ面接プラットフォーム市場の需要基盤が広がっています。手頃な価格モデル、セルフサービスのオンボーディング、およびパッケージ化されたテンプレートにより、エンタープライズ実装の労力なしに構造を求める従業員500人未満の組織の障壁が低下しました。ビデオ面接プラットフォーム市場のこの部分では購買ロジックが異なり、展開までのスピードと候補者のシンプルさが深い設定や多国籍ガバナンスよりも重要であることが多いです。Phenomがより広い人材体験環境内にビデオ評価を組み込んでいることは、ベンダーがビデオスクリーニングをスタンドアロン製品ではなくより広い自動化フローの一ステップにすることでこの需要を取り込んでいることを示しています。
エンドユーザー産業別:
ITおよび通信がリードしながらヘルスケアおよびライフサイエンスが加速ITおよび通信は2025年に23.71%で最大のエンドユーザーシェアを占め、ビデオ面接プラットフォーム市場において最も明確なアンカー垂直市場となっています。このセクターは早期に移行しました。なぜなら、リモートおよびハイブリッド勤務がその運用モデルに適合しており、テクノロジー雇用主はグローバルな候補者プール全体でコミュニケーション、問題の枠組み、および役割適合性を評価するための構造化された方法をしばしば必要とするからです。ビデオ面接はまた、タイムゾーンをまたいだスクリーニングと大量の応募がライブスケジューリングを圧倒する可能性があるテクノロジー採用のペースにも適しています。これにより、他のセクターが採用を深めた後も、ITおよび通信はビデオ面接プラットフォーム市場の中心に留まっています。このセグメントは現在の需要だけでなく、ワークフロースピード、評価の一貫性、および国際採用カバレッジに関する機能期待を形成するためにも重要です。
ヘルスケアおよびライフサイエンスは2031年までに16.11%のCAGRで成長する見込みであり、ビデオ面接プラットフォーム市場において最も急速に拡大している垂直市場となっています。臨床および関連医療職全体での持続的な人員配置の圧力により、採用担当者は同等の採用担当者の人員を追加することなく、より大きな候補者フローをスクリーニングできるツールへと移行しています。非同期面接フォーマットは、候補者が通常の業務時間外に応答することが多く、シフト制の勤務サイクル中にライブスクリーニングを容易に調整できないため、ここでは特に有用です。このダイナミクスにより、ヘルスケア採用においてモバイル互換性、短い応答ワークフロー、および採用担当者と採用マネージャー間の明確な引き継ぎが特に重要になっています。同じパターンがBFSI、人材派遣・採用、小売・eコマース、政府、製造業、教育、その他の垂直市場全体での採用を広げていますが、これらのセグメントはITおよび通信のリーディングロールと、ヘルスケアおよびライフサイエンスで現在見られるより速い加速の後ろに依然として位置しています。
地域分析
北米および欧州のビデオ面接プラットフォーム市場
北米は2025年のビデオ面接プラットフォーム市場シェアの44.36%を占めており、その優位性は早期のエンタープライズ導入、充実したベンダー基盤、およびデジタル採用ツールに対する雇用主の高い習熟度から生まれている。米国は、テクノロジー、金融サービス、ヘルスケア分野の雇用主が採用リードタイムの短縮と構造化されたリモートスクリーニングを通常の人材獲得プロセスの一部として取り入れているため、地域需要の中心であり続けている。カナダも同様のエンタープライズ導入の軌跡をたどっており、メキシコはリモート事前スクリーニングへの依存度が高まるニアショア製造およびテクノロジーサービスに関連した採用拡大の恩恵を受けている。規制の明確化も北米の地位を強化しており、同地域の雇用主はAI支援採用システムにおけバイアス監査、通知、およびガバナンス要件の評価に習熟しつつある。欧州はビデオ面接プラットフォーム市場において第2位の地域であり続けており、エンタープライズ人材獲得チームがよりビデオファーストのワークフローへと成熟しているドイツ、英国、フランスで強い導入が見られる。
EU(欧州連合)ビデオ面接プラットフォーム市場
欧州の発展の方向性は、需要拡大と同様にコンプライアンス体制によっても形成されている。GDPRの義務は、録画面接ワークフロー全体にわたる同意、保存、保持、および処理の取り扱い方に影響を与え、ベンダーの設計と購買者の選定の両方に影響を及ぼしている。EU AI法は現在、説明可能性、文書化、およびモニタリングをリスクの高いシステムの市場アクセスの中心に据えることで、雇用関連AIに対する要件をさらに厳格化している。[4]こうした状況により、欧州のビデオ面接プラットフォーム市場は、強力なワークフロー機能と信頼性の高いガバナンス管理を組み合わせることができるベンダーへと向かっている。地域の成長は、西欧の主要経済圏を超えた導入を容易にする言語サポート、価格設定、およびコンプライアンス機能のローカライズによっても後押しされている。
アジア太平洋、南米、および中東・アフリカのビデオ面接プラットフォーム市場
アジア太平洋地域は15.93%のCAGRで成長すると予測されており、2031年までのビデオ面接プラットフォーム市場において最も成長の速い地域ブロックとなっている。成長は、インドの大規模な新卒・専門職採用、東南アジアにおけるクラウドHRツールの導入拡大、および国境を越えた採用における多言語ワークフローへの関心の高まりによって支えられている。シンガポール、インドネシア、ベトナムなどの市場は分散した採用プログラムをより効率的に管理する必要性から恩恵を受けており、オーストラリア、ニュージーランド、日本、韓国、中国はエンタープライズの近代化とAI導入のさまざまな組み合わせを通じて地域の需要基盤を広げている。南米、中東、アフリカは絶対的な規模では依然として小さいが、雇用主が採用をデジタル化し、言語、場所、インフラのギャップを超えてより一貫したスクリーニングを求めるにつれ、ビデオ面接プラットフォーム市場はこれらの地域でも拡大している。ブラジルとアルゼンチンが南米の需要をリードし、アラブ首長国連邦とサウジアラビアはAI対応HRシステムへの投資を進めており、アフリカの一部では帯域幅の品質やデバイスの制限が広範な普及を依然として抑制しているものの、早期導入の兆しが見られる。
競合ランドスケープ
ビデオ面接プラットフォーム市場は、HireVue、iCIMS、およびRadancyが大口顧客の案件において最も強い存在感を維持しているエンタープライズエンドで適度に統合されています。彼らの優位性は、ビデオ機能だけからではなく、より大きなHR環境内での統合、ワークフローカバレッジ、およびコンプライアンス期待をどれだけうまくサポートするかから生まれています。現在のビデオ面接プラットフォーム市場では、調達決定は、ベンダーが別個のツールとして隣に立つのではなく、より広い採用プロセスの内部に位置できるかどうかによってますます形成されています。そのため、トップティアのエンタープライズ案件では、単純な機能比較よりもエコシステムの深さが今や重要です。購買者は、候補者エンゲージメント、面接構造、評価記録、および下流のワークフロー移動を一つの接続された環境で管理できるプラットフォームを求めています。
最近の戦略的な動きはその方向性を明確にしています。HireVueは2026年3月にHireguideの背後にある技術を買収し、エージェンティックAI採用を加速させ、音声ベースの面接担当者エージェントを通じてファネルの早い段階へのリーチを拡大しました。Radancyは2025年9月にmyInterviewを買収し、AI搭載の候補者および採用担当者エージェントを人材獲得クラウドに追加し、より完全なワークフローオーナーシップを中心としたポジションを強化しました。iCIMSもまた2026年3月にiCIMS Frontline AIとより広い自動化アップデートでプラットフォームを拡張し、エンタープライズスイートがビデオ面接プラットフォーム市場と重複するフロントライン採用ワークフローにより積極的に参入していることを示しました。
中堅市場の競争はより断片化したままであり、VidCruiter、Spark Hire、Willo Technologies、Talview、Recright、Jobma、Wamlyなどの専門ベンダーが、より迅速な展開とより焦点を絞った製品選択を通じて空間を作り出しています。VidCruiterの2026年5月のAI面接スコアリングのローンチは強力な例であり、不透明な自動化ではなく説明可能でルーブリックに連動した監査可能な評価を中心に構築されました。Spark HireとWilloもまた、実装を軽くし候補者とのインタラクションをシンプルにすることで競争しており、これにより成長する中小企業の需要やより迅速な展開を求める雇用主にアピールしています。ビデオ面接プラットフォーム市場はまた、ビデオ面接をネイティブに組み込んだ汎用HRプラットフォームからの圧力も受けており、これによりピュアプレイベンダーが利用できるスタンドアロンの差別化が狭まっています。同時に、TestGorilla、Cangradeなどの隣接する評価プロバイダーは、その中核的な価値が構造化または非同期ビデオ面接ワークフローではなくテストと予測適合性にあるため、この競合セットを実質的に定義していません。トップティアの統合と中堅ティアの断片化のこの組み合わせは、買収とプラットフォームバンドルが独立したエンタープライズスケールへの道の数を減らしているとしても、ビデオ面接プラットフォーム市場が戦略的に混雑したままである可能性が高いことを意味しています。
ビデオ面接プラットフォーム産業のリーダー
-
HireVue, Inc.
-
Employ, Inc.
-
VidCruiter Inc.
-
Spark Hire, Inc.
-
interviewstream, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオ面接プラットフォーム市場 このレポートでカバーされる企業
- HireVue, Inc.
- Employ, Inc.
- VidCruiter Inc.
- Spark Hire, Inc.
- interviewstream, Inc.
- Talview Inc.
- iCIMS, Inc.
- Radancy, Inc.
- SHL Group Limited
- Harver B.V.
- Jobma, Inc.
- Phenom People, Inc.
- TestGorilla B.V.
- Cangrade, Inc.
- Kira Talent, Inc.
- Recright Oy
- Willo Technologies Ltd.
- ClearCompany, LLC
- Yello.co, Inc.
- Wamly (Pty) Ltd.
最近の産業開発事情 ビデオ面接プラットフォーム市場
- 2026年5月:VidCruiterはAI面接スコアリングをローンチし、クライアントが承認したルーブリックを使用して事前録画ビデオ面接回答に対して一貫性があり、説明可能で、完全に監査可能なスコアリングを提供しました。この機能は、AI面接ノートおよびAI不正検出を含む同社のより広いAIスイートを補完し、コンプライアンスに敏感なエンタープライズ購買者向けの防御可能なAI採用スタックとして位置づけています。
- 2026年3月:iCIMSiCIMS Frontline AIでエンタープライズ人材獲得プラットフォームを拡張しました。これはフロントライン人材採用を対象とした専用採用ソリューションです。2026年春のリリースには、採用自動化の強化、AIソーシングエージェント、およびクロスカレンダーサポートを備えた面接スケジューリングバージョン2も含まれており、大規模での採用担当者の生産性に対応しています。
- 2026年3月:HireVueはエージェンティックAI採用を専門とする企業であるHireguideの背後にある技術を買収しました。この統合により、従来のビデオスクリーニングよりも採用ファネルの早い段階で候補者を選別できる音声ベースのAI面接担当者エージェントのHireVueの展開が加速し、履歴書スクリーニングやテキストベースのボットよりも豊かな候補者シグナルが追加されます。
- 2026年2月:HireVueはAssessment Builderをローンチし、組織が専門的な心理測定の専門知識なしに数分で役割固有の業績予測採用評価を構築できるようにしました。この製品は、検証済み評価プログラムから通常除外される低ボリュームの役割を対象とし、スキルベースの採用インフラを組織全体の名簿に拡張します。
グローバルビデオ面接プラットフォーム市場レポートの範囲
ビデオ面接プラットフォームとは、組織がビデオテクノロジーを通じてリモートで採用面接を実施、管理、評価できるデジタルツールです。これらのプラットフォームは、ライブビデオ面接、事前録画(オンデマンド)回答、候補者評価、および応募者追跡システム(ATS)との統合などの機能を提供することで採用プロセスを最適化します。
ビデオ面接プラットフォーム市場は、プラットフォームインターフェース(ウェブベースプラットフォームおよびモバイルアプリケーション)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(中小企業および大企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケア、小売、人材派遣、教育、政府、製造業、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ウェブベースプラットフォーム |
| モバイルアプリケーション |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 中小企業(SMEs) |
| 大企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびeコマース |
| 人材派遣・採用 |
| 教育および大学入学 |
| 政府および公共部門 |
| 製造業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| プラットフォームインターフェース別 | ウェブベースプラットフォーム | |
| モバイルアプリケーション | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業(SMEs) | |
| 大企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売およびeコマース | ||
| 人材派遣・採用 | ||
| 教育および大学入学 | ||
| 政府および公共部門 | ||
| 製造業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ビデオ面接プラットフォーム分野の2026年の規模はどのくらいで、どのくらいの速さで成長すると予想されますか?
ビデオ面接プラットフォーム市場は2026年に31.3億米ドルであり、CAGRは14.98%で2031年までに62.9億米ドルに達する見込みです。
現在リードしているプラットフォームインターフェースはどれで、どちらがより速く成長していますか?
採用担当者が依然としてブラウザ主導のワークフローを好むため、ウェブベースアクセスが2025年に57.98%のシェアでリードしており、モバイルアプリケーションは2031年までに15.37%のCAGRでより速く成長する見込みです。
なぜ企業はパンデミック期よりも今ビデオ面接ツールにより多く投資しているのですか?
購買者は現在、これらのプラットフォームを一時的なリモート採用ツールではなくコアHRインフラとして扱っています。需要は構造化されたワークフロー、AI支援レビュー、より深いATS統合、およびより強力なコンプライアンス要件によって牽引されています。
どの展開モデルが勝っており、なぜそれが重要なのですか?
クラウド展開は2025年に61.24%のシェアでリードし、14.88%のCAGRで最も速く成長しているモデルでもあります。クラウドシステムはより迅速なアップグレード、柔軟な価格設定、およびより広いHRプラットフォームとのより良い統合をサポートするため重要です。
最大の収益基盤を提供する顧客グループはどれで、最良の成長見通しを提供するのはどれですか?
大企業は2025年の需要の64.31%を占め、主要な収益の柱となっています。中小企業はセルフサービスおよび低コストのツールが採用障壁を低下させるにつれて、16.43%のCAGRでより速く成長しています。
将来の需要を最も強く形成している地域とエンドユーザーセクターはどれですか?
北米は2025年に44.36%のシェアを占め、アジア太平洋地域は15.93%のCAGRで最も速く成長しています。エンドユーザー別では、ITおよび通信が2025年に23.71%のシェアでリードし、ヘルスケアおよびライフサイエンスが16.11%のCAGRで最も速く成長しています。