
ビデオストリーミングインフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
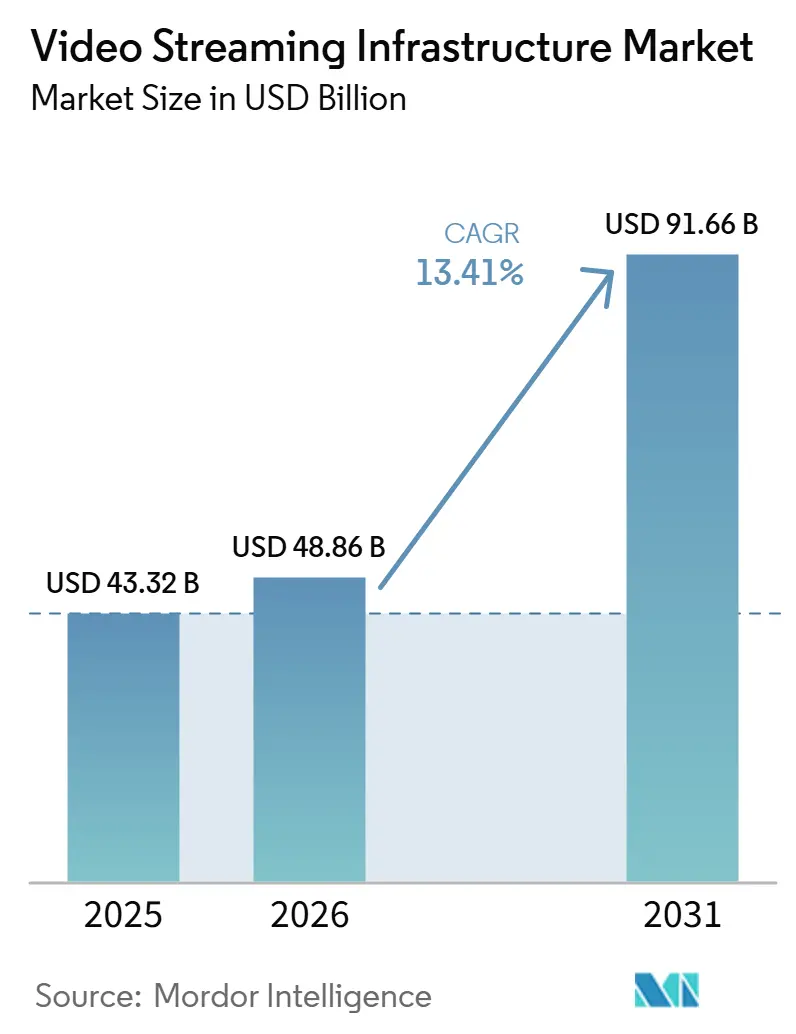
| 市場規模 (2026) | 48.86 十億米ドル |
| 市場規模 (2031) | 91.66 十億米ドル |
| 成長率 (2026 - 2031) | 13.41 % |
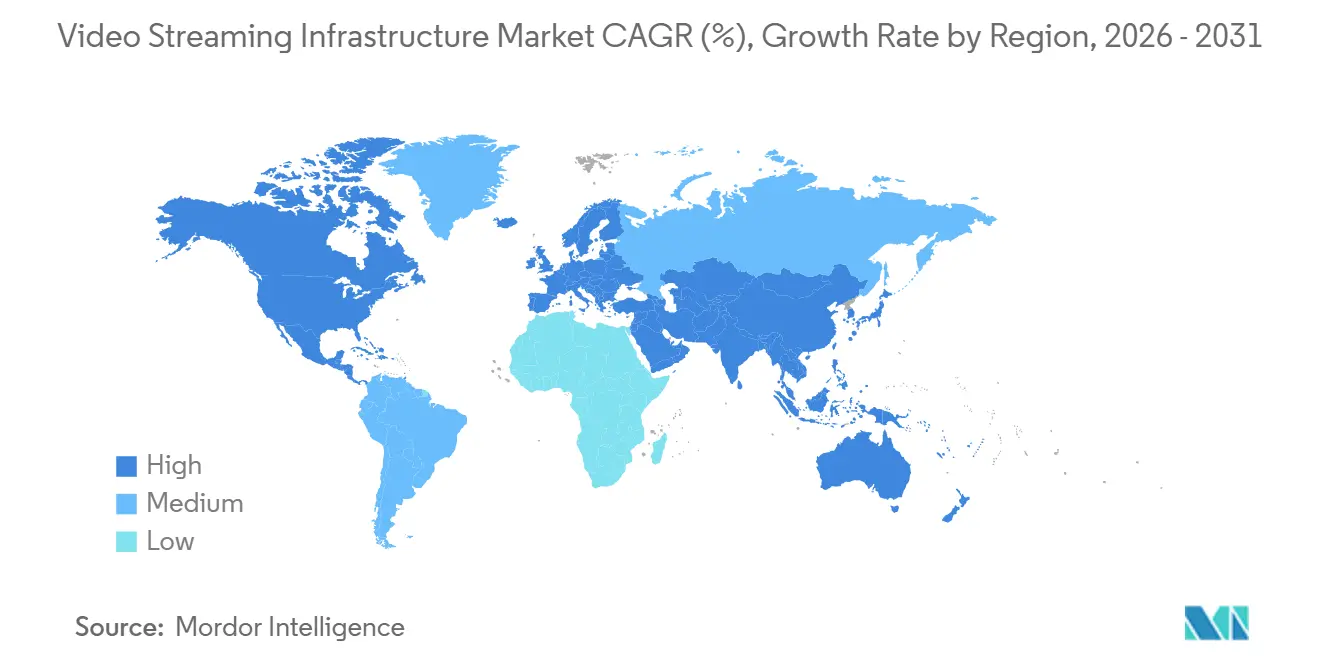
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
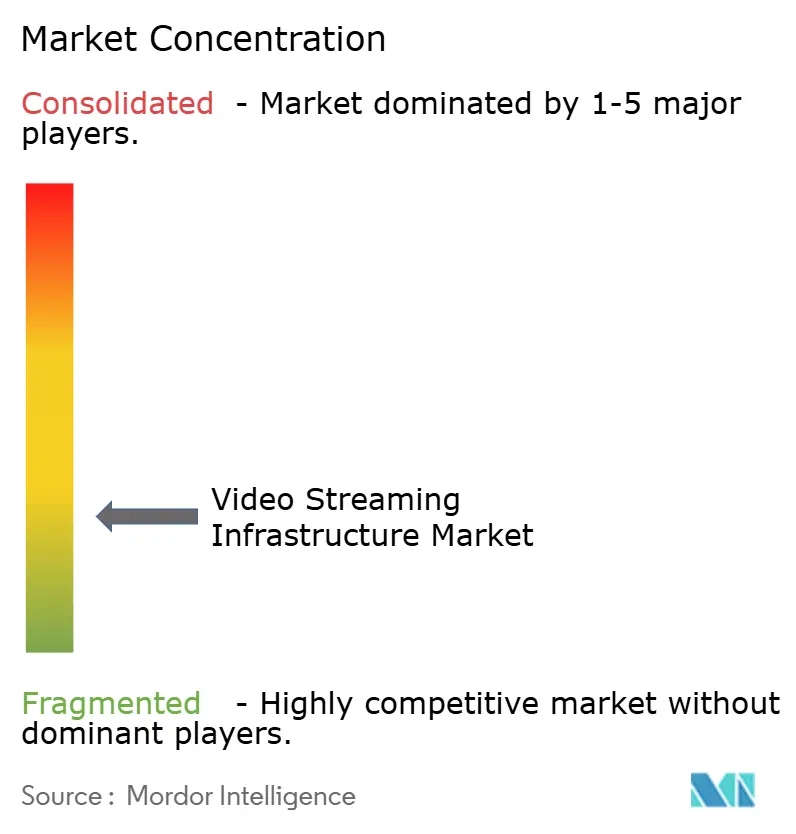
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオストリーミングインフラ市場分析
ビデオストリーミングインフラ市場規模は2025年に433.2 ビリオン 米ドルと評価され、2026年の488.6 ビリオン 米ドルから2031年には916.6 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 13.41%で成長すると推定されています。ビデオストリーミングインフラ市場は、視聴者がリニアテレビからオンデマンドおよびライブデジタル視聴へと移行し続けており、信頼性が高くスケーラブルで低遅延の配信システムへの需要が高まり続けているため、拡大しています。クラウドベースのメディアオーケストレーション、エンコーディング、トランスコーディング、CDN密度、品質モニタリングへの投資も深化しており、これはオペレーターが大規模なビデオライブラリとより頻繁なトラフィックスパイクにわたってパフォーマンス管理を行う必要があるためです。ハイパースケーラーが統合プラットフォームにより多くのサービスをバンドルする一方、専門ベンダーは低遅延配信、コーデック効率、著作権侵害対策、イベントグレードの信頼性を通じて自社のポジションを守っており、競争活動は引き続き活発です。ビデオストリーミングインフラ市場はまた、ハイブリッドデプロイメント戦略からも支持を得ており、放送局は遅延に敏感なワークロードをオンサイトに維持しながら、オーケストレーション、メタデータ、アナリティクスをクラウド環境に移行しています。ビデオストリーミングインフラ市場は、トランスコーディング負荷の増大、デバイス互換性の断片化、メタデータ品質の低さ、データレジデンシー要件によるコストおよびコンプライアンスの圧力に直面しているものの、これらの制約が地域エッジノード、ワークフロー自動化、マネージドインフラサービスに新たな機会を生み出しています。
主要レポートのポイント
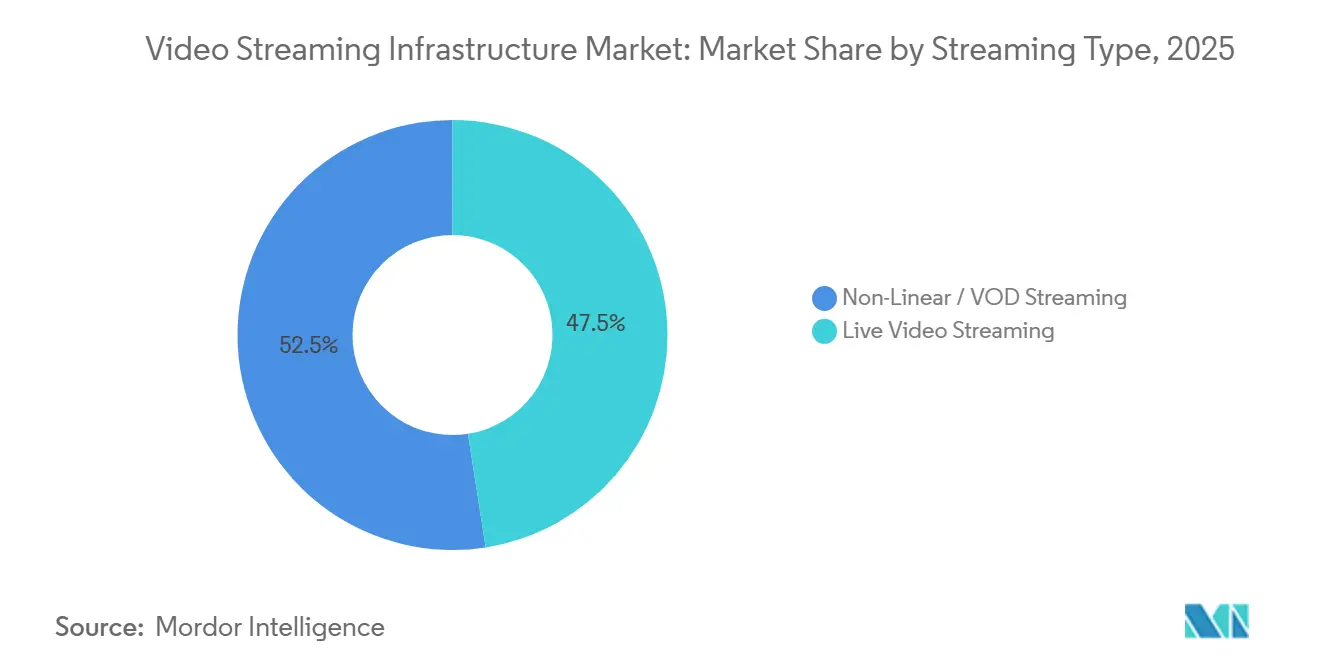
- ストリーミングタイプ別では、ノンリニアおよびVODストリーミングが2025年のビデオストリーミングインフラ市場において52.47%のシェアを占め、ライブビデオストリーミングは2031年にかけてCAGR 17.33%で拡大する見込みです。
- コンポーネント別では、ソフトウェアが2025年のビデオストリーミングインフラ市場において51.87%のシェアを占め、サービスは2031年にかけてCAGR 15.24%で拡大する見込みです。
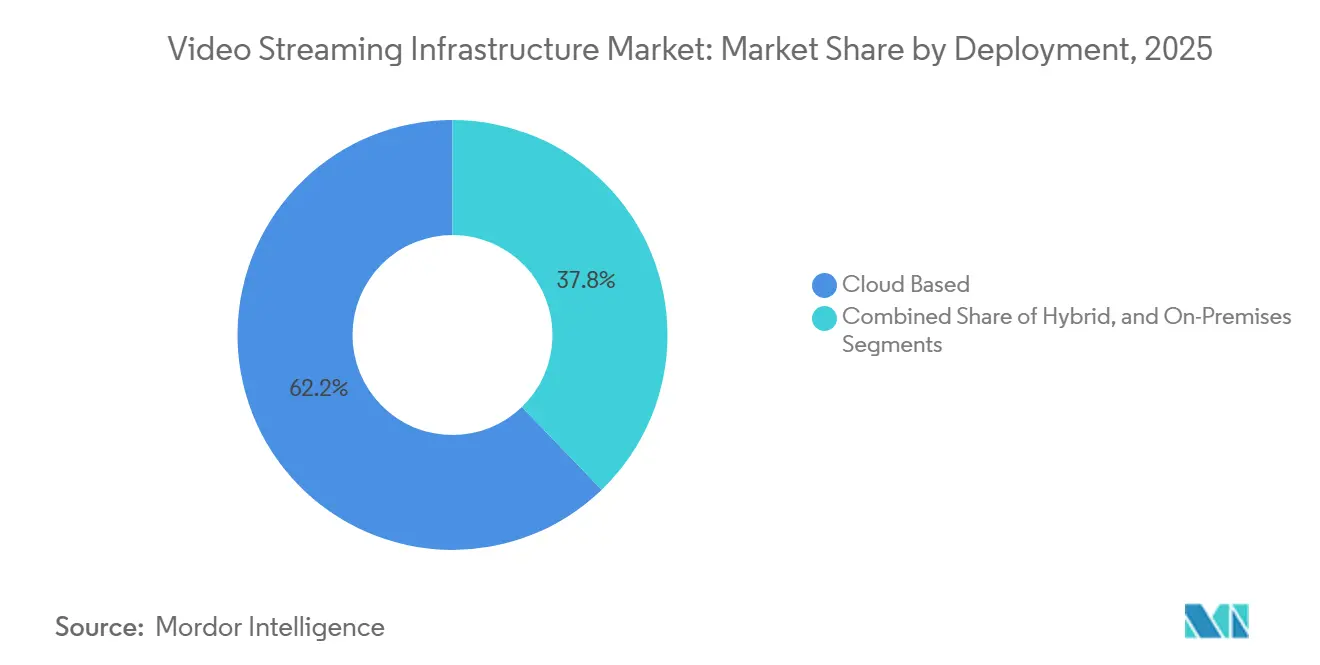
- デプロイメント別では、クラウドベースが2025年のビデオストリーミングインフラ市場において62.21%のシェアを占め、ハイブリッドは2031年にかけてCAGR 16.21%で拡大する見込みです。
- エンドユーザー別では、メディア・エンターテインメントが2025年のビデオストリーミングインフラ市場において39.94%のシェアを占め、スポーツ・ライブイベントは2031年にかけてCAGR 17.85%で拡大する見込みです。
- 地域別では、北米が2025年のビデオストリーミングインフラ市場において36.63%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 15.98%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低遅延ライブイベントへの需要増大 | +2.8% | 北米、欧州、アジア太平洋地域に集中した影響を持つグローバル規模 | 短期(2年以内) |
| AIベースのビデオワークフロー自動化とローカライゼーション | +2.3% | グローバル規模、北米およびアジア太平洋地域での採用が最も高い | 中期(2~4年) |
| ピーク時トラフィック配信のためのCDNおよびエッジコンピューティング容量の拡大 | +2.1% | グローバル規模、北米・欧州・アジア太平洋地域コアで最も高密度、中東・アフリカへの波及あり | 短期(2年以内) |
| クラウドネイティブなストリーミング運用による設備投資負担の軽減 | +1.9% | グローバル規模、アジア太平洋地域および中東・アフリカでの採用が加速 | 中期(2~4年) |
| 広告支援型およびハイブリッドマネタイゼーションによる配信量の拡大 | +1.5% | 北米・欧州が主要市場、南米・アジア太平洋地域への波及あり | 中期(2~4年) |
| 5Gマルチキャストおよびブロードキャストストリーミングのユースケース | +0.9% | 欧州、アジア太平洋地域、および新興の中東・アフリカ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低遅延ライブイベントへの需要増大
ライブスポーツおよびプレミアムイベントの配信は、ビデオストリーミングインフラ市場全体で新たなインフラ支出が生じる最も直接的な理由であり続けています。権利保有者は現在、映像品質を安定させ遅延を厳密に管理しながら、非常に多くの同時視聴者をサポートできるシステムを必要としています。Lenovoは、クラウドのみの配信では放送グレードの遅延要件を満たせなかったため、FIFA ワールドカップ 2026の展開においてほぼリアルタイムのAI駆動インフラとオンプレミスエッジコンピューティングを使用したと述べています。MainStreamingもFIFA クラブワールドカップ 2025に向けてDAZN Edgeのフットプリントを拡大しており、主要スポーツプラットフォームがサードパーティCDNカバレッジのみに依存するのではなく、プライベートエッジ容量に投資していることを示しています。その後、Akamai Media Services Live 5は低遅延HLS配信を5~7秒のベースラインに向けて推進し、将来のスポーツ権利契約においてより高いパフォーマンス期待を回避しにくくしています。
AIベースのビデオワークフロー自動化とローカライゼーション
AI主導の自動化により、大規模なビデオの準備、ラベリング、ローカライゼーション、公開に必要な時間と労力が削減されており、ビデオストリーミングインフラ市場の運用範囲が拡大しています。これは、コンテンツオーナーが言語、プラットフォーム、フォーマット、マネタイゼーションモデルにわたって同一アセットのより多くのバージョンを必要とするようになったため、重要な意味を持ちます。Brightcoveは2025年7月のプラットフォームアップデートで、自動メタデータ作成、キャプション生成、AI翻訳、音声吹き替え、および8秒という低遅延での4K UHDライブストリーミングを追加しました。Wowzaは2026年4月にビデオインテリジェンスフレームワークを立ち上げ、ライブワークフロー内でリアルタイムのメタデータ、クリップ、アラート、機械可読イベントシグナルを生成することで、ストリーム後の処理遅延と手動の引き渡しを削減しました。[1] これらのツールが標準化されるにつれ、ローカライゼーションとメタデータ作業がかつて国際的なスケーリングを制限していたような手動の負担を必要としなくなるため、小規模な放送局も多言語カタログへの展開をより迅速に拡大できるようになります。
ピーク時トラフィック配信のためのCDNおよびエッジコンピューティング容量の拡大
ビデオストリーミングインフラ市場は、静的キャッシングから、メディアタスクを視聴者により近い場所で処理できるエッジ環境へと移行しています。この変化は重要です。なぜなら、同一プラットフォームが同じトラフィックバースト中に配信、再生インテリジェンス、広告挿入、ワークロードバランシングを処理する必要があることが多くなっているためです。AkamaiとBitmovinは2025年10月にAkamai アダプティブメディアプレーヤー 2を共同リリースし、再生、アナリティクス、配信ツールを組み合わせて、より高い使用条件下でのOTTおよびダイレクト・トゥ・コンシューマーのパフォーマンスを向上させました。[2] AVIA 2026年アジアビデオ産業レポートも、長距離・集中型CDNモデルは全国規模のライブイベント中に輻輳を引き起こす可能性があり、オペレーターがISP組み込みキャッシングとより分散したトラフィック管理へと移行していると指摘しています。このモデルが普及するにつれ、ISPはビデオ配信においてより積極的な商業パートナーとなっています。これは、キャッシング配置の改善がサービス品質とコスト管理に直接影響するためです。
クラウドネイティブなストリーミング運用による設備投資負担の軽減
クラウドネイティブな運用は、大規模な固定ハードウェア投資を抱えることなく柔軟性を求めるバイヤーをビデオストリーミングインフラ市場に引き付けるのに役立っています。メディア企業は、特に視聴者のスパイクがイベント主導で予測が難しい場合、実際の使用量に合わせた支出調整を迫られています。Harmonicは2026年4月に、Red Hat OpenShift上でのクラウドネイティブデプロイメントとAIアプリケーション接続のためのモデルコンテキストプロトコルサポートを追加してハイブリッドストリーミングプラットフォームを拡張し、オーケストレーションがよりモジュール化された環境へと移行していることを示しました。Bitmovinの2026年5月のMUBIとの契約も同じ方向性を示しており、レガシーのオンプレミスエンコーディングスタックをAWS Marketplace経由のクラウドベースVODエンコーディングと、AVC、HEVC、AV1を中心としたマルチコーデックワークフローに置き換えました。実際の結果として、クラウド移行はもはやコストのみの決断ではなく、バイヤーはAI推論のための弾力的なコンピューティング、より迅速なコーデック更新、よりシンプルなプラットフォーム運用も求めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 帯域幅およびトランスコーディングコスト負担の増大 | -1.8% | グローバル規模、北米およびアジア太平洋地域の大量市場で最も深刻 | 短期(2年以内) |
| デバイス、コーデック、プレーヤーの互換性の断片化 | -1.3% | グローバル規模、多様なデバイスエコシステムを持つアジア太平洋地域および中東・アフリカで最も複雑 | 中期(2~4年) |
| プライバシー、権利、データレジデンシーの制約 | -1.0% | 欧州・北米が主要、アジア太平洋地域・中東への拡大 | 長期(4年以上) |
| 新興ネットワークにおけるピーク時のサービス品質の不安定性 | -0.7% | アジア太平洋地域の発展途上市場、南米、アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
帯域幅およびトランスコーディングコスト負担の増大
ビデオストリーミングインフラ市場のコスト面は、より優れた圧縮技術がより重いコンピューティング要件とより複雑な配信スタックを伴うようになっているため、上昇しています。オペレーターは現在、マネタイゼーションモデルがまだ変化している中で、より多くのフォーマット、より高い解像度、より頻繁な同時接続ピークをサポートする必要があります。Meta Engineeringは2026年6月、コーデックが帯域幅効率を改善したにもかかわらず、大規模なリアルタイム通信にAV1を採用するには多大な計算投資が必要だったと述べています。BitmovinのMUBIとの取り組みもこの圧力を反映しており、クラウドベースのマルチコーデックワークフローは、AVC、HEVC、AV1サポートのために所有するエンコーディングハードウェアを更新するよりもスケールしやすい場合があります。[3] これらのコスト圧力は中堅オペレーターに最も重くのしかかっており、彼らはトップクラスのプラットフォームと同じ解像度・コーデックへの期待に直面しながらも、同等の価格交渉力や導入規模を持っていません。
デバイス、コーデック、プレーヤーの互換性の断片化
互換性はビデオストリーミングインフラ市場における根強い障害であり続けています。なぜなら、あらゆる新しいコードや配信の改善は、依然として不均一なデバイス環境全体で機能する必要があるためです。大型スマートテレビ、レガシーセットトップボックス、ストリーングスティック、携帯電話は、同じ速度で新しいデコード標準に移行しません。Meta Engineeringは2025年9月、モバイルデバイスでのソフトウェアAV1デコードがバッテリーパフォーマンスに悪影響を与える可能性があると指摘しており、多くの実際のユースケースでモバイルサポートが大画面サポートよりも難しい状況が続いています。[4] Bitmovinは、デバイスとコーデックの組み合わせにわたる再生問題を特定するために、自動テストインフラが週100万件以上のテストを処理したと述べており、この断片化がいかに多くの運用上の労力を生み出しているかを示しています。古いデバイスが現役である限り、プラットフォームはベンダーが望むほど迅速には減少しない重複エンコーディングラダー、フォールバックロジック、プレーヤー検証作業を抱え続けることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストリーミングタイプ別:
ノンリニアおよびVODストリーミングが規模を牽引、ライブビデオが加速ノンリニアおよびVODストリーミングは2025年に52.47%のシェアを占め、オンデマンド視聴がビデオストリーミングインフラ市場内で最大の現在のユースケースであり続けていることを確認しています。VOD需要は、視聴者が大規模なカタログと繰り返しのセッションにわたって一貫したパフォーマンスを期待するため、深いキャッシング、効率的なエンコーディング、安定したアダプティブビットレート配信を優先します。このセグメントでは、スケールは一時的なトラフィックバーストよりも、プラットフォームが多くのデバイスとアクセスネットワークにわたって幅広いコンテンツライブラリをいかに効率的に提供できるかによってもたらされます。そのため、多くのVOD中心の展開では、超低遅延よりもコスト管理と再生の一貫性がより重要になります。VODは、より新しいワークロードがより多くの成長注目を集める中でも、ベースラインのインフラ支出を支え続けています。
ライブビデオストリーミングはこのセグメントの中でより急速に成長している側面であり、2026年から2031年にかけてCAGR 17.33%で拡大する見込みです。この成長は、スポーツ権利の移行、より大規模なバーチャルイベントカレンダー、および直接的な課金・広告関係を望むコンテンツオーナーからのダイレクト・トゥ・コンシューマーへの強い意欲と結びついています。ライブ配信には、VODモデルが通常必要とするよりも、リアルタイムエンコーディング、より厳密な遅延制御、迅速な同時接続スケーリング、より強力な可観測性が必要です。多くのオペレーターはライブとオンデマンドのワークフローを連携させており、録画されたストリームが数分以内にリプレイアセットになるため、別々のパイプライン設計の必要性が減少しています。このフォーマットの融合は、ビデオストリーミングインフラ産業が孤立したVODとライブシステムではなく、統合された運用を中心に構築されるようになっていることを意味します。
コンポーネント別:
ソフトウェアが収益を支え、サービスが成長を牽引ソフトウェアは2025年に51.87%のシェアを占め、エンコーディングおよびトランスコーディングはソフトウェアサブセグメントの31.13%を占め、コンピューティング集約型処理がプラットフォーム経済においていかに中心的であり続けているかを示しています。これにより、ソフトウェアはビデオストリーミングインフラ市場における定期的な管理の基盤となりました。エンコーディングロジック、オーケストレーション、再生インテリジェンス、モニタリングはすべて日常業務に密接に関連しているためです。ビデオアナリティクスおよびQoEモニタリングも2031年までにCAGR 15.89%で成長する見込みであり、オペレーターが事後対応型のトラブルシューティングから予測型パフォーマンス管理へと移行しています。この変化は重要です。なぜなら、視聴者の離脱、広告配信の失敗、遅延スパイクが、サブスクリプションモデルと広告支援モデルの両方で直接的な収益への影響を持つようになっているためです。強力な可観測性とワークフロー自動化を持つソフトウェアベンダーは、購買決定においてより大きな影響力を持つようになっています。
サービスは最も急速に成長しているトップレベルのコンポーネントであり、2026年から2031年にかけてCAGR 15.24%で拡大する見込みです。Comcast Technology Solutionsは2025年4月にComcast Media360をマネージドサービスとして立ち上げ、ビデオ管理、OTT配信、ソーシャルメディア配信を1つの運用モデルに統合しました。このサービス主導のパターンは、運用上の柔軟性に対するより広い選好を反映しており、バイヤーはより多くの所有ハードウェアよりも成果とアップタイムをますます求めています。ハードウェアは特殊な環境では依然として役割を持っていますが、より多くの機能がソフトウェア定義またはマネージド環境に移行するにつれ、その相対的な位置は弱まっています。ビデオストリーミングインフラ産業全体で、価値の中心は、より少ない内部運用負担でメディア運用を維持できるプラットフォームとサービスレイヤーへとシフトしています。
デプロイメント別:
クラウドがリード、ハイブリッドアーキテクチャが差を縮めるクラウドベースのデプロイメントは2025年に62.21%のシェアを占め、ビデオストリーミングインフラ市場における現在の支出の最大部分を占めています。そのリードは、弾力的なスケーリング、より容易な地理的リーチ、長いハードウェア調達サイクルなしに容量を拡大できる能力から生まれています。このモデルは、変動するトラフィックに直面し、複数の地域にわたる迅速な展開を必要とする放送局、OTTプラットフォーム、エンタープライズに適しています。また、これらの機能をより広いインストールベース全体で一元的に更新できるため、より迅速なコーデック変更と統合アナリティクスをサポートします。多くのバイヤーにとって、クラウド採用はパイロット選択から標準的な運用アプローチへと移行しています。
ハイブリッドデプロイメントは2026年から2031年にかけてCAGR 16.21%で拡大する見込みであり、このデプロイメントモデルのビデオストリーミングインフラ市場規模は、オペレーターが管理と柔軟性の両方を求めているため成長しています。放送局とテレコムは、遅延に敏感なプロダクションと確定的なエンコーディングを所有環境に近い場所に維持しながら、オーケストレーション、メタデータワークフロー、アナリティクスをクラウドレイヤーに移行しています。Harmonicの2026年4月のアップデートは、ハイブリッドスタックがどのように進化しているかを示しており、放送グレードのワークフローを引き続き提供しながら、クラウドネイティブデプロイメントとAI接続を組み合わせています。ハイブリッド採用はまた、主権とローカライゼーションの要求によっても強化されており、一部のオペレーターは集中配信の方が安価であっても地域処理ノードを必要としています。これにより、ハイブリッドアーキテクチャは短期的な移行フェーズではなく、実用的な長期モデルとして位置付けられています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
メディア・エンターテインメントが支出を支え、スポーツが急成長メディア・エンターテインメントは2025年のビデオストリーミングインフラ市場シェアの39.94%を占め、最大の現在のエンドユーザーグループとなっています。このリーダーシップは、レガシー放送システム、ストリーミングネイティブプラットフォーム、スタジオ運用、ポストプロダクションワークフローのよりクラウド対応のビデオ環境への継続的な近代化を反映しています。これらの企業は、コンテンツ配信だけでなく、パッケージング、権利管理、アーカイブアクセス、メタデータ処理、マネタイゼーションサポートのためのインフラも必要としています。このインストールベースの規模は、より新しいバイヤーセグメントが拡大し続ける中でも、ビデオストリーミングインフラ市場に安定した収益の基盤を提供しています。また、複数の製品と長期的な運用サイクルにわたることが多い長期的なベンダー関係をもたらします。
スポーツ・ライブイベントは2026年から2031年にかけてCAGR 17.85%で拡大する見込みであり、最も急速に成長しているエンドユーザーセグメントとなっています。この成長は、ダイレクト・トゥ・コンシューマーストリーミングモデルへの移行の加速と、高同時接続のグローバルイベント配信を反映しています。エンタープライズ、教育、テレコム、政府セグメントも、セキュアなウェブキャスティング、社内ビデオコミュニケーション、規制されたデジタルワークフローへの需要に牽引され、引き続き重要な貢献者であり続けています。同時に、ベンダーはコアストリーミングインフラを超えて、より広範なAI駆動のデジタルエクスペリエンスプラットフォームへとオファリングを拡大し、ビデオバリューチェーン全体での役割を拡大しています。
地域分析
北米ビデオストリーミングインフラストラクチャ市場
北米は2025年のビデオストリーミングインフラストラクチャ市場シェアの36.63%を占め、最大の地域別収益貢献地域としての地位を維持している。同地域は、成熟したサブスクリプション習慣、強固なデジタル広告の深度、高密度なデータセンターカバレッジ、および大規模なプレミアムビデオサービス基盤という優位性を持つ。米国は、スポーツ、メディア、エンタープライズ、およびプラットフォームの規模を一市場に集約しているため、主要な需要の中心であり続けている。カナダとメキシコも、バイリンガルおよびクロスボーダーのコンテンツニーズを通じて需要に貢献しており、ローカライゼーションとワークフローの柔軟性の重要性を高めている。成熟した基盤を持ちながらも、北米のビデオストリーミングインフラストラクチャ市場は、ハイブリッドオペレーション、イベントストリーミング、およびより広なAI駆動型メディアワークフローを通じてさらなる拡大の余地を有している。
EMEA ビデオストリーミングインフラストラクチャ市場
欧州は、そのストリーミング移行がコンテンツ経済と規制コンプライアンスの両方によって形成されているため、ビデオストリーミングインフラストラクチャ市場において引き続き重要な地域である。国別の放送システム、権利構造、および収益化モデルが依然として国ごとに大きく異なるため、需要パターンは地域全体で分散している。これにより、複数国への展開はより複雑となり、ベンダーはよりモジュール式の展開とワークフローオプションを提供することが求められる。データレジデンシーおよびデータ転送要件もインフラストラクチャのトポロジーに影響を与え、地域処理ノードおよびローカライズされた配信設計に対する継続的な需要を支えている。中東およびアフリカでは、湾岸諸国がデジタルメディアシステムへの投資をより積極的に進めている一方、サブサハラアフリカの複数の市場では、モバイルビデオ需要が引き続き上昇しているにもかかわらず、ネットワーク品質の制約が近期的な展開を遅らせる可能性がある。
アジア太平洋ビデオストリーミングインフラストラクチャ市場
アジア太平洋地域は2026年から2031年にかけてCAGR 15.98%で拡大すると予測されており、ビデオストリーミングインフラストラクチャ市場において最も成長の速い地域となっている。同地域は、モバイルファーストの消費習慣、ローカルプレミアムコンテンツへの強い需要、および大規模なユーザーベースにわたる大量のライブストリーミングトラフィックによって牽引されている。AVIAは、地域のオンラインビデオセクターが2025年末までに700億 ミリオン 米ドルの収益に達したと報告しており、新たな配信投資を支える規模の大きさを示している。AVIAはまた、インドをモバイルファーストのライブ配信アーキテクチャにおけるグローバルな参照点として位置づけており、同地域が将来の展開に向けた重要なパフォーマンスベンチマークを設定している理由を強調している。
競争環境
ビデオストリーミングインフラ市場は2026年においても中程度に断片化した状態が続いており、ハイパースケーラー、専門ソフトウェアベンダー、エッジ配信企業、マネージドサービスプロバイダーがさまざまなレイヤーで競合しています。AWS、Microsoft Azure、Google Cloudは、ストレージ、CDN、トランスコーディング、アナリティクス、グローバルインフラを幅広いサービスポートフォリオ内にバンドルできるため、クラウドデプロイメントにおいて構造的な優位性を持っています。このスケールは、配信とエンコーディング機能がすでに成熟しているより標準化されたワークフローカテゴリにおいて価格圧力を生み出しています。しかし、遅延、著作権侵害対策、イベント信頼性、コーックパフォーマンスは完全にはコモディティ化されていないため、市場には専門業者の余地が残っています。単一のプラットフォームがすべての運用・契約要件を満たせない場合、バイヤーは複数のベンダーに支出を分散し続けています。
統合がビデオストリーミングインフラ市場を再形成しており、ベンダーは放送グレードのツールとクラウドネイティブな配信能力を組み合わせることを目指しています。Harmonicは2026年6月に1.45 ビリオン 米ドルでビデオ事業をMediaKindに売却し、放送とOTT配信にわたるMediaKindのエンドツーエンドのポジションを強化しました。Fox Corporationも2026年6月にRoku, Inc.を約220 ビリオン 米ドルで現金とFox クラスA普通株式の組み合わせで買収する最終合意を発表し、Foxのスポーツ、ニュース、Tubi FASTサービスと、世界1億世帯のストリーミング世帯に直接リーチするRokuのコネクテッドTVプラットフォームを統合しました。これらの動向は、インフラ戦略、配信管理、広告マネタイゼーション、世帯リーチの間の高まる連携を反映しています。また、ユーザー関係の所有が、基盤となる配信スタックの管理とほぼ同等に重要になりつつあることを示唆しています。
ビデオストリーミングインフラ市場における戦略的差別化は、現在AI統合、ワークフローの深さ、エッジ特化を中心に展開されています。BitmovinのQ1 2026製品ロードマップは、よりスマートなSCTEマーカー挿入のためのAIベースのシーン検出、HDR10+エンコーディングサポート、強化されたワークフロー可観測性を導入し、ソフトウェアベンダーが技術的差別化を強化している様子を反映しています。SynamediaとSoFastも、FAST、ペイTV、VODサービスの立ち上げプロセスの簡素化に注力しており、市場投入までの時間がインフラ規模と同様に重要な競争要因になっていることを強調しています。新興の5Gマルチキャストおよびブロードキャスト標準は、3GPP リリース19がスタジアム規模・イベント規模の配信モデルへのより明確な道筋を提供し、視聴者1人あたりの増分コストを低減することで、時間の経過とともにさらなる機会を拡大する可能性があります。
ビデオストリーミングインフラ産業のリーダー企業
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Alphabet Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオストリーミングインフラストラクチャ市場
- Amazon Web Services, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Kaltura, Inc.
- Wowza Media Systems, LLC
- Brightcove Inc.
- Synamedia Limited
- Harmonic Inc.
- Haivision Inc.
- Bitmovin Inc.
- Comcast Technology Solutions, Inc.
- Vimeo.com, Inc.
- MediaKind
- Edgio, Inc.
- Dacast Inc.
- JWP, Inc. (JWX)
- Panopto, Inc.
Recent Industry Developments in ビデオストリーミングインフラストラクチャ市場
- 2026年6月:MediaKindはHarmonic Inc.のビデオ事業の1.45 ビリオン 米ドルでの買収を完了し、Harmonicの放送グレードエンコーディング技術とMediaKindのクラウドストリーミングプラットフォームを統合しました。この取引により、MediaKindは世界中の放送およびOTTクライアント向けのエンドツーエンドビデオ配信ベンダーとして強化されました。
- 2026年6月:Fox Corporationは、現金とFox クラスA普通株式の組み合わせで約220 ビリオン 米ドルでRoku, Inc.を買収する最終合意を発表し、Foxのスポーツ、ニュース、Tubi FASTサービスと、世界1億世帯のストリーミング世帯と直接関係を持つRokuのコネクテッドTVプラットフォームを統合しました。この取引は、規制当局および株主の承認を経て、2027年上半期に完了する見込みです。
- 2026年5月:Bitmovinはグローバル映画ストリーミングプラットフォームMUBIとの戦略的合意を発表し、MUBIのレガシーオンプレミスエンコーディングスタックをAWS Marketplace経由のBitmovinのVODエンコーダーに置き換え、3パスエンコーディング、UHD、AVC、HEVC、AV1にわたるマルチコーデック戦略をサポートします。
- 2026年4月:Wowza Media Systemsはビデオインテリジェンスフレームワークを立ち上げ、組織がライブストリーミングワークフロー内に直接AIを適用して、別途のストリーム後処理パイプラインなしにリアルタイムのメタデータ、クリップ、機械可読イベントシグナルを生成できるようにしました。
グローバルビデオストリーミングインフラ市場レポートの範囲
ビデオストリーミングインフラ市場レポートは、ストリーミングタイプ(ライブビデオストリーミング、ノンリニア/VODストリーミング)、コンポーネント(ソフトウェア、サービス、ハードウェア)、デプロイメント(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(メディア・エンターテインメント、スポーツ・ライブイベント、テレコミュニケーション、エンタープライズ、教育、政府・公共部門、その他)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ライブビデオストリーミング |
| ノンリニア/VODストリーミング |
| ソフトウェア | エンコーディングおよびトランスコーディングソリューション |
| ビデオプレーヤーソリューション | |
| ビデオアナリティクスおよびQoEモニタリング | |
| メディアワークフローオーケストレーション | |
| その他のソフトウェアコンポーネント | |
| サービス | |
| ハードウェア |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| メディア・エンターテインメント |
| スポーツ・ライブイベント |
| テレコミュニケーション |
| エンタープライズ |
| 教育 |
| 政府・公共部門 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| カール | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ストリーミングタイプ別 | ライブビデオストリーミング | ||
| ノンリニア/VODストリーミング | |||
| コンポーネント別 | ソフトウェア | エンコーディングおよびトランスコーディングソリューション | |
| ビデオプレーヤーソリューション | |||
| ビデオアナリティクスおよびQoEモニタリング | |||
| メディアワークフローオーケストレーション | |||
| その他のソフトウェアコンポーネント | |||
| サービス | |||
| ハードウェア | |||
| デプロイメント別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| エンドユーザー別 | メディア・エンターテインメント | ||
| スポーツ・ライブイベント | |||
| テレコミュニケーション | |||
| エンタープライズ | |||
| 教育 | |||
| 政府・公共部門 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| カール | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
ビデオストリーミングインフラの現在および予測される価値はどのくらいですか?
ビデオストリーミングインフラ市場は2025年に433.2 ビリオン 米ドルと評価され、2026年には488.6 ビリオン 米ドルとなり、CAGR 13.41%で2031年までに916.6 ビリオン 米ドルに達すると予測されています。
最大の現在の需要を牽引しているコンテンツフォーマットはどれですか?
ノンリニアおよびVODは2025年に52.47%のシェアでリードしており、オンデマンド視聴が依然としてインフラ支出の最も広い基盤を生み出していることを示しています。
最も急速に成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは2031年にかけてCAGR 16.21%で拡大する見込みです。多くのオペレーターがクラウドの柔軟性を求めながら、遅延に敏感な機能を所有環境に近い場所に維持したいためです。
スポーツプラットフォームが配信システムにより積極的に投資している理由は何ですか?
スポーツ・ライブイベントはCAGR 17.85%で最も急速に成長しているエンドユーザーセグメントであり、権利保有者はダイレクト・トゥ・コンシューマーの管理、より良い遅延、より強力なイベント信頼性をますます求めています。
最も強い成長機会を提供している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 15.98%で成長すると予測されており、モバイルファーストの視聴習慣、大規模なライブ視聴者、プレミアムオンラインビデオ収益の増加に支えられています。
プロバイダーにとって現在の主な運用上の課題は何ですか?
最大の圧力は、トランスコーディングと帯域幅コストの上昇、およびプラットフォームが同時に複数の配信プロファイルをサポートすることを余儀なくされるコーデックとデバイスの断片化から来ています。