
椎体形成術および後弯矯正術市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
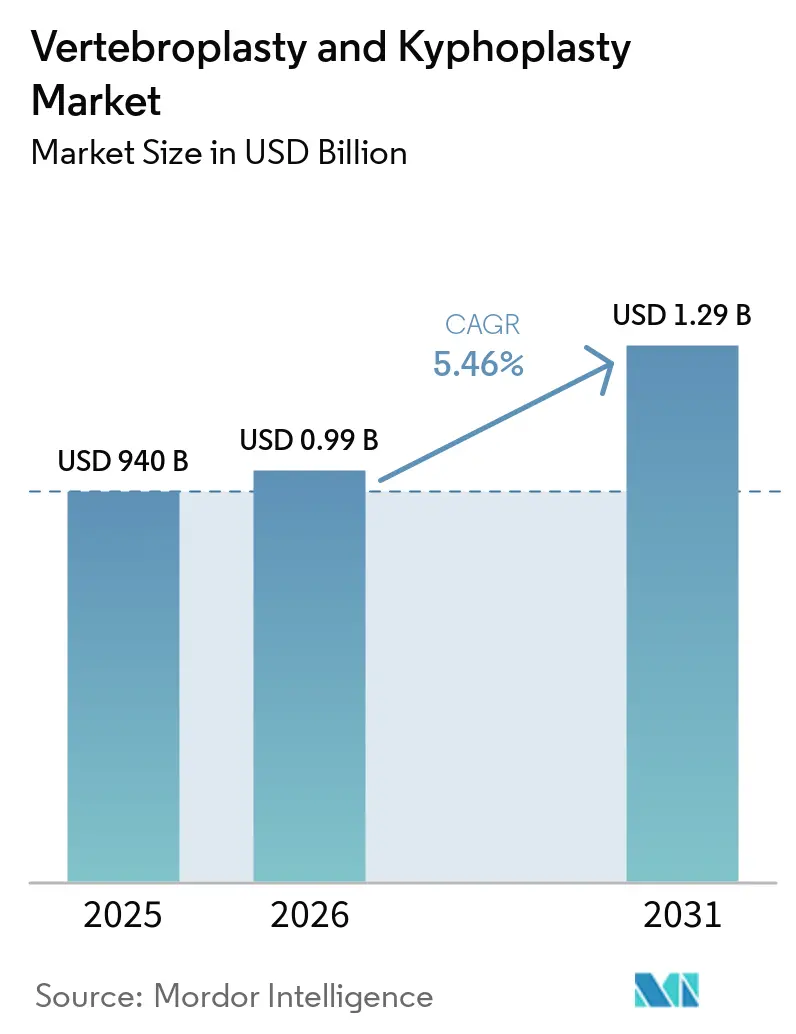
| 市場規模 (2026) | 0.99 十億米ドル |
| 市場規模 (2031) | 1.29 十億米ドル |
| 成長率 (2026 - 2031) | 5.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる椎体形成術および後弯矯正術市場分析
椎体形成術および後弯矯正術市場規模は、2025年の9,400億米ドルおよび2026年の0.99 ビリオン 米ドルから、2031年までに1.29 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 5.46%を記録する見込みである。
この拡大は、高齢化人口における骨粗鬆症性椎体圧迫骨折の増加、低侵襲日帰り脊椎手術の急速な普及、ならびにAI駆動ナビゲーションシステムおよび生体活性骨セメントの継続的な導入によって推進されており、これらは精度を向上させながら合併症リスクを低減させている。
レポートの主要なポイント
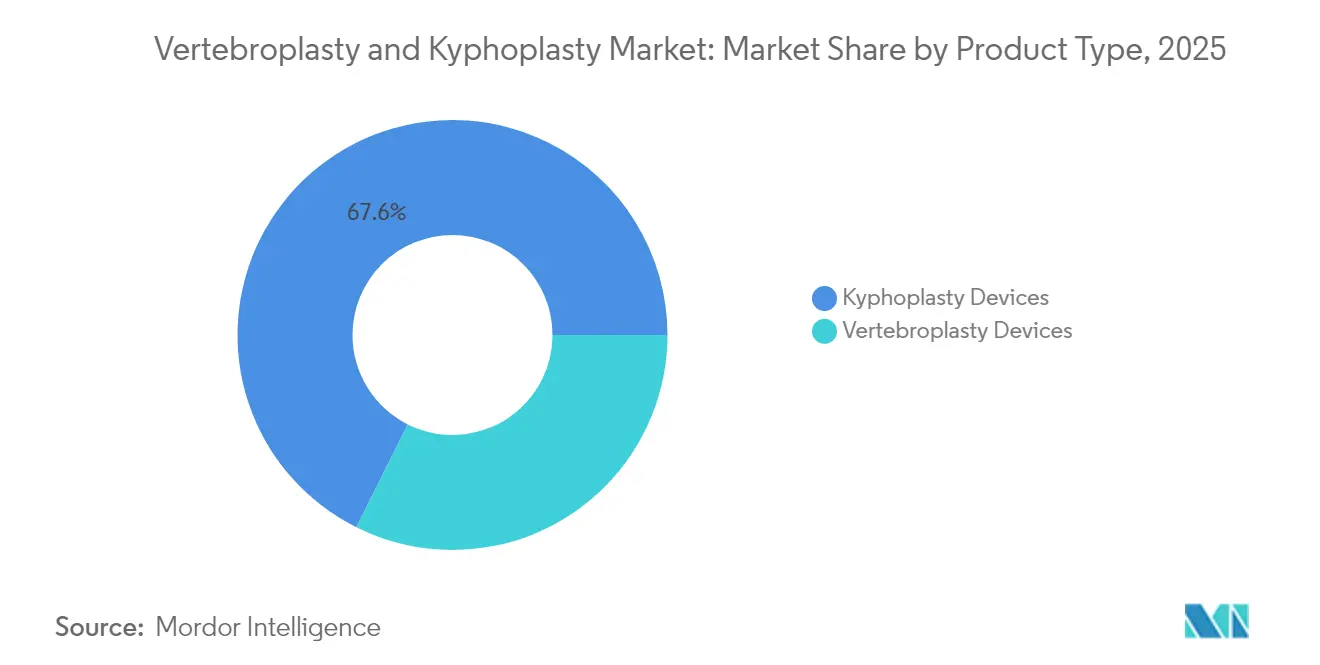
- 製品タイプ別では、後弯矯正術デバイスが2025年の脊椎形成術および後弯矯正術市場シェアの67.62%を占め、同カテゴリーは2031年までにCAGR 5.57%の最速成長を記録すると予測されます。
- 骨セメント材料別では、ポリメチルメタクリレート(PMMA)が2025年の脊椎形成術および後弯矯正術市場規模の71.74%のシェアを占め、予測期間中にCAGR 5.51%で成長する見込みです。
- 適用別では、骨粗鬆症性椎体圧迫骨折が2025年に58.02%の収益シェアを保持し、脊椎転移治療はCAGR 5.96%で2031年まで拡大すると予測されます。
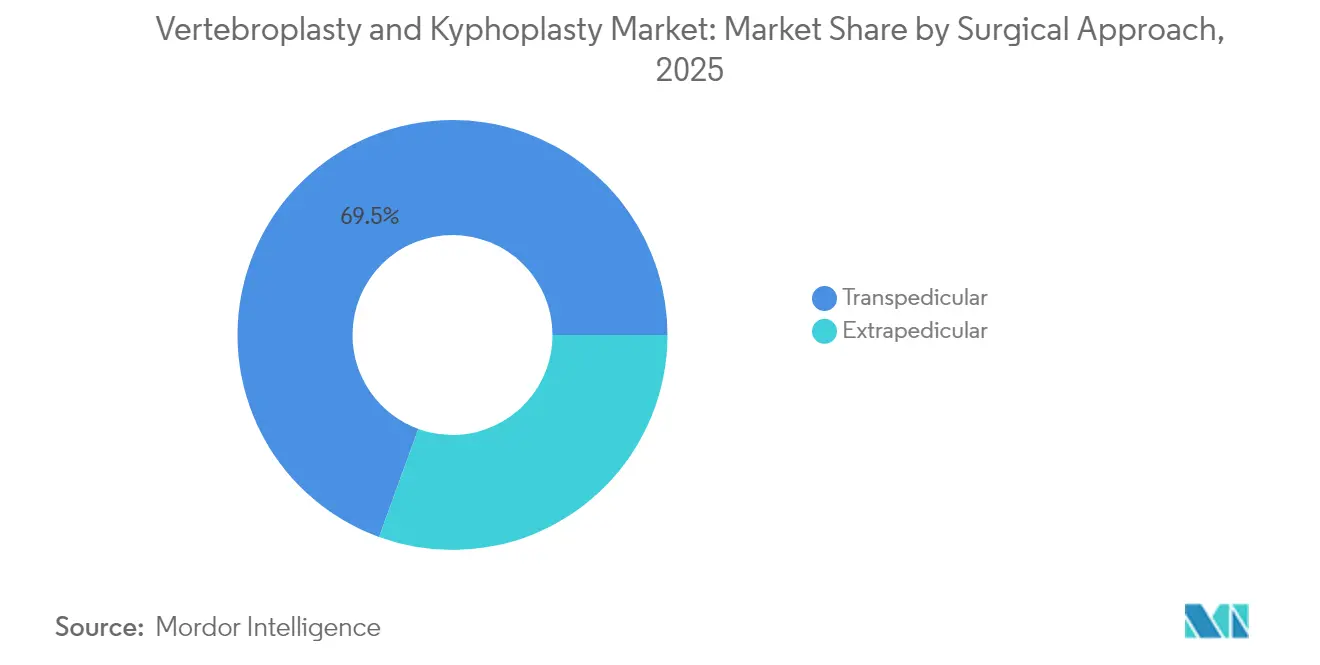
- 外科的アプローチ別では、経椎弓根法が2025年に脊椎形成術および後弯矯正術市場シェアの69.45%を獲得し、2031年までにCAGR 5.55%で成長を続けています。
- エンドユーザー別では、病院が2025年に61.32%のシェアで引き続き優位を占め、ASCが最も急速に成長する施設形態として2026年~2031年にCAGR 6.12%で拡大しています。
- 地域別では、北米が2025年に最大の地域市場であり、アジア太平洋地域は2031年までにCAGR 6.56%で拡大すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
椎体形成術および後弯矯正術グローバル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 骨粗鬆症有病率の増加 | +1.2% | 世界全体、アジア太平洋地域および欧州で最も高い影響 | 長期(4年以上) |
| 高齢者人口の拡大 | +1.0% | 世界全体、先進国に集中 | 長期(4年以上) |
| 低侵襲日帰り脊椎手術に対する選好 | +0.8% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 急性骨粗鬆症性骨折に対して脊椎形成術・後弯矯正術を推奨する早期介入臨床ガイドライン | +0.6% | 世界全体、北米および欧州が主導 | 短期(2年以内) |
| 椎体増強術におけるAI駆動ナビゲーションおよびロボット位置合わせ | +0.5% | 北米、欧州、一部のアジア太平洋市場 | 中期(2~4年) |
| バイオアクティブ、放射線不透過性および生分解性骨セメントの革新 | +0.4% | 世界全体、先進国での早期普及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
骨粗鬆症有病率の増加
毎年140万件以上の椎体圧迫骨折が発生しており[1]、アジア太平洋地域では40歳以上の女性の10~30%が骨粗鬆症に罹患しており、椎体増強術の症例数が着実に増加しています。単発の骨粗鬆症性骨折を持つ患者の約23%が保存療法後に重篤な矢状面アライメント不良を呈し、早期外科的介入を促しています。経済的な負担は明らかであり、ブラジルは2008年から2010年にかけて高齢者の骨粗鬆症ケアに2億8,890万ブラジルレアル以上を支出しており、これは可動性を回復する確実な手術を選好するコスト圧力を浮き彫りにしています。
高齢者人口の拡大
70歳以上の5人に1人が骨粗鬆症性椎体圧迫骨折を経験し、そのうち3分の1が増強術を要する慢性疼痛を発症します。日本では健康寿命に対する政策的重点が、早期歩行を可能にし下流の障害コストを低減する迅速な骨折修復への需要を高めています。バルーン後弯矯正術により数時間以内に立位および歩行が可能となり[2]、高齢化社会における可動性ギャップを管理する医療システムを支援しています。
低侵襲日帰り脊椎手術に対する選好
脊椎形成術および後弯矯正術の手術のほとんどは約30分で完了し、患者の90%に疼痛緩和をもたらすため、ASCへの展開に理想的な特性を有しています。研究によれば、治療を受けた患者の4分の3が骨折前の活動レベルに戻り、合併症率は1%未満に留まっています。外来診療は施設コストを削減し、メディケアはCPT 22514に対して概ねUSD 1,200~1,500を償還しており、病院からASCへの症例移行に明確な経済的インセンティブをもたらしています。
椎体増強術を推奨する早期介入ガイドライン
無作為化試験では、骨折後6週間以内に実施した場合の脊椎形成術が保存療法に比べて疼痛および可動性において優れた転帰を示しており、各学会は早期介入を推奨しています。ドイツのデータは生活の質の向上を示しており、バルーン後弯矯正術患者のEQ-5Dスコアは0.44であるのに対し、非外科的管理では0.25でした。AIベースのイメージングが骨折をより早期に検出し、診断から治療までのサイクルを短縮させ、速やかな椎体増強術を提唱するガイドラインを強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FDAおよびEU-MDRの厳格な承認スケジュール | -0.8% | 世界全体、北米および欧州で最も顕著 | 中期(2~4年) |
| 椎体増強術に対する償還の不一致 | -0.6% | 世界全体、医療制度の構造により変動 | 短期(2年以内) |
| 手術関連有害事象 | -0.4% | 世界全体、報告基準に地域差あり | 長期(4年以上) |
| PMMAモノマーのサプライチェーンの不安定性 | -0.3% | 世界全体、輸入依存地域に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
FDAおよびEU-MDRの厳格な承認スケジュール
製造業者は現在、クラスIIIおよび一部のクラスIIbデバイスに対して2027年~2028年まで延長されたEU-MDR移行期限に直面しており、認証サイクルが長期化し、コンプライアンスコストが増大しています。米国では、過去のセメント漏出懸念を受けた継続的な市販後サーベイランス要件により、市場への先行優位性を遅らせるデータ生成負担が加わっています。
椎体増強術に対する償還の不一致
メディケアはカバレッジルールを地方管轄区に委任しており、同一の臨床シナリオに対して承認のばらつきが生じています。民間支払者は多くの場合、より狭い適応症を適用して仙骨形成術を否定し、医療提供者の請求業務を複雑にしています。中国では、椎体増強術の平均入院費用が35,906人民元(5,122USD)に達し、有病率が上昇する中でも低所得患者のアクセスを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:後弯矯正術デバイスがリーダーシップを維持
後弯矯正術デバイスは2025年椎体形成術・後弯矯正術市場シェアの67.62%を占め、CAGR 5.57%で成長すると予測されている。このアプローチはセメント注入前に椎体高を回復させ、漏出リスクを低減するとともに、視覚的アナログスケールによる疼痛スコアを7.7から2.2へと改善する。一方、椎体形成術は急性安定化において依然として不可欠であるが、成長はより緩やかである。1,000 Nの拡張力を持つStrykerのSpineJackや次世代単椎弓根バルーンは、工学的改良が臨床的優位性をいかに強化するかを示す好例である。
競争の焦点は現在、後弯矯正術の構造的利点と椎体形成術スタイルのセメントフローを組み合わせたハイブリッドインプラントへとシフトしている。自律穿刺システムの初期臨床データは、手術速度と精度がさらに向上し得ることを示唆しており、プレミアムデバイスプラットフォームへの持続的な需要を支えている。新興プレイヤーは、大手既存企業の存在にもかかわらず、的を絞った設計改良によってシェアを獲得できることを実証している。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能


骨セメント材料別:PMMAはバイオアクティブオプションの中でも優位を維持
PMMAは2025年に脊椎形成術および後弯矯正術市場シェアの71.74%を維持し、CAGR 5.51%で推移しています。PMMAベース製品の成長は、その幅広い認知度と機械的信頼性を反映しています。最近の製剤では重合温度および粘度を微調整し、強度を維持しながら押し出しを低減しています。
同時に、バイオアクティブセメントが顕著なニッチを開拓しています。ストロンチウム置換ヒドロキシアパタイトは骨結合を促進し、PMMA-CPCハイブリッドは荷重負荷能力と制御された吸収性を組み合わせています。小さな基盤から始まるものの、「その他の材料」カテゴリーは、海綿骨と結合する生物学的親和性の高い薬剤を求める外科医の需要に支えられ、PMMAよりも高いCAGRを記録すると予測されています。
適用別:骨粗鬆症性骨折が優位;腫瘍学的利用が急増
骨粗鬆症性椎体圧迫骨折は脊椎形成術および後弯矯正術市場シェアの58.02%を占め、高齢患者における広範な罹患を反映しています。成熟しているにもかかわらず、手術件数は人口の高齢化とともに拡大を続けています。このセグメントに関連する脊椎形成術および後弯矯正術市場規模は、ガイドラインに基づく早期介入により着実に拡大する見込みです。
転移性脊椎疾患は、予測CAGR 5.96%で、がん生存率の向上により骨格合併症が増加する中で注目を集めています。増強術は継続的な全身療法を支援する緩和的安定性を提供し、その価値は患者をより早期に紹介するようになった腫瘍専門医に認識されています。適応症のこの多様化は、純粋な骨粗鬆症の文脈を超えて全体的な手術量を増加させています。
外科的アプローチ別:経椎弓根法が主流であり続ける
経椎弓根アクセスは2025年に脊椎形成術および後弯矯正術市場シェアの69.45%をもたらし、97.7%の疼痛緩和成功率に支えられています。腰椎および下部胸椎における好適な解剖学的構造の恩恵を受け、予測可能な穿刺経路として多くのインターベンショニストに好まれています。椎弓根外法は、椎弓根径が器具の使用を制限する中部胸椎セグメントなどのニッチな需要に対応しています。AIアシストナビゲーションとロボティクスは両アプローチを改善していますが、経椎弓根法の親しみやすさが予測CAGR 5.55%を支えています。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
エンドユーザー別:病院が優位;ASCが加速
病院は2025年に総合的なイメージング、麻酔、および周術期ケアを背景に収益の61.32%を占めました。それにもかかわらず、コスト重視の環境がASCへの症例移行を促進しており、ASCはCAGR 6.12%で成長すると予測されています。強力な支払者インセンティブと同日退院に対する患者の選好がこの移行を推進しています。病院はスループットを維持するために効率化プログラムを採用し、外来診療スペースを追加することで対応しています。
地域分析
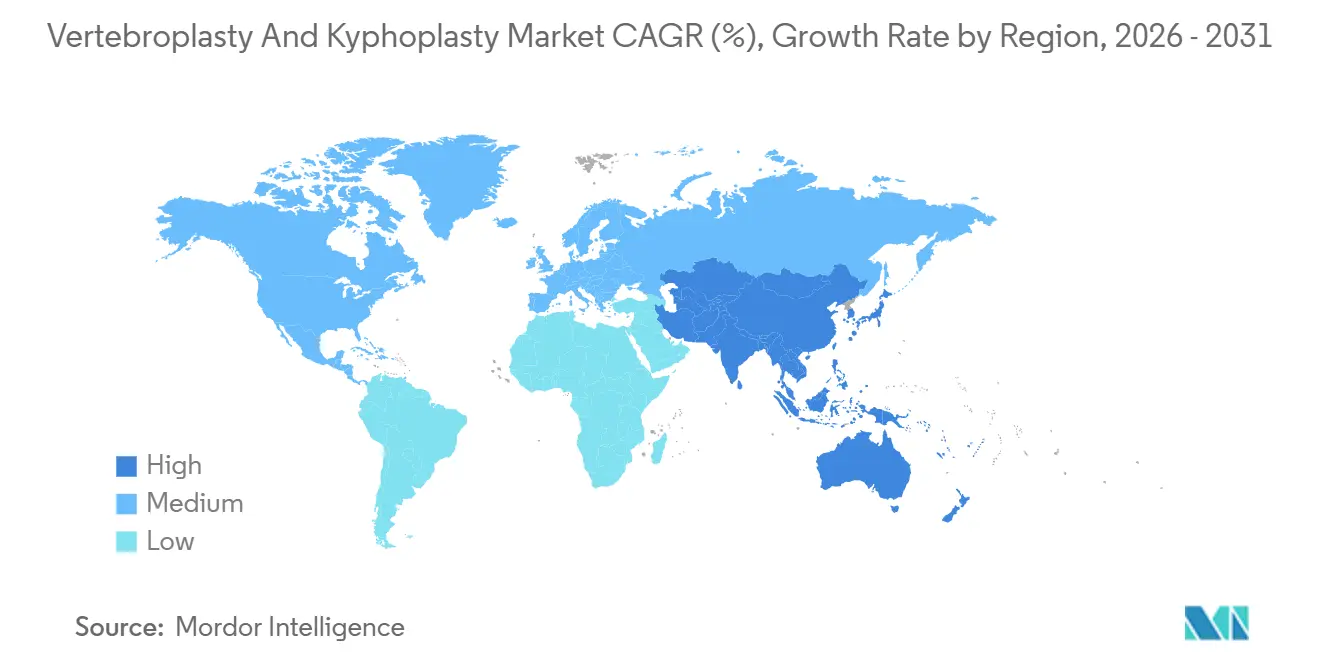
北米は最大の市場領域であり続け、症例当たり平均USD 1,200~1,500のメディケア償還と20年以上のデータで構築された臨床的習熟度に支えられています。同地域は人口の高齢化が続き、AIアシストナビゲーションが臨床的認知を獲得する中でCAGR 4.97%で前進しています。
アジア太平洋地域は最速のCAGR 6.56%を記録しており、中国での脊椎手術を受ける患者において女性の52.8%、男性の18.7%に及ぶ高い骨粗鬆症有病率と医療費の増大から恩恵を受けています。積極的な高齢化と迅速な骨折修復を強調する政府キャンペーンが手術の普及を後押ししています。
欧州はCAGR 5.21%を示しており、高齢化人口と生活の質に関するエビデンスが普及を後押ししているものの、EU-MDRコンプライアンスコストが急速な製品ローンチを抑制しています。中東・アフリカおよび南米は遅れをとっていますが、三次医療センターが現代の増強プロトコルを採用し、現地デバイスディストリビューターがチャンネルの深みを構築することで6%を超える成長を維持しています。

規制環境
米国では、椎体形成術用デバイスおよび関連する骨セメントはFDAによって規制されている。椎体形成術用骨セメントは21 CFR 888.3027(特別管理)に基づきクラスIIデバイスに分類され、通常は510(k)経路を通じて申請される。椎体形成術用デバイスの臨床試験に関するFDAガイダンスは、セメント漏出などの安全性に関する有害事象への期待水準を形成し、製造業者のポートフォリオ全体にわたる市販後調査と規律あるリスク管理への重視を高めている。
欧州では、EU MDR 2017/745により、脊柱と接触する椎体形成術システムの遵守負担が増大している。多くの脊椎領域の埋込型製品はより高リスクの分類として扱われ、より厳格な臨床評価と通知機関との深い関与が求められる。中国では、NMPAが国内製品と輸入製品の両方についてクラスIII医療機器登録を直接審査しており、市場参入とラインエクステンションにおいて規制計画と現地文書の準備が中心的な要素となっている。製造業者はまた、2026年11月1日に施行予定の中国の医療機器GMP変更を含む、今後の品質システム要件も注視している。
バリューチェーン分析
バリューチェーンは、PMMAモノマーおよび放射線不透過剤や粘度調整剤を含む特殊添加剤の上流サプライヤーから始まり、カニューレ、針、ガイドワイヤー、バルーン、加圧器具に用いられる金属やポリマーも含まれる。これらの原料は、使い捨てセメントキットの調合・充填仕上げ工程、およびアクセス・デリバリー器具の精密製造に供される。品質システムは通常ISO 13485に準拠しており、最終製品にはクリーンルームでの組み立てが用いられる。
下流では、混合・送達やイメージングワークフロー統合を含む支援用資本設備と消耗品を組み合わせる大手メドテック企業や専門デバイス企業が流通を主導している。販売は通常、病院の調達チームを通じて行われ、外来手術センターの比重も高まっている。このチェーンは、PMMA供給の変動を含む原材料および物流の変動に敏感であり、これにより製造業者はサプライヤーの多様化、選択的なニアショアリング、そして手技キットのリードタイムを守るためのOEM/ODMパートナーとの契約強化を進めている。
競争環境
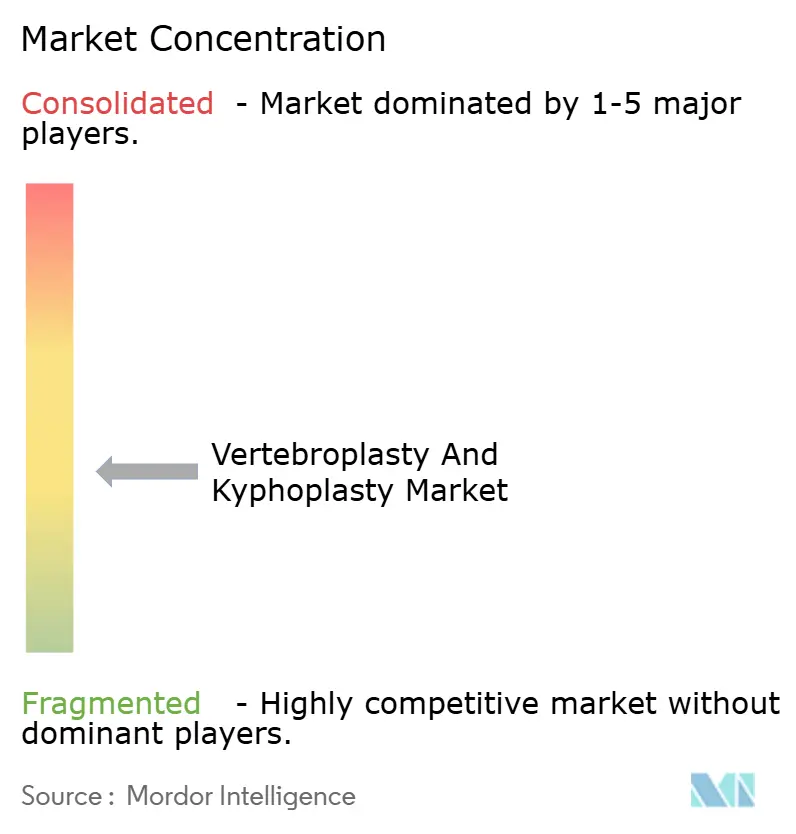
脊椎形成術および後弯矯正術市場は中程度に分散しています。Medtronic、Johnson & JohnsonおよびVB Spine(2025年にStrykerの脊椎部門を買収した後)が業界をリードしていますが、Amber Implantsなどの小規模なイノベーターが継続的な変革の可能性を示しています。
戦略的優先事項は、セメント、デリバリーハードウェア、およびイメージングを統合したプラットフォームに集中しています。学習曲線を短縮するAI組み込みナビゲーションスイートは差別化要因であり、病院の価値分析委員会における商業的レバレッジを強化しています。
製品ロードマップはまた、放射線不透過性添加剤とバイオアクティビティを備えた次世代セメントを強調しています。臨床試験は引き続き重要であり、支払者はカバレッジを拡大する前に査読済みのアウトカムをますます要求しています。展示会でのポジショニングは現在、調達チームがサステナビリティを評価マトリックスに加える中で、カーボンフットプリントに関する声明を統合しています。
椎体形成術および後弯矯正術業界のリーダー企業
-
Cardinal Health, Inc.
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Merit Medical Systems, Inc.
-
Stryker Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
外来採用を支えるセメント技術の革新とワークフロー簡素化には隙間が生じている。手技は通常約30分で完了し、当日退院経路に適合する。新規脊椎骨セメント製品に対するFDA認可は競争を刷新し続けており、2026年1月にXelite BiomedはSuperM-Fix Spinal Bone Cement(K251896、製品コードNDN)についてFDA認可を取得した。これにより、確立された椎体形成術プロトコル内で、差別化されたセメントの取り扱い性、放射線不透過性、漏出低減特性の商業的訴求力が強化される。
主要な技術主導の機会は、コンピュータ支援およびロボットナビゲーションによる標的設定手法に集中している。これらは穿刺精度を改善しつつ、セメント漏出や術中放射線暴露を低減することを目指し、臨床医の懸念や施設の効率目標に整合する。この方向性は、AI駆動型ナビゲーションシステムと次世代セメントを重視する本レポートの内容と一致し、複雑な病理および腫瘍関連骨折における採用も後押しする。これらの症例では、可動性の維持と継続的な全身療法の実施のために、精密なセメント分布と安定した固定が重要となる。
最近の業界動向
- 2026年3月:MedtronicとMerit Medical Systemsは、FDA認可を受けたViaVerteシステムの流通契約を通じて商業関係を拡大し、Meritは引き続きKyphon Xpander加圧シリンジをMedtronicに供給した。これにより、隣接する低侵襲脊椎および疼痛管理ワークフローにおけるMedtronicの提携型市場展開モデルが強化され、椎体形成術手技のスループットを支える消耗品供給の継続性確保にも寄与する。
- 2025年10月:Johnson and Johnsonは、オルソペディクス事業であるDePuy Synthesを18~24ヵ月以内に独立事業体として分離する意向を発表した。この潜在的な再編は、脊椎隣接セグメント全体における資本配分とポートフォリオ優先順位の設定方法に影響を与え、より広範な整形外科チャネル内で提供される椎体形成術製品の競争的地位を再構築する可能性がある。
- 2024年6月:Medtronicは、米国における椎体圧迫骨折治療用のKyphon KyphoFlex単茎バルーンカテーテルの商業化に向けてMerit Medical Systemsと提携し、Meritが製造を担当し、Medtronicが販売・流通を主導した。この提携により、単茎椎体形成術ツールへのアクセスが拡大し、確立された脊椎流通網を通じてバルーン、加圧デバイス、関連手技キットの一括販売が支援された。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、通常の医療環境における疼痛を伴う椎体圧迫骨折の治療を目的とした椎体形成術および後弯矯正術を実施するために使用される製品から生じる収益として定義される。
対象外の範囲:開放的脊椎固定インプラント、生物学的グラフト、椎体ステント、および非外科的疼痛療法は本規模算定から除外する。
セグメンテーション概要
- 製品タイプ別
- 脊椎形成術デバイス
- 後弯矯正術デバイス
- 骨セメント材料別
- ポリメチルメタクリレート(PMMA)
- リン酸カルシウムセメント(CPC)
- その他の材料
- 適用別
- 骨粗鬆症性椎体圧迫骨折
- 脊椎転移
- その他の適用
- 外科的アプローチ別
- 経椎弓根法
- 椎弓根外法
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、各国間でインプットの一貫性を保つために使用された。椎体圧迫骨折の需要プールを規模算定し、高齢化に伴う変化を追跡するために、公衆衛生統計および臨床参考文献を活用した。
主な情報源には、CDCおよびCMSの公表資料、OECDの医療統計、WHOのデータテーブル、らびにThe Spine JournalやThe Journal of Bone and Mineral Researchなどの学術誌に掲載された査読済み論文が含まれる。また、病院および外来センターにおける普及トレンドを確認するために、企業の年次報告書、製品パンフレット、および信頼性の高い報道資料も活用した。公開情報が乏しい場合は、企業財務情報への有料アクセスおよび特許データベースを使用して、製品活動および推定収益の方向性を相互確認した。これらのデスクソースはあくまで例示であり、インプットの収集・検証・明確化のために多数の公開および有料参考資料を精査した。
一次インタビューおよびサーベイ
一次調査は、セメントキット、バルーン、および関連システムの発注パターンを把握している脊椎外科医、インターベンショナルラジオロジスト、調達チーム、およびチャネル側の専門家へのインタビューおよび簡易サーベイを中心に実施した。このステップは、手術の組み合わせ、症例あたりの標準的なキット使用量、外来施設へのシフトのタイミング、ならびに償還制度と患者選択における国別の違いを確認するために使用された。その後、公開データセットに残るギャップを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:16% | アジア太平洋:47% |
| 中位層:51% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:20% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
中核となる規模算定ロジックは、治療患者プールから需要を再構築し、現実的な手術および価格インプットを用いてそのプールを製品収益に変換するトップダウン方式を採用している。椎体圧迫骨折の負担、症状が現れ治療される割合、および低侵襲治療における椎体形成術と後弯矯正術の分割を推定した上で、手術あたりに使用される標準的なキットおよびデバイスを適用した。
合計値の妥当性を確保するために、セメントキットおよびバルーンシステムのサンプル平均販売価格帯、病院購買確認、および地域別のサプライヤー側収益の方向性を含む選択的なボトムアップ確認によって出力値を裏付けた。モデルの主要インプットには、施設別(病院対外来)の手術件数、症例あたりのセメントキット消費量、バルーン使用率、国別の償還動態、および外来施設へのシフトペースが含まれる。予測には、普及、価格安定性、および臨床ガイドラインの動向に関する専門家の見解に基づくシナリオ分析を使用し、シナリオとデスクシグナルが一致した場合にのみ最終カーブを調整した。小規模国でボトムアップの詳細が不足している場合は、年齢構成と医療施設の普及率が類似する比較可能な市場を用いて比率を延長し、インタビューを通じて再確認した。
データ検証と更新サイクル
検証は、内部整合性と実世界のシグナルを確認する複数のチェックを通じて実施される。人口10万人あたりの推定手術件数、キット対手術比率、および地域別成長パターンを独立した指標と比較し、異常値は承認前に調査される。
第二のアナリストがモデルのロジックと主要な前提条件をレビューする。また、主要なインプットが大幅に変化した場合や、ある地域で予期しない急増が見られた場合には、情報源に再連絡する。レポートは年次で更新され、償還制度の変更、主要なリコール、または手術件数の急激な減少などの重大なイベントによって中間更新が実施される。納品前に最終確認を完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの椎体形成術および後弯矯正術市場規模と他の公表推計値との比較
椎体形成術および後弯矯正術の公表市場規模は、同一のテーマを扱っているように見えても、著者が必ずしも同じ収益項目を計上しているわけではなく、価格と数量のタイミングに異なる基準を適用しているため、差異が生じることがある。また、手術収益とデバイス収益が混在している場合や、隣接する椎体増強製品がまとめて集計されている場合にも差異が現れる。
よく見られるギャップの一つは、より広範な脊椎インターベンションのバスケットへの対象範囲の拡大であり、これによりステントやその他の骨折デバイス製品ラインが含まれ、合計値が押し上げられる可能性がある。一部の推計は、償還制度や医療施設の制約に結びつけることなく楽観的な手術成長の前提に依拠し、単一の成長率を用いてその前提を将来に延長している。これに対し、Mordor Intelligenceは経皮的椎体増強術に使用されるセメントキット、バルーン、アクセスニードル、インフレーションポンプ、および補助的な資本システムのみを計上し、開放的固定インプラント、生物学的グラフト、椎体ステント、および非外科的疼痛療法を除外している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.99 ビリオン 米ドル(2026年) | |
| グローバルパブリッシャーA | 1.38 ビリオン 米ドル(2025年) | より広範な手術収益のフレームワークと長期の予測期間を使用しており、材料と臨床環境に関する算入ルールがデバイス収益から明確に分離されていないため、近期合計値が過大評価される可能性がある。 |
| 業界パブリッシャーB | 0.94 ビリオン 米ドル(2025年) | デバイス視点の規模算定として位置付けられているが、資本システムと消耗品の取り扱いに関する透明性が限られており、地域別の価格推移の前提が示されていないため、基準年の数値が変動する可能性がある。 |
情報源間のばらつきは主に、何を計上するか、および手術の強度と価格をどのように地域別収益に変換するかに起因している。インプットを治療骨折件数、キット使用量、およびインタビューで確認可能な現実的な価格帯に結びつけることで、市場規模は追跡可能であり、年度をまたいで再現しやすい状態を維持している。


レポートで回答される主要な質問
病院がAIガイド椎体増強システムを採用する主な推進要因は何ですか?
病院がAIガイドナビゲーションを採用しているのは、穿刺時間の短縮、セメント留置精度の向上、および漏出関連合併症の低減に寄与し、患者アウトカムの改善と再来院の減少をもたらすためです。
外来手術センターが病院から脊椎形成術および後弯矯正術の症例を獲得しているのはなぜですか?
ASCは短い手術時間と同日退院を組み合わせることで、紹介医に費用対効果の高い施設を提供し、患者により迅速な回復と低い重症度の環境を提供します。
バイオアクティブ骨セメントは外科医の選択をどのように変えていますか?
骨伝導性添加剤を豊富に含む新しい製剤は骨結合を促進し、術後炎症を低減するため、多くの脊椎専門医が適切な症例において従来のPMMAから離れる動きを促しています。
EU医療機器規制はこの分野のデバイスローンチにどのような影響を与えますか?
EU-MDRに基づく適合性評価の延長と高度化した市販後サーベイランスにより承認サイクルが長期化しており、製造業者はリリース前に臨床エビデンスとリスク管理データを前倒しで準備することを迫られています。
Strykerの脊椎部門売却後、競争環境はどのように変化していますか?
この売却により新たな中堅の有力企業が誕生し、差別化されたインプラントをめぐる競争が激化するとともに、バンドル型オファリングを求めるイメージング、ナビゲーション、およびセメントサプライヤー間のパートナーシップが加速しています。
骨粗鬆症以外で最も急速に手術件数が増加している臨床適応症はどれですか?
脊椎転移に対する椎体安定化は、腫瘍専門医が全身性がん療法中の疼痛管理と構造的完全性の維持のために増強術を取り入れるようになり、急速に増加しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

