
真空ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.07 十億米ドル |
| 市場規模 (2031) | 11.23 十億米ドル |
| 成長率 (2026 - 2031) | 6.83 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
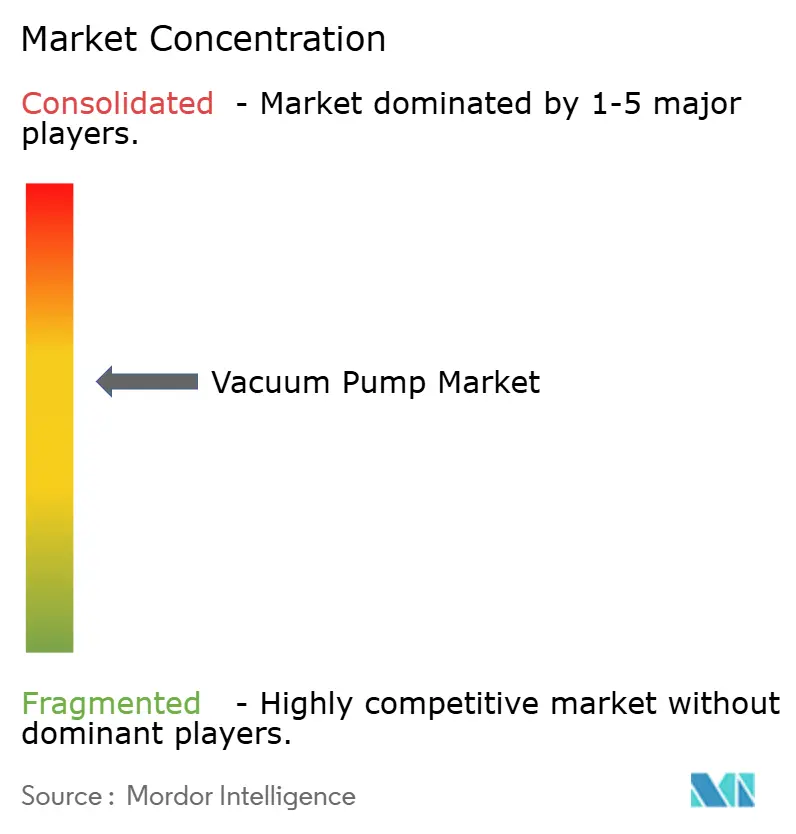
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる真空ポンプ市場分析
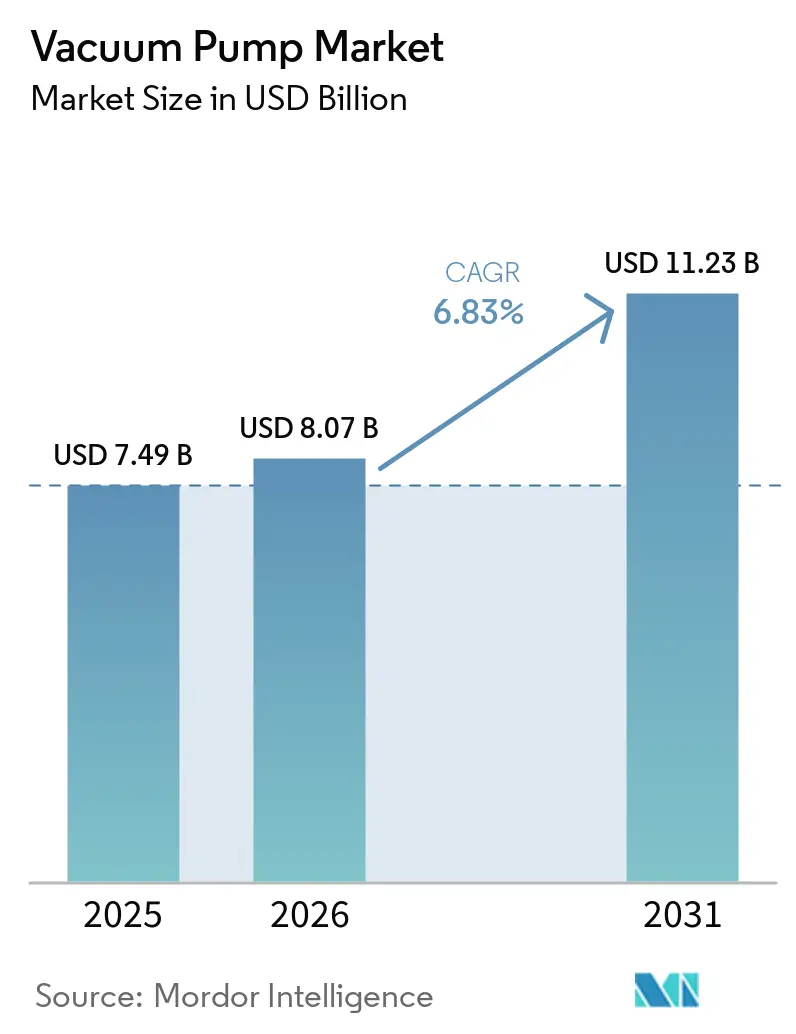
真空ポンプ市場規模は、2025年の74億9,000万米ドルから2026年には80億7,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)6.83%で2031年までに112億3,000万米ドルに達すると予測されています。半導体ファブからの強力な受注勢い、液化天然ガス(LNG)トレインの拡大、および電池電極コーティングラインがこの成長軌道を支えています。機械式アーキテクチャが依然として主流ですが、エントラップメント技術は極端紫外線(EUV)リソグラフィ、量子研究、および核融合プロトタイプを支援するために急速に拡大しています。北米および欧州でペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)規制が強化されるにつれ、ドライ設計がオイルシール式に取って代わりつつあります。地域別では、アジア太平洋がリーダーシップを維持していますが、中東はLNGメガプロジェクトを背景に最も急速な成長を示しています。競争上の焦点は、購買者がより低いライフタイム所有コストを求める中、国内製造、予知保全ソフトウェア、および水素対応材料に集中しています。
主要レポートのポイント
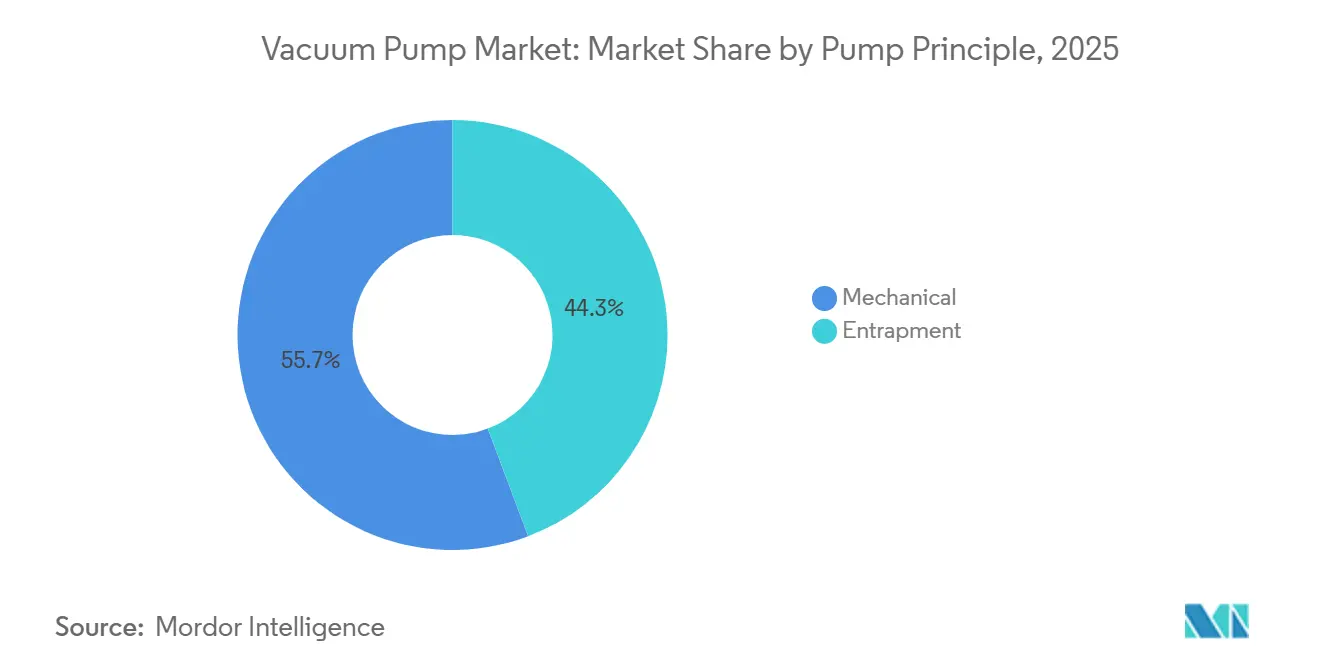
- ポンプ原理別では、機械式設計が2025年の真空ポンプ市場シェアの55.74%を占め、エントラップメント式アーキテクチャは2031年にかけて年平均成長率(CAGR)7.29%で拡大すると予測されています。
- 潤滑方式別では、ドライ真空ポンプが2025年の真空ポンプ市場規模の64.89%を占め、2031年にかけて年平均成長率(CAGR)7.23%で増加しています。
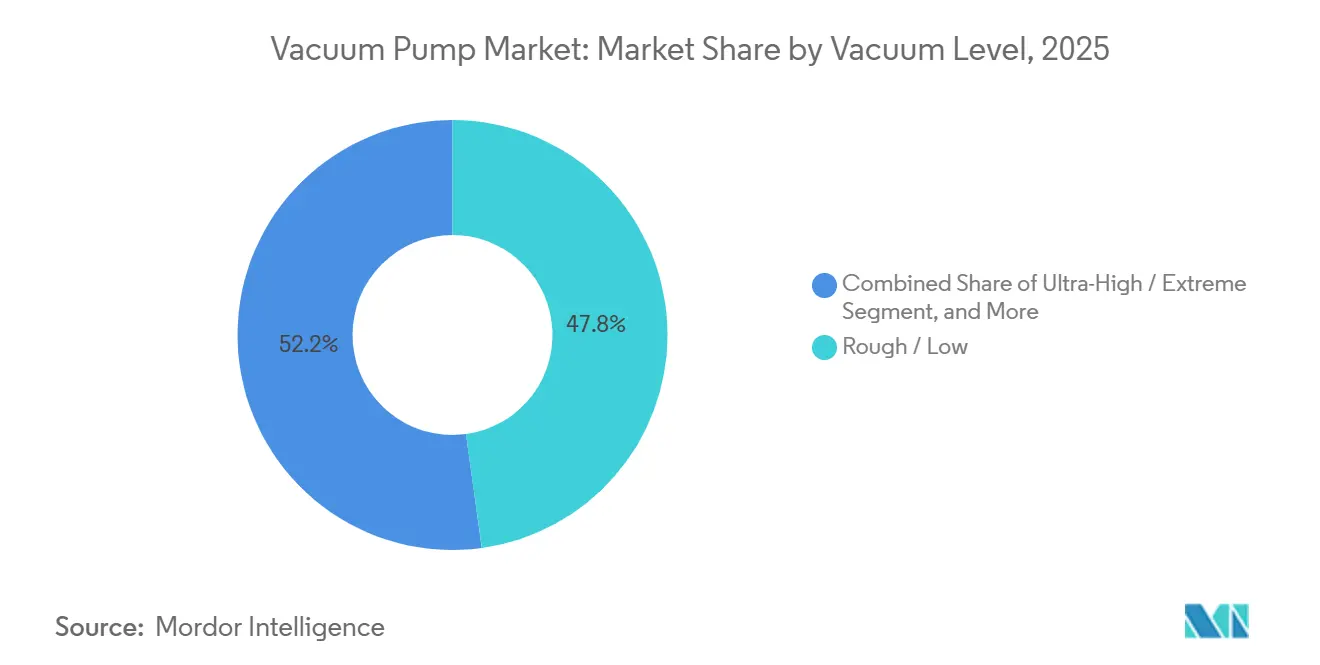
- 真空レベル別では、粗・低真空レンジが2025年の売上の47.83%を占め、超高真空および極高真空レンジは年平均成長率(CAGR)6.61%で拡大しています。
- エンドユーザー産業別では、半導体・電子機器が2025年の売上の32.44%でトップの需要を牽引し、電池製造は2031年にかけて最高の年平均成長率(CAGR)8.67%を記録すると予測されています。
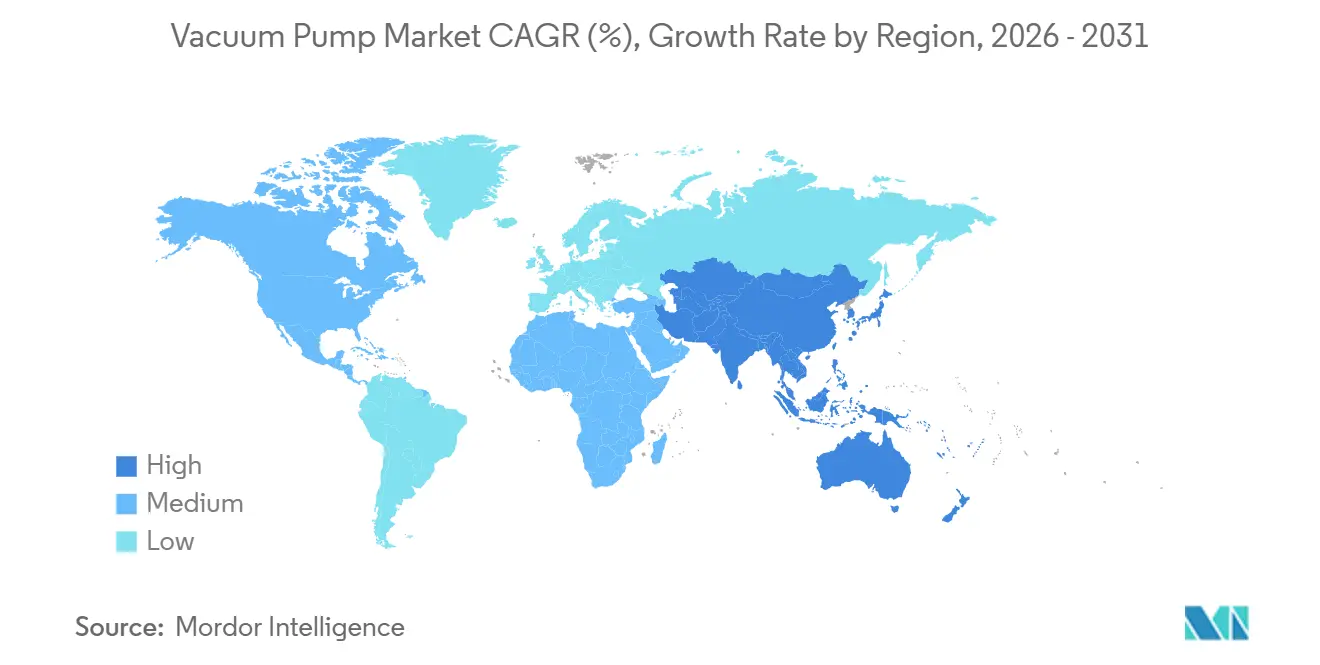
- 地域別では、アジア太平洋が2025年の世界売上の39.72%を生み出し、中東は2031年にかけて最速の年平均成長率(CAGR)7.89%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUVリソグラフィにおける半導体グレード真空 | +1.2% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 2025年以降の加速するLNG能力増強 | +1.0% | 中東、アジア太平洋、北米 | 長期(4年以上) |
| インダストリー4.0スマートポンプの急速な普及 | +0.9% | グローバル | 中期(2〜4年) |
| 世界のバイオロジクス充填・仕上げラインの成長 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 電池グレードグラファイト負極材生産ブーム | +1.1% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| グリーン水素電解槽の建設拡大 | +0.8% | 欧州、中東、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUVリソグラフィにおける半導体グレード真空
EUVスキャナーは13.5ナノメートルの光子の散乱を防ぐために10⁻⁶パスカル以下で稼働し、ターボ分子式および極低温式の仕様に段階的な変化をもたらしています。ASMLのTwinscan NXEプラットフォームは、1 m³のチャンバーを30分以内に排気するマルチステージターボ分子アレイを統合しています。[1]アリゾナ州、テキサス州、オハイオ州のファブ拡張は合計で2,000億米ドルを超え、各サイトではEUVツール1台あたり40〜60台のポンプ、ファブ内の他の場所では200〜300台のポンプが必要です。7nmノードから3nmノードへの移行により、エッチングおよび成膜ステップが約30%増加し、ウェーハスタートあたりのポンプ搭載量が増加します。オペレーターが10nm以下の微粒子制御を求める中、設置済みベースのリファービッシュ契約は魅力的なアフターマーケットの収益源となっています。
2025年以降の加速するLNG能力増強
世界のLNG液化能力は2024年から2030年の間に45%増加し、カタール、米国メキシコ湾岸、およびオーストラリアで年間約2億5,000万トンが追加される見込みです。[2]各トレインでは、脱水、水銀除去、および冷媒シールガス用に500〜2,000 kW定格の大型ロータリーベーン式または液封式ポンプが10〜15台使用されています。カタールエナジーのノースフィールドプロジェクトだけで、真空機器契約は1億米ドルを超えます。国際海事機関の炭素集約度規制の強化により、浮体式貯蔵再ガス化設備の導入が加速しており、各設備にはバラストおよびカーゴコンテインメントポンプが6〜8台追加されます。
インダストリー4.0スマートポンプの急速な普及
モノのインターネット(IoT)コントローラーは現在、軸受温度、振動スペクトル、および電流シグネチャデータをクラウドプラットフォームにストリーミングし、ファブおよび充填・仕上げスイートでの計画外ダウンタイムを最大3分の1削減しています。[3]Pfeiffer Vacuum+Fab SolutionsのHiScroll 46は、ガスバラストを自動調整して530 g h⁻¹の水蒸気を管理し、マルチステージルーツ設計と比較して50%のエネルギー節約を実現します。リモートモニタリング契約は現在、主要OEMのアフターマーケット収益の約5分の1を占めており、サービス主導型ビジネスモデルへの転換を反映しています。
世界のバイオロジクス充填・仕上げラインの成長
モノクローナル抗体およびmRNAワクチンメーカーは10〜100パスカルで凍結乾燥機を稼働させており、通常は各チャンバーに200〜500 m³ h⁻¹のロータリーベーン式またはドライクロー式ユニットを組み合わせています。2024年以降、WHO事前認定を受けた47のバイオロジクス工場がそれぞれ2〜4台の凍結乾燥機を設置しています。PfizerのカラマズーサイトとModernaのマールボロサイトは2025年に合計12台のチャンバーを発注し、約1,600万米ドル相当のポンプ調達を促進しました。シングルユース形式は逆説的に真空需要を高めており、バッグ排気および無菌コネクターシーリングには、検証済みの洗浄プロトコルを備えたポータブルドライスクロールポンプが必要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類価格の変動(NdFeBモーター) | -0.6% | グローバル | 短期(2年以内) |
| PFASを含む潤滑剤に関する規制の強化 | -0.5% | 北米、欧州 | 中期(2〜4年) |
| 超高真空レンジにおける高い総所有コスト(TCO) | -0.4% | グローバル | 長期(4年以上) |
| ポンプ整備における熟練労働者不足 | -0.3% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
希土類価格の変動(NdFeBモーター)
ネオジム鉄ボロン磁石はターボ分子ポンプの約4分の3を駆動していますが、中国が輸出割当を強化した後、酸化ネオジムは2024年1月の68米ドル/kgから2025年12月には94米ドル/kgに上昇しました。その結果生じた材料コストのインフレにより、ハイエンドポンプ1台あたり800〜1,200米ドルのコスト増加が生じ、複数年のOEM供給契約が価格転嫁を制限している場合に粗利益率が圧迫されています。フェライトや切り替え式リラクタンス駆動などの代替品はエネルギー効率が15〜20%低下し、モーターハウジングが最大40%大型化するため、コンパクトな半導体ツールへの設置が複雑になります。
PFASを含む潤滑剤に関する規制の強化
米国環境保護庁によるPFOAおよびPFOSをCERCLAの下で有害物質として指定する提案と、欧州REACHの附属書XVII25 ppb制限が相まって、ペルフルオロポリエーテル系流体の再調合が求められています。オペレーターはオイルシール式からドライアーキテクチャへの移行に際し、ポンプ1台あたり15,000〜40,000米ドルの改修コストに直面しています。炭化水素代替品は責任リスクを回避できますが、高温ベークアウトでのサービス間隔が40%短縮されるため、メンテナンス予算が膨らみます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプ原理別:
エントラップメント技術が量子・核融合ニーズに対応機械式ポンプは2025年の真空ポンプ市場の55.74%を生み出し、食品、木材、およびLNG処理に使用されるロータリーベーン式、スクリュー式、クロー式、ルーツ式設計が主流です。エントラップメントソリューション(極低温式、ゲッター式、イオンポンプ)はベースが小さいものの、年平均成長率(CAGR)7.29%で成長すると予測されています。この転換は、10⁻⁸パスカル以下での振動のない動作を必要とする量子コンピューティング用希釈冷凍機および核融合エネルギー用トカマクに起因しています。ULVACのLSシリーズは極低温ステージをスクリューハウジングに統合し、電磁干渉を排除しながら機械式同等品より1桁低い到達圧力を実現します。一方、英国のIndustrial Fusion Solutionsは2025年に複合極低温プロトタイプに対して22万5,000英ポンドの契約を授与し、核融合分野における新興需要を浮き彫りにしました。
エントラップメントの採用は高い取得コストと専門的なメンテナンス技術によって抑制されていますが、オイルフリー運転、バックストリーミングゼロ、および延長されたサービス間隔の平均時間により、総所有コストの節約が蓄積されます。極端紫外線リソグラフィがゲートオールアラウンドトランジスタへと移行するにつれ、ゲッターポンピングアレイはターボ分子フォアラインを補完して炭化水素フリーの真空を実現するケースが増えています。機械式サプライヤーはハイブリッドスクリュー+クライオパネル製品で対応していますが、コンポーネント統合の複雑さが調達リードタイムを長引かせています。
潤滑方式別:
PFASの段階的廃止の中でドライ設計がシェアを拡大ドライポンプは2025年の売上高の64.89%を占め、2031年まで7.23%のCAGRを維持すると予測されています。この移行は、SEMI S2ガイドラインの下で炭化水素のバックストリーミングを10⁻⁹ torr-リットル s-¹以下に制限するPFAS規制およびクリーンルーム要件によって推進されています。Edwards VacuumのCHIPS法支援によるニューヨーク工場は、アジアからの輸入品の12〜16週と比較して、4週間以内に半導体グレードのドライスクリューユニットを国内供給することを目指しています。実験室用真空ポンプ市場では、米国CHIPS法に基づく政府助成金が高真空ポンピングを必要とする半導体ツール投資を支援し、セクター横断的な需要を追加しました。AgilentのIDP-45およびEbaraのEV-Xの発売は、腐食性エッチング化学品および低騒音実験室環境向けに調整されたオイルフリー技術へのサプライヤーの注力をさらに裏付けています。
オイルシール型は、資本予算または腐食性ガス負荷がドライシステムの採用を複雑にする化学蒸留、電力、および旧来の製薬ラインにおいて引き続き地位を保っています。しかし、保守的なオペレーターでさえ、廃油処理費用、潤滑剤コンプライアンス監査、および予期せぬメンテナンス停止がトータルコストモデルに現れるにつれ、ライフサイクル経済性を再評価しています。したがって、ドライアーキテクチャの真空ポンプ市場規模は、40〜60%の初期コストプレミアムにもかかわらず、オイルシール型を上回るペースで拡大する見込みです。
真空レベル別:
超高真空が研究分野を超えて拡大粗・低真空レンジが2025年の売上の47.83%を占め、超高真空および極高真空レンジは年平均成長率(CAGR)6.61%で拡大しています。粗・低真空ポンプは1 kPaから100 Paの間で動作し、改質雰囲気食品包装や木材窯乾燥などのバルクハンドリング用途に使用されます。中真空レンジは凍結乾燥および金属熱処理に対応し、高真空(10⁻³〜1 Pa)は分析機器および薄膜成膜を支えています。10⁻⁶ Pa以下の超高真空は、EUVリソグラフィ、分子線エピタキシー、および新興の固体電池成膜が商業ファブに移行するにつれ、国立研究所の外でも拡大しています。
固体電解質ラインは現在、焼結中に窒化リチウムおよびガーネット膜が加水分解するのを防ぐため、10⁻² Pa以下の高真空オーブンを指定しています。量子コンピューティングラックは、ヘリウム3の流量約2 mmol/秒でミリケルビン環境を維持するためにマルチステージクライオポンプを使用しています。その結果、超高真空セグメントの真空ポンプ市場規模は着実に成長すると予測されていますが、材料純度、シーリング、および振動制御に対する高まる要件が価格を押し上げています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
電池ラインが最高の成長をもたらす半導体・電子機器は2025年に32.44%のシェアを維持しましたが、電池製造は2031年にかけて最高の年平均成長率(CAGR)8.67%を記録すると予測されています。2030年までに800 GWhを目標とする欧州のギガファクトリーパイプラインと、インフレ抑制法の下での45米ドル/kWhの北米インセンティブが、乾燥オーブン1台あたり300〜800 m³ h⁻¹のロータリー式およびドライスクリューユニットの受注を促進しています。1ギガワット時の能力ごとに1,500〜2,500万米ドルの真空機器が必要であり、電極ラインにわたって真空ポンプ市場を押し上げています。
LNG脱水および蒸気回収を含む石油・ガスは需要の安定した10%台中盤のシェアを維持し、製薬充填・仕上げラインおよび化学蒸留は合わせて約5分の1を占めています。食品・飲料産業(主に包装および凍結乾燥)は高い一桁台の相当なシェアを占めています。一方、発電(タービンシールシステムを通じて)は低い一桁台の控えめな貢献を加えています。
地域分析
アジア太平洋地域の真空ポンプ市場
アジア太平洋地域は2025年の世界収益の39.72%を占め、真空ポンプ市場シェアが最大の地域となっている。このリーダーシップは、中国の設備国産化推進、韓国のメモリチップ生産拡大、および日本の確固たるサプライヤー基盤を反映している。Wintekおよび Kashiyamaなどの国内メーカーは、米国の輸出規制が先端ツールの輸入を制限する中、成熟ノード半導体および太陽光発電ラインにおける受注を獲得している。SamsungおよびSK Hynixは合わせて、200層以上の高帯域幅メモリおよび3D NANDスタック向けポンプを追加することで、地域需要の5分の1を占めた。EbaraによるKoreaでの2番目のオーバーホール工場は、地域のサービス能力をさらに強化している。
中東の真空ポンプ市場
中東は最も成長が速い地域であり、2031年までの予測CAGRは7.89%である。Qatar EnergyのNorth Field EastおよびSouthプロジェクトはそれぞれ最大15基の大型ロータリーベーンまたは液封式ユニットを導入しており、1億米ドルを超える契約を牽引している。サウジアラビアのビジョン2030石油化学建設計画およびアラブ首長国連邦の水素プログラムは、水素対応ターボ分子ポンプへの需要を追加している。同地域で発表されたLNG、石油化学、および海水淡水化への投資は3,000億米ドルを超えており、このパイプラインは予測期間中に当地域の真空ポンプ市場規模を2倍にすると見込まれている。予知保全プラットォームの採用拡大は、アフターマーケット収益源の拡大にも寄与するとみられる。
南北アメリカ、欧州およびアフリカの真空ポンプ市場
北米は2025年の世界販売の約11%を生み出しており、Edwards VacuumのGenesee County工場およびIntelの1,000億米ドル規模のオハイオ州複合施設が量産段階に達するにつれ、このシェアは上昇し、リードタイムが4週間に短縮されてCHIPS法の国内コンテンツ規則を満たすことになる。欧州は約3%を占めており、高真空乾燥およびリークテストシステムを必要とするバッテリーギガファクトリーおよびREPowerEU電解槽ラインからの漸進的な増加が見込まれる。南米とアフリカは合わせて中一桁台のシェアを占めており、ブラジルのパルプ部門および南アフリカの石油化学プラントが受注を支える一方、鉱業およびインフラプロジェクトが追加的な機会を創出している。
規制環境
欧州で販売される真空ポンプは、真空ポンプの設計、設置、運転、保守に関する事項をカバーするEN 1012-2:1996+A1:2009安全要件に一般的に準拠しています。半導体用途では、購入者はSEMI S2形式のツール安全性・汚染管理も参照し、実証済みのドライ方式および低バックストリーミング構成を優先する文書化、検証、設置の実務を強化しています。
貿易政策および化学物質政策も、調達判断と製品選定に影響を与えています。米国では、HTS 8414.10.00.00に分類される真空ポンプに2.5%のMFN関税が課され、一方で一時的な機械類の追加関税は2026年に法的不確実性に直面しており、輸入業者の輸入コスト計画に変動要素を加えています。別の動きとして、北米および欧州でのPFAS関連規制の強化により、PFAS依存型の潤滑方式からドライ構造および再配合された流体への移行が加速しており、稼働中の油封式設備群にはコンプライアンスおよび改修上の影響が生じています。
バリューチェーン分析
バリューチェーンは、機械加工されたロータとハウジング、腐食性プロセスへの適合性を確保する高温ポリマーおよびセラミックコーティング、高速ターボ分子モーター用の希土類磁石、そしてスマートポンプ機能を実現する組み込み電子機器(ドライブ、センサー、接続モジュール)といった上流の投入物から始まります。これらの投入物は精密製造・組み立てに移行し、その後、アプリケーションエンジニアリングと長期にわたる顧客認定が続きます。特に半導体ファブでは、ポンプの認定に一般的に6~9か月を要し、汚染リスクを分離するためにツールレベル・使用点における真空構成が採用されます。
下流では、OEMおよびチャネルパートナーが、最終顧客(ファブ、LNGプラント、電池ライン、医薬品の充填・仕上げ拠点)や、エッチング、成膜、凍結乾燥システムを構築する装置インテグレーターに直接ポンプを供給します。稼働率と汚染管理が購買判断を左右するため、コミッショニング、スペア物流、フィールドサービス能力は依然として差別化要因ですが、アフターマーケットサービスは本レポートの対象範囲外です。地域化の取り組みは、生産能力とサプライチェーンの現地化に表れており、Edwards Vacuumがニューヨーク州ジェニシー郡でのドライ真空ポンプの国内製造確立に関連して、CHIPS and Science Act支援として最大1,800万米ドルを受け取ったことが挙げられます。これはリードタイムの短縮と貿易・部品変動への露出低減につながります。
競合環境
Busch Group、Atlas Copco、Pfeiffer Vacuum+Fab Solutions、Ingersoll Rand、およびULVACは2025年に世界売上の約45〜50%を合計で支配しており、適度に集中した真空ポンプ市場を示しています。Busch GroupはCentrotherm Clean SolutionsをPfeiffer Vacuum+Fab Solutionsに統合し、ターボ分子ポンプ、ドライスクリューコンプレッサー、および半導体排気処理システムにまたがる単一ブランドを創出しました。Atlas Copcoは引き続きEdwards Vacuumを半導体部門として活用し、Pfeifferのリブランディングはターンキーファブ提供への意図的な転換を強調しています。これらの動きは、チップメーカーとの複数年にわたるツールオブレコードのスロットを確保し、より高いマージンのアフターマーケット契約を獲得することを目的としています。その結果、上位層は中規模の競合他社との能力格差を広げています。
Edwards VacuumはCHIPS法から1,800万米ドルの助成金を獲得し、米国初のドライポンプ工場建設に3億米ドルを投じることを約束しました。これにより国内ファブへの納期が12〜16週間から約4週間に短縮されます。Ebaraは韓国に2番目のオーバーホール工場を開設し、高度なエッチング化学物質に対応するセラミックコーティングローターを備えたEV-Xドライラインを発売しました。Graham Corporationは宇宙打ち上げターボ機械に事業を拡大し、2,200万米ドルの受注残が極低温テスト投資を支えています。これらの資本コミットメントは、地域製造と専門用途への多角化という広範なトレンドを浮き彫りにしています。また、政府のインセンティブとエンドマーケットの変化が競争上の優先事項を再形成していることも示しています。
Kashiyama、Becker、Wintek、およびその他の中堅サプライヤーは、ティア1同等品より20〜30%安価なモジュール式ドライクロー式およびスクリュー設計で電池および食品クライアントをターゲットにしていますが、グローバルなサービスフットプリントを欠いています。デジタル化は新たな競争の場となっており、Pfeiffer Vacuum+Fab Solutionsの多言語eコマースポータルはBuschとPfeifferのカタログを単一インターフェースにまとめ、見積もり時間を短縮してアフターマーケット部品の販売を獲得しています。いくつかのスタートアップ企業は3Dプリントチタン製ポンプハウジングを試験しており、カスタムリードタイムを12週間から3週間に短縮していますが、米国機械学会コード認証が広範な普及を依然として制限しています。これらのダイナミクスを総合すると、サービス能力、デジタルツール、および材料革新が従来のハードウェア差別化から離れてシェアシフトにますます影響を与える環境が示唆されます。
真空ポンプ産業リーダー
-
Atlas Copco AB
-
ULVAC Inc.
-
Flowserve Corporation
-
Agilent Technologies
-
Shimadzu Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
真空ポンプ市場 このレポートでカバーされる企業
- Atlas Copco AB
- Ingersoll Rand
- Busch Vacuum Solutions
- Pfeiffer Vacuum
- ULVAC Inc.
- Flowserve Corporation
- Agilent Technologies
- Leybold GmbH
- Ebara Corporation
- Shimadzu Corporation
- Gardner Denver Holdings, Inc.
- Osaka Vacuum, Ltd.
- Kashiyama Industries
- Becker Pumps
- Graham Corporation
- Wintek Corporation
- Tsurumi Mfg.
- Shinko Seiki Co., Ltd.
- Leyco Vacuum
市場機会と将来展望
過酷な使用環境向け材料、パウダーハンドリング、接続診断機能を組み合わせた半導体グレードのドライ真空プラットフォームには、反応性・腐食性ガスを使用するエッチングおよび成膜工程(CVD、ALD/PEALD、エピタキシー、エッチング)向けに大きな余地が広がっています。Edwards VacuumのGanymede過酷用途向けドライポンプのポジショニングなどの具体的な製品ロードマップに加え、リモートモニタリングと状態監視型サービスへのサプライヤー全体の広範な注力は、差別化がスタンドアロンハードウェアからアプリケーション特化型パッケージへと移行していることを示し、これにより予定外のダウンタイムを削減し、保守計画を簡素化します。
第二の機会領域は、貿易および原材料コストの変動にさらされる顧客のための多地域サプライレジリエンスと現地化であり、特に希土類磁石と精密電子機器がボトルネックとなっている場合です。業界の動向は、サプライチェーンおよび生産能力への投資が追跡・資金提供されていることを示しており、Semiconductor Industry Associationは2024年初頭時点で、半導体グレードのドライ真空ポンプ製造インフラに関連する具体的な投資として3億1,900万米ドルを報告しています。同時に、ファブ、LNGトレイン、電池電極のコーティング・乾燥ラインでの拡張は、より速い供給とより広範なサービス範囲への需要を高めており、より速く認定を取得でき、エネルギー最適化パッケージを提供し、複数拠点・地域でプラットフォームを標準化できるサプライヤーにとっての余地を生み出しています。
最近の産業開発事情 真空ポンプ市場
- 2026年6月:Atlas Copcoは、油噴射式スクリュー要素、IE5モーター、HEX@接続機能を備えたGHS 402-902 VSD+真空ポンプシリーズを、熱成形や食品冷却などの用途向けに発表しました。この発表は、産業用真空設備におけるエネルギー管理と状態監視型保守を支える、より高いモーター効率クラスと接続監視機能への流れを浮き立たせています。
- 2026年3月:Atlas Copcoは、特許取得済みの非対称ロータ設計とIE4モーターを採用したDHS 3000 VSD+ドライスクリュー真空ポンプを発表し、製紙加工や食品包装を含む大流量産業用途向けに位置付けました。最大50%のエネルギー削減とドライ運転を強調することで、この発表は、汚染に敏感なプロセスにおける運用コスト削減パッケージとオイルフリー設計への移行を後押ししています。
- 2024年11月:ULVACは、GV135油回転式真空ポンプの発売を発表しました。この製品は、一般的な産業用途で使用される油封式セグメントに容量と選択肢を追加すると同時に、初期コストとプロセス許容要件が従来型の回転式プラットフォームを引き続き優位に置く分野において、湿式技術が依然として重要であることを裏付けています。
真空ポンプ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、真空ポンプ市場には、産業、科学、および商業プロセスにおける真空の生成・維持を目的として販売された新規真空ポンプユニットから得られる売上高が含まれます。市場規模の算定は、サプライチェーン内で独立した製品として価格設定・取引されるポンプアセンブリに限定されています。
対象外の範囲:再生品ポンプ、アフターマーケット部品、レンタルフリート、おびフィールドメンテナンスサービスは市場価値から除外されています。
セグメンテーション概要
- ポンプ原理別
- 機械式
- ロータリー式
- 往復動式
- 運動型
- 動的
- エントラップメント式
- 極低温式
- ゲッター式
- イオン式
- 機械式
- 潤滑方式別
- ドライ真空ポンプ
- オイルシール式/ウェット真空ポンプ
- 真空レベル別
- 粗・低真空
- 中真空
- 高真空
- 超高真空/極高真空
- エンドユーザー産業別
- 石油・ガス
- 半導体・電子機器
- 製薬・バイオテクノロジー
- 化学処理
- 食品・飲料
- 発電
- 電池製造
- 木材・紙・パルプ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の基本構造を構築するにあたり、エンドユーズ産業および生産エコシステムの動向を示す公開情報を活用し、それらのシグナルを真空機器需要に結び付けています。主な情報源には、米国国勢調査局の製造業統計、Eurostatの産業生産データ、国連Comtradeの貿易フロー、エネルギーおよびプロセス産業指標に関する国際エネルギー機関、ならびに半導体サイクルの文脈における世界半導体貿易統計などが含まれます。
また、企業の年次報告書、投資家向けプレゼンテーション、決算説明会の議事録、業界団体のウェブサイト、および信頼性の高い報道を精査し、ドライ対オイルシール設計などの製品ミックスの変化や真空レベル全体での採用状況を把握しています。有料サブスクリプションは、公開データの粒度が不十分な場合に限り、企業財務情報、特許ランドスケープ、および輸出入の出荷レベルの確認にのみ使用しています。これらのデスクソースは例示的なものであり、分析中のデータ収集、検証、および明確化には他の多くの公開情報も活用されています。
一次インタビューおよびサーベイ
一次調査は、特に公開データがエンドユーズまたは真空レベル別にポンプ売上高を明確に分離していない場合に、デスクモデルを検証するために活用されます。ポンプメーカー、販売代理店、システムインテグレーター、プロセス産業および電子産業のエンドユーザーなど、バリューチェーン全体の参加者と対話し、主要な需要地域全体でバランスの取れた見解を確保することで、仮定が特定の地域に偏らないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋:41% |
| 中位層:52% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:15% | マネージャー:60% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、産業生産高、半導体キャパシティ増強、およびプロセス産業の活動指標を用いて地域別の真空生成機器に対する需要プールを再構築し、典型的な製品ミックスおよび価格帯を用いて売上高に換算します。合計値を現実的に保つため、サンプリングされたサプライヤーの売上高分割、出来高動向のチャネルチェック、ならびにポンプ原理および真空レベル別の平均販売価格レンジを用いたサニティチェックなど、選択的なボトムアップ近似値も活用されます。
モデルにおいては、ドライ対オイルール採用のシェア、電子機器およびコーティング用途における高真空レベルへのシフト、プロセスプラントにおける交換サイクル、および地域別製造拡張パターンなど、いくつかの実務的な変数が主要な役割を果たします。一部のアプリケーションではポンプをパッケージシステムの一部として購入するため、統合ユニットは慎重に扱い、ポンプが独立したアセンブリとして価格設定されている場合にのみ計上します。予測においては、半導体支出サイクル、産業生産見通し、ならびにエネルギーおよび化学プロジェクトパイプラインに関する専門家の見解を基準としたベースケースを用いてシナリオ分析を実施し、一次フィードバックが受注行動の持続的な変化を示した場合に仮定を更新します。
データ検証と更新サイクル
アウトプットは承認前に独立したシグナルと照合されます。これには、輸出入の方向性、プラント拡張のタイムライン、および真空機器の需要と相関するはずの公表済み産業活動シリーズが含まれます。地域またはエンドユーズに異常な急増が見られた場合、インプットを再確し、価格ロジックを見直し、その変化が実際のものかモデリング上の誤差かを確認するためのフォローアップ調査が実施されます。
計算、単位、および通貨処理が年度および地域をまたいで一貫性を保つよう、多段階の内部レビューが実施されます。レポートは年次で更新され、重要なイベントが需要、供給制約、または価格に大きな影響を与える場合には中間更新が行われます。納品前に最終確認が完了し、クライアントが受け取るバージョンが最新の検証済み見解を反映していることが確認されます。
Mordor Intelligenceの真空ポンプ市場推計と他の公表推計との比較
真空ポンプの公表市場数値は、トピック名が同一に見えても境界条件が必ずしも同じではないため、しばしば異なります。相違点は通常、ポンプ販売として計上されるものの定義、パッケージシステムの取り扱い方法、およびサービスや再生品の売上高が製品価値に含まれているかどうかに現れます。
半導体ファブ拡張シグナル、産業生産の方向性、および貿易フローの確認は、Mordor Intelligenceの推計を、より広範な真空ソリーション売上高ではなく、反復可能な需要プールに販売された新規ポンプアセンブリに結び付けるために使用される根拠です。乖離はまた、平均販売価格の経時的な引き上げ速度、電子機器サイクルに対してベースケースが保守的か積極的かの違い、および通貨タイミングとマクロ変化に対してモデルがどの程度頻繁に更新されるかによっても生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 7.49 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 6.64 ビリオン 米ドル(2025年) | 成長シリーズが示す売上高ベースが狭く(CAGRは2026年の値から開始)、公開されているスコープサマリーでは独立したポンプアセンブリとパッケージソリューションが明確に分離されておらず、2025年の合計値が圧縮される可能性があります。 |
| トレードパブリッシャーB | 5.83 ビリオン 米ドル(2025年) | 定義がより広範でトレンド主導と見られ、再生品、サービス、またはソリューション層を明確に除外することなく産業・商業需要を技術的な動向と混在させている可能性があり市場売上高として扱われるものが変わります。 |
3つの数値の乖離は主に、製品境界において何が含まれるか、および価格とサイクルの仮定がベースイヤーにどのように反映されるかによって説明されます。計上対象を新規ポンプアセンブリに限定し、観察可能な需要シグナルをクロスチェックとして使用し、混合システム購入の取り扱い方法を文書化することで、当社の数値はインプットが変化した際に繰り返し実行可能な明確なステップに基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
2031年にかけての真空ポンプ市場の予測CAGRは?
真空ポンプ市場は2026年から2031年にかけて年平均成長率(CAGR)6.83%で拡大すると予測されています。
最も急成長しているポンプ原理は何ですか?
超高真空ニーズの高まりに伴い、極低温式およびゲッター式設計を含むエントラップメントアーキテクチャは年平均成長率(CAGR)7.29%で上昇すると予測されています。
ドライ真空ポンプが普及している理由は何ですか?
ドライ設計はPFAS潤滑剤規制を回避し、炭化水素バックストリーミングを最小化し、初期費用は高いものの総所有コストを低減します。
最も急成長する地域はどこですか?
中東はLNGおよびグリーン水素投資に後押しされ、約年平均成長率(CAGR)7.89%で最速の成長が見込まれています。
電池ギガファクトリーは需要にどのような影響を与えますか?
電池能力1ギガワット時ごとに1,500〜2,500万米ドルの真空機器が必要であり、エンドユーザーセグメントの中で最高の年平均成長率(CAGR)8.67%を牽引しています。
希土類価格はポンプコストにどのような影響を与えますか?
ネオジム価格の急騰によりターボ分子ユニット1台あたり最大1,200米ドルが追加され、マージンを圧迫し、モーター代替品の探索を促しています。