
米国ミールキット配送サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
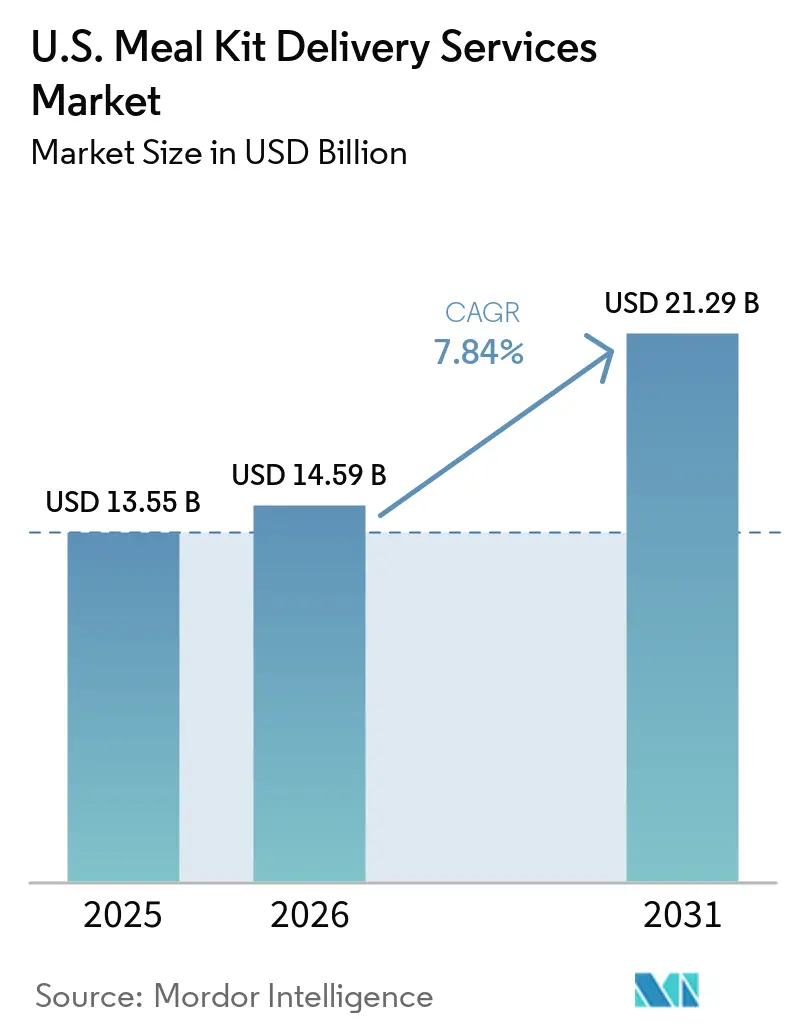
| 基準年の市場規模 (2025) | 13.55 十億米ドル |
| 市場規模 (2026) | 14.59 十億米ドル |
| 市場規模 (2031) | 21.29 十億米ドル |
| 成長率 (2026 - 2031) | 7.84 % |
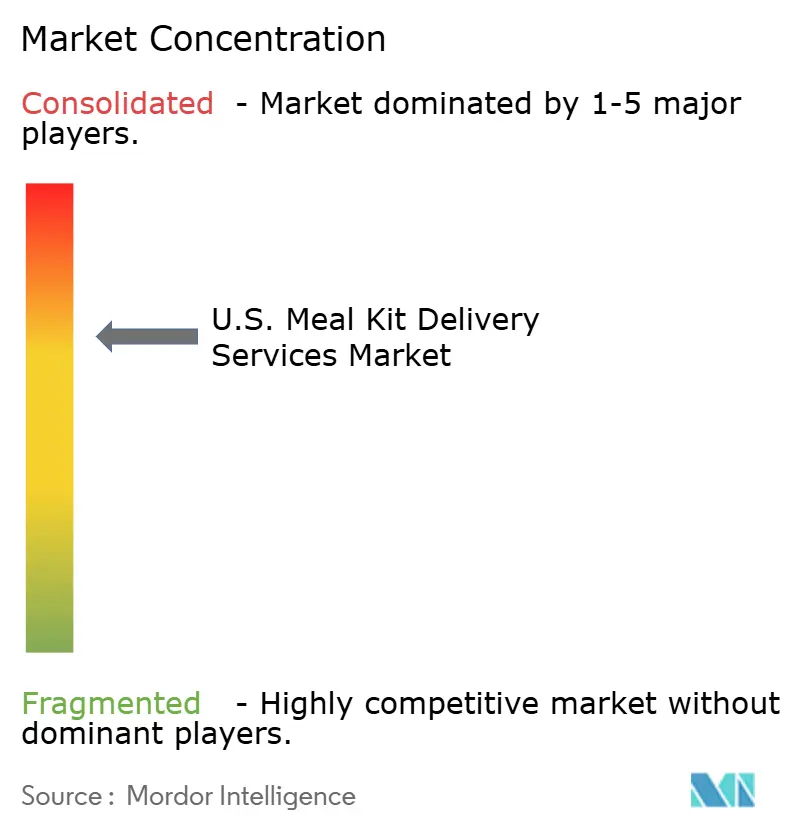
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ミールキット配送サービス市場分析
米国ミールキット配送サービス市場規模は2025年に135億5,000万米ドルと評価され、2026年の140億5,900万米ドルから2031年には212億9,000万米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 7.84%で成長します。米国ミールキット配送サービス市場は、家庭での食事へのシフトという明確な傾向から引き続き恩恵を受けており、2024年には米国消費者の60%が週に少なくとも5回自宅で夕食を準備しており、半数以上の買い物客が家庭での食事準備を増やす計画を持っています。ミールキットは、新鮮な調理と食材の品質をサポートしながら、計画や買い物の手間を省くため、このような環境に適しています。米国ミールキット配送サービス市場はまた、雇用主や健康保険プランとのパートナーシップを含む新たなアクセスチャネルからも支持を得ており、その例として、Cigna Healthcareが2024年にHelloFreshと締結した最大1,200万人の会員に割引アクセスを拡大する取り決めが挙げられます。競争はより選別的になっており、大手事業者はマージンを守り、パーソナライズされたメニューを構築し、デジタルおよび小売のタッチポイントを拡大している一方、中小ブランドは物流コストと顧客維持の課題からより高い圧力に直面しています。入者のチャーンが主なリスクであり続けているため、米国ミールキット配送サービス市場における最大の機会は、柔軟な注文、より優れたパーソナライゼーション、そして顧客をより長く維持できる特典連動型アクセスにあります。
主要レポートのポイント
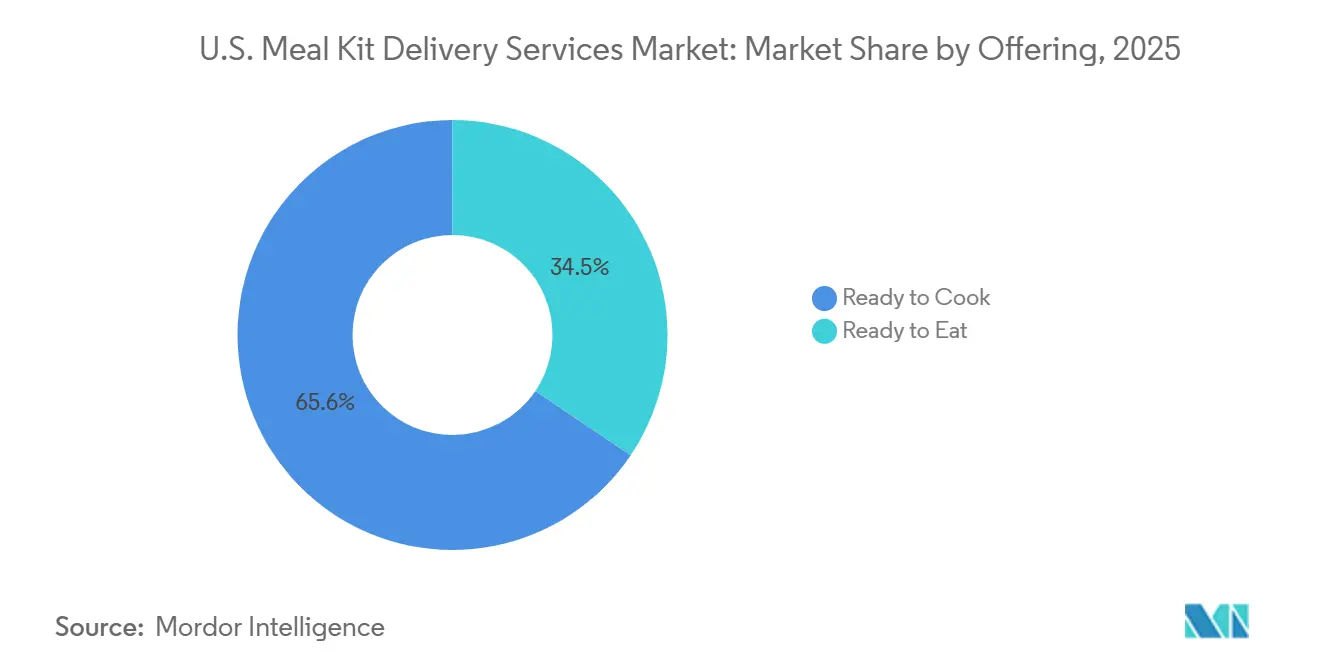
- 提供形態別では、調理キットが2025年の収益の65.55%を占め、調理済み食品は2031年にかけてCAGR 8.17%で拡大する見込みです。
- 食事タイプ別では、非菜食メニューが2025年の収益の61.28%を占め、ビーガンメニューは2031年にかけてCAGR 9.29%で成長すると予測されています。
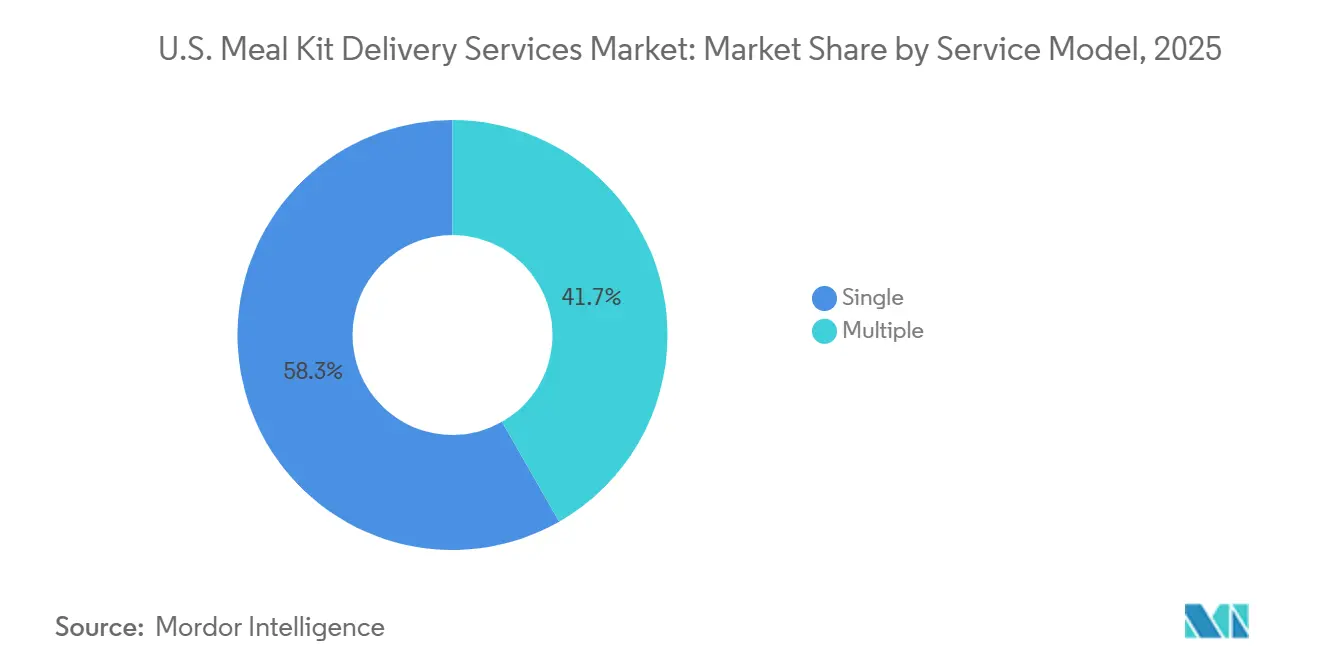
- サービスモデル別では、シングルサービスのサブスクリプションが2025年の米国ミールキット配送サービス市場シェアの58.26%を占め、マルチプルサービス構成は2031年にかけてCAGR 8.48%で成長する見込みです。
- フルフィルメントチャネル別では、オンライン小売が2025年の収益の64.42%を占め、オフライン小売は2031年にかけてCAGR 8.78%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ミールキット配送サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性主導の家庭内食事需要 | +2.1% | 全国的、特に都市部の北東部および西海岸の大都市圏で最も強い | 短期(2年以内) |
| 健康志向およびポーションコントロールされた食事 | +1.4% | 全国的、沿岸部およびサンベルト大都市圏での採用率が高い | 中期(2〜4年) |
| デジタル注文プラットフォームの普及拡大 | +1.2% | 全国的、西南中部および西海岸がデジタル採用をリード | 短期(2年以内) |
| 雇用主および保険者によるミール特典パートナーシップ | +0.7% | 全国的、ニューヨーク、テキサス、カリフォルニアの大規模雇用主市場で早期の成果 | 中期(2〜4年) |
| コールドチェーン物流の進歩 | +0.9% | 全国的、サンベルトおよびマウンテンウェストの配送回廊で最も高い運営上の影響 | 中期(2〜4年) |
| パーソナライズされた食事オプションの拡大 | +1.0% | 全国的、健康意識の高い太平洋岸および中部大西洋岸市場で最も強い需要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性主導の家庭内食事需要がミールキットの採用を加速させる
米国人が食事を組み立てる方法における構造的な変化が、ミールキットへの安定した需要を引き続き支えています。食品産業協会(FMI)の2025年データによると、米国の買い物客の半数以上が自宅でより多くの食事を準備する計画を持っており、3分の1以上が毎日他者と自宅で夕食を取っており、耐久性のある家庭内食事志向が強化されています。あまり議論されていない側面として、レストランの料理の再現が今や広く普及しており、高所得世帯の80%と中所得世帯の75%が積極的に自宅でレストランの料理を再現しようとしており、食品技術者協会によると、ミールキットをニッチなプレミアム製品ではなく料理インフラとして位置づけています[1]。スクラッチ調理と半調理済み食材を組み合わせたハイブリッドな食事準備は、2024年には全家庭での夕食の54%に達し、2023年の51%から増加しており、部分的に下準備されたミールキットへの自然な入口を生み出しています。Z世代の消費者は、上の世代と比べて簡単に準備できるオプションやミールキットを求める可能性が2倍高く、利便性の物語に人口統計学的な追い風を加えています。
健康志向およびポーションコントロールされた食事がミールキットの製品設計を再形成する
臨床的な体重管理トレンドと日常的な食事意識の融合が、ミールキットプロバイダーが箱に入れるものを実質的に変えています。GLP-1薬の登場により、栄養密度が高く、タンパク質が豊富で、食物繊維を重視した食事を求める明確な消費者層が生まれました。HelloFreshは2025年第1四半期に米国の調理済み食品カテゴリー向けに専用のGLP-1ミールコレクションで対応しました。Green Chefは2026年1月に特定のレシピでクリーンラベルプロジェクト認証を取得した唯一のミールキット企業となり、その食事が持続可能な体重管理と腸内環境の改善をサポートすることを検証したCitrus Labsの臨床試験によって裏付けられました。同社はこれに続き、2026年3月に業界初の長寿命レシピコレクションを発表し、細胞の健康と長期的なウェルネスをターゲットにしました。これは食料品の競合他社ではなく、機能性サプリメントブランドと直接競合するポジショニングです。証拠に基づく健康効果の主張へのこのシフトは、業界全体で食材調達基準のハードルを引き上げています。FMIの2025年データによると、米国消費者の47%が特定の食事プランに従っており、食事カスタマイズされた食事形式への構造的に高い需要を裏付けています。
デジタル注文プラットフォームの普及拡大がリーチと顧客維持を促進する
デジタルプラットフォームのエコシステムは、もはや単なる顧客獲得チャネルではなく、顧客ロイヤルティ、クロスセル、サブスクリプション維持のためのインフラとなっています。Blue Apronが2025年に硬直した週次サブスクリプションモデルから柔軟なアラカルトショッピング体験へと移行し、週100品以上のメニューを提供(以前の品揃えのほぼ2倍)し、メニューの75%をカスタマイズ可能にしたことは、摩擦のない選択肢を重視するデジタル消費者行動への直接的な対応を示しています。Wonderが2025年2月にBlue Apronのミールキットサービスをレストラン注文アプリに統合したことで、マルチカテゴリー注文モデルが導入され、ユーザーは1回のセッション内でキットとレストランの注文を行えるようになり、スタンドアロンのサブスクリプションプラットフォームでは再現できない方法でデジタルへの粘着性を深めました。KrogerがInstacartとの拡大パートナーシップ(KrogerのiOSアプリにパーソナライズされた食事計画のためのAI搭載「カートアシスタント」を含む)と2026年初頭の新たなUber Eatsマーケットプレイス統合を通じて、Home Chefのデジタルリーチを数百万の追加世帯に拡大しました。HelloFreshが2025年の年次報告書でSKU予測、メニュー設計、パーソナライゼーション全体にわたるAI組み込みを引用し、組み合わせの複雑さを管理していることは、アルゴリズム駆動のパーソナライゼーションが今やマーケティング機能ではなく、コアな運営上の優位性であることを示しています。この深さでのプラットフォーム統合は顧客獲得コストも抑制しており、セグメントの初期事業者によると、柔軟な注文モデルによりCACが25%削減されると予測されています。
雇用主および保険者によるミール特典パートナーシップが新たな需要チャネルを開拓する
医療および雇用主の福利厚生チャネルを通じたミールキットアクセスの経路は、市場において最も価格が付けられていない成長ベクターの一つを表しています。Cigna Healthcareが2024年にHelloFreshと締結した最大1,200万人の雇用主プラン会員に割引キットを提供するパートナーシップは、食事関連の慢性疾患が米国の年間医療費の約20%を占めるという確固たる公衆衛生経済学に裏付けられていました。InComm HealthcareとUber Healthは2025年1月にメディケアアドバンテージおよびメディケイド会員向けの食品配送特典プログラムを開始し、35億米ドル以上の補足特典資金を管理し、1,200以上の健康保険プランにわたる1,000万人のカード保有者にリーチしました。Misfits MarketとNationsBenefitsのパートナーシップは2025年3月に開始され、健康保険特典カードの統合を通じて2024年に出荷量が250%以上増加し、収益が300%以上増加し、チャネルアクセスが解放できる規模を実証しました[2]。中堅事業者への戦略的示唆は、雇用主および健康保険プランのパートナーシップが、かつては裁量的な家計支出であったものを補助された定期的な特典ラインに実質的に転換し、チャーンリスクを大幅に低減するということです。2027年までに医療流通戦略を持たない企業は、プラン契約サイクルが統合されるにつれて、この高い顧客維持率を持つユーザーセグメントから締め出される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンおよび物流の複雑さ | -0.9% | 全国的、マウンテンウェストおよび農村部南部の配送回廊で最も深刻 | 中期(2〜4年) |
| 高いサブスクリプションおよび食事コスト | -0.8% | 全国的、中西部および南部の低所得層に不均衡に影響 | 短期(2年以内) |
| 食品廃棄物および包装に関する懸念 | -0.5% | 全国的、カリフォルニアおよび北東部の州で規制の影響が最も強い | 長期(4年以上) |
| チャーンおよびサブスクリプション疲れ | -1.0% | 全国的、価格に敏感な郊外および農村市場で最も高い離脱率 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サプライチェーンおよび物流の複雑さがマージン回復を制限する
フルフィルメントセンターから多様な米国の地域にわたる玄関先までのコールドチェーンを維持することは、構造的にコストのかかる課題であり続けています。業界データによると、ミールキット事業者は配送遅延と温度逸脱に起因する5〜10%の返金率に直面しており、配送遅延1件あたりのコストはライフタイムバリューにおいて3〜7件分の将来注文に相当します。HelloFreshの米国における調理済み食品事業はアリゾナ州で2025年に規制主導の製造上のボトルネックに直面し、新たな賞味期限試験プロトコルと延長された再加熱時間が必要となりました。21 CFR第117部に基づくFDAの現行適正製造規範要件は、包装前に環境にさらされる調理済み食品に対して厳格な予防管理を義務付けており、コンプライアンス期限が2028年7月20日に延長されたFSMA食品トレーサビリティ規則は、ミールキットに一般的な生鮮農産物、魚介類、チーズを取り扱う事業者に追加の記録保管義務を課しています[3]。規模の物流ネットワークを持たない中小地域事業者はこれらのコンプライアンスコストを比例的に高い割合で吸収しており、垂直統合された全国プレイヤーに対する競争上のポジショニングを制約しています。
チャーンおよびサブスクリプション疲れが収益の予測可能性を制限する
加入者の維持は、米国ミールキット配送サービス市場において最も運営上の腐食をもたらす課題であり続けています。月次チャーン率8〜15%は年間離脱率63〜85%をもたらし、M3加入者生存率(3ヶ月後も継続中の加入者)はカテゴリー全体でわずか40〜55%にとどまっています。根本的なダイナミクスは価格感度を超えており、消費者は硬直したサブスクリプション構造を「面倒」と表現しており、全解約の44%が登録後最初の90日以内に発生しています。HelloFreshの北米セグメントはFY2025に注文数が17.0%減少しましたが、AEBITDAマージンは拡大しており、市場リーダーでさえ収益基盤が縮小していることを確認しています。業界の対応として、強制的なサブスクリプションからアラカルトおよび「サブスクライブ&セーブ」ハイブリッドモデルへのシフトは、初期コンバージョン率を低下させながら長期的なブランドへの親近感を向上させる可能性があります。Blue ApronのA/Bテストでは、最初に1回限りの注文を試みた顧客の約65%がその後サブスクライブ&セーブプランを選択したことが示されました。リスクは、サブスクリプションの確実性を柔軟なモデルと交換するプロバイダーが、低エンゲージメント期間中により不安定な月次収益と高い再獲得コストに直面することです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:調理済み食品が利便性重視の消費者に対してシェアを拡大
調理キットは2025年の米国ミールキット配送市場シェアの65.55%を占め、現在の収益において調理済み食品を明確にリードしています。米国ミールキット配送サービス市場のこの部分は、多くの世帯が買い物リストの作成や食材の計量に時間をかけたくない場合でも、食事を調理し、盛り付け、共有する体験を依然として求めているため、引き続き強固です。この嗜好は、夕食の準備を排除したいタスクではなく日常の一部として捉えている世帯の間で特に持続的です。また、新鮮な調理が依然として重要でありながら、利便性が食材の調達と整理の方法を形成している最近の消費者行動で見られる家庭内食事パターンにも合致しています。その意味で、調理キットは利便性と参加のバランスを取るため、ミールキット配送サービス産業の中核であり続けています。
調理済み食品は2031年にかけてCAGR 8.17%で成長すると予測されており、米国ミールキット配送サービス市場規模の見通しにおいて最も成長の速いフォーマットとなっています。主な魅力はスピードであり、このフォーマットは若い労働者、小規模世帯、および実際の準備ステップなしにポーションコントロールされた食事を求める消費者に訴求します。HelloFreshは2025年にFactorブランドを通じて調理済み食品の提供を拡大し、より多くのメニュー選択肢と幅広い配送の柔軟性を含めており、大手企業がこのフォーマットをいかに真剣に捉えているかを示しています。それでも、調理済み食品は調理キットよりも厳格な工場レベルの食品安全管理とより正確な賞味期限取り扱い規則を満たす必要があるため、道のりはより要求が高くなっています。その結果、米国ミールキット配送サービス市場において明確なトレードオフが生じており、調理済み食品のより速い需要成長は、より高い運営上の複雑さとより厳しいコンプライアンス要件を伴います。
食事タイプ別:非菜食が量を支え、ビーガンがプレミアム層を再構成する
非菜食メニューは2025年の収益の61.28%を占め、タンパク質主導の購買が米国ミールキット配送市場をいかに強固に支えているかを示しています。このカテゴリーは、幅広い消費者の親しみやすさ、柔軟な価格設定、および魚介類、ステーキ、高タンパクメニュー設計を通じたプレミアムアップグレードをサポートする能力から引き続き恩恵を受けています。また、ポーションコントロールや構造化された食事プランを求める多くの消費者が依然として目に見えるタンパク質を中心に構築された食事を求めている現在の健康行動とも一致しています。それが、レシピ設計がより多くの食物繊維、より少ない単純炭水化物、より良い栄養バランスを強調するようにシフトしている中でも、非菜食ミールキットが引き続き量の大部分を占める理由の一つです。ミールキット配送サービス産業において、このセグメントは主流の家庭需要とプレミアムメニュー価格設定の間の最も明確な橋渡し役であり続けています。
菜食メニューは、肉の摂取を完全に植物性メニューに移行することなく減らしたい世帯を引き付けるため、中間的な位置を占めています。ビーガンメニューは2031年にかけてCAGR 9.29%で拡大すると予測されており、米国ミールキット配送サービス市場において最も成長の速い食事タイプとなっています。FMIと食品技術者協会は、2025年に米国消費者の7%が植物性食事を採用し、ミレニアル世代とZ世代の間でより強い採用が見られ、ビーガン食事プランへの継続的な関心を支えていると報告しました[4]。より大きな変化は、ビーガン形式が今や厳密にイデオロギー的な購買者を超えて、クリーンな食材、多様性、現代的な栄養の手がかりを求める消費者により直接的に訴求していることです。このシフトは、非菜食メニューが絶対的な収益を引き続き支配しているとしても、米国ミールキット配送サービス市場においてビーガンメニューにより広い顧客基盤を与えるため重要です。
サービスモデル別:マルチプルサービス構成が家計経済を再形成する
シングルサービスのサブスクリプションは2025年の収益の58.26%を占め、1アカウントの家庭管理が今日のカテゴリーを依然として定義していることを示しています。このフォーマットは、1人が通常食事を選択し、配送日を管理し、食料品の予算を管理する多くの家庭での夕食の意思決定方法に合致しています。また、注文パターンの予測が容易で請求の複雑さを軽減するため、事業者にとってもよりシンプルなモデルです。現在の米国ミールキット配送サービス市場において、シングルサービスプランは分かりやすく親しみやすいため、新規加入者のデフォルトの入口であり続けています。これにより、成長がより速く他の場所に移っているとしても、量において重要です。
マルチプルサービス構成は2031年にかけてCAGR 8.48%で成長すると予測されており、世帯が共有食品サブスクリプションを使用する方法の着実なシフトを示しています。この変化は、大家族、バンドルされた世帯プラン、および1注文あたり2人分以上向けに設計されたフォーマットの間でのより広い採用を反映しています。Blue Apronが2026年にファミリースタイルを発売したことは、企業が今や個人やカップルのユースケースだけでなく、より大きな共有ディナーを中心に食事オプションを設計していることを示しています。より大きなプランに移行する世帯は、各箱のより多くの食事分にわたって配送と包装コストを分散できるため、事業者のユニットエコノミクスを改善することが多いです。米国ミールキット配送サービス市場にとって、これはサービス設計における将来の成長が単純なサブスクリプション量よりも、企業が注文サイズ、世帯構造、および知覚価値をいかにうまく一致させるかにかかっていることを意味します。
フルフィルメントチャネル別:オフライン小売がDTCベースを超えて市場アクセスを拡大する
オンライン小売は2025年の収益の64.42%をリードし、ミールキットとアプリベースの注文行動の直接的なつながりを反映しています。このチャネルは、物理的な棚では対応できない方法でターゲットを絞ったプロモーション、リピート注文、顧客データ収集、メニューパーソナライゼーションをサポートするため、米国ミールキット配送サービス市場の中心であり続けています。また、価格設定アーキテクチャ、配送スケジュール、アドオン販売に対する事業者のコントロールを高めます。これらの優位性が、デジタル注文がカテゴリーを構築し、現在の量の大部分を依然として担っている理由を説明しています。オンラインモデルは利便性のペースを設定し続けていますが、もはや規模拡大への唯一の経路ではありません。
オフライン小売は2031年にかけてCAGR 8.78%で成長すると予測されており、フルフィルメントに関する米国ミールキット配送サービス市場の見通しにおいて最も強いチャネル成長プロファイルを持っています。KrogerのHome Chefが2,400店舗以上に展開していることは、サブスクリプションから始めたくない買い物客の試用ポイントとして小売棚がどのように機能するかをすでに示しています。Krogerはまた2025年にデジタルコマース戦略を拡大し、Home Chef製品の店舗内での視認性とアプリベースの再注文行動の間のつながりを強化しました。直接消費者向け獲得がより高価になるにつれて、小売アクセスは最初に試してから後でサブスクリプションを希望する買い物客にリーチする方法を事業者に提供します。これが、米国ミールキット配送サービス市場がオフライン小売をサイドチャネルとしてではなく、デジタル顧客獲得の実用的な拡張として扱うようになっている理由です。
地域分析
米国ミールキット配送サービス市場は2025年に西部と南部で最も広いアクティブユーザーベースを持ち、西海岸は都市密度、高い可処分所得、プレミアム食料品と新鮮食品の強い文化により、最も強い普及ゾーンの一つであり続けました。カリフォルニア州とワシントン州は、大規模な専門職人口と、新鮮でカスタマイズ可能な感覚を維持しながら利便性主導の食品ソリューションへの高い需要を組み合わせているため、引き続き際立っています。この地域はまた、メニューのローカライゼーション、プレミアム食材、サステナビリティの手がかりに対してよく反応する傾向があり、多くの低密度市場よりも高い注文単価を生み出します。これらのパターンは、時間的プレッシャー、デジタルへの親しみやすさ、食の実験が日常の購買行動をすでに形成している大都市圏で米国ミールキット配送サービス市場が最も強い理由を説明するのに役立ちます。西海岸の需要はまた、この地域が新しい健康志向および植物性フォーマットに対してオープンであることからも恩恵を受けており、事業者が全国展開する前にプレミアムまたは特化した提供をテストする余地を与えています。
中部大西洋岸回廊は平均以上の注文単価を生み出し、プレミアムポジショニングのための米国ミールキット配送サービス市場において最も魅力的なポケットの一つであり続けています。ソースドラフトで引用された消費者取引データによると、Home Chefのユーザーベースの16%が中部大西洋岸地域から来ており、顧客の52%が年収10万米ドル以上の世帯に属しており、プレミアムタンパク質とキュレーションされたメニューオプションをサポートできる所得プロファイルを示しています。実際には、この地域は単に低価格の量だけでなく、より高い価値のプランを販売したい事業者にとってうまく機能します。ニューヨークと近隣の大都市圏はまた、密集した世帯、重いデジタル利用、時間節約を重視するデュアルインカム消費者の大きな基盤を集めているため、早期テストの場として機能します。同時に、北東部はラストマイル配送のコストが最も高い地域の一つであるため、事業者はマージンを守るためにより優れたルート計画と強い注文密度が必要です。
南部と中西部は米国ミールキット配送サービス市場にとって最も広いヘッドルームを提供しますが、最も厳しい物流条件も生み出します。HelloFreshは米国ユーザーの14%を西南中部地域に集中させており、これはメインストリームから価値志向の提供にまたがるポートフォリオのリーチを反映しています。テキサス州は大きな都市中心部、高まる多文化的な食の需要、Kroger連携の食品製品の幅広い小売流通を組み合わせているため際立っています。フロリダ州はローカライズされたコンフォートフード嗜好を持つ別の需要層を加えており、メニューの適応がリピート注文を促進する上で価格設定と同様に重要であることを示しています。それでも、南部と中西部の農村部および郊外外縁部は、コールドチェーン輸送コストが高く、配送密度が低く、配送遅延が発生した場合のサービス回復がより高価であるため、引き続き対応が難しい地域です。これらの地域を米国ミールキット配送サービス市場にとって最大の長期的機会と最大の実行テストの両方にしています。
競争環境
米国ミールキット配送サービス市場は中程度の集中度を維持しており、HelloFresh、Home Chef、Blue Apron、Sunbasket、Hungryrootが測定された収益の大部分を占めています。この集中度はフィールドが閉鎖されていることを意味するわけではありません。なぜなら、食事の焦点、プレミアムポジショニング、またはシェフ主導のフォーマットで競合する第2層のスペシャリストが依然として存在するからですが、規模はカテゴリーの初期成長段階よりも明らかに重要になっています。HelloFreshはこのシフトの最も明確な例であり続けています。北米のAEBITDAマージンはFY2024の7.3%からFY2025には9.0%に改善しましたが、セグメント収益は16.5%減少しており、市場リーダーがすべての量の単位を追うのではなく、価格規律とコスト管理を選択したことを示しています。
HelloFreshはまた、ポジションを守るために割引だけでなく製品変更も活用しました。同社は2025年夏に開始したリフレッシュプログラムが、比較可能な2023期間と比較して20週間後にコンバージョンあたりの純収益が累積21%増加したと述べており、より優れたメニュー設計と顧客体験によって促進されたより強い収益化を示しています。Home Chefは、純粋な直接消費者向けモデルではなく、Krogerの店舗ネットワークとデジタルエコシステムに依存することで、米国ミールキット配送市場において異なる道を歩んでいます。Krogerは2025年に、オムニチャネル食料品ショッピングをサポートするeコマース機能とパートナーシップを深化させていると述べており、これはHome Chefの店舗棚とデジタル注文フローを通じた視認性とアクセシビリティを直接強化します。この戦略は、多くのスタンドアロンブランドが持っていない試用チャネルをHome Chefに提供するため重要です。
第3の競争ラインがアクセスとコンプライアンスを中心に形成されています。HelloFreshとCigna Healthcareの合意により、最大1,200万人の会員への割引食事アクセスが拡大され、通常のデジタル獲得コストにさらされにくい特典ベースの需要への経路が同社に与えられました。同時に、FDAの予防管理とトレーサビリティ規則は、調理済み食品フォーマットで規模拡大を望む事業者のハードルを引き上げており、食品安全システムが単なるコンプライアンス義務ではなく競争上のポジショニングの一部になりつつあることを意味します。これにより、米国ミールキット配送サービス市場は、トッププレイヤーが依然として優位性を持っているが、市場を完全に締め付けるほどのコントロールを持つ企業が存在しない状況に置かれています。リードを広げる可能性が最も高い企業は、低リターンの顧客獲得に過度に拡大することなく、強力な顧客維持ツール、幅広いフルフィルメントリーチ、小売または特典ベースのアクセス、および規律ある食品安全実行を組み合わせることができる企業です。
米国ミールキット配送サービス産業のリーダー
-
HelloFresh
-
Home Chef
-
Blue Apron
-
Sunbasket
-
Hungryroot
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:The Cumin Clubはテキサス州の140店舗のH-E-Bに小売展開を拡大し、小売店舗の合計を1,200店舗に増やし、米国最大の南アジア系人口の一つをターゲットにしており、南西部における多文化ミールキット需要の加速を示しています。
- 2026年4月:Blue Apron(Wonderの傘下企業)は、3〜6人の世帯向けのミックス&マッチ食事フォーマット「ファミリースタイル」を発売しました。シェフがデザインした1時間以内に完成する共有可能なメインとサイドを特徴とし、複数人世帯セグメントへの戦略的な転換を示しています。
- 2026年3月:Green Chefは長寿命レシピコレクションを発売しました。細胞の健康、脳機能、腸内環境、および運動機能をターゲットにした週15品のローテーション栄養士監修レシピと、2026年6月まで利用可能な登録栄養士との無料の1対1栄養コーチングを提供しています。
- 2026年1月:Green Chefは特定のレシピでクリーンラベルプロジェクト認証を取得しました。その食事が加工食品の摂取量の減少と腸内環境の改善に関連していることを実証した臨床試験によって検証されています。
米国ミールキット配送サービス市場レポートの範囲
ミールキット配送サービスとは、消費者に事前に計量された食材または調理済み食事を自宅に直接配送し、便利な食事準備と消費を可能にするサブスクリプションまたは注文ベースのサービスです。米国ミールキット配送サービス市場は、提供形態、食事タイプ、サービスモデル、フルフィルメントチャネルによって区分されています。提供形態別では、市場には調理キットと調理済み食品のミールキットが含まれます。食事タイプに基づいて、市場は非菜食、菜食、ビーガンメニューに区分されています。サービスモデル別では、市場はシングルおよびマルチプルの食事オプションに分かれています。フルフィルメントチャネルに基づいて、市場はオンラインおよびオフライン小売の両方をカバーしています。レポートはこれらのセグメントにわたる米国ミールキット配送サービス市場の市場規模と予測を分析しています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 調理キット |
| 調理済み食品 |
| 非菜食 |
| 菜食 |
| ビーガン |
| シングル |
| マルチプル |
| オンライン小売 |
| オフライン小売 |
| 提供形態別 | 調理キット |
| 調理済み食品 | |
| 食事タイプ別 | 非菜食 |
| 菜食 | |
| ビーガン | |
| サービスモデル別 | シングル |
| マルチプル | |
| フルフィルメントチャネル別 | オンライン小売 |
| オフライン小売 |
レポートで回答される主要な質問
米国ミールキット配送サービスの2026年の規模はどのくらいですか?
米国ミールキット配送サービス市場は2026年に140億5,900万米ドルであり、CAGR 7.84%で2031年までに212億9,000万米ドルに達すると予測されています。
現在、米国ミールキット配送サービスをリードしている提供形態はどれですか?
調理キットは2025年の収益シェア65.55%でリードするフォーマットであり続けており、多くの世帯が計画の手間を省きながらも本格的な調理体験を依然として求めているためです。
米国ミールキットで最も成長が速い食事タイプはどれですか?
ビーガンメニューは2031年にかけてCAGR 9.29%で拡大すると予測されており、非菜食メニューが依然として61.28%で最大の収益シェアを保持しています。
ミールキットが雇用主や健康保険プランで支持を得ているのはなぜですか?
Cigna HealthcareとHelloFreshのようなパートナーシップは特典を通じてアクセスを拡大し、支出の純粋に裁量的な性質を低減し、定期的な利用を改善することができます。