
米国ペット獣医用食事市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 12.20 十億米ドル |
| 市場規模 (2027) | 13.45 十億米ドル |
| 市場規模 (2032) | 19.35 十億米ドル |
| 成長率 (2027 - 2032) | 7.55 % |
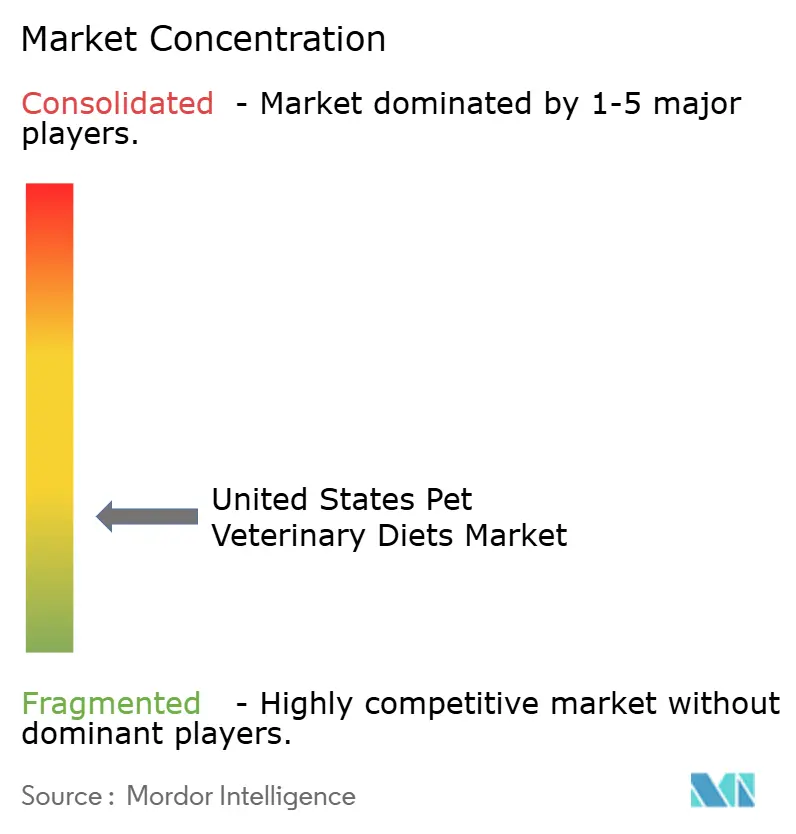
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる米国ペット獣医用食事市場分析
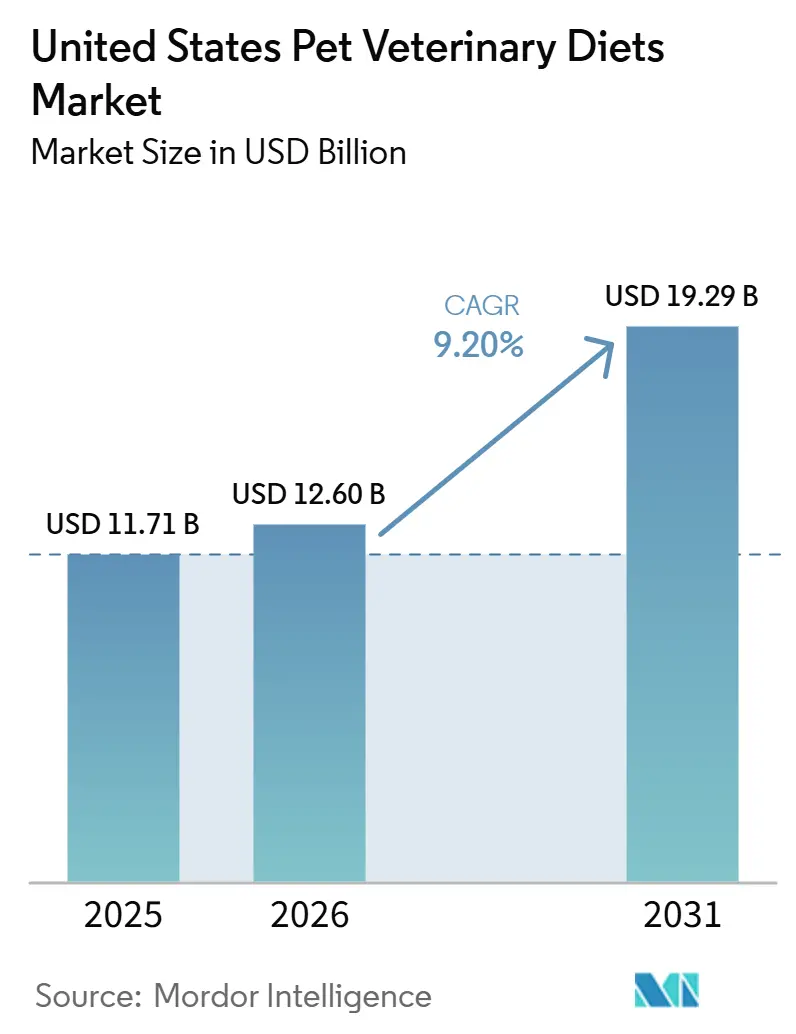
米国ペット獣医用食事療法市規模は2026年に121.20 ビリオン 米ドルと評価され、2027年の13.45 ビリオン 米ドルから2032年には19.35 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.55%です。消化器疾患の有病率の上昇、ペット保険適用範囲の拡大、獣医診療におけるアルゴリズム支援処方ツールの普及が、治療用食事療法への需要を牽引しています。飼い主がオーナーが従来のペットフードよりも臨床的に検証された栄養を優先するため、インフレにもかかわらずプレミアム化の傾向は安定しています。診療管理ソフトウェアに組み込まれたデジタルフルフィルメントプログラムがコンプライアンスを向上させる一方、食品医薬品局(FDA)による効能表示検証規則の厳格化がメーカーのイノベーションの基準を引き上げています。
主要レポートの要点
- サブ製品別では、消化器感受性食事療法が2026年の米国ペット獣医用食事療法市場シェアの16.6%を占めました。オーラルケア食事療法は2027年から2032年にかけてCAGR 9.8%で成長すると予測されており、サブ製品カテゴリーの中で最も速いペースです。
- ペット種別では、が2026年の米国ペット獣医用食事療法市場規模の57.0%を占め、2027年から2032年にかけてCAGR 8.5%で最も速く拡大すると予測されています。
- 流通チャネル別では、オンラインチャネルが2026年に32.2%のシェアで米国ペット獣医用食事療法市場をリードし、2027年から2032年にかけて最高CAGR 9.7%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国ペット獣医用食事市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化器疾患が獣医診断をリード | +1.8% | 全国的、都市部の大都市圏に集中 | 中期(2〜4年) |
| ペット専門小売におけるプレミアム化の急速な進展 | +1.5% | 全国的、北東部および西海岸地域で最も顕著 | 短期(2年以内) |
| 獣医主導のサブスクリプション型eコマースプログラム | +1.2% | 全国的、テクノロジー先進州での早期採用 | 中期(2〜4年) |
| 診療ソフトウェア内のアルゴリズムによる食事マッチングツール | +1.0% | 全国的、大規模獣医診療に集中 | 長期(4年以上) |
| プロバイオティクス・ポストバイオティクスによる低用量薬物療法の実現 | +0.9% | 全国的、獣医研究センターが採用をリード | 長期(4年以上) |
| ペット保険の慢性疾患ケア適用範囲の拡大 | +0.8% | 全国的、高所得層でより高い普及率 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
消化器疾患が獣医診断をリード
米国動物病院協会(AAHA)によると、消化器疾患は2024年に主要な成長促進要因として浮上し、全獣医診断の23%を占め、治療的栄養処方を促す主要疾患として皮膚・耳感染症を上回りました出典:米国動物病院協会(AAHA)、「2024年獣医診断トレンドレポート」、 aaha.org">[1] ペット専門小売におけるプレミアム化の急速な進展
米国ペット獣医用食事市場では、治療用食事の平均販売価格が個別化された栄養サポートへの需要とともに上昇するにつれ、専門小売チャネル全体でプレミアム化が加速しました。独立系ペット専門小売業者は、治療用食事メーカーとの独占的流通パートナーシップを通じて収益性を強化した一方、マスマーケット小売業者は獣医栄養の専門知識とカスタマイズされたケアサービスで競争することに課題を抱えました。市場のプレミアム化の進展は、高品質な原材料を超えて、個別化された栄養カウンセリング、サブスクリプション型配送プログラム、処方フルフィルメントを合理化し長期的な治療コンプライアンスを向上させる獣医診療管理プラットフォームとの統合にまで及んでいます。臨床的に指導された栄養ソリューションに対する消費者の支払い意欲の高まりが、米国市場全体でプレミアム療用食事の提供の拡大を引き続き支えています。
獣医主導のサブスクリプション型eコマースプログラム
米国ペット獣医用食事市場では、獣医クリニックがメーカーとのパートナーシップを強化して慢性的なペットの状態に対する長期的な食事管理を合理化するにつれ、サブスクリプション型治療栄養プログラムが2025年を通じて拡大し続けました。Hill's Pet Nutrition、Royal Canin、Purina Pro Plan Veterinary Dietsを含む主要ブランドは、統合された自動配送サービス、処方管理ツール、遠隔栄養モニタリング機能を備えたデジタル獣医プラットフォームを強化しました。これらのシステムにより、獣医師は患者のコンプライアンスを追跡し、給餌プロトコルを変更し、消化器、腎臓、泌尿器、アレルギー関連の治療用食事の補充プログラムを自動化することができます。診療に連携した自宅配送およびサブスクリプション栄養サービスの採用の増加は、獣医クリニックに継続的な収益機会を生み出すとともに、米国全体での長期的な治療用食事レジメンへの遵守を改善しています。
診療ソフトウェア内のアルゴリズムによる食事マッチングツール
クリニックがデータ駆動型の治療用食事推薦システムをますます採用するにつれ、獣医診療管理ソフトウェアと精密栄養技術の統合が加速しました。高度な獣医プラットフォームは現在、品種プロファイル、年齢、病歴、診断所見、身体状態、検査結果を含む200以上の患者固有の変数を分析するアルゴリズムベースの栄養マッチングツールを使用して、個別化された治療用食事処方をサポートしています。獣医栄養プラットフォームと検査診断システムの統合がさらに拡大し、血液化学パネル、尿検査結果、慢性疾患モニタリング(特に腎臓、消化器、泌尿器、糖尿病管理プログラム)に基づくリアルタイムの食事調整が可能になりました。これらの精密栄養機能は、処方の不正確さを軽減し、治療遵守を改善し、米国のコンパニオンアニマル医療市場全体での臨床アウトカムを強化するのに役立っています。獣医デジタルヘルス採用トレンドによると、AI対応の臨床意思決定支援システムと接続された獣医ソフトウェアプラットフォームの利用の増加が、米国における個別化された治療栄養管理を引き続き向上させています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフレサイクルにおける製品価格弾力性の高さ | -1.4% | 全国的、農村部および低所得地域でより高い影響 | 短期(2年以内) |
| 長期的な食事プランに対する飼い主のコンプライアンスの低さ | -1.1% | 全国的、ペット医療に対する態度の地域差あり | 中期(2〜4年) |
| テレ獣医フォーラムにおける「自家調理キット」の成長 | -0.8% | 全国的、テクノロジーに精通した都市部の人口に集中 | 中期(2〜4年) |
| 欧州連合肥料指令による燐酸塩調達リスク | -0.6% | 国際的な調達依存による全国的なサプライチェーンへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフレサイクルにおける製品価格弾力性の高さ
インフレの上昇とペットケアコストの増加により、治療的栄養製品に対する消費者の価格感応度が高まっています。獣医業界の評価によると、治療用ペット食事の購入は測定可能な価格弾力性を示しており、多くのペット飼い主が低コストの代替品に移行したり、購入頻度を減らしたり、家計を管理するために給餌期間を延長したりしています。価格感応度は米国の村地域で特に顕著であり、処方獣医用食事への需要は、大都市市場と比較して小売価格の上昇後により急速に弱まりました。経済的な圧力により、一部の獣医師やペット飼い主は、月々の費用を削減するために処方食事と従来のペットフードを組み合わせた混合給餌アプローチを採用するようになりましたが、これにより慢性的な消化器、腎臓、泌尿器、糖尿病状態に対する栄養管理プログラムの臨床的有効性が制限される可能性があります。米国ペット製品協会の2024年の米国ペットケア支出とインフレトレンドの分析によると、手頃な価格への懸念が治療用ペット栄養セグメント全体での購買行動に引き続き影響を与えています。
長期的な食事プランに対する飼い主のコンプライアンスの低さ
処方された治療的栄養プログラムへの長期的な遵守率の低さは、多くのペット飼い主が嗜好性、給餌の利便性、継続的なコストへの懸念から処方食事を中断するため、主要な抑制要因として残っています。コンプライアンスの課題は、複数のペットを飼う世帯や、腎臓、消化器、泌尿器、糖尿病などの慢性疾患に対して生涯にわたる食事管理を必要とするペットで特に顕著です。獣医クリニックはまた、飼い主教育の不足と不十分なフォローアップサポートが、しばしば獣医への相談や代替治療計画なしに治療用食事の早期中断につながると報告しています。これは米国市場全体での治療アウトカムと製品の繰り返し採用に悪影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器健康が治療的イノベーションをリード
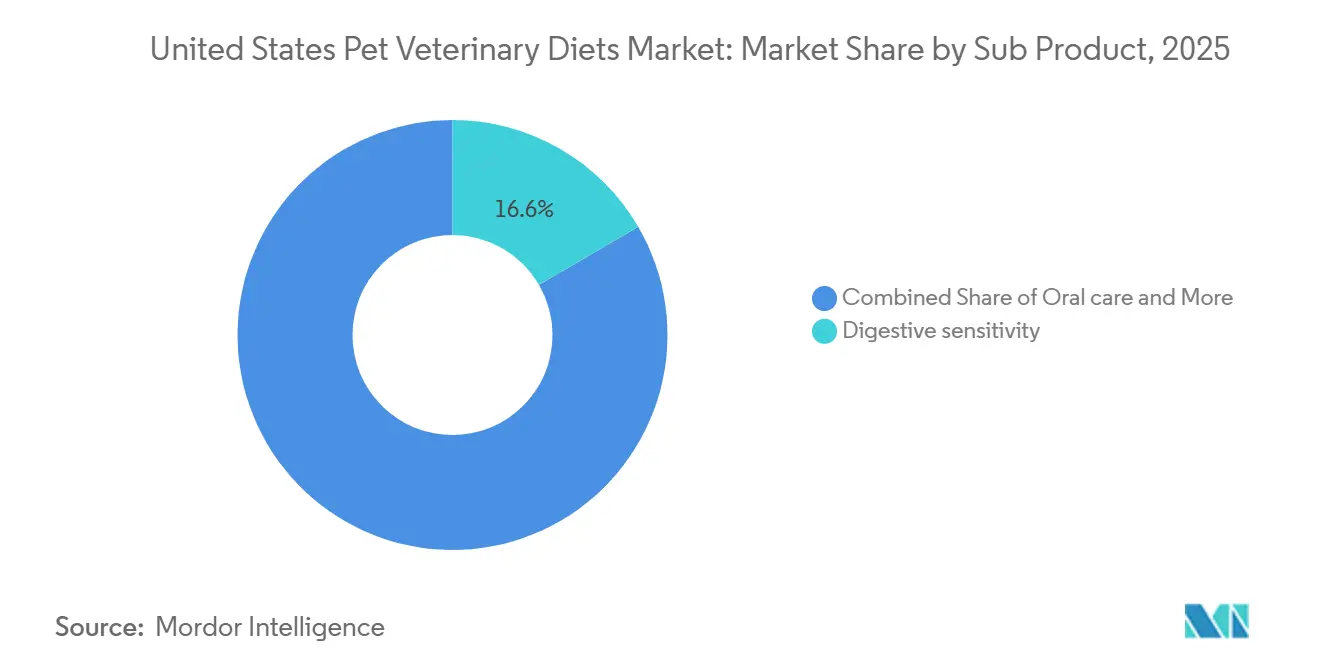
消化器感受性食事療法は2026年の米国ペット獣医用食事療法市場シェアの16.6%を占め、治療カテゴリーの中で最大のシェアを誇りました。この地位は、炎症性腸疾患、食物アレルギー、マイクロバイオームの不均衡の診断増加によって牽引されており、獣医師が加水分解タンパク質および新規炭水化物フォーミュラを第一選択介入として処方するよう促しています。オーラルケア食事療法は2027年から2032年にかけてCAGR 9.8%で最も速く成長するセグメントであり、機械的摩耗キブルデザインと食品医薬品局(FDA)承認の酵素的プラーク低減剤を組み合わせた予防歯科プログラムによって支えられています。新製品の発売もこのセグメントをさらに支援しています。例えば、2026年3月、Petcureanは米国で開催されたGlobal Pet Expo 2026において、Go! Solutions Dental + Immune Health Chicken + Salmon Recipes with Grainsを発売し、ペットの歯科および免疫健康サポートをターゲットとしました。このフォーミュラは、社内試験において猫の歯肉炎を最大58%低減することを実証し、米国ペット獣医用食事療法市場における機能的治療栄養への需要の高まりを反映しています出典:Petcurean、「Petcurean to Debut Go! Solutions Dental + Immune Health Chicken + Salmon Recipes with Grains at Global Pet Expo 2026」、businesswire.com">[2]
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ペット別:犬の支出が成長の柱
犬は2026年の米国ペット獣医用食事療法市場シェアの最大57.0%を占め、1頭当たりの獣医支出の増加と保険加入の普及に牽引され、2027年から2032年にかけてCAGR 8.5%で最も速く成長すると予測されてます。品種固有の研究は、ジャーマンシェパードの腎臓サポート、ブルドッグの消化ケア、ゴールデンレトリバーの心臓保護のためのフォーミュラをサポートしており、診療ソフトウェア内のアルゴリズム的食事マッチングツールが犬の処方を精緻化しています。定期的なウェルネスプランがさらに治療用食事療法を日常ケアに統合し、コンプライアンスとリピート購入を支援しています。 猫は、泌尿器結晶、慢性腎臓病、糖尿病などの猫固有の疾患に対処するために専門的な獣医ケアを必要とし、高タンパク質・アミノ酸バランスの食事療法が必要です。嗜好性は重要な考慮事項であり、風味疲労が食事療法の遵守を迅速に損なう可能性があります。ウサギ、鳥、エキゾチックアニマルの食事療法オプションは、専門獣医師やテレエキゾチックプラットフォームの出現に伴い拡大しています。種固有の試験とFDA承認経路への投資を厭わないメーカーは、より広い米国ペット獣医用食事療法市場内でこの未開拓のニッチに対応できます。
流通チャネル別:専門知識が専門店の優位性を促進
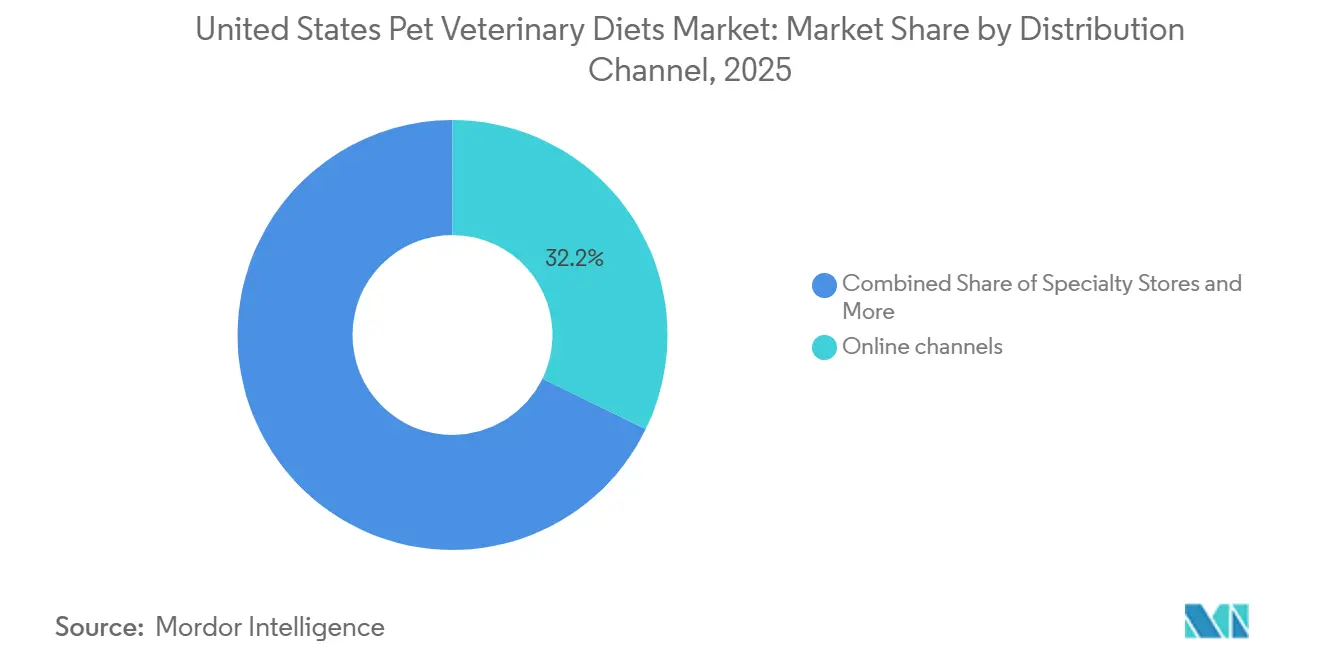
オンラインチャネルは2026年に32.2%の市場シェアで米国ペット医用食事療法市場をリードし、自動配送サブスクリプションモデルの採用増加、デジタル処方検証、および直接消費者向け治療用食事療法プラットフォームによって牽引されました。主要ブランドおよび獣医ネットワークは、獣医師がデジタルで処方を承認し定期購入を監視できるオンラインフルフィルメントシステムを強化し、慢性疾患管理における利便性と長期コンプライアンスを向上させています。このセグメントはまた、ペットオーナーが自宅配送と統合テレ獣医栄養サービスをますます好むようになるにつれ、2027年から2032年にかけて最速CAGR 9.7%を記録すると予測されています。 Eコマースプラットフォームは、迅速配送プログラムとクリニック連携オンラインポータルを通じて、米国の未開拓地域および農村地域における治療栄養製品へのアクセスを拡大しています。専門ペットショップは、個別栄養カウンセリングとプレミアム治療製品の提供を通じて引き続き存在感を維持しています。一方、スーパーマーケットおよびハイパーマーケットは処方検証要件によって比較的制限されています。加の販売は、米国全土のコンパニオンアニマルオーナー、シェルター、および施設ケア施設にサービスを提供する獣医クリニック、独立系ペット小売業者、および農場用品店から得られています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
米国ペット獣医用食事市場は、ペット所有率、獣医ケアインフラ、可処分所得水準、専門動物医療サービスへのアクセスによって促進される強い地域差を示しています。北東部と西海岸地域は、コンパニオンアニマル医療支出の増加とプレミアム治療栄養プログラムの採用拡大に支えられ、2031年まで最高の市場浸透率を維持すると予測されています。カリフォルニア州は米国のペットケア支出の最大シェアの一つを占め、ニューヨーク州とマサチューセッツ州は引き続き高い獣医受診頻度と慢性的なペットの状態に対する処方食事管理の強い活用を示しています。米国ペット製品協会(APPA)によると、2025年には米国の世帯の約66%がペットを飼育しており、大都市圏では専門獣医栄養と予防医療サービスへの支出が高いことが示されています[3]。
中西部と南部地域は、大規模なコンパニオンアニマル人口と拡大する郊外世帯により、米国ペット獣医用食事市場の相当なシェアを合わせて占めています。テキサス州、フロリダ州、イリノイ州を含む州は、獣医クリニックの拡大と専門ペット医療サービスへのアクセス改善に支えられ、2031年まで強い市場成長を記録すると予測されています。テキサス州とフロリダ州はペット総所有数で上位州にランクされ、獣医労働力拡大プログラムが未開拓の郊外および半農村コミュニティでの治療用食事へのアクセス改善に役立ちました。しかし、農村市場は処方食事に対して価格感応度が高く、多くのペット飼い主が低コストの治療的代替品や混合給餌アプローチを求めています。
西部山岳州と平原地域は、農業経済、ペットの人間化トレンドの上昇、リゾート主導のコミュニティにおける季節的な人口増加に影響を受け、市場の中程度だが着実に拡大するシェアを占めています。テレ獣医相談サービスとサブスクリプション型自宅配送プログラムは、獣医栄養へのアクセスの障壁を減らすことで、地理的に遠隔地での治療用食事コンプライアンスをますます改善しています。さらに、FDAの獣医医薬品センターは全国的に治療用ペットフードの安全性と表示基準を引き続き施行しており、州レベルの獣医処方規制は、認可された小売および臨床チャネル全体での処方獣医用食事の管理された流通フレームワークを維持しています。
競争環境
米国ペット獣医用食事療法市場は2026年に中程度の集中状態を維持しており、上位5社であるMars Incorporated、General Mills Inc.、Nestlé Purina PetCare、Diamond Pet Foods、Hill's Pet Nutritionが2025年の総市場収益の相当なシェアを占めています。競争環境は、強いブランドロイヤルティ、広範な獣医パートナーシップ、および臨床的に支援された治療栄養への継続的な投資によって形成されています。Marsが所有するRoyal Caninは、獣医研究コラボレーションを通じて疾患特異的ポートフォリオの拡大を続けており、Purina Pro Plan Veterinary Dietsは、NestléがウェルネスおよびサプリメントフォーカスのProduct開発イニシアチブを統合した後、機能的栄養能力を強化しています。Hill's Pet Nutritionは、米国獣医学校および臨床栄養研究プログラムとの長年の提携を通じて強いプレミアムポジションを維持しています。
テクノロジーの統合が米国ペット獣医用食事療法市場全体で競合他社をますます差別化しています。2025年、主要メーカーはAI対応推薦システムおよびクラウドベースの獣医栄養管理ツールの使用を拡大し、患者の診断と健康履歴に基づいた個別治療用食事療法の選択をサポートしています。業界の推計によると、米国の大規模獣医病院ネットワークの60%以上が何らかの形のデジタル栄養管理または処方フルフィルメントプラットフォームを使用しており、臨床医のエンゲージメントと長期的な患者コンプライアンスを向上させています。獣医クリニックに連携した直接消費者向けサブスクリプションおよび自動配送プラットフォームも、FDA準拠の処方検証をサポートしながら定期収益を生み出しています。
競争は、設備拡張と製品イノベーション投資を通じてさらに激化しています。2025年、Mars Incorporatedは米国における治療用食事療法製造能力への継続的な投資を発表し、特殊な腎臓および心臓栄養生産ラインを含んでいます。Hill's Pet Nutritionは、Science DietおよびPrescription Dietプラットフォームを強化するために、数千の獣医診療にわたってAI支援投与および給餌推薦ツールの展開を拡大しました。Virbac、Farmina Pet Foodsなどの中小・新興プレーヤーは、限定成分フォーミュラ、新規タンパク質源、および有機認証治療用食事療法を通じて差別化を図っていますが、スケールアップは臨床検証および獣医チャネルパートナーシップへの投資に依存しています。
米国ペット獣医用食事業界リーダー
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
General Mills Inc.
-
Mars Incorporated
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Schell & Kampeter Inc. (Diamond Pet Foods)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Hill's Pet Nutritionは米国でPrescription Diet Metabolic + j/d Felineを発売しました。これは猫の体重管理と運動機能をサポートするために設計された複合治療用食事です。この発売は、臨床的に支援された栄養ソリューションを通じて慢性疾患に対処する多機能獣医用食事への需要の高まりを反映しています。
- 2026年3月:JustFoodForDogsは米国で犬向けの新鮮なターゲット栄養食事の最初の完全なラインを発売し、関節健康、皮膚健康、消化器サポート、代謝ウェルネスなどの状態に対する臨床的に重視した栄養ソリューションを拡大しました。この発売は、米国獣医ペット栄養市場における新鮮で状態固有の治療栄養における革新の増加を反映しています。
- 2026年1月:Wynwood Dog Food Co.は米国のVMX 2026でFRESH RXラインの下に2つの新鮮な処方食事を発売し、犬の消化器健康と体重管理状態をターゲットにしました。この拡大は、米国獣医ペット栄養市場における新鮮で臨床的に配合された治療用食事への需要の高まりを反映しています。
米国ペット獣医用食事市場レポートの範囲
ペット獣医用食事(治療用または処方食事とも呼ばれる)は、腎臓病、アレルギー、肥満などの特定の医療状態の管理、治療、または予防を助けるために科学的に配合された専門ペットフードです。米国ペット獣医用食事レポートは、サブ製品別(糖尿病、消化器感受性、オーラルケア食事、腎臓、尿路疾患、その他)、ペット別(猫、犬、その他)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット/ハイパーマーケット、その他)にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| オーラルケア食事 |
| 皮膚科食事 |
| 肥満食事 |
| その他の獣医用食事 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット/ハイパーマーケット |
| その他のチャネル |
| サブ製品 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| オーラルケア食事 | |
| 皮膚科食事 | |
| 肥満食事 | |
| その他の獣医用食事 | |
| ペット | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット/ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
2026年の米国ペット獣医用食事市場の規模はどのくらいですか?
米国ペット獣医用食事療法市場は2026年に12.20 ビリオン 米ドルに達しています。
米国ペット獣医用食事療法市場の予測成長率はどのくらいですか?
市場は2027年から2032年にかけて7.55%上昇し、2032年までに19.35 ビリオン 米ドルに達すると予測されています。
米国でペット獣医用食事の収益を最も多く生み出しているペットタイプはどれですか?
犬は2026年の米国ペット獣医用食事療法市場規模の57.0%を占め、2027年から2032年にかけCAGR 8.5%で拡大すると予測されている最も速く成長する市場でもあります。
最も速い成長率で拡大している流通チャネルはどれですか?
オンラインチャネルは流通チャネルの中で最も速く成長するセグメントであり、2027年から2032年にかけて最高CAGR 9.7%を記録すると予測されています。