
南アフリカ ペット獣医用食事療法市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
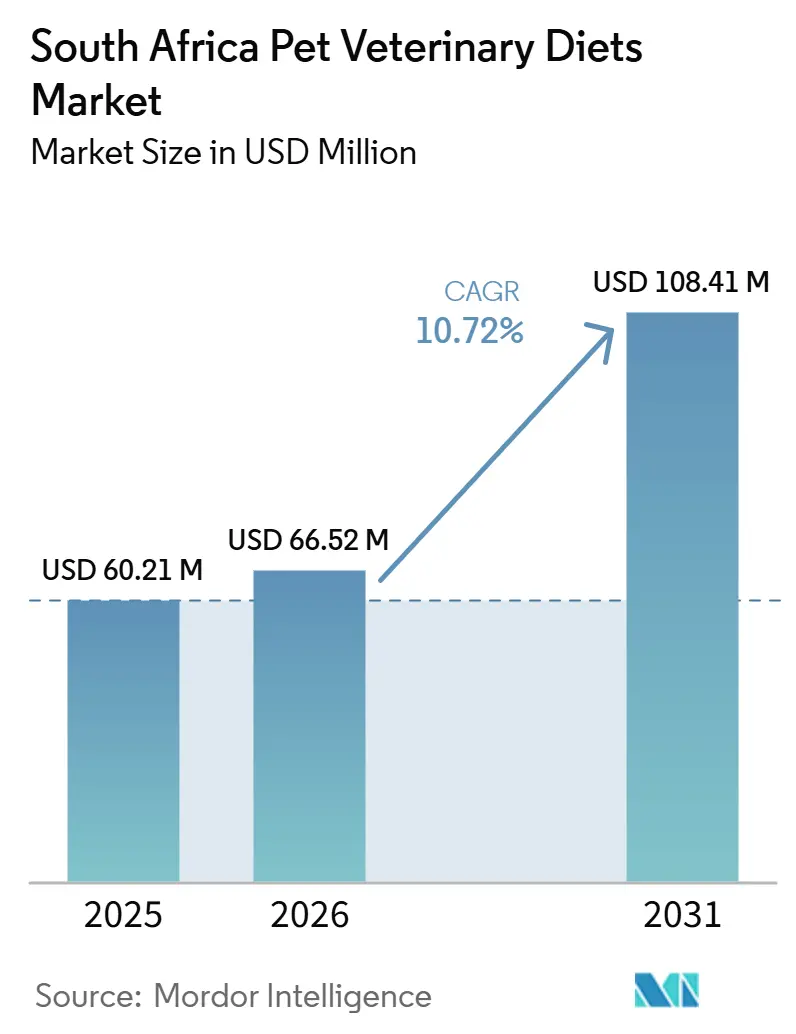
| 基準年の市場規模 (2026) | 60.93 百万米ドル |
| 市場規模 (2027) | 66.52 百万米ドル |
| 市場規模 (2032) | 114.12 百万米ドル |
| 成長率 (2027 - 2032) | 11.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ ペット獣医用食事療法市場分析
南アフリカのペット獣医用食事療法市場は2026年に6,093 ミリオン 米ドルと評価され、2027年の6,652 ミリオン 米ドルから2032年には11,412 ミリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 11.40%で拡大する見込みです。南アフリカのペット獣医用食事療法市場は、2025年の一般世帯調査が南アフリカの世帯全体で740万頭のペット犬と200万頭のを記録したことを受け、より大規模かつ確認済みのペット基盤からの支持を得ており、サプライヤーや診療所は以前よりも確かな需要見通しを持てるようになっています。南アフリカのペット獣医用食事療法市場は、慢性的な消化器系、腎臓系、代謝系、皮膚系の疾患が短期的な治療サイクルではなく継続的な給餌プロトコルを必要とするケースが増加しており、発表された臨床研究がこれらの症例に対する長期的な食事管理を引き続き支持していることから、一時的な使用を超えた段階へと移行しています。より広範なペットフードカテゴリーにおける製品品質への懸念も、2025年11月のRCL Foods Limitedのリコールが大量乾燥フードの供給を混乱させ、一部のオーナーが獣医師推奨の代替品を求めるようになったことで、購買行動に影響を与えました。競争圧力は、確立された処方箋実績を持つグローバルブランドと、価格競争力、地元調達、独立した流通網で競合するローカル企業との間でバランスが保たれており、南アフリカのペット獣医用食事療法市場はイノベーションとチャネル拡大の両面で活発な状態を維持しています。
主要レポートのポイント
- サブ製品別では、消化器感受性が2026年に19.6%を占め、2027年から2032年にかけて最も速い12.9%のCAGRで成長する見込みです。
- ペット種別では、犬が2026年の南アフリカ ペット獣医用食事療法市場シェアの80.6%を占め、2027年から2032年にかけて12.5%のCAGRが見込まれる最も成長の速いペットセグメントでもあります。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年の南アフリカ ペット獣医用食事療法市場規模の54.1%のシェアを占め、オンラインチャネルは2027年から2032年にかけて13.0%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
南アフリカ ペット獣医用食事療法市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 疾患特異的栄養に対する獣医師推奨率の上昇 | +2.5% | ハウテン州、西ケープ州、クワズール・ナタール州を含む都市部 | 短期(2年以内) |
| コンパニオンアニマルにおける慢性疾患管理の成長 | +2.0% | ヨハネスブルグ、ケープタウン、ダーバンでの早期成長を伴う全国規模 | 中期(2〜4年) |
| プレミアムおよび予防的ペット健康支出の拡大 | +1.5% | 全国の高所得世帯 | 短期(2年以内) |
| 獣医クリニック、専門小売店、電子商取引を通じた幅広い入手可能性 | +1.8% | ハウテン州、西ケープ州、クワズール・ナタール州 | 短期(2年以内) |
| クリニック内処方箋履行およびリピート購入プログラムの成長 | +1.2% | 全国の都市部獣医診療クラスター | 中期(2〜4年) |
| 地域化された、嗜好性の高い、犬種に配慮した処方への需要の高まり | +1.0% | 全国規模、大型犬地域でより強い普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
疾患特異的栄養に対する獣医師の推奨率の上昇
南アフリカのペット獣医用食事療法市場は獣医師に大きく依存しており、処方箋のアドバイスが初回試用と繰り返し購入の決定を形成し続けています。2025年、プレトリア大学獣医科学部はRoyal Caninと協力して、オンダーステポールトキャンパスにハウテン州初の国際認定キャットフレンドリークリニックを開設し、そのプロジェクトには最終学年の学生向けのトレーニングサポートと臨床栄養学習ツールが含まれていました[1]。このステップは、栄養指導を副次的なトピックとして扱うのではなく、日常的な臨床診療の中に深く組み込むため重要です。南アフリカのペット獣医用食事療法市場は、食事主導の疾患管理への強い関与を持つ新しい実践者がクリニックに参入するにつれて、より一貫した処方行動を見せる可能性が高いです。公式の世帯調査データはまた、犬の所有率が低い生活水準グループよりも高い生活水準グループで高いことを示しており、獣医チャネルに到達する可能性が最も高い世帯が治療的給餌を維持できる立場にあることを示しています。
コンパニオンアニマルにおける慢性疾患管理の成長
市場はコンパニオンアニマルの慢性疾患の長期管理への明確なシフトから恩恵を受けています。犬や猫が腎臓病、消化器疾患、糖尿病、または持続的な皮膚の問題と診断されると、食事は短期的なアイテムではなく継続的なケアプランの一部になることが多いです。これは、飼い主が散発的な支出から安定した毎月の補充へと移行するため、購買行動を変えます。南アフリカのペット獣医用食事療法市場は、したがって、これらの疾患主導のカテゴリーにおいて一般的なプレミアム栄養よりも需要の変動が少ないという恩恵を受けます。同じパターンは、疾患の検出と栄養介入の成長が広範な償還支援なしでも需要を拡大し続けることができるという見解を支持しています。
プレミアムおよび予防的なペット健康支出の拡大
市場はまた、経済的な圧力の中でもプレミアムなペット支出が堅調に推移したという事実によっても支持されています。このパターンは、疾患が特定され獣医師と話し合われた後は処方栄養が値下げされにくいため、南アフリカのペット獣用食事療法市場にとって重要です。Shoprite Group(南アフリカの主要小売業者)は、2024年12月29日終了の26週間の中間期間中にPetshop Science部門の売上が56.9%増加したと報告しました。同社はHill's Prescription DietやRoyal Caninなどのプレミアムブランドを主流の栄養製品と並べて非常に競争力のあるスーパーマーケット価格で販売することでペットケアを民主化し、従来の専門獣医店に挑戦することでこの急速な成長を達成しました。その結果、より多くの購買者が深刻な健康問題が現れる前にプレミアムショッピング環境で治療用製品に出会うようになっています。
獣医クリニック、専門小売店、電子商取引を通じたより広い利用可能性
この市場は、クリニック、専門店、デジタルチャネル全体でアクセスが改善するにつれて急速に変化しています。専門ペット小売フォーマットは2025年および2026年も拡大を続け、Petshop Science単独で2024年後半に全9州で42の新店舗を開設した後、135店舗に達しました。Shoprite Holdingsはまた、2025年6月にCheckers Sixty60とのPetshop Scienceの当日配達パートナーシップを開始し、対象都市部でのプレミアムおよび獣医用製品の推奨から配達までの経路を短縮しました[2]。Absolute Petsは、オンラインのバスケットサイズが店内取引の2倍であると報告しており、治療的給餌ルーティンに一般的な大量の繰り返し購入パターンを示しています。これらの発展により、処方箋の承認を維持しながら購入の摩擦を減らすことができる場所での単一クリニック棚への古い依存が軽減されます。南アフリカのペット獣医用食事療法市場は、したがって、処方箋の承認を維持しながら購入の摩擦が軽減される場所でより広い普及を見せるはずです。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 標準的なペットフードに対する高い価格プレミアム | -1.5% | 全国規模、低・中所得世帯でより強い圧力 | 短期(2年以内) |
| 主要都市以外における処方箋コンプライアンスの低さとオーナー認知のギャップ | -1.2% | 全国の都市周辺および半農村地域 | 中期(2〜4年) |
| 農村部における獣医アクセスの制限と専門小売店密度の低さ | -1.0% | ノーザンケープ州、リンポポ州、ムプマランガ州、東ケープ州の農村部 | 長期(4年以上) |
| プレミアム処方に対する輸入依存とサプライチェーン混乱リスク | -0.8% | 全国規模、輸入プレミアム在庫管理単位への影響がより顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
標準的なペットフードに対する高い価格プレミアム
南アフリカのペット獣医用食事療法市場は、治療食が標準的なペットフードよりも高価であり、多くの世帯が長期にわたって維持することが難しいため、明確な手頃な価格の上限に直面しています。これは、ペットの所有が最高所得グループをはるかに超えて広がっている国では重要です。2025年の一般世帯調査に関する報告は、低い生活水準グループでも犬や猫を所有していたが、その所有率は高所得世帯をはるかに下回っており、所得と継続的な臨床給餌を資金調達する能力との関連を浮き彫りにしています。その結果、南アフリカのペット獣医用食事療法市場は、総ペット基盤のごく一部のみにサービスを提供しながらも強く成長することができます。VetsBrands (Pty) LtdとMontego Pet Nutrition (Pty) Ltdからの地元の代替品がその圧力の一部を和らげるかもしれませんが、標準的な食品との価格差は依然としてより広い転換を制限しています。飼い主が食費と他の治療ニーズを比較検討しなければならない限り、プレミアム治療の採用は不均一なままでしょう。
主要都市以外での低い処方箋コンプライアンスと飼い主の認識ギャップ
市場はまた、飼い主が処方箋給餌計画を十分に長く守らない場合に潜在的な量を失います。治療食はペットが一貫して給餌された場合に最も効果的ですが、主要都市以外の多くの飼い主は最初の購入後に一般的な健康製品や自家製の選択肢に戻ります。この行動は、診断が行われた後でも実現された需要を減少させます。また、一貫性のない給餌は、適切に使用された場合よりも食事が効果的でないように見せる可能性があるため、結果にも影響します。南アフリカのペット獣医用食事療法市場は、したがって、診断だけでなく、栄養が単なるプレミアムな食品の選択ではなく治療の一部であるという飼い主の理解にも依存しています。主要な都市圏以外での教育とフォローアップが改善されるまで、コンプライアンスのギャップはカテゴリーの完全な可能性を引き続き抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器感受性が治療的処方量を支える
消化器感受性は2026年に19.6%の市場シェアを保持し、南アフリカのペット獣医用食事療法市場において最も成長の速いサブ製品でもあり、2027年から2032年にかけてCAGR 12.9%を記録しています。この地位は、日常的な獣医ケアにおける消化器管理の強い臨床的関連性を反映しています。このような根拠は、消化器症例が単純な食事変更ではなく特定の給餌プロトコルを必要とする場合に、獣医師の信頼を支えます。南アフリカでは、Virbac SA が2025年2月に消化器疾患を持つペット向けの獣医療法食栄養として VETERINARY HPM 消化器サポートウェット食事療法レンジを発売し、ポートフォリオを拡大しました。一方、Royal Canin South Africa は専用の獣医用食事療法ポートフォリオを通じて、消化器処方栄養セグメントで強いプレゼンスを維持しました。
腎臓、尿路疾患、皮膚、肥満、糖尿病、口腔ケア、回復食事療法からの市場規模への貢献は小さいですが、これらのカテゴリーは南アフリカのペット獣医用事療法産業に幅広い臨床的深みをもたらしています。腎臓食事療法は、高齢猫の腎臓病がしばしば長期的な食事管理と綿密なモニタリングを必要とするため、引き続き重要です。肥満および皮膚食事療法は、ペットオーナーが管理された健康と外見により多くを費やすにつれて関連性が高まっており、泌尿器および糖尿病食事療法は引き続き明確な臨床ニーズに対応しています。南アフリカのペット獣医用食事療法市場は、この広がりから恩恵を受けており、単一の疾患への依存を低下させ、処方箋リピート使用のタッチポイントをより多く生み出しています。
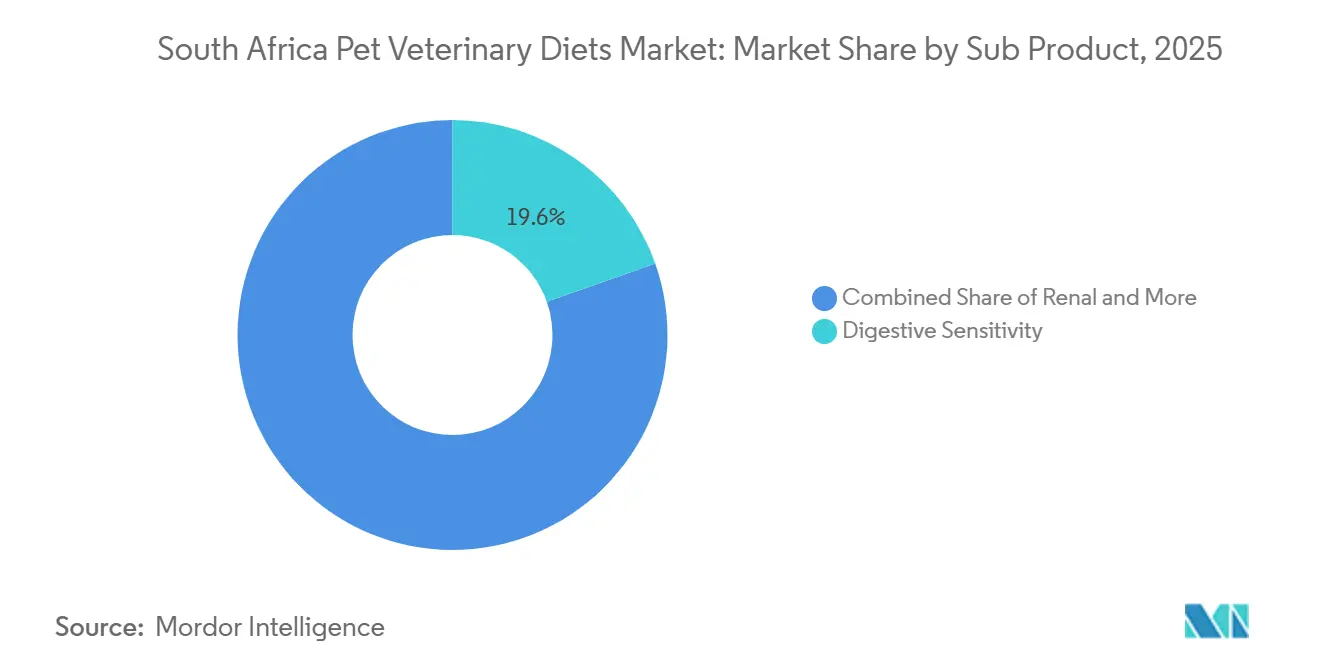
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬の優位性が獣医用食事療法の量とイノベーションを牽引
犬は2026年に80.6%の市場シェアを占め、南アフリカのペット獣医用食事療法市場において大差で最大の動物グループとなっています。犬はまた最も成長の速いペットセグメントでもあり、2027年から2032年にかけてCAGR 12.5%が見込まれています。犬はまた、オーナーを日常的な獣医ケアに連れてくる疾患においてより頻繁に見られる傾向があり、初回処方箋への露出を支えています。南アフリカのペット獣医用食事療法市場は、したがって、販売と製品発売の両面で犬の量に大きく依存しています。消化器、関節サポート、代謝、回復食事療法はすべて、一般的な犬の治療経路と一致しているため、その集中から恩恵を受けています。
猫セグメントの市場は小さいですが、クリニックが猫特有の栄養とハンドリングプロトコルにより注力するにつれて、その役割はますます重要になっています。2025年7月のプレトリア大学とRoyal Canin の猫フレンドリークリニックイニシアチブは、猫の栄養を学生トレーニングと診療設計においてより正式な位置づけを与えるため、ここで重要な意味を持ちます。BMC Veterinary Research からの長期給餌エビデンスも、オーナーがコンプライアンスを維持する場合、疾患主導の栄養管理が数年にわたって有用であり続けるという考えを支持しています。その他のペットはソース草稿では小さなニッチにとどまっていますが、オーナーがより専門的なケアを求める都市部で注目を集め始めています。
流通チャネル別:オンラインチャネルが従来のチャネルを上回る
スーパーマーケットおよびハイパーマーケットは2026年に54.1%の市場シェアを保持し、南アフリカのペット獣医用食事療法市場において最大の流通チャネルとなっています。この地位は、ペットフードの買い物における主流の食料品小売の長年の役割を反映しており、広い店舗ネットワークと高い来客数が、エントリーおよびミドルレンジのプレミアム製品への一貫した消費者アクセスを提供しています。買い物客は通常の食料品と一緒にペット獣医用食事療法を購入できる利便性から恩恵を受けており、これがチャネルの優位性を強化しています。同時に、食料品系ペットチェーンが製品ラインナップを拡大し製品の視認性を向上させるにつれて、専門店は依然として現代的なチャネルよりも小規模です。これらの店舗は、より標的を絞った栄養ソリューションを求めるペットオーナーに対応するため、より幅広い獣医用食事療法の品揃えを取り扱うようになっています。
オンラインチャネルは2027年から2032年にかけてCAGR 13.0%で成長する見込みであり、市場において最も成長の速いチャネルとなっています。リピート入への影響も急速に高まっています。Absolute Pets は、電子商取引のバスケットサイズが店舗取引の2倍であったと報告しており、定期的な供給を必要とする購入者の間での強い補充行動を示唆しています。コンビニエンスストアおよびその他のチャネルは、通常カテゴリーが必要とする深さ、ガイダンス、または疾患特異的な品揃えを提供しないため、療法食においては依然として限定的な役割を果たしています。これは、南アフリカのペット獣医用食事療法市場が、一般小売供給がより多くの消費者にリーチし、専門店がコンバージョン率を改善し、クリニックが信頼を維持する混合モデルへと移行し続けるべきであることを意味しています。
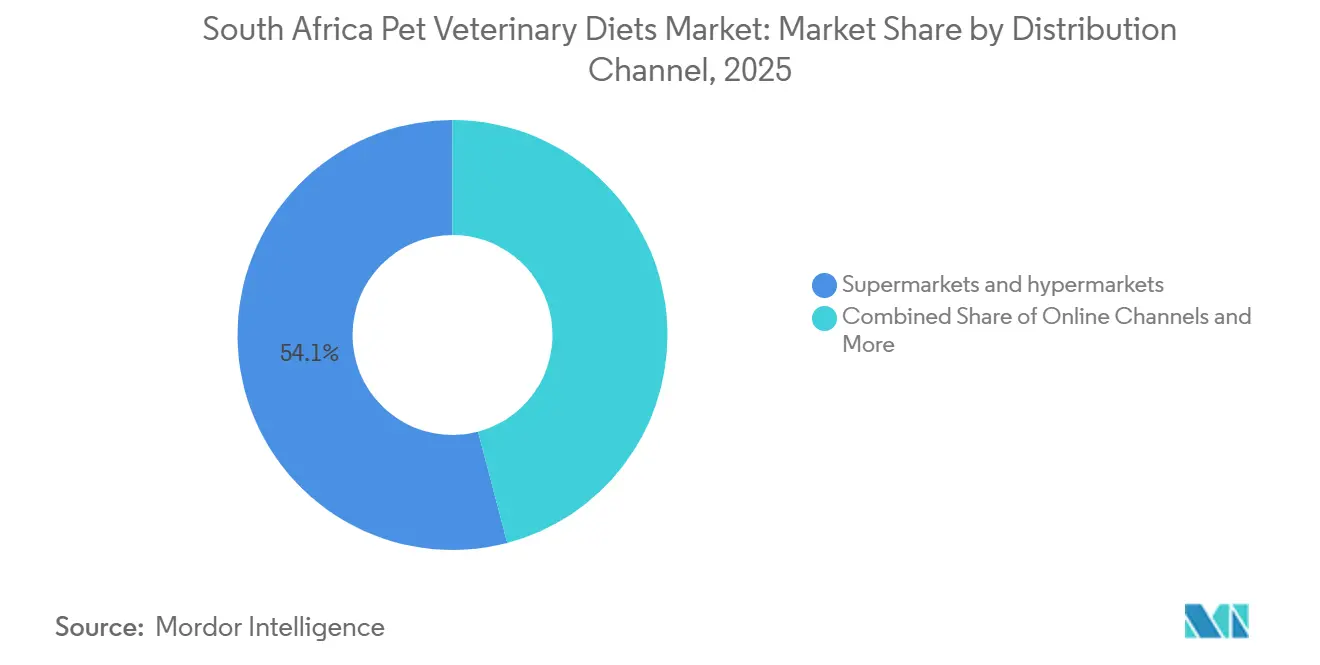
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
西ケープ州は南アフリカにおけるプレミアムおよび疾患主導のペット栄養に対する最も強い地域需要基盤の一つです。ハウテン州は、その密集した人口、クリニック基盤、専門小売フォーマット、および配達ネットワークが南アフリカのペット獣医用食事療法市場に最も広い商業インフラを提供するため、同様に重要であり続けました。この州はまた、新製品が他のほとんどの州よりも小さな半径内で獣医師、プレミアム小売バイヤー、およびデジタル顧客に届くことができるため、早期発売回廊としても機能します。これらの地域の都市部の診療所は、より正式な処方プロセスに従う可能性が高く、製品コンプライアンスと繰り返し購入を支援します。南アフリカのペット獣医用食事療法市場は、したがって、ペットの所有のみが高い場所よりも、ペットの所有、所得、およびサービスアクセスが重なる場所で最も強いです。
クワズール・ナタール州は、相当な都市沿岸人口と増加する専門小売活動に支えられ、注目すべき成長エリアとして台頭しています。同州の成長する中産階級と上昇するペット所有率は、主要市場としての地位をさらに強化しています。2025年9月のSPAR南アフリカのPet Storyフォーマットの開始は、クリニック設定以外でプレミアムおよび獣医グレードの製品のための追加ルートを作成し、専門的なペットケア製品への消費者アクセスを広げることで、この可能性に加わります。ムプマランガ州は、ペット所有率と専門小売プレゼンスの両方が低く、一般スーパーマーケット取引が主要なアクセスポイントとして残っているため、比較的弱いままです。同州の限られた小売インフラは市場開発を制約し続けており、近い将来に大幅な専門小売拡大の兆候はほとんどありません。
都市化が進むにつれて、ハウテン州とケープタウンのより多くの世帯がペットの所有と処方箋給餌を維持する能力を組み合わせる可能性が高いです。これらの地域での都市インフラの拡大と可処分所得の上昇は、獣医サービスへのより大きなアクセスを支援し、ペットオーナーが専門的な食事療法を採用・維持しやすくすることが期待されます。その結果、南アフリカのペット獣医用食事療法市場は、獣医および専門家のアクセスが依然として限られている州よりも、高所得の都市回廊でより速く成長する可能性が高いです。
競争環境
南アフリカのペット獣医用食事療法市場は2026年に中程度の集中度を示しており、Mars, Incorporated、Farmina Pet Foods、Nestle S.A. (Purina)、Zoetis Inc.、Virbac SA が確立された処方箋チャネルにおいて最も強いブランド地位を保持しています。その優位性は、長い臨床的歴史、幅広い療法ポートフォリオ、および獣医師との密接な親密さから生まれています。Virbac SA は、獣医クリニックの在庫摩擦を軽減しながら栄養収益をプロフェッショナルチャネル内に維持することを目指す、より診療中心のモデルで競合しています。これは、南アフリカのペット獣医用食事療法市場が広範な衝動買いよりも信頼と継続性に依然として依存しているため重要です。クリニックにとって処方箋発行をより容易にする企業は、ブランドの視認性のみに依存する企業よりも有利な立場に置かれることが多いです。
製品開発は、南アフリカのペット獣医用食事療法市場における主要な競争要因として浮上しています。これらの動向は、イノベーションが風味やパッケージングを超えて、デリバリー形式、コンプライアンス、および臨床的差別化にまで及んでいることを示しています。ペットオーナーがより情報を得るようになり、獣医師が推奨においてより選択的になるにつれて、プレミアムイメージのみに依存するのではなく、明確な機能的優位性を示すことができるブランドがこの市場でシェアを獲得する可能性が高いです。臨床的に検証された処方と疾患特異的な製品ラインに投資する企業は、獣医専門家とエンドコンシューマーの両方との信頼構築においてより有利な立場にあります。
ローカルの挑戦者も南アフリカのペット獣医用食事療法市場でより目立つようになっています。2026年2月、Monic Group は競争委員会の承認を経てMarltons の買収を完了し、Montego Pet Nutrition (Pty) Ltd の食品流通能力とMarltons のアクセサリーおよびチャネルリーチを統合し、拡大した流通ネットワークと幅広い小売アクセスを通じて南アフリカ ペット獣医用食事療法市場におけるグループの地位を強化しました[3]。VetsBrands (Pty) Ltd、Alpha Pets South Africa (Pty) Ltd、Canine and Co. は、地元製造とのつながりと獣医流関係を通じて競合する国内層としてソース草稿で特定されました。Farmina Pet Foods およびGeneral Mills, Inc. のBLUE Natural Veterinary Diet は小さなプレミアムポジションを保持していますが、より大きな外国プレーヤーと同じ輸入コストリスクに直面しています。これにより、南アフリカのペット獣医用食事療法市場は、臨床的信頼性、地域化された処方、およびスケールでのリピートデジタル履行を組み合わせることができるローカルプレーヤーに開かれた状態となっています。
南アフリカ ペット獣医用食事療法産業リーダー
-
Virbac SA
-
Farmina Pet Foods
-
Mars, Incorporated
-
Nestle S.A. (Purina)
-
Zoetis Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:Montego Pet Nutrition (Pty) Ltdの親会社であるMonic Groupは、競争委員会の承認を受けてMarltons買収を了しました。この取引により、Montego の全国食品流通ネットワークとMarltons のアクセサリーおよび鳥用食品プレゼンスが組み合わされ、獣医および専門小売チャネル全体で多国籍輸入依存プレーヤーと競争する垂直統合された国内ペットケア企業が誕生しました。
- 2025年11月:RCL Foods Limitedは、国家消費者委員会(Nasionale Verbruikerskommissie)と協力して、2025年5月から6月の間に製造されたBobtail、Catmor、Canine Cuisine、Optimizor、Ultra Pet、Superwoof ブランドを含む約55,352袋の乾燥犬猫用食品に影響を与える全国製品リコールを発行しました。これは異常に高いマイコトキシンレベルの検出後に行われました。
- 2025年6月:Shoprite Groupの一部であるPetshop Scienceは、Checkers Sixty60との当日配達パートナーシップを開始し、対象都市部でのプレミアムおよび獣医用食事療法製品のオンデマンド履行を可能にしました。このパートナーシップは処方箋対応の流通にとって重要であり、獣医師の推奨から製品履行までの時間を、クリニックや専門店訪問を経由した数日から数時間に短縮します。
南アフリカ ペット獣医用食事療法市場レポートの範囲
ペット獣医用食事療法(治療食または処方食とも呼ばれる)は、腎臓病、アレルギー、肥満などの特定の医学的疾患の管理、治療、または予防を助けるために科学的に処方された専門的なペットフードです。南アフリカ ペット獣医用食事療法市場レポートは、サブ製品別(糖尿病、消化器感受性、オーラルケア食事療法、腎臓、その他)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、その他)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| オーラルケア食事療法 |
| 皮膚食事療法 |
| 肥満食事療法 |
| その他の獣医用食事療法 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| オーラルケア食事療法 | |
| 皮膚食事療法 | |
| 肥満食事療法 | |
| その他の獣医用食事療法 | |
| ペット | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答された主要な質問
南アフリカのペット獣医用食事法需要の現在の規模はどのくらいですか?
南アフリカのペット獣医用食事療法市場は2027年に6,652 ミリオン 米ドルと推定され、2027年から2032年にかけてCAGR 11.40%で成長し、2032年までに11,412 ミリオン 米ドルに達する見込みです。
南アフリカで治療的ペット栄養の売上をリードするサブ製品はどれですか?
消化器感受性は2026年の南アフリカ ペット獣医用食事療法市場において19.6%で最大のシェアを占め、2027年から2032年にかけてCAGR 12.9%で成長する見込みであり、最も成長の速いサブ製品セグメントとなっています。
なぜ犬が南アフリカの処方ペットフードの主要な収益基盤となっているのですか?
犬は2026年に80.6%のシェアを保持しており、全国のペット基盤は猫よりも犬の方がはるかに大きく、犬のケアにより広い処方箋ファネルをもたらしています。
南アフリカにおける獣医用食事療法サプライヤー間の競争を形成しているものは何ですか?
競争は、臨床的信頼性、製品イノベーション、地元供給力、およびクリニック、専門店、電子商取引にわたる流通リーチを中心に展開されています。
南アフリカの獣医用食事療法サプライヤー間の競争を形成しているものは何ですか?
競争は、クリニック、専門店、電子商取引全体での臨床的信頼性、製品イノベーション、地元供給の強さ、および流通リーチに集中しています。
南アフリカにおける治療的ペットフードのより広い採用に対する最大の障壁は何ですか?
治療食が標準的なペットフードに対してプレミアムを持つため、高所得世帯以外での長期使用を制限することから、手頃な価格が主要な障壁であり続けています。