
米国位置情報サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
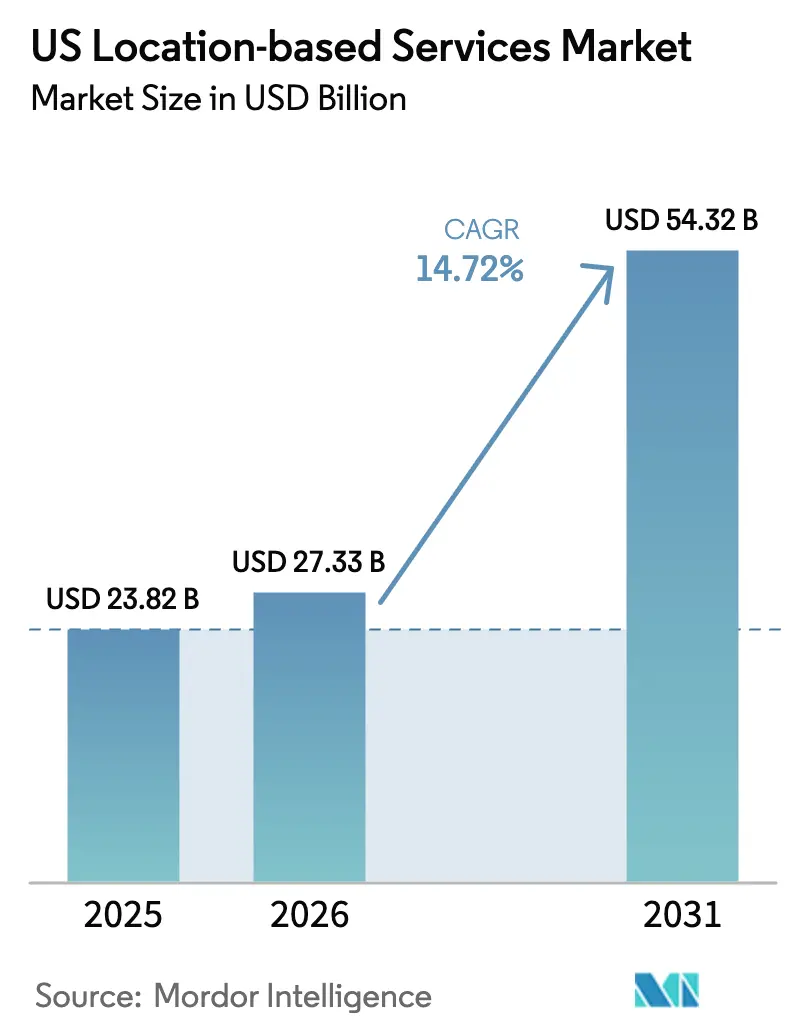
| 基準年の市場規模 (2025) | 23.82 十億米ドル |
| 市場規模 (2026) | 27.33 十億米ドル |
| 市場規模 (2031) | 54.32 十億米ドル |
| 成長率 (2026 - 2031) | 14.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国位置情報サービス市場分析
米国位置情報サービス市場規模は2026年において270億3,300万米ドルと推定され、2025年の238億2,000万米ドルから成長し、2031年には543億2,000万米ドルに達する見込みであり、2026年~2031年のCAGRは14.72%で推移しています。この成長軌道は、3億人以上の米国人をカバーするまでに成熟した5G、2028年までにモバイル接続の91%に達すると見込まれるスマートフォン普及率、ならびに物流・ヘルスケア・小売環境におけるリアルタイム業務可視化に対する企業需要の拡大によって牽引されています[1]Ericsson、「5G in the North America Region – Ericsson Mobility Report」、ericsson.com。連邦交通局(FTA)のプログラムは汎用交通フィード仕様(GTFS)データセットを標準化しており、利用事例をターンバイターンナビゲーションにとどまらず、マルチモーダル経路計画および交通アナリティクスへと拡大しています。同時に、CARTO GenAIおよびOracle Spatial AIなどの生成AIプラットフォームは、地理空間データへの自然言語クエリをサポートすることで、空間アナリティクスの技術的障壁を低下させています。しかしながら、カリフォルニア州位置情報プライバシー法(AB 1355)および各州レベルで浮上するデータ主権法案に関連するコンプライアンスコストが、プロバイダーにプライバシー・バイ・デザイン・アーキテクチャおよび柔軟な同意管理ワークフローへの投資を迫っています。
レポートの主要ポイント
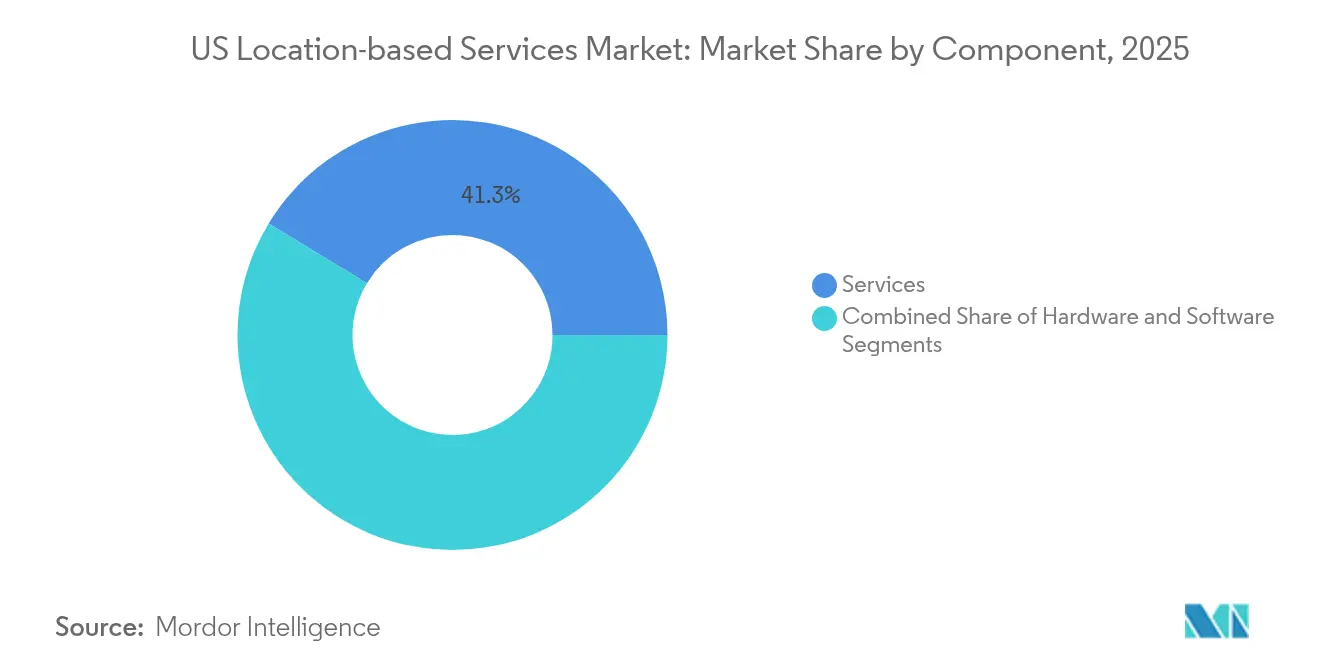
- コンポーネント別では、サービスが2025年に41.32%の収益シェアをリードし、プロフェッショナルサービスおよびマネージドサービスは2031年にかけてCAGR17.12%で成長する見込みです。
- 位置情報タイプ別では、屋外測位が2025年に米国位置情報サービス市場シェアの55.47%を占め、屋内測位はCAGR20.46%で拡大する見込みです。
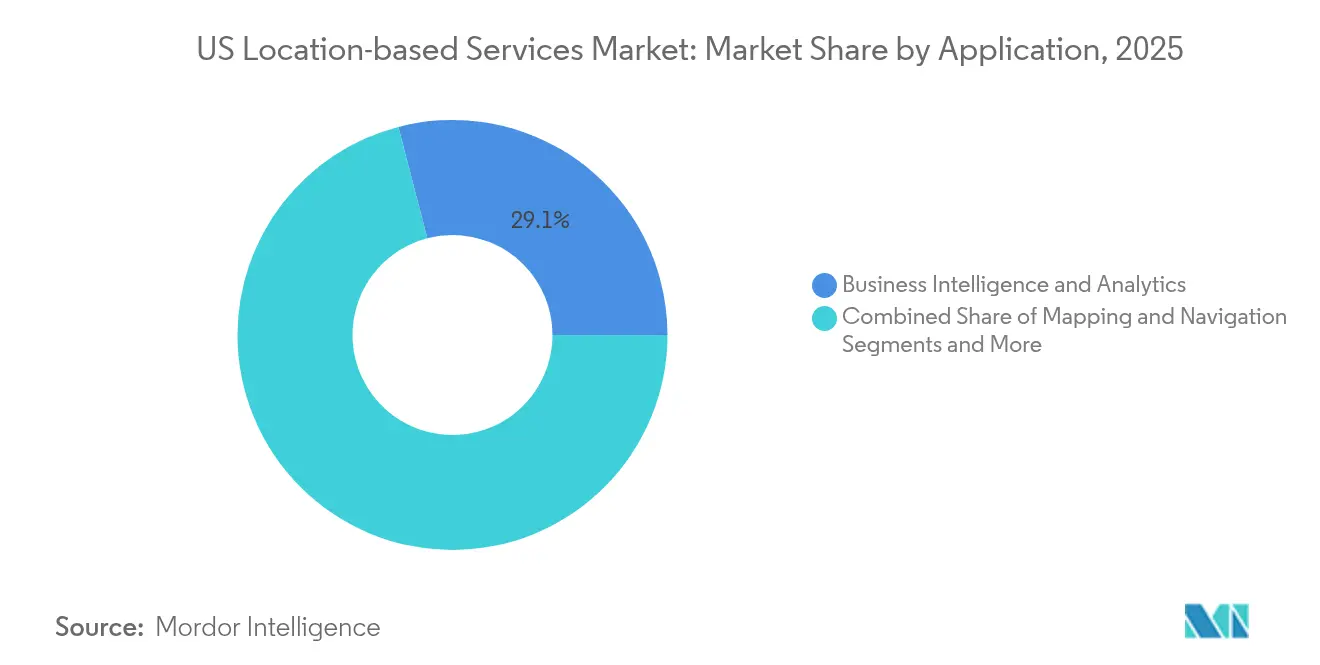
- アプリケーション別では、ビジネスインテリジェンスおよびアナリティクスが2025年に米国位置情報サービス市場規模の29.05%のシェアを獲得し、位置情報ベース広告はCAGR23.62%で成長すると予測されています。
- エンドユーザー垂直市場別では、輸送・物流が2025年の収益の23.68%を占め、ヘルスケアは2031年にかけて最速のCAGR18.93%を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国位置情報サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの 影響割合(%) | 地理的 関連性 | 影響期間 |
|---|---|---|---|
| スマートフォン 普及率と5G展開 | +2.3% | 全国規模、主要 大都市圏 | 中期(2~4 年) |
| ジオマーケティング 支出の急増 | +1.8% | 全国規模、 小売集積地域 | 短期(≤2 年) |
| リアルタイム資産可視化 (RTLS)への需要 | +1.5% | ヘルスケアおよび 製造業ハブ | 中期(2~4 年) |
| 小売施設・会場向け 屋内マッピングの成長 | +1.2% | 都市中心部および 高交通量施設 | 中期(2~4 年) |
| 連邦交通機関LBS データセットが新たな利用事例を開拓 | +0.9% | 交通機関が集積する 大都市圏 | 長期(≥4 年) |
| 生成AI活用による 空間アナリティクス | +0.8% | 先進技術志向の エンタープライズクラスター | 長期(≥4 年) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率と5G展開
広域5Gは現在、低帯域カバレッジを3億人以上の米国人に提供しており、高度なマルチラテレーション(複数基地局を用いた位置算出)アルゴリズムと組み合わせることでサブメーター測位をサポートします。QualcommのX85 5Gモデム・RFは、オンチップAIエンジンを統合し、大規模施設内での位置精度向上のための到達時間計算を強化します。900万拠点への固定無線アクセス(FWA)展開は、モビリティを超えた5Gのポテンシャルを示し、ジオフェンシングベースのホームオートメーションおよび農村部の資産追跡に新たな機会を開いています。通信キャリアは現在「プレミアム測位」サブスクリプションを提供しており、調査によれば5Gユーザーの35%が空港やアリーナでの高精度屋内ナビゲーションのために追加料金を支払う意向を示しています。これらの収益化シグナルは、米国位置情報サービス市場におけるプロバイダーの長期的な収益見通しを支えています。
ジオマーケティング支出の急増
小売業者は近接型キャンペーンへの予算配分を拡大しています。これはリアルタイムオファーが人口統計のみのターゲティング基準値を上回る店舗内コンバージョン率を実現するためです。Cisco Merakiカメラは現在、匿名化されたWiFiプロービングとコンピュータビジョンを融合して、来店頻度と滞在時間によって買い物客をセグメント化し、そのデータを動的広告プラットフォームに供給しています。Ciscoの2025年小売アナリティクス調査によれば、モバイル消費者の47%が100メートル以内にいる際に店舗トリガー型クーポンの受信に同意しています。AI活用の需要予測により、マーケターは来客数増加が予測される際にプログラマティックで在庫を先買いできるようになり、位置情報データを記述的資産から予測的資産へと転換します。その結果、位置情報ターゲット型フォーマットへの二桁台の予算再配分が生じ、米国位置情報サービス市場の収益成長を加速させています。
リアルタイム資産可視化(RTLS)への需要
Mission HospitalにおけるCenTrakの導入は年間の機器紛失を15万米ドル削減し、20万米ドルの効率化効果をもたらし、ヘルスケアRTLSのROIを実証しました。Sonitor社のSonitorONEは1つのスタックで6つの測位モダリティをサポートし、従来システムより50%少ないビーコン数で運用でき、設置時の混乱を軽減します。製造業者はEVS mobe3 Liveを既存WiFi上で活用し、追加ケーブル配線なしに仕掛品を追跡しています。これらの事例は、RTLSが事後対応型の探索を予知保全サイクルへと転換することを実証しており、食品加工などの新たな業界垂直市場が米国位置情報サービス市場に参入する動機となっています。
小売施設・会場向け屋内マッピングの成長
モール・オブ・アメリカにおけるInpixonのインタラクティブマップ導入は、来訪者の平均セッション時間を13%向上させ、リーシング分析向けの匿名化ヒートマップを提供しています。Hyper ARのコンピュータビジョンツールキットは、外部アンカーなしに20万平方フィート全体でサブメーター精度を実現し、食料品店がピッキングルートを再設計してオンライン注文1件あたり2~3米ドルのコスト削減を可能にします。Apple屋内マップの標準化された会場マップスキーマは、mobe3 Liveなどのエンタープライズシステムへのオンボーディングを容易にし、プロジェクト期間を大幅に短縮します。この結果として生まれるデータフローは、小売業者がeコマースと実店舗の購買ジャーニーの両方を把握できる統合コマースダッシュボードを支え、米国位置情報サービス市場内での新たなソフトウェアサブスクリプションを促進しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの 影響割合(%) | 地理的 関連性 | 影響期間 |
|---|---|---|---|
| 設置および 維持コストの高さ | –1.2% | 全国規模、農村部および小規模市場 | 短期(≤2 年) |
| プライバシーおよびデータ保護 コンプライアンスの負担 | –0.8% | カリフォルニア州・マサチューセッツ州・イリノイ州、 全国への波及あり | 中期(2~4 年) |
| 既存建物における 屋内RF干渉 | –0.6% | 高密度都市中心部 | 中期(2~4 年) |
| 州レベルの データ主権立法 | –0.4% | 州ごと | 長期(≥4 年) |
| 情報源: Mordor Intelligence | |||
設置および維持コストの高さ
予測的WiFiサーベイは395米ドルから始まりますが、現地での完全検証は1,450米ドルに達し、エンドツーエンドのエンタープライズ展開はハードウェアを除いた1万平方フィートあたり平均2,000米ドルとなります[2]SecurEdge Networks、「WiFiサイトサーベイのコストはいくらか?」、securedgenetworks.com。光ファイバーバックホールは300メートルの掘削に最大3万3,900米ドルを追加し、許可取得と掘削に3~4か月を要します。医療施設での設置は電磁適合性試験の通過が必要であり、試運転予算を増大させ期間を延長させます。Bluetoothローエナジーおよびウルトラワイドバンドは既存イーサネット上で動作可能ですが、組織はライフサイクル全体を通じてソフトウェアライセンス、セキュリティパッチ適用、およびアナリティクスプラットフォームサブスクリプションに直面します。これらの累積コストは中堅小売業者やコミュニティ病院での導入を停滞させ、米国位置情報サービス市場の短期的な成長を抑制しています。
プライバシーおよびデータ保護コンプライアンスの負担
カリフォルニア州AB 1355は、GPS・IPアドレス・三角測量WiFi識別子を包含する「精密な位置情報」のいかなる収集に対してもオプトイン同意を義務付けています。企業はそのため、同意のオーケストレーション、詳細なデータ保持規則、およびデータ主体アクセスダッシュボードを組み込む必要があります。マサチューセッツ州とイリノイ州は許容される処理目的において異なる並行フレームワークを起草中であり、複数州にまたがるガバナンスの複雑性を生み出しています。プロバイダーは現在、プロジェクト予算の6~8%をコンプライアンス監査、法的審査、および継続的モニタリングに充当しています。専任のプライバシーチームを持たない中小規模のプレイヤーは、明確な規則が存在する法域への展開に限定することが多く、米国位置情報サービス市場における対応可能な収益を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが統合専門知識を提供
サービスは2025年の収益の41.32%を占め、企業がRFサーベイからアナリティクスダッシュボードまでのエンドツーエンド提供を必要としているため、CAGR17.12%を記録すると予測されています。マネージドサービスバンドルには、位置情報データ品質SLA、プロアクティブなセンサーバッテリー交換、および四半期ごとのアナリティクスチューニングが組み込まれるようになっています。同時に、物理的なキャプチャレイヤーを支えるIoTタグ、ビーコン、マルチバンドアンテナに対するハードウェア需要は安定しており、ソフトウェアライセンスはセンサー数とデータアナリティクスのワークロードに比例して拡大しています。CenTrakのターンキー展開は、病院が内部ITチームに過度な負荷をかけることなくRTLSを電子医療記録およびナースコールシステムと連携させるためにアウトソーシング統合を選択する理由を示しています。QualcommのAwareエンタープライズプラットフォームは、最適なエッジツークラウド構成のためにソリューションアーキテクトを必要としながらも、デバイス非依存のAPIを提供することでハードウェアとサービスの境界をさらに曖昧にしています。
一方、小売・製造業における自社構築戦略は、オープンソースのマッピングSDKと既製品のWiFiアナリティクスを組み合わせる事例が増加していますが、隠れた維持管理コストが初期コスト削減効果を相殺することが多くなっています。その結果、サービスセグメントは引き続き米国位置情報サービス市場において最高の利益率プロファイルを確保しています。
注記: 各セグメントのシェア詳細はレポート購入後にご確認いただけます


位置情報タイプ別:屋内測位が躍進
屋外GPSソリューションは、eコマース物流においてナビゲーションおよびラストマイル配送が定着した役割を持つため、2025年に55.47%の収益シェアを維持しています。しかし、病院・空港・大型小売店がスタッフワークフローと買い物客エンゲージメントのためにサブメーター精度を追求するにつれ、屋内測位はCAGR20.46%で成長すると見込まれています。Silicon Labs社のBG22ブルートゥースシステムオンチップは、医療施設に典型的な高密度RF環境を通じてレポートする低消費電力の資産タグを実現します。Appleの標準化された屋内マップデータモデルは、独自のマップ作成ステップを不要にすることで施設の導入を加速させています。このチップセットイノベーションとエコシステム標準化の組み合わせが、米国位置情報サービス市場における屋内セグメントのシェアを拡大しています。
既存の構造物では金属製の設備によるマルチパス干渉の問題が依然として存在するため、ソリューションプロバイダーはビーコン配置を自動調整するAI支援キャリブレーションルーティンを導入しています。これらの進歩により試運転期間が数週間から数日に短縮され、屋内展開が成熟した屋外サービスと同等の水準に達するとともに、米国位置情報サービス産業を支配することになる将来の屋内・屋外シームレス連携利用事例への足がかりを築いています。
アプリケーション別:アナリティクスがナビゲーションを凌駕
ビジネスインテリジェンスおよびアナリティクスアプリケーションは2025年の市場価値の29.05%を支配し、初めてナビゲーションを上回りました。CARTOのGenAIは空間分析を対話形式にし、非技術系スタッフが「先週のビルボードキャンペーン後、どの郵便番号で店舗売上が上昇したか?」と質問し、数秒以内にマップベースの回答を得ることを可能にしています。Oracle Spatial AIは犯罪多発地帯や疾病クラスターなどのイベントに対する異常検知を追加し、アナリティクスを記述的実践から規範的実践へと移行させています。位置情報ベース広告はCAGR23.62%で最も急成長する利用事例であり、リアルタイム入札向けにジオフェンシングメタデータをパッケージ化したプログラマティック取引所によって牽引されています。
消費者向けマッピングおよびナビゲーションは引き続きスマートフォンの幅広い普及を享受していますが、基本的なターンバイターンナビゲーションがコモディティ化するにつれてユーザー一人当たりの収益は横ばいとなっています。そのため、ソフトウェアベンダーはFTAが開放したトランジットデータを融合したマルチモーダル経路探索へと軸足を移し、カーボントラッキングダッシュボードなどのサブスクリプション対応プレミアム機能を追加しています。このアナリティクス重視の傾向は、データ収益化ポテンシャルが従来のライセンス料を上回る領域で米国位置情報サービス市場規模を拡大させることが期待されています。
注記: 各セグメントのシェア詳細はレポート購入後にご確認いただけます
エンドユーザー垂直市場別:ヘルスケアが最高成長の座を獲得
輸送・物流は23.68%のシェアを持つ最大の支出セクターであり、ジオフェンシングによるドライバーコンプライアンスおよび渋滞発生時の動的ルート再計算に活用されています。しかしながら、RTLSがパイロットからシステム全体への展開へと移行し、感染管理ワークフローおよび資産ライフサイクル最適化をサポートするにつれ、ヘルスケアはCAGR18.93%を記録する見込みです。CenTrakの最新の導入事例では1年での投資回収が実現され、病院の取締役会がより広範なカバレッジに向けて設備投資予算を確保するよう促しています。製造業・ホスピタリティ・BFSI各セクターも、安全監査・ゲスト案内・不正アナリティクスの強化に向けて位置情報インサイトを活用し、その後に続いています。
一方、政府機関はオープンデータ義務化を通じて交通機関の運営を近代化し、IT・通信プレイヤーはエッジAIアプリケーションを支えるためにIoTプラットフォームへの位置情報APIを統合しています。この複数業界垂直市場にわたる需要の取り込みは、セクター固有の景気後退から米国位置情報サービス市場を守る多様化された需要基盤を確固たるものにしています。
地域分析
ニューヨーク・ロサンゼルス・サンフランシスコ・シカゴの第一層大都市圏回廊は、高密度の5Gカバレッジとリアルタイム可視化の活用に意欲的な技術感応性の高い労働力を兼ね備えているため、エンタープライズ展開の半数以上を占めています。北東部には患者スループット向上のためにRTLSをパイロット導入する学術医療センターが集積しており、シリコンバレーにはAI活用の地理空間アナリティクスプラットフォームを構築し後に全国展開するスタートアップが集まっています。西海岸の小売業者は屋内マッピング導入をリードしており、堅調なベンチャー資金調達とアプリを介した店舗体験に対する消費者の早期受容に支えられています。米国位置情報サービス市場は、労働力不足を補うためにサプライチェーンの精度を重視する製造・物流ハブが集積するテキサス州・フロリダ州などのサンベルト州において最も急速な成長を続けています。
カリフォルニア州AB 1355のプライバシー規制は事実上、全国的なコンプライアンスチェックリストのデフォルトとなっており、他州のベンダーも現地法が施行される前から準拠を余儀なくされています。一方、農村部の郡では1平方フィートあたりの設置コストが高く、5Gカバレッジも断続的であるため、投資回収期間が長期化しています。通信キャリアは固定無線アクセスを通じてこの格差の緩和に取り組んでおり、低帯域5Gを900万の農村世帯に拡大することで、米国位置情報サービス市場における新たな対応可能な市場セグメントを開拓しています。ミネアポリスとシアトルにおける連邦交通機関LBSパイロットは、民間開発者が収益化できるオープンデータエコシステムを促進することで、中規模大都市圏における機会をさらに固定化しています。
今後を見据えると、マサチューセッツ州およびイリノイ州の州レベルのデータ主権法案が地域限定ストレージ義務化をもたらす可能性があります。全国展開を計画するベンダーは現在、システム全体の再プラットフォーム化を行わずに対応できるよう、ジオフェンシング型データレイクを設計しており、この設計上の選択は初期コストを増加させますが、米国位置情報サービス産業全体にわたるスケールメリットを維持します。
規制環境
米国のロケーションベースサービス(LBS)規制は、位置情報の収集、経路設定、保持の方法に影響を与える公共安全およびプライバシー規則によって形成されている。連邦通信委員会(FCC)は、IPベースネットワーク上の無線911音声通話に対して位置情報ベースのルーティングを義務付けており、47 CFR 9.10(s)は2024年11月に発効した全国的な義務を確立し、通信事業者やLBS提供事業者にNG911経路向けのより精密な市民位置情報処理の運用化を促している。
プライバシーに関しては、通信法第222条が顧客固有ネットワーク情報を規定し、ネットワークデータから得られる位置情報を扱う事業者に対する同意および保護義務を強化している。業界団体や標準化団体もコンプライアンス・バイ・デザインに影響を与えている。CTIAはLBSのベストプラクティスとガイドラインを公表しており、NENAの仕様である米国向け市民位置データ交換フォーマット(CLDXF-US)はNG911システムで使用される市民位置データ要素を標準化し、LBSプラットフォームがアプリケーション間で住所や位置情報属性を正規化する方法を形作っている。
バリューチェーン分析
米国のLBSバリューチェーンは、ハードウェアおよび接続層(GNSSモジュール、無線機、タグ、ビーコン)と、屋外およびハイブリッド位置測位に使用される無線アクセスおよび信号伝送を提供するネットワーク事業者(CMRSキャリア)から始まる。プラットフォーム提供事業者はこの層の上に位置し、ベースマップ、ジオコーディング、ルーティング、空間分析、および開発者向けAPIを提供する。ソリューション提供事業者およびシステムインテグレーターは、輸送・物流、ヘルスケア、リテール、政府部門の企業向けに、RF調査、屋内地図作成、デバイス管理、分析ダッシュボードを含む、エンドツーエンドのソリューションを設計、展開、運用する。
データおよび相互運用性の層は、導入までの時間とサポート可能な用途の範囲をますます形作っている。USDOTの全国アドレスデータベース(NAD)は連邦関係者間で使用される基盤的な住所データセットとして機能し、市民および商業ワークフローの住所精度を向上させている。一方、NENAおよびより広範な標準化団体(3GPPやITUなどを含む)は、公共安全の文脈における位置情報交換の相互運用性を支援している。バリューチェーン全体において、アプリケーションおよびプラットフォームの提供者は、位置情報の収集と利用に関するユーザー通知および同意メカニズムの実装責任を負い続けており、これがプライバシー・バイ・デザインのアーキテクチャ、同意管理ツール、検証可能なデータ保持管理への需要を高めている。
競争環境
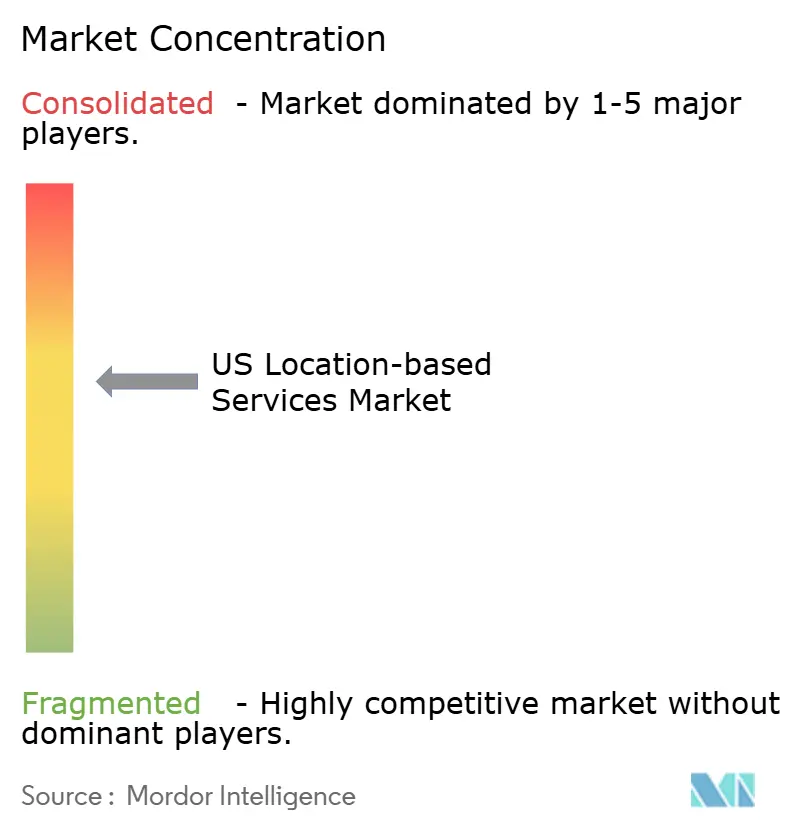
競争環境は中程度に分散した状態が続いています。プラットフォームリーダーであるGoogle(Google LLC)とApple Inc.は消費者向けナビゲーションで圧倒的な地位を占める一方、CenTrak・Zebra Technologies Corporation・Inpixonなどの専業プロバイダーはヘルスケアおよび屋内アナリティクスのニッチ市場を制しています。Microsoft Corporationは、TomTom N.V.・HERE Global B.V.・Esri, Inc.との提携を通じてAzure Mapsを拡張し、経路探索・格子状気象データ・歩行者ヒートマップをバンドルした統合APIを開発者に提供しています。QualcommのチップセットロードマップはFY29までに自動車およびIoT分野で220億米ドルの収益を目標としており、シリコンの差別化が精度と消費電力に与える影響—エンタープライズRTLSにおける主要な購買基準—を浮き彫りにしています。
戦略的には、大手企業はApple Inc.のプライベートリレーおよびGoogle LLCの連合アナリティクスに示されるように、未加工の位置情報データの流出を削減するオンデバイス処理を組み込むことでプライバシーリスクに対処しています。統合も市場を形成しており、Platform Scienceによる Trimble Inc.のフリートテレマティクス部門の買収は、ハードウェア・ELD(電子ログデバイス)コンプライアンスソフトウェア・データ収益化サービスを1つのスタックに統合しています。一方、HERE Global B.V.はソフトウェア定義車両向けAI活用ガイダンスアシスタントを導入し、車載位置情報インテリジェンスをめぐる研究開発競争の激化を示しています。
ニッチな破壊者はウルトラワイドバンドによるマイクロ測位とAIファーストのマッピングエンジンによって地位を築いていますが、スケール化には依然として多大な資本が必要です。全体として、上位5社が各セグメント収益の約45~50%を支配しており、米国位置情報サービス市場の市場集中スコアは6となり、バランスが取れつつも競争が激化している環境を示しています。
米国位置情報サービス産業のリーダー企業
International Business Machines Corporation (IBM)
Cisco Systems, Inc.
Google LLC
HPE Aruba Inc
Zebra Technologies Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
公共安全の現代化は、特に屋内および垂直方向の位置測位精度が課題となっている領域で、市民グレードの位置情報を製品化できるベンダーにとって持続的なホワイトスペースを生み出している。垂直位置精度の向上に関するFCCの取り組み(地上高さの報告やフロアレベル推定の議論を含む)は、WiFi、Bluetooth、超広帯域、およびネットワーク由来の信号を融合させ、NG911システムが取り込める標準化された市民位置出力を生成するソリューションの価値を高めている。
オープンで標準化されたアドレスデータセットは、ナビゲーションを超えた下流のアプリケーション機会も拡大する。USDOTの全国アドレスデータベース(NAD)イニシアチブは、2025年9月の行動計画によって導かれ、911によって検証されたアドレスポイントの全国的な網羅性をオープン利用のために推進しており、政府と企業の両方における高品質なジオコーディング、配車、サービス適格性ワークフローを支援している。同時に、2026年の連邦活動として、第二次追加規則制定案通知で言及されているNG911相互運用性認証は、ESInetおよびNGCSの相互運用性要件を、拡張可能な位置データ交換およびガバナンス機能と整合させることができるプラットフォーム提供事業者およびインテグレーターにとっての機会を示している。
最近の業界動向
- 2026年3月:Cisco Spacesは、キャンパスおよび建物レベルでのIoTサービス向け階層型ライセンス管理を含む更新をリリースした。また、Location Network Mobility Services ProtocolのTLS 1.3サポートを有効化した。
- 2024年7月:EsriとIBMは、空間分析と資産管理のためにIBM Maximo Application Suiteと統合されたArcGIS Enterprise on Kubernetesの商用提供を発表した。この統合は、位置情報インテリジェンスと資産データを組み合わせることで、企業の空間分析と資産ライフサイクルワークフローを強化する。
- 2024年4月:HPE Aruba Networkingは、自己位置測位ネットワーク向け802.11azをサポートする統合ロケーションベースサービスを搭載した超トライバンドハードウェア技術を備えたWi-Fi 7アクセスポイントを発売した。GNSS受信機によりフロアレベルのマッピングが可能になり、屋内位置測位精度が向上する。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場は、消費者および企業向けの用途にわたって、マッピング、ナビゲーション、追跡、位置情報トリガー型の顧客エンゲージメントなどの機能を提供するために、デバイスまたは資産の位置情報を利用するサービスおよびソフトウェアから米国内で生じる収益として定義される。
範囲の除外事項:継続的な位置情報対応サービス要素を含まない、ハードウェアのみの位置情報デバイスおよび一回限りのマッピングプロジェクトは除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 位置情報タイプ別
- 屋内
- 屋外
- アプリケーション別
- マッピングおよびナビゲーション
- ビジネスインテリジェンスおよびアナリティクス
- 位置情報ベース広告
- ソーシャルネットワーキングおよびエンターテインメント
- その他のアプリケーション
- エンドユーザー垂直市場別
- 輸送・物流
- ITおよび通信
- ヘルスケア
- 政府
- BFSI
- ホスピタリティ
- 製造業
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、位置情報対応サービスとして数えられるものの境界を設定し、独立して検証可能な初期の需要・供給指標を構築するために使用された。米国統計局(事業および家計指標)、経済分析局(デジタル経済およびサービス動向)、労働統計局(産業雇用および賃金指標)、連邦通信委員会(無線および接続性統計)、USPTO特許公開(位置情報、マッピング、位置測位関連出願)などの公的資料は、市場背景を測定可能な系列に固定するのに役立った。
また、米国上場企業の開示資料、決算発表の記録、投資家向け説明資料、信頼できる報道を確認し、製品の方向性、価格動向、顧客の導入に関する説明を把握した。企業の事業区分が公開文書で明確でない場合は、企業財務・インテリジェンスの有料サブスクリプションを利用し、技術動向と権利保有状況の相互確認のために有料特許データベースを併用した。これらのデスクリサーチ資料は網羅的なものではなく、最終的な仮定を収集、検証、明確化するために他の多くの公的文書やデータ表も使用された。
一次インタビューおよび調査
一次調査は、収益のうちどの割合が真に位置情報主導によるものであり、隣接するデジタルサービスとどのように区別されるかを確認することに重点を置き、見出しだけからは信頼できる推測ができない価格および利用に関する仮定を検証することにも重点を置いた。米国の主要なエンドユーザー全体にわたるソリューション所有者、チャネル・統合パートナー、購買側の実務者と対話を行い、モデルで使用される導入率、典型的な契約構造、更新サイクルの精緻化に役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミドルティア:50% | 機能/部門責任者:26% |
| 中小プレイヤー:21% | マネージャー:56% |
市場規模算定と予測
中核となる規模算定ロジックはトップダウン方式を採用し、米国のデジタルサービス支出とモビリティ・ナビゲーション需要指標を位置情報対応収益プールに再構築し、その後、導入率と利用強度によってフィルタリングする。出力を現実的なものにするため、位置情報機能へのベンダー収益エクスポージャーのサンプル調査、取引規模に関するチャネルのフィードバック、一般的な用途向けの価格×量による簡易な整合性チェックなど、選択的なボトムアップ確認によって裏付けを行っている。
主要な入力要素には、スマートフォンおよび接続デバイスの普及率、アプリベースのナビゲーションおよびマッピングの利用強度、企業による資産・車両追跡の導入、位置情報ターゲティングに関連する広告支出動向、サブスクリプション型と利用量ベースの価格設定の間の構成比変化が含まれる。非公開企業の収益区分など、ボトムアップの指標が乏しい部分については、インタビューから得られた範囲を用いてギャップを処理し、その後、米国の顧客コホートロジックによって範囲を狭めた。予測にあたっては、実務者がプライバシー規則、同意率、AI対応の位置情報機能について次のサイクルで予想する内容と、導入および価格の推移を整合させるシナリオを実施した。
データ検証および更新サイクル
モデルの出力は、独立した需要側の指標と供給側の開示情報を三角測量することで検証され、承認前に内部整合性を確認した。大きな差異が生じた場合は、入力データを再確認し、関連する専門家に再度連絡を取り、実際の市場変化が起きているのか、あるいはデータの人為的要因が変動を引き起こしているのかを確認した。
本レポートは毎年更新され、価格設定、規制、または主要な最終市場需要に重大な影響を与える事象が発生した場合には中間更新を行う。提供前には、アナリストが最新の開示情報と公的指標について新たな確認を行い、クライアントが公開時点で入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceによる米国ロケーションベースサービス市場規模と他社公開推計値の比較
米国のロケーションベースサービスに関する公開されている市場価値は、トピック名が同じように見えても異なる場合がある。これは、集計対象となる収益プールの定義方法が常に一致しているわけではなく、価格や通貨に関する前提のタイミングが総額に影響を与える可能性があるためである。差異は、各チームがプライバシー主導の需要変化をどのように扱うか、また購買側の確認を通じてモデルを検証しているか、それとも主に供給側の説明に依存しているかによっても生じる。
ここでは更新主導のギャップが一般的である。価格設定がバンドル化、消費量ベースの課金、またはフリーミアムから有料への転換へと移行するにつれて平均販売価格(ASP)が急速に変化する可能性があり、小さなタイミングの選択が大規模なユーザーベース全体で積み重なる可能性があるためである。価格設定ロジックと導入に関する入力を公開直前に早期に固定するのではなく再検証し、その後、独立した利用状況および支出の指標と照合することで、最終数値をより精緻に保つことができる。この手法はMordor Intelligenceによって適用されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 23.82 B (2025) | |
| 業界誌A | USD 30.30 B (2024) | より早い年をベースとして使用し、固定的な価格曲線を維持しており、利用がバンドルや割引ティアへ移行する際に収益を過大評価する可能性がある。 |
| 業界出版社B | USD 37.22 B (2025) | より広範な隣接する位置情報インテリジェンスおよびRTLS型の収益を含んでいるように見え、明確な購買側の検証確認なしに、より積極的な導入率の上昇を適用している。 |
この表は、タイミングと範囲の選択が差異の大部分を説明できることを示しており、特に価格設定とパッケージングが急速に変化している市場においてはその傾向が強い。明確な米国の利用要因に収益を結び付け、インタビューおよび二次的指標によってそれらの前提を検証する再現可能なモデルは、推計値の透明性を保ち、時間をかけて調整しやすくするのに役立つ。


レポートで回答される主要な質問
米国位置情報サービス市場の現在の規模はいくらですか?
市場規模は2026年に270億3,300万米ドルと評価されており、2031年までに543億2,000万米ドルに達する見込みです。
最も急成長しているコンポーネントセグメントはどれですか?
サービスはCAGR17.12%で拡大しており、これは企業がエンドツーエンドの統合複雑性を処理するマネージド展開を好むためです。
屋内測位が屋外GPSよりも勢いを増している理由は何ですか?
ブルートゥースローエナジー、ウルトラワイドバンド、および標準化された屋内マップの技術革新により、サブメーター精度が実現され、屋外GPSでは対応できない新たな小売・ヘルスケアのワークフローが可能となっています。
プライバシー規制は市場にどのような影響を与えていますか?
カリフォルニア州AB 1355および各州で浮上する法案は、明示的なオプトイン同意と詳細なデータ保持管理を義務付けており、コンプライアンスコストを押し上げ、全国的なソリューション設計に影響を与えています。
最終更新日:



