
米国皮膚科用医薬品市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 16.78 十億米ドル |
| 市場規模 (2026) | 18.19 十億米ドル |
| 市場規模 (2031) | 28.30 十億米ドル |
| 成長率 (2026 - 2031) | 9.24 % |
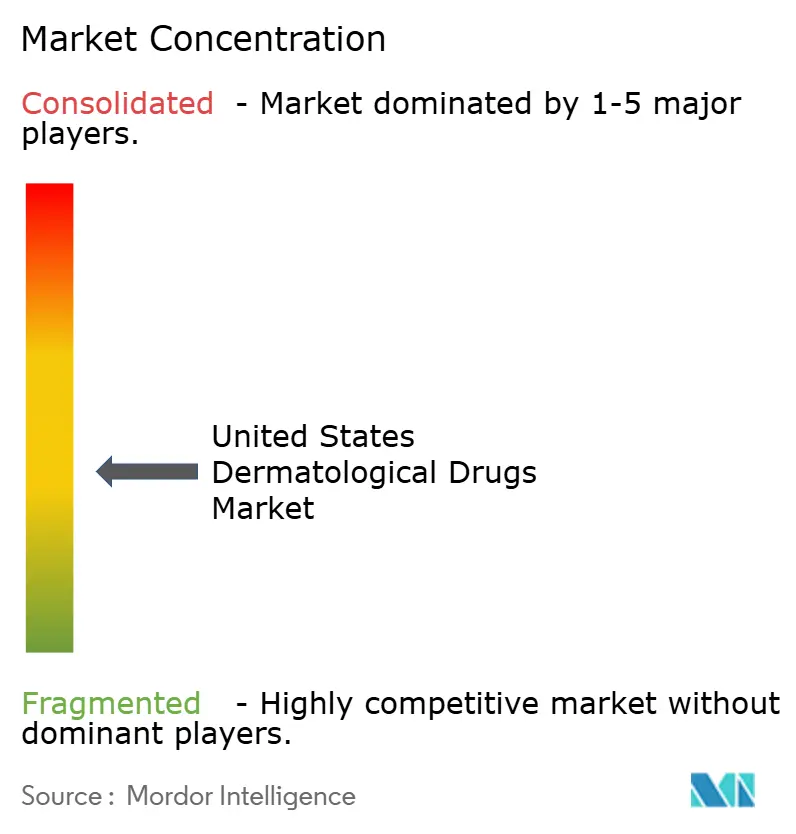
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国皮膚科用医薬品市場分析
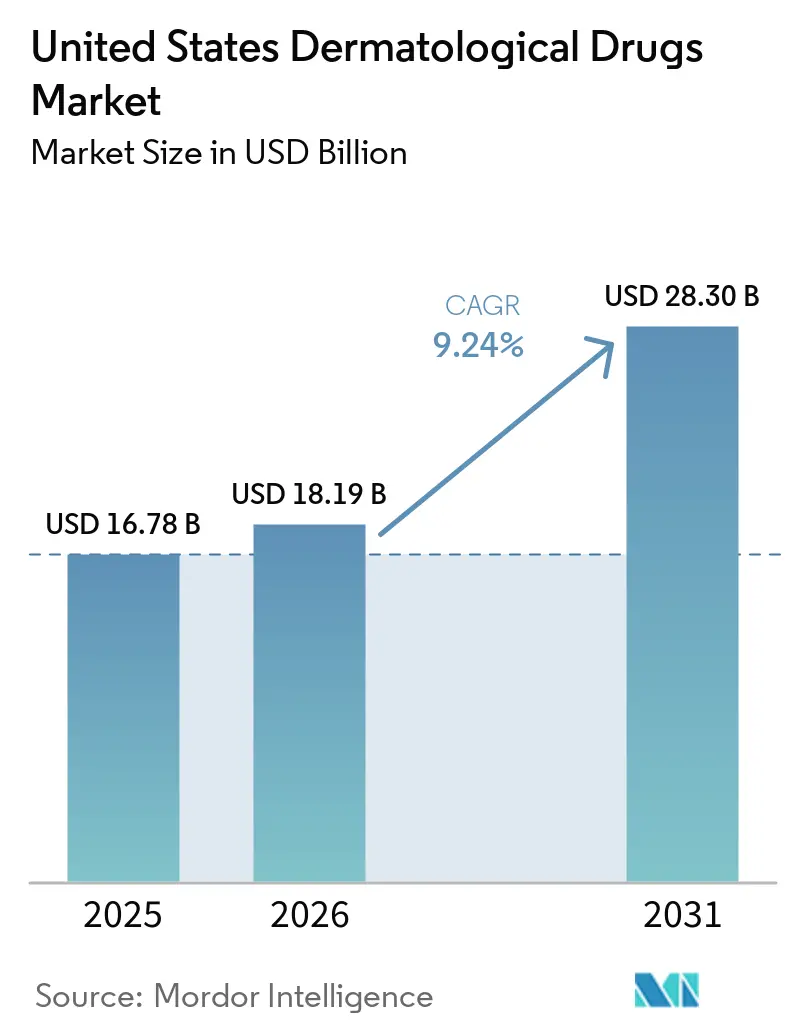
米国皮膚科用医薬品市場規模は、2025年の167.8億米ドルから2026年には181.9億米ドルに成長し、2026年から2031年にかけてCAGR 9.24%で2031年までに283.0億米ドルに達する見込みです。
メディケアパートDの再設計は2025年以降、高額な専門治療薬の負担可能性を改善しており、2,000米ドルの自己負担上限が、米国皮膚科用医薬品市場において処方承認から実際の治療開始へと移行する患者数の増加を後押ししています。成長はまた、耐久性のある消費者ケア層によっても支えられており、市販薬(OTC)製品が処方薬製品よりも速いペースで拡大し、専門バイオ医薬品を超えた幅広い収益基盤を形成しています。乾癬は依然として最大の収益プールである一方、化膿性汗腺炎は未治療患者が依然として多く残る領域に新たな治療薬が参入しているため、より速いペースで拡大しており、米国皮膚科用医薬品市場に同時に2つの異なる成長エンジンをもたらしています。外用製品は、ニキビ、湿疹、軽度の乾癬が全身療法なしで管理されることが多いため、依然として数量の中核を担っていますが、経口薬および注射薬のイノベーションが、企業に治療選択肢の差別化手段を与えることでブランド競争を変えています。流通面でも変化が生じており、小売薬局が主要チャネルであり続ける一方でオンライン調剤が加速しており、大手メーカーはすでにNovartisの割引Cosentyx プラットフォームなどの直接価格設定や患者アクセス戦略でアクセス圧力に対応しています。
主要レポートのポイント
- 適応症別では、乾癬が2025年に33.87%のシェアを占め、化膿性汗腺炎は2031年にかけてCAGR 9.97%で拡大する見込みです。
- 処方状況別では、処方薬製品が2025年に73.42%のシェアを占め、OTC製品は2031年にかけてCAGR 10.06%で成長する見込みです。
- 投与経路別では、外用製品が2025年に56.81%のシェアを占め、非経口製品は2031年にかけてCAGR 9.44%で増加する見込みです。
- 薬剤クラス別では、コルチコステロイドが2025年に26.74%のシェアでトップとなり、PDE-4阻害薬は2031年にかけてCAGR 11.13%で成長する見込みです。
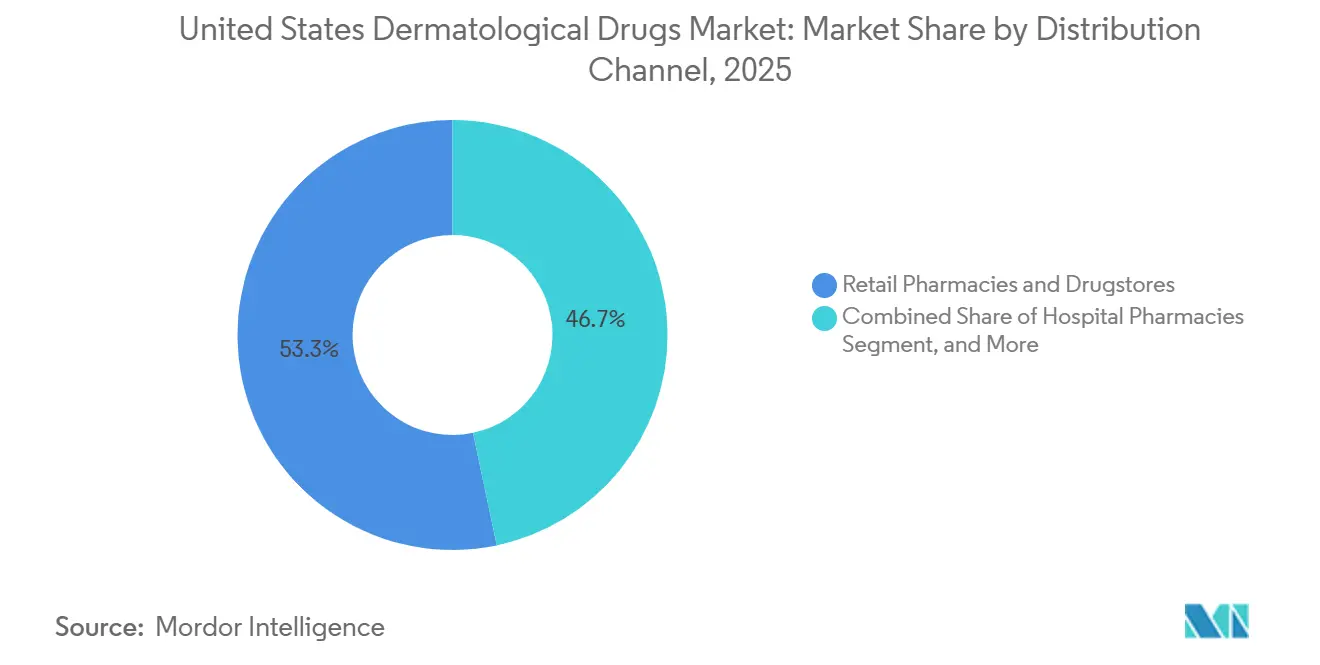
- 流通チャネル別では、小売薬局およびドラッグストアが2025年に53.27%のシェアを占め、オンライン薬局は2031年にかけてCAGR 10.67%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国皮膚科用医薬品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響 (概算%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 乾癬における バイオ医薬品採用の増加 | +2.3% | 全国規模、北東部および西海岸の専門センターに集中 | 中期(2〜4年) |
| 中等度から重度のアトピー性皮膚炎 治療対象患者層の拡大 | +2.0% | 全国規模、サンベルトおよび郊外市場での小児科的採用が高い | 中期(2〜4年) |
| 医療皮膚科における 強力なFDA承認ペース | +1.4% | 全国規模 | 短期(2年以内) |
| ニキビの持続的な疾患負担による 処方薬およびOTC需要の維持 | +1.1% | 全国規模 | 短期(2年以内) |
| 遠隔皮膚科診療および デジタル薬局統合による転換加速 | +0.8% | 全国規模、医療過疎の農村州への波及あり | 中期(2〜4年) |
| メディケアパートD再設計による 専門薬の負担可能性改善 | +0.7% | 全国規模、メディケア加入率の高い州での早期効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乾癬におけるバイオ医薬品採用の増加
乾癬は、バイオ医薬品療法が治療への期待を部分的な疾患コントロールではなく高い皮膚クリアランス達成へと近づけたため、米国皮膚科用医薬品市場において主要な専門収益エンジンであり続けています。AbbVieは2025年にSkyrizi のグローバル収益として176億米ドルを報告しており、これは主要な免疫療法にとって乾癬の商業的プールがいかに大きくなったかを示しています。[1] Johnson & Johnsonはまた、2026年3月に成人および青少年の尋常性乾癬に対する初の経口IL-23R拮抗薬として説明されるIcotyde のFDA承認を取得し、皮下注射バイオ医薬品が主導してきたクラスに注射不要の重要な選択肢を加えました。この変化が重要なのは、処方競争が基本的な有効性の差よりも投与の利便性、患者の好み、およびブランドが切り替えサイクルを通じて患者を維持できるかどうかに依存し始めているためです。普及が成熟するにつれ、米国皮膚科用医薬品市場では、初回診断だけでなく、ブランド切り替えやライン拡張を通じてより多くの価値が移行する可能性があります。
中等度から重度のアトピー性皮膚炎治療対象患者層の拡大
アトピー性皮膚炎は、治療がバイオ医薬品、経口免疫調節薬、および新しい非ステロイド性外用薬にまたがるようになったため、米国皮膚科用医薬品市場において最も重要な専門セグメントの一つとなっています。Dupixentは2025年に177.8億米ドルのグローバル純売上高を達成し、Regeneronは2026年第1四半期の売上高が49億米ドルで世界全体で140万人以上の患者が治療を受けていると報告しており、この治療基盤がいかに大きく持続的なものになったかを示しています。[2] Sanofiはまた、2026年3月にCOAST 1、COAST 2、SHOREの各試験においてamlitelimabの良好な第3相データを報告し、中等度から重度の疾患に対する別の後期段階のバイオ医薬品候補追加しました。このカテゴリーは両端で拡大しており、重症疾患が高価値の専門バイオ医薬品を引き込む一方、軽症疾患はより持続的な非ステロイド性外用薬管理へと移行しています。この幅広い治療ラダーは、単一のメカニズムや一つの患者重症度帯に依存することなく、米国皮膚科用医薬品市場の拡大を後押ししています。
医療皮膚科における強力なFDA承認ペース
米国皮膚科用医薬品市場は、規制活動の安定したペースから引き続き恩恵を受けており、これにより米国は皮膚科製品イノベーションの中心であり続けています。FDAの記録によると、2025年の皮膚科関連の新規承認にはdelgocitinib クリームが含まれ、同機関は承認済みJAK阻害薬の総数が12に増加したと指摘しており、免疫経路の拡大が古い炎症性カテゴリーを超えて継続していることを示しています。[3] そのペースは、尋常性乾癬におけるIcotyde や小児化膿性汗腺炎におけるCosentyx などの追加的な適応症・製品の進展を通じて2026年にも継続しました。企業はまた、同じ開発エンジンを使用して、2025年の水疱性類天疱瘡および慢性特発性蕁麻疹におけるDupixent承認に示されるように、隣接する希少皮膚疾患へとブランドを拡大しています。このパターンは製品ライフサイクルの長期化を支援し、すべての成長ステップが全く新しい製品発売から生まれることを必要とせずに、米国皮膚科用医薬品市場に収益の深みをもたらします。
ニキビの持続的な疾患負担による処方薬およびOTC需要の維持
ニキビは青少年と成人の両方に影響を与え、通常は高頻度の外用薬使用で管理されるため、米国皮膚科用医薬品市場において最大の数量カテゴリーの一つであり続けています。この大きな患者基盤は、投資家の注目が専門バイオ医薬品に集中している場合でも、レチノイド、抗生物質、洗浄剤、その他の外用レジメンに対する繰り返しの需要を支えています。また、処方薬とOTC製品の両方に安定した収益の底を形成しており、これが新しい免疫療法がシェアを獲得する中でも外用カテゴリーが重要であり続ける理由です。セルフケアと小売アクセスへの最近のカテゴリーの動きがこのパターンを強化しており、多くの軽症例は専門家による治療へのエスカレーションなしに管理できます。その結果、ニキビは専門適応症が高価値の処方成長を牽引する一方で、米国皮膚科用医薬品市場が幅広い消費者参加を維持するのに役立っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響 (概算%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いバイオ医薬品価格と 事前承認手続きの摩擦 | -1.6% | 全国規模、制限的なメディケイド事前承認規則を持つ州で増幅 | 中期(2〜4年) |
| バイオシミラーの 互換性とPBM切り替えの摩擦 | -1.2% | 全国規模、ウステキヌマブおよびアダリムマブのバイオシミラー市場で最も深刻 | 短期(2年以内) |
| JAK安全性モニタリングと 添付文書関連の慎重姿勢 | -0.9% | 全国規模 | 長期(4年以上) |
| 皮膚科医の 労働力の偏在 | -0.7% | 非都市部および農村地域、南部および中西部が最も影響を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いバイオ医薬品価格と事前承認手続きの摩擦
アクセス障壁は、床的需要が強い場合でも、米国皮膚科用医薬品市場の主要な抑制要因であり続けています。PMCを通じて入手可能なJAMA Dermatologyの分析によると、バイオ医薬品処方の87%が事前承認を必要とし、典型的な皮膚科診療はこのプロセスから月平均3,454米ドルの管理コストに直面していることが明らかになりました。この負担は、治療の遅延が医師の消極性や患者ニーズの欠如ではなく、書類手続きや支払者審査によって引き起こされることが多いことを意味します。また、診療所が迅速な治療開始やフォローアップケアを支援するために使えるはずの時間をアクセス管理に費やすことを余儀なくされます。償還改革が好ましい方向に進んでいる場合でも、事前承認は米国皮膚科用医薬品市場における実際の転換を遅らせ続けています。
バイオシミラーの互換性とPBM切り替えの摩擦
バイオシミラー競争は、特に独占期限に近づいているか超えている成熟したバイオ医薬品ブランドにおいて、米国皮膚科用医薬品市場の価格圧力を高めています。核心的な問題は、支払者または薬剤給付管理会社がより多くの代替レバレッジを持つと、フォーミュラリー戦略が収益タイミングを非常に迅速に変える可能性があることです。Novartisは2025年11月に、無保険および低保険患者向けに定価から55%引きでCosentyx の直接患者向け薬局プラットフォームを立ち上げ、メーカーが単位需要を守るために従来のチャネルの一部を迂回する意思があることを示しました。この種の対応は、価格防衛とチャネルコントロールが臨床的ポジショニングと同様に重要になっていることを示唆しています。米国皮膚科用医薬品市場にとって、主なリスクは臨床的ニーズの低下ではなく、ブランド経済のより速い商業的リセットです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:乾癬がリード、化膿性汗腺炎パイプラインが治療優先事項を再形成
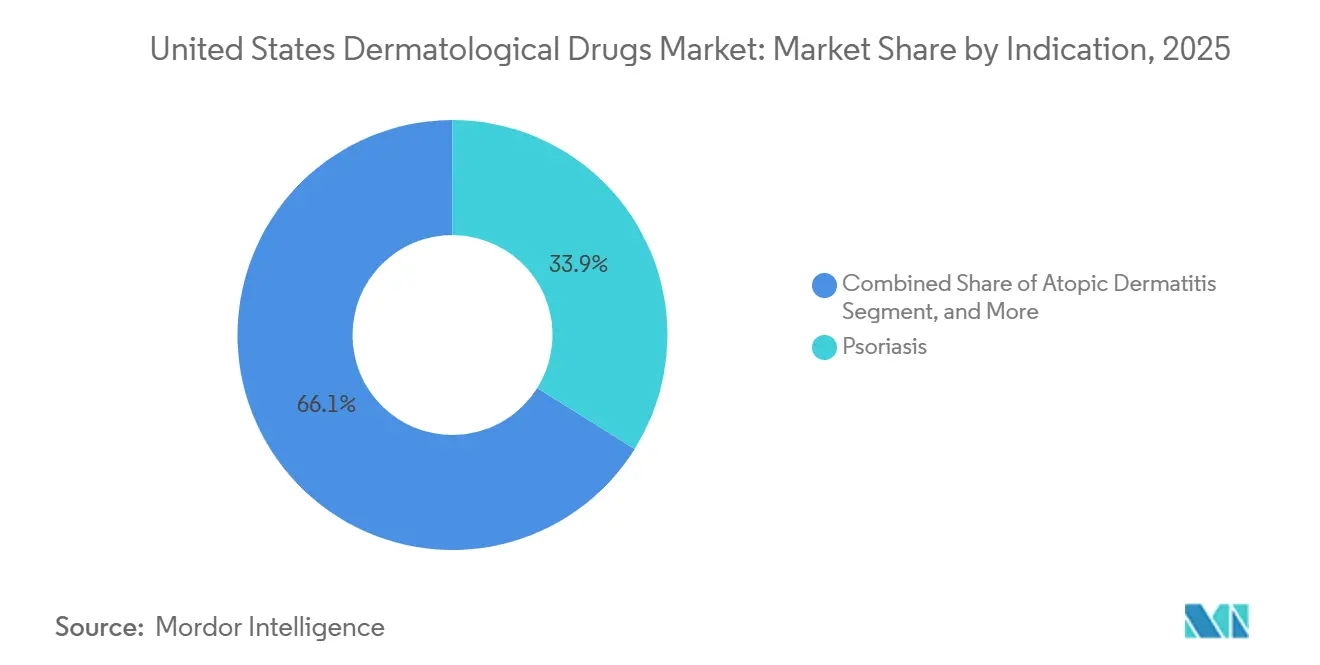
乾癬は2025年に米国皮膚科用医薬品市場シェアの33.87%を占め、本レポートにおける最大の治療収益プールとしての地位を維持しました。このリードは、中等度から重度の疾患における強力なバイオ医薬品普及と高い年間治療価値を反映しています。AbbVieのSkyrizi は2025年にグローバル収益176億米ドルを記録し、乾癬を標的としたバイオ医薬品が専門診療に定着すると、どれほどの規模に達することができるかを示しています。2026年3月には、尋常性乾癬に対する初の経口IL-23R拮抗薬としてIcotyde のFDA承認も取得され、注射療法を使用することに消極的な患者へのリーチを広げる可能性のある非注射型全身療法の選択肢が追加されました。アトピー性皮膚炎は、Dupixentの継続的な規模と米国皮膚科用医薬品業界における治療選択肢を広げる幅広いパイプラインに支えられ、第2位の適応症であり続けました。
化膿性汗腺炎は2031年にかけてCAGR 9.97%の予測成長率で最も急成長している適応症であり、クラスの拡大がより低い商業基盤から始まっているため際立っています。UCBは2024年11月に中等度から重度の化膿性汗腺炎を持つ成人に対するBimzelx のFDA承認を取得し、この疾患に対する初のデュアルIL-17AおよびIL-17F阻害薬を導入し、UCBは製品の2025年純売上高として22億ユーロ(24億米ドル相当)を報告しました。Novartisはその後、2026年3月に中等度から重度の化膿性汗腺炎を持つ12歳以上の小児患者に対するCosentyx のFDA承認により、治療対象患者層をさらに拡大しました。酒さおよび皮膚真菌感染症は引き続き手頃な外用療法と安定し数量に依存しており、円形脱毛症はFDA承認JAK選択肢の登場後により注目されるようになりました。より広い「その他」グループも関連性を高めており、Dupixentは2025年に慢性特発性蕁麻疹および水疱性類天疱瘡において皮膚科に隣接する承認を追加しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
処方状況別:OTCの勢いが処方薬の優位性に挑戦
処方薬製品は2025年の収益の73.42%を占め、ブランド専門治療薬および処方外用薬にいかに多くの価値が集中しているかを示しています。米国皮膚科用医薬品市場のこの部分は、専門家による評価、支払者審査、または継続的な臨床モニタリングを必要とする乾癬、アトピー性皮膚炎、化膿性汗腺炎の治療薬が主導しています。処方需要はまた、投与経路の複雑さによっても維持されており、注射バイオ医薬品およびモニタリングが必要な経口薬は中等度から重度の疾患においてセルフケアで代替することができません。それでも、OTC製品が2031年にかけてCAGR 10.06%で成長すると予測されており、これは処方薬層よりも速いペースであるため、収益ミックスは変化し始めています。この速いペースは、米国皮膚科用医薬品市場が高コストの処方薬エスカレーションのみに依存するのではなく、消費者主導の管理を通じて拡大していることを示唆しています。
OTC側は、消費者のスキンケア意識の高まり、デジタル相談の容易化、小売およびオンラインでの入手しやすさの向上など、同時に動いているいくつかの力から恩恵を受けています。これらの要因は、患者が専門家によるケアに入る前に治療を開始することが多い、ニキビ、軽度の湿疹、その他の低複雑性疾患において最も重要です。遠隔医療およびデジタル薬局ツールもこの変化を支援しており、患者は従来のオフィス主導の経路よりも迅速に症状確認から製品推薦および購入へと移行できます。支払者の観点からは、OTCへの移行は、結果が必ずしも保険適用処方を必要としないカテゴリーにおける償還圧力を軽減できます。その結果、処方薬製品が収益のリーダーシップを維持しながらも、OTC製品が利便性とアクセスを通じてシェアを引き続き獲得する、より多層的な米国皮膚科用医薬品業界が生まれています。
投与経路別:外用フランチャイズは安定、注射薬が前進
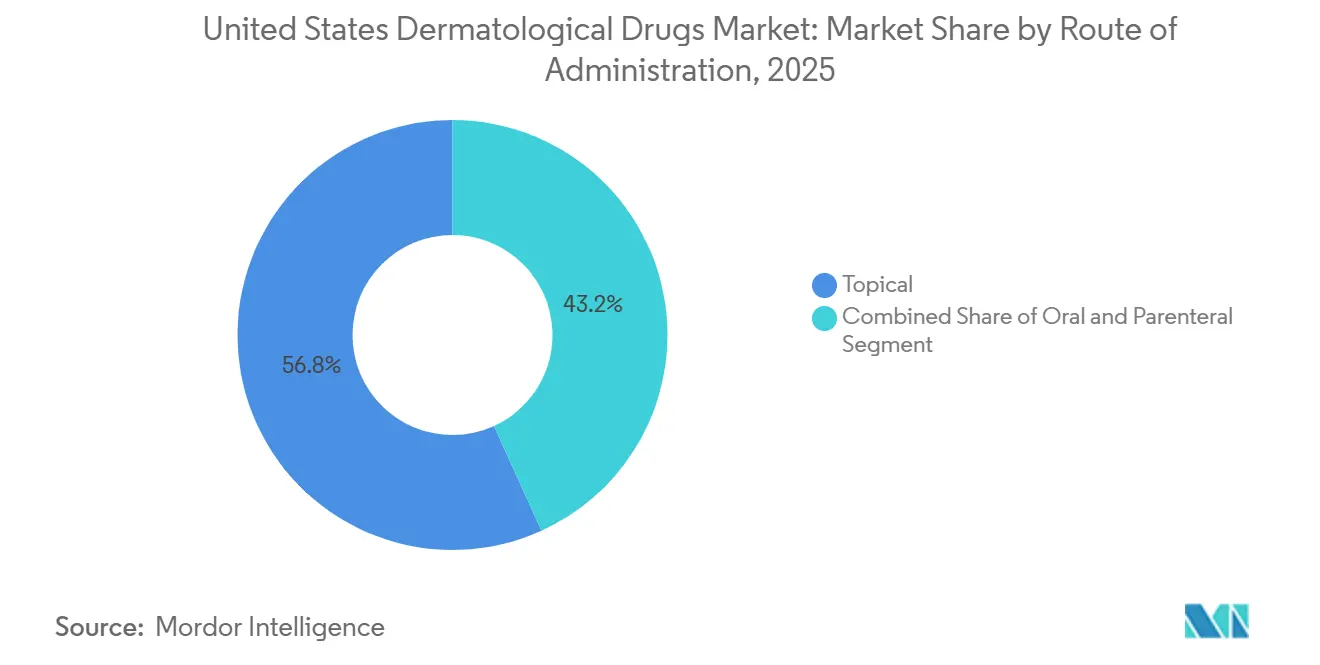
外用製剤は2025年の米国皮膚科用医薬品市場規模の56.81%のシェアを占め、ニキビ、軽度の乾癬、軽度から中等度の湿疹にわたる非全身治療の耐久性を示しています。この大きな基盤は疾患の有病率と、多くの患者が長期間全身療法なしで管理できるという事実によって支えられています。また、イノベーションが古いコルチコステロイドを超えて非ステロイド性クリームやフォームにまで拡大しているため、外用カテゴリーがいかに広くなったかも反映しています。FDAの記録によると、Arcutisは2025年5月に12歳以上の患者の頭皮および体の尋常性乾癬に対するZoryve フォーム0.3%の承認を取得し、外用フォーマットが単に守られるだけでなく、依然としてアップグレードされていることを示しています。この種の製品改善は、重症疾患のケアがより全身的なる中でも、米国皮膚科用医薬品市場が最も数量の多い投与経路を守るのに役立っています。
非経口製品は、乾癬、アトピー性皮膚炎、化膿性汗腺炎のバイオ医薬品が依然として自己注射または監督下投与に大きく依存しているため、2031年にかけてCAGR 9.44%で成長すると予測されています。この投与経路は、新しい免疫療法が治療経路の早期段階および若い患者集団に移行するにつれて重要性を増し続けています。経口療法は外用薬の利便性と注射薬の効力の間に位置しており、これがJAK阻害薬や新しい経口経路調節薬などのブランドが中間的な選択肢として位置づけられている理由です。JAK阻害薬のFDA添付文書の警告ボックスは、関連する炎症性疾患における感染症、悪性腫瘍、主要心血管イベント、血栓症、および死亡に関する懸念を提起することで、投与経路の選択に引き続き影響を与えています。これは、米国皮膚科用医薬品市場における投与経路の競争が、有効性だけでなく、モニタリング負担、リスク許容度、および慢性投与を受け入れる患者の意欲によっても形成されていることを意味します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:PDE-4イノベーションがコルチコステロイドの優位性を崩す
コルチコステロイドは2025年に26.74%のシェアでトップとなりました。これは、幅広い皮膚疾患をカバーし、処方薬とOTCの両方で使い慣れた低コストの選択肢であり続けているためです。米国皮膚科用医薬品市場におけるその地位は、数十年にわたる処方者の慣れとジェネリック供給の幅広さによって支えられています。同時に、慢性的なステロイド使用には特に小児使用や敏感な皮膚部位において周知の限界があるため、長期的なシェアは圧力にさらされています。重症疾患もバイオ医薬品や標的経口薬へと移行しており、かつてコルチコステロイドの繰り返し使用により依存していた治療スペクトルの部分が縮小しています。これにより、このカテゴリーは近期的には耐久性がありますが、標的代替薬がより広い臨床的受容を得るにつれて保護が弱まります。
PDE-4阻害薬は2031年にかけてCAGR 11.13%で成長すると予測されており、レポートにおける最も急成長している薬剤クラスであり、中等度疾患管理における最も明確な破壊的力となっています。Pharmaceuticsの2025年のレビューでは、皮膚科開発中の構造的に異なる7つのPDE-4化学スキャフォールドが特定され、LEO Pharmaが最も広い独自スキャフォールドカバレッジを持つと指摘されており、企業が一つの外用資産に依存するのではなくプラットフォームレベルの知的財産を構築していることを示唆しています。レチノイド、抗生物質、カルシニューリン阻害薬、および抗真菌薬は、免疫介在性セグメントで見られるような近期的な混乱なしに、ニキビ、細菌性皮膚感染症、軽度のアトピー性皮膚炎、および真菌性疾患において安定した役割を果たし続けています。JAK阻害薬は依然として拡大していますが、FDAからのクラスレベルの注意が処方をより選択的に保ち、広範な採用を遅らせています。これにより、PDE-4阻害薬は米国皮膚科用医薬品市場において重要な機会を得ており、特に医師が同様の安全性の懸念なしに長期的な非ステロイド性外用薬使用を望む場合に当てはまります。
流通チャネル別:デジタルチャネルが小売薬局シェアを侵食
小売薬局およびドラッグストアは2025年に米国皮膚科用医薬品市場シェアの53.27%を占め、大量OTC購入と定期処方調剤の両方における役割を反映しています。その地位はまた、確立された調剤および償還経路を通じてバイオ医薬品を移動させるのに役立つ専門薬局との関係によっても支えられています。病院薬局は、複雑な皮膚科症例や、より厳密な臨床監督または点滴サポートを必要とする治療薬にとって引き続き重要です。それでも、当日配達やデジタル対応の調剤が実店舗がかつて持っていた利便性の優位性を低下させているため、チャネルミックスは変化しています。これは、米国皮膚科用医薬品市場が店舗主導の補充モデルから、地元での受け取り、専門調整、および直接デジタル配達を組み合わせたよりブレンドされたモデルへと移行していることを意味します。
オンライン薬局は2031年にかけてCAGR 10.67%で前進すると予測されており、流通チャネルの中で最も速い成長率を持ち、将来のシェア変化の主要な注目点となっています。Amazonが2026年末までに米国の約4,500の都市・町への当日配達拡大を計画していることで、デジタル調剤は繰り返しの皮膚科購入に適した全国的な物流フットプリントを得ています。Miiskinの2025年のPhoton Healthとのパートナーシップも、相談、視覚的評価、処方、および調剤が一つのデジタル経路に収まるようになったことを示しています。したがって、小売の既存プレイヤーが最大のリスクに直面するのは最も複雑なバイオ医薬品ではなく、オンラインへの移行が容易な補充頻度の高い外用薬、経口薬、およびOTC製品においてです。米国皮膚科用医薬品市場は今日も小売が主導していますが、デジタルの実行がそのギャップを着実に縮めています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
専門家の供給は依然として大都市圏に大きく集中しており、これが高価値のバイオ医薬品処方が最も速くスケールできる場所を形成しています。Archives of Dermatological Researchは、2021の皮膚科医の需給充足率が大都市圏では108%、非大都市圏では39%に過ぎないと報告しており、治療能力がいかに不均等であるかを示しています。同研究では、全国の皮膚科医の供給は2036年までに12.45%増加すると予測されているのに対し、需要の成長は12.70%であり、アクセス改善の仮定の下では非大都市圏の不足がはるかに大きくなることも明らかになりました。実際には、米国皮膚科用医薬品市場におけるバイオ医薬品の成長は、専門家、専門薬局、および紹介システムがすでに存在する都市部および郊外地域に依然として集中しています。
テキサス、フロリダ、カリフォルニア、アリゾナなどのサンベルト州は、その人口規模とニキビ、酒さ、その他の大量皮膚疾患にわたる安定した需要のため、大きな治療プールであり続けています。これらの州はまた、相当数のメディケイドおよび低所得患者層を抱えているため、先進的な治療へのアクセスは州レベルの事前承認規則とフォーミュラリー設計によって大きく異なる可能性があります。ニューヨーク、ニュージャージー、マサチューセッツ、ペンシルベニアを含む北東部は、学術皮膚科センター、臨床試験募集、および専門インフラが集中しているため、専門家向け製品発売において高価値の地域であり続けています。CMSパートDの再設計は、2025年以降の2,000米ドルの自己負担上限が専門治療薬へのアクセスを改善するフロリダ、ペンシルベニア、ミシガンなどの高齢患者市場においても特に関連性があります。
デジタルケアは、これらの密集した専門家ハブと医療過疎地域の間の主要な橋渡しになりつつあります。労働力研究では、アクセス改善の仮定の下で農村市場が2036年までに157%の過剰な皮膚科需要に直面する可能性があると予測されており、遠隔トリアージおよびリモート処方モデルが基本的な治療ギャップを埋める余地が大きく残されています。画像ベースの評価と電子処方および自宅配達を組み合わせたツールは、特に外用薬および低複雑性処方において、米国皮膚科用医薬品市場において商業的に重要になりつつあります。近期的な農村部の成長は、専門家による開始が高度な免疫療法の実際の制約であり続けるため、バイオ医薬品よりもOTC製品および低複雑性処方外用薬にとって依然として有利です。
市場ランドスケープ
米国皮膚科用医薬品市場は専門バイオ医薬品層に集中していますが、ジェネリック薬、コルチコステロイド、およびOTC外用薬にわたってははるかに分散しています。AbbVieはSkyrizi を通じて乾癬において主導的な地位を占め、RegeneronとSanofiのパートナーシップはDupixentの規模を通じてアトピー性皮膚炎の中心であり続けています。UCB、Novartis、Johnson & Johnsonは、新しい適応症と投与経路の差別化を使用して、これらの確立された収益プールに挑戦しています。これにより、大手の既存プレイヤーが成熟したフランチャイズを守りながら、より焦点を絞ったプレイヤーが化膿性汗腺炎、小児アトピー性皮膚炎、アップグレードされた外用療法などの未普及カテゴリーに参入するという、市場全体での分割戦略が生まれています。その結果、いくつかの専門ニッチでは集中度が高いものの、隣接カテゴリーが依然として開かれているため競争の激しさが広い、米国皮膚科用医薬品市場が形成されています。
過去2年間の戦略的動向は、競争がどのように進化しているかを示しています。Novartisは2025年11月に保険および低保険患者向けに定価から55%引きでCosentyx の直接患者向け薬局プラットフォームを立ち上げ、支払者および代替圧力に対するより積極的な対応を示しました。Arcutisは焦点を絞った皮膚科の実行を使用して2025年に乾癬におけるZoryve フォームのFDA承認を獲得し、幅広いプライマリケアプレイヤーではなく専門外用薬イノベーターとしての地位を強化しました。Sanofiは2026年3月に良好な第3相データを発表し、大企業がアトピー性皮膚炎における次の専門治療選択肢の波を広げるために依然として多大な投資をしていることを示しています。これらの動向は、価格設定、ライフサイクル延長、および標的適応症拡大が今や初回発売の新規性と同様に重要であることを示しています。
外用イノベーションはまた、知的財産レベルでより構造化されつつあります。2025年のPharmaceuticsのレビューでは、LEO Pharmaが2011年から2024年の間に4つの異なるPDE-4スキャフォールドファミリーを登録したと指摘されており、マルチスキャフォールドプラットフォーム設計が将来の外用フランチャイズを守る耐久性のある方法になりつつあることを示唆しています。デジタルチャネルは、画像ベースのケア、電子処方、および直接配達が古い担当者主導のシーケンスへの依存を減らすため、ブランドが医師と患者の両方にリーチする方法を同時に変えています。これにより、いくつかの製品が売上を支配している場合でも、実行がチャネル設計、アクセスサポート、および適応症の深さに分子の品質と同様に依存するようになっているため、米国皮膚科用医薬品市場は競争力を維持しています。
米国皮膚科用医薬品業界リーダー
-
AbbVie Inc.
-
Bristol Myers Squibb
-
Eli Lilly and Company
-
Galderma
-
Sanofi SA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:Novartisは、中等度から重度の化膿性汗腺炎を持つ12歳以上の小児患者に対するCosentyx(セクキヌマブ)のFDA承認を取得し、IL-17A阻害薬フランチャイズを皮膚科において最も急成長している治療適応症および小児患者集団に拡大しました。
- 2026年3月:Sanofiは、AAD年次総会において中等度から重度のアトピー性皮膚炎を対象とした3つの試験(COAST 1、COAST 2、SHORE)にわたるamlitelimabの良好な第3相データを開示し、IL-33受容体抗体を米国規制申請の可能性に向けて前進させ、バイオ医薬品アトピー性皮膚炎セグメントにおける競争をさらに激化させました。
- 2025年9月:Incyteは、軽度から中等度のアトピー性皮膚炎を持つ2歳から11歳の小児に対するOpzelura(ルキソリチニブクリーム)のFDA承認を取得し、ルキソリチニブクリーム製剤の米国での3番目の承認適応症となり、小児患者向けの非ステロイド性外用薬の選択肢をさらに拡大しました。
- 2025年5月:Arcutis Biotherapeuticsは、12歳以上の患者の頭皮および体の尋常性乾癬に対するZoryve(ロフルミラストフォーム0.03%)のFDA承認を取得し、非ステロイド性外用乾癬フランチャイズを、手の届きにくい部位への塗布コンプライアンスが改善された新しいフォームビークルに拡大しました。
米国皮膚科用医薬品市場レポートの範囲
皮膚科用医薬品市場は、皮膚、毛髪、爪、および生殖器粘膜の疾患を治療するために使用される外用クリーム、経口薬、バイオ医薬品などの医薬品の開発と販売を含みます。純粋に美容目的の製品は除外されます。
金額(米ドル)で表示される米国皮膚科用医薬品市場レポートは、その治療的および商業的ランドスケープを定義するいくつかの次元にわたってセグメント化されています。適応症別では、市場はニキビ、乾癬、アトピー性皮膚炎、酒さ、円形脱毛症、化膿性汗腺炎(HS)、およびその他の皮膚科疾患をカバーしています。処方状況の観点からは、製品は処方薬と市販薬(OTC)製剤に分けられます。投与経路別では、治療薬は外用、経口、または非経口の方法で投与されます。薬剤クラスの観点からは、市場にはコルチコステロイド、レチノイド、抗生物質、PDE-4阻害薬、JAK阻害薬、バイオ医薬品、およびその他の新興クラスが含まれます。最後に、流通チャネル別では、皮膚科用医薬品は病院薬局、小売店、およびオンライン薬局を通じて供給されます。
| ニキビ |
| 乾癬 |
| アトピー性皮膚炎 |
| 酒さ |
| 円形脱毛症 |
| 化膿性汗腺炎 |
| 皮膚真菌感染症 |
| その他の皮膚科適応症 |
| 処方薬 |
| 市販薬(OTC) |
| 外用 |
| 経口 |
| 非経口 |
| コルチコステロイド |
| レチノイド |
| 抗生物質 |
| 抗真菌薬 |
| カルシニューリン阻害薬 |
| PDE-4阻害薬 |
| JAK阻害薬 |
| バイオ医薬品 |
| その他の薬剤クラス |
| 病院薬局 |
| 小売薬局およびドラッグストア |
| オンライン薬局 |
| 適応症別 | ニキビ |
| 乾癬 | |
| アトピー性皮膚炎 | |
| 酒さ | |
| 円形脱毛症 | |
| 化膿性汗腺炎 | |
| 皮膚真菌感染症 | |
| その他の皮膚科適応症 | |
| 処方状況別 | 処方薬 |
| 市販薬(OTC) | |
| 投与経路別 | 外用 |
| 経口 | |
| 非経口 | |
| 薬剤クラス別 | コルチコステロイド |
| レチノイド | |
| 抗生物質 | |
| 抗真菌薬 | |
| カルシニューリン阻害薬 | |
| PDE-4阻害薬 | |
| JAK阻害薬 | |
| バイオ医薬品 | |
| その他の薬剤クラス | |
| 流通チャネル別 | 病院薬局 |
| 小売薬局およびドラッグストア | |
| オンライン薬局 |
レポートで回答される主要な質問
2025年および2031年における米国皮膚科用医薬品市場の規模はどのくらいですか?
米国皮膚科用医薬品市場は2025年に167.8億米ドルと評価され、2026年から2031年にかけてCAGR 9.24%で成長し、2031年までに283.0億米ドルに達すると予測されています。
米国皮膚科治療薬において収益をリードしている適応症はどれですか?
乾癬は2025年に33.87%の収益シェアでトップの適応症であり、バイオ医薬品療法の規模と主要ブランドの強力な商業的パフォーマンスに支えられています。
2031にかけて最も急成長している適応症はどれですか?
化膿性汗腺炎は、新しい承認と依然として未普及の治療基盤に助けられ、2031年にかけてCAGR 9.97%で拡大すると予測されています。
皮膚治療薬の売上においてOTC製品が地位を獲得しているのはなぜですか?
OTC製品は、消費者のスキンケア意識、デジタル相談、および小売またはオンラインでの入手しやすさがセルフケア需要を拡大しているため、2031年にかけてCAGR 10.06%で成長すると予測されています。
治療数量において依然として主導的な投与経路はどれですか?
外用製品は、ニキビ、軽度の乾癬、軽度から中等度の湿疹が依然として全身療法なしで一般的に管理されているため、2025年に56.81%のシェアでトップとなりました。