
米国バイオ農薬市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
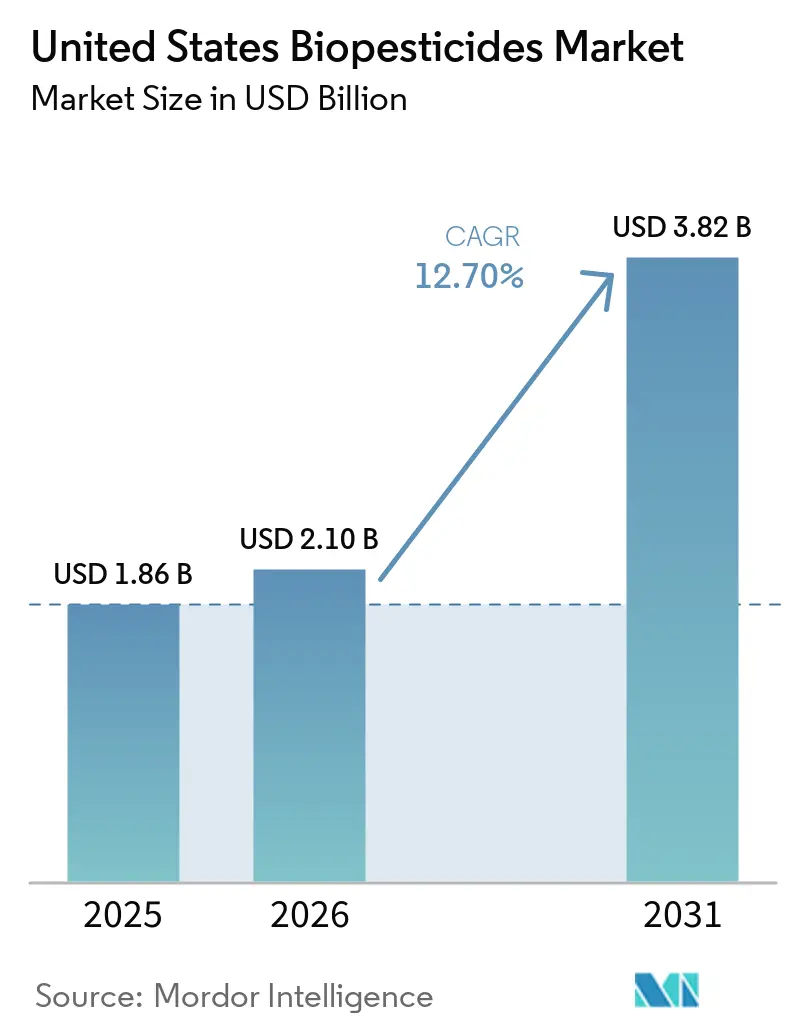
| 基準年の市場規模 (2025) | 1.86 十億米ドル |
| 市場規模 (2026) | 2.10 十億米ドル |
| 市場規模 (2031) | 3.82 十億米ドル |
| 成長率 (2026 - 2031) | 12.70 % |
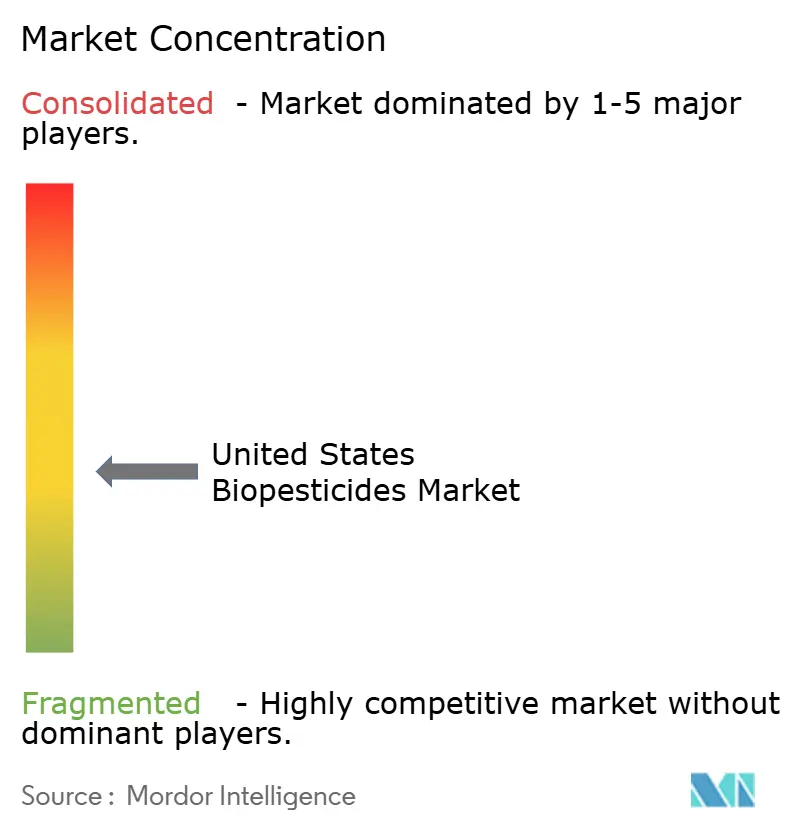
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国バイオ農薬市場分析
米国バイオ農薬市場規模は2025年に1.86 ビリオン 米ドルと評価され、2026年の2.10 ビリオン 米ドルから2031年には3.82 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 12.7%で成長すると推定されています。市場は有機農業の枠を超えて拡大しており、トウモロコシ、大豆、綿花、および特殊作物の病害虫管理プログラムに生物学的資材が積極的に組み込まれています。米国環境保護庁(EPA)における登録活動は、新規有効成分や新興技術を含む生物学的ソリューションの製品パイプラインの拡大を反映しています。国内発酵能力への投資は地域の供給基盤を強化し、輸入資材への依存を低減しています。耐性管理要件と厳格化する残留基準は、生産者が作物保護プログラムを評価する方法に影響を与えています。これらの状況は、信頼性の高い圃場パフォーマンスを実証し、実践的な農業支援を提供し、製品の入手可能性を改善できるサプライヤーに機会をもたらしています。
レポートの主要ポイント
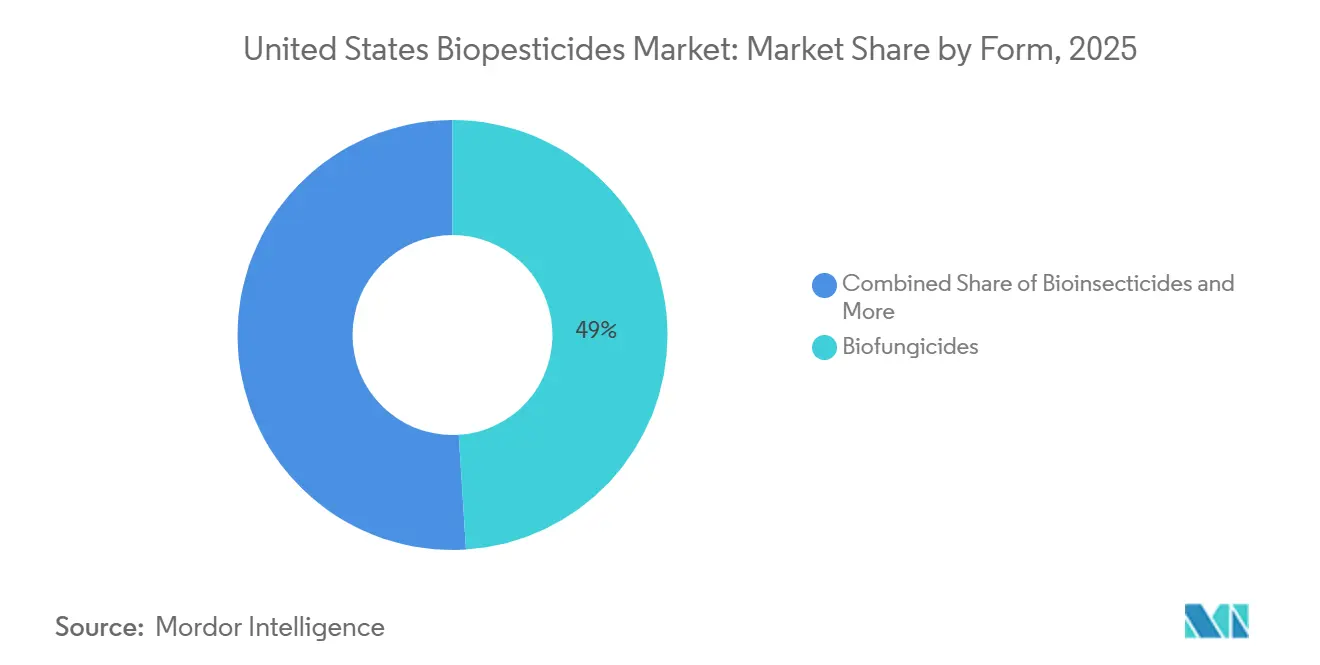
- 剤型別では、生物殺菌剤が最大セグメントであり、2025年の米国バイオ農薬市場シェアの49.0%を占めました。一方、生物殺虫剤は最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 15.0%で拡大すると予測されています。
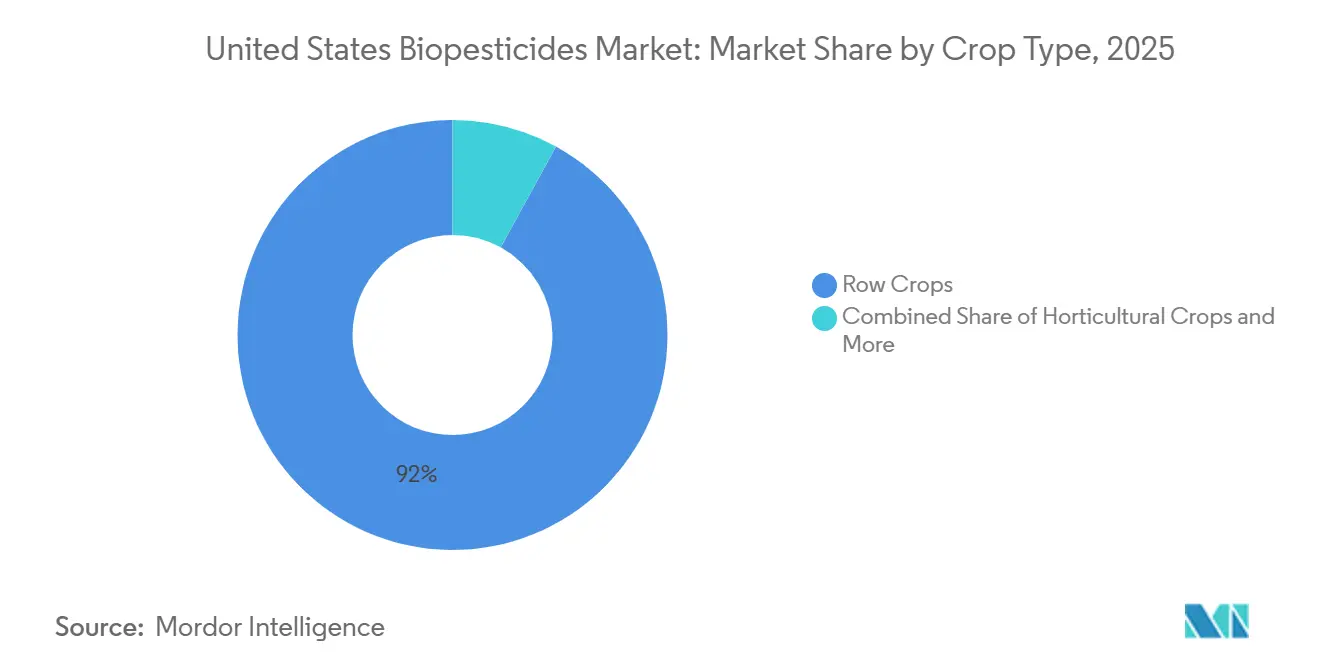
- 作物タイプ別では、畑作物が最大セグメントであり、2025年の米国バイオ農薬市場規模の92.0%を占めました。一方、園芸作物は最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国バイオ農薬市場のトレンドと展望
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国における有機農業および残留物に敏感な作物生産の拡大 | +2.8% | 全国規模、カリフォルニア州、太平洋岸北西部、および北東部に集中 | 中期(2〜4年) |
| トウモロコシ、大豆、特殊作物、および綿花プログラムにおける生物学的製品の採用 | +3.2% | 全国規模、コーンベルトおよび南東部が中核 | 中期(2〜4年) |
| 残留物管理に関する小売業者および食品加工業者の要件 | +2.5% | 全国規模、カリフォルニア州および輸出向け市場で最も高い影響 | 短期(2年以内) |
| 国内発酵能力とサプライチェーンの地域化 | +1.8% | 全国規模、製造業は中西部および中部大西洋岸に集中 | 長期(4年以上) |
| 生産者の信頼を高める米国の大学、普及機関、および農場内試験ネットワーク | +1.5% | 全国規模、コーンベルトおよびカリフォルニア州に高密度 | 中期(2〜4年) |
| 耐性管理プログラムにおける従来型農薬の代替品への要 | +2% | 全国規模、南東部野菜地帯およびカリフォルニア州で最も高い圧力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||


米国における有機農業および残留物に敏感な作物生産の拡大
有機農業の拡大と残留物適合農産物に対する需要の増加が、米国におけるバイオ農薬の採用を促進しています。有機生産基準はほとんどの合成農薬を禁止しており、輸出志向の果物、野菜、木の実、および特殊作物の生産者は、最大残留限界(MRL)要件と小売業者のサステナビリティプログラムへの準拠のために、生物学的作物保護製品を積極的に取り入れています。バイオ農薬はまた、化学残留物を低減しながら作物生産性を維持するための総合的病害虫管理(IPM)戦略の一環として、慣行農業システムにも統合されています。米国農務省(USDA)経済調査局(ERS)によると、米国の有機食品売上高は2024年に654億 米ドルという記録的な水準に達し、有機生産食品に対する消費者需要の継続的な成長と有機生産システムの拡大を支持しています[1]出典:USDA ERS、「有機農業」、ers.usda.go。このトレンドは高付加価値作物全体でのバイオ農薬のより広範な採用を促進し、米国バイオ農薬市場の長期的な成長を支えています。
トウモロコシ、大豆、特殊作物、および綿花プログラムにおける生物学的製品の採用
米国バイオ農薬市場は、主流の作物栽培システム全体での生物学的製品のより広範な採用によって支えられています。2025年にInsect Science誌に掲載されたFrontiersの研究によると、畑作物生産者の45%が2024年に生物学的製品を使用しており、これは過去2年間から8パーセントポイントの増加です。同研究では、主要農業小売業者の63%が2024年中に生物学的製品の売上成長を報告したことも明らかになっています[2]出典:Invasive Species Corporation、「総合的病害虫管理プログラムにおける生物農薬の使用拡大」、frontiersin.org。Bt抵抗性トウモロコシ根虫発生地域向けの種子処理剤や大豆さび病向けの葉面散布プログラムは、生物学的製品が有機生産以外の役割を担いつつあることを示しています。南東部の綿花プログラムでは、苗立枯れ病管理のための生物殺菌剤と、ピレスロイド耐性を持つコットンボールワーム個体群向けの生物殺虫剤が取り入れられています。単一ラベルで複数の作物に登録されたバチルス系製品は、1エーカーあたりの登録コストを削減し、トウモロコシ、大豆、および特殊作物システム全体での製品アクセスを拡大できます。
残留物管理に関する小売業者および食品加工業者の要件
小売業者と食品加工業者は、サプライヤー契約に低残留または残留ゼロの要件を組み込む動きを強めています。米国食品医薬品局(FDA)は2026年に残留物モニタリングプログラム「人間の食品における農薬 – 国内および輸入品」を更新し、米国環境保護庁(EPA)が許容量を設定しFDAがそれを執行するという枠組みを維持しました。欧州連合および日本向けに輸出する輸出業者は、多くの有効成分について米国基準よりも厳格な残留限界に直面しています。残留免除または無視できる残留プロファイルを持つバイオ農薬は、輸出向け農場のサプライチェーンコンプライアンスを支援できます。カリフォルニア州セントラルバレーおよびフロリダ州の野菜生産者は、すでに残留パフォーマンスを測定する小売業者のスコアカードを受け取っています。小売業者のサステナビリティ報告が監査可能なサプライヤーコミットメントへと移行するにつれ、米国バイオ農薬市場はこの変化に対する短期的な影響を受けています。
耐性管理プログラムにおける従来型農薬の代替品への需要
農薬耐性の発生率の増加が、米国における総合的耐性管理プログラムの一環としてのバイオ農薬の採用を促進しています。同一の作用機序を持つ従来型農薬の繰り返し使用により、複数の害虫、雑草、および菌類病害に対する有効性が低下しており、生産者は作物保護戦略を多様化するよう促されています。微生物および生化学製品を含むバイオ農薬は、従来の化学物質と統合して耐性の発達を遅らせながら病害虫防除の有効性を維持できる代替的な作用機序を提供します。米国環境保護庁(EPA)はバイオ農薬を農薬耐性管理プログラムの重要な構成要素として認識しており、病害虫耐性の発達を遅らせるために慣行農業および有機農業の両生産システムへの統合を推奨しています。したがって、生産者は特に高付加価値の果物、野菜、木の実、および特殊作物生産において、総合的病害虫管理(IPM)プログラムに生物学的作物保護製品を積極的に組み込んでおり、米国バイオ農薬市場の長期的な成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型農薬と比較した1エーカーあたりのコストの高さ | -2.4% | 全国規模、中西部の大規模商品作物で最も深刻 | 中期(2〜4年) |
| 米国の気候および作物栽培ゾーン全体での製品パフォーマンスのばらつき | -1.8% | 全国規模、高温乾燥の南西部および多湿の南東部で最も顕著 | 長期(4年以上) |
| 生きた微生物製品のコールドチェーンおよび保存期間の制約 | -1.2% | 全国規模、アリゾナ州、テキサス州、フロリダ州などの高温州で増幅 | 中期(2〜4年) |
| 米国の圃場有効性および投資対効果指標の標準化の欠如 | -1% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来型農薬と比較した1エーカーあたりのコストの高さ
従来の化学農薬と比較したバイオ農薬の1エーカーあたりのコストの高さは、特に利益率が比較的低い広大な畑作物において、採用の主要な障壁であり続けています。微生物バイオ農薬は、生産コストを増加させる専門的な発酵、製剤化、および品質管理プロセスを必要とすることが多く、一部の生物学的製品は圃場条件下での有効性を維持するためにより頻繁な施用を必要とします。その結果、トウモロコシ、大豆、小麦などの作物の生産者は、明確な経済的メリットが実証されない限り、低コストの合成農薬を置き換えることに消極的になる可能性があります。国内発酵能力、菌株開発、および製造効率の改善により生産コストが時間とともに低下することが予想されますが、価格競争力は依然として課題です。したがって、米国バイオ農薬市場のサプライヤーは、より高い処理コストを正当化するために、収量保護、耐性管理、残留物コンプライアンス、またはプレミアム市場アクセスを通じて測定可能な価値を実証する必要があります。
生きた微生物製品のコールドチェーンおよび保存期間の制約
保管、輸送、および農場での取り扱い全体を通じて生きた微生物バイオ農薬の生存能力を維持することは、米国バイオ農薬市場にとって依然として重大な課題です。多くの微生物製品は温度変動や長期保管に対して非常に敏感であり、施用まで活性微生物の生存能力を保持するために管理された取り扱いが必要です。2026年にUSDA農業研究局(ARS)が実施した研究では、市販の細菌および真菌微生物バイオ農薬を熱ストレスにさらすと生存可能な微生物個体数が測定可能な程度に減少することが実証され、不適切な保管条件が圃場施用前に製品の有効性を低下させる可能性があることが確認されました。これらの安定性の制約は流通コストを増加させ、在庫管理を複雑にし、特に温度管理された物流が限られている場所では製品パフォーマンスに対する生産者の信頼を低下させる可能性があります。したがって、メーカーは米国バイオ農薬市場における主要な商業的障壁の一つを克服するために、改善された製剤、包装技術、および保存期間延長への投資を継続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤型別:生物殺菌剤がリードし、生物殺虫剤が成長を再形成
生物殺菌剤は2025年の米国バイオ農薬市場シェアの49.0%を占め、最大の製品セグメントとなっています。その広範な採用は、畑作物、果物、野菜、および特殊作物における種子処理、土壌灌注、および葉面病害管理への応用によって促進されています。生物殺菌剤は認定有機生産で広く使用されており、残留物コンプライアンスと耐性管理戦を支援しながら病害を管理するために慣行農業システムにも積極的に統合されています。大豆の突然死症候群、トウモロコシの苗立枯れ病、および綿花のリゾクトニア菌の防除における確立された役割が、その商業的地位を強化しています。一方、生物除草剤およびその他の製品カテゴリーは、多様な気候および農業条件下での一貫した雑草防除の達成が技術的な課題であり続けているため、依然として規模が小さいです。
生物殺虫剤は2026年から2031年にかけてCAGR 15.0%で拡大すると予測されており、米国バイオ農薬市場において最も成長の速い製品セグメントとなっています。成長は、殺虫剤耐性に対処し総合的病害虫管理(IPM)プログラムを支援するための代替的な作用機序への需要の増加によって促進されています。製品革新と規制当局の承認がセグメントの商業的可能性を引き続き強化しています。2026年2月、VestaronはBASINについて鱗翅目害虫および軟体昆虫に対する屋外農業用途として米国環境保護庁(EPA)の承認を受けました。この進展は生物学的昆虫防除の選択肢を拡大し、米国バイオ農薬市場の継続的な成長を支えています。


作物タイプ別:畑作物が数量を支え、園芸作物が成長をリード
畑作物は2025年の米国バイオ農薬市場シェアの92.0%を占め、最大の用途セグメントとなっています。トウモロコシ、大豆、小麦、および米の広範な栽培が、生物学的作物保護製品の主要な需要基盤を提供しています。バイオ農薬は、総合的病害虫管理と耐性管理戦略を支援するために、従来の作物保護製品と並行して種子処理、葉面散布、および土壌施用プログラムに積極的に組み込まれています。綿花、タバコ、砂糖作物を含む換金作物も、残留物コンプライアンスと輸出市場要件が厳格な場合に需要に貢献しています。USDA全国農業統計局(NASS)によると、米国の農家は2025年に約9,520万エーカーのトウモロコシと8,340万エーカーの大豆を植え付けており、生物学的作物保護製品に利用可能な広大な作付面積を示しています[3]出典:米国農務省、全国農業統計局、「トウモロコシの植付面積は2024年比5%増、大豆面積は前年比4%減」、nass.usda.gov。この広大な生産基盤は、畑作農業全体でのバイオ農薬の商業的採用を引き続き支えています。
園芸作物は2026年から2031年にかけてCAGR 13.5%で拡大すると予測されており、米国バイオ農薬市場において最も成長の速い用途セグメントとなっています。果物、野菜、ナッツ、および特殊作物は高い病害虫圧力にさらされており、厳格な小売業者の残留基準と輸出最大残留限界(MRL)要件に直面しています。カリフォルニア州、フロリダ州、ワシントン州などの州では、高付加価値作物の生産と総合的病害虫管理プログラムへの重点化により、生物学的作物保護製品の採用が増加しています。施設栽培システムでも、従来の化学農薬への依存を低減しながら病害虫管理を改善するために、バイオ農薬と有益昆虫および生物的防除剤を組み合わせており、園芸セグメントの継続的な成長を支えています。
地域分析
米国バイオ農薬市場における畑作物セグメント
中西部および広大な畑作物地帯は、2025年の米国バイオ農薬市場において最大のシェアを占めました。アイオワ州、イリノイ州、インディアナ州、ネブラスカ州、およびミネソタ州にわたるトウモロコシと大豆の広範な栽培が、生物学的作物保護製品に対する国内の主要な需要基盤を提供しています。種子処理用生物殺菌剤および生物学的種子処理剤は、大規模畑作物生産における初期病害の管理と作物の定着改善のために広く採用されています。この地域はまた、確立された農業研究ネットワーク、発酵インフラ、および大学、資材サプライヤー、生産者間の強力な連携から恩恵を受けており、生物学的作物保護技術の商業化と採用を支えています。
南東部は、高付加価値の果物、野菜、柑橘類、および特殊作物生産の拡大に支えられ、最も成長の速い地域市場として台頭しています。より高い病害虫圧力、従来型農薬への耐性の増加、および国内外の市場向けの厳格な残留要件が、生産者に総合的病害虫管理プログラムへのバイオ農薬の組み込みを促しています。2026年7月、Biocontrol TechnologiesとWilbur-Ellis Agribusinessは、T34 Biocontrolに関する米国流通契約を締結し、主要農業地域全体での生物学的病害防除製品の商業的入手可能性を拡大し、特殊作物生産における広範な採用を支援しています。
西海岸、特にカリフォルニア州は、高付加価値園芸作物の集中、厳格な環境規制、および強力な小売業者のサステナビリティ要件により、バイオ農薬の重要な市場を代表しています。輸出志向の果物、野菜、およびナッツ生産者は、残留基準と総合的病害虫管理慣行への準拠のために生物学的作物保護製品への依存を高めています。南西部はカリフォルニア州セントラルバレーおよびアリゾナ州ユマ栽培地域での集約的な野菜生産から恩恵を受けており、北東部は有機農場、温室栽培、および地域食料サプライチェーンの高い集積を通じて需要に貢献しています。これらの地域差は、米国バイオ農薬市場全体の需要を引き続き多様化させています。
競争環境
米国バイオ農薬市場のトップ企業
米国バイオ農薬市場は、多国作物保護企業、生物学的作物保護専門企業、および新興バイオテクノロジー企業の参加により、中程度の競争状態にあります。競争は、製品革新、独自の微生物菌株、製剤技術、規制当局の承認、研究開発能力、および確立された流通ネットワークによって促進されています。企業は、畑作物および特殊作物全体での持続可能な作物保護、耐性管理ソリューション、および総合的病害虫管理(IPM)プログラムに対する需要の増加に対応するために、生物学的ポートフォリオを拡大しています。
市場参加者は、買収および戦略的技術投資を通じて競争上の地位を強化し続けています。2026年3月、BASFはAgBiTechの買収を完了し、毛虫防除のための核多角体病ウイルス(NPV)ベースの生物殺虫剤技術を追加しました。2025年、ICLグループはLavie Bioの68%の株式を取得し、微生物バイオ殺虫剤および生物殺菌剤ポートフォリオを拡大しました。SuterraもVestaron Crop Protectionの資産を2025年に取得し、ペプチドベースの生物殺虫剤製品と登録済み有効成分を含めました。これらの動向は、買収と内部革新の両方を通じて生物学的作物保護能力を拡大することへの業界の注力を反映しています。
米国バイオ農薬市場における競争上の差別化は、製剤技術、微生物の安定性、および高度な生物学的探索プラットフォームへの依存度を高めています。企業は、製品の保存期間を改善し、圃場パフォーマンスを向上させ、人工知能および遺伝子編集ツールを使用して新規生物学的有効成分の発見を加速する技術に投資しています。2026年7月、AgrageneはPairwiseのFulcrum CRISPRプラットフォームのライセンスを取得し、スポッテッドウィングショウジョウバエに対する生物学的昆虫防除ソリューションを推進しました。強力な研究能力、多様化された生物学的製品ポートフォリオ、規制の専門知識、および広範な商業ネットワークを持つサプライヤーは、米国バイオ農薬市場での存在感を強化するためにより有利な立場にあります。
米国バイオ農薬産業のリーダー企業
Valent BioSciences LLC
Corteva Agriscience LLC (Corteva, Inc.)
Bayer AG
BASF SE
Certis USA LLC (Mitsui & Co., Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Biocontrol TechnologiesとWilbur-Ellis Agribusinessは、T34 Biocontrol生物殺菌剤に関する米国流通契約を締結し、Wilbur-Ellisの全国小売ネットワークを活用して米国の主要農業地域全体での生物学的病害管理へのアクセスを拡大しました。
- 2026年4月:AgroSpheresはバージニア州シャーロッツビルに商業用バイオ製造施設を開設し、年間数十万エーカーを処理できる1万2,500平方フィートの商業規模の発酵設備にこれまでに1,000万 米ドルを投資し、米国国内の生物学的作物資材の供給能力不足に対応しています。
- 2026年3月:BASF Agricultural Solutionsは、2026年1月のプライベートエクイティ会社Paine Schwartz Partnersとの合意に続き、大豆、トウモロコシ、綿花、および特殊作物における毛虫害虫防除のための核多角体病ウイルス(NPV)技術の世界的リーダーであるAgBiTechの買収を完了しました。


米国バイオ農薬市場レポートの範囲
バイオ農薬は、細菌、真菌、ウイルスなどの微生物を含む天然資源から誘導された病害虫管理剤です。合成化学物質とは異なり、一般的に生分解性があり、標的特異性が高く、非標的生物および人間へのリスクが最小限です。これらの特性により、バイオ農薬は持続可能な農業と総合的病害虫管理(IPM)慣行に不可欠なものとなっています。
米国バイオ農薬市場レポートは、剤型別(生物殺菌剤、生物除草剤、生物殺虫剤、その他)および作物タイプ別(換金作物、園芸作物、畑作物)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| バイオ殺菌剤 |
| バイオ除草剤 |
| バイオ殺虫剤 |
| その他のバイオ農薬 |
| 換金作物 |
| 園芸作物 |
| 畑作物 |
| 剤型 | バイオ殺菌剤 |
| バイオ除草剤 | |
| バイオ殺虫剤 | |
| その他のバイオ農薬 | |
| 作物タイプ | 換金作物 |
| 園芸作物 | |
| 畑作物 |


市場の定義
- 平均施用量 - 平均施用量は、該当する地域・国の農地1ヘクタール当たりに施用されるバイオ農薬の平均量である。
- 作物タイプ - 作物タイプには、畑作物(穀物、豆類、油料作物)、園芸作物(果物・野菜)、換金作物(プランテーション作物、繊維作物、その他の工業用作物)が含まれる。
- 機能 - 農業生物製剤の作物保護機能には、各種生物的・非生物的ストレスを予防または防除する製品が含まれる。
- タイプ - バイオ農薬は、昆虫、病害、雑草など、作物被害と収量損失を引き起こすさまざまな病害虫を予防または防除する。
| キーワード | 定義#テイギ# |
|---|---|
| 換金作物 | 換金作物は、利益を得るために最終製品の製造に作物全体または一部が販売される非消費用作物である。 |
| 総合的病害虫管理(IPM) | IPM(総合的病害虫管理)は、各種作物の病害虫を防除するための環境に優しく持続可能なアプローチである。生物的防除、農業的慣行、農薬の選択的使用など複数の手法の組み合わせを含む。 |
| 細菌性生物的防除剤 | 作物の病害虫および病害を防除するために使用される細菌。標的となる病害虫に有害な毒素を産生するか、または生育環境における栄養と空間をめぐる競争によって機能する。一般的に使用される細菌性生物的防除剤の例として、バチルス・チューリンゲンシス(Bt)、シュードモナス・フルオレッセンス、ストレプトマイセス属菌(Streptomyces spp.)などが挙げられる。 |
| 植物保護製品(PPP) | 植物保護製品とは、雑草、病害、昆虫などの病害虫から保護するために作物に施用される製剤である。一つまたは複数の有効成分と、溶媒、担体、不活性材料、湿潤剤、補助剤などの共製剤成分を含み、最適な製品効力を発揮するように調製されている。 |
| 病原体 | 病原体とは、宿主に病害を引き起こす生物であり、病害症状の重篤度が伴う。 |
| 寄生蜂類(パラシトイド) | パラシトイドとは、宿主昆虫の上または体内に産卵する昆虫であり、その幼虫が宿主昆虫を摂食する。農業において、パラシトイドは作物への病害虫被害の防除と化学農薬の必要性の低減に役立つことから、生物的病害虫防除の一形態として利用される。 |
| 昆虫病原性線虫(EPN) | 昆虫病原性線虫(EPN)は、腸内から細菌を放出することにより病害虫に感染して死滅させる寄生性の回虫である。昆虫病原性線虫は農業において生物的防除剤の一形態として使用される。 |
| 嚢状体根菌(VAM) | VAM菌は菌根菌の一種である。高等植物のさまざまな根に生息し、これらの植物の根において共生関係を構築する。 |
| 真菌性生物的防除剤 | 真菌性生物的防除剤は、植物の病害虫と病害を防除する有益な真菌である。化学農薬の代替手段であり、病害虫に感染して死滅させるか、または栄養と空間をめぐって病原性真菌と競争する。 |
| 微生物肥料(バイオ肥料) | バイオ肥料は、土壌肥沃度を高め植物の成長を促進する有益な微生物を含んでいる。 |
| バイオ農薬 | バイオ農薬は、特定の生物学的効果を利用して農業病害虫を管理するために使用される天然・生物由来の化合物である。 |
| 捕食性天敵 | 農業における捕食性天敵は、病害虫を摂食し作物への病害虫被害の防除に役立つ生物である。農業で使用される一般的な捕食性天敵の種には、テントウムシ、クサカゲロウ、捕食性ダニなどがある。 |
| 生物的防除剤 | 生物的防除剤は、農業における病害虫と病害を防除するために使用される生きた生物である。化学農薬の代替手段であり、環境と人の健康への影響が少ないことで知られる。 |
| 有機肥料 | 有機肥料は、土壌肥沃度と植物の成長のために単独または非合成由来の一つまたは複数の元素・化合物と組み合わせて使用される動物性または植物性の物質で構成される。 |
| タンパク質加水分解物(PH) | タンパク質加水分解物ベースの生物刺激剤は、主に植物性または動物性源からのタンパク質の酵素的または化学的加水分解によって産生される遊離アミノ酸、オリゴペプチド、ポリペプチドを含んでいる。 |
| 生物刺激剤・植物成長調整剤(PGR) | 生物刺激剤・植物成長調整剤(PGR)は、植物のプロセス(代謝)を刺激することにより植物の成長と健康を促進するために天然資源から得られる物質である。 |
| 土壌改良材 | 土壌改良材は、土壌肥沃度や土壌構造などの土壌の健全性を改善するために土壌に施用される物質である。 |
| 海藻エキス | 海藻エキスはミクロおよびマクロ栄養素、タンパク質、多糖類、ポリフェノール、植物ホルモン、浸透圧調節物質が豊富である。これらの物質は種子発芽と作物の定着、植物全体の成長と生産性を促進する。 |
| 生物的防除促進・成長促進関連化合物(CRBPG) | 生物的防除促進・成長促進関連化合物(CRBPG)とは、植物病原体の生物的防除と植物成長促進のための化合物を産生する細菌の能力を指す。 |
| 共生窒素固定細菌 | リゾビウム(Rhizobium)などの共生窒素固定細菌は宿主から食物と住処を得る代わりに、固定された窒素を植物に提供することで貢献する。 |
| 窒素固定 | 窒素固定は土壌中の化学的プロセスであり、分子状窒素をアンモニアまたは関連含窒素化合物に変換する。 |
| ARS(農業研究サービス) | ARS(農業研究サービス)は米国農務省(USDA)の主要な科学的研究機関である。同国の農家が直面する農業上の問題の解決策を見出すことを目的としている。 |
| 植物検疫規制 | 各政府機関が課す植物検疫規制は、新たな植物病害虫または病原体の導入または拡散を防ぐため、特定の昆虫、植物種、またはこれらの植物の産品の輸入と流通を検査または禁止する。 |
| 外生菌根菌(ECM) | 外生菌根菌(ECM)は真菌と高等植物の細根との共生的相互作用であり、植物と真菌の双方が生存のための関係を通じて恩恵を受ける。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測手法を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証する。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築する。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われる。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれる。
- ステップ3:検証と確定: この重要なステップにおいて、すべての市場数値、変数、およびアナリストの判断は、調査対象市場の一次調査専門家からなる広範なネットワークを通じて検証される。回答者は市場の全体像を把握するために、さまざまな職位・職務にわたって選定される。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング、データベースおよびサブスクリプションプラットフォーム。





