
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
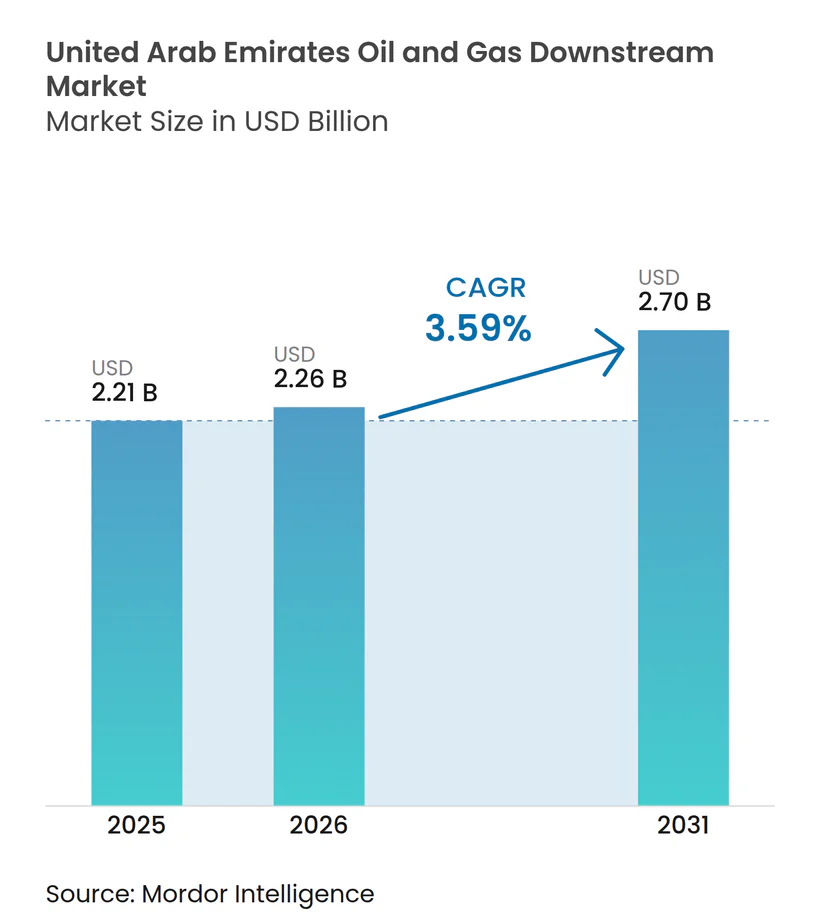
| 基準年の市場規模 (2025) | 2.21 十億米ドル |
| 市場規模 (2026) | 2.26 十億米ドル |
| 市場規模 (2031) | 2.70 十億米ドル |
| 成長率 (2026 - 2031) | 3.59 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦石油・ガス下流市場分析
アラブ首長国連邦石油・ガス下流市場規模は、2025年の22億1,000万米ドルから2026年には22億6,000万米ドルに増加し、2031年までに27億米ドルに達する見込みであり、2026〜2031年にかけてCAGR3.59%で成長する。
表面的な成長率は、ADNOCの450億米ドルの下流・化学品プログラムを軸とした、旧来の精製から高マージン石油化学製品への意図的な転換を過小評価している。同プログラムはクラッカー、特殊ポリマー、デジタル統合に資本を振り向けている。アジアの需要は引き続き湾岸の貨物を引き付け、UAEの精製品輸出は2024年に日量551万バレルに達したが、インドおよび中国の新たなメガ製油所がコモディティ燃料のコスト優位性を侵食しており、地元事業者は原油柔軟性アップグレード、フジャイラにおける物流投資、リアルタイム最適化技術によってマージン防衛を迫られている。政策転換もさらなる複雑性をもたらしている。2026年1月に発効したEUの炭素国境調整メカニズム(CBAM)は、輸出業者に排出強度の文書化を義務付けるか、欧州向けネットバックをトン当たり3〜8米ドル削減しうるデフォルト割増料金を負担させる。資金調達環境も戦略に影響を与えており、2025年に世界の下流投資が10年ぶりの低水準に落ち込む中、ソブリンバランスシートに支えられたプロジェクトは資本へのアクセスで優位に立つ一方、独立系製油所は炭素削減支出においてより高いハードルに直面している。
主要レポートのポイント
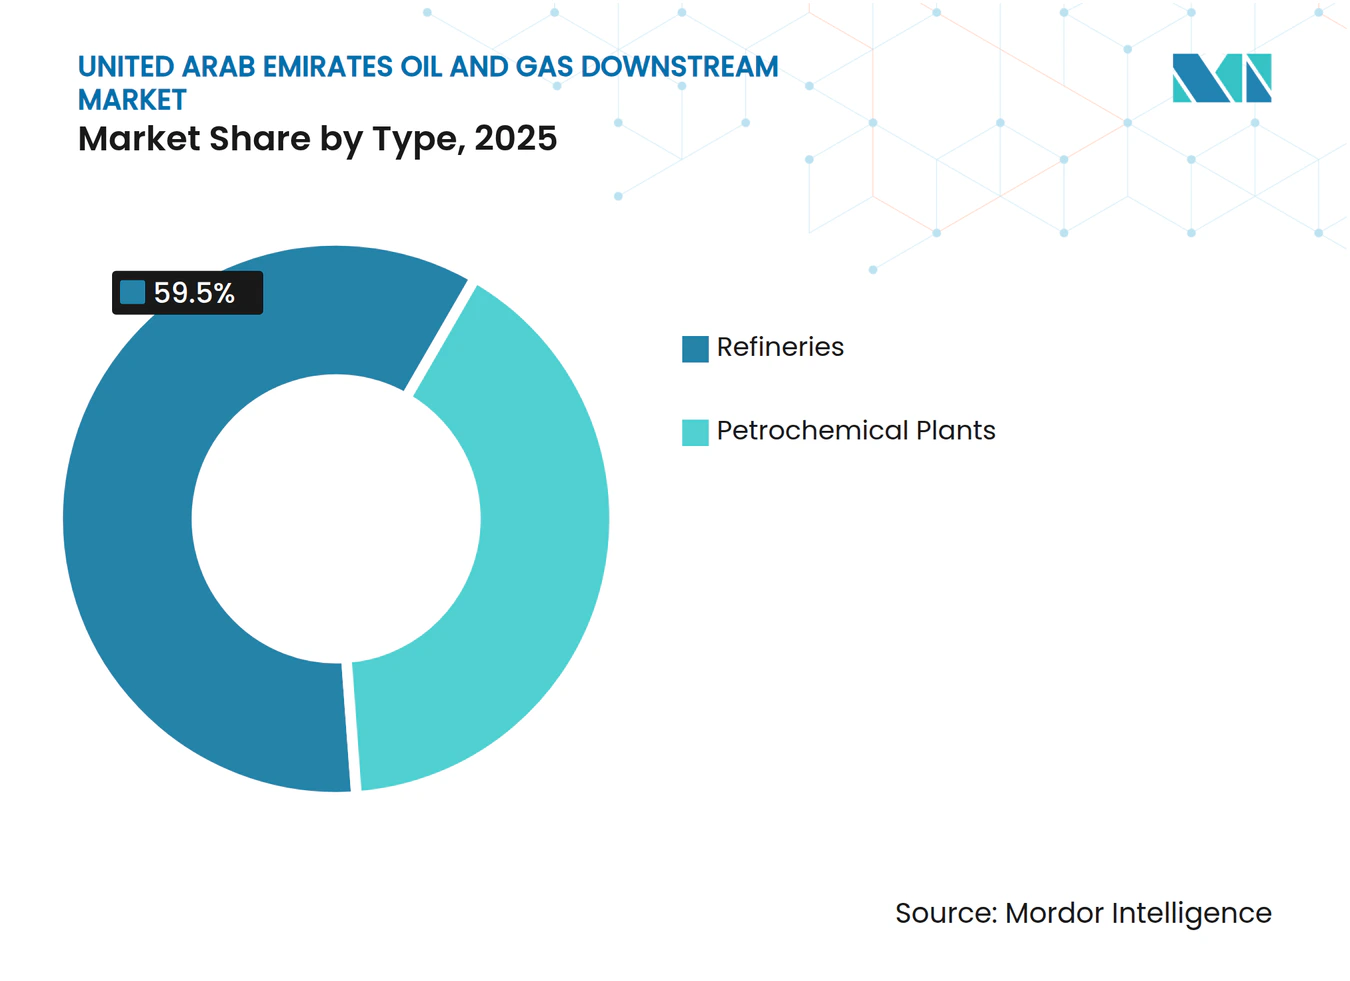
- タイプ別では、製油所が2025年のアラブ首長国連邦石油・ガス下流市場シェアの59.5%を占めてリードし、石油化学プラントは2031年にかけてCAGR5.1%で拡大している。
- 製品タイプ別では、精製石油製品が2025年のアラブ首長国連邦石油・ガス下流市場規模の52.3%を占め、石油化学製品は2031年にかけてCAGR5.9%で拡大すると予測されている。
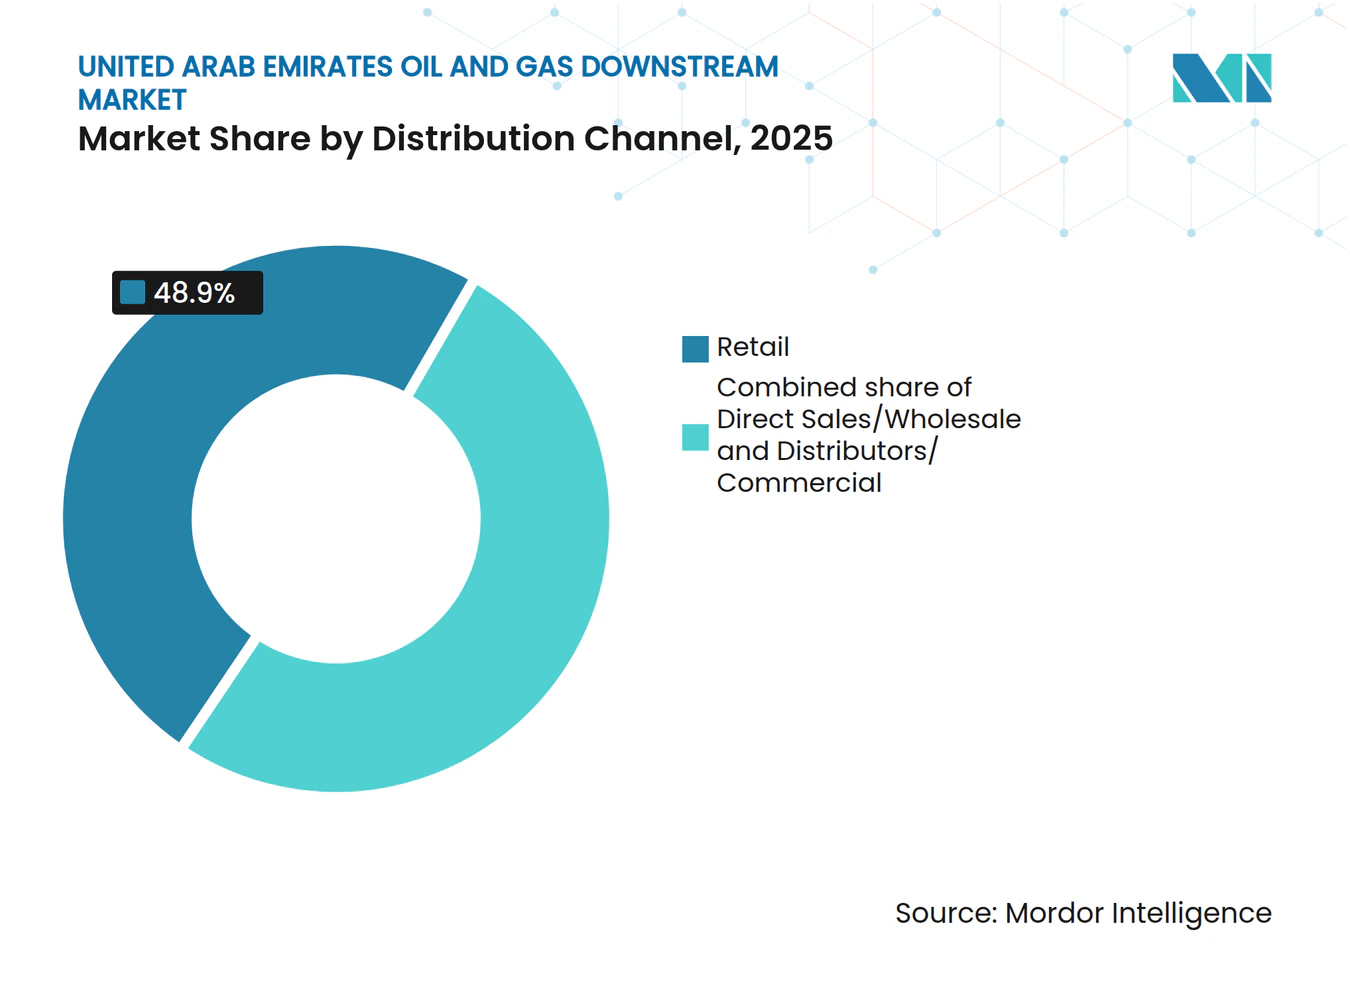
- 流通チャネル別では、小売セグメントが2025年のアラブ首長国連邦石油・ガス下流市場規模の48.9%を占めたが、販売代理店および商業チャネルは2026〜2031年にかけてCAGR6.2%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADNOCの450億米ドル下流・石油化学投資プログラム | 1.2% | UAE国内、GCC輸出回廊への波及効果あり | 長期(4年以上) |
| アジアの需要増加によるUAE精製品輸出の牽引 | 0.9% | グローバル、インド・中国・東南アジアに集中 | 中期(2〜4年) |
| 地域の船舶燃料補給・貯蔵ハブとしてのフジャイラの台頭 | 0.5% | UAE(フジャイラ)、地域海上ルート(アラビア海、アデン湾) | 中期(2〜4年) |
| ルワイスの原油柔軟性および製油所・石油化学統合アップグレード | 0.7% | UAE国内(アブダビ、ルワイス工業地帯) | 短期(2年以内) |
| 水素対応マルチエネルギー小売ネットワークの展開 | 0.4% | UAE国内、アブダビおよびドバイでの早期展開 | 長期(4年以上) |
| AI・デジタルツイン導入による製油所マージンの向上 | 0.6% | UAE国内、GCC全域への波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ADNOCの450億米ドル下流・石油化学投資プログラム
ADNOCの2030年までの450億米ドルの配分は、資本を段階的な蒸留から、ディーゼルやガソリンより30〜50%大きなスプレッドをもたらす高マージン誘導体へと振り向けている。[1] TA'ZIZフェーズ1は、2028年までに年間470万トンの化学品を目標とする50億米ドルの複合施設であり、コモディティ燃料ではなく特殊チェーンに焦点を当てたReliance Industries、ADQ、BASFとの合弁事業を中心に構成されている。[2] 2025年末に稼働した62億米ドルのBorouge 4クラッカーは、アジアの包装・自動車需要向けのポリエチレンおよびポリプロピレン輸出に向けてアラブ首長国連邦石油・ガス下流市場を傾けている。[3] 実行は、ルワイスの35億米ドルの原油柔軟性アップグレードによって達成された原料柔軟性に依存しており、日量42万バレルの重質原油処理を可能にし、投入コストをバレル当たり2〜4米ドル削減する。
アジアの需要増加によるUAE精製品輸出の牽引
湾岸輸出業者は2024年に日量551万バレルの精製品を出荷し、2023年比7%増となった。インドは日量530万バレルの設備能力を持ちながらも、ディーゼルおよびジェット燃料が構造的に不足している。フジャイラの1,400万立方メートルの貯蔵設備により、トレーダーはアジアの期間契約とスポット契約の価格変動に対応したナフサ、コンデンセート、LPGフローの裁定取引が可能となっている。[4] 勢いは二極化している。インドおよび東南アジアは依然として輸送・電力向けの中間留分を輸入しているが、中国の過剰生産能力がUAEのバレルをバレル当たり1〜2米ドル下回る低マージンのディーゼル輸出を押し進めている。EUの炭素メカニズムは、輸出業者がより低いライフサイクル排出量を証明しない限り、欧州向け出荷のリスクを増大させる。
地域の船舶燃料補給・貯蔵ハブとしてのフジャイラの台頭
2024年に760万立方メートルの船舶燃料を取り扱ったフジャイラは、Vopak Horizonの100万立方メートルのタンクおよびBrooge EnergyとApex Terminalsによる最近の能力増強に支えられ、世界第3位の船舶燃料補給センターとなっている。2億400万米ドルの港湾浚渫およびデジタル追跡プロジェクトは、2027年までに大型LNGおよびコンテナ船を受け入れ、ターンアラウンドと在庫の可視性を向上させることを目指している。2023年末以降の紅海の安全保障上の混乱により、船舶がアフリカ周りに迂回し、航海日数が10〜14日延長されており、中継給油地点としてのフジャイラの役割が高まっている。独立系事業者はサウジアラビア、インド、ロシアのサプライヤーから混合燃料を輸入し、精製資産を保有せずにスプレッドを獲得している。
ルワイスの原油柔軟性および製油所・石油化学統合アップグレード
2023年末に完成したルワイスの35億米ドルの改修により、日量42万バレルの重質・高硫黄原油処理が可能となり、超低硫黄ディーゼルおよびジェット燃料の収率を維持しながら原料コストを低減している。オフガスストリームは隣接するエチレンクラッカーに供給され、単独製油所と比較してバレル当たり15〜20%の付加価値をもたらしている。2024年に導入されたAIQのSMARTiモニタリングは、1日10億枚以上の画像を分析し、計画外停止を50%削減し、メンテナンス期間を20%延長している。Fertiglobeのアンモニアおよび尿素ラインは水素と二酸化炭素の副産物をリサイクルし、単独資産と比較して排出強度を最大12%削減している。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素強度審査によるプロジェクト資金調達障壁の上昇 | -0.6% | グローバル、国際資本を求める独立系製油所においてUAEで深刻 | 中期(2〜4年) |
| インドおよび中国の新たなメガ製油所との競争 | -0.4% | グローバル、アジア向けUAE輸出マージンへの集中的影響 | 長期(4年以上) |
| 物流リスクを高める湾岸・紅海の海上安全保障上の混乱 | -0.3% | 地域的、紅海・バブ・エル・マンデブ・アデン湾・アラビア海・ペルシャ湾に影響 | 短期(2年以内) |
| 燃料輸入に対するEU炭素国境調整メカニズム(CBAM) | -0.3% | EU向けUAE輸出、世界的な価格ベンチマークへの間接的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
炭素強度審査によるプロジェクト資金調達障壁の上昇
下流の最終投資決定(FID)は2025年に10年ぶりの低水準に落ち込み、エネルギー投資家の64%が政策整合性を収益性の決定要因として位置付けている。ICMAの2025年トランジションボンドガイドラインは、化石燃料プロジェクトに信頼できる脱炭素化経路の提示を義務付けているが、中東の製油所でCCUS設備を承認しているのはわずか10%にとどまる。EUおよび日本の輸入業者は排出強度の開示を義務付けており、UAEのプラントはサイト当たり500〜1,500万米ドルのコストがかかる継続的モニターの設置を迫られるか、輸出ネットバックを削減するデフォルト炭素係数に直面する。90%の炭素回収を伴うFertiglobeのブルーアンモニア合弁事業は、欧州およびアジアでトン当たり50〜100米ドルのプレミアムが見込まれる低炭素誘導体の資金調達を国家関連事業体がいかに確保するかを示している。
インドおよび中国の新たなメガ製油所との競争
Relianceの日量140万バレルのジャムナガル複合施設はネルソン複雑度21.1を誇り、湾岸の競合他社より10〜15%安いコストで超重質原油を燃料および原料に処理している。2024年に稼働した中国の日量40万バレルの山東裕龍プラントは供給過剰の国内市場に供給し、競争力のある価格のディーゼルを東南アジアに押し出している。クウェートの日量61万5,000バレルのアル・ズール製油所とオマーンの日量23万バレルのドゥクム製油所がさらなる圧力を加え、アジアのクラックスプレッドをバレル当たり2〜4米ドル縮小させている。UAEの製油所は統合とAI対応コスト管理で対応しているが、1980〜1990年代に稼働した旧式のルワイスユニットは、インドおよび中国の複雑度に匹敵するために依然として高額な改修を必要としている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
石油化学統合が資産構成を再編石油化学プラントは2031年にかけてCAGR5.1%で拡大しているが、製油所は2025年のアラブ首長国連邦石油・ガス下流市場シェアの59.5%を占めた。Borouge 4の年間150万トンのクラッカーおよびTA'ZIZの年間470万トンの化学品スレートに関連するアラブ首長国連邦石油・ガス下流市場規模は、ポリマーおよび特殊誘導体への規模の転換を浮き彫りにしている。
製油所はルワイスの日量92万2,000バレルの能力とENOCの日量14万バレルのドバイプラントにより依然として重要であるが、新規支出の大半は石油化学原料収率を最大化する水素化分解および異性化を対象としている。ルワイスおよびサワーガス施設でのデジタルツイン導入はバレル当たり5〜10%の付加価値を引き出し、アラブ首長国連邦石油・ガス下流市場における競争力を支えている。


注記: 個別セグメントのシェアはレポート購入後に入手可能
製品タイプ別:
石油化学製品がシェアを拡大精製石油製品は2025年のアラブ首長国連邦石油・ガス下流市場規模の52.3%を占めたが、石油化学製品は2026〜2031年にかけてCAGR5.9%で拡大すると予測されている。潤滑油はENOCのプレミアム航空・海洋グレードを軸としたニッチ市場にとどまっている。
石油化学製品の勢いは、BorougeおよびTA'ZIZ合弁事業が生産するポリエチレン、ポリプロピレン、クロルアルカリストリームの高マージンを反映している。ガソリンおよびディーゼルは中国および欧州での電気自動車普及による逆風に直面しており、航空燃料需要は回復しているものの、主要アジアハブでは依然として2019年水準を下回っている。インドおよび東南アジアのポリマー需要は年率6〜7%で増加しており、アラブ首長国連邦石油・ガス下流市場内の成長格差を強化している。
流通チャネル別:
航空需要回復による商業チャネルの拡大小売ステーションが2025年の収益の48.9%を占めたが、航空燃料販売の回復と産業顧客による期間契約の締結に伴い、販売代理店および商業チャネルは2031年にかけてCAGR6.2%で成長すると予測されている。
ADNOC Distributionの2028年までに1,150か所のサービスステーションおよび500〜750か所のEV充電ポイントを設置する計画は多角化を示しているが、フジャイラの船舶燃料補給およびドバイ国際空港に関連する商業量はより速いペースで成長している。この転換は、アラブ首長国連邦石油・ガス下流市場がバルク契約、信用柔軟な条件、マルチエネルギー提供へと徐々に再編されていることを示している。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
アブダビはアラブ首長国連邦の石油・ガス下流市場を支配しており、日量92万2,000バレルのルワイス製油所と新興のTA'ZIZ化学品クラスターを擁し、両者が新規能力の大半を担っている。フジャイラはこのコアを補完し、1,400万立方メートルの貯蔵設備と世界第3位の船舶燃料補給取引を有し、2024年に760万立方メートルの船舶燃料を取り扱った。ドバイは日量14万バレルのENOC製油所と、航空・観光需要に対応した密度の高い小売ネットワークを運営している。
ルワイスの拡張、Borouge 4のクラッカー、TA'ZIZの50億米ドルのフェーズ1は、アジアの消費者向けポリマーを対象としており、すでに年間355億2,000万米ドルのUAE炭化水素を輸入している需要センターと資産フットプリントを整合させている。フジャイラの独立タンクは2024〜2025年に65万立方メートル増加し、紅海の安全保障問題が航海時間を2週間延長し保険料を押し上げる中でも、トレーダーがインド、中国、アフリカ市場間の裁定取引を行えるようにしている。
地域競争はアラブ首長国連邦の石油・ガス下流市場への圧力を強めている。Saudi Aramcoのデジタル最適化されたヤンブー複合施設は収益性が35%高く排出量が14%低いと報告しており、クウェートの日量61万5,000バレルのアル・ズール製油所は同じアジアの引き取り先を狙い、オマーンのドゥクム施設は輸出志向の日量23万バレルの供給を追加している。UAE事業者はAIQのSMARTiスイート、Neuron 5アナリティクス、および競合他社がまだ商業化していない欧州の低炭素プレミアムを獲得するためのブルーアンモニア事業で対応している。
競争環境
市場集中度
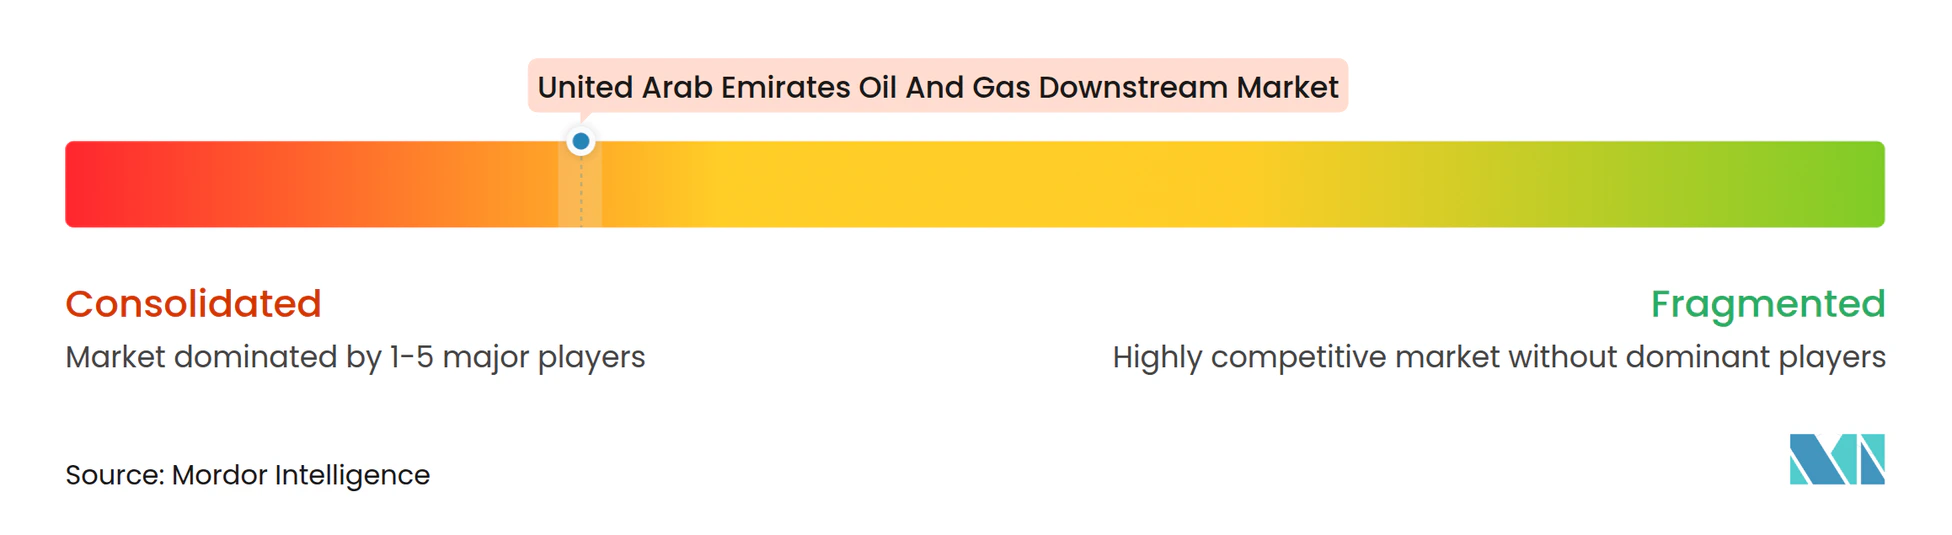
アラブ首長国連邦石油・ガス下流市場は中程度の集中度を示している。ADNOCグループが精製、石油化学、ガス処理、小売を支配する一方、ENOC、Emarat、Vopak Horizon、Brooge Energy、Apex Terminalsが貯蔵、船舶燃料補給、流通のニッチ分野で競合している。ADNOCの統合モデルと450億米ドルの資本計画は規模の優位性を強化しているが、独立系フジャイラ事業者は柔軟な契約条件と迅速な貨物取り扱いにより地位を高めている。
技術導入が主要な差別化要因である。2024年に展開されたNeuron 5 AIは計画外停止を50%削減し5億米ドルの追加価値を創出した一方、AIQのSMARTiプラットフォームは1日10億枚以上の画像をスキャンし、腐食と漏洩を90%超の精度で検出している。2026年1月に開始されたBorougeの自律運転パイロットは最大20%の運営コスト削減をもたらし、2027年までの本格導入が予定されている。
戦略的選択肢は低炭素誘導体を中心に展開している。2028年に稼働予定のFertiglobeの年間100万トンのブルーアンモニアプロジェクトは、EUおよび日本の炭素規制にさらされているプレミアム顧客を対象としている。Brooge EnergyやVopak Horizonなどの貯蔵事業者はタンクと桟橋の拡張を続けており、トレーダーが割引されたロシアまたはサウジアラビアの貨物を混合のために輸入することを可能にしている。この慣行は、そうでなければ垂直統合された市場に競争上の緊張をもたらしている。
アラブ首長国連邦石油・ガス下流産業のリーダー企業
-
Emirates National Oil Co
-
Abu Dhabi National Oil Co
-
Total SA
-
Royal Dutch Shell Plc
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アラブ首長国連邦の石油・ガス下流市場 このレポートでカバーされる企業
- Abu Dhabi National Oil Company (ADNOC)
- ADNOC Refining
- ADNOC Gas Processing
- Emirates National Oil Company (ENOC)
- Emirates General Petroleum Corp. (Emarat)
- Abu Dhabi Polymers Co. (Borouge)
- ADNOC Distribution
- Sharjah National Oil Corporation (SNOC)
- Fujairah Oil Terminal FZC
- Brooge Energy Ltd. (BPGIC)
- Horizon Terminals Ltd. / Vopak Horizon Fujairah
- Petrochem Middle East
- Gulf Petrochem Group
- Fertiglobe plc
- Proman AG
- TotalEnergies SE
- Royal Dutch Shell plc
- Exxon Mobil Corp.
- Sunrise Petroleum FZC
- National Petroleum Construction Company (NPCC)
- Linde plc
- E3 Energy Group
最近の産業開発事情 アラブ首長国連邦の石油・ガス下流市場
- 2026年1月:BPCLはTotalEnergiesとUAE産原油の戦略的原油購入契約を締結した。この契約はUAE原油への需要を高め、一貫した輸出チャネルを確保し、製油所稼働率を支援し、グローバル市場でのポジションを強化することで、下流としての重要性を強化する。
- 2026年1月:GalpとMoeveは下流事業の合併に合意し、重要なイベリア半島の精製・小売ネットワークを創設した。主に欧州に焦点を当てているが、この統合は世界的な下流競争力を高める。貿易フローと精製能力のダイナミクスを変化させることで、UAE下流事業者に間接的な影響を与える。
- 2025年5月:BorougeはアルルワイスでのEU2エタンクラッカーアップグレードを含む能力拡張を発表した。これにより年間23万トンのエチレン能力が追加され、PE4・PE5プラントがそれぞれ年間70万トンに拡張される。
- 2025年9月:EGAはアブダビ住宅局との協力のもと、UAE国民住宅支援プログラムを導入した。高業績従業員を対象としたこのイニシアチブはエミラティ人材の定着を強化する。下流事業に直接関連するものではないが、UAEの産業労働エコシステムを強化し、下流セクターを含む国家エネルギー企業の長期的安定に貢献する。
- 2025年8月:ADNOC GasはインドのHPCLと10年間のLNG供給契約を締結した。LNGは中流カテゴリーに分類されるが、この契約は安定したガスフローを確保することで下流セクターを間接的に支援する。またUAEのエネルギー貿易プロファイルを強化し、下流関連インフラへの需要を高める。
アラブ首長国連邦石油・ガス下流市場レポートの調査範囲
下流セクターでは、原油が精製され、天然ガスが処理・精製され、原油および天然ガスから派生した製品が販売・流通される。
アラブ首長国連邦石油・ガス下流市場は、タイプ別、製品タイプ別、流通チャネル別に区分されている。タイプ別では、市場は製油所と石油化学プラントに区分される。製品タイプ別では、市場は精製石油製品、石油化学製品、潤滑油に区分される。流通チャネル別では、市場は直接販売・卸売、販売代理店・商業、小売に区分される。各セグメントの市場規模および予測は金額(米ドル)ベースで算出されている。
セグメンテーション概要
タイプ別
| 製油所 |
| 石油化学プラント |
製品タイプ別
| 精製石油製品 |
| 石油化学製品 |
| 潤滑油 |
流通チャネル別
| 直接販売・卸売 |
| 販売代理店・商業 |
| 小売 |
| タイプ別 | 製油所 |
| 石油化学プラント | |
| 製品タイプ別 | 精製石油製品 |
| 石油化学製品 | |
| 潤滑油 | |
| 流通チャネル別 | 直接販売・卸売 |
| 販売代理店・商業 | |
| 小売 |
レポートで回答される主要な質問
アラブ首長国連邦石油・ガス下流市場の現在の価値はいくらか?
アラブ首長国連邦石油・ガス下流市場規模は2026年に22億6,000万米ドルであり、2031年までに27億米ドルに達すると予測されている。
UAE下流事業において最も急速に拡大しているセグメントはどれか?
石油化学プラントが最も急成長しているタイプであり、Borouge 4やTA'ZIZフェーズ1などのプロジェクトを背景にCAGR5.1%で拡大している。
フジャイラは地域の船舶燃料補給においてどのようにポジションを強化しているか?
フジャイラは2024年に760万立方メートルの船舶燃料を取り扱い、紅海の混乱を迂回して航路を変更する船舶を誘致するために貯蔵、バース水深、デジタル追跡の拡充を進めている。
技術はUAE下流の競争力においてどのような役割を果たしているか?
ADNOCのNeuron 5 AIとAIQのSMARTiモニタリングは計画外停止を最大50%削減し、年間数億米ドルの節約を実現して、競争激化に対するマージンを下支えしている。
EU炭素国境調整メカニズムはUAEの輸出にどのような影響を与えるか?
2026年1月以降、欧州向け燃料貨物は、事業者が検証済みの強度データを提供しない限り、デフォルトの排出課金に直面し、ネットバックがトン当たり3〜8米ドル減少する可能性がある。
UAEでは販売代理店と小売給油所のどちらが速く成長しているか?
販売代理店および商業チャネルは小売を上回るペースで成長すると予測されており、航空および産業バイヤーが期間契約とバルク配送を好むことから、2031年にかけてCAGR6.2%で成長する見込みである。