
英国モーゲージ/ローンブローカー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.16 十億米ドル |
| 市場規模 (2026) | 3.37 十億米ドル |
| 市場規模 (2031) | 4.62 十億米ドル |
| Growth Rate (2026 - 2031) | 6.53 % |
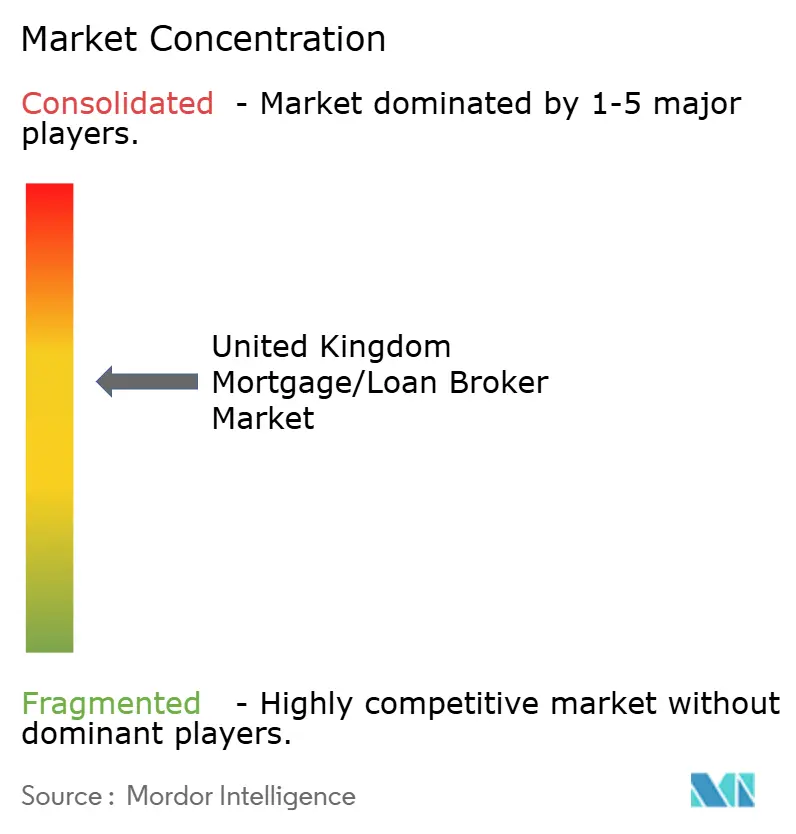
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国モーゲージ/ローンブローカー市場分析
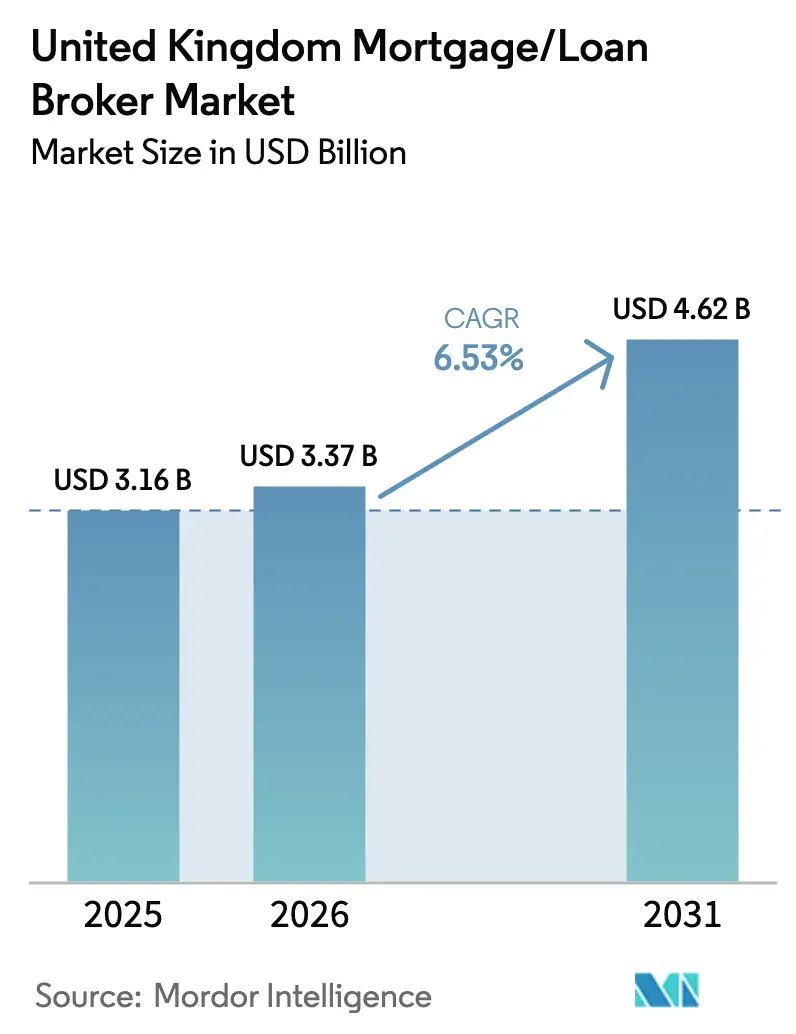
2026年の英国モーゲージ/ローンブローカー市場規模はUSD 33億7,000万と推計され、2025年のUSD 31億6,000万から成長し、2031年にはUSD 46億2,000万に達する見込みで、2026年から2031年にかけてCAGR 6.53%で成長します。
テクノロジーを活用したオンボーディング、消費者デューティ(Consumer Duty)コンプライアンス、ならびにエンベデッド・ファイナンス(組み込み金融)パートナーシップが、200社超の現役貸付業者にわたってカスタマイズされたソリューションを求める借り手の増加とともに、専門的アドバイスチャネルを拡大させています。対面での指導とデジタルの利便性を融合させたハイブリッドサービスモデルはエンゲージメントを向上させ、リピートビジネスを促進する一方、規模の経済により大手ブローカーはコンプライアンスコストを吸収し、優れたプロキュレーション(仲介手数料)フィーを交渉することができます。データ駆動型マッチングが高い承認率をもたらす複雑な案件——バイ・トゥ・レット、自営業者、ニアプライム——では、ニッチ専門家が優位に立ちます。専門職賠償責任保険料の上昇とCeMAP資格を持つアドバイザーの不足がキャパシティ不足をもたらしていますが、戦略的な自動化と見習いプログラムがその重荷を相殺し、英国モーゲージブローカー市場の勢いを持続させています [1]金融行為規制機構、「フィナンシャル・ライブズ2025年調査」、fca.org.uk.
レポートの主要ポイント
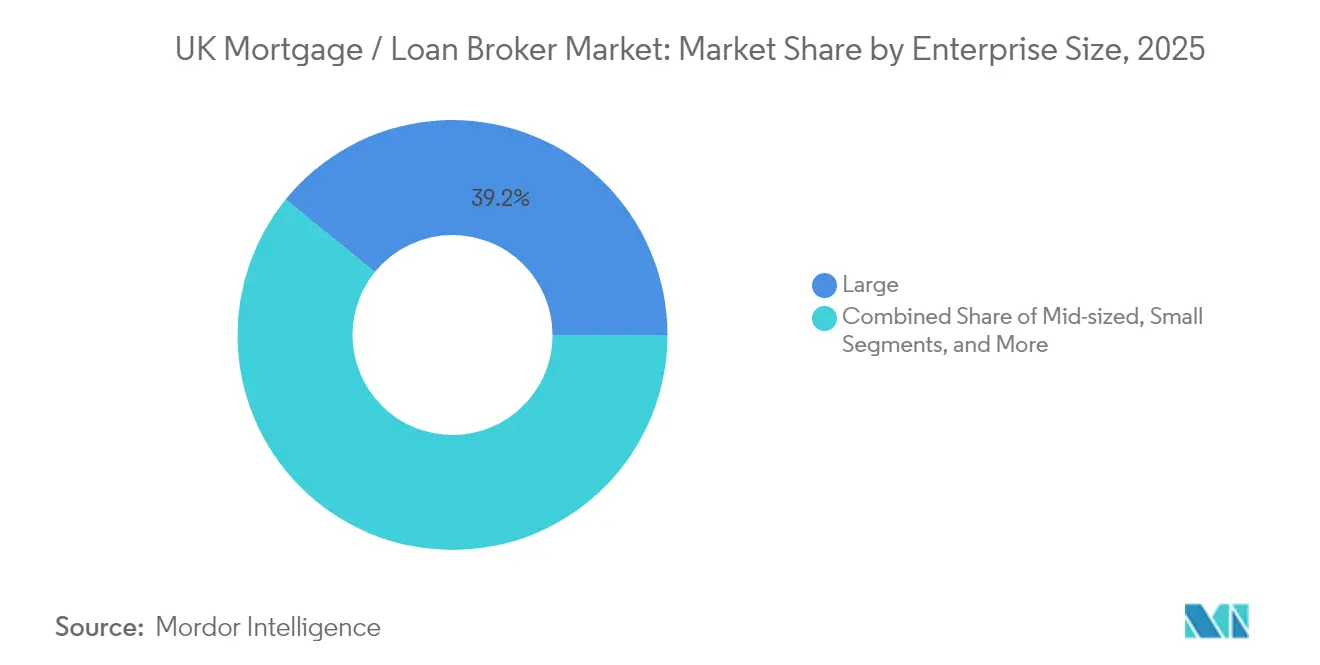
- 企業規模別では、大規模ブローカーが2025年の英国モーゲージブローカー市場シェアの39.15%を占めてトップとなり、小規模ブローカーは2031年までに7.62%のCAGRを記録する見込みです。
- 用途別では、住宅ローンが2025年の英国モーゲージブローカー市場規模の55.90%を占め、商業・工業用ローンは2031年までに7.88%のCAGRで拡大する見込みです。
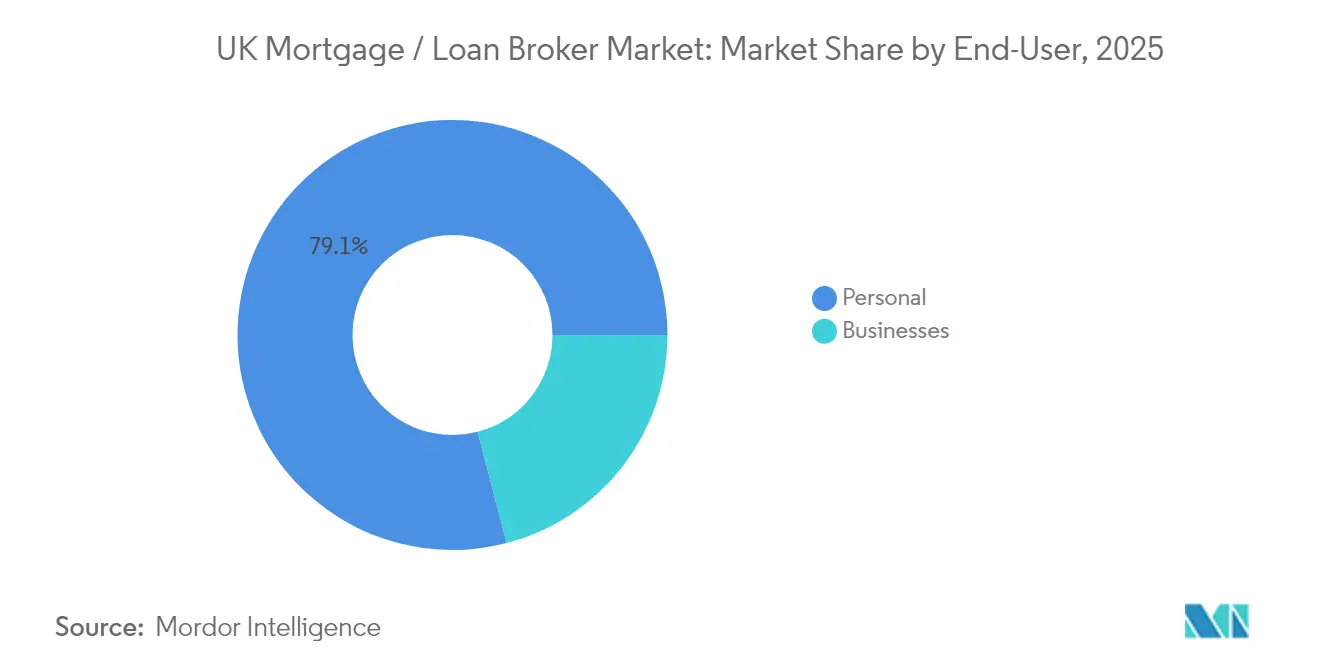
- エンドユーザー別では、個人借り手が2025年の英国モーゲージブローカー市場シェアの79.05%を占め、法人顧客は予測期間中に8.72%のCAGRで増加する見込みです。
- 流通チャネル別では、オフラインによるアドバイスが2025年の英国モーゲージブローカー市場で66.20%のシェアを維持し、オンラインプラットフォームは2031年までに9.85%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国モーゲージ/ローンブローカー市場の動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モーゲージ組成における仲介業者シェアの急拡大 | +1.2% | 英国全域、ロンドンおよび南東部で最も顕著 | 中期(2~4年) |
| FCA消費者デューティ規則によるアドバイス品質基準の引き上げ | +0.8% | 英国全域 | 短期(2年以内) |
| デジタルIDおよびオープンバンキングを活用した迅速なオンボーディングの普及 | +1.0% | 英国全域、都市部での早期普及 | 中期(2~4年) |
| 不動産エージェントチェーンとのエンベデッド・ファイナンスパートナーシップ | +0.7% | 英国全域、取引が集中する密集エリア | 長期(4年以上) |
| AIによるリスクティアリングがニアプライム借り手層を開拓 | +0.9% | 英国全域、未開拓コホート | 長期(4年以上) |
| トークン化不動産パイロットによる新たな融資ニッチの創出 | +0.4% | ロンドンおよび主要都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モーゲージ組成における仲介業者シェアの急拡大
商品の複雑性が200社超の現役貸付業者にわたって増大するにつれ、借り手の多くが新規モーゲージ業務をブローカー経由で取り扱うようになっています[2]UK Finance、「モーゲージ貸出動向2025年」、ukfinance.org.uk。貸付業者は、獲得コストを低減し事前審査済み案件を提供するブローカーチャネルを優遇しており、この傾向は2024年の金利変動期に一層強まりました。専門アドバイザーは、ダイレクト・トゥ・コンシューマーモデルが複雑なリスク選好のマッピングに苦慮するバイ・トゥ・レット、自営業者、ニアプライムセグメントで優れた成果を上げています。大規模ネットワークはパイプラインフローにデータ分析を重ね合わせ、新興の貸付業者基準をリアルタイムで把握することで、競争上の優位性をさらに拡大しています。この構造的変化により、ブローカーは英国モーゲージ流通の主要な管理者としての地位を確固たるものにしています。
FCA消費者デューティ規則によるアドバイス品質基準の引き上げ
消費者デューティは、ブローカーに対して公正な価値と顧客にとってのポジティブな成果を証明するよう求めており、2025年を通じてコンプライアンス基準が引き上げられています[3]金融行為規制機構、「消費者デューティ最終規則」、fca.org.uk。堅牢な監査証跡と成果モニタリングプラットフォームを持つ企業は規制を競争上の優位性に転換する一方、小規模事業者は合併または撤退を検討しています。義務的なクローズドブックレビューは既存顧客との積極的なエンゲージメントを促し、改善された条件での借り換え機会を創出します。専門性の向上は消費者の信頼を高め、貸付業者とのプロキュレーションフィー交渉におけるブローカーのレバレッジを強化します。これらの要因が総じてサービス品質を向上させ、市場拡大を支援します。
デジタルIDおよびオープンバンキングを活用した迅速なオンボーディング
オープンバンキングAPIにより即時の収入証明が可能となり、申請サイクルが数週間から数日に短縮されています。Tandem BankとSikoiaの提携は、自動化されたドキュメントキャプチャがバックオフィスコストを削減し、承認を加速させる方法を示す好例です。ブローカーはこれらのツールを活用してより精度の高い案件を提出し、審査が微妙な申請者のコンバージョン率を向上させています。顧客はストレスのない手続きを高く評価しており、口コミ紹介が増加することでリード獲得コストが低下します。デジタルオンボーディングを怠る企業は、サービスベンチマークが上昇する中で周辺化されるリスクがあります。
不動産エージェントチェーンとのエンベデッド・ファイナンスパートナーシップ
統合型不動産エコシステムは内覧段階でモーゲージアドバイスを組み込み、取得率を高め、取引完了のタイムラインを短縮します。Connells Groupは1,200の不動産仲介支店と1,000人超のアドバイザーを連携させ、見込み顧客を仲介部門に送り込んでいます。共有CRMデータは物件探し、申込み、資金調達の各段階のマイルストーンを同期させ、取引破談を減少させます。このモデルは新築デベロッパー、不動産権移転業者、保険業者にも拡張され、顧客一人当たりの複数商品収益を解放します。プライベートエクイティ投資家はこうした資本効率が高く高リカーレンシーのプラットフォームを好んでおり、持続的な成長を示唆しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モーゲージ金利変動によるブローカーコミッションの圧迫 | -1.1% | 英国全域、借り換えで特に顕著 | 短期(2年以内) |
| より厳格なLTV/LTIのストレステストによるローン適格性の制限 | -0.7% | 英国全域 | 中期(2~4年) |
| ブローカー向け専門職賠償責任保険料の上昇 | -0.5% | 英国全域、小規模企業に特に重く | 短期(2年以内) |
| CeMAP資格を持つアドバイザーの不足(高齢化する人材プール) | -0.8% | 英国全域、地方部でのギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モーゲージ金利変動によるブローカーコミッションの圧迫
イングランド銀行の金利変動が貸付業者のマージンを圧縮し、プロキュレーションフィーの縮小と固定金利の短期化をもたらしています。アドバイザーは定額アドバイスフィーの徴収、保護保険のアップセル、ボリュームボーナスの追求によって収入変動を緩和しています。大規模ネットワークは段階的なグリッドを交渉し、独立系はフィー許容度が高い専門セグメントに軸足を移しています。収益変動の拡大はキャッシュフロー計画を複雑にしますが、多角化戦略がその影響を緩和しています。
より厳格なLTV/LTIのストレステストによるローン適格性の制限
パンデミック後に導入された強化されたアフォーダビリティバッファーにより、借り手はより厳しいローン・トゥ・バリューおよびローン・トゥ・インカムの基準を満たす必要があります。初回購入者および自営業の申請者が特に影響を受け、仲介可能な件数が縮小しています。アドバイザーは保証人構造、共同借り手・単独所有者モデル、共有所有スキームの活用によって適応していますが、より多くのアドバイザリー労力を要します。一部の借り手は購入を延期し、案件パイプラインが長期化することで取引破談リスクが高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
企業規模別:規模の優位性が統合を促進
大規模ブローカーは、承認率を高めるエンタープライズグレードのコンプライアンスシステムとデータ駆動型の案件配分に牽引され、2025年の英国モーゲージブローカー市場シェアの39.15%を獲得しました。強力な交渉力は、コミッションスプレッドが縮小する中でも優先的な調達グリッドを確保し、マージンを下支えします。中規模ネットワークはパーソナルサービスとインフラの充実のバランスを培い、大規模ブローカーと同等の機能を完全な設備投資なしに実現するためのホワイトラベルプラットフォームをアウトソーシングしています。個人開業アドバイザーは超地域密着型の関係を活用し、全国チェーンには望めない紹介ロイヤルティを獲得しています。
小規模ブローカーは英国モーゲージブローカー市場規模においては一定のシェアにとどまりますが、2031年まで7.62%のCAGRを記録しています。起業家的な機動性により、在外邦人向け融資、高齢者向けエクイティリリース、複雑な収入構造といった分野に特化し、プレミアムアドバイザリーフィーが規模の不足を補います。フランチャイズ提携によりコンプライアンスコストと技術アクセスを共同負担し、消費者デューティ義務を果たしながら独立性を維持しています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能


用途別:商業融資が成長加速を牽引
住宅ローンセグメントは、アドバイザーがアフォーダビリティテストと急速な商品の再価格設定を管理する中、2025年の英国モーゲージブローカー市場規模の55.90%を占めました。住宅市場の安定性は世帯形成と持家志向に支えられており、ブローカーの役割は固定金利満了時の商品切り替えにおいて一層重要性を増しています。バイ・トゥ・レットは依然として活発ですが、健全性規制の強化によりレバレッジが抑制されています。
商業・工業用ローンセグメントはCAGR 7.88%で拡大する見込みであり、周期的な住宅系フロー以外への収益分散を促進します。金利安定化がビジネスマインドを回復させる中、中小企業オーナーは物件購入や事業拡大資金のためにブローカーを活用しています。貸付業者は監査済み決算書と堅実なサービスカバレッジを備えたブローカーパッケージ案件を高く評価しており、拡大する英国モーゲージブローカー市場全体におけるブローカーの存在感を確固たるものにしています。
エンドユーザー別:個人セグメントの優位性を維持しつつ法人セグメントが加速
個人顧客セグメントは2025年の英国モーゲージブローカー市場規模の79.05%を占めました。初回購入者は高ローン・トゥ・バリュースキームの詳細な説明を必要とし、借り換えを検討する顧客は返済額ショックへの懸念から費用対効果の高い切り替えを求めています。高純資産層の借り手は越境収入ストリームの専門的なストラクチャリングに頼っています。法人借り手セグメントは、不動産取得とパンデミック期の債務借り換えに牽引され、CAGR 8.72%で成長する見込みです。ブローカーはイールドを求める貸付業者パネルをキュレーションし、複雑な契約条件を分かりやすい信用叙述にまとめます。デジタルディールルームが貸付業者の競争入札を拡大し、スプレッドを縮小しつつアドバイザーフィーの潜在性を高めます。
注記: 個別セグメントの全シェアはレポート購入後に入手可能
流通チャネル別:デジタルトランスフォーメーションがオンライン成長を加速
オフラインによるアドバイスは、六桁の負債について対面での安心感を重視する顧客に対応し、2025年の英国モーゲージブローカー市場シェアの66.20%を維持しました。対面チャネルは測量士や法律事務所との連携を円滑にし、複雑な案件の取引完了を円滑化します。
オンラインプラットフォームは、借り手が24時間365日の適格性判定エンジンやビデオ相談を利用するようになるにつれ、CAGR 9.85%で拡大する見込みです。Habito、Trussleおよび同様のパイオニア企業はアルゴリズムと人間のアドバイザーを組み合わせ、きめ細かなガイダンスを提供しています。ハイブリッドモデルはデジタルの速度とパーソナルな対応を両立させ、英国モーゲージブローカー市場全体でのサービス期待値を設定しています。
地域分析
ロンドンおよび南東部は、高い資産価格がフィー収入を増幅させることから、取引金額を支配しています。越境クライアントの複雑な書類手続きに精通したブローカーは国際的な買い手のコンプライアンスを管理し、大都市圏への集中をさらに深めています。平均ローン規模がマージンを引き伸ばし、これらのハブへの資本誘導を強化しています。
イングランド北部とスコットランドは、多様化した地域経済と穏やかな価格対収入比率により、堅調な取引量を示しています。相互扶助型銀行との提携と地域コミュニティとのつながりにより、アドバイザーは迅速な承認を確保し、マクロボラティリティの時期でも案件処理量を維持しています。
ウェールズと北アイルランドは、デジタルプラットフォームがカバレッジを拡大するにつれてフロンティア地域として台頭しています。北アイルランドの越境プロトコルの複雑さは書類作成の複雑性をもたらし、専門的なアドバイスへの需要を高めています。サテライトオフィスとパートナー契約が地域の知見を根付かせ、英国モーゲージブローカー市場の地理的多様化を促進しています。
規制環境
英国の住宅ローン・ローンブローキングチャネルは、住宅ローン仲介業者に対する金融行動監視機構(FCA)の行為規制および健全性関連規則の下で運営されており、2025年から2026年にかけてConsumer Dutyが中核的な監督上の重点事項として組み込まれている。代理店(AR)に対する継続的な監督と並行して、プリンシパル企業はARの業務構成と取扱量の監督に関してより高い期待に直面している。これにより、大規模なネットワークは監視、監査記録、結果テストの正式化を進める一方、小規模企業にはコンプライアンス負担が増している。
2026年、FCAの住宅ローン規則見直しは、責任ある貸付に関するCP26/18を含む協議活動を通じて継続されている。この見直しでは、責任ある貸付および返済能力評価の要件が引き続き重点的に注視されている。また、不動産仲介業者が消費者を自社系列のアドバイザーへ誘導するケースを含む、販売における利益相反への注意も強化されており、助言の時点および顧客の一連のプロセス全体において、公正な価値と適切な結果を証明することへの重視も高まっている。
バリューチェーン分析
バリューチェーンは借り手のリード獲得(不動産仲介業者からの紹介、オンラインプラットフォーム、紹介業者、ブローカー所有のコンテンツファネル)から始まり、ファクトファインド、返済能力評価、パネル全体での商品調達、貸し手への申請パッケージングへと進む。ブローカーネットワークとクラブは、コンプライアンスフレームワーク、貸し手へのアクセス、テクノロジースタック、代理店手数料グリッドを提供することでアドバイザーと貸し手の間に位置し、貸し手はこれらの仲介チャネルを利用して顧客獲得コストを下げ、事前審査済みの案件を受け取る。この構造により、ブローカーは広範な貸し手のユニバースにおいて、貸し手と消費者の間の主要な接点としての役割を担っている。
下流では、コンベヤンサー(権利移転専門家)、サーベイヤー、不動産取引プラットフォームが成約速度と契約破棄率に影響を与え、これがブローカーの業務量と顧客体験を左右する。ホームバイイングワークフロー全体での統合強化への動きが進行中であり、これはLloyds、Connells、LMSによる完全デジタル化したホームバイイングサービスの提供(2026年4月)というパートナーシップに表れている。住宅ローン、法務、取引の各ステップをより密接に結びつけることで、この取り組みは、断片的な文書のやり取りに依存するのではなく、データ連携型のエコシステム内で業務を行えるブローカーの価値を高めている。
競争環境
市場集中度は中程度に分散しており、全国チェーン、デジタル専業業者、地域ブティックが混在した環境となっています。Sesame Bankhall Groupは2025年にNew Homes Mortgage Services LLPへの戦略的出資を行い、40人のアドバイザーと45,000人のクライアントを加え、統合トレンドを示しています。全国ネットワークは専門スキルと新築分野へのエクスポージャーを獲得するためにボルトオン買収を追求しています。
競争差別化は、データ分析、エンベデッドパートナーシップ、および人材から生まれています。Connells Groupは不動産仲介からの紹介を活用し、MQubeのチャットボットは貸付業者基準に関する問い合わせの90%を解決し、アドバイザーを顧客関係業務に集中させています。大手銀行系企業はデジタルネイティブとの効率性格差を縮めるためにAIに投資しています。
プライベートエクイティの注目は、継続的な収益を持つ拡張可能な仲介業者に集まっています。テクノロジーベンダーはモジュール式オンボーディングスタックをアドバイザーネットワークにライセンス提供し、ニッチプレイヤーは独自のストラクチャリングがアルゴリズムテンプレートを凌駕する未開拓セグメント——自営業者、ニアプライムクレジット、高齢者向け融資——を活用しています。中程度の分散が続く中、英国モーゲージブローカー市場全体で統合は着実に進展しています。
英国モーゲージ/ローンブローカー産業リーダー
London & Country (L&C)
Mortgage Advice Bureau
Connells Group / Countrywide MS
Habito
Trussle Lab Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制変更と監督上の重点は、対応が難しい層に対する結果の証明と返済能力証明の効率化を実現できるブローカーにとっての空白領域を生み出している。CP26/18を含むFCAの住宅ローン規則見直しは、初回購入者、変動収入のある借り手、高齢の借り手に関連する責任ある貸付の調整を対象としている。これにより、デジタル収入確認、案件記録、適合性文書の運用を大規模に実行できる企業にとって、対応可能な助言・パッケージング業務が拡大する。
より早い段階での顧客の関心を獲得することも、より直接的な機会になりつつある。企業が正式な住宅ローン比較の前に意向を確保すればブローカーの収益性が改善するためである。Mortgage Advice Bureauが2026年1月にDashly(データ分析および住宅ローンモニタリング)の完全所有権を取得したこと、また2026年4月にHomeOwners Allianceの買収を完了したことは、申請提出の上流に位置するリード獲得・維持ツールへの投資を反映している。別の動きとして、Lloyds、Connells、LMSの協業(2026年4月)のような統合デジタルホームバイイングの取り組みは、エンドツーエンドの取引プロセスへのブローカーの参加を支援しており、摩擦(文書収集、確認、法務進捗の追跡)を減らすことで成約率を改善し、アドバイザーの対応能力を解放できる。これは、CeMAP資格を持つアドバイザーの不足や専門家責任保険コストの上昇など、市場を形成している既存の制約とも相互に作用している。
最近の業界動向
- 2026年4月:Mortgage Advice BureauがHomeOwners Alliance(HOA)の買収を完了し、住宅移転プロセスの早期段階への展開を拡大した。この提携により、同社の住宅移転エコシステムでの存在感が拡大し、住宅ローンプロセスの早期段階で借り手を取り込む垂直統合が可能になった。
- 2026年3月:Mortgage Advice Bureauが2025年通期業績を確定した。この結果は同社の投資・買収戦略と関連しており、2025年から2026年にかけての戦略的投資・買収の速度と規模を反映している。
- 2026年1月:Mortgage Advice Bureauが280万ポンドでDashlyの完全所有権を取得した。この取引により、データ分析および住宅ローンモニタリング能力が強化され、継続的な収益とデータ主導型のリード獲得・顧客モニタリングが支援される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、住宅金融およびそれに密接に関連する担保付貸付のアレンジおよび助言業務によって英国拠点の住宅ローン・ローンブローカーが得る収益(成約案件に紐づく手数料および顧客支払い費用を含む)を対象とする。
対象範囲外:ブローカーが関与しない貸し手発の直接販売、および権利移転、不動産調査、不動産仲介手数料などの非貸付関連サービスは除外する。
セグメンテーション概要
- 企業規模別
- 大規模
- 中規模
- 小規模
- 個人開業者
- 用途別
- 住宅ローン
- 商業・工業用ローン
- 車両ローン
- その他のローン
- エンドユーザー別
- 個人
- 法人
- 流通チャネル別
- オンライン
- オフライン
データソース、市場規模の算出、および検証
デスクリサーチ
デスクワークは、規制対象のブローキング活動と収益プールをマッピングし、それを需要を上下させる住宅・貸付環境と照合することから始まる。モデルの基盤とするため、FCAのRMAR仲介業者市場データ、イングランド銀行の住宅ローン承認件数および金利系列、英国政府の公式な住宅取引データセットなど、公開情報源を確認した。
単一の視点への依存を避けるため、英国国家統計局(ONS)の家計財政に関する発表、HM Land Registryの価格および取引指標、業界団体による仲介業者の販売動向に関する出版物なども参照点として使用した。手数料モデルや構成比の変化(例:購入対借り換え、新築対既存住宅ストック)を理解するため、企業の年次報告書、投資家向け説明資料、信頼できる経済紙が用いられた。企業開示情報が限られる場合には、企業財務およびニュースインテリジェンスの有料サブスクリプション、およびデジタルブローキングワークフローの動向を追跡するための特許データベースがギャップを埋め、時系列の相互確認に役立った。これらの例は網羅的なものではなく、データ収集、検証、確認のために他の多くの情報源も使用された。
一次インタビューおよび調査
一次調査は、貸し手の価格改定後に手数料がどのように再設定されるか、申請件数が減少した際にブローカーの生産性がどのように変化するかなど、公開データが十分に示せない点を検証するために用いられた。英国全域のブローカー、ネットワーク、アグリゲーター、貸し手、支援サービス提供者を均等に組み合わせて聞き取りを行い、その結果を用いて成約率、案件当たりの平均収益、仲介業者を通じて流れる住宅ローンの割合に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:38% | CXO:14% |
| ミッド層:47% | 機能部門/事業部門リーダー:37% |
| 小規模プレイヤー:15% | マネージャー:49% |
市場規模算出および予測
市場規模算出は、貸付活動指標を通じて英国の住宅ローンおよび関連貸付フローを再構築するトップダウン方式から始まり、その後、仲介業者を通じてアレンジされた割合でフィルタリングされる。この仲介業者の割合は、典型的な手数料および費用の範囲を用いてブローカー収益に変換される。総計は、上場および非公開ブローカーの財務データのサンプリング、複数チャネルでの案件件数×案件当たり平均収益の算出、アドバイザー1人当たりの想定収益をインタビュー結果と照合するといった、選択的なボトムアップチェックによってストレステストされる。
モデルで使用される主要な入力データには、住宅ローンの承認・実行件数の動向、借り換え対購入の構成比、平均ローン規模および住宅価格の変動、貸し手の価格設定および金利のボラティリティ、リード転換率と成約タイミングを変えるデジタルジャーニーへの移行が観察される動向などが含まれる。企業開示情報が限られる場合には、ブローカータイプ別の同業ベンチマークを用いてギャップを処理し、その後、規模、商品構成、地域展開に応じて調整する。
予測は、市場参加者からの変数ごとの見通しに支えられたシナリオ分析を用いて作成されており、これにより、金利の推移、取引件数、仲介業者の浸透度をモデルの論理を損なうことなく調整できる。最終確認では、成長経路が英国の住宅サイクルおよびブローカー収益のメカニクスと一致していることを確認する。
データ検証および更新サイクル
モデルの出力は、規制対象収益の開示情報、住宅取引の方向性、貸し手のパイプラインに関するコメントなどの独立した指標と照合され、承認前に異常値を確認するレビューが行われる。大きな差異が確認された場合は前提が再検証され、その変化が構造的なものか一時的なものかを確認するために対象を絞った再接触が行われる。
本レポートは毎年更新され、主要な政策転換、金利の急変、仲介業者の割合における顕著な変化など、重大な事象が発生した場合には中間更新が行われる。提供前には、アナリストが最新のデータ確認を実施し、公開時点で入手可能な最新の見解を顧客に提供する。
Mordor Intelligenceの英国住宅ローンブローカー市場規模と他の公表推定値との比較
英国の住宅ローンブローキングに関する市場規模の数値が異なるのは通常のことであり、これは情報源が必ずしも同じものを測定しているわけではなく、タイミングも異なるためである。一部の推定値は企業報告済みの収益のみに焦点を当てているが、他のものは対象範囲をより広範な住宅関連サービスに拡大したり、貸し手が支払う手数料の扱いを異にしたりしている。
差異の最大の要因は通常、対象範囲と測定基準である。これには、規制対象の住宅ローンブローキング収益のみを計上するかどうか、住宅ローン以外のローンブローカー活動を含めるかどうか、複数年予測が金利変動後の仲介業者浸透度の変化をどのように扱うかが含まれる。GBPからUSDへの通貨換算のタイミングも重要であり、実際の活動が安定していても、これにより公表される規模が変化する可能性がある。これらの選択が、Mordor Intelligenceが適用するモデリング上の選択として、差異が明確に現れる理由を説明している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 3.37億米ドル(2026年) | |
| 規制データセットA | 1.78億米ドル(2024年) | 規制報告に基づく企業報告済みの英国住宅ローンブローキング収益を使用しているため、一部の手数料が報告対象範囲外に含まれる場合には対応可能なブローカー収益全体を過小評価する可能性があり、市場予測としては将来に投影されていない。 |
| 業界誌B | 3.18億米ドル(2030年) | 業界情報源から導出され、二次記事を通じて報告されたGBP換算の年間収益予測を引用しているが、対象商品範囲や手数料率の変化・成約遅延の扱いに関する開示は限定的である。 |
これらを総合すると、差異は主に何が計上されているか(規制対象収益か、より広範なブローカー収益プールか)、および将来年がどのように活動要因から構築されているかに起因する。当社のアプローチでは、推定値を承認件数、取引件数、仲介業者の割合、現実的な案件当たり収益範囲にまで追跡可能にしており、各調整を追跡・再確認できるようにしている。


レポートで回答される主要な質問
英国モーゲージブローカー市場の現在の規模はどのくらいですか?
英国モーゲージブローカー市場は2026年にUSD 33億7,000万で、2031年までにUSD 46億2,000万に達する見込みです。
英国モーゲージブローカー市場において最も高い成長を示しているセグメントはどれですか?
商業・工業用ローンが最高の成長を示しており、中小企業の借り入れが回復するにつれてCAGR 7.88%で拡大しています。
規制はモーゲージブローカーにどのような影響を与えていますか?
FCAの消費者デューティはアドバイス品質基準とコンプライアンスコストを引き上げ、資本力のあるネットワークに有利に働く一方、統合を促進しています。
オンラインモーゲージブローカーはなぜシェアを拡大しているのですか?
デジタルオンボーディング、24時間365日の適格性判定エンジン、およびビデオ相談が利便性を提供し、オンラインプラットフォームをCAGR 9.85%で推進しています。
モーゲージブローカーが直面する課題は何ですか?
金利変動によるコミッション圧縮、専門職賠償責任保険料の上昇、およびCeMAP資格を持つアドバイザーの不足が逆風を生み出しています。
英国モーゲージブローカー市場の集中度はどのくらいですか?
上位5社が市場の相当なシェアを保有しており、地域専門家やデジタル専門業者が活躍できる余地を残した中程度の統合状態を示しています。
最終更新日:



