
ウガンダ通信MNO市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 1.52 十億米ドル |
| 市場規模 (2030) | 1.96 十億米ドル |
| 成長率 (2025 - 2030) | 5.24 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウガンダ通信MNO市場分析
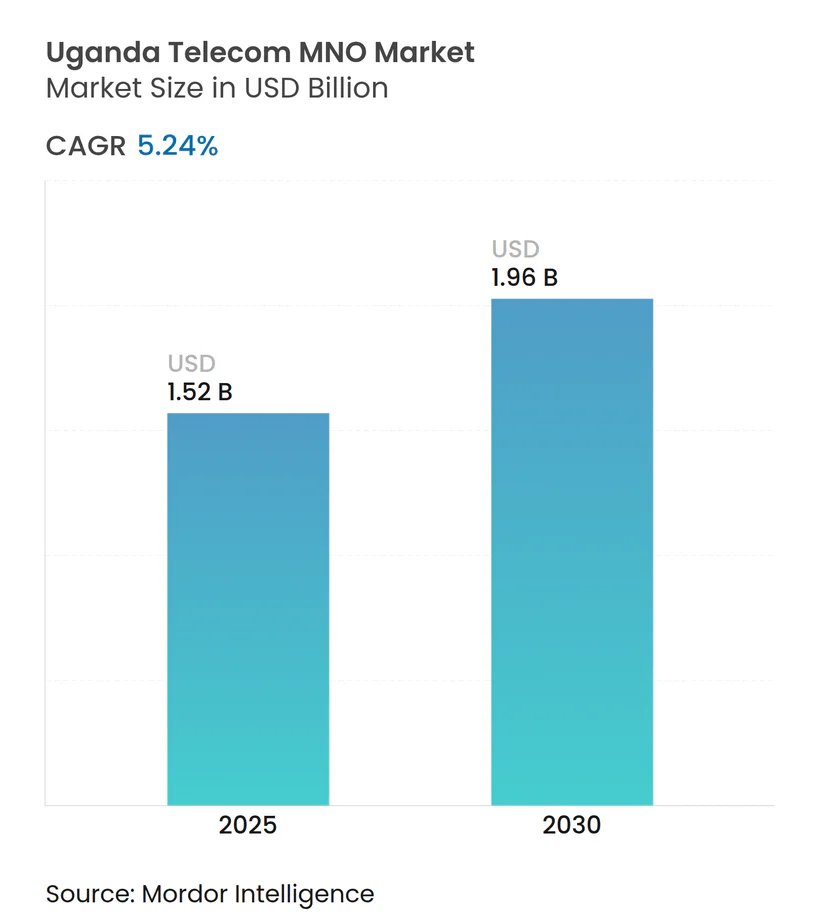
ウガンダ通信MNO市場規模は2025年に15億2,000万米ドルと推定され、予測期間(2025年~2030年)にCAGR 5.24%で成長し、2030年までに19億6,000万米ドルに達すると予測されています。
データ中心の消費、4G高密度化、および初期5Gサービス開始が農村部のインフラ格差を補う形で需要が加速しています。通信事業者はモバイルマネーエコシステムから価格設定の柔軟性を獲得し、ユーザー一人当たりの平均収益(ARPU)を押し上げています。一方、Googleが支援するファイバープロジェクトは今後の国際回線容量コストの低下を示唆しています。2025年3月にMTN UgandaとAirtel Uganda間で締結された画期的なネットワーク共有協定は、コスト構造を再編し、農村部のカバレッジ拡大を加速させています。同時に、ウガンダの石油・鉱業プロジェクトに関連したプライベートLTEおよび5G契約が新たな企業向け収益源を開拓しています。これらのダイナミクスは、高いスペクトラム料金や外国為替コスト圧力にもかかわらず、投資意欲を総合的に支えています。
主要レポートのポイント
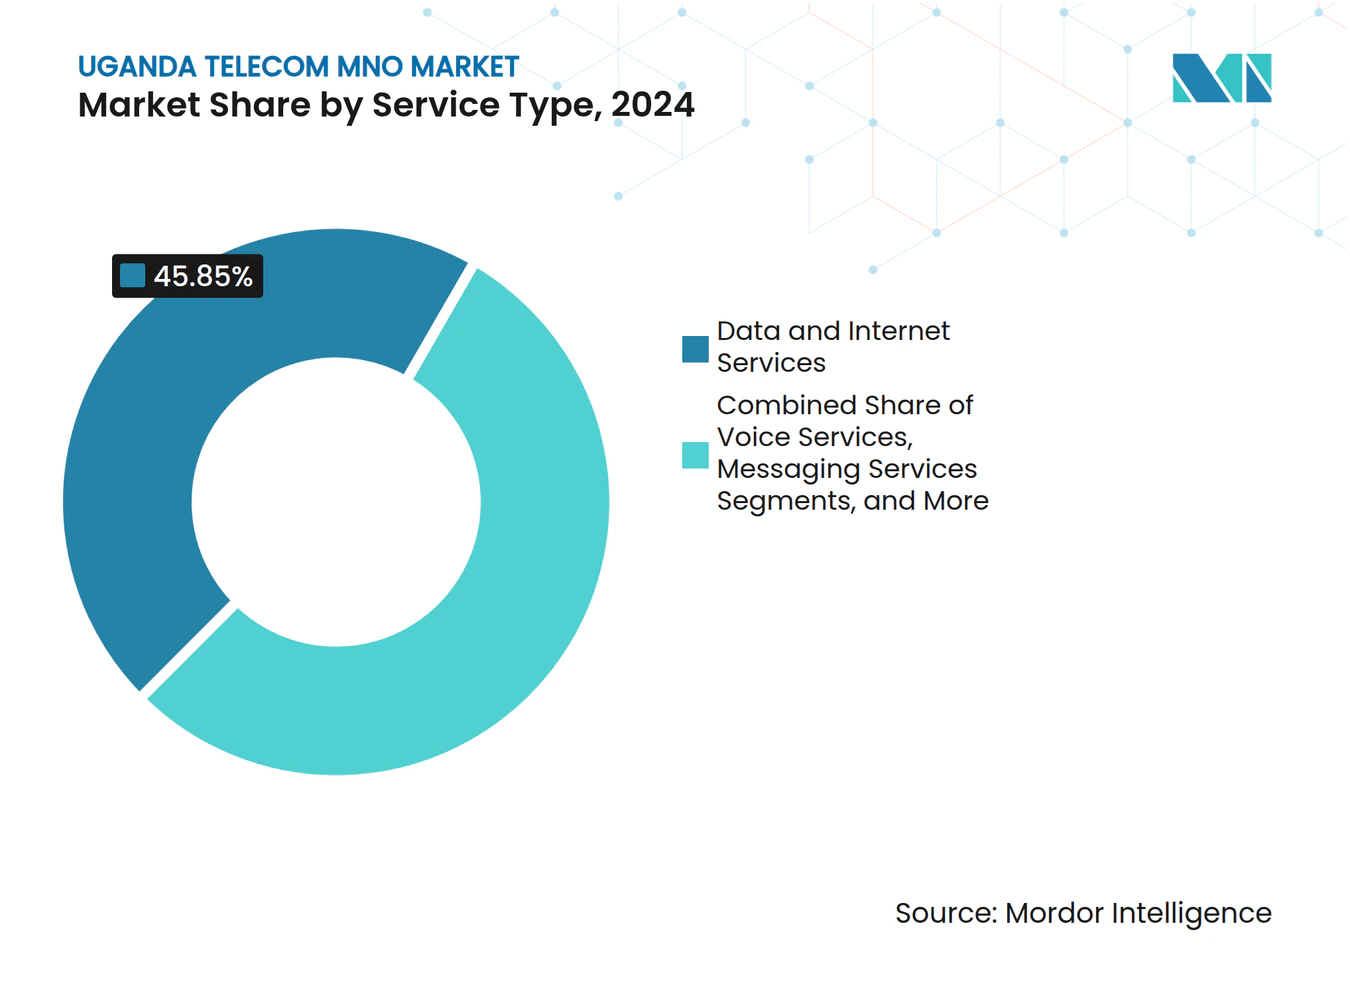
- サービスタイプ別では、データおよびインターネットサービスが2024年に45.85%の収益シェアでトップとなり、2030年にかけて5.27%のCAGRで拡大しています。
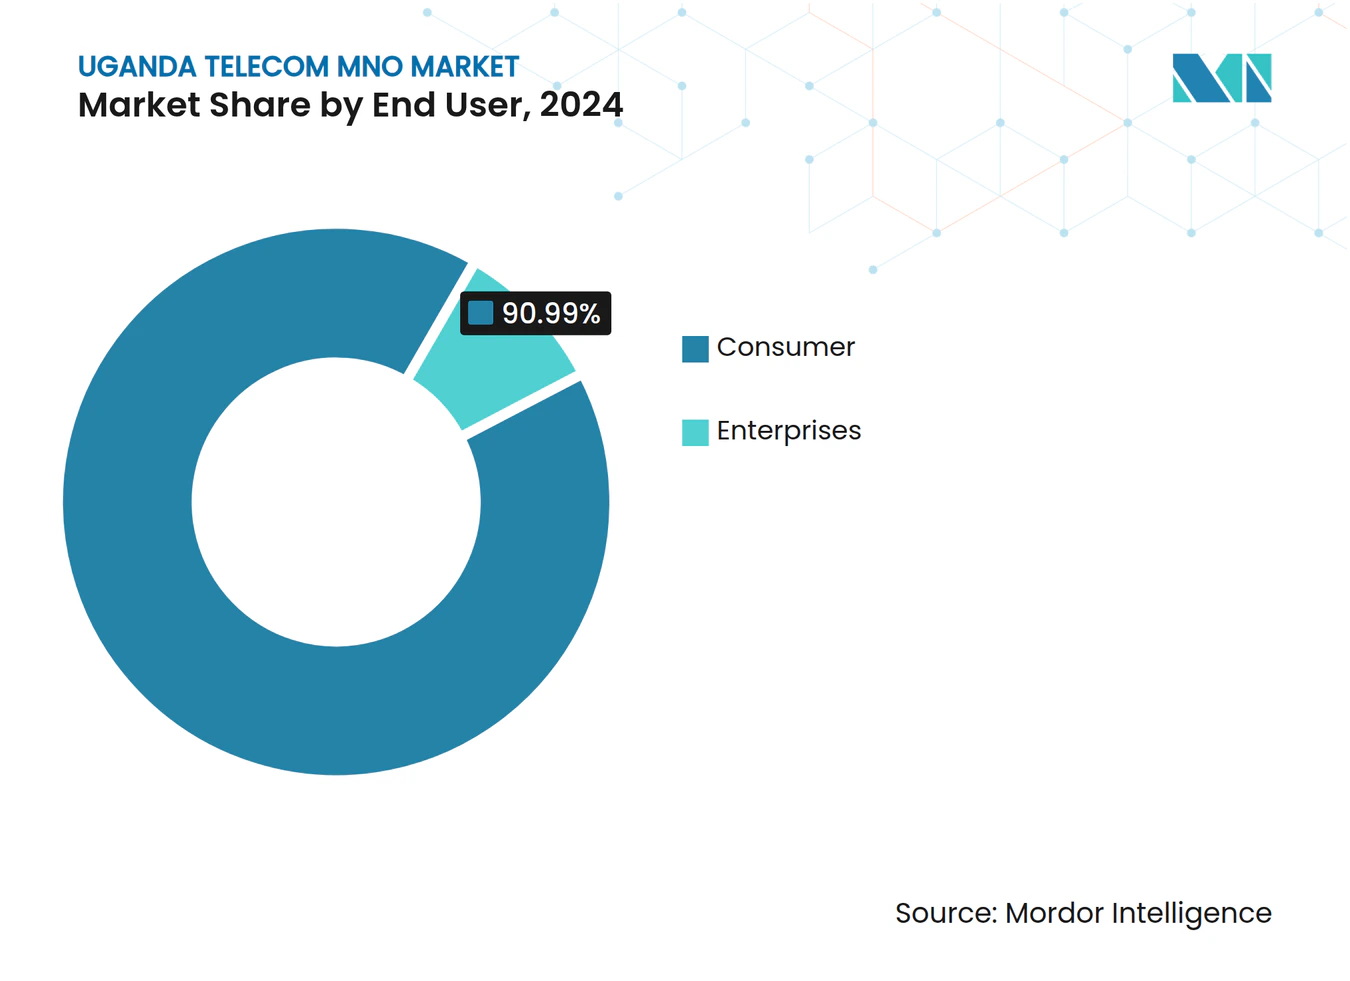
- エンドユーザー別では、消費者セグメントが2024年にウガンダ通信MNO市場シェアの90.99%を占め、一方で企業向け接続は2030年にかけて6.36%のCAGRで最も速い成長を記録しました。
ウガンダ通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 4G展開の加速と5Gトライアル ライセンス | +1.2% | 全国規模、カンパラおよび主要 都市部に集中 | 中期(2~4年) |
| スマートフォンによるモバイルデータ消費の 急増 | +0.9% | 全国規模、都市部で より高い強度 | 短期(2年以内) |
| 全国ブロードバンドファイバーバックボーンの拡張 | +0.8% | 全国規模、農村部および サービス未提供地域を優先 | 長期(4年以上) |
| モバイルマネー主導のARPU向上 | +0.7% | 全国規模、農村部で 最も高い普及率 | 中期(2~4年) |
| 石油・鉱業プロジェクトからのプライベートLTE/5G需要 | +0.4% | ウガンダ西部の石油地域、鉱業回廊 | 長期(4年以上) |
| ウガンダの越境ファイバートランジットハブとしての機能 | +0.3% | 国境地域、国際ゲートウェイポイント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
4G展開の加速と5Gトライアルライセンス
2023年7月のスペクトラムオークションにより、MTNとAirtelによるウガンダ初の商用5Gサービス開始が可能となり、それぞれ2024年末までにカンパラ全域のカバレッジを目標としています。[1] 両社の2025年ネットワーク共有協定は重複を削減し、農村部のより深い整備に向けた資本を解放します。初期の5Gパフォーマンスは1km²あたり100万台のデバイスをサポートし、新興石油経済における産業自動化に不可欠な容量を提供します。これらの展開はユーザーエクスペリエンスを向上させ、ウガンダ通信MNO市場の音声からデータ収益への転換を支えています。全国的な4G高密度化は並行して進み、デバイス価格の低下に伴い手頃なスマートフォンアクセスを確保しています。
スマートフォンによるモバイルデータ消費の急増
2025年初頭までに携帯電話回線は3,860万回線に達し、人口普及率76.2%に相当し、インターネットユーザーは1,420万人に増加しました。MTNは2025年第1四半期に19.4%のデイリーアクティブユーザー増加を背景に32.4%のデータ収益成長を記録しました。AirtelのMega4Dayzz等のプロモーションバンドルは実効ギガバイト価格を引き下げ、利用を促進しています。旺盛なデータ需要は、2025年までにGDPの8%に貢献するというウガンダのテクノロジーセクター目標と一致しています。激化する競争が料金を低水準に保ち、データの価格弾力性を強化してボリュームを押し上げています。
全国ブロードバンドファイバーバックボーンの拡張
政府支援プロジェクトは、世界銀行の地域通信インフラプログラムの支援を受けて、サービス未提供地区への国家バックボーンインフラを拡張しています。Liquid Intelligent Technologiesは東アフリカファイバーリングを100G容量にアップグレードし、地域のレイテンシとコストベースラインを改善しました。それにもかかわらず、ウガンダの平均1GBあたり2.67米ドルのコストは、沿岸ゲートウェイへの内陸依存により東アフリカで最も高い水準にとどまっています。ウガンダインターネットエクスチェンジポイントは、2024年の海底ケーブル障害時に実証されたように、トラフィックフローをローカル化することで障害リスクを軽減しています。したがって、バックボーンの拡張は公平なサービス料金の実現に向けた中心的な課題であり続けています。
モバイルマネー主導のARPU向上
MTNのMoMoは2023年に1,300万人の月間アクティブユーザーを通じて360億米ドル相当の取引を処理しました。[2] フィンテック収益は2025年第1四半期に18.4%増加し、ブレンドARPU成長へのモデルの貢献を裏付けています。モバイルマネーは現在、加盟店決済、マイクロローン、銀行連携にまで広がり、正規銀行から排除された農村顧客の粘着性を高めています。MoMoを2025年までに独立したフィンテックとしてスピンオフする計画は、その戦略的重要性を示しています。依然として全取引の95%を占める高い現金利用率は、デジタル化の深化に伴うさらなる上昇余地を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの 影響予測 | 地理的 関連性 | 影響タイムライン |
|---|---|---|---|
| 高いスペクトラムライセンスおよび更新料 | -0.6% | 全国規模、すべてのライセンス事業者に影響 | 短期(2年以内) |
| タワー展開における農村部の電化格差 | -0.8% | 農村部、特に北部および 東部地域 | 長期(4年以上) |
| OTT税の価格弾力性効果の残存 | -0.3% | 全国規模、ソーシャルメディア利用への 影響が大きい | 中期(2~4年) |
| 輸入機器に対する外国為替主導の設備投資インフレ | -0.4% | 全国規模、機器調達 サイクルに影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いスペクトラムライセンスおよび更新料
2023年の5Gオークションは、MTNとAirtelに多額の前払いコミットメントを課し、ユニバーサルサービス・アクセス基金への年間課徴金が継続的な義務に加わっています。MTN単独で2024年に農村タワー向けに確保された資本を圧迫する425億ウガンダシリングを支払いました。最新の会計年度における通信セクターの税負担総額は1兆1,000億ウガンダシリングに達し、収益性への負担を強化しています。[3] ウガンダ電気通信公社などの中小事業者は競争力のあるネットワークアップグレードへの資金調達に苦慮しており、市場競争を制限し、イノベーションの普及を抑制しています。
タワー展開における農村部の電化格差
ウガンダの人口のわずか30%しか系統電力を利用できず、通信事業者およびタワー会社はより高い運営費でソーラーバッテリーハイブリッドを展開せざるを得ない状況です。[4] Ubuntu Towersは400か所のグリーンエネルギーサイトを建設するために4,000万米ドルを調達し、オフグリッド展開の追加的な資本集約性を示しています。Umemeの事業権が満了し、資産移転計画が進行するにつれて電力網の不確実性が悪化し、農村部の電力信頼性改善が遅延する可能性があります。したがって、持続的なエネルギー課題は回収期間を長期化させ、低ARPUゾーンへの投資を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革を牽引
データおよびインターネットサービスは2024年のウガンダ通信MNO市場の45.85%を占め、2030年にかけて5.27%のCAGRで推移しています。MTNの2025年第1四半期業績では音声収益の成長が1.5%に鈍化し、帯域幅中心のサービスへの構造的転換が浮き彫りになっています。スマートフォン補助金、ゼロレーティングプロモーション、OTTパートナーシップがギガバイト需要を高水準に維持しています。メッセージングはソーシャルプラットフォームによる侵食に直面している一方、IoTおよびM2M接続は油田自動化において増加しています。OTTおよびペイTVバンドルは戦略的なコンテンツ提携に乗り、アップセルの機会を追加しています。ウガンダが地域トランジットハブとして機能し、最近の100Gファイバーアップグレードの恩恵を受けることで、卸売および企業向け回線が成長しています。ネットワーク共有によるスペクトラム効率の向上がさらに利益率の維持を支えています。
進化するサービスミックスは、弾力的なデータ利用が単価下落を相殺することで、ウガンダ通信MNO市場規模の見通しを向上させています。2030年までに、データサービスはセクター価値の半分以上を占めると予測され、中核的な成長エンジンとしての役割が確認されます。ファイバートゥホームが経済的でない地域では、より高付加価値の固定無線ブロードバンドも普及しています。レガシー2G帯域のLTEへの継続的な再ファーミングにより、持続的な容量拡大のためのスペクトラムヘッドルームが確保されています。



エンドユーザー別:消費者優位の中で企業向け成長が加速
消費者は2024年収益の90.99%に貢献しましたが、企業向け回線は2030年にかけて6.36%のCAGRを達成し、マスマーケットの成長を上回っています。100億米ドル規模の東アフリカ原油パイプラインなどの石油プロジェクトは、プライベートLTEおよび5Gシステムに依存するミッションクリティカルな接続を必要としています。銀行、製造業、鉱業は資産追跡および予知保全のためのIoT需要を追加しています。政府のクラウド移行および電子サービスプログラムは、省庁および地区ハブにおける帯域幅ニーズを高めています。
企業向け採用は、専用回線、マネージドセキュリティ、エッジデータセンターサービスにおけるウガンダ通信MNO市場規模を押し上げています。カンパラにあるRaxioのTier IIIニュートラル施設は、企業およびハイパースケーラー向けのコロケーションオプションを拡大しています。スペクトラムコストが小売価格を圧迫する中、ビジネスグレードのソリューションは利益率の回復力を提供しています。その結果、通信事業者はSD-WAN、IoTダッシュボード、モバイルマネー給与統合をバンドルして、依然として断片化した企業セグメントでのシェア獲得を目指しています。

地理的分析
人口の26%が居住する都市部では、ほぼ全域で4Gおよび初期5Gが利用可能であり、ウガンダ通信MNO市場収益の約70%を占めています。カンパラのルゴゴおよびブゴロービ地区は2023年に最初にライブ5Gを受信し、全市カバレッジは2024年末に予定されています。首都のデータARPUは全国平均を30%上回り、プレミアムプランの普及を反映しています。対照的に、北部および東部の地区はカバレッジと可処分所得の両面で遅れており、デジタルデバイドが浮き彫りになっています。
ウガンダ通信MNO市場規模は、同国が地域トランジットハブへと発展するにつれて越境トラフィックから恩恵を受けています。GoogleのUmoja海底ケーブルはモンバサとオーストラリアを接続し、ウガンダへの陸上リンクを確保することで、国際トランジットコストの低下が期待されています。同時に、アップグレードされた東アフリカファイバーリングは、ケニア、ルワンダ、タンザニアへのリンクの冗長性を高めています。ウガンダインターネットエクスチェンジポイントでの高トラフィックコンテンツのローカルホスティングは、将来の海底ケーブル障害へのエクスポージャーを制限しています。
農村部の拡大は、ユニバーサルサービス・アクセス基金の支出、ソーラー電源タワーモデル、およびMTNとAirtelの間の新たなネットワーク共有制度(サイトの重複を半減させる)に依存しています。再生可能エネルギー駆動の基地局は、高い設備投資にもかかわらず適度な運営費削減を可能にしています。ウガンダ西部の石油採掘ゾーンがパイプライン制御のための低遅延リンクを必要とするにつれて、通信事業者はマイクロ波バックホールを拡張し、プライベートLTEグリッドを展開しています。これらの投資は、家庭ARPUが低い地域においても、ウガンダ通信MNO市場を段階的に拡大しています。
競争環境
市場集中度
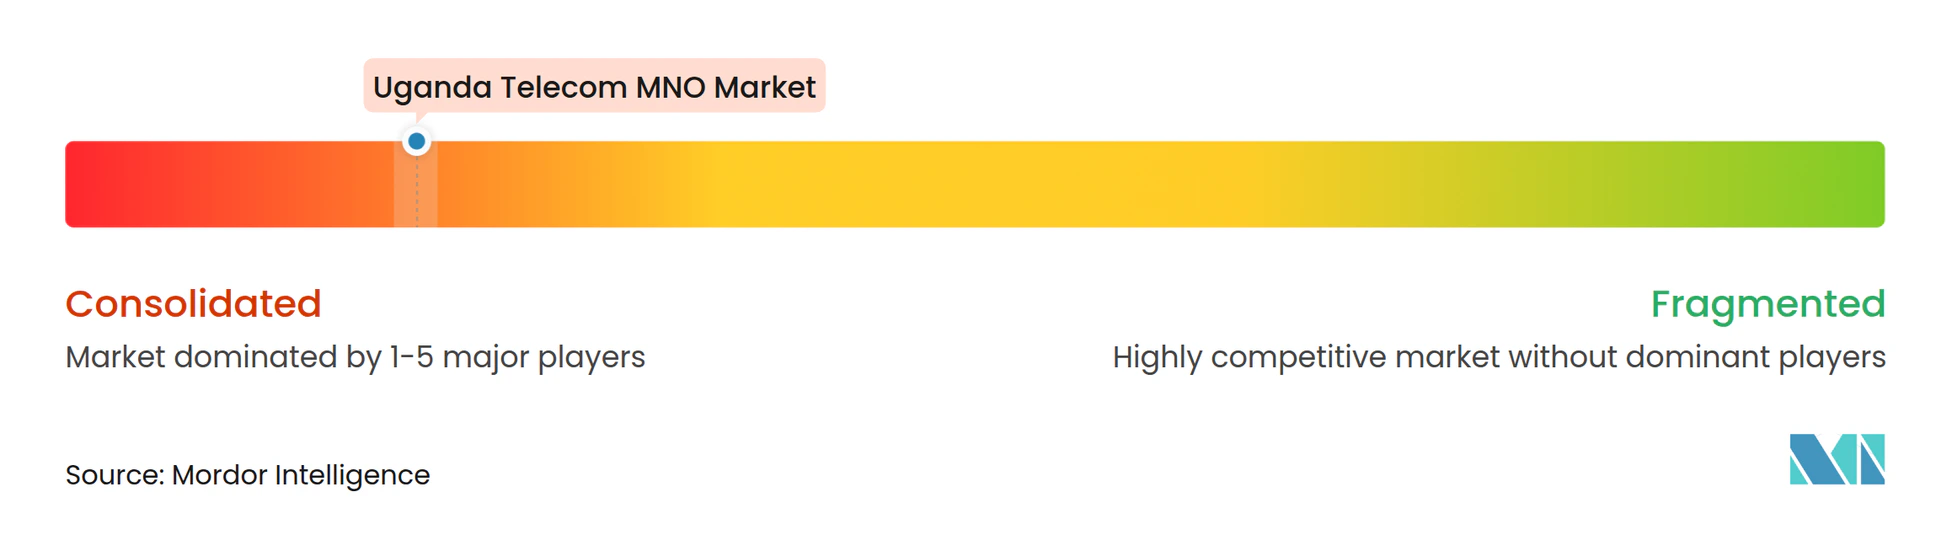
市場は複占として機能しており、MTN UgandaとAirtel Ugandaが市場の主要シェアを支配しています。2025年3月のネットワーク共有により、受動的および能動的インフラの共同利用が導入され、小売ブランド競争を維持しながら15~20%の運営費効率化が実現しました。MTNは高価値ユーザー向けのプレスティージプログラムなどのロイヤルティ提案を通じて差別化を図っています。Airtelは、Mega4Dayzz提供の7,000ウガンダシリングで5GBなど、積極的なバンドル価格設定で価格感応度の高いセグメントをターゲットにしています。
技術的リーダーシップは依然として重要です。両大手は2024年に全国VoLTEを開始し、それぞれ2026年までにスタンドアロン5Gコアのアップグレードを計画しています。Rowad Capitalへのウガンダ電気通信公社の60%株式売却(2億2,500万米ドル)が保留中であり、新たな資本が4G拡大に充てられれば競争が活性化する可能性があります。衛星通信の挑戦者Starlinkはウガンダへの参入意向を示し、遠隔地の企業や富裕層の家庭にアピールしています。American TowerおよびUbuntu Towersが主導するタワー会社は、ニッチなMVNOの参入障壁を下げるニュートラルホスティングを提供し、サービスの多様性を拡大する可能性があります。
企業向け浸透が次の競争の場となっています。MTNとAirtelは、プライベートネットワークの概念実証を通じて石油メジャー、銀行、物流企業にアプローチしています。バンドルされたIoT、クラウド接続、モバイルマネー給与統合ソリューションは、より粘着性の高い収益を提供しています。卸売越境容量価格が低下するにつれて、両既存事業者は南スーダンおよびコンゴ民主共和国東部の通信事業者への地域トランジット販売を視野に入れています。全体として、高い合算シェアはベンダーに対する大きな交渉力を維持していますが、価格と品質に関する規制当局の監視は続いています。
ウガンダ通信MNO産業リーダー
-
MTN Uganda
-
Airtel Uganda
-
Uganda Telecommunications Corporation Limited (UTel)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年4月:Rowad Capitalがウガンダ電気通信公社の60%株式を2億2,500万米ドルで取得する交渉を完了し、国家バックボーンインフラの活性化とUTelの市場競争力の回復を目指しています。
- 2025年3月:MTN GroupとAirtel Africaがウガンダとナイジェリアをカバーする画期的なネットワーク共有協定に署名し、インフラコストの削減とサービス競争を維持しながらカバレッジ拡大の加速を可能にしました。
- 2024年12月:MTN Ugandaが月間支出が10万ウガンダシリングを超える高価値顧客をターゲットとしたMTNプレスティージプレミアムロイヤルティプログラムを開始し、ライフスタイル特典、限定割引、優先サポートサービスを提供しています。
- 2024年12月:Googleがアフリカのデジタルインフラ強化のためにCassavaへの9,000万米ドルの投資に参加し、強化された光ファイバーネットワークを通じてウガンダの地域接続性に影響を与えています。
- 2024年11月:MTN UgandaがWakaNetホームブロードバンドサービスを新しい価格体系、より高速なインターネット速度、および改善されたサービス提供で強化し、固定ブロードバンド市場での競争力を高めました。
- 2024年10月:ウガンダ議会が3年間の移行期間後にNITA-UをICT省に統合することを規定する法律を可決し、2億米ドルのウガンダデジタル加速プロジェクトおよび1億5,000万米ドルの国家バックボーンインフラ第5フェーズプロジェクトの実施を可能にしました。
- 2024年5月:MTN Ugandaがウガンダ通信委員会のユニバーサルサービス・アクセス基金に425億ウガンダシリングを拠出し、農村部の接続拡大とデジタルインクルージョンの取り組みを支援しました。
ウガンダ通信MNO市場レポートの範囲
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
ウガンダにおけるモバイルマネーの通信収益への貢献はどの程度ですか?
フィンテック収益は2025年第1四半期に前年比18.4%増加し、MTNのMoMoプラットフォームは2023年に360億米ドルを処理しており、事業者収益に占めるシェアの上昇が浮き彫りになっています。
ウガンダの通信サービス内で最も急速に拡大しているセグメントはどれですか?
データおよびインターネットサービスは2024年に45.85%の収益シェアを保有し、スマートフォン利用の急増に伴い2030年にかけて5.27%のCAGRで成長しています。
プライベートネットワークに対する企業需要を牽引するものは何ですか?
東アフリカ原油パイプラインなどの石油・鉱業プロジェクトは、遠隔地での実時間監視のためにセキュアなLTE/5G接続を必要としています。
ウガンダのインターネットコストがいまだに高い理由は何ですか?
沿岸海底ケーブルへの内陸依存と国内バックボーンカバレッジの限界により、平均価格は1GBあたり2.67米ドルと東アフリカで最も高い水準に維持されています。
ネットワーク共有は市場経済をどのように変えますか?
2025年のMTN・Airtel協定は重複インフラ支出を最大20%削減し、ブランド競争を維持しながら農村部カバレッジのための資本を解放します。
Umojaケーブルはどのような役割を果たしますか?
Googleが支援するリンクはウガンダをモンバサ・オーストラリア回廊に接続し、トランジットコストを低下させ、国際的な回復力を向上させます。