
UAE ホーム家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
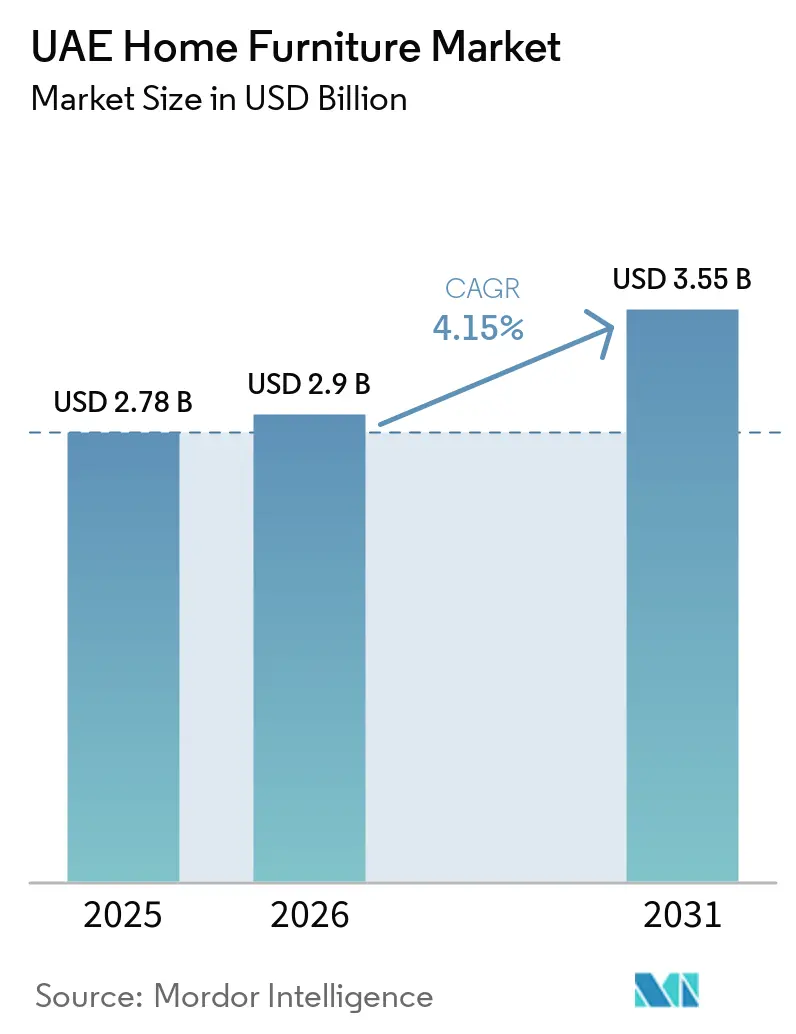
| 基準年の市場規模 (2025) | 2.78 十億米ドル |
| 市場規模 (2026) | 2.9 十億米ドル |
| 市場規模 (2031) | 3.55 十億米ドル |
| 成長率 (2026 - 2031) | 4.15 % |
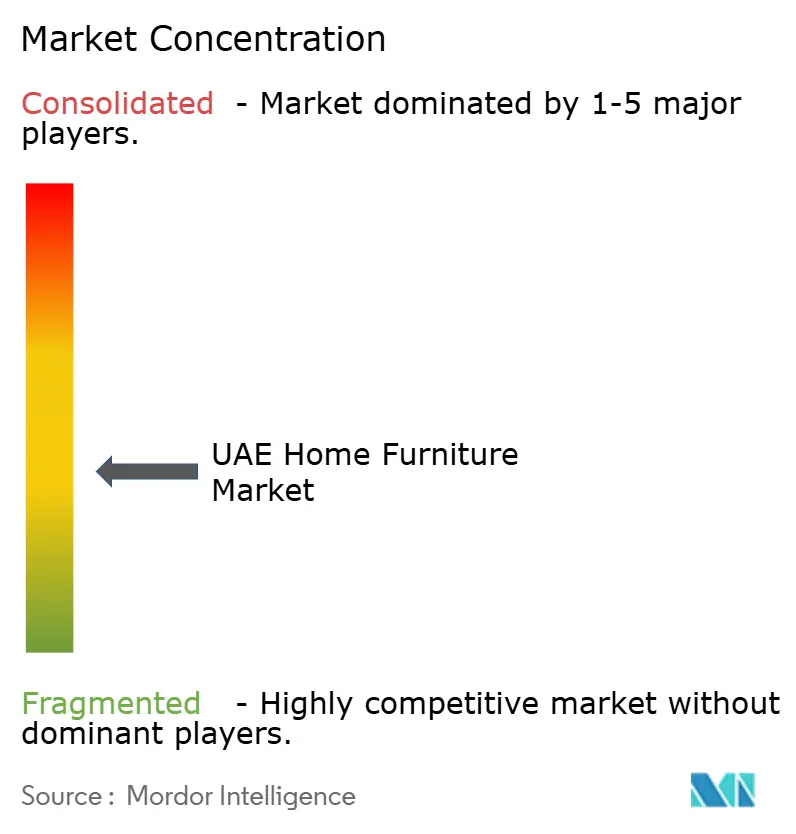
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による UAE ホーム家具市場分析
UAE ホーム家具市場規模は2025年に27億8,000万米ドルと評価され、2026年の29億米ドルから2031年には35億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.15%です。この成長は、ドバイおよびアブダビ全域における住宅引き渡しの急増、継続的なホスピタリティブーム、ならびに国内製造とサプライチェーンの現地化を促進する政府主導の産業政策によって牽引されています。賃貸付き家具パッケージやサブスクリプションサービスなど柔軟な居住ソリューションへの需要の高まりが購買サイクルを加速させ、一時滞在居住者の間での市場浸透を深めています。パーム・ジュメイラおよびエミレーツ・ヒルズにおける高級ヴィラの完成がプレミアム家具の販売を促進する一方、ミドルレンジの製品は競争力のある価格設定とファイナンスオプションにより大衆市場での訴求力を維持しています。同時に、ドバイ市からのサステナビリティ義務化がサーキュラーデザインおよびリサイクル素材への関心を高め、バリューチェーン全体にわたる製品イノベーションを再形成しています[1]。
主要レポートのポイント
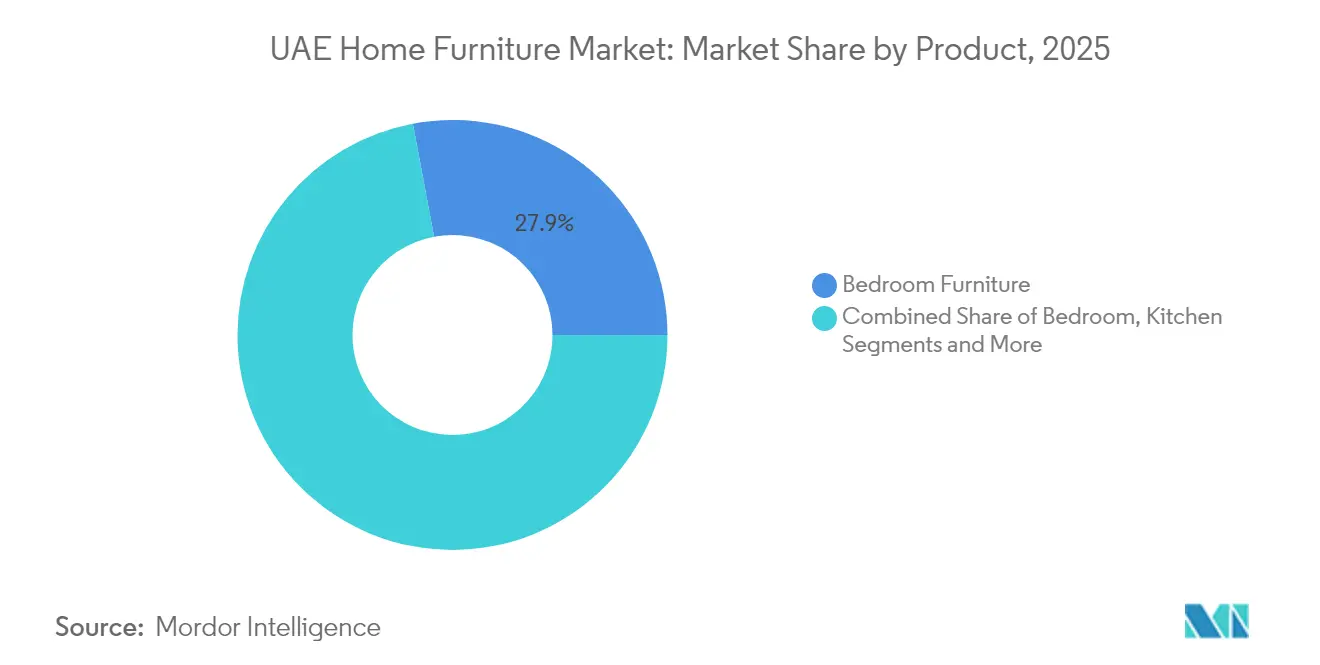
- 製品別では、寝室家具が2025年のUAEホーム家具市場シェアの27.95%を占め、キッチン家具は2031年までに5.46%のCAGRを記録すると予測されています。
- 素材別では、木材が2025年のUAEホーム家具市場規模の69.98%を占めて首位となりましたが、金属家具は2031年までに5.21%のCAGRで拡大する見込みです。
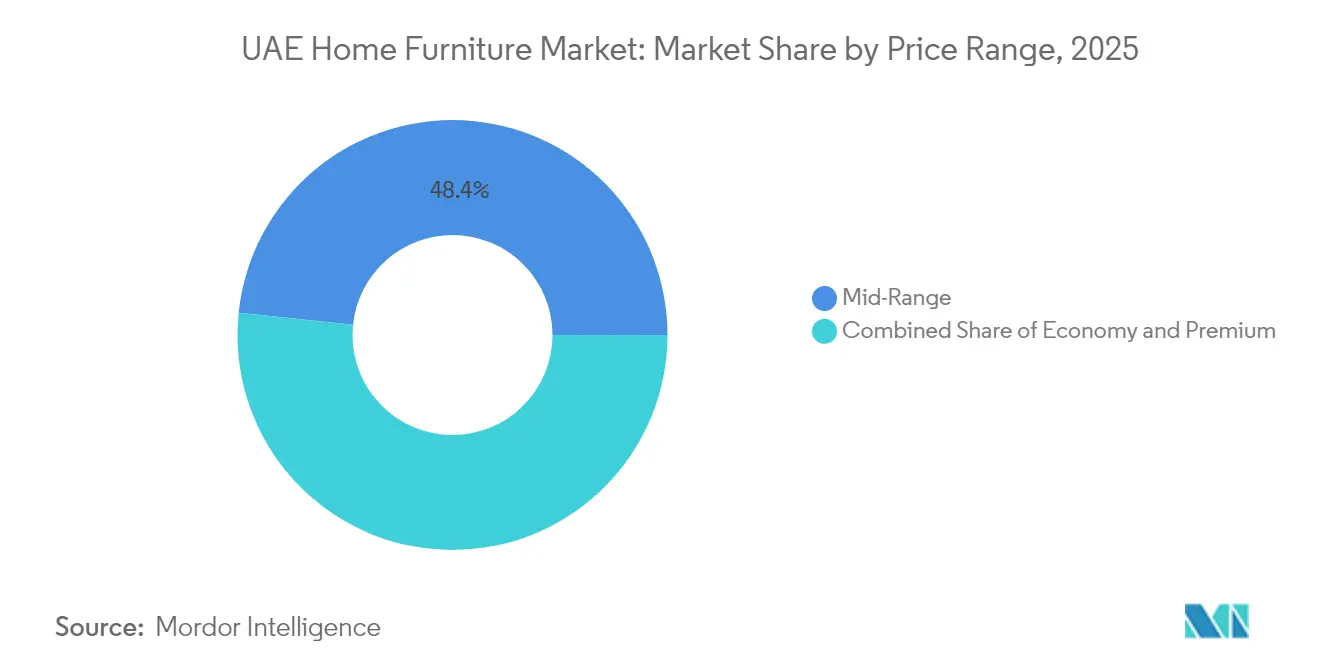
- 価格帯別では、ミドルレンジ製品が2025年のUAEホーム家具市場規模の48.35%を占め、プレミアム家具は2031年までに5.78%のCAGRで拡大すると予測されています。
- 流通チャネル別では、専門店が2025年に43.92%の収益シェアを維持し、オンラインチャネルは2031年までに6.83%のCAGRで最も急速な拡大が見込まれています。
- 地域別では、ドバイが2025年に40.88%の収益シェアで首位となり、北部首長国は2026年から2031年にかけて最も速い5.49%のCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後の住宅リフォーム需要 | +0.8% | ドバイ、アブダビ、シャルジャ | 短期(2年以内) |
| ホスピタリティおよびバケーションホームパイプラインの拡大 | +1.2% | ドバイ、アブダビの高級エリア | 中期(2〜4年) |
| オペレーション300bnおよび関連製造インセンティブ | +0.6% | 全国規模、ドバイ・インダストリアル・シティを中心とするハブ | 長期(4年以上) |
| 賃貸付き家具およびサブスクリプションモデル | +0.9% | ドバイ・マリーナ、JBR、ダウンタウン;アブダビへの拡大 | 中期(2〜4年) |
| パーム・ジュメイラにおける超高級ヴィラの引き渡し | +0.4% | パーム・ジュメイラ、エミレーツ・ヒルズ | 短期(2年以内) |
| ドバイ市によるサーキュラーデザイン義務化 | +0.3% | ドバイ、連邦レベルへの展開の可能性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後の住宅リフォーム需要の急増
2024年のドバイ不動産販売額がAED 1,510億に34%急増したことは、堅調な住宅流通を示しており、新たな家具需要に転換されました[2]。多くの購入者がハイブリッドワークのライフスタイルをサポートするためにホームオフィス設備や多機能家具を優先するようになり、寝室およびリビングルームカテゴリー全体で平均購入単価が上昇しています。短期賃貸で18%、長期賃貸で13%という賃料の上昇が居住者を所有へと誘導し、新たに取得した物件の全面的な家具の買い替えサイクルを引き起こしています。12%を超える人口増加が、個別アイテムではなくフルセットを購入する新規世帯を増加させています。このモメンタムは、世界的なマクロ経済の不確実性の中でも基礎的な需要を安定させることで、UAEホーム家具市場を後押ししています。
ホスピタリティおよびバケーションホームパイプラインの拡大
2025年までに着工予定の40棟以上のホテルがドバイの客室数に10,100室以上を追加する一方、アブダビの文化観光プロジェクトが商業用家具の需要を深化させています[3]。ラグジュアリーおよびアッパーアップスケールの施設がすでにドバイのストックの67%を占めているため、調達予算はゲスト体験を向上させるプレミアムな備品に傾いています。2024年上半期にホテル稼働率が78%に達したことは収益回復を確認するものであり、オーダーメイド家具への継続的な設備投資を正当化しています。ウォーターフロントコミュニティのバケーションホーム投資家は、より高い一泊料金を確保するために繰り返し家具を揃え、メーカーにとってリピートビジネスを生み出しています。ホスピタリティとバケーションホームが合わさることで、卸売注文量が増加し、単純な住宅販売を超えた収益源の多様化が実現しています。
国内製造に対する政府インセンティブ
UAEが製造業のGDP比率をAED 1,330億からAED 3,000億に引き上げる計画は、国内家具メーカーの参入障壁を直接引き下げる融資、土地リース、R&D助成金を配分しています[4]。ドバイ・インダストリアル・シティのロードマップは2026年までに500の工場を構想しており、新規の木工・金属加工工場の設備投資を削減するプラグアンドプレイのインフラを提供しています。「メイク・イット・イン・ジ・エミレーツ」の旗印のもとでの優遇公共調達ルールが国内製品に優先的な地位を与え、販売パイプラインを強化しています。R&D資金の増加が、充電ポートやIoTセンサーを統合したエコフレンドリーなラミネートやスマート家具の開発を加速させています。長期的には、これらの介入が地域の自給自足を高め、UAEホーム家具市場を外部のサプライショックから保護しています。
賃貸付き家具・家具サブスクリプションモデルの台頭
TUKA Dubaiなどの企業は、短期滞在の駐在員向け賃貸に適したキュレーションされた部屋パッケージをリースすることで、月次二桁成長を報告しています。Bluegroundがドバイ拡大に向けて2,000万米ドルを配分したことは、家具のサービスとしての収益性に対する機関投資家の信頼を裏付けています。ドバイ居住者の60%が3年以内に転居することを考えると、柔軟性の優先度は高く、サブスクリプションソリューションは初期費用を軽減しながらデザインへの憧れを満たします。地域本部を設立する多国籍企業からの法人需要が安定した稼働率を保証し、ユニットエコノミクスを改善しています。これらのモデルはまた、リフォームとローテーションによって製品ライフサイクルを延長することでサステナビリティ目標を推進しており、これは規制当局と消費者の双方からますます重視される要素となっています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 広葉樹輸入関税および物流コストの上昇 | -0.7% | 全国規模、ドバイおよびアブダビの高級品においてより顕著 | 短期(2年以内) |
| 断片化した非組織的な大工・木工セクター | -0.5% | 北部首長国、シャルジャ | 中期(2〜4年) |
| 需要予測可能性に影響する駐在員の流動性の高さ | -0.4% | ドバイ、アブダビ、全首長国 | 長期(4年以上) |
| 中古品プラットフォームへシフトする価格感応度の高い大衆セグメント | -0.3% | ドバイ・マリーナ、シャルジャ、アジュマン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
広葉樹輸入関税および物流コストの上昇
改訂された統合関税率表の施行により製品コードが13,400に拡大し、輸入業者のコンプライアンスの複雑さが増し、通関手数料が若干上昇しました。CIF価格に課される標準5%の関税は、2019年のベースラインを大幅に上回る水準で続くコンテナ運賃と相互作用し、小売業者のマージンを圧迫しています。2023年に中国を最大の供給国として総額11億7,000万米ドルに上る木材輸入は、購入者を為替変動と地政学的リスクにさらしています。宅配便の免税閾値がAED 970からAED 300に引き下げられ、小口eコマース注文やアクセサリー品の着地コストが上昇しています。価格弾力性がコスト増加の転嫁能力を制限するため、ミドルレンジおよびエコノミーセグメントが最も大きな打撃を受けています。
スケーラビリティを制限する断片化した非組織的な大工・木工セクター
数千の小規模工房がカスタマイズされた木工品を提供していますが、標準化されたプロセスが欠如していることが多く、製品品質のばらつきとリードタイムの長期化を招いています。非公式な労働形態が、機械化を可能にする銀行融資や工業地区リースへのアクセスを制限しています。ドバイ市の取り扱いおよび安全基準に関連する規制コンプライアンスコストが、限られた資本準備金しか持たない零細事業者に課題をもたらしています。技能開発プログラムは散発的なままであり、プレミアムおよび輸出グレードの家具に不可欠な高度な仕上げ技術において持続的なギャップが残っています。断片化はそのため、セクター全体の生産性を制限し、国際競争力のある製造クラスターへの移行を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
寝室が市場の基盤を牽引寝室用家具は2025年のUAE家庭用家具市場規模の27.95%を占め、プライベートな生活空間と安らぎのある環境を優先する文化的規範に対する消費者の重視を裏付けています。高級ヴィラの完成により、ターンキー方式のマスタースイートパッケージが提供され、UAE高級家具への需要を支えています。一方、マンション開発ではスペースを最大限に活用するモジュール式ワードローブや多機能ベッドが求められていま。料理への関心の高まりとカスタムキャビネットを必要とするスマート家電の統合により、キッチン家具は5.46%のCAGRで成長をリードしています。リビングルームおよびダイニングルームセットは、サービスアパートメントやバケーションレンタルに統一感のある美観を提供し、ホスピタリティブームに乗っています。柔軟な勤務方針が定着するなか、ホームオフィス向け製品はパンデミック後の勢いを維持しています。
堅調な住宅の売買回転率と高い賃貸利回りが、オーナーが入居者向けに魅力的な家具を揃える動機となり、寝室需要の持続を支えています。キッチンの革新では、UAE家庭用家具市場における健康・ウェルネス優先の傾向に沿い、抗菌表面処理やスペース節約型ユニットが採用されています。アウトドアセットには、ヴィラのテラスやホテルのプールデッキに適した耐候性合金とUV安定性ファブリックが使用されており、プレミアム価格設定を正当化する要因となっています。バスルーム家具はニッチな分野にとどまりますが、住宅購入における上昇志向の購買行動に影響を与える高級ホテ基準の恩恵を受けています。ソファベッドや拡張可能なテーブルなどの多機能「その他」製品は、短期リース中に適応性の高いレイアウトを好む在外居住者のニーズに応えています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
素材別:
木材の伝統と金属のイノベーションの融合木材は2025年のUAEホーム家具市場規模の69.98%のシェアを維持し、確立された顧客の親しみやすさと多様なデザインの魅力を反映しています。サプライチェーンの圧力とエコラベル要件が、サーキュラー指令を満たすエンジニアリングパネルや再生広葉樹の種類への実験を促進しています。金属家具は、現代的なスタイルがスリムなプロファイル、耐久性、および輸送コストを抑制する軽量化を重視するにつれて、5.21%のCAGRを記録すると予測されています。プラスチックおよびコンポジットブレンドは、耐湿性が重要な屋外および施設向けのニッチを埋めています。竹繊維やリサイクルアルミニウムを組み込んだエンジニアリング素材は、ESG指標が調達決定に影響を与えるにつれて支持を集めています。
地域のアルミニウム製錬能力がUAEをGCC域内の金属家具輸出において有利な立場に置き、輸入原材料への依存を低減しています。ハイブリッド構造は木材ベニヤとスチールフレームを組み合わせ、伝統的な趣味とミニマリストの趣味の両方に訴える製品を生み出しています。FSC認証木材の調達は増大する価格プレミアムを要求しますが、グリーンビルディングコードに準拠する政府購入者に訴求しています。金属のメンテナンス上の利点は、長いサービス間隔と迅速なリフォームサイクルを求めるホテル運営者に響いています。長期的には、素材ミックスの調整がUAEホーム家具市場におけるコスト抑制、デザイントレンド、および規制コンプライアンスのバランスを反映するでしょう。
価格帯別:
プレミアムの加速が市場の進化を示すミドルレンジ商品は2025年のUAEホーム家具市場規模の48.35%のシェアを占め、中間所得層の駐在員に響く競争力のある価格品質比に支えられています。分割払いプランと季節のプロモーションがこの価格帯での売上をさらに支えています。プレミアム家具は、富裕層の流入が独占ブランドやオーダーメイドの職人技への需要を促進するにつれて、2031年までに5.78%のCAGRで拡大すると予測されています。エコノミーラインは、初期価格を下回る中古品や賃貸パッケージからの競争の激化に直面しています。それでも、安定した雇用創出が下位価格帯でも基礎的な消費を維持しています。
消費者は住宅の移転を重ねるごとにグレードアップすることが多く、収入の増加に伴いエコノミーのスターターキットからミドルレンジまたはプレミアムコレクションへと移行します。高級品購入者は産地と限定版を求め、UAEの小売業者とヨーロッパのメゾンとのコラボレーションを促し、プレミアムの品揃えを深めています。後払いプラットフォームなどのファイナンス商品がキャッシュフローの柔軟性を犠牲にすることなくミドルレンジへのアクセスを民主化しています。インフレ圧力がコスト意識の高い買い物客に買い替えサイクルの延長を促し、小売業者をロイヤルティ特典とサービス保証へと向かわせています。価格帯をまたいだ移動性が、UAEホーム家具市場全体での品揃え計画において小売業者の機動性を維持しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
デジタルトランスフォーメーションが小売ランドスケープを再形成専門家具店は2025年に43.92%の収益シェアを維持し、高関与の購買決定を容易にする店内ビジュアライゼーションツールと無料デザインコンサルテーションを活用しています。これらの店舗はARキオスクとオンライン予約システムを取り入れ、フィジカルとデジタルのタッチポイントを橋渡しするようになっています。オンラインチャネルは、高いインターネット普及率、安全な決済ゲートウェイ、および当日配送オプションが大型商品のeコマース取引を標準化するにつれて、6.83%のCAGRを記録すると予測されています。ホームセンターチェーンは、平均バスケットサイズを引き上げるインテリアアクセサリーをバンドルすることでワンストップの利便性を提供しています。ハイパーマーケットはスタジオアパートメントに適した衝動買いとエントリーレベルの家具をターゲットとしています。
オムニチャネル戦略が今や取締役会の議題を支配しており、クリック・アンド・コレクトとホワイトグローブ組み立てサービスが顧客満足度を向上させています。独自のラストマイル配送車両がコストを最適化し、重量物にとって重要な要素である損傷のない配送を確保しています。マーケットプレイスのアルゴリズムがパーソナライズされたレコメンデーションを提供し、UAEホーム家具市場のコンバージョン率を向上させています。バーチャルショールームが大型店舗の必要性を低減し、物流インフラへの資本を解放しています。最後に、データ分析が在庫最適化を支援し、駐在員の流動性に関連する需要の変動を緩和しています。
地域分析
ドバイは2025年に40.88%の収益シェアを占め、強力な観光業、高級不動産、およびすべての価格帯にわたるコスモポリタンな消費者基盤に支えられています。2024年第3四半期のAED 3,063億相当の不動産取引が、相当数の初回家具購入とリノベーションプロジェクトに転換されました。デザインハブとしての首長国の位置づけが、新たなトレンドを紹介しB2Bの連携を育む国際展示会を引き付けています。スマートシティ構想がホームオートメーションエコシステムと統合するコネクテッド家具への需要を促進しています。グリーンビルディング義務化がUAEホーム家具市場全体で認証素材とサーキュラーデザインへの関心を強化しています。
アブダビは石油収入の安定性と文化観光を活用し、住宅および商業プロジェクトの両方で家具支出を支えています。サディヤット島の博物館地区は、地域の美学と現代的な機能性を融合させたカスタム家具を必要としています。2023年のAED 1,970億の製造付加価値が地域のサプライチェーンを強化し、輸入ケースグッズへの依存を低減しています。政府の住宅プログラムがUAE国民に補助付き住宅ローンを提供することでミドルレンジの需要を支えています。一方、ルーブル隣接リゾートなどのプレミアムホテル開発が調達基準を引き上げています。
シャルジャおよび北部首長国は、手頃な住宅開発が若い家族や工業地区のスタッフを引き付けるにつれて、最も速い5.49%のCAGRを記録しています。競争力のある土地価格がより広い居住空間を可能にし、チケット平均が低いにもかかわらず1ユニットあたりの家具量が増加しています。小売業者はアジュマンおよびラス・アル・ハイマに小型フォーマット店舗を展開し、未開拓のコミュニティを取り込みながら集中型eコマースフルフィルメントを活用しています。オマーンおよびサウジアラビアからのクロスボーダー買い物客が地域の売上をさらに多様化しています。エティハド・レール回廊などのインフラ整備が首長国間の物流をよりスムーズにし、UAEホーム家具市場の統合的な性質を強化しています。
バリューチェーン分析
UAEの家庭用家具バリューチェーンは輸入原材料と完成品に依存しており、木材ベース製品が大きな役割を果たしている。地元の建具、張り材、金属加工は住宅およびホスピタリティ施設の内装を支えており、製品のローカライズ(仕上げ、サイズ、コンプライアンス表示)は輸入業者、流通業者、小売業者が担っている。デベロッパーやホスピタリティ運営者は、設計、製造、設置、アフターサービスを一括して提供するターンキー内装契約業者を通じた購買を増やしている。
物流は主にUAEの港湾システムに依存している。ジェベル・アリ港(DP World)とハリファ港(AD Ports Group)が主要な玄関口として機能し、サプライチェーンの多様化のために東海岸ルート経由でホルファッカン港(Gulftainer)が利用されている。下流では、流通は専門店やホームセンターにわたり、オムニチャネルのフルフィルメント需要(組み立て、返品、白手袋配送)が大型商品の倉庫保管および最終配送の要件を形成している。Gulftainerのアル・ダイド・マルチモーダル貿易回廊(2026年6月)は内陸ハブとホルファッカン港を結び、Gulftainerが発表したホルファッカン拡張計画(2026年7月)は、内陸ドライポートを通じたコンテナ取扱量の増加を目指している。主な制約は輸入資材のリードタイムとコストの変動性であり、断片化したワークショップ部門における品質とスケーラビリティの不均一さも課題として残っている。これにより、大手企業は工業地帯での製造、標準化されたプロセス、小売・プロジェクトスケジュールとのより緊密な調整へと向かう傾向がある。
競合ランドスケープ
UAEホーム家具市場は中程度の断片化を示しており、グローバル大手、地域チェーン、ニッチブティックがシェアをめぐって激しく競争しています。IKEAはモジュール式デザインと透明な価格設定でブランドヘルスにおいて高い評価を受け、価値志向の顧客に訴求しています。Home CentreとPan Emiratesは現地化されたマーチャンダイジングと分割払いプランを活用してミドルレンジのリーダーシップを強化しています。TUKA Dubaiのようなデジタルネイティブは、一時滞在の顧客を取り込むサブスクリプションサービスで従来の所有パターンを破壊しています。同時に、Ethan Allen、Bentley Home、Bugatti Homeなどの高級参入者がプレミアムスペクトルを豊かにし、全体的なデザイン基準を引き上げています。
テクノロジー投資がARビジュアライゼーション、AI駆動のレコメンデーション、CRMプラットフォームなどの先進企業と遅れをとる企業を分け、消費者体験を向上させています。地域メーカーの間で垂直統合が台頭しており、品質管理とリードタイム短縮のために大工工房を買収しています。FSC認証木材から引き取りプログラムまでのサステナビリティ認証が、政府およびホスピタリティ契約の入札プロセスでブランドを差別化しています。デベロッパーとの戦略的パートナーシップがターンキー供給契約を確保し、UAEホーム家具市場における収益フローを安定させています。競争ダイナミクスはそのため、コスト効率、デジタル能力、ESGコンプライアンスのバランスにかかっています。
小売業者が物流コストを相殺し、サプライヤーとの交渉力を強化するためにスケールを求めるにつれて、M&A活動が活発化しています。eコマースマーケットプレイスがマージンを拡大し顧客ロイヤルティを育むプライベートラベルの機会を求めています。国際プレーヤーがドバイのフリートレードゾーンをより広いGCCおよびアフリカ市場へのリーチのための流通ハブとして活用し、地域の競争を激化させています。メーカーはオペレーション300bnのインセンティブを見越して生産性を高めるためにロボティクスとリーン手法を導入しています。最終的に、オムニチャネルリーチ、キュレーションされた品揃え、サステナブルな実践を調和させる企業が市場の方向性に対して不均衡な影響力を持つことになるでしょう。
UAE ホーム家具産業リーダー
-
IKEA
-
Home Centre
-
PAN Emirates Home Furnishings
-
Danube Home
-
The One
- 注:主要企業の掲載順は順位を示すものではありません。
UAEホーム家具市場 このレポートでカバーされる企業
- IKEA (Al-Futtaim)
- Home Centre (Landmark Group)
- Danube Home
- Pan Emirates
- The One
- Marina Home
- Royal Furniture
- United Furniture
- Ebarza
- Pottery Barn (Al Tayer)
- West Elm
- IDdesign
- Crate & Barrel
- Homes r Us
- Al Huzaifa Furniture
- TUKA Dubai
- Noon.com (furniture)
- Amazon.ae (home category)
- Paragon Furniture
- Lazzoni MENA
市場機会と将来展望
ローカライズとプロジェクト完了の迅速化は、デベロッパーやホスピタリティのタイムラインに対応しつつ国家の産業優先事項に沿うことができる製造業者やフィットアウトパートナーにとって、UAEの家庭用家具エコシステム全体に実践的な機会を生み出している。2026年4月、UAE閣議は、生産におけるローカライズ、サプライチェーンの強靭性、AI導入を支援するため、10億AEDの国家産業レジリエンス基金を承認した。これは、国内施設における建具、張り材、パネル加工の自動化の根拠を強化し、国内価値を重視する調達枠組みは、住宅引渡しやホスピタリティのパイプラインに関連する大規模かつ再現性のある入札において、現地コンテンツおよびコンプライアンスに準拠した調達を証明できる供給業者に優位性をもたらしている。
2つ目の機会は、設計、カスタマイズ、配送、リノベーションを組み合わせた統合的なサービス主導のオファリングに集中している。これには、プレミアムなパーソナライゼーションと複数拠点運営者の運用ニーズの両方を目的としたサービスモデルが含まれる。この変化の証左として、RAKEZは2026年5月にMAGRABi Retail Groupと契約を締結し、ラス・アル・ハイマにストア製造センターを設立した。これは大規模な店舗フィットアウトおよびリノベーション(年間140店舗の対応能力とされる)に対応することを目的としている。このモデルは住宅およびホスピタリティ顧客向けの家具およびインテリアパッケージにも拡大している。仕様面では、スマートかつ多機能な家具への需要、およびより持続可能な製品選択(認証材料、低VOC仕上げ、ドバイで言及されている循環型デザインの実践)への需要が、供給業者が長いリードタイムなしにカスタマイズを工業化する余地を生み出しており、同時に、下取り、リノベーション、サブスクリプション対応の製品設計も支えている。
最近の産業開発事情 UAEホーム家具市場
- 2026年6月:IKEA UAEは、Dubai Festival Cityにおいて6,100平方メートルの新マーケットホールを刷新し、Ask IKEAなどのAI対応インタラクティブツールと拡張された体験型ルームセッティングを導入した。このアップグレードは、高関与カテゴリーにおける店舗内コンバージョンを強化し、発見、計画、付帯販売を改善することでオムニチャネルの購買体験を支えている。
- 2026年5月:Danube Homeはジェベル・アリのFestival Plazaに35,000平方フィートの新しいフィジタル・ショールームを開設し、Yaraと名付けられたAI搭載の接客支援を統合した。この形態は、ガイド付き販売とデジタルナビゲーションを組み合わせることで専門店小売への競争圧力を高め、大型購入のためのフルフィルメントおよびサービス接点としても機能している。
- 2024年11月:Bentley Homeはドバイに最初の店舗を開設し、主要なプレミアム小売地区でのラグジュアリー家具コレクションへのアクセスを拡大した。この進出は、同エミレートにおける高級品ラインナップの深みを増し、高級ヴィラやブランド居住施設の顧客をターゲットとするプレミアム企業間の競争激化をもたらしている。
UAEホーム家具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、生活・食事・睡眠・収納・在宅勤務用の品目を含む、家庭用途でUAEにおいてオフラインおよびオンラインチャネルを通じて販売される家庭用家具の金額を対象としています。
調査範囲の除外事項:ホームテキスタイル、インテリアアクセサリー、大型家電などの家具以外のホームファーニッシン製品は除外しています。
セグメンテーション概要
- 製品別
- リビングルーム・ダイニングルーム家具
- 寝室家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- 屋外家具
- その他家具
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店(独占ブランドアウトレットおよび非組織セクターの地域店舗を含む)
- オンライン
- その他流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、百貨店などを含む)
- 地域別
- ドバイ
- アブダビ
- シャルジャ
- 北部首長国(アジュマン、ウンム・アル・カイワイン、ラス・アル・ハイマ、フジャイラ)
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、公開データに見られる需要シグナルを固定するために使用されました。前提条件の設定に活用した情報源には、UAE連邦競争力・統計センターの公表資料、ドバイ統計センターの指標、家具関連HSコードに関するUN Comtradeの貿易統計、世界銀行の人口・マクロ経済シリーズが含まれます。また、税関・港湾の最新情報、入手可能な関連自治体の建設・住宅指標、輸入家具に関する公開関税・基準情報も参照しました。
サプライヤーの状況と収益の方向性を相互確認するため、UAE事業を展開する大手小売業者およびブランドの年次報告書・投資家向けプレゼンテーション、信頼性の高い報道記事・業界誌を精査しました。企業財務・インテリジェンスの有料サブスクリプションおよび輸出入の船積みレベルデータベースは、数量と価格の動向を方向性として検証するために選択的に使用しました。これらは網羅的な例示ではなく、データ収集・検証・明確化の過程他にも多数の公開・有料情報源を活用しています。
一次インタビューおよびサーベイ
家具小売業者、流通業者、地元メーカー、調達チームとの一次対話を実施し、モール内店舗マネージャーおよびオンラインチャネル運営者からのフィードバックで補完しました。本調査は国別市場であるため、回答者の確認はUAEの需要パターン、価格帯別の価格行動、チャネルミックスの変化、住宅引き渡しおよびリフォームサイクルが家具購入にどのように反映されているかに焦点を当てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:13% |
| 中位層:43% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:21% | マネージャー:48% |
市場規模の算定と予測
市場規模の算定は、UAE人口・世帯形成シグナル、住宅完成・引き渡し件数、および一般的な家具の買い替え・リフォームサイクルから家庭需要を再構築するトップダウンアプローチを用いて構築されました。次に、チャネルミックスと価格帯の動向を調整し、モデルを小売の実態に合わました。
合計値の現実性を担保するため、カテゴリー別のサンプル平均販売価格に推定販売数量を乗じた選択的なボトムアップ検証や、主要小売業者および専門店クラスターからのチャネル側の積み上げ確認を実施しました。
モデルへの入力値には、住宅ユニットの引き渡し件数と新規供給、家庭消費動向、家具カテゴリーの輸入金額・数量の動向、家庭用家具におけるオンラインシェアの変化、エコノミー・ミドルレンジ・プレミアム間の価格帯別価格変動などの指標が含まれます。一部のカテゴリーで公開データの視認性が限られていた場合、最も近い輸入グループによる代替推計で対応し、一次調査のフィードバックで示唆される価格と販売消化率を検証しました。
予測には、主要ドライバーの時系列平滑化に支えられたシナリオ分析を使用し、住宅活動・消費者支出・販促強度に関する専門家の見解を用いて精緻化しました。あるドライバーが一時的なショックを示した場合、単一期間への過剰反応を避けるため、前向き推計の前に前提条件を正規化しました。
データ検証と更新サイクル
最終合計値が実際の市場シグナルと一致するよう、複数のチェックを通じて検証を実施しました。モデル化した値を家具輸入動向・小売業者の収益方向性・可視的なチャネル変化などの独立した指標と比較し、承認前に大きな乖離を精査しました。最初のパスの後も不一致が残った場合は、前提条件を再検討し、変化が構造的なものか一時的なものかを確認するために回答者に再連絡しました。
カテゴリーおよびチャネルのアウトプットについて、論理的なシェア変動と年度間の価格整合性を確認する多段階のアナリストレビューを実施しました。レポートは年次で更新され、主要な住宅サイクルの変化、輸入家具価格に影響する急激な為替・フレートの変動、大規模な政策変更など、重要なイベントが発生した場合には中間更新が行われます。納品前に最新データを再確認し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceが算定したUAE家庭用家具市場規模と他の公表推計値との比較
UAE家庭用家具について異なる市場価値が見られることは通常のとです。タイトルが類似していても、出版社が必ずしも同じ品目を集計しているわけではないためです。相違は一般的に、家具とファーニッシングのどちらに含めるか、使用する基準年、および価格・チャネルの変化を予測にどのように反映するかによって生じます。
ベンチマーク表は2025年の値について明確な幅を示しており、Mordor Intelligenceのモデルでは、隣接するホームファーニッシングや広範なコントラクト家具需要を含めることなく、家庭用家具のみ(製品・素材・価格帯・チャネル・UAE地域別)に範囲を限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.78 ビリオン 米ドル(2025年) | |
| 業界誌B | 2.90 ビリオン 米ドル(2026年) | 異なる年を使用しており、より広範なUAE家具の文脈を参照しているようです。家庭用家具が全体的な家具の文脈と並べて言及されており、一貫した基準年の構築なしに合計値が議論される場合、比較可能性が変わる可能性があります。 |
| グローバルコンサルタンシーA | 2.28 ビリオン 米ドル(2025年) | より狭い価値捕捉長期の予測期間を適用しており、公開サマリーではチャネルミックスと価格帯の推移に関する確認が少なく、小売価格とプレミアム化が保守的に扱われる場合に基準年の値が低下する可能性があります。 |
3つの数値を合わせて読むと、乖離の大部分は基準年の選択と家庭用家具の範囲に何が含まれるかに起因していることが分かります。住宅活動・貿易動向・説明・再確認が可能なチャネルおよび価格変化に入力値を結び付けることで、年度を通じて一貫した方法で再現・更新できる実用的な数値に到達しています。
レポートで回答される主要な質問
2026年のUAEホーム家具市場の規模はどのくらいですか?
このセクターは2026年に29億米ドルと評価されており、2031年までに35億5,000万米ドルに達すると予測されています。
UAEで家具販売をリードする製品カテゴリーはどれですか?
寝室家具が優位を占めており、持続的な住宅流通と快適なプライベートスペースに対する文化的嗜好により、2025年の収益の27.95%を占めています。
プレミアム家具需要を牽引しているものは何ですか?
ドバイにおける超高級ヴィラの引き渡しと増加する富裕層居住者がプレミアム家具を後押ししており、2031年までに5.78%のCAGRで成長する見込みです。
eコマースはUAEの家具販売においてどの程度重要ですか?
オンラインチャネルは最も急速に成長している流通手段であり、プラットフォームが配送物流とバーチャルビジュアライゼーションツールを強化するにつれて6.83%のCAGRで拡大すると予測されています。
どの首長国が最も高い家具市場成長を記録していますか?
北部首長国が2026年から2031年にかけて最も速い5.49%のCAGRを集合的に記録しており、手頃な住宅と産業拡大によって牽引されています。