
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
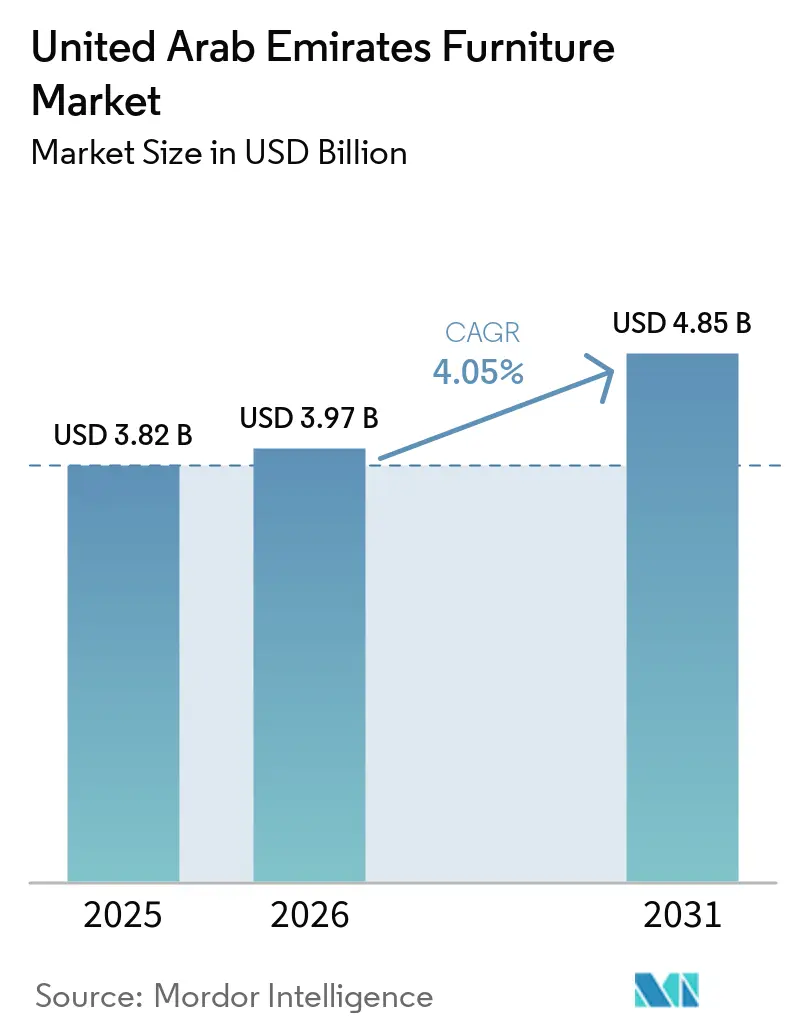
| 基準年の市場規模 (2025) | 3.82 十億米ドル |
| 市場規模 (2026) | 3.97 十億米ドル |
| 市場規模 (2031) | 4.85 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦家具市場分析
UAE家具市場規模は2025年に約38億2,000万USDと評価され、2026年の約39億7,000万USDから2031年には約48億5,000万USDへと、予測期間(2026〜2031年)において年平均成長率(CAGR)4.05%で成長すると推計されています。安定した世帯形成、堅調な商業不動産活動、および家庭改修に向けて可処分所得を誘導する政策環境がこの軌道を下支えしています。持続的な観光消費がプレミアムホスピタリティのフィットアウト需要を押し上げる一方、エキスポ後のインフラ整備が改修パイプラインを活性化し続けています。デジタル小売プラットフォームは、従来デスティネーション型ショールームに依存していたブランドに対して全国規模のリーチを拡大し、在庫回転の高速化と豊富な消費者データの取得を可能にしています。並行して、「メイド・イン・UAE」製造プログラムが持続可能な家具の現地生産能力を育成し、グローバルサプライチェーンが逼迫した際のリードタイムを短縮しています[1]。現在の競争上のポジショニングは、オムニチャネルの利便性、ファイナンシングパートナーシップ、およびサーキュラーエコノミー上の信頼性を中心に展開されており、大手小売業者はスマートホーム対応製品ラインへの投資を通じて差別化を図っています。
主要レポートのポイント
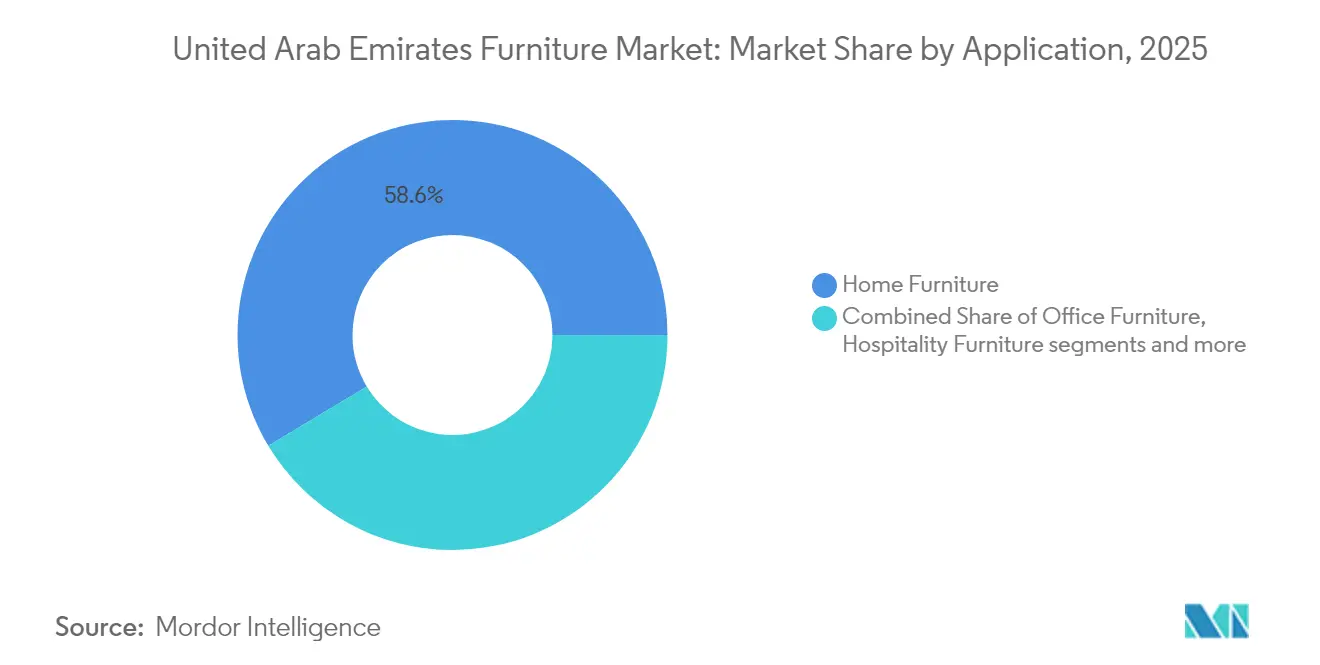
- 用途別では、ホームファニチャーが2025年のUAE家具市場シェアの58.62%を占めました。ホスピタリティファニチャーは2031年にかけて年平均成長率(CAGR)5.20%で成長すると予測されています。
- 素材別では、木材が2025年のUAE家具市場規模の47.68%のシェアを獲得し、プラスチック・ポリマーは2031年にかけて年平均成長率(CAGR)4.65%で拡大しています。
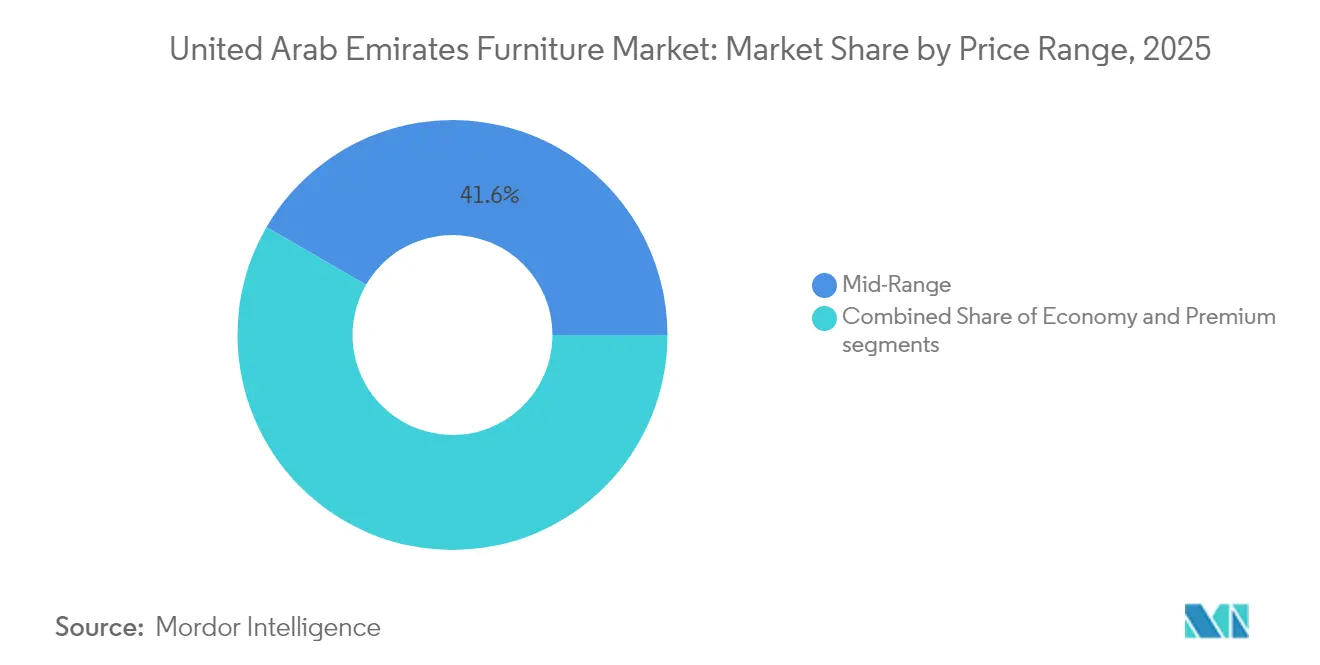
- 価格帯別では、ミドルレンジセグメントが2025年のUAE家具市場規模の41.63%を占め、プレミアムセグメントは2031年にかけて年平均成長率(CAGR)5.00%で拡大すると予測されています。
- 流通チャネル別では、B2C/小売が2025年のUAE家具市場規模の66.95%を占め、年平均成長率(CAGR)5.85%でチャネル成長を牽引しています。
- 地域別では、ドバイが2025年のUAE家具市場シェア39.74%でトップとなり、アブダビが予測期間において年平均成長率(CAGR)5.60%で最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エキスポ2020の遺産が住宅・ホスピタリティのフィットアウトを後押し | +0.8% | ドバイが主要市場、アブダビへの波及効果あり | 中期(2〜4年) |
| 住宅ローン普及率の上昇と駐在員の住宅所有 | +0.6% | ドバイおよびアブダビのコア市場 | 長期(4年以上) |
| エミラティ向け政府住宅補助金 | +0.5% | アブダビおよびドバイに注力 | 短期(2年以内) |
| ドバイデザインディストリクトの「メイド・イン・UAE」イニシアチブ | +0.4% | ドバイデザインディストリクト、地域への展開 | 中期(2〜4年) |
| スマートホームの普及がモジュール式家具の需要を牽引 | +0.4% | UAE全土の都市部 | 中期(2〜4年) |
| ホスピタリティ改修向けサーキュラーエコノミーの義務化 | +0.3% | ドバイおよびアブダビのホスピタリティゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エキスポ2020の遺産が住宅・ホスピタリティのフィットアウトを後押し
エキスポ2020は広大な仮設インフラを複合用途地区へと転換し、これらの地区では継続的な家具補充サイクルが今なお必要とされています。これらの地区に入居を急ぐデベロッパーは、厳格なフィットアウトスケジュールを満たし、ドバイ市の設計承認に沿ったターンキーソリューションを好みます。エキスポ後のパイプラインに参入する国際ホテルチェーンは、競争が激しいホスピタリティシーンでゲスト体験を差別化するために、オーダーメイドの高耐久性の製品を指定します。エキスポ認定の実績を示せる家具メーカーは、ベンダー資格審査のリードタイムが短縮され、受注単価が高まります。波及効果は旧跡地周辺の住宅建築にも及び、オーナーは地区の高まる美的水準に合わせてインテリアをアップグレードしています。これら一連の需要が、UAE家具市場においてプレミアムおよびモジュール式製品ラインの数量成長を持続させています。
住宅ローン普及率の上昇と駐在員の住宅所有
フリーホールドゾーンの拡大と貸し手間の競争が、駐在員への住宅ローンアクセスを広げ、消費者の心理を一時的な賃貸向け家具から長期的な投資へとシフトさせています。銀行は現在、競争力のある固定金利で最長25年のローン期間を提供しており、購入者に耐久性、保証内容、スマートホーム対応性を重視させるようになっています。小売業者はロイヤルティ特典を組み合わせた0%分割払いプランで応え、高額なリビングルームおよびベッドルームセットの購入ハードルを引き下げています[2]。即入居可能な物件への移行が、段階的な購入ではなく完全な家具パッケージへの即時需要を加速させています。デベロッパーも引渡しプロモーションに家具バウチャーを組み込み、初期調達をさらに確実なものにしています。これらのダイナミクスが、所有者層の拡大とともにUAE家具市場を消費支出の上昇軌道に乗せ続けています。
エミラティ向け政府住宅補助金
住宅給付金の交付は予測可能な需要パルスとして機能しています。補助金は承認サプライヤーからの家具購入に充当することが義務付けられているためです。最近のアブダビにおける67億5,000万AEDの配分では4,356人の受益者をカバーし、各自が所定の期間内に新居に家具を揃えることが義務付けられています。住宅局のベンダーコードを保有する小売業者は、保証された受注フローと低い売掛金リスクを享受できます。補助金規定では明細付きの見積書が必要とされるため、受益者は不透明な非正規業者ではなく、透明な価格体系を持つ組織化された小売フォーマットへと誘導されます。その結果、補助金は四半期ごとの収益軌道を安定させ、UAE家具市場全体の在庫計画を支える数量の視認性を提供します。
ドバイデザインディストリクトの「メイド・イン・UAE」イニシアチブ
ドバイデザインディストリクト(d3)は、国内メーカーを国際的なデザイナーと並べてポジショニングし、輸入完成品への依存を低減しつつ、「メイド・イン・UAE」をプレミアムなブランドストーリーとして確立しています。Andreu Worldなどのブランドのフラッグシップショールームは、リサイクル素材とモジュール式デザインを展示し、サステナビリティへの意識を高めています。共有プロトタイピングラボへのアクセスは、生分解性複合材や3Dプリント接合技術を試みるスタートアップの参入コストを引き下げています。d3に紐づいた政府の輸出インセンティブが、湾岸近隣諸国にも対応可能な生産能力拡張をさらに促進しています。現地生産が拡大するにつれ、リードタイムは短縮し、カスタマイズオプションも拡充され、住宅および法人市場の両方にわたって国内購入者への価値提案が高まっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入木材価格の変動 | -0.7% | UAE全土、サプライチェーン依存 | 短期(2年以内) |
| ビザ改革の中での外国人労働者への高い依存 | -0.5% | 製造・小売業務 | 中期(2〜4年) |
| ブランド系小売業者を価格競争にさらすグレーマーケットのeコマース | -0.4% | 全国のオンライン小売チャネル | 短期(2年以内) |
| 後方統合を制限する国内林業基盤の脆弱性 | -0.3% | 製造セクターの集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入木材価格の変動
UAEの繊維板の3分の2はタイのサプライヤーを通じて入荷しており、コスト基盤は運賃の急騰、バーツの変動、および地域的な混乱に対して敏感です[3]。レムチャバンからジュベルアリへのスポットコンテナ運賃は2024年中に約18%上昇し、木材主体の製品ラインの粗利益を圧迫しました。在庫ヘッジはショックを緩和できますが、運転資本の要件と倉庫のオーバーヘッドを膨らませます。数ヶ月先の固定価格で見積もりを行うプロジェクトは、出荷が遅延した場合にマイナスのスプレッドのリスクを負います。一部のメーカーは成長の早いユーカリ単板や工業用竹パネルに切り替えていますが、これらの代替品も依然として輸入に依存しています。国内のアグロフォレストリーが成熟するまで、木材の価格変動はUAE家具市場全体における短期的な価格競争力の向上を制約し続けるでしょう。
ビザ改革の中での外国人労働者への高い依存
2025年の労働法改正により、書類不備に対する罰則が1件あたり最大100万AEDに引き上げられ、外国人大工や内装職人に依存する企業のコンプライアンス予算が2倍になりました[4]。厳格な監査が雇用主に対してデジタル人事システムや従業員宿舎の改善への投資を促しています。エミラティ化クォータは、木工職人の地元人材パイプラインが依然として薄いため、並行した訓練負担を加えています。熟練した職人の確保をめぐる競争に起因する賃金上昇が利益率を圧迫し、一部の中小企業はコストの低い近隣諸国へ部品製造を外注せざるを得なくなっています。自動化が負担の一部を相殺しますが、高品質な仕上げ作業は依然として人間の専門技術を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ホームファニチャーが消費の中核を担い、ホスピタリティが加速ホームファニチャーは2025年のUAE家具市場規模の58.62%を占め、ドバイおよびアブダビで当日配送機能の拡充を続ける小売業者の基礎的な収益源となっています。安定した世帯形成と住宅ローンの普及が、ベッドルームセット、ソファ、収納ソリューションへの継続的な需要を確保しています。このセグメントは、登録サプライヤーへの注文を促す構造化された政府補助金の恩恵を受け、裁量的な削減から数量を守っています。一方、ホスピタリティファニチャーは、ホテルパイプラインの復活とブランド競争力維持のための改修サイクルの短縮を背景に、予測を上回る年平均成長率(CAGR)5.20%を記録しています。モジュール式ヘッドボード、音響壁パネル、スマート照明統合を求めるハイタッチなデザイン仕様が、プロジェクト入札におけるプレミアム価格の交渉力を強化しています。
小売業者は住宅とホスピタリティの顧客間で知見を相互活用し、当初ホテルスイート向けに開発されたモジュール式キャビネットを都市型マイクロアパートメントに転用しています。メーカーは、健康意識の高い家庭と高稼働率のホテルの両方に対応する、汚れに強い繊維素材と抗菌性表面コーティングを優先しています。住宅とホスピタリティの美学の融合は、空間効率と多機能性を重視したオープンプラン型の家具デザインに表れており、UAE家具市場全体にわたるポートフォリオの一貫性を強化しています。


注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
素材別:
木材がリードしつつも、ポリマーが将来の柔軟性を定義する木材は2025年のUAE家具市場シェアの47.68%を占め、無垢材の存在感のある家具や職人的な木工品への文化的な親和性に支えられています。ウォールナットとオークの仕上げは、特にマジリスシーティングとエグゼクティブデスクにおいてプレミアムなサブセグメントを形成しています。木材が優位を保つ一方、プラスチック・ポリマーカテゴリはモジュール式家具ブームと屋外用耐湿性製品への需要拡大に支えられ、2031年にかけて年平均成長率(CAGR)4.65%で成長しています。ポリマーフレームはLEDストリップや無線充電器の組み込みに対応でき、テクノロジー中心の家庭に理想的です。
輸入木材のコスト変動が、耐荷重要件が許す範囲でエンジニアドポリマーへの代替をメーカーに促しています。ブランドはこれらの製品をサステナビリティのナラティブのもとで展開し、リサイクル海洋プラスチックやバイオレジンを使用してエコ意識の高い購入者に訴求しています。金属は屋外ダイニングや商業ロビーのニッチな需要に引き続き対応し、湾岸の気候において製品寿命を延ばすパウダーコーティング技術を活用しています。竹繊維とポリプロピレンを組み合わせた複合材料は初期商業化段階にあり、今後10年で従来の木材と純粋なポリマーカテゴリの両方を破壊する可能性を秘めた強度重量比を実現すると期待されています。
価格帯別:
プレミアムの勢いが成熟した嗜好を示すミドルレンジ帯がUAE家具市場シェアの41.63%を占める一方、プレミアム層はCAGR 5.00%という最も強い見通しを示しており、ブランドの職人技と統合技術に対する支払い意欲の高さを反映しています。エミラティの住宅補助金は初期費用を軽減し、受給者が可処分所得をより高品質な仕上げやカスタム張り地に充てることを可能にしています。長期住宅ローンを組む外国人居住者もこの行動を反映しており、プレミアム家具を不動産価値の上昇に連動する資産として捉え、アラブ首長国連邦高級家具市場の成長を支えています。
小売業者は体験型ゾーン内に憧れのライフスタイルを演出したビネットを展示し、買い物客がスマートリクライナーや高さ調節可能なスタンディングデスクを試せるようにしています。多くの場合12〜24ヶ月間無利息のファイナンスオプションは、価格への抵抗感を和らげ、対象顧客層を拡大します。一方、エコノミーラインは、タイトな予算で賃貸物件に家具を揃えるオーナーをターゲットにすることで販売量を確保しています。UAE家具市場における価格帯の移行は人口統計的な階層化を反映していますが、共通のオムニチャネルの購買体験により、小売業者はターゲットを絞ったプロモーションを通じて顧客を上位層へと誘導することができます。

注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
流通チャネル別:
デジタルエコシステムが顧客ジャーニーを再定義するB2C/小売は2025年のUAE家具市場規模の66.95%を占め、アプリ中心の商品発見がショールームへの来場を補完することで、2031年にかけて年平均成長率(CAGR)5.85%の増分成長を牽引します。拡張現実(AR)ツールにより買い物客は自宅でスケールや配色を視覚的に確認でき、返品率を低下させ購入への自信を高めます。クリック・アンド・コレクトモデルが小型のアクセサリー商品の配送サイクルを短縮し、大型商品は自動化された地域フルフィルメントセンターから発送されます。B2B/プロジェクトチャネルは、ホスピタリティ、オフィス、政府プロジェクトに紐づいた大量発注において引き続き存在感を持つ一方、長期にわたる入札プロセスと厳格な支払いスケジュールに直面しています。
後払い決済(BNPL)プロバイダーのTabbyおよびTamaraとの戦略的パートナーシップが、ミレニアル世代とZ世代の初めての住宅購入者のカート転換を促進しています。在庫データはソーシャルコマースとの統合に供給され、ライブストリームの商品デモ中にリアルタイムの在庫確認を可能にしています。eコマースの拡大に伴い、小売業者は返品と改修を効率化するリバースロジスティクス能力に投資し、サーキュラーエコノミーの目標とUAE家具市場全体における購入後サポートへの顧客期待に応えています。
地域分析
ドバイは、商業と観光のネクサスとしての地位を背景に、住宅およびホスピタリティのフィットアウト機会を継続的に生み出し、UAE家具市場シェアの39.74%でリーダーシップを維持しています。ディストリクト2020などのエキスポ後の地区が改修パイプラインを持続させる一方、富裕層の外国人購入者がウォーターフロントのペントハウスにヨーロッパのオーダーメイドコレクションを採用しています。ドバイデザインディストリクトを基盤とするデザイン主導のエコシステムが、地元の人材を育成しコンセプトからショールームまでのサイクルを短縮し、消費者エンゲージメントを強化する製品の新鮮さを持続させています。
アブダビは、住宅局が何十億ディルハムもの給付パッケージを配分し、即時の家具調達につながることで、予測成長率年平均成長率(CAGR)5.60%で最も速い成長として続いています。アル・マリーヤ島やヤス島の大規模複合用途開発は、商業プロムナードと高密度住宅を組み合わせ、家具ショールームへの来場者数を拡大しています。スマートホーム技術プロバイダーを誘致する政府パートナーシップが、コネクティビティ対応家具への需要を形成し、アブダビをテクノロジー統合住宅コンセプトの試験場としてポジショニングしています。
シャルジャ、アジマン、および北部首長国は合計で小さなシェアを占めていますが、工業用地と労働コストが製造クラスターを誘致することで、着実な伸びを記録しています。IKEAのフジャイラ店は、サービスが行き届いていない沿岸地域へのラストマイル配送を短縮するハブ・アンド・スポーク戦略を体現しています。フリーゾーンインセンティブが部品サプライヤーや小口生産者を誘致し、輸入依存を軽減できるエコシステムを徐々に構築しています。全体として、地域の多様化がUAE家具市場のバランスを保ち、集中リスクを軽減し、主要首長国を超えた経済的波及効果を広げています。
規制環境
UAE市場に投入される家具は連邦の製品安全および適合性要件によって規定されており、産業先進技術省(MoIAT)が適合性サービスおよび国家適合マークの主要な認証機関を担っている。2018年連邦法第(10)号(製品安全に関する法律)は、供給者に安全な製品を市場に投入する義務を課しており、MoIATが管理する適合性ルート(規制対象製品の証明書や、エミレーツ品質マークなどの国家適合マークのライセンス供与を含む)は、関連する技術要件が該当製品カテゴリーを対象とする場合、製造業者および輸入業者に適用される。
国境を越える取引については、輸入業者はGCC関税枠組みのもとで税関業務および間接税も管理しており、多くの家具品目(HSコード9403)に一般的に適用される5%の関税と5%のVATが関係する。エミレート単位の制度がさらに層を加える場合もあり、例えばアブダビ品質適合性評議会(QCC)のプログラムやアブダビで使用される製品認証ルートは、法人および案件調達におけるベンダー資格の判断に影響を与えることがある。
バリューチェーン分析
UAEの家具バリューチェーンは輸入中心であり、完成家具および主要な原材料は海外から調達され、同国の物流およびフリーゾーンのエコシステムを通じて集約される。上流の供給には輸入木材パネル、ファブリック、フォーム、金物などが含まれ、変換活動はホスピタリティおよび高級住宅プロジェクト向けの現地組み立て、張り替え、仕上げ、オーダーメイドの建具工事を通じて行われる。特にジェベル・アリの港湾・物流インフラは、コンテナ輸送による輸入フローおよび近隣市場への再輸出を支えており、フリーゾーンにおける関税延納の仕組みは在庫配置と資金循環に影響を与える。
下流では、組織化された小売業者およびオムニチャネル専業事業者が、大型ショールーム、コンパクトなモール店舗、そしてフルフィルメント・ラストマイル配送・設置サービスに支えられたオンラインチャネルを通じて流通を行っている。プロジェクト側では、請負業者、フィットアウト企業、デザイナー、調達代理人がホスピタリティ、オフィス、政府関連の開発事業から需要を引き込んでおり、コンプライアンス文書やリードタイムの信頼性がサプライヤー選定に影響を与える。2026年3月には、7Xとアブダビ政府機関によるサプライチェーン支援プラットフォーム「ADEED」の立ち上げが行われ、貿易円滑化と事業継続をめぐる官民の連携強化を示した。これは産業用インプットの入手性向上と、現地生産およびプロジェクト供給の混乱リスク低減に寄与しうるものである。
競争環境
市場集中度
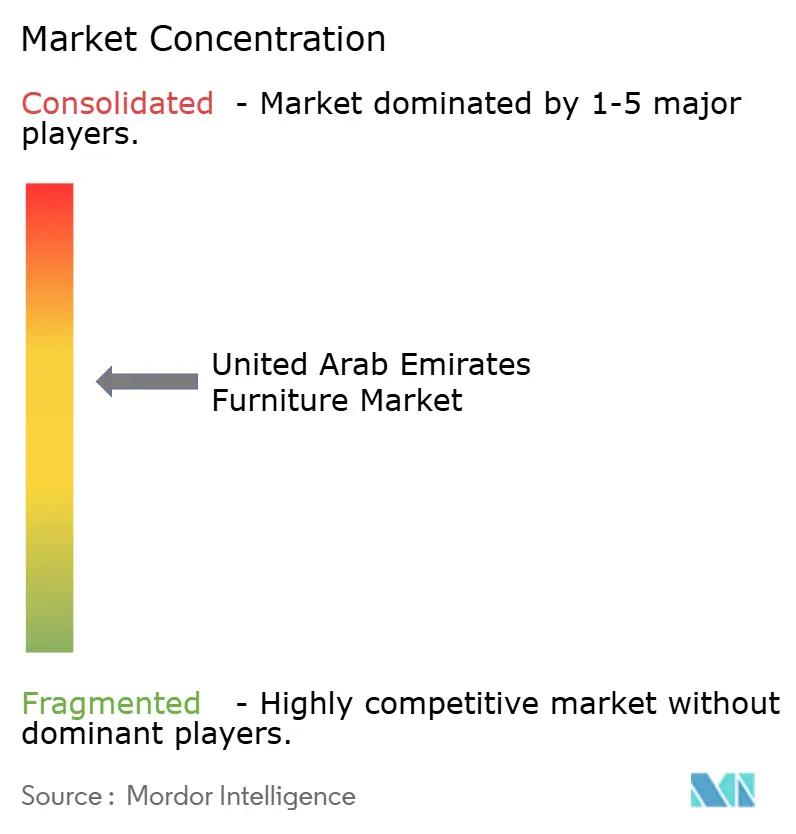
UAE家具市場は、確立した国際系小売業者が地域プレイヤーおよび新興eコマース専門業者と競合する、適度に分散した構造を示しています。IKEAのようなグローバル大手はブランドエクイティ、垂直統合されたサプライチェーン、およびデータ豊富なロイヤルティエコシステムを活用して市場リーダーシップを守っています。フジャイラおよびダルマモールにおける最近のコンパクトフォーマット店舗は、二次商圏に浸透しながら在庫を最適化する適応型小売フットプリントを示しています。Home Centreは100万ダウンロードを超えるアプリとAI駆動のレコメンデーションエンジンで対抗し、コンバージョン率を高めており、デジタルエンゲージメントの中心的重要性を示しています。
地域プレイヤーのPAN HomeおよびDanube Homeは、管理された不動産拡大、大規模ロジスティクスキャンパス、およびプライベートラベル商品開発を通じてスケールを拡大し、オムニチャネルの価格競争力を高めています。Danube Homeの500万平方フィートのロジスティクスパークは、小売部門とプロジェクト部門の両方に供給する一括調達の優位性を可能にし、ホスピタリティ入札における競争力を高めています。破壊的プレイヤーはレンタルおよびリセールプラットフォームを通じてサーキュラーエコノミーのトレンドを活用しており、サステナビリティと手頃な価格が交差するにつれ、dubizzleでは中古プレミアムセグメントの出品が増加していると報告されています。
戦略的差別化は現在、サステナビリティ認証、スマートホーム対応、および3Dスペースプランニングなどの付加価値サービスを中心に展開されています。地元の生地工場や金属工芸アトリエとのパートナーシップが、迅速なカスタム受注をサポートし、エミラティ化の目標を達成しています。La-Z-BoyとDubai Furniture Manufacturing Companyとの独占販売契約に代表される独占販売契約は、外国ブランドが直接実店舗投資なしに現地化する方法を示しています。これらの戦略は総じて、競争環境を活発でありながら適度に集中した状態に保っています。
アラブ首長国連邦家具業界のリーダー企業
-
IKEA
-
Danube
-
Royal Furniture
-
Home Centre
-
PAN Emirates
- 注:主要企業の掲載順は順位を示すものではありません。
アラブ首長国連邦家具市場 このレポートでカバーされる企業
- IKEA
- Home Centre (Landmark Group)
- PAN Emirates
- Danube Home
- Royal Furniture
- Al Huzaifa Furniture
- THE One
- United Furniture
- Interiors (ENBD Group)
- Ajman Furniture Factory
- B&B Italia (UAE franchise)
- Pottery Barn
- Crate & Barrel
- Indigo Living
- JYSK
- OFIS (Office Inspirations)
- Steelcase
- Haworth
- Herman Miller
- Bene
市場機会と将来展望
コンプライアンス主導の製品高度化により、より安全で文書化が進んだケースグッズや室内空気質に適合した材料を提供できるブランドに市場の余地が生まれている。2026年ドバイ法第(3)号(建物の品質と安全に関する法律)は、より統一された基準および体系化された維持管理・修繕体制への移行を制度化しており、これは管理対象建物や改修サイクルにおける追跡可能な仕様や耐久性・保守性に優れた家具への需要を支えている。建物主導の要件に加え、製品安全および責任に関する考慮事項も、より明確な表示、アラビア語での説明書、そして木質エンジニアリング材料や張り材カテゴリーの排出性能への注意強化を促しており、試験報告書、適合部材調達、収納家具向けの標準化された設置・固定ソリューションを提供できるサプライヤーを後押ししている。
プレミアム化とパーソナライゼーションは第二の機会領域を形成しており、とりわけ住宅所有者やホスピタリティ運営者が一般的なカタログ選択ではなく、オーダーメイドでデザイン主導のインテリアを優先する傾向が見られる。この変化は、パーソナライゼーションと長期的な価値を巡るラグジュアリーインテリアの物語、および組織化されたプレイヤーによる、案内型販売を支えるキュレーション型店舗フォーマットやデジタルツールへの継続的な投資に表れている。また、この市場は、輸入リードタイムへの依存を減らすUAE製の生産能力や短期カスタマイゼーションにも余地を提供しており、特にホスピタリティのフィットアウトや、スケジュール遵守と再現性がデザインと同様に重視される代替需要において重要となる。
最近の産業開発事情 アラブ首長国連邦家具市場
- 2026年6月:イケアUAEはドバイ・フェスティバル・シティに6,100平方メートルに拡張された新マーケットホールを開設し、接客型ショッピングを支援する対話型デジタルツール「Ask IKEA」を追加した。この拡張された売場面積は、店舗内での発見とデジタルガイダンスを結びつけることでオムニチャネルの転換を強化し、集客力の高い小売拠点における主要ホームファニシングカテゴリーの回転を加速させる一助となる。
- 2026年5月:Danube Homeは、ジェベル・アリのフェスティバル・プラザにおいて、スマートでキュレーションされた35,000平方フィートのショールームを発表した。この拡張は主要モール沿いでのブランド到達範囲を拡大し、案内型販売、ビジュアライゼーション、より迅速な配送といった要素が購買決定に影響を与える中価格帯からプレミアム帯の品揃えにおける競争の激化を強めている。
- 2024年12月:アブダビ投資局は、HVAC、照明、スマートホームソリューションにわたる、より広範な建築環境サプライチェーンを支える製造関連の5件の契約に署名した。これらの動きは、住宅およびホスピタリティのフィットアウトに一般的に組み込まれる隣接インプットおよびシステムを強化することで、プロジェクト主導型開発における家具需要を補完するものである。
アラブ首長国連邦家具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、UAE家具市場は、オフラインおよびオンラインチャネルを通じて販売される国内製造品および輸入品を含む、UAE全土における住宅用および非住宅用の完成家具の販売額として測定されます。
調査範囲の除外事項:フィットアウトプロジェクトにバンドルされている場合であっても、ホームデコール、家電製品、建築資材、設置・インテリアデザインサービスは除外します。
セグメンテーション概要
- 用途別
- ホームファニチャー
- チェア
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブルなど)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル・ダイニングセット
- キッチンキャビネット
- その他のホームファニチャー(バスルーム、屋外など)
- オフィスファニチャー
- チェア
- テーブル
- 収納キャビネット
- デスク
- ソファおよびその他のソフトシーティング
- その他のオフィスファニチャー
- ホスピタリティファニチャー
- 教育用家具
- 医療用家具
- その他の用途(公共施設、商業モール、政府機関など)
- ホームファニチャー
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他素材
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- B2C・小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B・プロジェクト
- B2C・小売
- 地域別
- ドバイ
- アブダビ
- シャルジャ
- その他のUAE
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを実施する前に需要プールと供給フローをマッピングするために使用されました。公開されている貿易データおよびマクロ系列データを活用し、国内に流入する家具の量、エンドマーケットの拡大速度、およびカテゴリー間の価格動向を把握しました。
使用したソースには、例えば、UAE連邦競争力・統計センターの人口・世帯指標、ドバイ統計センターの建設・ホスピタリティ活動データ、UN ComtradeおよびITC Trade Mapの輸出入系列データ、世界銀行のマクロ指標、および該当する場合はUNIDOの産業統計が含まれます。これを企業行動と結びつけるため、年次報告書、投資家向けプレゼンテーション、小売業者のアナウンスメント、および信頼性の高い報道も精査し、その後、一部の企業財務データおよび輸出入の船積みレベルのデータベースを整合性確認のために照合しました。記載されているソースは例示であり、網羅的なものではなく、相互確認、検証、および明確化のために追加の公開・有料資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、UAEにおける購買を促進する要因を検証し、実際の価格・数量シグナルによってデスクリサーチの前提を検証することに重点を置きました。モデルがチャネルミックスの変化、プロジェクトのタイミング、およびカテゴリーレベルの価格変動を反映するよう、UAE全土のメーカー、輸入業者、ディストリビューター、小売業者、プロジェクトバイヤー、およびフィットアウト関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:13% |
| 中位層:45% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:22% | マネージャー:58% |
市場規模算定と予測
規模算定は、輸入および国内生産のシグナルをUAEの需要ドライバーと照合するトップダウンの構築から始まり、公開系列データとインタビューから収集したカテゴリー別分割およびチャネルシェアを用いて家具消費に配分されます。合計値が形成された後、主要製品グループ別のサンプリングされた平均販売価格に主要チャネルタイプを通じた推定販売数量を乗じるなど、選的なボトムアップ検証を用いて、トップラインの値が現実的な水準に留まっていることを確認しました。
モデルに実質的な影響を与えるインプットには、新規住宅の引き渡しおよび住宅への入居、交換サイクルに影響するホテルの客室数と稼働率トレンド、オフィスおよび教育プロジェクトの活動、ホームグッズの小売販売の勢い、主要家具HSコード別の輸入額、および素材タイプと価格帯別に観察された価格変動が含まれます。小規模工房や非組織的な取引など、ボトムアップの可視性が低い場合は、ディストリビューターおよび小売業者のフィードバックを通じて検証された情報に基づくシェア前提を使用しました。
予測については、UAE市場がプロジェクトパイプライン、観光の変動、およびプロモーション価格設定に敏感であるため、シナリオ分析を使用しました。ベースケースの前提は、建設・ホスピタリティ活動に関する専門家の見解、予想されるeコマース普及率の変化、およびカテゴリー間での緩やかながら不均一な価格上昇に基づいて設定されました。
データ検証と更新サイクル
大きな変動が説明なく通過しないよう、最終承認前に複数の方法でアウトプットを確認します。最終的な市場価値を輸入トレンド、建設活動、チャネルレベルの価格設定などの独立したシグナルと比較し、合計値が確定する前にカテゴリーおよびエミレート別に差異を調査します。
輸入額の急激な変化やホスピタリティにおける突然の需要ショックなど、予期しない変化が見られた場合、チームはソースに再連絡し、影響を受けた前提を再計算します。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品直前に最終的なアナリストによる確認が完了します。
Mordor Intelligenceのアラブ首長国連邦家具市場推計と他の公表推計との比較
UAE家具の公表市場規模がしばしば異なるのは、調査範囲の境界線が同じ方法で引かれていないこと、および価格設定とチャネルミックスがモデル間で異なる扱いを受けているためです。古い貿易データや更新前の建設前提を使用した調査は、著しく異なる値に至る可能性があるため、イミングも重要です。
最大のギャップは通常、マットレス、デコール、またはフィットアウトサービスが家具合計に混入しているかどうか、および値が小売販売価格でカウントされているか輸入・工場出荷価格に近い形でカウントされているかによって生じます。乖離のもう一つの原因は、プレミアムカテゴリーにおける平均販売価格の上昇速度の前提、およびオンラインの値引きとプロモーションの反映方法であり、これはMordor Intelligenceにおいて2025年の合計値を確定する前にチャネルチェックと当年の輸入額照合を通じて修正されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.82 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 3.40 ビリオン 米ドル(2025年) | 輸入額に近い値であることが多く、国内組立供給と小売マークアップを過小評価している可能性があり、単位需要が類似していても合計値が低くなる傾向があります。 |
| 地域コンサルタントB | 4.30 ビリオン 米ドル(2025年) | フィットアウトの範囲や隣接するホームカテゴリーを含んでいる可能性があり、貫したチャネルレベルの検証なしにプレミアムプロジェクトのASP成長をより速く適用している可能性があります。 |
表における乖離は、主に何が家具としてカウントされ、どの価格水準で評価されるかによって説明されます。対象範囲を明確に保ち、合計値を貿易・建設・チャネルチェックに結びつけ、インタビューのフィードバックが支持する場合にのみ調整することで、結果は計画立案において追跡可能かつ再現可能なものとなります。
レポートで回答される主要な質問
2026年のUAE家具市場の規模はどのくらいですか?
市場規模は39億7,000万USDと評価されており、年平均成長率(CAGR)4.05%で2031年までに48億5,000万USDに達すると予測されています。
家具需要に最も貢献している首長国はどこですか?
ドバイが観光ハブとしての地位と活発な不動産活動を背景に39.74%のシェアでリードしています。
最も急成長しているセグメントはどれですか?
ホスピタリティファニチャーがエキスポ後のホテル改修を背景に年平均成長率(CAGR)5.20%で最も速い成長を示しています。
なぜプレミアム家具の売上が伸びているのですか?
可処分所得の増加、利用しやすい住宅ローン、およびテクノロジーの統合が、プレミアム製品において年平均成長率(CAGR)5.00%を牽引しています。
小売業者はサプライチェーンリスクにどのように対処していますか?
現地製造の拡大、タイ産木材以外への調達多様化、および自動化されたフルフィルメントセンターへの投資を行っています。
eコマースはどのような役割を果たしていますか?
B2Cオンラインチャネルは現在、支出の66.95%を占め、モバイルアプリ、AR視覚化、および後払い決済(BNPL)スキームによって支えられています。