
翻訳サービス市場規模およびシェア
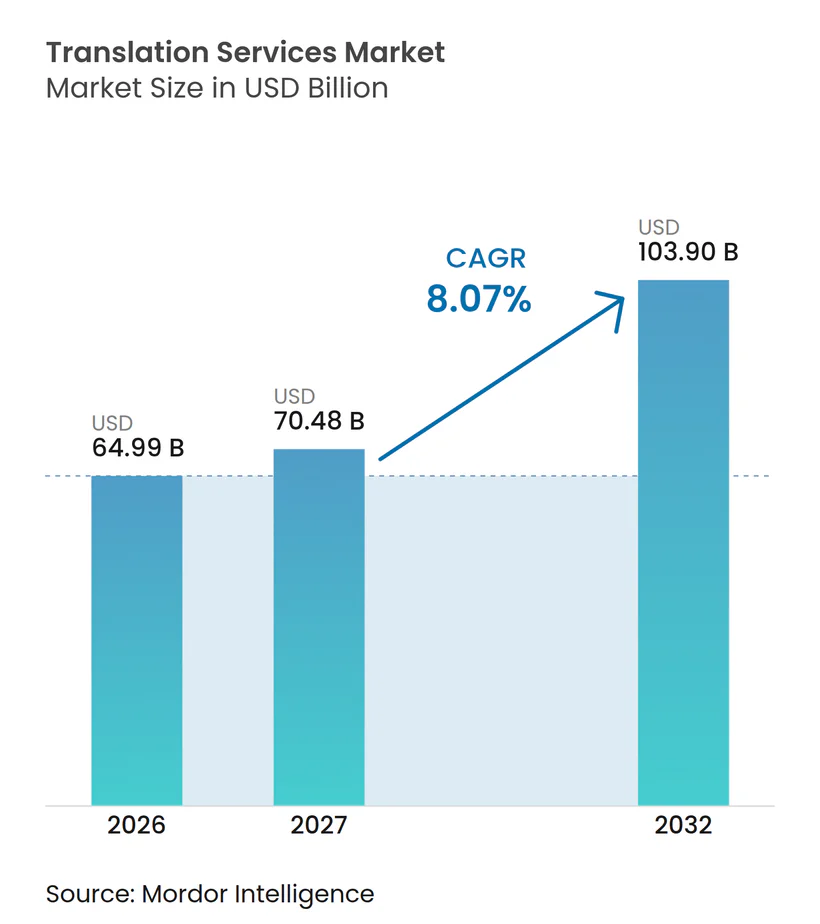
Mordor Intelligenceによる翻訳サービス市場分析
翻訳サービス市場規模は2026年に64.99 ビリオン 米ドルと評価され、2027年の70.48 ビリオン 米ドルから2032年には103.9 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは8.07%です。
デジタル小売および国際なストリーミングサービスは多言語コンテンツの潜在的な視聴者層を拡大し、公共サービスへのアクセス要件は機関としての業務量を生み出しています。日本やブラジルの顧客にサービスを提供するソフトウェアベンダーにとって、ローカライズされた製品言語は国際的な提供と理解可能な機能性を結びつけます。統合された起草・レビュー・納品プロセスは、サプライヤーがその需要に応える手段を提供します。プライバシー義務と専門家の不足は、規制対象の業務をどれだけ迅速に納品できるかを制約します。言語カバレッジが広がり、定型的な翻訳が価格圧力に直面する中、有償レビューはサービス収益の独自の源泉となっています。
レポートの主要なポイント
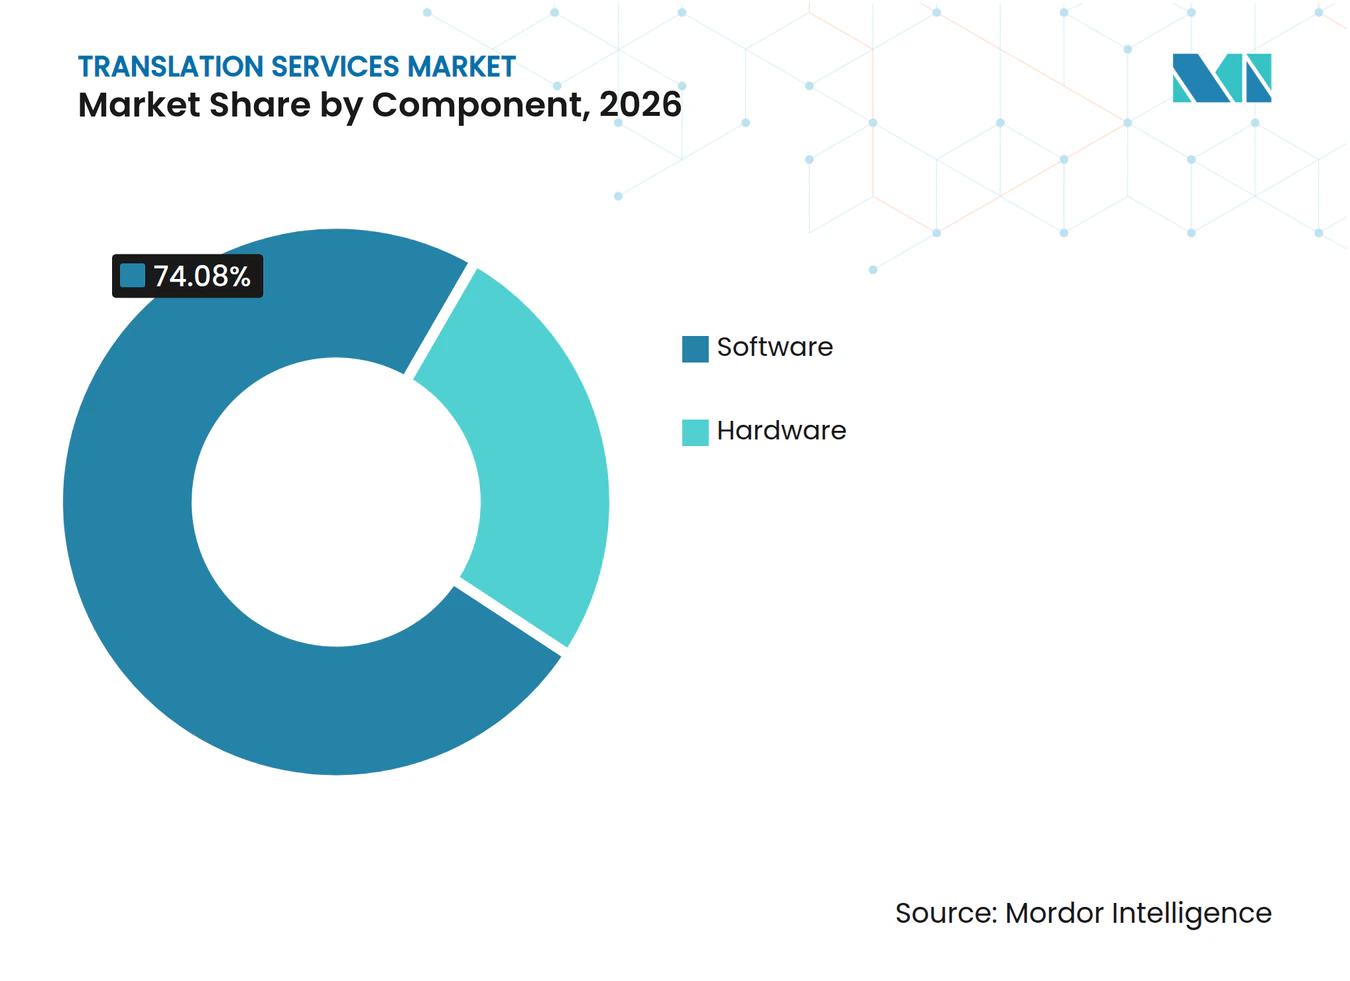
- コンポーネント別では、ソフトウェアが2026年の翻訳サービス市場シェアの74.08%を占め、2027年〜2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。
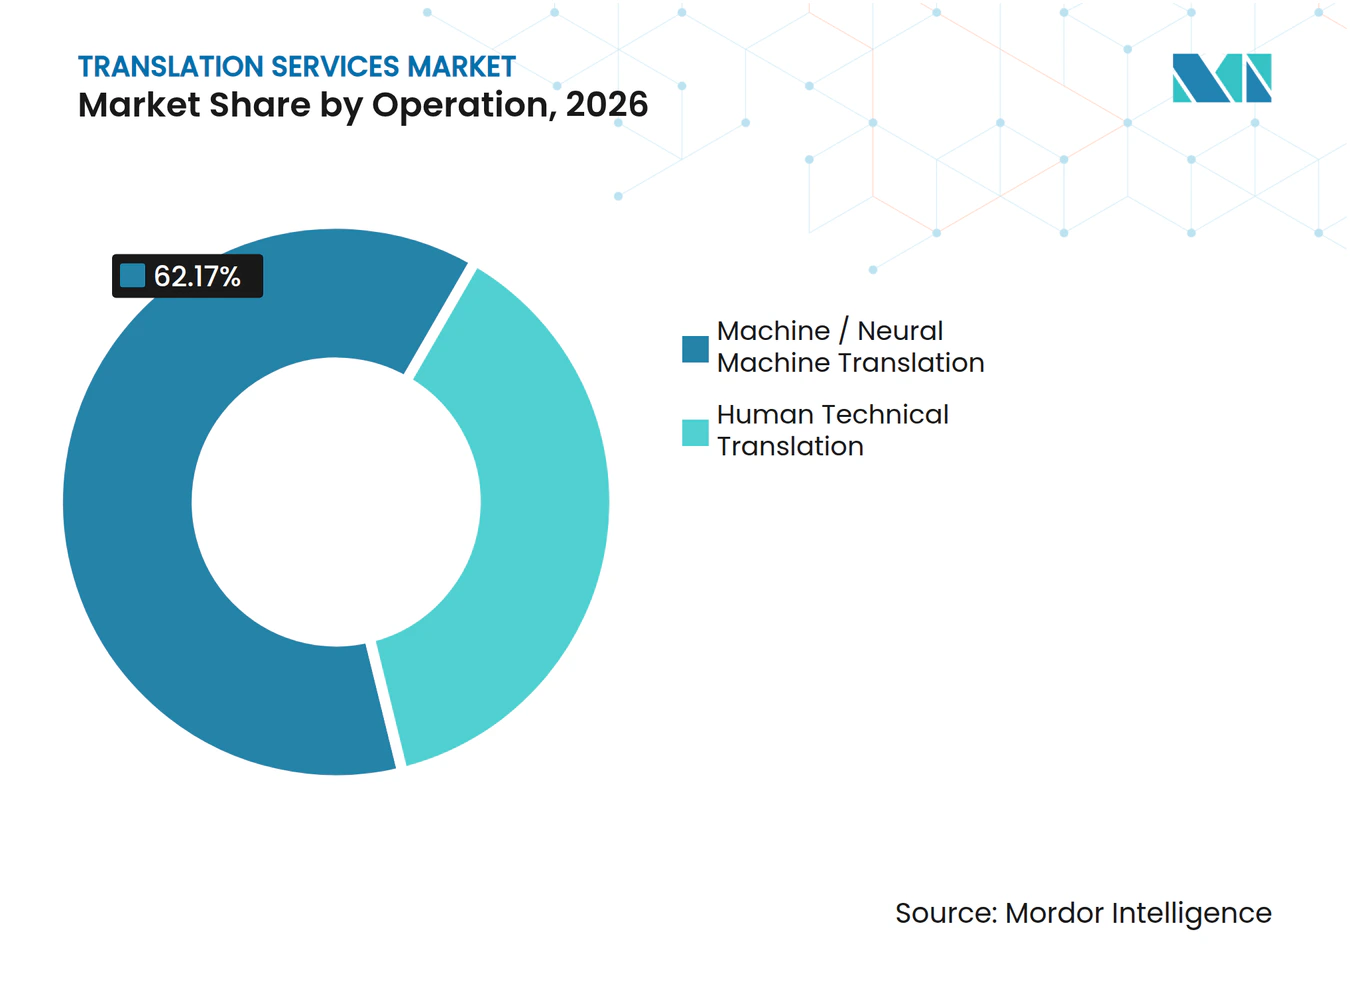
- 翻訳オペレーション別では、機械・ニューラル機械翻訳が2026年の翻訳サービス市場規模の62.17%のシェアを占め、2027年〜2032年にかけてCAGR 9.7%で最も速く成長すと予測されています。
- サービス別では、文書翻訳が2026年に52.91%のシェアでトップとなり、トランスクリエーションおよびマルチメディアローカリゼーションセグメントが2027年〜2032年にかけてCAGR 12.3%で最も速く成長すると予測されています。
- エンドユーザー別では、ITおよびテレコムが2026年に32.34%のシェアで需要をリードし、メディア、ゲームおよびエンターテインメントセグメントが2027年〜2032年にかけてCAGR 11.9%で最も速く成長すると予測されています。
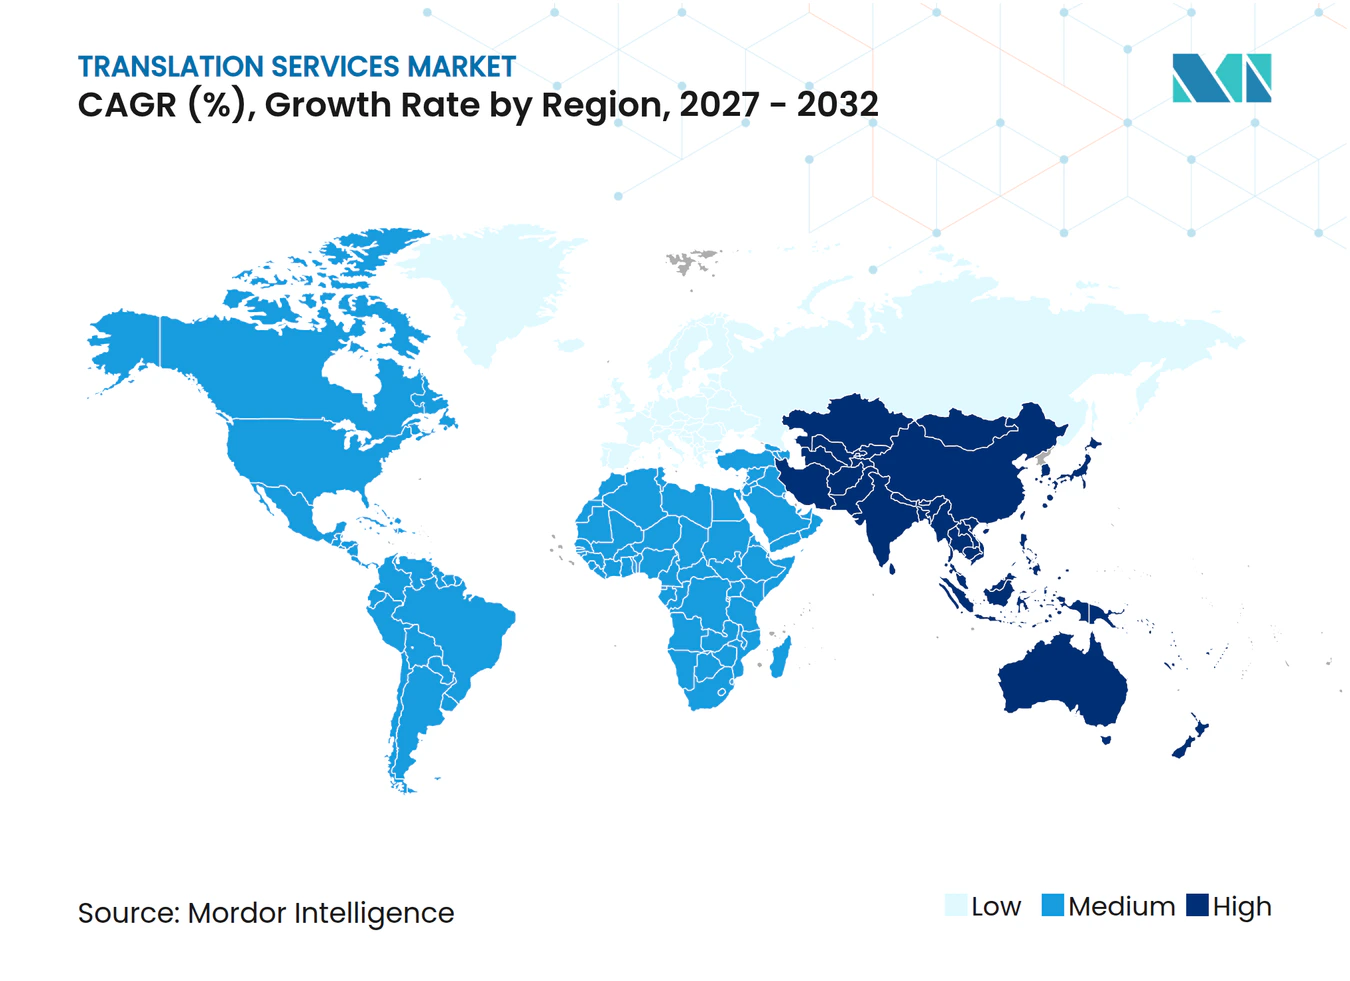
- 地域別では、ヨーロッパが2026年に43.37%のシェアでトップとなり、アジア太平洋地域が2027年〜2032年にかけてCAGR 14.6%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルEコマースの成長 | +3% | アメリカ合衆国 | 中期(2〜4年) |
| マルチメディア・ストリーミングコンテンツの爆発的増加 | +2.8% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| 公共サービスにおける言語アクセスへの規制的推進 | +2.2% | アメリカ合衆国およびオーストラリア | 短期(2年以内) |
| クロスボーダーSaaS展開の加速 | +1.8% | オーストラリア、アイルランド、カナダおよびアメリカ合衆国 | 中期(2〜4年) |
| 継続的ローカリゼーションパイプラインへの移行 | +0.9% | 日本およびブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルEコマースの成長
複数言語にまたがって販売する小売業者は、商品の発見から理解可能なオファーへとつながる翻訳済みの購買体験を必要としています。米国の小売Eコマース売上高は2025年に1.23 トリリオン 米ドルと推定され、価格変動を調整しない未調整ベースで2024年比5.4%(±1.2%)増加しました。[1] この大きな商業基盤は、小売業者が追加の言語グループにオファーを拡大する際に、ローカリゼーションプロバイダーに機会をもたらします。商品説明だけでは、配送条件や返品手順が対象の購入者にとって理解不能なままであれば、購買を完結させることはできません。商品説明から配送条件・返品手順に至るまでのローカライズされた取引の完全性が、翻訳サプライヤーを選択する根拠となります。この機会は、デジタル販売の成長だけでなく、販売者が多言語展開を選択することにかかっています。
マルチメディア・ストリーミングコンテンツの爆発的増加
国際的な流通により、ローカライズされた映像作品は原産国を超えた商業的な寿命を持ちます。Netflixの視聴者は2026年上半期にジャンルおよび言語を問わず970億時間以上を視聴し、これは同社の半期視聴時間として過去最高を記録しました。[2] 2025年には、Netflixの視聴の70%が、会員が自国以外の国のタイトルを視聴したものでした。追加言語版を選択するディストリビューターにとって、このような視聴者パターンは、ローカリゼーションを単一の国内リリースコストではなく、より広い流通への投資として扱うことを支持します。各追加バージョンにおいて、言語的な適応は選択した配信フォーマットに適した素材を生み出す必要があり、テキスト変換だけにとどまらない業務を生み出します。
公共サービスにおける言語アクセスへの規制的推進
公共サービスにおける言語アクセスは、機関が任意のマーケティングローカリゼーションによって満たすことのできない納品義務を生み出します。ニュージャージー州は、英語能力が限られた住民の間で最も一般的な7言語に重要な文書および情報を翻訳するよう、公衆に奉仕する行政機関に義務付けています。段階的なスケジュールでは、2025年12月12日までに上位5言語への翻訳が求められ、残りの2言語はその翌年に翻訳されることが期待されていました。公衆衛生上緊急事態や知事が宣言した緊急事態における即時翻訳、およびサービスや給付が提供される際の住民の主要言語による通訳は、別途の要件です。オーストラリアのTIS Nationalは2024〜25年度に155 ミリオン件の通訳依頼を受け、即時・事前予約なしの電話通訳の需要が10.4%増加しました。継続的な通訳者の確保は、完成した文書セットとともに、機関が言語アクセス義務を果たすために確保しなければならない要素です。
クロスボーダーSaaS展開の加速
2025年9月、BMCはそのControl-Mワークフロー自動化SaaSソリューションがAWSシドニーリージョンで利用可能になり、オーストラリアにおける地域データ主権要件への準拠が実現したと報告しました。Atlassianは20以上の言語で製品を提供しており、東京およびサンパウロの顧客をローカリゼーションの文脈として挙げています。BMCの地域ホスティングはデータレジデンシーに対応し、Atlassianの言語カバレッジは国際的な顧客が製品をどのように使用するかに対応しています。言語カバレッジを拡大するソフトウェアプロデューサーにとって、各追加バージョンには製文字列の翻訳と専門的なレビューが必要です。クロスボーダーでの提供は、同一製品リリースに関する言語業務を増加させ、ホスティングインフラの拡張を超えた業務を生み出す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよびセキュリティへの懸念 | -1.1% | アメリカ合衆国 | 短期(2年以内) |
| 資格を持つ専門分野特化型言語専門家の不足 | -0.8% | アメリカ合衆国 | 長期(4年以上) |
| 価格実現を侵食する十分な品質の無料機械翻訳 | -0.4% | ヨーロッパ各国 | 中期(2〜4年) |
| 規制対象分野における生成AIのハルシネーションリスクの増大 | -0.3% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびセキュリティへの懸念
データに敏感な言語業務は、ベンダーのオンボーディング障壁と業務固有の制限の両方に直面しています。Smartlingは2025年12月4日、ISO 27001およびHITRUST認証が、ヘルスケア、ライフサイエンス、保険分野における翻訳・ローカリゼーションベンダーのオンボーディングの前提条件なることが多いと述べました。アメリカ合衆国では、言語サービス契約者が対象プロバイダーのHIPAAビジネスアソシエイトとして機能する場合、その契約は利用および開示を制限し、適切なセーフガードを要求しなければなりません。適用されるセキュリティルールの要件は、電子的に保護された医療情報にも及びます。同発表において、SmartlingはAI翻訳ワークフローに適用されるコントロールをカバーするISO 27001認証を取得したと述べました。この別途の契約ステップは、翻訳者がオンボーディングに必要な認証を持っていても、対象業務を遅延させる可能性があります。
資格を持つ専門分野特化型言語専門家の不足
専門家の不足は、通訳要件が適時に提供されるサービスとなることを妨げる可能性があります。ミシガン州の2025年手話通訳者評価では、法的承認を持つ通訳者が少なく、研修コストが高く、研修へのアクセスが限られていることが明らかになりました。同評価では、対面でのヘルスケア通訳者を必要とする盲ろう者および農村部の患者に対して大きな遅延が生じていることも明らかになりました。ミシガン州の法律サービス購入者にとって、一般的な手話カバレッジは関連する承認を持つ通訳者の代替にはなりません。盲ろう者および農村部の患者のための対面手話通訳者を求めるミシガン州のヘルスケア購入者は、別途の納品上の制約に直面しています。対面通訳者の確保の遅延と法的承認のための研修コストは、ミシガン州におけるこれらの手話サービスの拡大を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが製品承認と継続的なツール使用を結びつけるソフトウェアは2026年の翻訳サービス市場規模の74.08%のシェアを占め、2027年〜2032年にかけてCAGR 9.85%で最も速く成長するセグメントと予測されています。Atlassianは製品翻訳をSmartlingの翻訳管理システムを通じてルーティングしており、専門翻訳者がリリース前に文字列をレビューおよび承認します。ソフトウェアの役割は、製品納品における承認を整理することであり、起草とサインオフの間の調整をその商業的有用性の一部としています。翻訳者が翻訳管理システム内でサインオフするため、ソフウェアは起草が承認済みの製品文字列となる時点を保持します。
RWSは2025年度にTrados翻訳ソフトウェアの月間サブスクライバー数が17万人に達したと報告しました。2025年度、RWSはAI搭載のプロジェクトマネージャーコパイロットであるSmart InsightsとTrados Enterpriseに大規模言語モデルを翻訳エンジンと直接統合するConnected AIを発表しました。これらの追加機能は、自動翻訳を取り巻く調整とモデル接続に対応し、翻訳テキストの生成を超えて製品を拡張します。


注記: 個別セグメントのシェアはレポート購入時に入手可能
オペレーション別:
処理規模と専門的判断が異なるニーズに対応機械・ニューラル機械翻訳は2026年の翻訳サービス市場シェアの62.17%を占め、2027年〜2032年にかけてCAGR 9.7%で最も速く成長するセグメントと予測されています。欧州委員会のeTranslationサービスは適格ユーザーに無料で提供されており、2025年に8億9,000万ページ以上を処理しました。適格ユーザーがサービス料なしで処理を受けられる場合、商業サプライヤーは自動翻訳機能へのアクセス以外の支払い理由を必要とします。これにより、購入者の特定のタスクおよび展開要件への適合が、単純な処理スループットよりも価格設定の強固な根拠となります。
人間による専門翻訳は、業務が専門的な判断を必要とする場合、テクノロジー支援ワークフロー内で価値を維持できます。2025年度、RWSの規制産業部門はライフサイエンス、金融サービス、法律分野に特化した専門的な技術翻訳を提供し、品質とセキュリティを重視しました。これらの分野の購入者にとって、翻訳の有用性は意図された専門的な意味を表現することにかかっており、専門的な言語知識にテクノロジーと並ぶ明確な目的を与えます。専門化により、別のプロバイダーが翻訳テキストだけでなく関連する専門的判断も提供しなければならないため、業務を単純に語数だけで代替することが難しくなります。

注記: 個別セグメントのシェアはレポート購入時に入手可能
サービス別:
文書カバレッジと映像制作が価値を形成文書翻訳は2026年に52.91%のシェアで最大のサービスセグメントでした。欧州委員会の翻訳総局は2025年にEUの公用語で250万ページを制作しました。複数の言語版を必要とする機関文書は、1つのソーステキストから複数の関連業務をサプライヤーに提供します。ソーステキストの改訂サイクルは、その言語版全体にわたる更新作業を生み出し、最初の翻訳とは別の業務の流れとなります。
トランスクリエーションおよびマルチメディアローカリゼーションは、2027年〜2032年にかけてCAGR 12.3%で最も速く成長するサービスセグメントと予測されています。2025年6月26日、RWSはPapercupのAIダビング知的財産を取得し、多言語ビデオ、音声、コンテンツローカリゼーションのサポートを拡しました。[3] 取得した資産は、複数の映像版をサポートできる制作能力に関するものであり、言語適応のための再利用可能な技術リソースを生み出します。購入者にとって、これは意図した視聴者とフォーマットへの配慮を維持しながら、言語作業と音声制作を結びつける経路を提供します。商業的価値は、その能力を適切な完成言語版に変換することにかかっており、制作実行がテクノロジーの所有権の重要な補完要素となります。
エンドユーザー別:
製品機能とエンターテインメントが異なる納品を必要とするITおよびテレコムセグメントは2026年に32.34%のシェアで最大のエンドユーザーセグメントでした。AtlassianはAI支援開発の加速により、2025年度下半期に製品翻訳に送られた語数が前年比272%増加したと報告しました。ソースコンテンツの作成が速くなることで、ソフトウェア製品の納品に関連する言語業務量が拡大します。追加の言語版がそれらのリリースに伴うためには、翻訳能力が変化する製品テキストに追いつく必要があります。ソフトウェアプロデューサーにサービスを提供するサプライヤーにとって、商業的な課題は製品納品の中でその変化する業務量を処理することであり、単一の文書業務の規模よりもリリース主導の需要への対応力が重要となります。
メディア、ゲームおよびエンターテインメントセグメントは、2027年〜2032年にかけてCAGR 11.9%で最も速く成長するエンドユーザーセグメントと予測されています。2026年3月期の会計年度において、海外ユニットはCAPCOMのデジタルコンテンツタイトルユニット販売の89.9%を占め、海外ユニットは前年比22.2%増加しました。KRAFTONの2025年2月12日のJames BendonのDinkumのアップデートにより、ゲームは14の公式言語に拡大されました。海外ユニットの露出と実際の言語拡大は、追加バージョンが確立された国際的な視聴者にサービスを提供できる理由を示しています。ローカリゼーションプロバイダーにとって、追加された各言語は既存タイトルに別の視聴者層へリーチを与え、新規リリースの業務と並んでカタログ更新における機会を生み出します。
地域分析
ヨーロッパ翻訳サービス市場
ヨーロッパは2026年の翻訳サービス市場シェアの43.37%を占め、最大の地域となりました。2025年、欧州委員会の翻訳総局は社内能力を超えた需要を満たすために必要に応じて生産量の36%を外部委託しました。ヨーロッパのその他の地域では、スイス連邦行政府はドイツ語、フランス語、イタリア語の出版物および文書を作成しなければならず、一部の公式テキストはロマンシュ語および英語でも公開されており、多言語出力が公的義務となっています。専門サプライヤーにとって、欧州委員会が外部能力を活用することは、サプライヤーが内部翻訳機能全体を置き換えることなく、定義された業務を通じて機関業務への参入経路を生み出します。
アジア太平洋翻訳サービス市場
アジア太平洋地域は2027年〜2032年にかけてCAGR 14.6%で最も速く成長する地域と予測されています。ニュージーランドのビジネス・イノベーション・雇用省は2025年3月3日に共同契約を締し、政府機関が電話およびビデオ通訳サービスを購入できるようにしました。この契約はリモート通訳とサイトトランスレーションをカバーし、2025年4月1日から2028年4月1日までの3年間の契約期間と2回の更新権があります。シンガポールの確立された政府全体の翻訳フレームワークは、機関が品質と価格競争力で評価されたベンダーにアクセスできるようにします。共有購買チャネルは、資格のあるサプライヤーを複数の公共購入者と結びつけることができ、通訳または文書翻訳を提供する能力と並んで調達アクセスが商業的な考慮事項となります。
北米では、カリフォルニア州の2026年5月の31のコミュニティグループへの助成金が、より広範な緊急事態への備えと言語別リソースを支援し、コミュニティベースの納品経路を生み出しました。南米では、ブラジルのHospital Universitário da Grande Douradosがヘルスケア通訳の実例を示しており、グアラニー語通訳者が2025年3月から10月にかけて2,000件以上の診察を仲介し、約70%がグアラニー・カイオワ族の患者でした。南米のその他の地域では、パラグアイのDNCPが2026年10月8日に英語・スペイン語の文書翻訳および口頭通訳の入札を公示し、提案期限は2026年10月30日でした。中東およびアフリカでは、南アフリカの2024〜25年度の政府モニタリングにより、翻訳・通訳の調達が構造化された長期計画ではなく、頻繁にアドホックで行われていることが判明しました。各チャネルは、臨床診察の継続性から不規則な公共注文への柔軟な対応まで、異なる納品強みを評価します。
規制の枠組みと見通し
この比較は、公共購入者にサービスを提供し、顧客データを処理し、または適格なAIシステムを提供するエンタープライズ翻訳サプライヤーの観点から、選択された法域を検討しています。プライバシー義務はプロバイダーの処理役割に付随し、AI義務はシステムおよびサービスカテゴリーによって異なります。2026年8月2日以前に市場に投入された対象生成システムについて、EU AI法はプロバイダーが2026年12月2日までに第50条第2項を遵守するために必要な措置を講じることを要求しています。
規制テーブル
| 決定要因 | アメリカ合衆国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 米国司法省(DOJ)公民権部門 | 連邦および州のデータ保護機関;指定された分野機関を持つ連邦ネットワーク庁 | 中国サイバースペース管理局および管轄する電気通信・公安・放送機関 | 国家データ保護機関(ANPD) |
| 主要な法令または方向性 | 行政命令第13166号を撤回する行政命令第14224号;DOJ資金受給者に対するタイトルVI | GDPR第28条;条件付きAI法の透明性義務 | 2025年9月1日施行のAI生成コンテンツラベリング措置 | 個人データ法(LGPD)、オペレーター要件 |
| 商業的影響 | サービスに対する連邦機関の裁量;DOJ資金受給者に対する継続的な公民権義務 | 顧客コントローラーに代わる処理のためのセーフガードおよび拘束力のある契約または法的行為;明白でない限り対象インタラクティブAI通知 | 対象AIコンテンツサービスプロバイダーに対する役割固有のラベリング | オペレーターは個人データを処理する際にコントローラーの指示に従う |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
アメリカ合衆国では、DOJ資金受給者に対する継続的なタイトルVI義務が継続性を支持する一方、機関の裁量とガイダンスの見直しが公共部門需要の魅力を抑制しています。ドイツのプロセッサー要件は定義された資格取得経路を提供しますが、EU AI法の2026年12月の移行期限はドイツの対象AIプロバイダーに実装作業を追加し、強化の方向性を支持しています。中国の2026年7月の対象インテリジェント情報サービスプロバイダーに関する提案は、中国サイバースペース管理局の2026年8月21日の行動計画時点では未採択のままであり、既存の役割固有のラベリング義務が既に対象となっているエンタープライサプライヤーの継続性の根拠となっています。ブラジルのオペレーター指示義務は継続性を支持し、ANPDの2026年10月20日のアジェンダはセキュリティとAIの作業が進行中であることを示しましたが、採択された新たな義務は生み出しませんでした。
バリューチェーンの段階
バリューチェーンは、サプライヤーがワークフローアクセス、言語制作、品質承認からどのように収益を得るかを比較しています。RWSは2025年度に、クライアントの機械翻訳への移行と価格圧力が言語サービス部門の従来の翻訳量を減少させたと報告しました。この経験は、ハイブリッドオファーを設計するプロバイダーにとって、自動起草と説明責任のあるレビューの間の有償業務の配分が商業的に重要であることを示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ受付とワークフロールーティング | RWS Group、Phrase、TransPerfectなどのワークフロープラットフォームプロバイダー | プラットフォームサブスクリプションおびテクノロジー料金 | コンテンツストリームとルーティングルールを整合させる必要がある | コンテンツストリームを追加する前にルーティングを検証する |
| 言語制作 | RWS Groupなどのローカリゼーションプロバイダー;LanguageLine Solutionsなどの通訳プロバイダー | 翻訳、適応および通訳料金 | RWSが報告した定型文書業務の代替 | 自動化された出力とは別に専門的な納品の価格を設定する |
| 言語テストおよび品質承認 | RWS Groupなどのレビューおよびテストプロバイダー | テストおよび品質レビューサービス料金 | 起草と審査能力の潜在的なミスマッチ | コンテンツの重要性に応じて専門的なレビューを割り当てる |
| 情報源: Mordor Intelligence | ||||
2025年度、RWSは最大のテクノロジークライアントとの専門的な言語テストの継続的な成長と、AIを活用したワークフローを検証・管理するための品質レビューおよびアクセシビリティサービスへの需要増加を報告しました。従来の量に関する経験との対比は、最初のバージョンを制作することと並んで、翻訳されたコンテンツが使用に適しているかどうかを評価することに価があることを示しています。定義された承認タスクはプロバイダーにレビューへの課金根拠を与え、プラットフォームサブスクリプションはワークフローから収益を得る別の方法を提供します。
競合環境
市場集中度
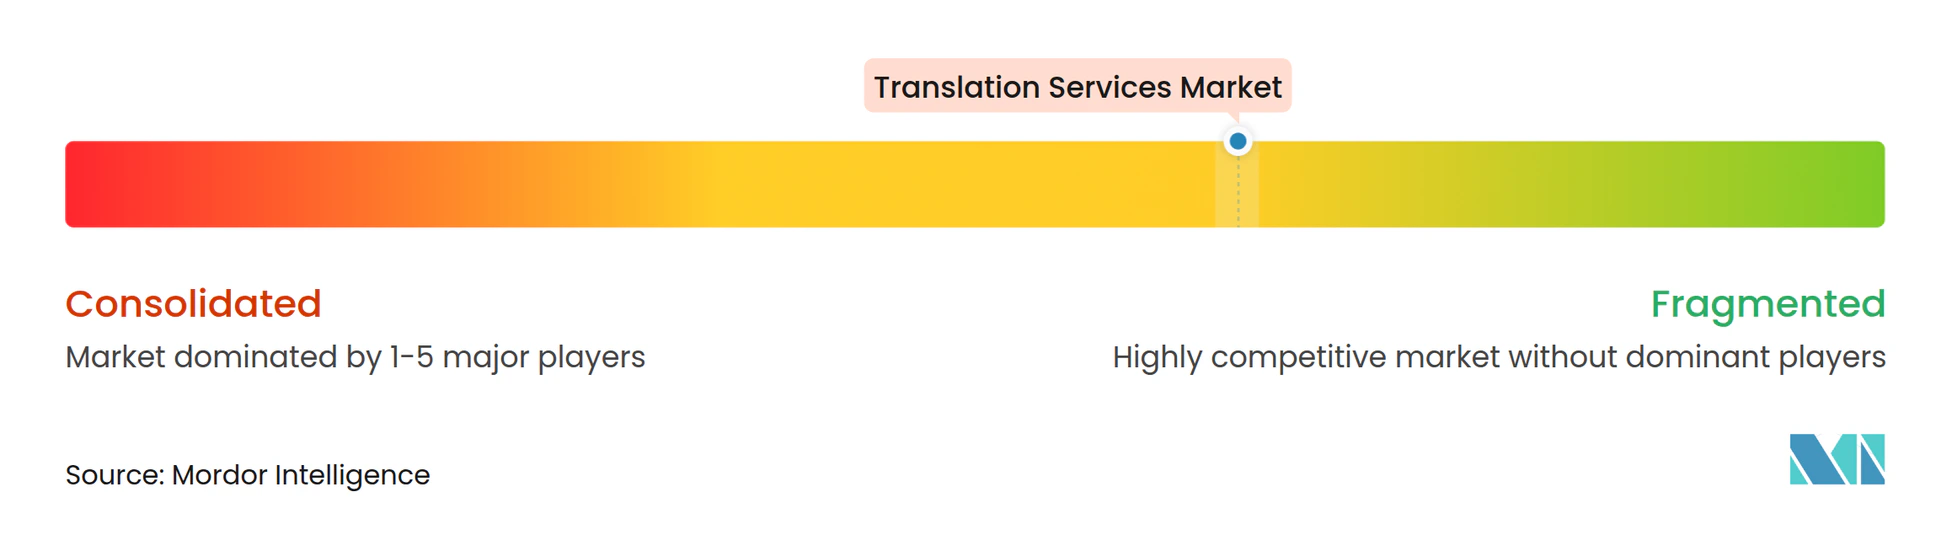
TransPerfectは、プラットフォームとスタッフによる言語納品にまたがるサプライヤー環境において、言語サービスとGlobalLinkテクノロジーポートフォリオを組み合わせています。Lionbridgeは言語サービス、ビデオゲームサービス、電話通訳を提供しており、2026年2月2日にKKRが管理するファンドへの所有権移転を発表しました。LanguageLine Solutionsは電話、ビデオ、オンサイト通訳を提供し、Acolad GroupはAI対応テクノロジーと人的サービスを組み合わせたローカリゼーションおよび通訳を提供しています。2025年度、RWS Groupは197カ国にわたる43,000人以上の専門家からなる言語ネットワークを報告しました。これらの重複する納品モデルは、特定の通訳またはローカリゼーション業務において挑戦者に機会を残す一方、大手グループは地理的なリーチだけで競争するのではなく、言語専門家へのアクセスと言語テノロジーを組み合わせることができます。
2025年8月22日、TransPerfectはUnbabelを買収し、そのTowerLLM翻訳モデルとCOMET機械翻訳評価ツールをGlobalLinkテクノロジーポートフォリオに追加しました。翻訳生成および評価テクノロジーを所有することで、サプライヤーは品質チェックをより広い納品プラットフォームと統合する根拠を持ちます。エンタープライズ購入者にとって、商業的な問題は、統合されたオファーが多言語コンテンツの起草、評価、修正の間のハンドオフを削減しながら、結果を承認するための有用な根拠を維持するかどうかです。この戦略は、ワークフローが組み合わせに依存する場合にアカウント関係を強化できますが、購入者が特定の機能を必要とする場合や翻訳エンジンから独立した評価を望む場合には、専門ツールが機会を保持します。
Acoladの2026年8月のRWSの一部となる合意は、言語サービスとコンテンツテクノロジーのより緊密な統合に向けた動きを示しています。完了はフランスの情報・協議および規制当局の承認を条件として2027年3月31日までに予定されており、完了まで社は別々に運営されます。LanguageLine Solutionsは、2026年8月に公共部門の通訳・翻訳・文字起こしサービスに関する4年間のスコットランド政府フレームワークのロット2(電話およびビデオ通訳)に選定されることで、別の競争経路を示しました。ロット2により、スコットランド全土の参加公共機関がLanguageLine Solutionsのリモート通訳にアクセスできるようになり、サプライヤーの能力と公共部門の調達チャネルが結びつきます。購入者にとって、組み合わせの規制承認とフレームワーク資格は、より広いオファーへの異なる経路を生み出し、翻訳テクノロジーの所有権と並んで統合準備と契約アクセスが重要となります。
翻訳サービス産業のリーダー
-
TransPerfect
-
Lionbridge
-
LanguageLine Solutions
-
Acolad Group
-
RWS Group
- 注:主要企業の掲載順は順位を示すものではありません。
翻訳サービス市場 このレポートでカバーされる企業
- TransPerfect
- Lionbridge
- LanguageLine Solutions
- RWS Group
- Acolad Group
- Welocalize
- Smartling
- SDL Trados (now RWS)
- Centific
- Phrase (Memsource)
- Propio Language Services
- Unbabel
- Gengo (Lionbridge)
- Appen
- BLEND (One-Hour Translation)
- TextMaster
- LanguageWire
- Pangeanic
- Straker Translations
- Bureau Works
市場参加者にとっての主要な機会
これらの機会は、継続的な通訳、文書翻訳、マネージド言語サービスを求める公共購入者を比較しています。ボストンの2026年10月12日の募集は、年間を通じた24時間365日の電話およびビオ通訳を求めています。オランダ移民帰化局(IND)の調達は、主要プロセス翻訳を支援プロセスおよび局業務から分離しており、ロンドンの警察購入者は予備的なマネージドサービス調達を発表しています。サプライヤーは、継続的な通訳者の確保から行政目的で分離された文書業務まで、これらの通知にわたって異なる能力コミットメントに直面します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 24時間365日の自治体リモート通訳 | ボストンの提案期限:2026年11月6日 | ボストン言語・コミュニケーションアクセス局 | 24時間365日の電話およびビデオカバレッジのための人員配置を実証する | 全サービス時間にわたる可用性の維持 | Lionbridgeなどのリモート通訳プロバイダー |
| INDの分離された文書翻訳ロット | 入札期限:2026年11月9日のオープン調達 | INDのためのオランダ司法安全保障省 | ロットを選択し、その文書スコープに能力を合わせる | ロット1の評価量は収益保証を提供しない | RWS Groupなのエンタープライズ翻訳テクノロジーサプライヤー |
| 警察のマネージド翻訳 | エンゲージメント期限:2026年10月20日;入札通知予定:2026年11月2日 | 大都市警察を通じた警察・犯罪市長室 | 計画されたコンペティションのための統合納品計画を準備する | マネージドサービス内での専門的な納品の調整 | RWS Groupなどのエンタープライズ翻訳テクノロジーサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な機会はINDの分離された文書翻訳ロットであり、入札期限は2026年11月9日です。2026年10月15日の明確化において、オランダ司法安全保障省はロット1の架空の年間800万語の量が価格評価のためのものであり、収益保証を持たないと述べました。入札者が評価シナリオではなく実際の注文に合わせた能力コミットメントを設定することで、入札が保証しない請求可能な業務に対して固定費を負担することを避けられます。
最近の産業開発事情 翻訳サービス市場
- 2026年9月:Vitruvian PartnersがBattery VenturesからSmartlingを買収し、AI翻訳プラットフォームの所有権が変更されました。
- 2026年8月:LanguageLine Solutionsが4年間のスコットランド政府レームワークのロット2に選定され、参加公共機関が電話およびビデオ通訳にアクセスできるようになります。
- 2026年8月:Acoladは2027年3月31日までの完了を目指してRWSに参加する拘束力のある合意を締結しました。完了はフランスの情報・協議および規制当局の承認を条件としており、完了まで両社は別々に運営されます。
翻訳サービス市場 レポートの範囲と調査方法論
市場定義とカバレッジ
翻訳サービス市場は、人間および機械にる翻訳、通訳、トランスクリエーション、マルチメディアローカリゼーション、およびそれらを提供するために使用されるソフトウェアとハードウェアへの世界年間支出を測定します。産業全体の組織および個人による購入をカバーします。
スコープの除外:汎用ハードウェアおよびソフトウェア、語学教育および個別指導、オリジナルコンテンツの作成および制作、汎用クラウドコンピューティングおよびAIインフラは除外されます。
セグメンテーションの概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- オペレーション別
- 人間による専門翻訳
- 機械・ニューラル機械翻訳
- サービス別
- 文書翻訳
- 通訳(オンサイト、電話通訳、ビデオリモート通訳)
- トランスクリエーションおよびマルチメディアローカリゼーション
- エンドユーザー別
- ITおよびテレコム
- 銀行・金融サービス・保険(BFSI)
- 自動車および製造
- ヘルスケアおよびライフサイエンス
- 法律および公共部門
- メディア、ゲームおよびエンターテインメント
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパのその他の地域
- アア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- アジア太平洋のその他の地域
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカのその他の地域
- 中東
- 北米
データソース、市場規模算定および検証
デスクリサーチ
欧州言語産業調査、米国国勢調査局のアメリカンコミュニティサーベイ、国勢調査局の小売Eコマースシリーズ、Netflixの視聴レポートなどの公開エビデンスは、言語サービスのビジネス状況、言語人口、および変化する多言語コンテンツ需要を示すことができます。これらのソースはアナリストが需要指標をテストし、関連する言語サービス活動を特定するのに役立ち、公共機関の要件と調達記録は機関サービスのニーズを明確にすることができます。
企業の年次報告書と投資家向け資料は、サビスおよびソフトウェアサプライヤーの収益構成、テクノロジー利用、顧客分野、および運営上の変化を明確にすることができ、信頼できるビジネスプレスおよび業界誌は買収、製品発表、契約活動をクロスチェックすることができます。これらの名前付きソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、翻訳・通訳プロバイダー、翻訳ソフトウェアベンダー、およびITおよびテレコム、ヘルスケア、法律サービス、メディアを含む主要なエンドユーザー産業の組織購入者からの意見を求めます。回答者はサービス構成、テクノロジー採用、価格設定、購入者需要、納品能力に関する二次的な調査結果をレビューし、アナリストは相反する見解を公開企業、機関、産業エビデンスと照合します。エビデンスが乏しい場合、推定値は最も近い観察可能な需要とサプライヤー指標で境界を設け、結果として生じるギャップは明確化のためにレビューに持ち込まれます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:25% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定および予測
このモデルは、翻訳、通訳、ローカリゼーション、翻訳固有の製品活動のトップダウンビューから世界年間顧客支出を推定し、選択された合計をサプライヤー収益の積み上げおよびサンプリングされたサービス価格×納品量でチェックします。アナリストは多言語Eコマース活動、言語をまたいで配信されるストリーミングおよびゲームコンテンツ、公共言語アクセス要求と契約、クロスボーダーソフトウェアリリース、機械支援と人間主導の業務のバランスを追跡します。これらの指標はサービス、購入者、地域、オペレーション需要の前提を通知します。セグメントシェアは、サービス、コンポーネント、オペレーション、エンドユーザー、地域別のサプライヤーおよび購入者活動から構築さ、バンドル購入は一度カウントされ、エビデンスが許す場合はコンポーネント間で配分されます。多変量回帰は過去の市場系列をこれらの需要指標に関連付け、自動化、価格設定、規制対象業務量の変化に対するシナリオ分析を行います。一次回答者は変数レベルの前提の方向性と妥当性をチェックし、データが乏しい市場は隣接する地域と観察可能なサプライヤー活動に基づく境界推定値を使用します。価値予測は、定型的な機械翻訳における価格圧縮の可能性と高付加価値の専門的な適応を含む、納品業務量と価格またはサービス構成の両方を反映します。選択的なボトムアップチェックはグローバル推定値と照合され、重大なギャップはモデルが確定される前にカバレッジ、重複したチャネル収益、または欠落した活動のレビューを促します。
データ検証および更新サイクル
アナリストはモデル化された合計とセグメント分割を独立した企業、産業、公共調達、需要指標と照合し、前年比の動き、シェア、単位、サプライヤーの積み上げに異常または説明のない分散がないかチェックします。2のアナリストがソースの適合性、前提、計算、照合をレビューし、重大な外れ値はサインオフ前に解決されます。主要な運営前提が観察可能な活動と矛盾する場合、または重大なソースの変更が推定値に影響する場合、回答者に再連絡します。データは年次で更新され、重大なテクノロジー、規制、または市場イベントが需要を変化させる場合はサイクル間で更新され、納品前の新たなレビューが行われます。
Mordor Intelligenceの翻訳サービス市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用する入力が異なる場合があります。翻訳サービス市場は、人間および機械による翻訳、通訳、トランスクリエーション、マルチメディアローカリゼーション、およびそれらを提供するために使用されるソフトウェアとハードウェアへの世界年間支出を測定します。
主要なギャップ要因には、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。多変量回帰は過去の市場系列をこれらの需要指標に関連付け、自動、価格設定、規制対象業務量の変化に対するシナリオ分析を行います。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 70.48 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 27.78 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値70.48 ビリオン 米ドルを60.6%下回っています。公表された2025〜2030年の成長見通しは遅く、より低い報告軌跡を支持しています。 |
| グローバルコンサルタンシーB | 42.62 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値70.48 ビリオン 米ドルを39.5%下回っています。公表された2026〜2034年の成長見通しは遅く、より低い報告軌跡を支持しています。 |
Mordor Intelligenceのアナリストはモデル化された合計とセグメント分割を独立した企業、産業、公共調達、需要指標と照合し、前年比の動き、シェア、単位、サプライヤーの積み上げに異常または説明のない分散がないかチェックします。
レポートで回答される主要な質問
翻訳サービス市場の規模と成長見通しは?
規模は2026年に64.99 ビリオン 米ドルであり、2027年には70.48 ビリオン 米ドルと推定されています。2032年までに103.9 ビリオン 米ドルに達すると予測されており、2027年〜2032年のCAGRは8.07%です。
翻訳・通訳サービスの需要を促進するものは何ですか?
より大きなデジタルコンテンツ基盤と公共サービスへのアクセス要件が需要を支えています。オーストラリアのTIS Nationalは2024〜25年度に155 ミリオン件の通訳依頼を受けました。
最大のシェアを持つ翻訳サービスカテゴリーはどれですか?
文書翻訳は2026年に52.91%のシェアでサービスをリードしました。トランスクリエーションおよびマルチメディアローカリゼーションは、2027年〜2032年にかけてCAGR 12.3%で最も速く成長するサービスセグメントと予測されています。
翻訳業界の主要プロバイダーはどの企業ですか?
主要プロバイダーにはTransPerfect、Lionbridge、LanguageLine Solutions、Acolad Group、RWS Groupが含まれます。
規制対象分野における翻訳・通訳業務を制限するものは何ですか?
データ利用義務と専門家の能力が納品を制約しています。アメリ合衆国では、HIPAA上のビジネスアソシエイト契約は、契約者が対象プロバイダーのために保護された医療情報を取り扱う際に、利用および開示を制限し、セーフガードを要求しなければなりません。
翻訳サービスの需要と予測成長をリードする地域はどこですか?
ヨーロッパは2026年に43.37%で最大のシェアを保持しました。アジア太平洋地域は2027年〜2032年にかけてCAGR 14.6%で最も速く成長すると予測されています。