
スルーシリコンビア(TSV)GPUおよびAIアクセラレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
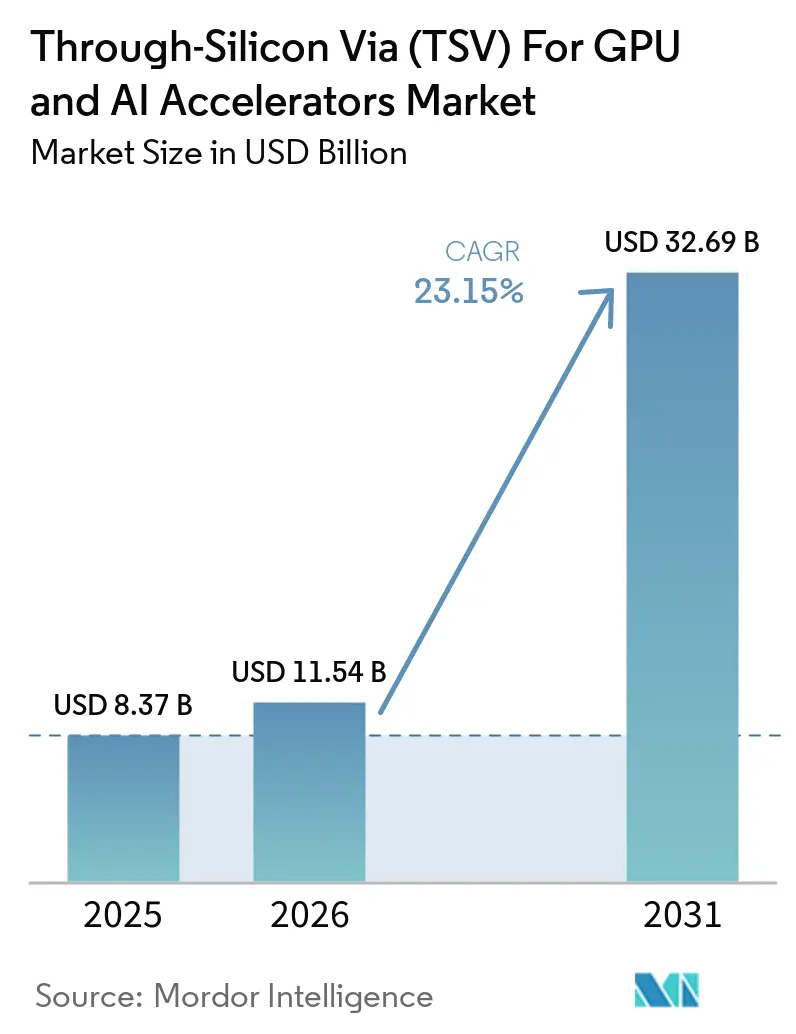
| 市場規模 (2026) | 11.54 十億米ドル |
| 市場規模 (2031) | 32.69 十億米ドル |
| 成長率 (2026 - 2031) | 23.15 % |
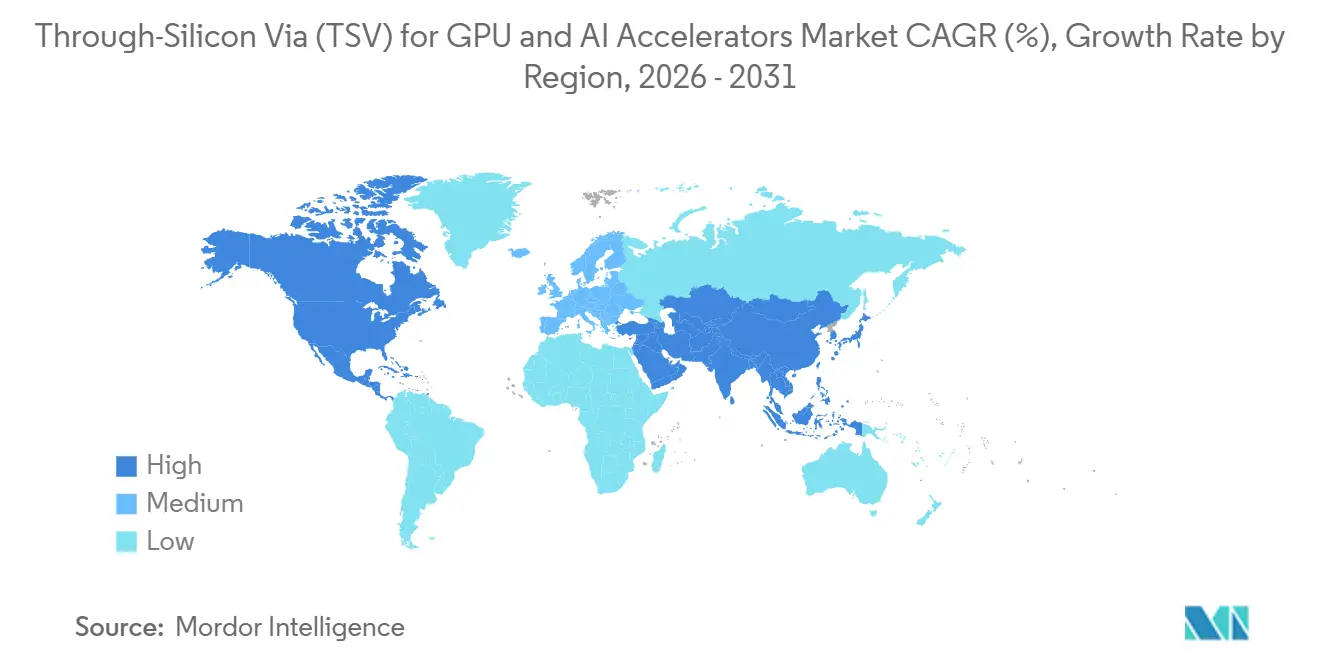
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスルーシリコンビア(TSV)GPUおよびAIアクセラレーター市場分析
GPUおよびAIアクセラレーター向けスルーシリコンビア市場規模は、2025年に8.37 ビリオン 米ドル、2026年に11.54 ビリオン 米ドルと予測され、予測期間(2026年~2031年)においてCAGR 23.15%で成長し、2031年までに32.69 ビリオン 米ドルに達する見込みです。ジェネレーティブAI向けGPUにおける高帯域幅メモリ(HBM)の爆発的な普及、チップレットベースのグラフィクスアーキテクチャへの移行、および2.5Dおよび3Dパッケージングラインへの数十億ドル規模の投資が、価値創造を再形成しています。TSMC CoWoSやSamsung I-Cubeなどのファウンドリー主導の先進パッケージングプラットフォームが市場投入までの期間をますます左右するようになり、競争優位性はトランジスタ密度から垂直インターコネクト密度へとシフトしています。各国政府は補助金制度を通じて国内生産能力を支援しており、装置のリードタイムを短縮し、プロセスエンジニアをめぐる競争を激化させています。ウェーハ間ボンディング、TSVエッチング、およびリビールツールにおける需要急増から装置大手各社が恩恵を受ける一方、歩留まりの低下、熱的制約、および地政学的な輸出規制が短期的な生産量の成長を抑制しています。こうした背景のもと、GPUおよびAIアクセラレーター向けスルーシリコンビア(TSV)市場は、半導体エコシステム全体において戦略的な重要性を高めています。
レポートの主要ポイント
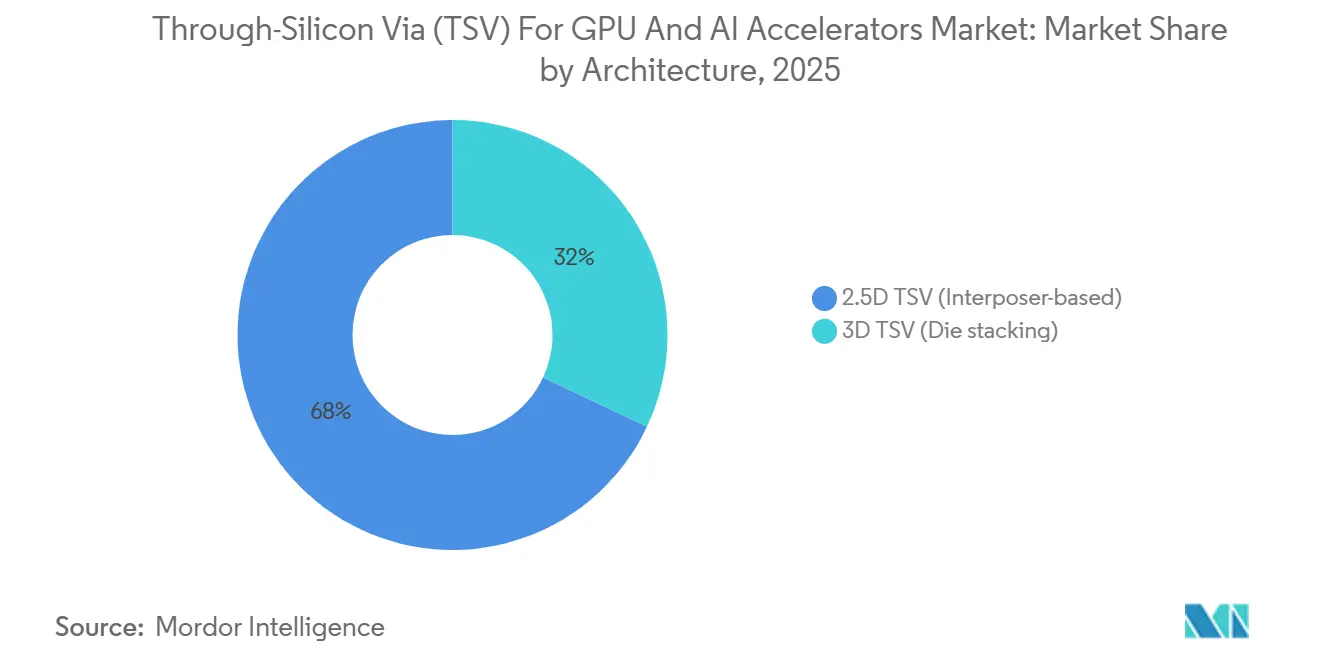
- アーキテクチャ別では、2.5D TSVインターポーザーベースセグメントが2025年のGPU・AIアクセラレーター向けシリコン貫通ビア市場シェアの68%を占め、3D TSVダイスタッキングセグメントは2031年までに23.56%のCAGRで成長する見込みです。
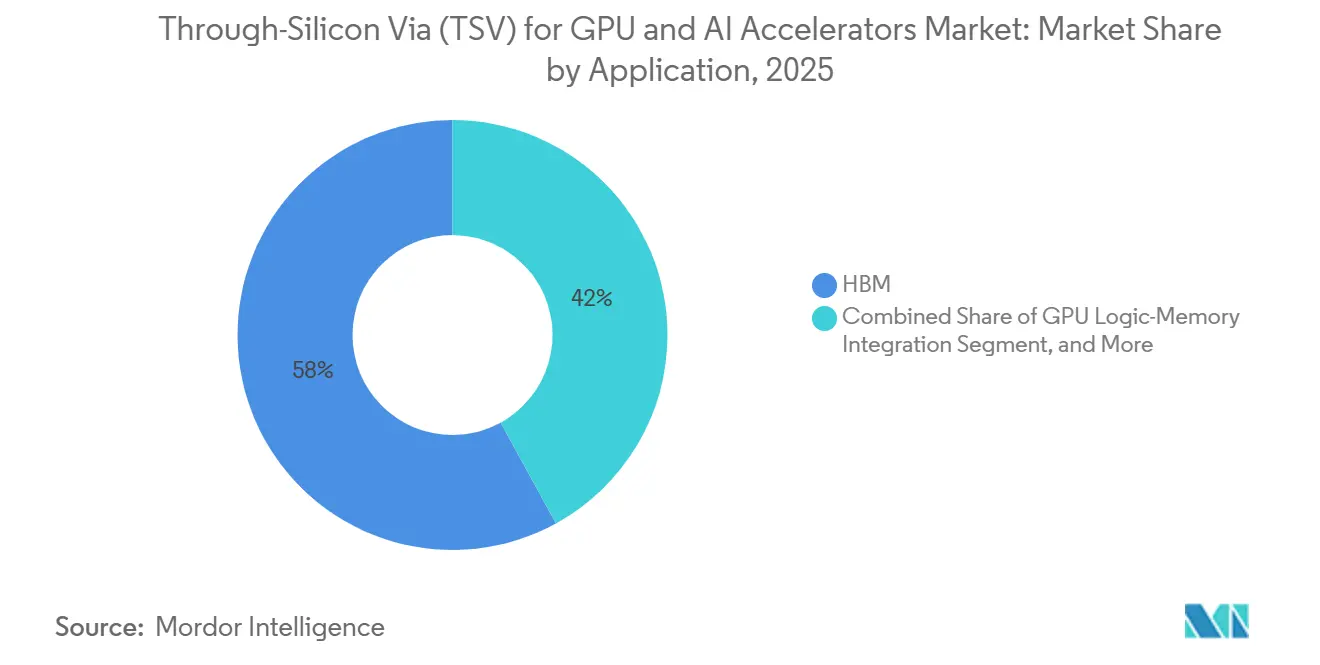
- アプリケーション別では、HBMメモリスタックが2025年のGPU・AIアセラレーター向けシリコン貫通ビア市場規模の58%を占め、チップレットベースGPUアーキテクチャは2026年~2031年にかけて最速の23.78% CAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年のGPU・AIアクセラレーター向けシリコン貫通ビア市場シェアの62%を占め、北米は2031年までに最速の24.15% CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI GPU向けHBM3以降の主流採用 | +6.8% | グローバル、アジア太平洋製造、北米展開 | 中期(2~4年) |
| 先進インターポーザーを必要とするチップレットベースGPU設計の成長 | +5.2% | グローバル、北米設計、アジア太平洋製造 | 中期(2~4年) |
| 2.5Dおよび3Dパッケージング施設への資本投資の増加 | +4.5% | アジア太平洋中核、北米拡大 | 長期(4年以上) |
| 国内半導体サプライチェーンに対する政府インセンティブ | +3.1% | 北米、欧州 | 長期(4年以上) |
| 性能向上のための新興ハイブリッドボンディングTSV技術 | +2.4% | 台湾、韓国、米国 | 長期(4年以上) |
| エネルギー効率の高いデータセンターアクセラレーターへの需要増加 | +1.9% | 北米および欧州のハイパースケール事業者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AI GPU向けHBM3以降の主流採用
HBM3EおよびHBM4は、パッケージあたりのTSV密度目標を100,000ビア超に引き上げており、パッケージングコスト構造とプロセスウィンドウを再定義しています。SK hynixは2テラビット毎秒の帯域幅を超える12層HBM4サンプルを検証し、2025年後半の量産を計画しています。2026年に発表されたNVIDIAのRubin GPUは288 GBのHBM4を統合し、16層スタックを採用していますが、Samsungが720 µmプロファイルを維持する12層3D-TSVパッケージを実証したことで、既存のサーバーのZ高さ制限内に収まっています。メモリベンダーは現在、ベースダイロジックを先端ロジックファウンドリーにアウトソーシングしており、TSVアライメント許容差と銅対銅ボンディング要件が高まっています。これらの変化は、サプライヤーが信頼性の高い高アスペクト比ビアの供給を競う中、GPU・AIアクセラレーター向けシリコン貫通ビア市場を急速に拡大させています。
先進インターポーザーを必要とするチップレットベースGPU設計の成長
モノリシックGPUをチップレットに分解することで、ダイ歩留まりが向上し、製品更新が加速します。AMDのMI300Aは、5 nmコンピュートタイル、6 nm IOタイル、HBM3を単一のCoWoS-Sインターポーザー上に組み合わせ、5テラバイト毎秒超のメモリ帯域幅を実現しています。IntelはFoveros Directで10 µm未満のハイブリッドボンドピッチを推進し、垂直積層型電圧レギュレーターとロジック層を実現しました。Samsungが共同主導するユニバーサルチップレットインターコネクトエクスプレス標準は、2024年にオープンなダイ間PHYを公開し、インターポーザーへのアクセスの独自性を低下させました。これらの進歩により、大型シリコンインターポーザーへの需要が拡大し、GPU・AIアクセラレーター向けシリコン貫通ビア市場を押し上げています。
2.5Dおよび3Dパッケージング施設への資本投資の増加
ファウンドリーおよびOSATは、2024年から2026年にかけて先進パッケージングに200億米ドル超を充当しました。TSMCはアリゾナ州のCoWoSラインの容量を確保する1,650億米ドルの米国拡張計画にコミットしています。Amkorはピオリアに70億米ドルの施設を建設し、ターンキー型の2.5Dおよび3Dサービスを提供します。SamsungとTokyo Electron Limitedも同様に、ハイブリッドボンディングおよびボンディング装置への設備投資を拡大しました。この資本流入は、GPU・AIアクセラレーター向けシリコン貫通ビア市場の長期的な成長を確保しています。
国内半導体サプライチェーンに対する政府インセンティブ
公的資金がアジア以外のパッケージング拠点の整備を促進しています。米国のCHIPSおよび科学法は、専用の先進パッケージングプログラムを含む390億米ドルの補助金を充当しました。[1] Intelは、3Dパッケージングラインを備えたオハイオ州およびアリゾナ州のファブを拡張するために85億米ドルを確保しました。EUチップス法は同の目的のために430億ユーロ(486億米ドル)を確保しました。こうしたインセンティブは地域ハブを支援し、GPU・AIアクセラレーター向けシリコン貫通ビア市場の生産拠点を多様化しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高密度TSV製造における歩留まりの課題 | -2.8% | グローバル、5 nm以下ロジックで深刻 | 短期(2年以内) |
| 積層型GPUモジュールにおける熱管理の限界 | -1.9% | グローバル、500 W超で最も深刻 | 中期(2~4年) |
| 特殊TSV装置に対するサプライチェーンの脆弱性 | -1.4% | グローバル、リソグラフィおよびボンディングツールにリスク | 中期(2~4年) |
| 代替先進パッケージングの利用可能性 | -0.8% | グローバル、ファンアウトおよびUCIeブリッジ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高密度TSV製造における歩留まりの課題
TSVのアスペクト比は現在10:1を超え、直径は5 µm未満となっており、エッチング、充填、リビール工程に負荷をかけています。IEEEの研究では、TSV誘起応力がトランジスタのしきい値をシフトさせ、シリコン面積を侵食するキープアウトゾーンの使用を強いることが示されました。[2] Chipmetricsのインラインボイド検出は、熱サイクル後の銅ボイドによる潜在的な故障を特定しました。Applied Materialsは、銅ダメージなしに誘電体残留物を除去して近期的な歩留まりを向上させるプラズマ・ウェットTSVリビールモジュールをリリースしました。こうした修正が成熟するまで、GPU・AIアクセラレーター向けシリコン貫通ビア市場デバイスの生産量は欠陥密度によって制限され続けます。
積層型GPUモジュールにおける熱管理の限界
500 W超のロジックダイと12層HBMを統合すると、200 W/cm²を超える熱流束が発生します。Imecのモデリングでは、DRAMの最上層と最下層の間に15~20 °Cの温度差が確認され、メモリのスロットリングを引き起こしています。予測によれば、ソケット電力は2027年までに1,000 Wに達する可能性があり、既存の空冷および単相液冷システムに大きな圧力をかけていますSK hynixのMR-MUFモールディングなどの材料の進歩はワーページの低減に役立つものの、垂直方向の熱経路の問題には対処できていません。パッケージ統合型コールドプレートおよび二相冷却ソリューションが実用化されるまで、冷却の限界が動作周波数の改善を制約し、GPU・AIアクセラレーター向けシリコン貫通ビア市場を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:
インターポーザーが支配的、ハイブリッドボンディングが拡大2.5D TSVインターポーザーセグメントは、成熟した設計ルールと確立されたサブストレートエコシステムに支えられ、2025年のGPU・AIアクセラレーター向けシリコン貫通ビア市場シェアの68%を占めました。TSMCのCoWoS-Sは2,700 mm²に近いインターポーザーをサポートし、1つのサブストレート上に複数のGPUチップレットと8個以上のHBMキューブを収容します。SamsungのI-CubeEはシリコンブリッジとファンアウト再配線層を組み合わせ、大面積インターポーザーのコストを低減します。これらの実績あるルートは高いテープアウト速度と予測可能な歩留まりを確保し、予測初期においてGPU・AIアクセラレーター向けシリコン貫通ビア市場でのセグメントの規模を維持しています。
3Dダイスタッキングは2025年の価値の32%に過ぎませんが、ハイブリッド銅ボンディングが4 µm未満の垂直ピッチを実現することで、23.56% CAGRで成長しています。IntelのFoveros DirectとSamsungのX-Cubeは、ビアの寄生容量を削減しロジック間経路を短縮するファインピッチ銅対銅接合を目指しています。TSMCのSoICは1 µm未満のピッチを実現し、将来のGPUにおけるSRAMオンロジックスタックに有用です。装置の歩留まりが向上するにつれ、3Dルートは超高帯域幅メモリファブリックに結びついたGPU・AIアクセラレーター市場向けシリコン貫通ビア市場シェアを段階的に獲得すると予測されています。


アプリケーション別:
HBMが主導、チップレットGPUが速HBMスタックは2025年の総支出の58%を占め、最上位AIアクセラレーターにおける高帯域幅メモリの広範な採用に牽引されました。これらのアクセラレーターはそれぞれ少なくとも6個のHBM3Eキューブを搭載しており、AI性能向上におけるHBM技術の重要な役割を示しています。MicronのHBM3E(8 Gbps/ピン)の量産拡大は、市場で最も注目されるAIアクセラレーターの一つであるNVIDIA H200およびAMD MI300Xの発売を支援する上で重要な役割を果たしました。[3] さらに、シリコン貫通ビア(TSV)密度の向上により、Samsungは従来の720 µm高さを維持しながら12層パッケージを提供できるようになりました。このイノベーションにより、システム設計者は既存の熱エンベロープ内での動作を継続でき、大幅な再設計の必要性を回避できます。
チップレットベースGPUアーキテクチャは2025年の収益の17%に過ぎませんが、2031年までに23.78%という印象的なCAGRで成長すると予測されています。AMDMI300Aは、コンピュートタイルによるコスト効率の高いスケーリングの好例であり、性能とコストを最適化するチップレット技術の可能性を示しています。同様に、40枚以上のタイルを統合するIntelのPonte Vecchioは、チップレットベース設計によって実現される極度の分解の度合いを示しています。小型ダイの採用は歩留まりを向上させるだけでなく、混合プロセスノードにおける柔軟性も高めます。これらの利点が顧客採用の増加を促進し、特にチップレットGPUを含むアプリケーションにおいて、GPU・AIアクセラレーター向けシリコン貫通ビア技術の市場規模を大幅に拡大しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域シリコン貫通ビア(TSV)GPUおよびAIアクセラレーター市場
アジア太平洋地域は、2025年においてGPUおよびAIアクセラレーター向けシリコン貫通ビア市場を62%の収益シェアで支配しており、台湾および韓国におけるTSMC、Samsung Electronics Co., Ltd.、SK hynix Inc.のクラスター製造、先進パッケージング、およびHBM生産が牽引している。TSMCの日本・熊本R&Dセンターは、基板および材料パートナーを同一拠点に集約し、CoWoSロードマップ更新に向けたサプライサイクルを短縮している。Tokyo Electron Limitedは、2025年のR&D支出を2,500億円(1.61 ビリオン 米ドル)に拡大し、ボンディング装置のリリース加速と地域エコシステムの強化を図っている。輸出規制の逆風により、中国は先進リソグラフィーの確保が制限され、国内TSV能力が制約されるとともにGPUおよびAIアクセラレーター向けシリコン貫通ビア市場における国内シェアが限定されている。
北米シリコン貫通ビア(TSV)GPUおよびAIアクセラレーター市場
北米の予測CAGRである24.15%は、ハイパースケーラー需要および政府補助金によって牽引されている。TSMCのアリゾナ州マルチファブキャンパスは、米国のGPU顧客向けにCoWoSラインを確保しており、Amkor Technology, Inc.のピオリア工場は国内にOSATの代替手段をもたらしている。Intel CorporationのCHIPS法に基づくオハイオ州およびアリゾナ州の拡張は、自社向けおよびマーチャント向け3Dパッケージング量を見込んでいる。AIアクセラレーターが最も急成長する支出カテゴリーとして台頭する中、米国データセンターインフラへの投資拡大が国内需要をさらに増幅させている。
欧州・中東・アフリカおよび南米シリコン貫通ビア(TSV)GPUおよびAIアクセラレーター市場
欧州は、ウェーハレベルボンディングおよびRDLインターポーザー向けパイロットラインに資金を提供する430億ユーロ(約464.4億米ドル)のEUチップス法の資金プールにより、控えめならも増加するシェアを獲得している。[4] STMicroelectronics、GLOBALFOUNDRIES Inc.、およびIMECはヘテロジニアス統合テストラインで協力しているが、地域内HBM供給の不在により、欧州のGPU設計企業は引き続きアジアのメモリベンダーに依存している。南米、中東、アフリカは、TSV能力を持たない旧来のバックエンド事業のみを有する周辺的な存在にとどまっている。
競合環境
市場集中度
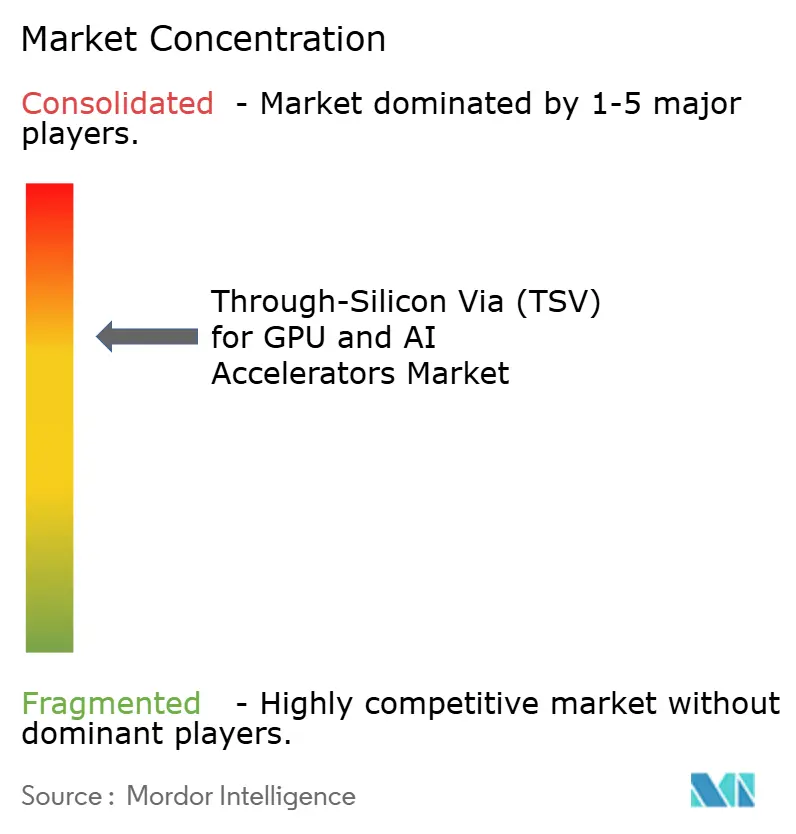
GPU・AIアクセラレーター向けシリコン貫通ビア(TSV)市場は中程度の集中度を示しており、少数の主要プレイヤーが市場を支配しています。TSMCはCoWoSポートフォリオを通じて2.5Dインターポーザー収益の推定60~70%を掌握しています。この支配的地位は、ファブレスGPU設計者が強く好む、ロジックおよびパッケージングファンアウトオンサブストレートソリューションに対する単一ベンダー責任を提供できる能力に起因しています。一方、SamsungはX-Cubeハイブリッドボンディングおよびi-CubeEファンアウトインターポーザーを活用し、TSMCのリードタイムに不満を持つ顧客を獲得しています。ただし、先端ロジックにおけるSamsungの限られたシェアが市場浸透をある程度制限しています。Intelもこの分野で垂直統合を追求することで進展を遂げてます。Foveros Directラインは社内アクセラレーターと新興ファウンドリー顧客の両方に対応していますが、社内優先に関する懸念が外部テープアウトを遅らせています。
ASE Technology、Amkor、JCETを含むOSATは、CoWoS同等フローのライセンス取得またはファンアウトオンサブストレートの共同開発によって事業を拡大しています。これらの企業は市場の能力拡大と先進パッケージングソリューションへの高まる需要への対応において重要な役割を果たしています。Tokyo Electron LimitedやApplied Materialsなどの装置メーカーも市場の軌跡に影響を与えています。Tokyo ElectronのSynapse SiおよびApplied MaterialsのTSVリビールモジュールは、4 µm未満のボンディングがHBM4の前提条件となる中、技術の進歩において極めて重要です。これらの動向は、GPU・AIアクセラレーター市場の進化する要件を満たすためのサプライチェーン全体での協力の重要性を示しています。
ユニバーサルチップレットインターコネクトエクスプレスコンソーシアムも市場ダイナミクスを形成する重要なプレイヤーです。オープンPHYを規定することで、コンーシアムはファウンドリーへのロックインを低減し、マルチソース型インターポーザー市場を育成することを目指しています。このイニシアチブは既存の市場構造を潜在的に破壊し、業界プレイヤーに柔軟性と選択肢を提供する可能性があります。一方、ファンアウト技術の支持者は、スルーインFOビアを備えたTSMCのInFOがより低コストで帯域幅要件を満たせると主張し、TSV既存プレイヤーへの挑戦を提起しています。競合環境は最終的に、TSVの歩留まり、熱的、帯域幅の優位性が大型パネルファンアウト技術のコスト効率を上回れるかどうかにかかっています。
スルーシリコンビア(TSV)GPUおよびAIアクセラレーター産業リーダー
-
TSMC
-
Samsung Electronics
-
SK Hynix
-
Micron Technology
-
ASE Technology Holding
- 注:主要企業の掲載順は順位を示すものではありません。
シリコン貫通ビア(TSV)GPUおよびAIアクセラレーター市場 このレポートでカバーされる企業
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- SK hynix Inc.
- ASE Technology Holding Co., Ltd.
- Intel Corporation
- Amkor Technology, Inc.
- JCET Group Co., Ltd.
- Powertech Technology Inc.
- Siliconware Precision Industries Co., Ltd.
- United Microelectronics Corporation
- GLOBALFOUNDRIES Inc.
- Broadcom, Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Lam Research Corporation
- Applied Materials, Inc.
- Tokyo Electron Limited
- Onto Innovation Inc.
- EVG (EV Group)
最近の産業開発事情 シリコン貫通ビア(TSV)GPUおよびAIアクセラレーター市場
- 2026年4月:Applied Materialsは、高アスペクト比ビアの欠陥率を低減するため、プラズマ・ウェットTSVリビールモジュールおよび2 nm未満のハイブリッドボンド表面処理ツールを発表しました。
- 2026年2月:Tokyo Electron Limitedは、HBMラインに関連するウェーハボンディングおよびデボンディングシステムの販売急増を受け、2026年度の営業利益予想を5,930億円(38億米ドル)に引き上げました。
- 2026年1月:SK hynixは、TSMCが製造したベースダイを搭載した16層48 GB HBM4モジュールをTSMCテクノロジーシンポジウム2026で披露しました。
- 2026年1月:NVIDIAは、2027年生産向けにCoWoS-S上にパッケージされたGPUあたり288 GB HBM4を搭載するRubinプラットフォームを発表しました。
グローバルスルーシリコンビア(TSV)GPUおよびAIアクセラレーター市場レポートスコープ
GPU・AIアクセラレーター向けシリコン貫通ビア(TSV)市場とは、先進コンピューティングチップにおける高密度垂直インターコネクションを実現するTSVベースの半導体技術の開発、製造、展開に関わるグローバルエコシステムを指します。TSV技術は、シリコンウェーハまたはダイを貫通する直接的な電気接続を可能にし、現代のグラフィクス処理ユニッ(GPU)およびAIアクセラレーターに不可欠な高帯域幅・低レイテンシのデータ転送をサポートします。
GPU・AIアクセラレーター向けシリコン貫通ビア市場レポートは、アーキテクチャ(2.5D TSVインターポーザーベース、および3D TSVダイスタッキング)、アプリケーション(HBMメモリスタック、GPUロジック・メモリ統合、AIアクセラレーターおよびHPC GPU、チップレットベースGPUアーキテクチャ)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 2.5D TSV(インターポーザーベース) |
| 3D TSV(ダイスタッキング) |
| HBMメモリスタック |
| GPUロジック・メモリ統合 |
| AIアクセラレーター / HPC GPU |
| チップレットベースGPUアーキテクチャ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| アーキテクチャ別 | 2.5D TSV(インターポーザーベース) | |
| 3D TSV(ダイスタッキング) | ||
| アプリケーション別 | HBMメモリスタック | |
| GPUロジック・メモリ統合 | ||
| AIアクセラレーター / HPC GPU | ||
| チップレットベースGPUアーキテクチャ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
GPU・AIアクセラレーター向けシリコン貫通ビア市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場規模は2025年に8.37 ビリオン 米ドルであり、2026年には11.54 ビリオン 米ドルに達し、CAGR 23.15%で2031年までに32.69 ビリオン 米ドルに拡大する見込みです。
2.5Dインターポーザーが完全積層型3Dアーキテクチャよりも依然として支配的な理由は何ですか?
成熟した設計ルール、実証済みの信頼性、および確立されたサブストレートエコシステムとの互換性により、2.5Dインターポーザーは大量生産GPUにとってより経済的であり、一方で3Dダイスタッキングは依然として歩留まりと熱的課題に直面しています。
政府インセンティブはTSV能力の整備にどのような影響を与えますか?
米国のCHIPSおよびEUチップス法の補助金は数十億ドルの助成金とローン保証をカバーし、先進パッケージングラインの建設を加速し、アジア以外へのTSV生産の多様化を促進しています。
AIアクセラレーターにおけるTSV採用が直面する主な技術的制約は何ですか?
高密度TSV製造の歩留まり、積層型GPU-HBMモジュールにおける放熱、および特殊エッチングとボンディングツールの供給リスクが主要なボトルネックとして残っています。
TSVおよびハイブリッドボンディングに必要な重要装置を供給する企業はどこですか?
Tokyo Electron Limited、Applied Materials、Lam Research Corporationが、大量HBM生産を支えるウェーハ間ボンディング、TSVエッチング、リビールプロセスを支配しています。
UCIeなどのチップレット標準は競合環境にどのような影響を与えますか?
オープンなダイ間インターフェース標準は切り替えコストを下させ、より多くのファウンドリーおよびOSATの競争を招き、現在のTSV市場リーダーの独自優位性を侵食する可能性があります。