
タイの糖尿病治療薬市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 163.95 百万米ドル |
| 市場規模 (2027) | 170.12 百万米ドル |
| 市場規模 (2032) | 204.63 百万米ドル |
| 成長率 (2027 - 2032) | 3.76 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイの糖尿病治療薬市場分析
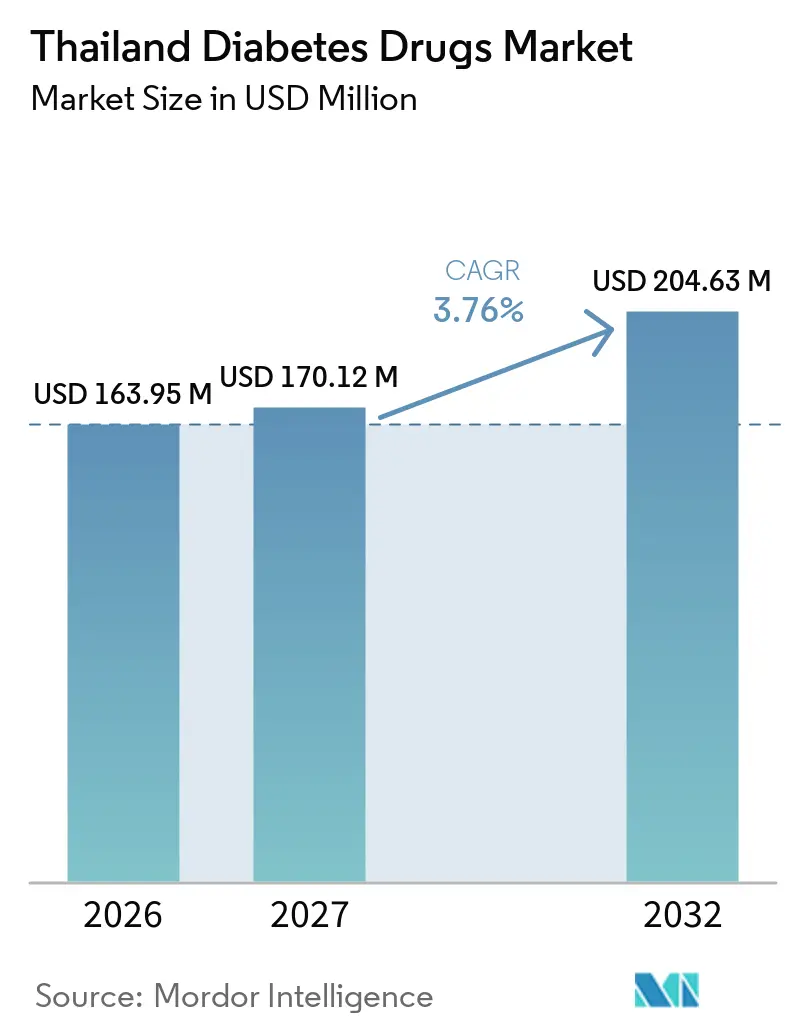
タイ糖尿病治療薬市場は、2026年の1億6,395万米ドルから2027年には1億7,012万米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 3.76%で2032年までに2億463万米ドルに達すると予測されています。
医療システムは、COVID-19感染の急速な拡大の各段階において、著しく混乱し、大きな圧力にさらされました。タイ政府をはじめとする複数の国々は、医療崩壊を防ぎ、不十分な医療資源を改善するために、自宅隔離または自宅待機プログラムを導入しました。2021年7月から2021年10月にかけて、タイにおけるCOVID-19感染者数は1日あたり約2万~2万5,000件に増加し、病院でのCOVID-19感染治療に困難をきたしました。先行研究では、複数の国において医療従事者不足時の治療格差を縮小するために遠隔医療を活用したCOVID-19在宅モニタリングプログラムの実行可能性が示されました。これらのプログラムは症状の重症度を監視し、必要に応じて追加治療を受けるよう患者に通知するものでした。
COVID-19の流行中、病院の収容能力が不足し、在宅隔離システムが構築されました。タイ政府は、COVID-19感染により在宅隔離中の患者を対象に、糖尿病自己管理教育・支援(DSMES)、遠隔医療による血糖管理、および治療成果に関するプログラムを導入しました。2022年8月には、タイ国家研究評議会(NRCT)が97%の精度でCOVID-19感染者を検出できる呼気検査装置のプロトタイプを発表しました。
医薬品の観点では、インスリンカテゴリーが相当なシェアを占めていま。1型糖尿病患者全員および2型糖尿病患者の10%~25%を含む、世界中で1億人以上がインスリンを使用しています。インスリンの製造は極めて高度であり、市場に参入しているメーカーはごく少数です。その結果、これらのメーカー間では激しい競争が生じており、各社は最高品質のインスリンを提供することで患者のニーズを満たすべく継続的に努力しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
タイの糖尿病治療薬市場のトレンドと考察
経口抗糖尿病薬セグメントは現在、最大の市場シェアを保有
経口抗糖尿病薬セグメントは、予測期間中に5%超のCAGRで拡大する見込みであり、これは主に2022年末時点で40万人超に達した1型糖尿病患者からの需要によるものです。
タイ政府はCOVID-19の流行中、血糖測定器、血糖検査ストリップ、採血針、尿検査ストリップなどの医療用品を提供しました。これらは寄付または寄付金を用いて購入されたものです。物資は中央拠点に保管され、当日配送の商業配送サービスを活用したボランティアによって配布されました。使い捨てプレフィルド式インスリンペン(持効型および速効型アナログ製剤の両方)は、特にインスリン未使用患者における投与ミスを低減するため、インスリンバイアルの代わりに採用されました。インスリンペンは医療クリニックに保管され、当日配送サービスによって温度管理されたコンテナで配布されました。
経口抗糖尿病薬セグメントは、タイにおける新規治療薬の継続的な上市と普及拡大からも恩恵を受けています。例えば、ナトリウム・グルコース共輸送体2(SGLT2)阻害薬およびジペプチジルペプチダーゼ4(DPP-4)阻害薬は、その実証された有効性と良好な安全性プロファイルにより、糖尿病治療レジメンへの組み込みが進んでいます。病院および小売薬局チャネルを通じたブランド品および後発品の経口抗糖尿病薬の入手可能性の向上が、患者アクセスを改善し、同セグメントの支配的な市場ポジションを支えています。
タイ政府の奨励により、管理デバイスの使用は予測期間を通じて増加しました。
タイにおける糖尿病患者数の増加
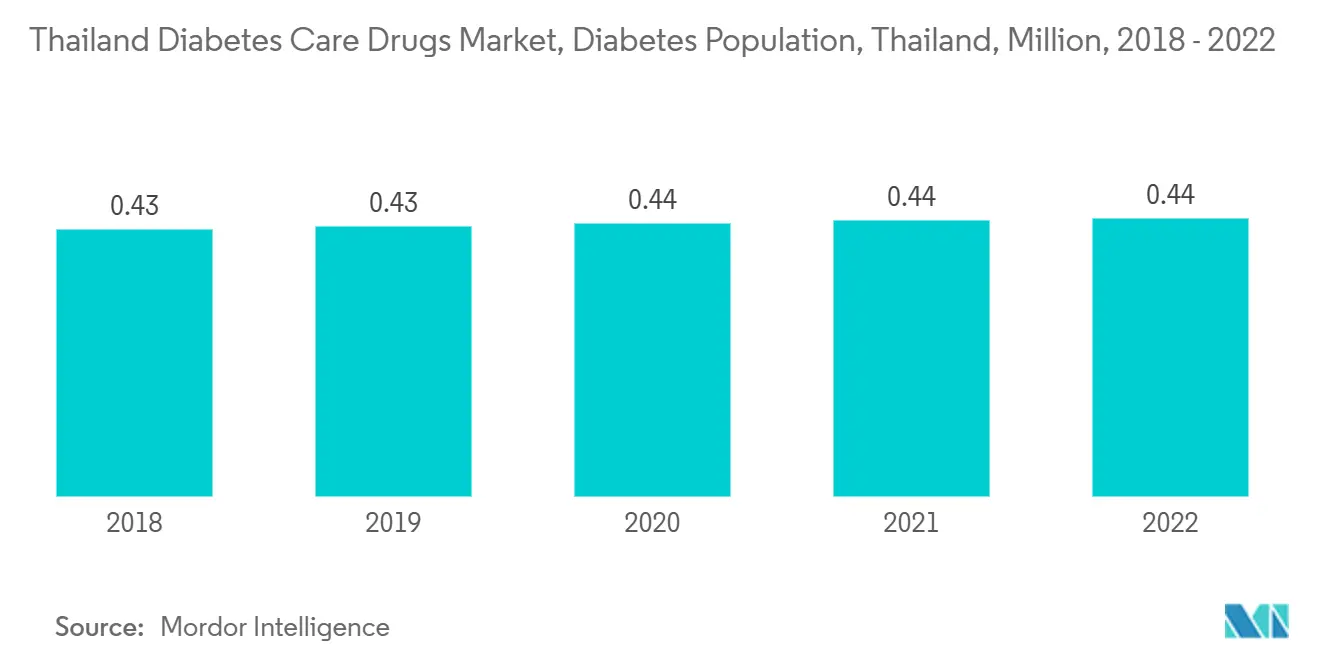
世界保健機関(WHO)は、2021年においてタイの医療費総支出の約11%が糖尿病ケアに充てられていると推計しており、これは地域内の他国と同程度の水準です。2030年までにこの数値は41%増加し、糖尿病による社会的負担が事実上倍増すると予測されています。タイでは約480万人が糖尿病を患っており、内分泌専門医(または専門家)は272名しか在籍していません。タイでは、ケアを受けている糖尿病患者の5人中3人が推奨される治療目標を達成していません。
したがって、上記の要因が予測期間を通じて市場成長を牽引すると予測されます。
競合状況
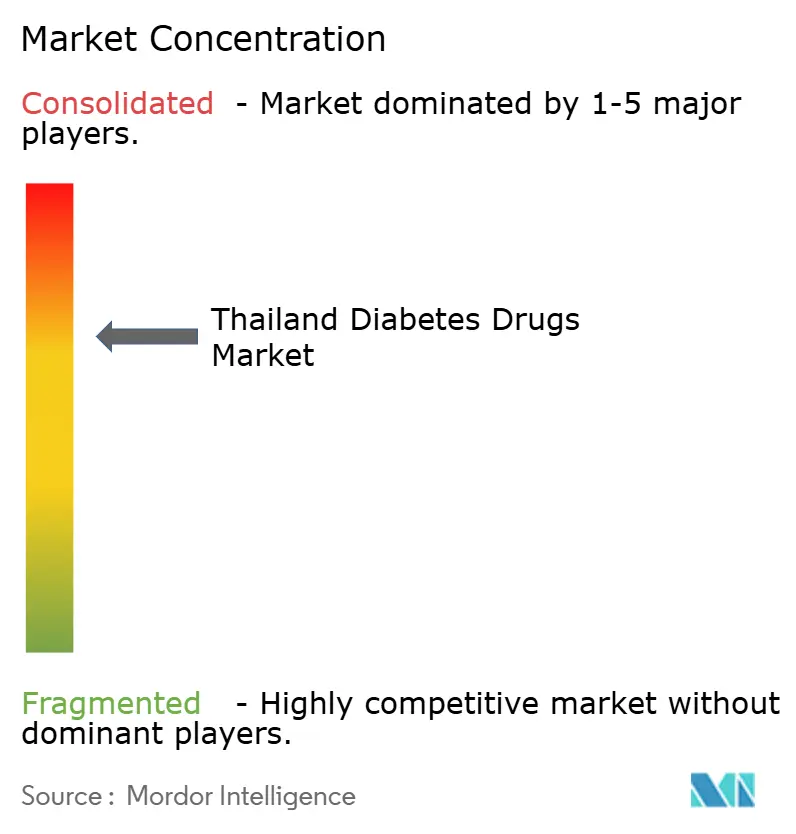
タイ糖尿病治療薬市場は中程度に集約されており、インスリンおよび革新的な抗糖尿病薬セグメントにおいてNovo Nordisk、Sanofi、Eli Lilly、AstraZeneca、Boehringer Ingelheimなどの多国籍企業が主導しています。競争はSGLT-2阻害薬やGLP-1受容体作動薬を含む先進的治療薬を中心に激化しており、一方でジェネリックメーカーは競争力のある価格設定と幅広い市場アクセスを通じて従来型経口抗糖尿病薬において強固なポジションを維持しています。
タイの糖尿病治療薬産業のリーダー企業
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
タイの糖尿病診断・治療人口の拡大は、抗糖尿病薬の対応可能市場を拡大し続けている。国際糖尿病連合(International Diabetes Federation)の推計によると、2024年までに成人の糖尿病有病率は10.2%に達し、636万人の成人が罹患している。一方、レポートの背景として専門医(内分泌専門医272名)の限られた供給と、推奨治療目標へのギャップが継続していることが指摘されており、これは滴定とアドヒアランスを改善する治療法やケアモデルにとって余地を残している。
機会は製品構成にも表れており、特に錠数負担を軽減し、早期の治療強化を支える新規作用機序や固定用量配合剤が普及しつつある。国内でインクレチン関連治療薬の存在感が高まっており(Novo Nordisk社のWegovyの導入、Zuellig Pharma経由のEli Lilly社のMounjaroの導入を含む)、さらに2026年のCANALIAに対するタイFDAの販売承認により配合療法が後押しされていることから、多剤併用戦略に向けた需要側の勢いが強まっている。ケア提供の側面では、タイのCOVID時代に得られた遠隔医療とDSMES(糖尿病自己管理教育・支援)の経験が、注射剤導入、コールドチェーン管理、三次医療機関を超えたフォローアップを含む、投薬アクセスとモニタリングの拡大に資する運用上の知見を提供している。
最近の業界動向
- 2026年6月:Mitsubishi Tanabe Pharma (Thailand) Co., Ltd.は、CANALIA錠(テネリグリプチン+カナグリフロジン)に対するタイFDAの販売承認を発表した。この承認により、タイの糖尿病患者向けの配合療法の選択肢が拡大する。この動向は、Mitsubishi Tanabeの現地代謝疾患ポートフォリオと市場基盤の拡充につながる。
- 2025年5月:Zuellig Pharma/Eli Lillyは、タイにおける糖尿病および肥満管理向けにMounjaro(チルゼパチド)を発売した。この導入により、同国初のGLP-1/GIPデュアルアゴニストが市場に登場した。これにより先進的な代謝療法へのアクセスが広がり、国内で肥満管理と糖尿病管理がより直接的に結び付けられる。
- 2025年5月:LG Chemは、タイにおける2型糖尿病向けにZemidapa(ゲミグリプチン/ダパグリフロジン)を発売した。この固定用量配合療法により、タイ市場における患者の治療選択肢が拡大する。これは単剤療法への競争圧力を高め、より広範な疾病管理戦略を後押しする。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、タイにおける糖尿病管理に使用される処方薬を対象とし、糖尿病の治療および継続的な管理を目的とした医療チャネルへの医薬品販売に基づく金額ベースで捉えています。
対象外の範囲:デバイス(例:血糖測定器、検査ストリップ、持続血糖モニタリング(CGM)、ポンプ)、診断、および非医薬品サービスは本市場規模の算定から除外されています。
セグメンテーション概要
- 経口抗糖尿病薬
- ビグアナイド系薬剤
- メトホルミン
- αグルコシダーゼ阻害薬
- αグルコシダーゼ阻害薬
- ドーパミンD2受容体作動薬
- ブロモクリプチン
- SGLT-2阻害薬
- インボカナ(カナグリフロジン)
- ジャディアンス(エンパグリフロジン)
- ファーシーガ/フォシーガ(ダパグリフロジン)
- スグラット(イプラグリフロジン)
- DPP-4阻害薬
- オングリザ(サキサグリプチン)
- トラジェンタ(リナグリプチン)
- ビピディア/ネシーナ(アログリプチン)
- ガルバス(ビルダグリプチン)
- スルホニル尿素系薬剤
- スルホニル尿素系薬剤
- メグリチニド系薬剤
- メグリチニド系薬剤
- ビグアナイド系薬剤
- インスリン製剤
- 基礎インスリンまたは持続型インスリン
- ランタス(インスリングラルギン)
- レベミル(インスリンデテミル)
- トレシーバ(インスリングラルギン)
- トレシーバ(インスリンデグルデク)
- バサグラー(インスリングラルギン)
- 追加インスリンまたは速効型インスリン
- ノボラピッド/ノボログ(インスリンアスパルト)
- ヒューマログ(インスリンリスプロ)
- アピドラ(インスリングルリジン)
- 従来型ヒトインスリン
- ノボリン/アクトラピッド/インスラタード
- ヒューマリン
- インスマン
- バイオシミラーインスリン
- インスリングラルギンバイオシミラー
- ヒトインスリンバイオシミラー
- 基礎インスリンまたは持続型インスリン
- 配合薬
- インスリン配合薬
- ノボミックス(二相性インスリンアスパルト)
- リゾデグ(インスリンデグルデクおよびインスリンアスパルト)
- ズルトファイ(インスリンデグルデクおよびリラグルチド)
- 経口配合薬
- ジャヌメット(シタグリプチンおよびメトホルミン)
- インスリン配合薬
- 非インスリン注射薬
- GLP-1受容体作動薬
- ビクトーザ(リラグルチド)
- バイエッタ(エキセナチド)
- バイデュレオン(エキセナチド)
- トルリシティ(デュラグルチド)
- リキスミア(リキシセナチド)
- アミリン類似体
- シムリン(プラムリンチド)
- GLP-1受容体作動薬
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、タイにおける需要プールを基盤として開始し、次に薬物治療を受けている患者に絞り込み、その後価格とミックスを用いて金額に換算します。治療有病率、治療経路、およびカバレッジルールがある薬剤クラスから別のクラスへの数量シフトをもたらす仕組みを把握するために、公衆衛生統計および政策文書を活用しています。
タイの糖尿病治療薬については、マクロおよび医療システム指標として、世界保健機関(WHO)、国際糖尿病連合(IDF)、タイ保健省、国家医療保障事務局、世界銀行などのソースを参照するのが一般的です。また、治療ラインおよびスイッチングパターンを解釈するために臨床ガイダンスおよび査読済み論文を活用し、入手可能な場合は企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い報道、および規制当局の更新情報と照合しています。一部では、企業財務情報および特許データベースの有料サブスクリプションを使用して製品ライフサイクルシグナルを明確化していますが、最終モデルは依然として観察可能な需要と価格ロジックに基づいています。ここで挙げたデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、タイにおける糖尿病治療の実際の使用状況と支払い方法に焦点を当てています。これはデスクソースにギャップが生じやすい領域であるためです。薬剤クラスのミックス、価格帯、および主要なフォーミュラリーまたは入札変更のタイミングを確認するために、病院薬剤師、内分泌専門医、調達・償還担当者、および流通業者レベルの参加者と幅広く対話しています。
本市場は単一国市場であるため、価格および数量の前提が特定のチャネルに偏らないよう、公立病院、私立病院、小売薬局経路を含むタイ国内の主要な医療提供環境全体でインプットを照合しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):12% |
| 中位層:45% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:17% | マネージャー:60% |
市場規模算定と予測
規模算定は、まず治療患者プールを構築し、次に治療ミックスと価格を用いて金額に換算するトップダウンおよびボトムアップのアプローチを用いて構築されています。トップダウン側では、糖尿病有病率、診断済み割合、薬物治療を受けている割合、そしてインスリン、経口療法、非インスリン注射薬、固定用量配合薬への分割から需要を再構築し、公的医療と民間医療のチャネルミックスに応じて調整しています。
合計値を現実的に保つために、一般的なレジメンにおける患者1人あたりの年間パック数に対するサンプル価格の乗算など、選択的なボトムアップチェックを実施し、観察可能な輸入パターンおよびタイにおけるサプライヤーレベルの収益エクスポージャー(観察可能な場合)との整合性確認を行っています。モデルを動かす主要インプットには、タイプ別の治療有病率、インスリンおよびGLP-1療法の平均1日用量と継続率、SGLT2およびDPP-4へのクラス切り替えのペース、入札・償還価格帯、および時間の経過とともに平均販売価格を変化させる後発品化のタイミングが含まれます。
予測はシナリオ分析を用いて行われており、ベースケースでは高齢化、診断・治療リーチの拡大、および治療のアップグレードに伴い需要が成長する一方、下方シナリオと上方シナリオはそれぞれ償還の厳格化または新規注射薬のより速い普及を反映しています。前提条件は毎年再実行できるよう十分にシンプルに保たれており、クラスレベルの詳細におけるギャップは、まず治療総需要に基づいて固定し、次に検証済みのインタビュー範囲を用いてミックスを配分することで対処しています。
データ検証と更新サイクル
検証は複数の層で実施されており、合計値が確定される前に外れ値が検出されます。クラスレベルの合計値を、治療患者数、償還・入札の方向性、公衆衛生指標などの独立したシグナルと比較し、示唆される価格・数量トレンドがタイにとって現実的かどうかを確認します。
モデルが急激な変動、過度に急激な価格圧縮、または臨床実践と一致しないミックスシフトを示した場合、前提条件を再確認し、関連する専門家への対象を絞った再コンタクトを実施します。承認前に別のアナリストがロジック、計算、および主要インプットをレビューし、誤りや不整合を修正します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのタイ糖尿病治療薬市場規模と他の公表推計値との比較
タイ糖尿病治療薬の公表市場規模は、同じトピックを説明しているように見えても異なる場合があります。これはアナリストが異なる患者プール、価格ポイント、および更新タイミングから出発する可能性があるためです。また、一方の推計がリスト価格に近く、もう一方が償還価格に基づいている場合や、異なる期間の為替レートを使用して通貨換算が行われている場合にも差異が生じます。
本市場における実際的なギャップ要因は、入札、償還リスト、および後発品参入が年間を通じて正味価格を変化させる際に平均販売価格がどのように更新されるか、そして報告のためにUSD換算日がどのように選択されるかです。価格ミックスと通貨タイミングを公表前の最新確認済み入札・チャネルシグナルに合わせることで、Mordor Intelligenceは古い価格ポイントが新年度に持ち越される際に生じうるズレを低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1億5,801万米ドル(2025年) | |
| 地域コンサルタントA | 1億7,215万米ドル(2026年) | より後の年度を使用しており、新規注射薬へのより高い治療アップグレードペースを適用しているようです。入札主導のリセットに対して正味価格が下方調整されない場合、金額が押し上げられる可能性があります。 |
| 産業ポータルB | 1億7,000万米ドル(2026年) | 正味価格対リスト価格および換算タイミングに関する明確性が限られており、公的償還価格と最新の為替換算ウィンドウが使用されたかどうかによって金額が変動する可能性があります。 |
3つの数値にわたるスプレッドは、主に年度の選択と、償還・入札ダイナミクスが進化するにつれて価格がどのように扱われるかによって説明されます。需要プールが治療患者に結び付けられ、価格が確認済みのチャネル実態に沿って更新されると、結果は将来の更新サイクルにおいて追跡・再現しやすくなります。
レポートで回答される主要な質問
タイの糖尿病治療薬市場の規模はどのくらいですか?
タイ糖尿病治療薬市場規模は2026年に1億6,395万米ドルに達し、CAGRが3.76%で成長して2032年までに2億463万米ドに達する見込みです。
2027年のタイ糖尿病治療薬市場規模はいくらですか?
2027年、タイ糖尿病治療薬市場規模は1億7,012万米ドルに達する見込みです。
タイの糖尿病治療薬市場における主要企業はどこですか?
Eli Lilly、Boehringer Ingelheim、AstraZeneca、Sanofi、およびNovo Nordiskがタイの糖尿病ケア治療薬市場において事業を展開する主要企業です。
本レポートはタイの糖尿病治療薬市場の何年分を対象としており、2025年の市場規模はいくらですか?
2025年、タイ糖尿病治療薬市場規模は1億5,801万米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のタイ糖尿病治療薬市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年のタイ糖尿病治療薬市場規模の予測も提供しています。