
ASEANテレヘルスサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
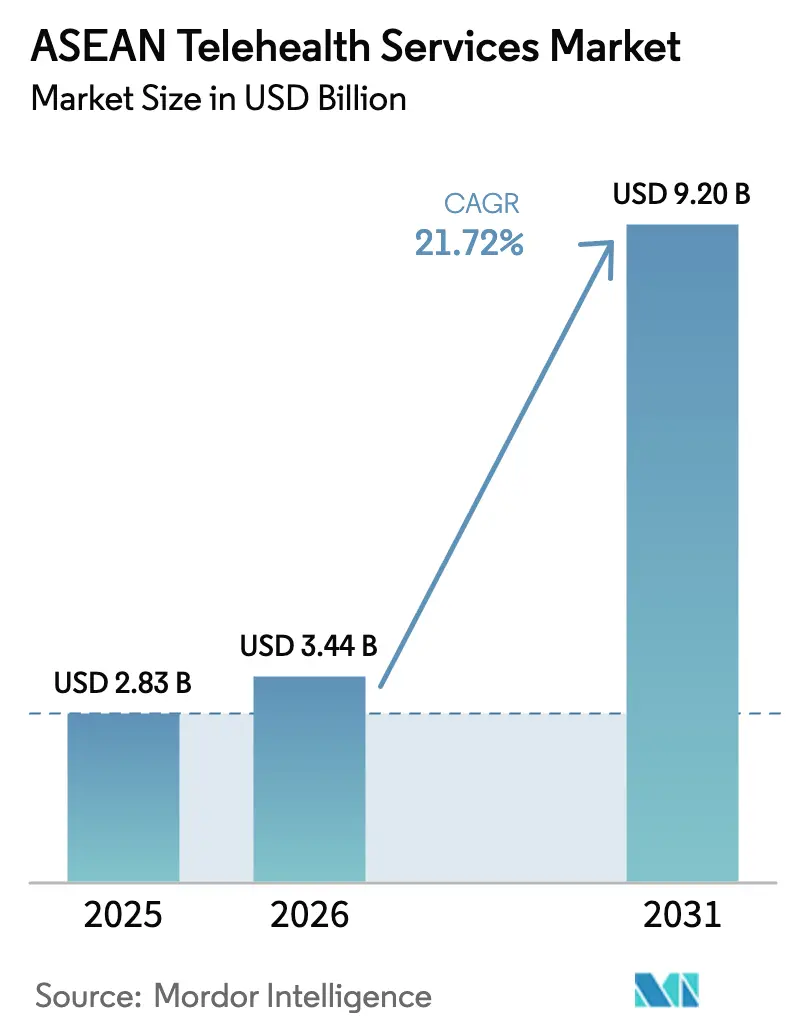
| 基準年の市場規模 (2025) | 2.83 十億米ドル |
| 市場規模 (2026) | 3.44 十億米ドル |
| 市場規模 (2031) | 9.2 十億米ドル |
| 成長率 (2026 - 2031) | 21.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANテレヘルスサービス市場分析
ASEANテレヘルスサービス市場規模は2025年に28億3,000万米ドルと評価され、2026年の34億4,000万米ドルから2031年には92億米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は21.72%です。成長の背景には、バーチャルケアに対するパンデミック後の規制上の同等性、大規模な5G投資、および2億8,000万人の国民を対象としたインドネシアの「チェック・ケセハタン・グラティス(Cek Kesehatan Gratis)」無料検診イニシアチブなどの大規模なデジタル化プログラムがあります。[1]出典:ジャカルタ・グローブ(Jakarta Globe)、「すべての人への健康診断:インドネシアにとって医療の歴史的飛躍」、jakartaglobe.id クラウドファーストの展開、活発なベンチャーキャピタルの流入、および保険会社とプラットフォームの提携が、支払者、プロバイダー、患者のインセンティブを一致させています。しかし、断片化したデータ・レジデンシー規制、増大するサイバーセキュリティコスト、および医師ライセンス取得の障壁がスケーラビリティを抑制しており、WhiteCoatによる2024年のGood Doctor Indonesiaの買収のような統合の動きに余地を残しています。
主要レポートのポイント
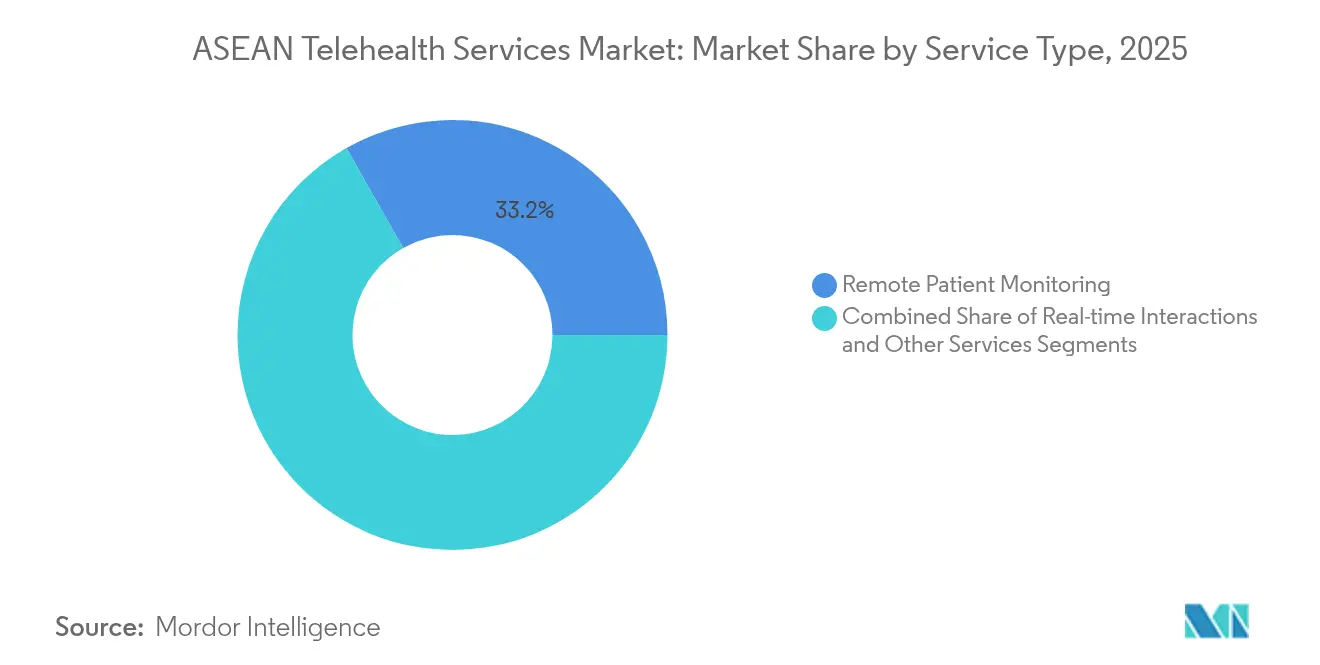
- サービスタイプ別では、遠隔患者モニタリングが2025年のASEANテレヘルスサービス市場シェアの33.21%を占め、リアルタイムインタラクションは2031年までのCAGRが23.11%と最も高い成長予測を示しました。
- 提供モード別では、クラウドベースのプラットフォームが2025年の収益の47.88%を占め、ウェブベースのツールは2031年までに22.31%のCAGRを達成する見込みです。
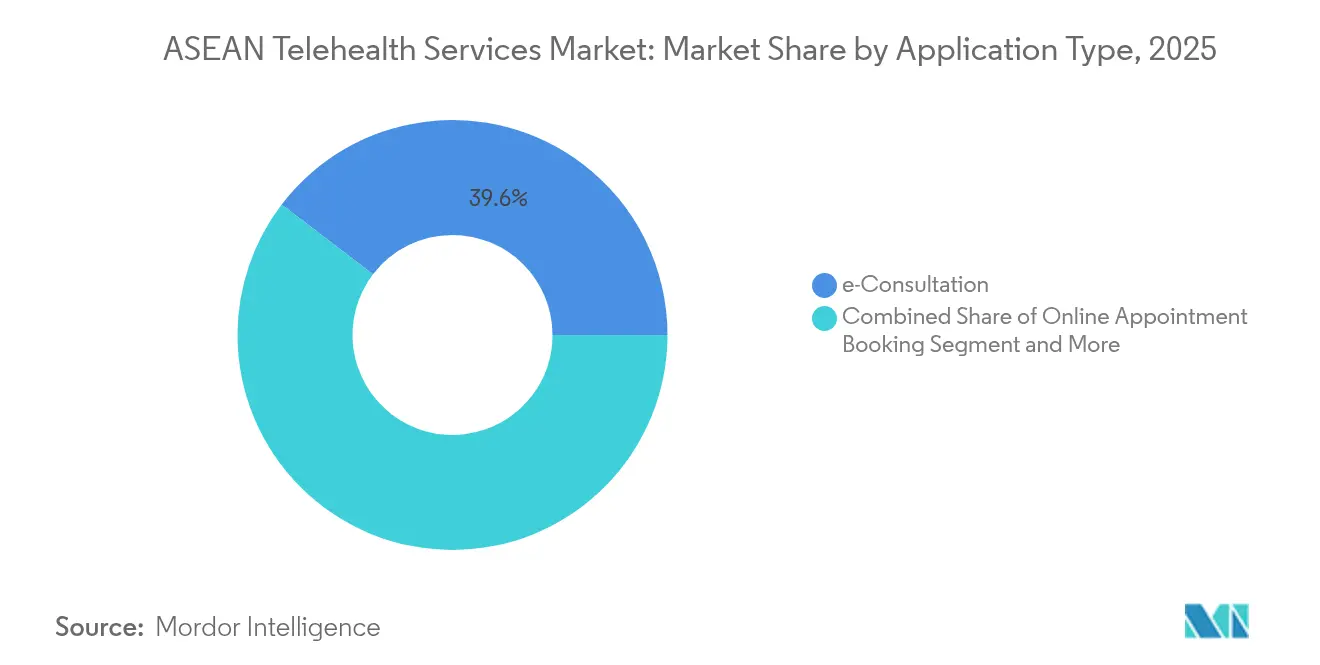
- アプリケーションタイプ別では、電子診療相談が2025年のASEANテレヘルスサービス市場規模の39.62%を占め、テレファーマシー・電子処方箋は2031年までに23.05%のCAGRで拡大する見通しです。
- エンドユーザー別では、プロバイダーが2025年に48.02%のシェアを維持し、患者向け直接サービスは22.64%のCAGRで最も急速な成長を示しています。
- 地域別では、インドネシアが2025年に24.89%の収益シェアで首位となり、ベトナムは2031年までのCAGRが22.21%と最も高い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ASEANテレヘルスサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポストCOVID払い戻し同等性および電子処方箋規制 | +4.2% | インドネシア、タイ、ベトナムの主要市場 | 中期(2〜4年) |
| 5Gおよびブロードバンドの展開による映像品質と稼働時間の向上 | +3.8% | シンガポール、マレーシア、タイの都市部 | 短期(2年以内) |
| 高齢化人口と非感染性疾患の負担による慢性疾患ケア需要の増加 | +3.5% | シンガポール、タイ、マレーシアの人口動態変化 | 長期(4年以上) |
| ベンチャーキャピタル資金の急増と保険会社パートナーシップ | +2.9% | シンガポール、インドネシア、ベトナムのスタートアップハブ | 中期(2〜4年) |
| 越境医療ツーリズムにおける「バーチャルセカンドオピニオン」 | +2.1% | タイ、マレーシア、シンガポールの医療ハブ | 中期(2〜4年) |
| AIベースのメンタルヘルスのトリアージチャットボットによるROIの実証 | +1.8% | ASEAN市場全域の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポストCOVID払い戻し同等性および電子処方箋規制
統一された支払いフレームワークにより、遠隔医療が対面診察と同等の立場に置かれるようになりました。インドネシアの大統領令第59号(2024年)は保険への普遍的な加入を義務付け、歴史的な払い戻しのギャップを解消しています。[2]出典:プメリンタ・プサット(Pemerintah Pusat)、「大統領令第59号(2024年)」、peraturan.bpk.go.id タイ公衆衛生省もこれに倣い、ベトナムの改正薬事法は2025年7月から消費者への直接処方箋調剤を可能にします。これらの動向は慢性疾患ケアのモニタリングを支援し、一貫した支払い規制のもとで越境スケーリングの機会を開きます。
5Gおよびブロードバンドの展開による映像品質と稼働時間の向上
ネットワークのアップグレードにより、歴史的な帯域幅のボトルネックが解消されました。Telkomselは2025年2月までにジャカルタ大都市圏全域で1,400基の5G基地局の整備完了を目指し、平均227 Mbpsを記録しています。シンガポールのハイブリッド5G試験は手術グレードの10ミリ秒未満のレイテンシーを実現し、タイの都市部の速度196 Mbpsは郊外を大幅に上回りながらもHD映像を十分に支えています。接続性の向上により、遠隔手術ガイダンスや継続的モニタリングが実現可能となります。カンボジアの全国的な5G承認は、この技術が第1層市場を超えて拡大していることを示し、テレヘルスプラットフォームがこれまで十分にサービスを受けていなかった農村部の人口に浸透する機会を創出しています。
高齢化人口と非感染性疾患の負担による慢性疾患ケア需要の増加
ASEANの60歳以上の年齢層は2050年までに22.2%に達し、施設ベースのケアに大きな負担をかけるでしょう。非感染性疾患が支出を支配しており、インドネシアのBPJS規制第3号(2024年)は強化されたスクリーニングへの財政支援を促しています。テレモニタリングは、エピソード的な受診を継続的なエンゲージメントに転換するモデルであり、患者のライフタイムバリューを高め、サブスクリプション収益を支援します。インドネシアの2億8,000万人を対象とした無料健康診断プログラムに代表される予防ケアモデルへの移行は、テレヘルスプラットフォームがサブスクリプションベースの慢性疾患ケア管理を通じて収益化できる継続的な患者エンゲージメントの機会を生み出しています。この人口動態に基づく需要は、慢性疾患患者が急性ケアのエピソードと比較して高い継続率と予測可能な収益ストリームを示すため、特に価値があります。
ベンチャーキャピタル資金の急増と保険会社パートナーシップ
資本配分のパターンは、テレヘルスプラットフォームと保険・医薬品流通を組み合わせた統合医療エコシステムへの戦略的シフトを示しています。イースト・ベンチャーズ(East Ventures)の3,000万米ドルのヘルスファンドおよびHive HealthのシリーズA前資金調達650万米ドルは、旺盛な投資家需要を裏付けています。BPJS KesehatanのHalodocとの統合により、プラットフォームのリーチが2億2,100万人のインドネシア人に拡大し、保険会社との連携が急速なスケール拡大を促進することが証明されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した規制およびデータ・レジデンシー要件 | -2.8% | ASEAN全域の越境業務 | 長期(4年以上) |
| サイバーセキュリティ・個人データ保護法(PDPA)コンプライアンスコストの増大 | -2.3% | マレーシア、インドネシア、ベトナムのデータセンシティブな市場 | 中期(2〜4年) |
| 国間医師ライセンス・ポータビリティのギャップ | -1.9% | 越境医療ツーリズム回廊 | 長期(4年以上) |
| 第1層都市以外での公的保険者による低い払い戻し | -1.5% | 農村部のインドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した規制およびデータ・レジデンシー要件
インドネシアの個人データ保護法はローカルデータホスティングを義務付ける一方、マレーシアの2025年PDPA改正は大規模な医療データ処理業者にデータ保護責任者の設置を求めています。ベトナムのプライバシー規制はさらに異なり、コストを高め地域スケーリングを遅らせるマルチインスタンスアーキテクチャを強いています。タイの遠隔医療規制はライセンスコンプライアンスのために患者の所在地確認を求めており、移動人口や越境医療ツーリストにサービスを提供するプラットフォームに技術的障壁をもたらしています。これらの断片化した要件により、テレヘルス企業は地域全体で規模の経済を活用するのではなく、市場固有のソリューションを開発することを余儀なくされています。
サイバーセキュリティ・個人データ保護法(PDPA)コンプライアンスコストの増大
ASEAN全域で高まるデータ保護基準は、テレヘルスプラットフォームの運営コストを大幅に引き上げる一方、強固なサイバーセキュリティインフラを持つ企業に競争上の優位性をもたらしています。新たな侵害通知プロトコルと厳しいペナルティはエンタープライズグレードのセキュリティを必要とします。中小規模のプラットフォームは、暗号化、SIEM(セキュリティ情報・イベント管理)、および24時間365日のモニタリングへの資金調達に苦労しており、十分な資本を持つ事業者への統合が加速しています。コンプライアンスの負担は、エンタープライズグレードのセキュリティインフラを実装するリソースを欠く中小規模のテレヘルスプロバイダーに不均衡な影響を与えており、資金力のあるプラットフォームに有利な市場統合圧力を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:遠隔モニタリングが予防ケアの規模拡大を牽引
遠隔患者モニタリングは2025年の収益の33.21%を占め、ASEANテレヘルスサービス市場の最大のセグメントです。ウェアラブルバイオセンサーは現在99%のバイタルサイン精度を実現し、入院の再発を25%削減する早期悪化アラートを可能にしています。Biofourmisの2024年1月の在宅エコシステムは、単一デバイスから統合ケアプログラムへのシフトを示しています。リアルタイムインタラクションは、5Gレイテンシーが10ミリ秒未満に低下したことで直接的な恩恵を受け、複雑な遠隔診断を支援します。
リアルタイムインタラクションにおけるASEANテレヘルスサービス市場規模は、消費者がビデオを標準的な最初の接触手段として受け入れるにつれ、2031年までにCAGR 23.11%で成長する見込みです。モニタリングと同期型診察が組み合わさるとプラットフォームの粘着性が高まり、成果ベースの支払いモデルを求める保険会社にとって魅力的なバンドル会員制度が生まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


提供モード別:クラウドアーキテクチャが規模拡大を支える
クラウドホスト型プラットフォームは、病院グループがハイパースケールプロバイダーへデータを移行する中、2025年に47.88%のシェアを保持しました。IHH Healthcareは2024年中期にマレーシアおよびシンガポールの記録をOracle Cloudに移行しました。ウェブベースのツールは22.31%という力強いCAGRを記録しており、重いモバイルアプリよりもブラウザアクセスに依存する低帯域幅ゾーンで普及しています。
東南アジアのデータセンター容量は年間最大20%成長しており、主要テクノロジー企業がテレヘルスのスケーラビリティを支えるクラウドインフラの強化に数十億ドルを投じています。クラウドにより、中小規模クリニックは資本的ハードウェアなしにAIモジュールを活用できる一方、データ主権を厳格に施行する法律がある場所ではオンプレミスシステムが継続して使用されます。ASEANデジタルマスタープラン2025は、地域のデジタル統合に不可欠なものとしてクラウドインフラ開発を強調しており、クラウドベースのテレヘルス拡大を支持する政策環境を整備しています。
アプリケーションタイプ別:電子診療相談がより広範なデジタルエコシステムを確立
電子診療相談は2025年の収益の39.62%を占め、ほとんどのユーザーにとっての入り口となっています。テレファーマシーおよび電子処方箋はCAGR 23.05%で成長しており、電子商取引による医薬品販売を合法化するベトナムの2025年薬事法改正により後押しされています。Zuellig PharmaのeZRx+は9市場で6万1,000人のユーザーにサービスを提供しており、医薬品のデジタルへのピボットを示しています。
越境電子処方箋により、遠隔地の島嶼部の患者が移動せずに慢性疾患の薬を補充できるようになるにつれ、テレファーマシーにおけるASEANテレヘルスサービス市場シェアは上昇するでしょう。AIを活用したチャットボットが症状をトリアージし、臨床医の負担を軽減しながら、患者を標的薬剤レジメンへと誘導します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:消費者直接チャネルの勢いが加速
プロバイダーは依然として2025年収益の48.02%を生み出しており、大型病院の導入と保険会社との契約によって強化されています。しかし、患者直接チャネルは22.64%のCAGRで拡大しており、HalodocのBidankuのようなモバイルアプリが母子ケアのユーザーに直接リーチしています。
ASEANテレヘルスサービス産業のプレイヤーは、AIチャットボットがパーソナライズされたセッションを大規模に提供する消費者直接型メンタルヘルスサブスクリプションに高いマージンを見出しており、21%の症状軽減を示す研究によって支持されています。支払者はこれらのプログラムへの払い戻しを増やしており、長期的なエンゲージメントに向けた財務的インセンティブを整合させています。
地理別分析
インドネシアは2025年収益の24.89%を占め、4兆7,000億ルピア(2億8,790万米ドル)の「チェック・ケセハタン・グラティス(Cek Kesehatan Gratis)」予算と、テレヘルスポータルを2億2,100万人の被保険者と結びつけるBPJS統合によって支えられています。9つの州でのICT成熟度スコア2.74は継続的なインフラ格差を示しており、低帯域幅ソリューションを提供するベンダーに機会を提供しています。
最も急速に成長しているベトナムは22.21%のCAGRを記録しており、脆弱層向けの100%保険適用と、テレストローク管理に特化したAIバーチャル病院パイロットの恩恵を受けています。医薬品登録の簡素化がテレファーマシーの規模拡大を促進する一方、マイクロソフトとの協業がクラウド標準化を推進しています。
シンガポール、タイ、マレーシア、フィリピンは、成熟したデジタルインフラとニッチな成長触媒を組み合わせています。シンガポールはヘルステックスタートアップを支援し、タイは新たな医療観光ビザを活用してバーチャルセカンドオピニオン需要を喚起し、マレーシアはサイバーセキュリティ力の強いプラットフォームに有利なデータ保護規制を強化し、フィリピンのHive HealthはSME向けケアのための新規資金を調達しています。カンボジアの全国的な5G承認は、残りのASEAN諸国全体での農村部テレヘルス拡大の前兆となっています。
規制環境
ASEAN全域における遠隔医療のルールは依然として主に各国レベルで策定されており、統一された地域レベルのデジタルヘルス規制枠組みは存在しない。この構造により、ライセンス、電子処方箋、データ取扱いに関する義務は概して市場ごとに固有のものとなっている。インドネシアでは、保健省が規則第20/2019号を通じて遠隔医療の中心的な規則策定者であり続けている。大統領規則第59/2024号およびBPJS関連の措置も、バーチャルケアの利用経路を形づくる償還・カバレッジの仕組みを強化している。
データ保護とサイバーセキュリティに関するコンプライアンス要件は、国ごとにより規範的かつより多様化しつつあり、これがアーキテクチャの選択やベンダーの適格性に影響を与えている。インドネシアの個人データ保護法は現地でのデータホスティング方式を後押ししており、一方で2025年6月に施行されるマレーシアのPDPA改正では、大規模な医療データ処理業者に対してデータ保護責任者の設置と、より厳格な侵害対応手順が求められる。2026年初頭に確定したASEANデジタルマスタープラン2030は、国際標準(ISO、ITU、IEC)の採用と、より強固な国境を越えたデジタル信頼基盤の構築を推進しているが、実務上の相互運用性と国境を越えたケアは、各国のデータローカライゼーションおよび医師免許規則によって依然として制約を受けている。
競争環境
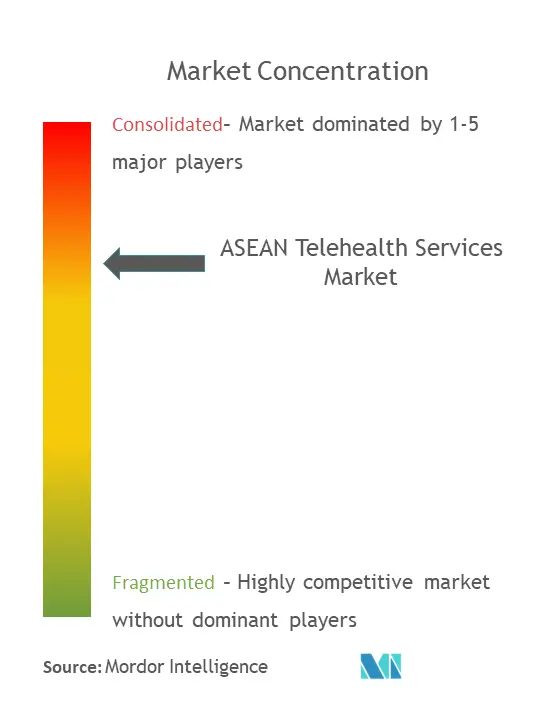
競争は断片化しているものの、規模の大きいプレイヤーへの傾斜が続いています。WhiteCoatによるGood Doctor Indonesiaの買収により、130の保険会社リンクを持つ680万ユーザーグループが誕生しました。プラットフォームは、価格での直接対決ではなく、AI診断、エンドツーエンドの医薬品物流、および保険会社APIで競争しています。
BiofourmisはGEヘルスケア(GE HealthCare)と提携して在宅モニタリングの商業化を進め、病院グレードのセンサーを予測分析と統合しています。Halodocは検査サービスと薬物配送を追加することで垂直統合を深め、消費者を単一アプリの体験に囲い込んでいます。
消費者直接型チャットボットが国境を越えて運営される一方で増大するコンプライアンスコストに直面するメンタルヘルス領域での将来的な統合は、最終的に進むと見られます。コンプライアンスに対応したマルチテナントアーキテクチャと保険会社との提携を持つプレイヤーが、単一国規制に制限されたニッチなアプリを凌駕するでしょう。
ASEANテレヘルスサービス産業リーダー
Doctor Anywhere
Halodoc
Alodokter
SeeYouDoc
Viettel
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
ASEANの遠隔医療における近い将来のホワイトスペースは、支払者と連携した規模拡大とコンプライアンス対応型プラットフォームの交点に存在する。Halodocを2億2100万人の被保険インドネシア国民に結びつけるBPJS Kesehatanとの統合は、保険者APIおよび請求対応型ワークフローがいかに導入を加速できるかを示している。これにより、ベンダーは公的・民間双方の支払者向けに利用管理、慢性疾患ケアパス、アウトカムレポーティングを製品化する余地が生まれる。同時に、2億8000万人の国民を対象とすることを目指すインドネシアのCek Kesehatan Gratis(無料検診)イニシアティブは、単発のeコンサルテーションに限定されない、遠隔モニタリング、トリアージ、薬剤調剤に対するフォローアップ需要を高め、長期的なケアプログラムへの組み込みを促す。
国境を越えた相互運用性と標準化されたデータ交換もまた、特に複数国展開のプラットフォームやASEAN全域で事業を行う調剤ロジスティクス事業者にとって機会の道筋を提供する。2026年3月23日に開始されたWHO主導のイニシアティブは、HL7 FHIRや国際患者サマリーなどの標準を用いてデジタルヘルスウォレットの利用拡大を図るものであり、セカンドオピニオン、移動性の高い人口に対するケアの継続性、複数国にわたるケア調整を支援できる相互運用可能な患者所持型記録への道を開く。関連する地域統合の取り組み、すなわち2025年ASEANサミットで加速したASEANデジタル経済枠組み協定(DEFA)交渉やASEANデジタルマスタープラン2030は、コンプライアンスに適合した国境を越えたアーキテクチャ、プライバシー管理(例:ISO 27701準拠の管理策)、そしてASEAN市場全体で別々のスタックを運用するコストを削減する相互運用性ツールを提供できるベンダーへの需要を示している。
最近の業界動向
- 2026年6月:SeeYouDocの創業者らは、フィンランドのヘルシンキで開催されたMaria 01イベントに参加し、グローバル展開に向けたピッチを行った。この取り組みは国際的な露出と、保険者やパートナーとの国境を越えた協業への動きを示し、遠隔医療プラットフォームのASEANからグローバルへの展開を後押しするものである。この活動はSeeYouDocの市場リーチを強化し、地域規模拡大に伴う戦略的提携の誘致を助ける可能性がある。
- 2026年5月:Halodocは、2026年の世界予防接種週間においてデング熱対策のため、PT Takeda Innovative Medicinesと戦略的提携を結んだ。この協業は公衆衛生イニシアティブと遠隔医療能力を融合させ、大手製薬パートナーを通じたデングワクチンの潜在的な普及に関する教育とアクセスを支援する。この動きはHalodocのエコシステムのリーチを拡大し、ASEANにおける統合的な健康キャンペーンでの役割を強化する。
- 2026年5月:SeeYouDocは、Sisu Launchpad 2026コホートの18のスタートアップの一つに選出された。このプログラムは地域の遠隔医療のスケールアップを支援し、国際市場での知名度を高める。この選出により、SeeYouDocは国際展開の加速に向けた位置づけを得るとともに、潜在的な投資家やパートナーの関心を強める。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場をASEAN全域において患者およびケアチームに対しデジタルチャネルを通じて提供される有償の遠隔医療サービスと定義する。ここでいうサービスとは、臨床アドバイス、モニタリング、処方、またはケア調整のために利用され、利用者、支払者、または医療提供者に対して課金されるものである。
対象外事項:医療サービスの相互作用に紐づかない一般的なウェルネスコンテンツ、および遠隔医療サービス収益が付随しない純粋なハードウェア販売は除外する。
セグメンテーション概要
- サービスタイプ別
- 遠隔患者モニタリング
- リアルタイムインタラクション
- その他のサービス
- 提供モード別
- クラウドベース
- ウェブベース
- オンプレミス
- アプリケーションタイプ別
- 電子診療相談
- オンライン予約
- テレファーマシー・電子処方箋
- 診断およびフィットネスモニター
- エンドユーザー別
- プロバイダー
- 患者
- 支払者
- その他
- 地域別
- シンガポール
- インドネシア
- ベトナム
- タイ
- フィリピン
- マレーシア
- ASEANのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ASEAN各国における需要の実態と、供給が現実的に対応可能な範囲を把握するための基盤づくりに用いられる。我々は各国の公的医療制度の統計およびデジタル対応度指標を精査し、それらを一般的に償還または課金されている遠隔医療の利用ケースに対応づけた。
ソースの例としては、WHOおよび世界銀行の医療・ICT指標、ASEAN事務局の公表資料、各国保健省および規制当局の告示、ブロードバンドおよびモバイルカバレッジに関する通信当局の発表が含まれる。また、企業の年次報告書や投資家向け資料、信頼性の高い報道、遠隔医療の導入に関する査読済み論文も参照し、成長の速い小規模サービスラインを見逃さないよう、企業財務、ニューススクリーニング、特許検索については選択的に有料サブスクリプションを利用した。ここに挙げたデスクソースは例示に過ぎず、データ収集、検証、明確化のために他の多数の資料が用いられている。
一次インタビューおよび調査
一次調査は、ASEAN全域の遠隔医療において実際に何が課金されているかを検証することに重点を置き、特に市場ごとの償還、価格設定、受診から処方までのワークフローの違いに注目した。医療提供者側のリーダー、支払者および雇用主のベネフィット関係者、運用管理者らと対話を行い、これにより導入シグナルを現実的な利用率と収益の前提へと転換することができた。
単一国への偏りを減らすため、主要なASEAN市場全体で入力データを確認し、その後、受診件数、アクティブユーザー率、1回の受診当たりの平均収益(遠隔モニタリングが組み込まれている場合は調整あり)といった共通指標を用いて正規化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | 経営幹部(CXO):16% |
| ミドルティア:44% | 機能/部門リーダー:39% |
| 小規模プレーヤー:19% | マネージャー:45% |
市場規模算定と予測
規模算定は、外来受診のタッチポイントとデジタルにアクセス可能な人口を遠隔医療利用に結びつける需要プールの積み上げから始まる。我々は遠隔チャネルを利用する患者および医療提供者の割合を推定し、それをケア形態ごとの有償利用率と平均価格を適用することで収益化されたサービスへと変換する。
トップダウンアプローチは、医療アクセス指標とデジタル接続データを用いて国別の遠隔医療受診量を再構築し、その後、eコンサルテーション、オンライン予約サポート、電子処方箋、遠隔患者モニタリングプログラムといった一般的なサービスの価格帯を適用して構築される。総計を現実的なものに保つため、受診価格に関するチャネルチェック、開示された事業指標からのサンプル抽出による量と収益の変換、医療提供者側の供給能力制約といった選択的なボトムアップの近似値と結果を照合した。
予測はシナリオ分析を用いて構築され、成長は主にスマートフォンおよびブロードバンドの普及率、遠隔診療に関する政策の安定性、支払者のカバレッジ拡大、臨床医の参加率、モニタリングサービスの需要を高める慢性疾患管理需要といった入力要因によって導かれる。ボトムアップのシグナルが不完全な場合には、国別の代理比率によってギャップを処理し、モデルを確定する前に追加のフォローアップ通話を通じて再確認する。
データ検証と更新サイクル
算出結果は複数のチェックポイントにわたる三角測量によって検証され、モデルの総計はデジタルヘルス導入調査、報告されているプラットフォームの浸透指標、国別の医療支出の背景といった独立したシグナルと比較される。国別の結果が範囲外に見える場合は、まず価格設定、利用率、支払者構成といった要因を確認し、その後追加の専門家との接点を通じて前提を再確認する。
最終確定の前に、主要な入力と計算式が国やサービスタイプ間で一致するよう、複数段階のアナリストレビューを経る。レポートは年次で更新され、政策変更、償還制度の変更、大規模なサービスの統合といった重要な出来事が発生した場合には中間更新が行われる。提供前には最終的な更新作業を行い、数値が最新の公開情報およびインタビューに基づく入力を反映するようにしている。
Mordor Intelligenceによるアセアン遠隔医療サービス市場規模と他の公表推計値との比較
ASEANの遠隔医療に関する公表数値は、調査が必ずしも同じ収益プールを測定しているわけではなく、プラットフォーム、医療提供者、または支払者のいずれのレベルで数値を計上しているかも異なるため、しばしば大きく異なる。政策ルール、保険者のカバレッジ、またはケア提供の行動が変化する際に市場が急速に変化しうるため、タイミングも重要な要素となる。
最大のギャップ要因は通常、遠隔医療収益として何を含めるか、1回の受診当たりの平均価格をどのように推移させるか、そしてライセンスやデータ居住性規則が許容する以上に速い国境を越えた規模拡大を予測が前提としているかどうかに帰着する。通貨換算のタイミングや、バンドル化された遠隔モニタリングプログラムと単発のコンサルテーションの扱いの違いも総計に影響を与える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.83 B (2025) | |
| 業界調査会社A | USD 7.20 B (2024) | この数値はより広範な東南アジアの枠組みを使用しているように見え、有償サービス収益のみではなくソリューション価値を反映している場合があり、プラットフォームおよび隣接するデジタルヘルス収益が混在すると総計が押し上げられる傾向がある。 |
| 地域コンサルティング会社B | USD 15.07 B (2026) | 同じ地域・年次の範囲に対してこの推計値は大幅に高く、これは一般的に、より積極的な導入および価格進行の前提と、非臨床的な構成要素を分離せずに複数サービスをまとめたデジタルヘルスバンドルを遠隔医療として計上していることに関連している。 |
この表に大きな差が見られる主な理由は、算入されている対象範囲が異なることである。Mordor Intelligenceのモデルでは、ASEANにおける有償の遠隔医療サービス収益のみが含まれ、その結果は国別の利用率および価格チェックによってストレステストされている。価格帯と導入上限が国別に一貫して適用される場合、その結果は明確な需要プールと再現可能な手順にたどりやすくなる。


レポートで回答されている主要な質問
ASEANテレヘルスサービス市場の現在の価値はいくらですか?
市場は2026年に34億4,000万米ドルに達しており、2031年までに92億米ドルに達すると予測されています。
ASEANテレヘルスサービス市場をリードするサービスタイプはどれですか?
遠隔患者モニタリングが2025年時点で33.21%の収益シェアで首位です。
東南アジアにおけるテレファーマシーセグメントはどのくらいの速さで成長していますか?
テレファーマシーおよび電子処方箋アプリケーションは、2031年まで23.05%のCAGRで成長すると予測されています。
ベトナムがASEANで最も急成長するテレヘルス市場と見なされる理由は何ですか?
進歩的な薬事法改革、AIホスパイタルパイロット、および全国保険の拡大がベトナムの市場を22.21%のCAGRへと押し上げています。
マレーシアにおけるテレヘルスのデータ管理に最も影響を与える規制は何ですか?
2025年6月に施行された改正個人データ保護法(PDPA)は、データ保護責任者と厳格な侵害プロトコルを義務付けています。
インドネシアにおける保険会社はテレヘルスの普及にどのように影響していますか?
BPJS KesehatanとHalodocの統合により、テレヘルスサービスが2億2,100万人の被保険者に即座に接続され、プラットフォームの普及が加速しています。
最終更新日:



