
スイス太陽エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 9.67 ギガワット |
| 市場取引高 (2026) | 10.96 ギガワット |
| 市場取引高 (2031) | 20.47 ギガワット |
| 成長率 (2026 - 2031) | 13.32 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイス太陽エネルギー市場分析
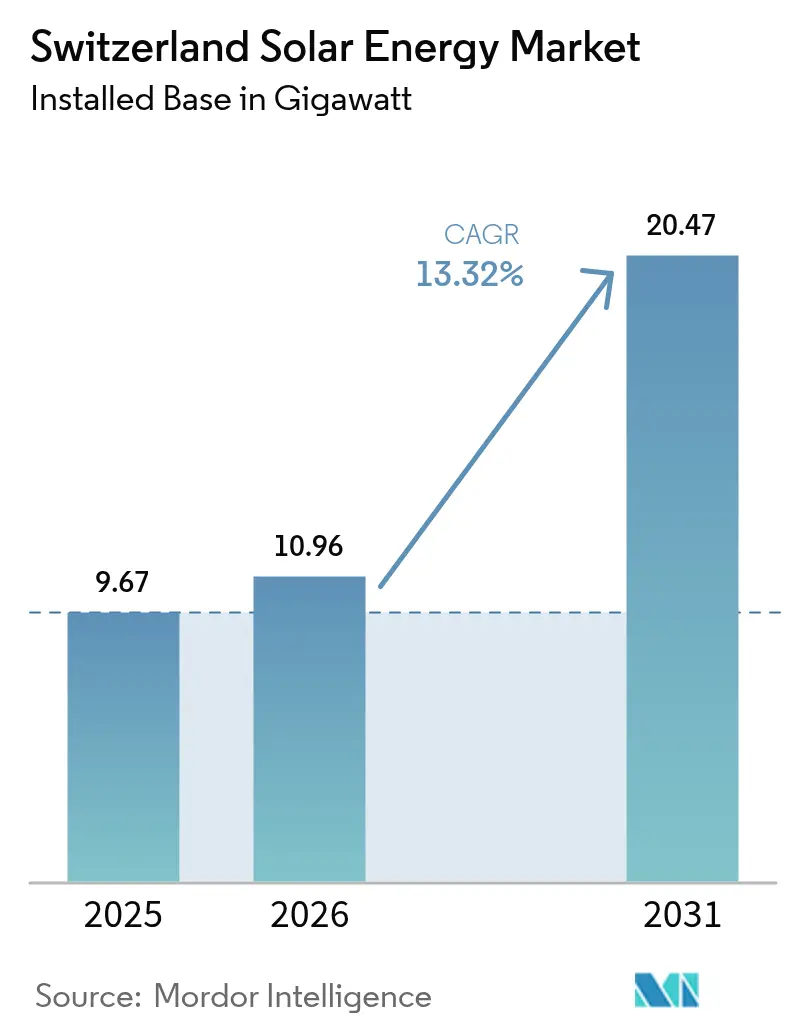
スイス太陽エネルギー市場規模は2025年の9.67ギガワットから2026年には10.96ギガワットへと成長し、2026年から2031年にかけて13.32%のCAGRで2031年には20.47ギガワットに達する見込みです。
この成長の急変は、300㎡を超える建物への太陽光パネル設置を義務付け、すでに99.5%の市場シェアを占める系統連系セグメントを加速させる2024年6月の電気法に続くものです。2023年の小売電力料金が前年比28%上昇したことで、屋根上太陽光発電の投資回収期間が10年を下回り、自家消費システムの急増を引き起こしました。一方、2023年から2024年にかけてのモジュール価格の45%下落により、システム平均設備投資額(CAPEX)はkWpあたりCHF850(USD970相当)を下回りました。(1) ソーラーエクスプレス法に基づくアルプス太陽光発電補助金は冬季発電を深化させ、新設の高高度発電所が輸入依存の高い寒冷期に年間発電量の最大47%を供給できるようにしています。大規模電力事業向け開発者は2024年に100MW超の法人向け電力購入契約(PPA)を締結することで対応し、垂直統合型の電力会社は既存の水力発電設備を補完する分散型資産にCHF10億を振り向けています。
主要レポートの要点
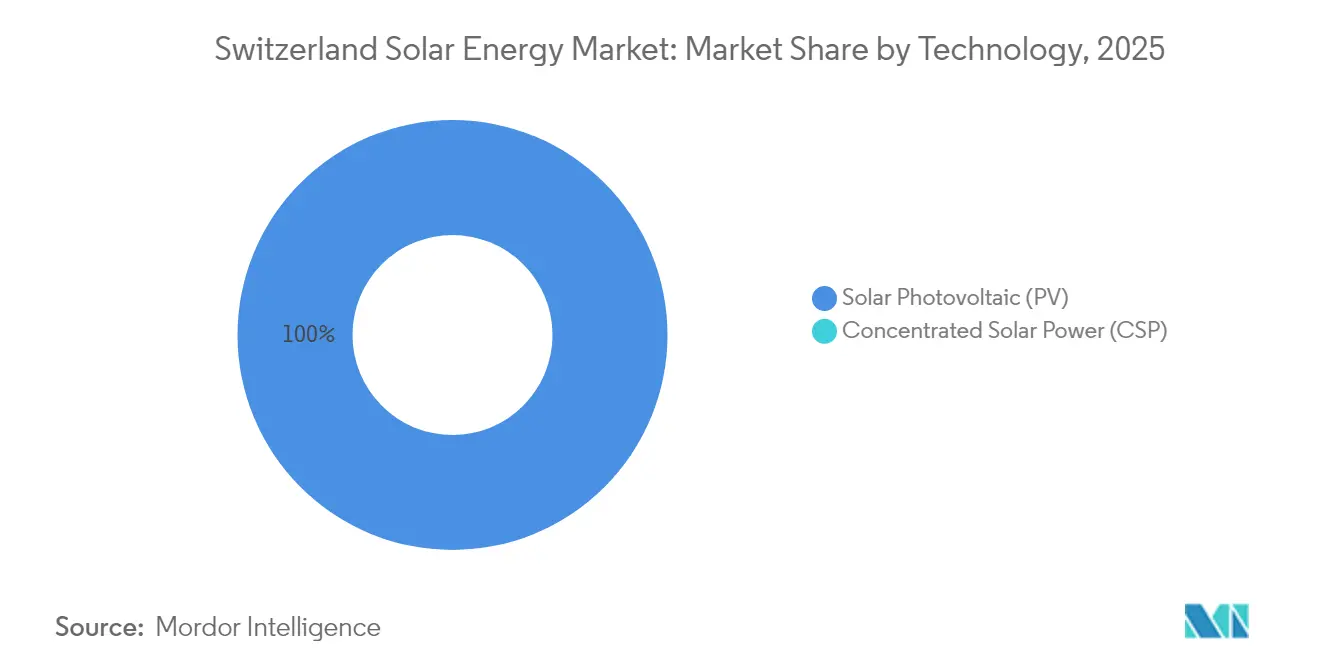
- 技術別では、太陽光発電(PV)が2025年のスイス太陽エネルギー市場シェアの100.00%を占め、2031年まで13.32%のCAGRを維持する見込みです。
- 系統接続タイプ別では、系統連系システムが2025年のスイス太陽エネルギー市場規模の99.42%を占め、2031年まで13.38%のCAGRで拡大し続ける見込みです。
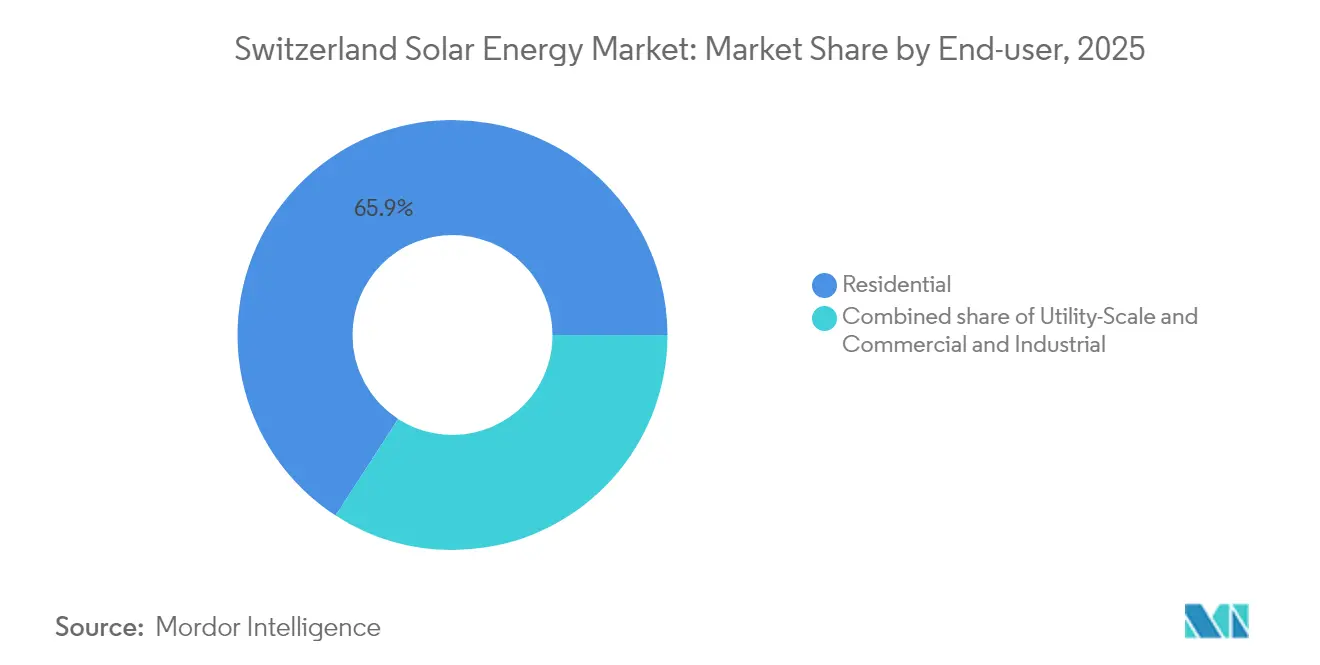
- エンドユーザー別では、住宅用屋根上太陽光発電が2025年のスイス太陽エネルギー市場シェアの65.85%を占め、大規模電力事業用発電所が2031年まで最速の16.12%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スイス太陽エネルギー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRに対する影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 小売電力料金が前年比28%上昇したことによる屋根上太陽光発電の自家消費経済性の向上 | +2.80% | 全国的、特にバーゼル、チューリッヒ、ジュネーブで早期効果 | 短期(2年以内) |
| 2022年ソーラーエクスプレス法に基づくアルプス太陽光発電冬季太陽光補助金 | +2.30% | アルプスおよびプレアルプスのカントン(グラウビュンデン、ヴァレー、ウーリ) | 中期(2年~4年) |
| 2025年以降、20以上のカントンにおける新築・改築建物への太陽光発電義務化 | +3.10% | 全国的、バーゼル=シュタット、チューリッヒ、ベルンが先導 | 中期(2年~4年) |
| 法人向けPPA急増(2024年に100MW超締結)による大規模電力事業パイプラインの開放 | +2.00% | 全国的、産業系カントンに集中 | 中期(2年~4年) |
| モジュール価格の急落(2023年~2024年で▲45%)によりCAPEXがkWpあたりCHF850を下回る | +2.50% | 全国的 | 短期(2年以内) |
| 仮想エネルギーコミュニティ(vZEV/LEG)による600GWh超のプロシューマー需要の開放 | +1.50% | 都市型カントン(チューリッヒ、バーゼル、ジュネーブ、ローザンヌ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小売電力料金の前年比28%上昇によって高まった屋根上太陽光発電の自家消費経済性
家庭用電力料金は2024年にkWhあたりCHF0.30を超え、バーゼル=シュタットおよびチューリッヒでは屋根上太陽光発電システムが系統電力価格を約40%下回ることができるようになりました。(2) この好条件の価格差により、2024年第1四半期に登録容量が603MW増加し、前年比81%の急増を記録しました。標準的な10kWpのアレイの均等化エネルギーコストはkWhあたりCHF0.06~0.08まで低下し、太陽光発電が住宅用供給として最も費用効率の高い選択肢に位置付けられています。(3) 資本の流れは断熱改修から分散型発電へとシフトし、自治体グリッドの近代化への圧力が高まっています。スマートメーターと動的料金制度を導入する電力会社は、プロシューマーが余剰昼間発電を系統に売電する際の新たなバランシング収益を取り込む好位置に立っています。
2022年ソーラーエクスプレス法に基づくアルプス太陽光発電冬季太陽光補助金
ソーラーエクスプレスの枠組みは、2025年末までに計画容量の10%を供給しなければならない高高度プロジェクトへの設備投資(CAPEX)支援を集中させ、最大4GWを輸入する冬季発電を優先させています。19.3MWのセドルン・ソーラー発電所は2024年8月に建設を開始し、年間29GWhを供給する予定で、そのうち47%が冬季に集中します。Axpoの8MW NalpSolarアレイは、スイス連邦鉄道との20年間の電力売買契約を確保し、季節的なエネルギーヘッジに対する旺盛な法人需要を浮き彫りにしています。(4) とはいえ、許認可には依然として平均28か月を要し、プロジェクトコストにMWhあたりCHF50~100を追加し、2024年には300MW超の系統接続を遅延させています。開発者は現在、同意手続きを迅速化するために生物多様性オフセットと地域持分を組み合わせています。
2025年以降、20以上のカントンにおける新築・改築建物への太陽光発電義務化
2024年6月の電気法に沿ったカントン規制により、屋根上太陽光発電が建築許可のワークフローに組み込まれ、太陽光発電は事実上デフォルトのコンプライアンス手段となっています。バーゼル=シュタットは、書類作業のリードタイムを50%短縮する合理化された認可を通じて、毎年50MWの容量追加を予測しています。チューリッヒとベルンは同様の規制を設けており、居住証明書をパネル設置と連動させることで、商業屋根の市場規模をサイトあたり100~500kWpに制限しています。住宅用より15~20%高いマージンを背景に、施工業者は中規模プロジェクトへ人員を振り向けており、一方で15%の労働力不足が家庭向けリードタイムを9か月に押し上げています。研修パイプラインは依然として逼迫しており、2026年まで賃金上昇が続くことが示唆されています。
法人向けPPA急増(2024年に100MW超締結)による大規模電力事業パイプラインの開放
国際的な製造業者やデータセンター運営者は、科学的根拠に基づく目標(SBTi)の閾値を満たし、変動する価格に対する緩衝として、2024年に100MW超の太陽光発電PPAを締結しました。Axpoは Helion Energyと提携し、40GWhの屋根上容量を、従来の電力会社仲介業者を迂回するマルチバイヤー契約構造に集約しました。スイス連邦鉄道は、輸送電化と季節需要を合致させるため、NalpSolarプロジェクトの20年間契約を通じて冬季ピーク供給を調達しました。これらの構造は収益のリスクを低減し、より安価な負債金融を可能にしますが、一握りの法人バイヤーへの集中により、マクロ環境が悪化した場合の取引相手リスクが高まります。
制約要因の影響分析*
| 制約要因 | CAGRに対する影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2024年に300MW超の系統接続を遅延させているグリッド混雑ホットスポット | -1.80% | 東スイス(ザンクト・ガレン、トゥールガウ)、アルプス渓谷 | 短期(2年以内) |
| アルプス太陽光発電環境許認可の長期化(中央値28か月) | -1.20% | アルプスおよびプレアルプスのカントン(グラウビュンデン、ヴァレー、ウーリ) | 中期(2年~4年) |
| 屋根上施工業者の労働力不足(2025年の技術者不足▲15%) | -0.80% | 全国的、ドイツ語圏カントン(チューリッヒ、ベルン、アールガウ)で深刻 | 短期(2年以内) |
| 農地太陽光発電と自然再生プロジェクトとの間の集中した土地賃貸競争 | -0.60% | プレアルプス地帯(フリブール、ルツェルン、ベルン)、アルプス遷移地域 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
2024年に300MW超の系統接続を遅延させているグリッド混雑ホットスポット
ザンクト・ガレンおよびトゥールガウの配電フィーダーは双方向潮流の容量が不足しており、開発者はプロジェクトごとにCHF5万~10万を自己負担で変圧器を交換することを余儀なくされています。年間設備投資額がCHF1,000万未満の自治体系電力会社は設備更新を先送りし、送電事業者のスイスグリッドは長距離送電線に注力しています。冬季の太陽光発電ピークが水力発電の放流と重なるアルプス渓谷でも同様の課題があり、一部のサイトでは10~15%の出力制限が発生しています。2024年6月の電気法は系統接続ルールの整合を目指していますが、600の配電会社間での実施状況にばらつきがあります。開発者はグリッド投資ロードマップを積極的に策定しているカントンをターゲットにする傾向が強まっており、地域間の普及格差が拡大しています。
アルプス太陽光発電環境許認可の長期化(中央値28か月)
標高1,500m以上のプロジェクトは、承認を12か月の目標を大幅に超えて延長する連邦・カントン両レベルの生物多様性審査が重複して必要となります。フォラブ太陽光発電プロジェクトは建築許可を取得したにもかかわらず、関係者が自然再生オフセットの交渉を行っているため保留状態が続いています。重複プロセスが6か月から12か月を追加し、資金調達コストを増加させ、アルプス太陽光発電が提供する冬季供給のメリットを損なっています。2024年の空間計画法は特定の尾根をエネルギー優先ゾーンとして分類しましたが、カントンの採用状況は一貫しておらず、平均リードタイムは約28か月となっています。一部の開発者はコミュニティへの利益配分を提供することで対応していますが、その譲歩により供給電力コストが上昇し、低地サイトに対するマージン優位性が希薄化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:太陽光発電(PV)が主導、集光型太陽熱発電(CSP)は不在
スイスの太陽エネルギー市場における太陽光発電システムの規模は2025年に過去最高の9.67GWに達し、容量の100%に相当し、2031年には13.32%のCAGRで20.47GWに成長する見込みです。積雪反射地形における両面受光パネルは、19.3MWのセドルン・ソーラープロジェクトで実証されているように、kWpあたり年間1,434kWhの発電量を達成しており、kWpあたりCHF100のモジュールプレミアムを正当化しています。集光型太陽熱発電(CSP)は、スイスには連続した土地区画と高い直達法線日射量が存在しないため、依然として導入されていません。建物一体型太陽光発電は年間設置量の5%未満を占めていますが、国内モジュールメーカーの3S Swiss Solar Solutionsは歴史的建造物のルールに準拠したファサード製品を年間200MW供給することができます。
コンポーネントの差別化はより高効率なN型セルとハイブリッドインバーターを中心に展開されています。TRITECの2024年のSigenergy社との提携は蓄電とインバーター機能を単一のキャビネットに統合し、設置時間を短縮するとともに自家消費率を最大20%向上させます。Meyer Burgerが国内モジュール生産の拠点化を試みたものの、連邦内閣が補助金支援を撤回したため頓挫し、スイス太陽エネルギー市場はアジアからの輸入に90%依存し続けています。海外供給への依存はCAPEXを低下させる一方、地政学的リスクにさらされており、電力会社は6か月分の在庫を事前発注することでリスクをヘッジしています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
系統接続タイプ別:系統連系の優位性、系統非連系はニッチ
系統連系設備は2025年のスイス太陽エネルギー市場規模予測の9.61GWを占め、普遍的サービス、ネットメータリング、および法人向けPPAに牽引されて2031年まで13.38%のCAGRを維持する見込みです。スイスグリッドは2030年までにCHF40億を送電網の強化に投資し、双方向の冬季潮流を支える電圧調整機器を設置しています。保留中のvZEVルールにより、住民は割引料金で内部電力を取引するマイクロマーケットを形成できるようになり、メーター後資産と公共グリッドの連携が強化されます。
系統非連系システムは、グリッド延伸がキロメートルあたりCHF10万を超えるアルプスの山小屋、山岳救助ステーション、電気通信中継器に限定されたニッチ市場として、わずか0.58%にとどまっています。kWhあたりCHF400を超えるバッテリーコストが系統非連系システムへの大量移行を妨げています。リチウムイオン価格が半減するか、規制当局が売電クレジットを抑制しない限り、系統非連系シェアは最小限にとどまる見込みですが、異常気象が頻発するにつれて系統連系家庭内バックアップ用ハイブリッド蓄電は拡大するでしょう。
エンドユーザー別:住宅用が主導、大規模電力事業用が加速
住宅用屋根上太陽光発電は2025年のスイス太陽エネルギー市場シェアの65.85%を占めており、20以上のカントンにわたる建築基準の義務化と一部の都市でkWhあたりCHF0.35を超える電力料金が後押ししています。補助金なしでも投資回収期間は8年から10年に短縮されており、その結果2024年第1四半期の住宅用登録件数は前年比81%増となっています。現在、労働力不足により屋根上太陽光発電の設置リードタイムが6か月を超えており、2026年までのセグメント拡大ペースを制約しています。
大規模電力事業用発電所はソーラーエクスプレスのインセンティブと100MW超の法人向けPPAパイプラインの拡大に牽引され、2031年まで16.12%のCAGRで最速の成長が予測されています。アルプスPPAのスイス太陽エネルギー市場規模は、冬季の高い発電量が輸入依存と一致していることから、2031年までに1.29GWに達する見込みです。専門EPC請負業者はヨーロッパ各地から作業員を調達し、大規模プロジェクトを国内の労働力不足から切り離しています。住宅用と大規模電力事業用の中間に位置する商業・産業用屋根上太陽光発電は、安定した利回りを求めて資産を仮想コミュニティに束ねる投資家を惹きつけています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理分析
都市型カントンのバーゼル=シュタット、チューリッヒ、ジュネーブが2024年の累積設備容量をリードしました。バーゼル=シュタット単独では、1人あたり全国平均の3倍に相当する年間50MWの追加を2030年まで目標としています。チューリッヒは居住証明書と太陽光発電コンプライアンスを連動させる建築申請を通じて、2024年に120MWを設置しました。ジュネーブの30kWp以下のシステムへの30%補助金により、自治体電力会社SIGのCHF1億超の設備投資に支えられて2024年まで年間25%の成長が実現しました。
アルプスのカントンであるグラウビュンデン、ヴァレー、ウーリはソーラーエクスプレスの下で大規模電力事業用ハブとして台頭し、2024年8月から2025年3月にかけて75MWのアルプスプロジェクトが建設中です。ヴァレーは2024年にCHF2億の投資を呼び込みましたが、環境審査による遅延により実際の系統接続は15MWにとどまりました。ウーリは景観評価が免除されるエネルギー優先ゾーンを通じて10MWを迅速に認可しました。これらの地域は冬季に年間発電量の最大50%を生産し、国家供給安全保障にとって重要な役割を担っていますが、都市部に比べると絶対的な設備容量は小さいです。
東スイスは、ザンクト・ガレンとトゥールガウで2024年に300MW超の申請を遅延させるグリッド混雑ホットスポットに直面しているため、遅れをとっています。予算が限られた自治体電力会社はフィーダーの更新を先送りし、開発者が系統工事を自己負担することを余儀なくさせています。トゥールガウでは水力発電が地域需要の60%を満たしており、屋根上太陽光発電義務化に対する政治的緊急性が薄れています。今後のvZEV枠組みは料金割引を通じて、電力料金の低いカントンにおいても経済性を改善する可能性がありますが、より小規模な電力会社への資金が均等化されない限り、地域格差は持続するでしょう。
規制環境
スイスの太陽光発電規制環境は、再生可能エネルギーによる安定的な電力供給に関する連邦法の施行によって再構築されており、2026年1月1日から施行される政令レベルの変更を含んでいる。エネルギー政令(EnV)およびエネルギー振興政令(EnF)の改正により、大規模PVシステム(最低100kW)向けの冬季電力ボーナスを含む更新された支援制度が導入され、これは以前の高地ボーナスに代わるもので、冬季発電に焦点を当て続けるものである。
2026年以降、再生可能電力の供給に対する報酬は、一般的に供給時点の市場価格に連動する。連邦参事会はまた、資産寿命全体にわたる償却を保護するため、150kW未満の発電設備に対する最低報酬水準を設定する。同時に、改正された電力供給規則により、2028年1月1日までに関連発電設備に対するインテリジェントメーター義務を含む、系統連系要件が強化される。国家的利益に指定された大規模な太陽光・風力プロジェクトの計画承認手続きも簡素化され、大規模発電事業向けの行政手続きの複雑さを軽減することが見込まれる。
競合状況
スイスの太陽エネルギー産業は中程度の分散状態を示しています。垂直統合型電力会社のAxpo、BKW、Alpiqは、グリッド事業者とのつながりを活かして許認可と長期PPAを確保し、アルプスおよび大規模電力事業用開発パイプラインの大部分を掌握しています。Axpoはその子会社CKWを通じてCHF10億を投じ、2030年までに1.2GWの分散型資産を展開し、ポートフォリオを屋根上集約へと再整備しました。Alpiqは2024年3月にCHF800万で5.5MWpの屋根上バンドルを売却し、より高マージンのアルプスプロジェクトへ資本を再投入しました。純粋プレイのインストーラーであるHelion EnergyおよびTRITECは、20~25%低い間接費で運営するアセットライトモデルにより住宅・商業セグメントを取り込んでいますが、賃金インフレとサプライチェーンの変動に直面しています。
技術的差別化が競争上の優位性として浮上しています。TRITECとSigenergy社のパートナーシップは蓄電とハイブリッドインバーターを統合し、投資回収期間を最大20%短縮する負荷シフトを可能にします。Helionはスイス北西部応用科学大学と人工知能(AI)最適化に関して協力し、設置後のサービス収益を追加しています。Meyer Burgerの補助金失敗は製造上のギャップを埋められないままにしており、垂直統合を目指す電力会社にとって買収機会を開いています。2026年のvZEVロールアウトにより、電力会社がプロシューマー関係を確保するためにインストーラープラットフォームを買収することで統合が加速すると予想されており、IWB Baselの2023年のKunz-Solartech買収がこの動きを先取りしています。単一企業が設備容量の15%超を支配していないため、市場集中度は中程度にとどまっています。
スイス太陽エネルギー産業リーダー
-
Solaronix SA
-
Swiss Solar AG
-
Anerdgy AG
-
Apak Energy Sagl
-
ars solaris hächler
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な機会は、進行中の設置拡大を系統適合性とより高い調整可能性を持つ太陽光発電出力へ転換することに集中している。2025年末までの累積導入済みPV容量は約9.62GWに達し、Swissolarは2025年の新規設置量を1.526GW(2024年の1.798GWから減少)と報告しており、これは純粋な拡大から系統接続対応、運用最適化、より良い統合への転換を示唆している。これにより、蓄電併設、インテリジェントエネルギー管理、自家消費を高め供給価値への依存を減らすプロシューマー集約モデルへの需要が高まっており、特に2026年の制度枠組みが報酬を供給時点の市場価格により密接に連動させることを考慮すると、その傾向は強まる。
政策変更はまた、早期採用者の屋根置き設置を超えて、対象市場を拡大している。Mantelerlass枠組みは、300平方メートルを超える算定対象面積を持つ新築建物に対する国家的な太陽光義務を組み込んでおり、新築および大規模改修セグメントにおいて継続的な需要パイプラインを生み出し、標準化された規格準拠の屋根置きおよび建材一体型ソリューションを促進している。システム側では、Swissgridの2026年4月の白書が、2050年までに最大40GWの太陽光を統合するために必要な系統手続き、柔軟性、市場設計の変更について概説している。これにより、電力会社、EPC、プラットフォーム事業者にとって、PVをメーター設置、柔軟性制御、系統サービス志向の運用と組み合わせるための短期的な実装余地が生まれている。
最近の業界動向
- 2026年1月:Swiss Solar GroupがOmniwattを買収し、大規模商業・産業用太陽光、蓄電池、ヒートポンププロジェクトにおける能力を拡充した。この取引により、同グループのC&I規模事業に対する実行能力が拡大し、PVと並ぶ電化ソリューションのクロスセルが促進された。
- 2025年10月:Axpoは、連邦のSolar Expressプログラムの下、Tujetschに計画されている8MWのNalpSolarアルプス発電所の最初の10%を系統に接続した。早期の系統接続は、冬季志向のアルプス発電に向けた進展を示し、同様の高地プロジェクトに向けた許認可、建設、系統連系の実例を提供した。
- 2024年7月:Swiss Solar Groupはティチーノ州拠点のPV設置事業者IngEneの買収を完了し、南スイスへの事業展開を拡大した。この取引により、地理的な事業範囲と設置事業者間の統合が強化され、州をまたぐ複数拠点顧客への対応力が向上した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、スイス太陽エネルギー市場は、新規追加分および既設導入ベースを含む国内に導入された太陽光発電容量(ギガワット単位)として定義され、予測期間を通じてトレンド分析が行われます。
対象外事項:本市場規模の算定には、太陽光発電と無関係な再生可能エネルギー発電、または太陽光発電出力を直接可能にしない非太陽光電気設備は含まれません。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統接続タイプ別
- 系統連系
- 系統非連系
- エンドユーザー別
- 大規模電力事業用
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性的分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- エネルギー貯蔵とハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スイスの太陽光発電導入状況、および年間追加量を左右する政策・系統の背景について、クリーンな出発点を構築するために活用されました。主に、スイス連邦エネルギー局(SFOE)統計、Swissgrid公表資料、Eurostatエネルギーバランス、IEAおよびIRENAの再生可能エネルギートラッカーなどの公開情報を参照し、タイラインに相違がある場合は業界団体リリースや信頼性の高い報道機関との照合を行っています。
入力データを発電容量モデルで活用できる形にするため、屋根置き需要の変化、ユーティリティスケールの動向、およびサプライ制約の説明に役立つ企業年次報告書、投資家向けプレゼンテーション、その他の公開資料も精査しました。一部では、方向性シグナルの検証や公開データシリーズに遅延が生じている箇所のギャップ補完のため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータも活用しています。ここに記載のデスクソースは例示的なものであり、データ収集・検証・明確化のために追加の参考資料も使用しています。
一次インタビューおよびサーベイ
スイスの施工業者、販売代理店、メーカー、プロジェクト開発者、電力会社、およびサービスプロバイダーを対象に、CXO、機能・ユニットリーダー、マネージャーを含む専門家インタビューおよびサーベイを実施しています。スイス国内においては、これらの議論を通じて工ペース、プロジェクトパイプライン、価格動向、蓄電池の併設状況、および系統接続の遅延を検証しています。得られた回答は、二次データの検証、ギャップの補完、および最終分析の調整に活用しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:48% | 機能・ユニットリーダー:32% |
| 中小プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
コアモデルはトップダウン方式を採用しており、公式エネルギー統計、系統接続シグナル、および政策連動の導入目標をもとに、国内の太陽光発電(PV)累積設備容量と年間追加量を年次ベースで再構築し、予測期間へと延伸しています。その後、エンドユーザー別の標準的なシステム規模のサンプリング、現実的な施工業者のスループットの適用、および貿易・販売代理店フィードバックとの照合による設備量の確認など、選択的なボトムアップ推計によって結果を裏付けています。
曲線を動かす主要インプットには、年間PV設備容量追加量(MW)、屋根置きとユーティリティスケールの竣工比率、系統接続タイミング、住宅・商業用屋根置きシステムの標準的なシステム規模の推移、ならびに土地の利用可能性や許認可リードタイムなどの制約が含まれます。短期間のデータポイントが欠落している場合は、直近年のトレンドと専門家が合意した範囲を用いてギャップを処理し、既知の施工パターンに適合するかどうかを再確認しています。
予測においては、政策継続性と系統吸収を前提とした中心シナリオを基軸としたシナリオ分析を採用し、インセンティブの安定性、系統接続リードタイム、および設備価格に連動したアップサイドおよびダウンサイドシナリオを設定しています。成長率は事前に仮定するのではなく、これらのドライバーを適用し専門家フィードバックと整合させた後に導出されます。
データ検証と更新サイクル
アウトプットは、公式ソースが報告する累積設備容量、新規接続の推定ペース、および前年比の変化が施工業者の能力として現実的かどうかといった独立したシグナルと照合して三角検証を行っています。乖離が大きい場合は、入力リーズを再検討し、関連する専門家に再確認を行い、乖離を生じさせている前提を修正します。
承認前に、単位チェック、年次シーケンスチェック、およびドライバーが市場を期待される方向に動かしているかどうかのレビューを含む段階的なモデルレビューを実施しています。レポートは年次で更新され、政策・価格・系統状況に重大な変化が生じた場合は中間更新を行います。納品直前には、アナリストが最終レビューを実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのスイス太陽エネルギー市場推計と他の公表推計との比較
スイス太陽エネルギーの公表市場規模がしばしば異なるのは、測定単位が必ずしも統一されておらず、基礎となる構築方法が設備容量、年間追加量、または発電量のいずれかを追跡している場合があるためです。また、基準年と予測期間が一致しない場合や、一部の調査がスケールで導入されていないマイナー技術を含む場合にも差異が生じます。
当社の検証において、最大の乖離要因はスコープの整合性とコアモデルに選択された需要シグナルでした。一部の推計は、系統接続タイミングを検証せずに積極的な政策主導の拡大に依拠しており、他の推計は市場を発電量ベース(TWh)に換算しており、これはスイスの立地や季節性によって変動しうる設備利用率と発電量の前提に依存するため、一貫した換算方法なしにGWベースの規模算定とは整合しません。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 9.67 GW(2025年) | |
| 業界出版社A | 5.20 ビリオン 米ドル(2025年) | この推計は同一基準年においてより低い設備容量の数値として提示されており、導入ベースのより狭い捕捉範囲、または小規模屋根置きシステムの異なる取り扱いを反映している可能性があり、累積合計が減少します。 |
| 業界出版社B | 2.13 ビリオン 米ドル(2025年) | この数値は設備容量ではなく発電量(TWh)に基づいているため、設備利用率と発電量の前提に依存しており、一貫した換算方法なしにGWベースの規模算定とは整合しません。 |
この乖離は主に、設備容量と発電量の単位の混在、および基準年における導入ースの計上範囲の違いによって説明されます。(政策目標のみに依拠するのではなく)系統接続タイミングと年間追加量の確認を用いて設備容量を再構築した場合、合計値は観測された導入実態に近い水準を維持します。これがMordor Intelligenceにおけるモデル検証の方法です。
レポートで回答される主要な質問
2031年までにスイスの太陽エネルギーセクターはどのくらいの容量が予測されていますか?
設備容量は13.32%のCAGRに支えられ、2031年までに20.47GWに達する見込みです。
アルプスの太陽光発電プロジェクトはスイスの冬季においてどのような役割を果たしていますか?
高高度の発電施設は年間発電量の最大50%を冬季に生成し、季節的な輸入依存を緩和しています。
スイスの都市部における屋根上太陽光発電の回収期間が短縮されているのはなぜですか?
2023年に小売電力料金が28%上昇した一方、モジュール価格が45%下落したため、屋根上システムは10年以内に投資回収が可能となっています。
2026年以降における仮想エネルギーコミュニティの役割は何ですか?
VZEVスキームにより、近隣住民は電力を地域内で取引し、系統料金の30%割引を享受できるようになり、600GWhの需要が開放されます。
2031年までに最も速く成長するセグメントはどれですか?
法人向け電力購入契約(PPA)とアルプス補助金に支えられた大規模電力事業用設備が16.12%のCAGRで首位を占めます。
スイスは輸入太陽光発電ハードウェアにどの程度依存していますか?
2024年に政府が製造補助金を見送ったため、モジュールの約90%が輸入されています。