
スイスヘアケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 420.11 百万米ドル |
| 市場規模 (2026) | 440.36 百万米ドル |
| 市場規模 (2031) | 557.09 百万米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイスヘアケア市場分析
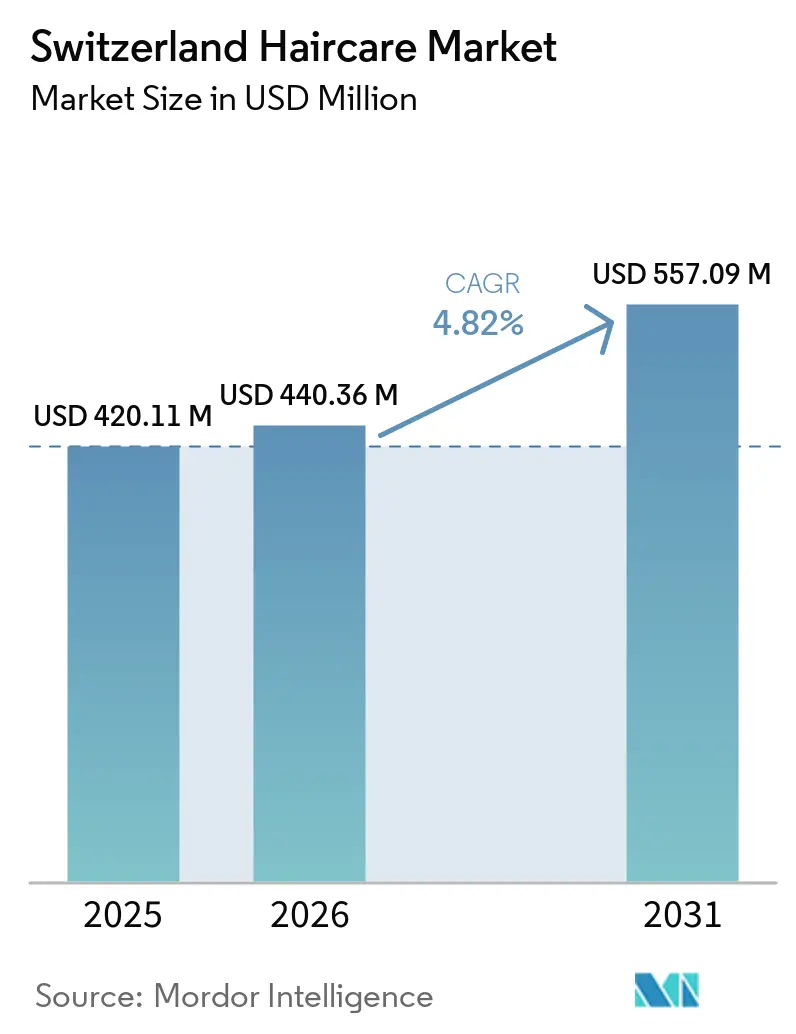
スイスヘアケア市場規模は2025年に420.11 ミリオン 米ドルと評価され、2026年の440.36 ミリオン 米ドルから2031年には557.09 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.82%となっています。市場の拡大は、毛髪の健康に対する消費者意識の高まり、プレミアム製品およびカスタマイズ製品への需要増加、ならびに天然・オーガニック処方への大幅なシフトに起因しています。高い購買力を特徴とするスイスの集中した都市部人口は、専門的なヘアケア製品およびプロフェッショナルサロンサービスに対する大きな需要を生み出しています。eコマースプラットフォームの普及により製品へのアクセスと流通効率が向上し、オンライン販売の加速的な成長をもたらしています。市場のダイナミクスは、AIを活用したパーソナライゼーションソリューションや環境に配慮したパッケージングイベーションを包含するサステナビリティへの取り組みと技術的進歩によってさらに影響を受けています。これらの要因は、スイスの堅固な経済的基盤とあいまって、今後数年間における持続的な市場発展を示しています。
レポートの主要なポイント
- 製品タイプ別では、シャンプーが2025年のスイスヘアケア市場シェアの43.02%を占めてトップとなり、一方でヘアスタイリング製品は2031年までに年平均成長率(CAGR)5.1%で成長しています。
- カテゴリー別では、マス製品が2025年のスイスヘアケア市場シェアの69.55%を占め、プレミアム製品は2031年までに年平均成長率(CAGR)6.18%で成長すると予測されています。
- 成分タイプ別では、従来型処方が2025年のスイスヘアケア市場規模の75.72%を占めたものの、天然・オーガニック代替品は2026年から2031年にかけて年平均成長率(CAGR)6.44%で拡大する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のスイスヘアケア市場規模の43.86%を占めましたが、オンライン小売店は同期間において最速の年平均成長率(CAGR)7.21%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スイスヘアケア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パーソナライズドヘアケアソリューションへの需要拡大 | +0.8% | チューリッヒ、ジュネーブ、バーゼルにおける早期の恩恵を伴う全国規模 | 中期(2年~4年) |
| 環境配慮型包装がエコ意識の高い消費者に訴求 | +0.6% | ドイツ語圏地域でより強い影響を持つ全国規模 | 長期(4年以上) |
| 高齢化人口が抗脱毛・カラーメンテナンスへの需要を牽引 | +0.9% | 都市カントンに集中した全国規模 | 長期(4年以上) |
| 頭皮の健康とホリスティックヘアケアの人気の高まり | +0.7% | 富裕層エリアにおけるプレミアムポジショニングを持つ全国規模 | 中期(2年~4年) |
| ソーシャルメディアおよびビューティーインフルエンサーの影響 | +0.6% | 都市部に集中した若年層を含む全国規模 | 短期(2年以下) |
| 革新的な成分と処方 | +0.7% | バーゼル地域における研究開発集中を伴う全国規模 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
パーソナライズドヘアケアソリューションへの需要拡大
スイスヘアケア市場では、消費者の嗜好の変化と経済的要因に後押しされ、パーソナライズされたヘアケアソリューションへの需要が高まっています。消費者は、乾燥、抜け毛、頭皮の敏感さ、カラーの維持など特定の悩みに効果的に対応するカスタマイズされた処方を積極的に求めています。こうしたターゲットを絞ったソリューションは、製品の有効性と品質に対するスイス消費者の確立されたこだわりと強く合致しています。World Population Reviewによると、スイスの洗練された高所得消費者層は、プレミアムヘアケア製品の成長を大きく支えています。2023年の1人当たり平均世帯可処分所得は47,124 米ドルであり、スイスの消費者は標準的な大量生産品ではなく、専門的なヘアケアソリューションに投資するための十分な購買力を有しています [1]。この強固な経済力は、品質と精密さを重んじるスイス固有の文化と相まって、パーソナライズされたヘアケア製品市場における大幅な成長を引き続き牽引しています。
環境配慮型包装がエコ意識の高い消費者に訴求
環境配慮型包装は、スイスヘアケア市場における主要な成長触媒として機能しており、消費者は環境に配慮した製品への志向を強めています。スイスの消費者は、リサイクル可能、生分解性、または再利用可能な包装材料を採用するヘアケアブランドへの強い傾向を示しています。環境意識とプラスチック廃棄物への懸念が消費者の購買パターンに大きく影響し、企業はサステナブルな包装ソリューションの導入を迫られています。業界参加者は、包装イノベーションを通じて環境イニシアチブを推進しています。例えば、2024年4月にWella Companyは、ウェロキソン パーフェクト(Welloxon Perfect)のプロフェッショナルカラー製品を導入し、消費後リサイクル材料でバージンプラスチックの最大70%を代替することを可能にする多層成形技術を採用しました。これらの進歩は、消費者の要求に対応しながら、市場における強化されたサステナビリティ基準を確立しています。
高齢化人口が抗脱毛・カラーメンテナンスへの需要を牽引
スイスにおける人口構成は、高齢化と専門的なヘアケア製品、特に抜け毛防止およびカラーメンテナンスソリューションへの需要増加との間に顕著な相関関係を示しています。高齢者層の大幅な増加により、薄毛、抜け毛予防、カラー維持への対応ニーズが高まっています。このデモグラフィックセグメントは、抜け毛を効果的に抑制し、毛髪の構造的完全性を高め、カラーの定着を維持する包括的なヘアケアソリューションを必要としており、生理的・心理的ニーズの両方に対応しています。スイス連邦統計局によると、2024年には20歳から64歳の経済的に活動的な人口100人に対して、65歳以上の人口が37.4人存在しています。[2]。この人口分布は、成熟した消費者向けに特別に処方されたヘアケア製品における大きな市場機会を示しています。高齢者人口セグメントの拡大は、加齢による毛髪および頭皮の状態に対応する専門的な処方への安定した需要を生み出し続けており、カラーの定着と毛髪強化ソリューションに特に重点が置かれています。
頭皮の健康とホリスティックヘアケアの人気の高まり
ヘアケア市場は、頭皮の健康と包括的なヘアケアソリューションへの関心の高まりによって牽引されています。消費者は頭皮の健康が毛髪の品質に直接影響することを認識しており、頭皮の洗浄、栄養補給、およびバランス調整に対応する製品への需要が高まっています。このアプローチは、審美的改善を超えて、乾燥、炎症、フケ、および敏感性を含む根本的な頭皮状態を標的とします。市場の成長は、頭皮ケアのための天然・治療的成分を組み込んだ新処方によって支えられています。頭皮改善と発毛を目的としたエクスフォリエーティングスクラブ、セラム、オイル、マスクなどの製品カテゴリーが消費者の関心を集めています。パーソナライズドヘアケアと診断ツールにおける技術開発により、消費者は特定の頭皮の問題を特定して対処することができます。環境要因、ストレス、および化学的・熱的処理の頻繁な使用により頭皮の敏感性への懸念が高まり、ターゲットを絞った頭皮ケア製品の重要性が強調されています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造ヘアケア製品の存在が市場収益に影響 | -0.4% | 国境地域においてより高い影響を持つ全国規模 | 短期(2年以下) |
| 厳格な安全性および規制コンプライアンス | -0.5% | 全ての市場参加者に影響を及ぼす全国規模 | 長期(4年以上) |
| 化学成分に対する健康上の懸念 | -0.4% | 都市部の教育水準の高いセグメントでより強い全国規模 | 中期(2年~4年) |
| 国内外ブランド間の熾烈な競争 | -0.3% | 小売チャネルに集中した全国規模 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
偽造ヘアケア製品の存在が市場収益に影響
偽造ヘアケア製品の増殖は、スイスヘアケア市場に対する実質的な障害となっており、市場収益の減少をもたらしています。品質・安全基準を満たさず、通常低価格で販売されるこれらの不正規製品は、消費者の信頼と市場競争を損なわせます。偽造品の存在は、正規の製造業者と小売業者に収益損失をもたらし、ブランドの評判と消費者信頼を傷つけます。さらに、偽造ヘアケア製品には健康リスクをもたらす有害成分が含まれている可能性があり、消費者のヘアケア購買に対する懐疑心を高めます。eコマースプラットフォームの台頭により、偽造品の流通の検出と管理がより困難になっています。これらの要因は、販売量の減少と、スイスヘアケア市場内における製品品質基準と消費者保護を維持するための取り組みを損なうことにより、市場拡大を集合的に妨げています。
厳格な安全性および規制コンプライアンス
厳格な安全性および規制コンプライアンス要件がヘアケア市場を制約しています。業界は、改訂されたスイス化学品条例および今後の包装条例を含む包括的な規制を遵守しなければなりません。これらの規制は、製品処方、成分の安全性、包装、ラベリング、および環境影響に関する具体的な基準を定めています。これらの措置は消費者を保護しサステナビリティを促進する一方で、製品開発コストを増加させ、市場参入プロセスを複雑にします。新規・小規模企業は、広範な文書化、試験、および認証を伴うコンプライアンス要件の充足において重大な課題に直面します。規制要件は製品ローンチを遅延させ、イノベーション能力を低下させ、運営コストを増加させ、利益率に影響を及ぼす可能性があります。企業はまた、不遵守に対する罰金、製品リコール、および評判損害のリスクに直面します。これらの規制上の要求は市場参入障壁を生み出し、既存のコンプライアンスシステムを持つ確立された企業を有利にし、スイスヘアケア市場に参入する新規ブランドの成長機会を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:シャンプーの優位性がスタイリングイノベーションに直面
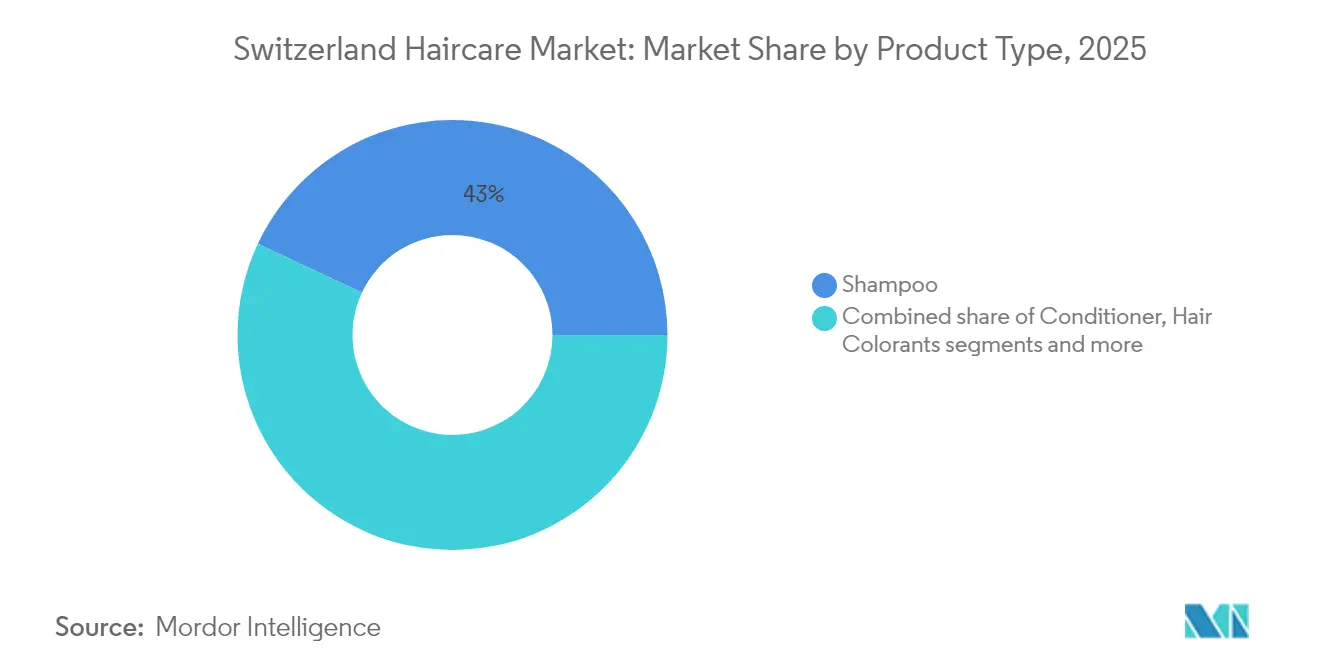
2025年、シャンプーはスイスヘアケア市場において43.02%で最大シェアを占めました。このシェアの大きさは、主に毛髪の洗浄と汚れ、過剰な皮脂、不純物の除去を目的とした日常のヘアケアルーティンにおけるシャンプーの不可欠な役割を反映しています。セグメントの強みは、発毛と頭皮の健康のためのビタミン、植物エキス、オイルの配合を通じて毛髪の健康を強化する継続的な処方改善に由来します。異なる毛髪タイプと悩みに対応する多様なバリエーションの入手可能性(ハーバルおよびオーガニックオプションを含む)が、安定した消費者需要を維持しています。消費者セグメントを超えたシャンプーの広範な日常使用が、その市場ポジションを強化しています。
スイスヘアケア市場のヘアスタイリング製品は、2031年までに年平均成長率(CAGR)5.1%で成長すると予測されています。この成長は、毛髪の審美性と個人の身だしなみへの消費者の関心の高まりから生まれています。市場拡大は、長持ちするホールド、熱保護、および栄養補給の恩恵を提供する製品への需要によって支えられています。ソーシャルメディア、ファッションのトレンド、およびセレブリティの影響が製品採用の増加を牽引しています。セグメントの成長は、様々な毛髪タイプとスタイリング要件に対応するジェル、スプレー、ムース、セラムを含む多様な製品ラインナップによってさらに支えられています。この成長軌道は、基本的なヘアケアからスタイリングとパーソナライゼーションへの市場シフトを示しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
カテゴリー別:マス市場の安定性の中でのプレミアムの加速
マス製品は、2025年のスイスヘアケア市場において69.55%の市場シェアで優位を占め、幅広い消費者基盤の日常的なヘアケアニーズに応えました。この優位性は、手頃な価格と広範な入手可能性に由来しており、多様なデモグラフィックを持つ消費者がこれらの製品にアクセスできるようにしています。マス製品は主流の小売チャネルで容易に入手でき、便利な購入を促進しながら市場プレゼンスを強化しています。マス製品の機能的で信頼性の高い性質は、コストパフォーマンスを優先するコスト意識の高い消費者に訴求します。フケ、乾燥、抜け毛などの一般的な毛髪の悩みに対応する処方改善を含むマスセグメント内の定期的なイノベーションが、新規購買者を引き付けながら消費者ロイヤルティを維持するのに役立っています。日常の実用性と確立されたブランドの評判を強調するマーケティング戦略が、スイスヘアケア市場におけるマス製品の強固なポジションに貢献しています。
スイスヘアケア市場のプレミアム製品は、2031年までに年平均成長率(CAGR)6.18%で成長すると予測されています。この成長は、基本的な洗浄とコンディショニングを超えた恩恵を提供する高品質で特殊なヘアケアソリューションへの消費者嗜好を反映しています。需要の増加は、毛髪の健康を促進し、ダメージ補修、アンチエイジング、頭皮ケアなどの特定の悩みに対応する天然、オーガニック、および科学的に裏付けられた成分を含む高度な処方に対する高まる認識によって牽引されています。パーソナライズドビューティールーティンとプレミアムセルフケア体験への消費者の関心が、これらの高級製品の市場拡大を支えています。プレミアムセグメントは、環境意識の高い消費者に訴求するサステナブルでエコフレンドリーな包装のイノベーションから恩恵を受けています。
成分タイプ別:天然の急増が従来型の優位性に挑戦
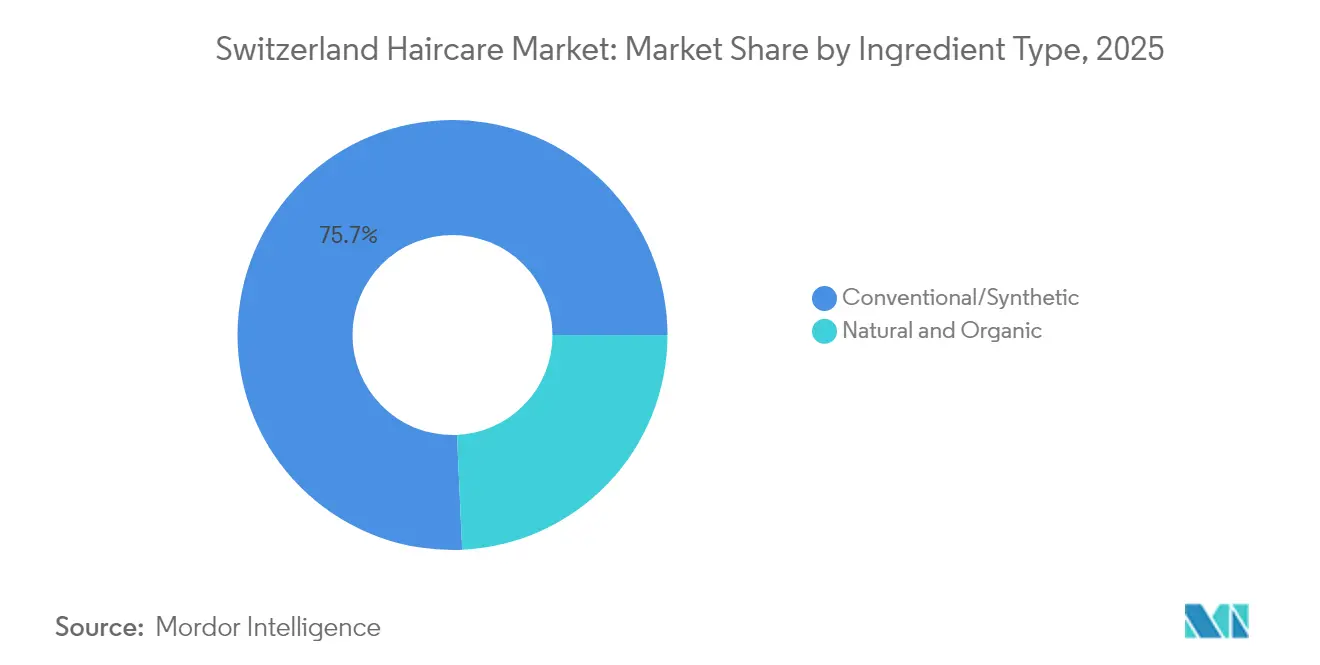
2025年、従来型・合成成分が市場において75.72%の支配的な市場シェアを占めました。これらの成分は、ヘアケア製品における一貫したパフォーマンスと有効性により、依然として普及しています。従来型・合成処方は、フケ管理、毛髪強化、および頭皮の健康などの毛髪の悩みに対するターゲットを絞ったソリューションを提供し、競争力のある価格で実証済みの結果を優先する消費者を引き付けています。ヘアケア製品カテゴリー全体での広範な使用は、その汎用性と有効性に由来します。合成成分の確立された製造インフラと規制コンプライアンスが市場ポジションをさらに強化しています。その結果、従来型・合成ベースの製品は、消費者ニーズに応える信頼性、手頃な価格、および機能性を提供することにより、その実質的な市場プレゼンスを維持しています。
ヘアケア市場の天然・オーガニック処方は、2031年までに年平均成長率(CAGR)6.44%で成長しており、クリーンで環境に配慮したヘアケアオプションへの消費者嗜好の高まりを示しています。この成長は、化学物質への曝露の低減、頭皮の健康改善、およびサステナブルな調達慣行を含む天然成分の恩恵に対する認識の高まりに由来します。このトレンドは、ウェルネスと環境責任への関心を高めるスイス消費者とも一致しています。国際有機農業運動連盟(IFOAM)によると、スイスは2023年にヨーロッパ諸国の中でオーガニック製品小売販売シェアが最も高い国の一つであり、オーガニック製品が総小売売上高の11.6%を占めました。このオーガニック市場の顕著なプレゼンスは、天然製品に対するスイス消費者の確立された嗜好を示し、天然・オーガニックヘアケア処方の成長に直接貢献しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
流通チャネル別:デジタルの加速が従来型小売を変革
2025年、スーパーマーケットおよびハイパーマーケットはヘアケア製品流通において43.86%の支配的な市場シェアを占めました。これらの大規模小売店は、家庭用・パーソナルケア品の一括購入体験を通じて、広範なリーチと利便性を消費者に提供しています。その市場リーダーシップは、コスト意識の高い消費者に訴求する競争力のある価格戦略と定期的なプロモーション活動に由来します。これらの店舗は、多様な消費者ニーズに対応するマスマーケットおよびプレミアムヘアケアブランドの包括的な品揃えを備えています。都市部および郊外における広範なプレゼンスがアクセシビリティと安定した顧客流量を確保し、安定した販売量を維持しています。
スイスヘアケア市場のオンライン小売店は、2031年までに年平均成長率(CAGR)7.21%で成長しており、消費者購買パターンの根本的なシフトを示しています。スイス連邦統計局は、2023年に25歳から34歳の82%がオンライン購入を行い、65歳から74歳の45%がeコマース活動に従事したと報告しています。この成長は、オンラインプラットフォームの利便性、広範な製品選択、および競争力のある価格によって牽引されています。年齢層を超えたデジタルリテラシーの向上とモバイルインターネットの普及が、ヘアケア製品のオンライン小売チャネルを引き続き強化しています。
地理的分析
スイスのヘアケア市場は、チューリッヒおよびジュネーブを取り囲む都市カントンにおける集中した人口成長から恩恵を受けています。人口動態の予測は、ルツェルンなどの他の都市中心部の成長を示しており、高い購買力と進化するライフスタイル嗜好を持つ消費者基盤の拡大に貢献しています。これらの都市カントンは、身だしなみと美容トレンドへの認識の高まりにより、マスおよびプレミアムヘアケア消費の中心として機能しています。これらのエリアの高い人口密度が、ヘアケア製品の堅固な市場を支えています。
地域的な集中は、主要都市を結ぶ都市回廊において、サロン密度とプロフェッショナルヘアケアサービスの成長を支援しています。多数のサロンとビューティーサービスプロバイダーの存在が、直接消費者との接触とプロフェッショナルな推薦を通じて、特殊なトリートメントとプレミアム製品カテゴリーへの機会を創出しています。プロフェッショナルチャネルの拡大により、高度な処方とプレミアムブランドへの需要が高まり、マス市場販売と並んで強力な付加価値セグメントが発展しています。
国境カントンは、越境ショッピングによる特定の競争上の課題に直面しており、住民の半数以上が全国平均よりも頻繁に国外で買い物をしています。これにより、国内ヘアケア小売業者に価格圧力と収益損失が生じています。これに対応して、スイス政府は2025年に越境購入の免税限度額を引き下げる政策を実施しました。この措置は、海外市場への国内販売損失を最小化することを目的としています。この政策変更は、地元での買い物を奨励し、国内市場の安定性を強化し、これらのカントンのスイス小売業者の競争条件を改善することで、国境地域内のヘアケア販売を改善することが期待されています。
規制環境
スイスにおけるヘアケア製品は、食品法(LMG; SR 817.0)およびEDI化粧品規則(VKos; SR 817.023.31)のもとで化粧品として規制されている。監督は連邦食品安全・獣医局(BLV)が担い、施行はカントン当局が行う。スイスは物質規制に関して基本的にEU化粧品規則(EC)No 1223/2009と整合しているが、特定の規制物質についてはスイス独自の要件と例外を維持している。製品の表示は、少なくとも1つの公用語(ドイツ語、フランス語、またはイタリア語)で行い、INCI成分表示を付す必要がある。
コンプライアンスモデルは自己監督(Selbstkontrolle)を基盤としており、適合性に関する法的責任は、義務的な市場前承認プロセスを経るのではなく、主にメーカーまたは輸入業者が負う。企業は、資格を有する専門家が署名した安全性報告書を含む製品情報ファイル(PIF)を維持する必要があり、正式な認証が義務でない場合でも、製造はISO 22716(GMP)に対応する衛生・品質要件に従わなければならない。EU適合製品の多くについては、カッシス・ド・ディジョン原則が技術的な参入障壁を軽減しうるが、ブランドはなおスイス固有の安全性に関する例外を管理し、査察や市場監視に備えて現地の文書を準備する必要がある。
競争環境
スイスヘアケア市場は中程度の集中度を示しており、Beiersdorf AG、The Procter & Gamble Company、Henkel AG & Co. KGaA、Wella Company、およびL'Oreal S.A.などの国際企業が確立された流通パートナーシップを通じて支配的なポジションを維持しています。これらの多国籍企業は、市場リーダーシップを維持するために広範なネットワークを活用しています。一方、国内企業はスイス製品と特殊処方に焦点を当て、プレミアム市場セグメントを獲得しています。市場構造は、グローバルブランドのプレゼンスと品質重視の消費者に訴求するローカルプレーヤーのバランスを保っています。
技術採用が市場における重要な競争差別化要因として台頭しています。主要なヘアケアブランドは、消費者が購入前にデジタルで製品を試すことができる製品トライアルのための拡張現実(AR)およびバーチャルリアリティ(VR)技術を導入しています。AI駆動のパーソナライゼーションにより、ブランドは個々の消費者ニーズに基づいたカスタマイズされたヘアケアレコメンデーションを提供できます。これらの技術統合は顧客エンゲージメントとリテンションを向上させ、市場シェア成長における企業の戦略的優位性を提供しています。
スイス化学品条例はヘアケア市場における競争ダイナミクスに大きく影響しています。堅固な規制コンプライアンスシステムを持つ確立された企業は、厳格な要件を満たすためにより良いポジションにあります。規制は、新規市場参入者にとって必要な専門知識と運営能力を欠く実質的な障壁を生み出す広範な文書化、安全プロトコル、およびサステナビリティ基準を要求します。これらの規制上の要求は確立された企業を有利にし、市場ポジションを強化しながら、市場に参入する小規模または新規企業の機会を制限しています。
スイスヘアケア業界のリーダー企業
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Wella Company
-
L'Oreal S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
プレミアム化とターゲットを絞ったトリートメントルーティンは、頭皮の健康、ダメージ補修、抜け毛防止やカラー維持といった用途における有効性への需要と合致する、スイスにおける実用的な機会領域を示している。これは、すでにこのカテゴリーで見られる国内の兆候によって支えられており、例えば連邦統計局のデータでは2024年に20歳から64歳の経済活動人口100人当たり65歳以上の高齢者が37.4人であること、また年齢層を横断したeコマース利用状況(2023年に25歳から34歳の82%、65歳から74歳の45%がオンラインで購入)が挙げられる。これらの要因は相まって、店舗の陳列スペースが対応しきれない範囲まで、ブランドが専門的な品揃えを拡大することを後押ししている。
ナチュラル・オーガニック製品の開発と持続可能なパッケージングも、ポートフォリオの洗練の余地を生み出している。これは、スイスの高いオーガニック小売浸透率(IFOAMによると2023年にオーガニック製品が小売総売上の11.6%を占める)と、このカテゴリーで進行中のパッケージング再設計の取り組み、例えばWella Companyが2024年4月にプロフェッショナルカラー製品のパッケージにおいてバージンプラスチックの削減に踏み出した動きによって支えられている。イノベーションの面では、カプセル化と有効成分デリバリーシステムの進展により、技術主導の差別化がより具体的なものになりつつあり、これはGivaudanが2026年6月に行った出資と、カプセル化能力強化に向けたMicrocaps AGとの戦略的協業によって示されている。この方向性は、ヘアケアおよびヘアスタイリング製品における、より持続的な感触性能とより持続的な機能的効果の実現を後押しする可能性がある。現地でのコンプライアンス(PIFの徹底管理、公用語での表示、スイス固有の物質規制)を実行しつつ、デジタル診断とプロフェッショナルチャネルを活用してレジメン構築を行うブランドには、スイスにおいてプレミアムおよびトリートメント主導のポートフォリオを拡大する余地がある。
最近の業界動向
- 2026年7月:Henkel AG & Co. KGaAは、規制当局の承認を経て、プレミアムヘアケアブランドOlaplexの買収完了を発表した。この買収により、Henkelはプレステージ層のヘアリペア領域への足がかりを拡大し、スイスに関連するプロフェッショナルおよびプレミアムリテールのヘアケア分野における競争を強める可能性がある。
- 2026年4月:Henkel AG & Co. KGaAはNot Your Mothersの買収を完了し、ヘアケア・スタイリングブランドを消費者向けブランドポートフォリオに追加した。この動きにより、Henkelはスタイリング主導のルーティンにおけるリーチを強化し、マス層からプレミアム層まで幅広い価格帯をカバーするポートフォリオを支えることとなり、スイスのリテールおよびオンラインチャネルを通じて活用され得る。
- 2024年4月:Wella Companyは、プロフェッショナルカラー製品Welloxon Perfectのパッケージに多層成形技術を導入し、バージンプラスチックの最大70%を消費者由来のリサイクル材に置き換えることを可能にした。このパッケージングの変更は、サロンおよびプロフェッショナルカラー市場における持続可能性を軸とした差別化を強化し、環境に配慮した形態を好むスイスの消費者の傾向と一致している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、スイスヘアケア市場は、一般的な小売およびサロンチャネルを通じてスイス国内で販売される、日常的なクレンジング、コンディショニング、スタイリング、トリートメントのニーズをカバーする、ヘアに特化した消費者向けおよびプロフェッショナル向け製品の価値として定義されます。
調査範囲の除外事項:ヘアツールおよびアプライアンス(ドライヤーやストレートナーなど)、ならびにパッケージ化されたヘアケア製品の販売を伴わないスタンドアロンのサロンサービス収益は除外しています。
セグメンテーション概要
- 製品タイプ別
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他の製品タイプ
- カテゴリー別
- プレミアム製品
- マス製品
- 成分タイプ別
- 天然・オーガニック
- 従来型・合成
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- ヘルス&ビューティーストア
- オンライン小売店
- その他の流通チャネル
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、スイスの美容・パーソナルケアの状況をマッピングすることから始まり、ヘアケアのフォーマットと市場への流通経路に絞り込みました。家計支出指標についてはスイス連邦統計局、関連するヘア製剤の貿易統計についてはスイス連邦税関局、イノベーションの方向性を追跡するためにはスイス連邦知的財産研究所およびグローバル特許リポジトリなど、公的情報源を活用しました。
前提条件を現実的に保つため、欧州委員会やOECDの消費者・価格指標、チャネル開発に関する業界団体のウェブサイトや小売業者の開示情報、カテゴリーの注力分野と価格動向を明確にする企業の財務報告書や投資家向けプレゼンテーションなどの情報源も参照しました。有料データベースのサブスクリプションは、企業財務情報とニュースのスクリーニング、および輸出入貨物パターンのハイレベルな相互確認のみに使用しまた。ここに記載したデスクソースは例示であり、データ収集、検証、および未解決の問題の明確化のために他の多くの公的情報源が使用されています。
一次インタビューおよびサーベイ
スイスのヘアケアメーカー、輸入業者、流通業者、サロンサプライヤー、小売業者、チャネルマネージャーとのインタビューおよびサーベイにより、製品価格、オンラインおよびオフラインの販売動向、サロン製品の需要、カテゴリーのギャップ、ならびにスイス国内におけるプレミアム製品および天然製品の採用時期が明確になります。アナリストはこのインプットを活用して二次データを調整し、最終的な市場モデルを検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模の算定と予測
規模の算定は、スイスの消費・貿易シグナル、チャネルの発展、価格動向を用いてヘアケア製品の年間価値プールを再構築し、主要な製品フォーマト別に分割するトップダウンアプローチを用いて構築されました。この最初の見解が形成された後、主要チャネル全体にわたるフォーマット別のサンプル価格チェックや、サプライヤーおよび流通業者との協議から得たカテゴリーエクスポージャーの報告に基づく簡易的な積み上げなど、選択的なボトムアップによる概算を用いて合計値を検証しました。
モデルを形成した主要インプットには、プレミアムと大衆品のミックスシフト、eコマースへ移行する販売シェア、プロモーション強度と平均販売価格の推移、シャンプー・コンディショナー・スタイリング・カラー剤間の製品フォーマットのローテーション、ならびにトリートメント向けファーマシーおよびサロンチャネルの役割が含まれます。予測は、短期トレンドスムージングに支えられたシナリオ分析を用いて実施され、その後、インタビュー対象者が価格、チャネルシェア、イノベーションサイクルについて予測した内容を用いて調整されました。直接的なデータポイントが欠如している場合は、保守的な範囲で補完し、最終的な合計値が現実的な支出・価格の範囲内に収まるよう、繰り返しのチャネルチェックを通じて精緻化しました。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、モデルの合計値はカテゴリーの貿易動向、消費者支出の動向、インタビューで収集したチャネル成長のナラティブなど、独立したシグナルと比較されました。外れ値が発生した場合は前提条件レベルで調査が行われ、公開データでは差異を説明できない場合は関連する一次連絡先に再確認を行いました。
承認前に、インプット、計算、および前年比の変化が一貫性を持ち追跡可能であることを確認するため、段階的な内部レビューが実施されました。レポートは年次で更新され、大幅な価格ショック、越境ショッピング行動に影響する規制変更、または顕著なチャネルの混乱など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのスイスヘアケア市場規模と他の公表推計値との比較
スイスアケアの公表市場規模は、テーマが同じように見えても、カウントされる製品、評価基準、基準年がソースによって異なるため、必ずしも一致するわけではありません。価格の上昇速度の前提や、eコマースの成長などのチャネル変化がすべてのフォーマットに均等に適用されているかどうかによっても差異が生じます。
主な差異は、「その他」のヘアケアアイテムを広く計上するかどうかに起因しており、Mordor Intelligenceはシャンプー、コンディショナー、スタイリング製品、カラー剤、および関連アイテムなどのヘアケアフォーマットとして範囲を定義していますが、ツールおよび純粋なサロンサービス収益は価値プールの対象外としています。タイミングも重要であり、一部のソースは税込み2024年小売販売価格を基準としている一方、他のソースは2025年を基準年として異なるインフレおよびプレミアム化の経路を適用しており、これにより価値が上下する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 420.11 ミリオン 米ドル(2025年) | |
| 業界出版社A | 381.90 ミリオン 米ドル(2024年) | 2024年の税込み小売販売価格を使用し、パーマ、縮毛矯正、抜け毛治療などのアイテムを含む「その他」をグループ化しており、2025年ベースの価値プールとの比較可能性に影響を与える可能性があります。 |
| グローバルリサーチハウスB | 427.76 ミリオン 米ドル(2025年) | 税込み評価を明示し、2026年〜2035年の長期予測アークを適用しており、近期のスイス小売・サロンチャネルチェックに基づく短期サイクル予測とは異なる価格上昇およびチャネルミックスの前提セットを示唆する可能性があります。 |
総合すると、この差異は主に基準年のタイミングと「その他」ヘアケアに何が含まれるかによって説明され、次いで価格およびチャネルの前提の違いによるものです。インプットを観察可能なチャネルシェア、フォーマットレベルの価格設定、および明確な包含ルールに結びつけることで、推計値は再現が容易となり、実際の購買行動との照合がより簡単になります。
レポートで回答される主要な質問
スイスヘアケア市場の2026年の規模はどのくらいですか?
440.36 ミリオン 米ドルと評価されており、2031年までに557.09 ミリオン 米ドルへの成長が見込まれています。
どの製品がカテゴリー別売上をリードしていますか?
シャンプーが2025年の金額ベースの43.02%を占め、カテゴリーの首位を維持しています。
成分別で最も成長が速いセグメントはどれですか?
天然・オーガニック処方が2031年まで年平均成長率(CAGR)6.44%で拡大しています。
最も急速に成長している販売チャネルはどれですか?
オンライン小売店は年平均成長率(CAGR)7.21%を記録すると予測されており、全ての実店舗チャネルを上回っています。