
補助セメント系材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
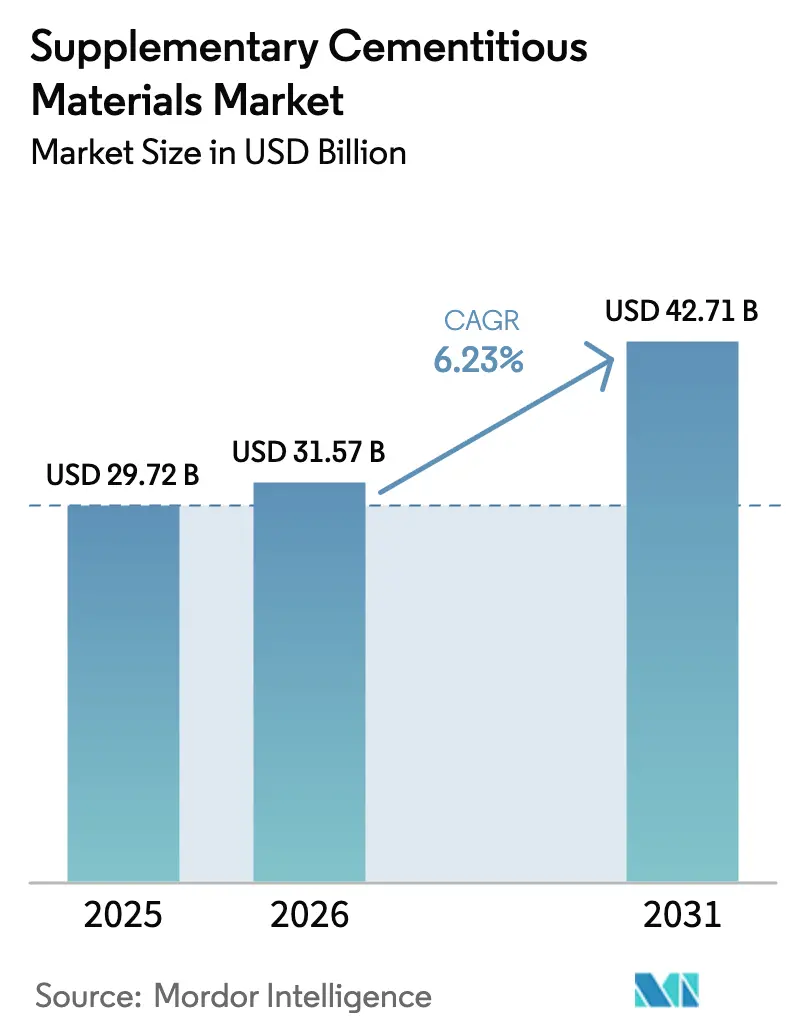
| 市場規模 (2026) | 31.57 十億米ドル |
| 市場規模 (2031) | 42.71 十億米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
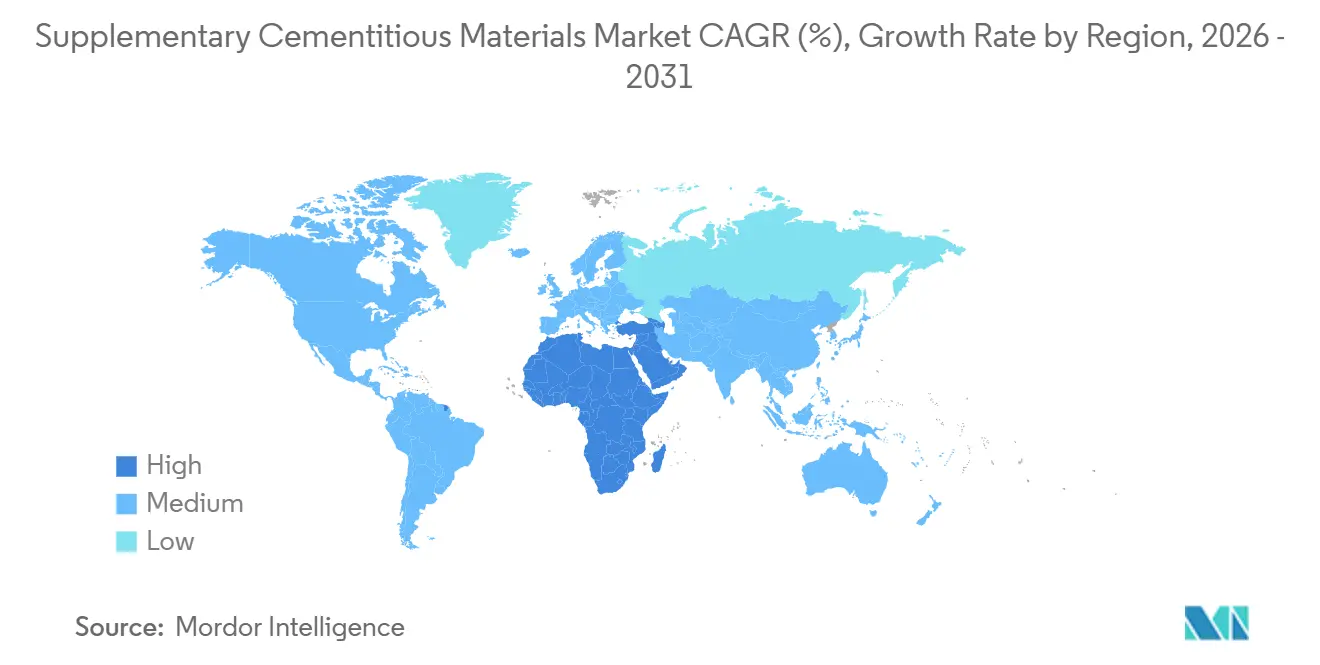
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる補助セメント系材料市場分析
補助セメント系材料市場規模は、2025年の297億2,000万米ドル、2026年の315億7,000万米ドルから、2031年までに427億1,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.23%を記録すると予測されています。EUやカリフォルニア州、中国における炭素価格規制により、クリンカー生産コストに1トン当たり50〜60米ドルが上乗せされ続けており、クリンカー比率を少なくとも40%代替するブレンドへの調達シフトが進んでいます。粉末製品が依然として主流ですが、サイロスペースが限られた高密度都市市場ではスラリー形態が急速に普及しています。フライアッシュは主要原材料であり続けていますが、北米および欧州における石炭発電能力の縮小が、焼成粘土および石灰石フィラーへの転換を加速させています。インド、サウジアラビア、米国の公共インフラプログラムでは入札書類に低炭素基準が盛り込まれており、統合型セメント大手はフィードストックを確保し輸入変動リスクをヘッジするためにスラグ粉砕設備の買収を進めています。
主要レポートのポイント
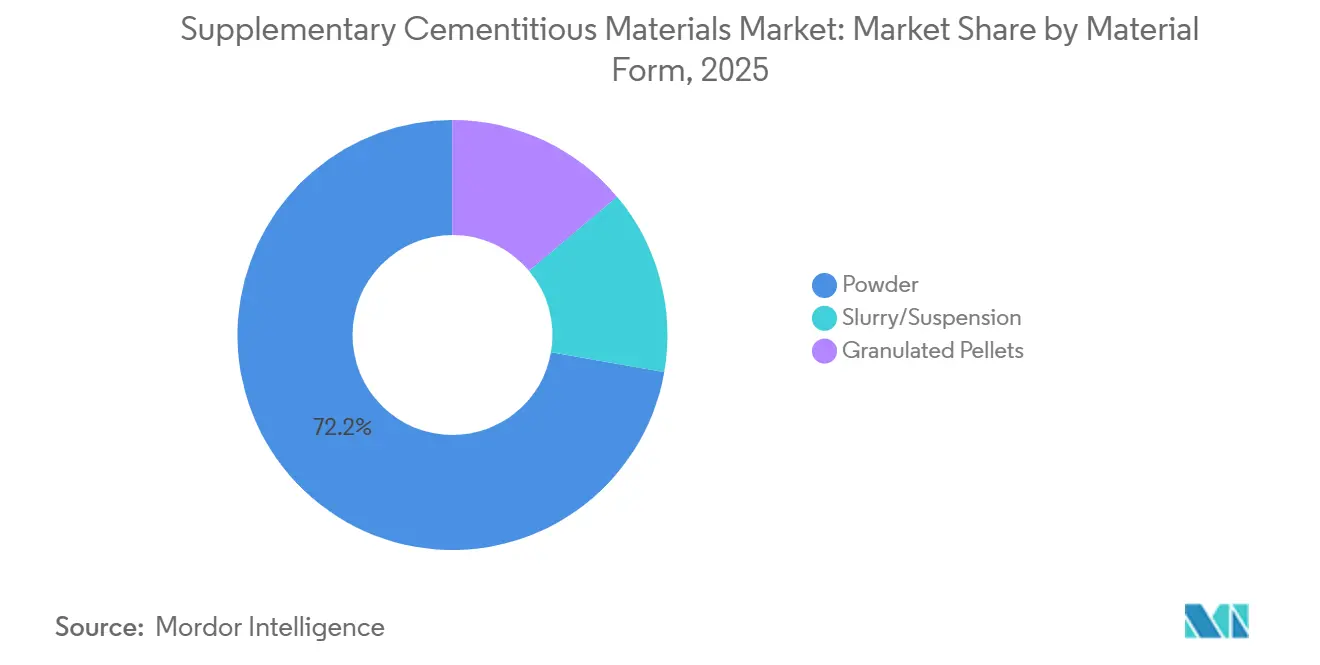
- 材料形態別では、粉末が2025年の補助セメント系材料市場シェアの72.25%を占め、スラリー/懸濁液は2031年にかけてCAGR 6.56%で拡大する見込みです。
- SCMタイプ別では、フライアッシュが2025年の補助セメント系材料市場シェアの42.21%をリードし、焼成粘土は2031年にかけて最も高いCAGR 6.92%を記録すると予測されています。
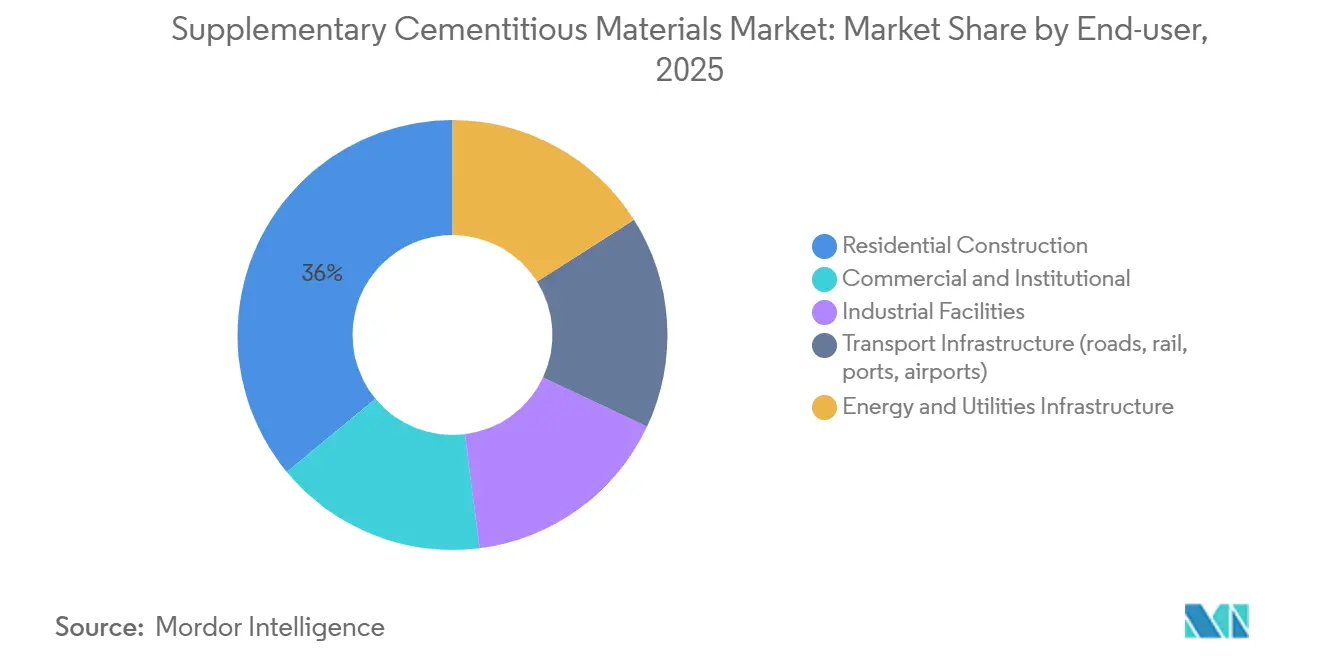
- エンドユーザー別では、住宅建設が2025年の数量の35.99%を占め、交通インフラは2031年にかけてCAGR 6.83%で拡大しています。
- 地域別では、アジア太平洋が2025年の金額の48.89%を占め、中東・アフリカ地域が2031年にかけて最も高いCAGR 6.48%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CO₂排出規制の強化および炭素価格制度 | +1.8% | EUやカリフォルニア州、中国が主導し、ASEAN・中東への波及も見られる(世界規模) | 中期(2〜4年) |
| ブレンドセメント/グリーンセメントの急速な普及(例:PLC) | +1.5% | 北米・欧州が中核、アジア太平洋・中南米が加速 | 短期(2年以内) |
| 政府によるグリーン調達インセンティブ | +1.2% | 北米(IRA、バイ・クリーン)、欧州(EUタクソノミー)、インド(インフラ義務化) | 中期(2〜4年) |
| 焼成粘土および天然ポゾランの商業規模での処理拡大 | +1.0% | 世界規模、欧州・インド・ブラジルで先行利益 | 長期(4年以上) |
| 代替SCMの受容を加速させる性能ベースの仕様 | +0.7% | 北米・欧州・アジア太平洋の交通インフラ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
CO₂排出規制の強化および炭素価格制度
EU排出量取引制度(ETS)は2026年に1排出枠当たり80ユーロを超え、クリンカーコストを1トン当たり約60ユーロ押し上げ、補助金なしでも50%クリンカー代替ブレンドが価格競争力を持つようになっています。カリフォルニア州のキャップ・アンド・トレード制度および中国の国内市場も同様のペナルティを課しており、通常のポルトランドセメント配合に比べてCO₂強度を40%削減するLC3混合物の急速な商業化を促しています。EUの炭素国境調整メカニズム(CBAM)はそのコストを輸入品にも拡大し、トルコ、エジプト、モロッコの輸出業者にスラグおよび粘土リッチなブレンドへの転換を迫っています。ISO 14067やISO 19694シリーズ草案などの並行規格は、ライフサイクル炭素開示を制度化し、サプライヤーにSCMの調達・輸送フットプリントの監査を義務付けています。
ブレンドセメント/グリーンセメントの急速な普及
ポルトランド石灰石セメント(タイプIL)は2018年の承認以来、北米での出荷シェアが30%を超え、強度のトレードオフをほとんど伴わずにクリンカー需要を10〜15%低下させています。インドは2027年までに年間500万トンの生産能力を持つLC3実証プラントを12か所整備し、CEMEXなどの世界的メーカーは30か国でCO₂を最大70%削減したVertua コンクリートを販売しています。SCM比率の上昇は初期強度の発現を遅らせるため、混和剤メーカーは7日強度をOPC基準に回復させる新たな促進剤化学を投入し、高スループットのインフラ打設における普及を円滑化しています。
政府によるグリーン調達インセンティブ
米国のインフレ抑制法(IRA)は「バイ・クリーン」に45億米ドルを配分し、セクター平均の内包炭素ベースラインを20%下回る混合物にのみ契約を付与することで、連邦コンクリートにおけるSCM代替率30〜40%を事実上義務付けています。アイルランドは公共建築物の内包炭素を300 kg CO₂e/m³に上限設定し、インドの道路省はバーラトマーラ計画で建設されるコンクリート舗装に25%のフライアッシュ使用を義務付けています。コロラド州は耐久性ベースの仕様に移行し、凍結融解環境において従来のフライアッシュ混合物を上回る革新的なメタカオリンブレンドを奨励しています。
焼成粘土および天然ポゾランの商業規模での処理拡大
フランスおよびインドのフラッシュ焼成プラントは、年間25万〜50万トンの生産能力でメタカオリンの経済性を実証しており、クリンカーキルンより200℃低い温度で稼働することでエネルギー需要を20%削減しています。インドのUltraTech Cement Ltd.は、CSIRが確認した180億トンのカオリナイト粘土埋蔵量を活用し、2026年第3四半期までにラジャスタン州に50万トン規模の施設を開設する予定です。地域的なコスト競争力は鉱床から300km以内で最も高く、局所的な寡占状態を生み出し、補助セメント系材料市場における新興サプライチェーンの地理的構造を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SCM品質・仕様のばらつきが大きい | -0.9% | 世界規模、ASEAN・中南米・アフリカで深刻 | 短期(2年以内) |
| 輸入スラグおよびポゾランの価格変動 | -0.7% | 北米・欧州(スラグ輸入国)、中東(ポゾラン輸入国) | 中期(2〜4年) |
| レディーミクストプラントにおける物流およびサイロ容量のボトルネック | -0.5% | 北米・欧州・アジア太平洋の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
SCM品質・仕様のばらつきが大きい
フライアッシュの酸化カルシウム含有量は1%から35%の範囲にあり、ASTM C618が規定する範囲をはるかに超えて凝結時間や水和熱が変動するため、レディーミクスト企業はバッチごとの反応性試験に1トラック当たり150〜250米ドルの追加費用を負担しています[1]ASTM International、「コンクリートに使用するフライアッシュおよび生または焼成天然ポゾランの標準仕様(C618)」、astm.org。現在世界の鉄鋼生産量の30%を占める電気アーク炉スラグは、従来の高炉スラグより性能が劣るにもかかわらず同じASTM C989グレードで販売されており、隠れたばらつきを生じさせています。インドの2024年IS 16714はレーザー回折およびブレーン比表面積の規則を導入しましたが、第1層都市以外での施行は不十分であり、規格外材料が農村部のプロジェクトに流入しています。メタカオリンの色のばらつきは建築用途を複雑にし、優れた力学的特性にもかかわらず広範な普及を妨げています。
輸入スラグおよびポゾランの価格変動
中国の製鉄所が輸出を削減した2025年第1四半期に、欧州でのスラグ納入コストは100ユーロ/トンから150ユーロ/トンに急騰し、メーカーはより高価なシリカフュームや低比率ブレンドへの転換を余儀なくされました。太平洋〜米国間の海上運賃は2023年から2025年にかけて2倍となり、国内フライアッシュに対する北米のスラグコスト優位性が損なわれました。トルコのポゾランはアンカラが輸出税を追加した後、6か月以内に25%安から割高に転じ、外国為替および政策リスクを示しています[2]トルコ統計機構、「鉱物輸出2024〜2025年」、turkstat.gov.tr。長期引取契約はある程度の変動をヘッジしますが、多くの都市部プラントが許可を得られないサイロ拡張を必要とするため、補助セメント系材料市場における在庫計画が複雑化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料形態別:
スペースが制約された都市でスラリーが拡大粉末は補助セメント系材料市場において2025年の売上高の72.25%を占め、数十年来のサイロインフラとオペレーターの習熟度を反映しています。しかし、スラリー/懸濁液はCAGR 6.56%で拡大しており、タンカー配送の混合物がムンバイやサンパウロなどの高密度都市圏でサイロのボトルネックを回避しているためです。橋梁デッキやマットファンデーションにおける1バッチ500m³超の連続打設では、途切れのない流れと均一な反応性を確保するスラリーサプライチェーンが有利になっています。プレキャスト工場では、粉塵抑制と投入精度のプレミアムが正当化されるため、事前ブレンドされた顆粒材料がシェアを獲得しています。普及に伴い規格の空白が生じており、スラリーSCMに関するASTM C1709は委員会審査中であり、粘度と保存期間の明確な基準がないまま公共発注者は契約承認を躊躇しています。東南アジアの熱帯地域では湿度が粉末のケーキングと流動性低下を引き起こし、スラリーがワーカビリティと品質の一貫性で優位に立っており、都市化の進展とともにこのトレンドが広がる可能性があります。
粉末は、バイナリーセメント・フライアッシュブレンド用のサイロが十分にあり、トラック量が少ない低層住宅建設や農村部プロジェクトに深く根付いたまま残るでしょう。スラリーは、1,000m³の連続打設が日常的なインドのガティ・シャクティ回廊やサウジアラビアのビジョン2030鉄道拡張などのインフラプログラムに浸透しています。顆粒ペレットは、浮遊粒子を90%削減することで建築用プレキャストファサードに足場を築き、より厳格な労働衛生基準に適合しています。予測期間を通じて、スラリーサプライチェーンは主に高スループットのメガシティで増分シェアを獲得すると予測される一方、粉末は補助セメント系材料産業全体の主要形態として存続するでしょう。


SCMタイプ別:
焼成粘土がフライアッシュ中心の配合を変革フライアッシュは補助セメント系材料市場において2025年の売上高の42.21%を占めていますが、米国および欧州での石炭発電廃止により国内生産量が年間300万トン減少しており、輸入価格が国内基準を40〜60%上回っています。インドは石炭ベースロード発電と義務的使用規則により、2億3,000万トンのフライアッシュ産出量の80%を依然として活用していますが、政策立案者でさえ将来の不足に備えてLC3を推進しています。CAGR 6.92%で拡大する焼成粘土は、インド、ブラジル、西アフリカの豊富なカオリナイト埋蔵量を活用し、同等の28日強度でCO₂強度を25〜30%削減できます。スラグセメントは海洋・硫酸塩暴露用途の約4分の1を占め、低透水性が評価されていますが、製鉄が電気アーク方式に移行するにつれて供給が制約されつつあります(電気アーク炉は1トン当たりのスラグ発生量が70%少ない)。シリカフュームは800米ドル/トンの価格でニッチにとどまり、ASTM C595タイプILの石灰石フィラーは最も急成長しているコモディティSCMであり、性能上のトレードオフをほとんど伴わずに10〜15%でブレンドされることが多いです。
長期的には、石炭火力発電の生産量が一桁台のシェアに向かって低下している北米および欧州において、焼成粘土がフライアッシュのシェアを最も積極的に侵食するでしょう。スラグは特殊インフラで強固な地位を維持しますが、金属サイクルに連動した価格急騰に直面するでしょう。粉砕ガラスや籾殻灰などの新興ポゾランは、一貫性・物流・試験方法の空白が広範な受容を制限するため、合計で価値の7%未満にとどまっています。市場のリーダーシップは、独自のフラッシュ焼成技術と鉱山から混合までの垂直統合を持つプレーヤーに集まる可能性が高く、補助セメント系材料市場において持続的なコスト優位性と供給確実性をもたらすでしょう。
エンドユーザー別:
インフラ仕様が配合を三元ブレンドへ引き寄せる住宅建設は、養生スケジュールを延ばすことなく材料費を8〜12%削減するコスト重視のバイナリーブレンドにより、2025年の数量の35.99%を吸収しました。交通インフラはCAGR 6.83%で加速しており、AASHTOなどの機関が塩化物透過性1,000クーロン以下、凍結融解耐久性90%以上を規定するようになっており、スラグ・シリカフューム・メタカオリンを豊富に含む三元または四元ブレンドなしにはこれらの閾値を満たすことが困難です。インドのバーラトマーラだけで年間1,500万トンのフライアッシュを消費し、サウジアラビアのメガプロジェクトは大規模な橋脚打設における水和熱を抑制するためにSCM代替率50〜60%を規定しています。商業オフィス、データセンター、病院はLEEDまたはBREEAMの炭素制限を達成するためにSCMを30〜50%ブレンドし、産業施設はスラグを多用した配合で硫酸塩に対するヘッジを行っています。
モジュール式プレファブリケーションの台頭によりセグメントの境界が曖昧になっており、プレキャストヤードはスラリーSCM供給とペレット形態を採用し、労働コスト削減と品質の一貫性を実現するロボットバッチングラインを可能にしています。風力タービン基礎、水力ダム、送電鉄塔基礎などのエネルギー・公益事業工事は、引張能力を高め繰り返し風化に耐えるシリカフューム添加に依存しています。2031年にかけて、インフラおよび公益事業用途が主要な需要の牽引役となり、公的資金の義務化が深い代替を促し、高反応性投入材の補助セメント系材料市場規模を押し上げることが期待されます。
地域分析
アジア太平洋補助セメント質材料市場
アジア太平洋地域は、補助セメント質材料市場の2025年市場価値の48.89%を生み出しており、中国の24億トンのセメント生産能力とインドの1,300億米ドル規模の国家インフラパイプラインがその基盤となっている。北京の第14次五カ年計画はCO₂強度を40%削減することを目標としているが、非化石電力の増加によりフライアッシュの供給が制約され、生産者は石灰石フィラーやインドネシア産輸入灰へのシフトを余儀なくされている。インドのPMガティ・シャクティ・マスタープランは、16省庁にわたる鉄道・道路・港湾投資を同期させ、フライアッシュを多用したコンクリートへの安定した需要を確保している。道路省だけで2024年に1,200万トンを使用した。ASEAN域内の成長品質のばらつきは依然として深刻であり、ベトナムのTCVN 10302は厳格な施行が欠如しているため、規格以下の灰が農村部の工事現場に流入することを許している。
北米補助セメント質材料市場
北米では、米国連邦政府のバイ・クリーン・プログラムが契約受注をEPD指標に連動させており、連邦政府向けコンクリートにおいて実質的に30〜40%の補助セメント質材料含有量を義務付けている。カナダのCSA A3000-2025は「低炭素」セメント区分を導入し、補助セメント質材料を40〜50%配合することで、オタワの「カナダへの投資計画」が資金提供するインフラ分野での普及を促進している。メキシコのセメント市場は拡大しているが、フライアッシュの国内生産が限られているため、沿岸部の建設向けに東アジアから40万トン以上のスラグを輸入せざるを得ない状況にある。
欧州補助セメント質材料市場
EUタクソノミーは、バインダー1トン当たりのCO₂強度が0.498トンを下回る場合にのみセメントをグリーンと認定しており、配合における補助セメント質材料の割合を50%以上に引き上げる方向へ誘導している。ドイツは、100年耐久性モデルが審を通過することを条件に、スラグ・石灰石・シリカの三成分系オーバーレイを認可しており、フランスはグリーンボンドの収益をLC3を優先する低炭素公共住宅に充当している。
中東・アフリカ補助セメント質材料市場
中東・アフリカ地域は、6.48%のCAGRで最も成長が速い地域である。サウジアラビアのビジョン2030パイプラインと、UAEの構造用配合における350 kg CO₂e/m³の上限規制が構造的な需要を生み出している。南アフリカの1,000億米ドル規模の計画は国内スラグ供給を逼迫させており、インドからの高コスト輸入を余儀なくされている。エジプトでは、豊富な石灰石資源と炭素課金制度の不在が補助セメント質材料の普及を抑制しており、普及率は15%を下回っている。
南米補助セメント質材料市場
南米はブラジルが牽引しており、スラグとポゾランのブレンドがすでに需要を押し上げている。アルゼンチンとチリは鉄鋼セクターの規模が小さく国内スラグが限られるため遅れをとっているが、アンデス山脈の天然ポゾラン鉱床がパイロットプロジェクトを促進しており、今後10年内に原料の多様化が実現する可能性がある。

規制環境
規制はコンクリートの調達やセメント製品の承認と、体化炭素の会計処理およびクリンカー削減パスウェイとの結びつきを強めており、混合セメントとコンクリート配合の両方においてSCMの利用がより重視されるようになっている。欧州では、EU排出量取引制度(EU ETS)と炭素国境調整措置(CBAM)がクリンカーの実質コストを高め、輸入品にも炭素コストの負担を及ぼしている。セメントを環境配慮型として分類するためのEUタクソノミー基準(バインダー1トン当たり0.498トンのCO2)もまた、スラグ、フライアッシュ、カルシン化クレイ、石灰石フィラーを用いたより高い置換率を後押ししている。世界的には、ISO 14067やISO 19694シリーズ(草案)といった開示フレームワークがライフサイクル排出量報告の制度化をさらに進め、SCMの調達源や輸送に伴う環境負荷への監視を強めている。
規格団体もまた、認可対象となるSCM原料の範囲を広げ、試験方法を現代化することで変動リスクの低減を図っている。ASTM C618-25は石炭灰の定義を拡大し、発電所から発生するフライアッシュおよびボトムアッシュに加え、埋立地や貯留池から回収される材料も含めるようにしており、石炭発電の減少に伴う循環型供給ルートを支えている。公共事業の分野では、産業深度脱炭素化イニシアチブ(ICBC)の会員企業が、政府資金によるプロジェクトで混合セメントやSCMの利用を可能にするため、コードや仕様書の更新を積極的に進めている。北米の仕様策定者は、NRMCAの指針(2026年)や、2026年4月に議論されたシリカフューム規格の更新を含むセメント質材料仕様に関する委員会活動を通じて、性能ベースのアプローチへと導かれている。
バリューチェーン分析
SCMのバリューチェーンは、原料の発生または採取から始まる。これには、稼働中の発電所からの石炭灰や埋立地・貯留池からの回収灰、高炉スラグや新興のEAFスラグ流、シリコン/フェロシリコン生産由来のシリカフューム、そしてカルシン化クレイ/メタカオリン用の天然ポゾランやカオリン系クレイが含まれる。これらの材料は収集、精選、品質管理(分級、乾燥、粉砕、化学組成・反応性試験)を経て、バルク粉末、スラリー/サスペンション、またはペレットの形でセメント工場、ターミナル、生コン製造業者に供給される。都市部のバッチプラントにおける物流・保管の制約から、ターミナルおよびタンカーによる配送モデルの役割が高まっており、特に複数のSCMサイロの許認可取得や改修が難しい場合にその傾向が強い。
下流工程では、バリューチェーンは生コン工場での現場置換から、工場で統合されたソリューションへと移行している。これには、性能要件やEPD要件を満たすため、より厳密な工程管理下でSCMを共粉砕または混合するASTM C595混合セメントが含まれる。体化炭素の削減を実証することを求める調達プログラムや、性能ベースの仕様へ移行するインフラ所有者の動きは、耐久性目標が達成される場合においてより高いSCM置換率を可能にしている。主な摩擦点として残るのは、SCM品質のばらつき、一部市場における州運輸局(DOT)仕様の保守性、輸入スラグ/ポゾランの変動性であり、これらが相まって、垂直統合(スラグ粉砕、灰の回収・精選)と、サプライチェーン全体にわたる強固な試験能力の価値を高めている。
競合環境
上位5社が世界の生産能力の推定50%を支配しており、補助セメント系材料市場には中程度の分散が残っています。Holcim、CEMEX、Heidelberg Materialsなどの統合型大手はフィードストックを確保するためにスラグ粉砕資産を買収しており、Holcimは2024年にポーランドとルーマニアで150万トンの生産能力を追加しました。ArcelorMittalの建設材料部門は昨年スラグ販売で8億ユーロを収益化し、製鉄会社が循環経済プレミアムを活用していることを示しています。Ecocemなどの専業企業は、内部配合の専門知識を持たないレディーミクスト企業に事前ブレンドされた三元混合物を販売することで規模を拡大しています。
技術提携が次の競争の転換点を示しています。HolcimとSublime Systemsは、塩水から合成した水酸化カルシウムとSCM代替率60〜70%を組み合わせてキルンを不要にする電気化学セメントのパイロット実施を目指しています。CEMEXはモンテレイに1日100トンの炭素回収ユニットを設置し、排出量を最大70%削減したVertua混合物を販売しています。デンマークのスタートアップCemGreen ApSは、焼成エネルギーを25%削減する650℃のフラッシュプロセスを商業化しており、低品位粘土からの経済的なメタカオリン製造を可能にしています。
EN 197-1およびASTM C595に基づく規制認証には12〜18か月の耐久性・性能試験が必要であり、新規参入者の急速な参入を妨げる障壁となっていますが、品質保証にもなっています。グローバルなターミナルネットワークと長期引取契約を持つ既存企業は、迅速に複製することが難しいスケールシナジーを享受していますが、スラリー物流や局所的な粘土焼成に特化したニッチなイノベーターは依然として高マージンの足場を築くことができます。
補助セメント系材料産業のリーダー企業
HOLCIM
Heidelberg Materials
CEMEX S.A.B. de C.V.
Charah Solutions, Inc.
ECO MATERIAL TECHNOLOGIES
- 注:主要企業の掲載順は順位を示すものではありません。
補助セメント質材料市場
- Advanced Cement Technologies LLC
- ArcelorMittal SA
- BASF
- Bharathi Cement Corporation Private Limited
- Boral Limited
- CEMEX S.A.B. de C.V.
- CemGreen ApS
- Charah Solutions, Inc.
- CR Minerals Company LLC
- Dangote Cement Plc.
- ECO MATERIAL TECHNOLOGIES
- Ecocem
- Ferroglobe PLC
- Heidelberg Materials
- Hoffmann Green Cement Technologies
- HOLCIM
- JSW Cement Ltd.
- Tata Steel Ltd.
- TITAN
- UltraTech Cement Ltd.
- Votorantim Cimentos

市場機会と将来展望
主要な空白領域は、従来の石炭系フライアッシュや伝統的な高炉スラグを超えたSCM供給の多様化である。両者とも、電力・鉄鋼産業の転換によって原料の入手可能性が変化する中、構造的な制約に直面している。ASTM C618-25は、適格な石炭灰源を拡大し、埋立地や貯留池からの回収材料を含めるようにしている。これにより、灰の回収・精選投資に対する明確な根拠が生まれ、EPDに紐づいたより厳格な調達要件のもとでコンクリート製造業者がより安定的な供給を確保できるようになる。もう一つの機会は、リサイクルガラス由来のポゾランや工学的に製造された鉱物材料を含む、代替鉱物系および循環型SCMの拡大であり、特にDOTや発注機関が、検証された耐久性の結果に基づいて新規SCMを承認できる性能ベースの仕様へ移行している地域において顕著である。
企業活動もまた、SCMと脱炭素化技術のより広範な統合、およびSCM対応型製品システムの地理的な展開拡大を示している。Holcimは、大規模なスタートアップ・パイプラインの評価(年間500件以上を評価し、2026年4月時点で20件の投資を開示)にMAQER Venturesを活用し、炭素回収およびCO2鉱化パスウェイ(2026年1月のCapsol Technologies、2026年4月のVateris)を支援している。これらは、セメント使用量を削減する添加剤を生み出し、コンクリート配合設計における工学的SCMの役割を拡大しうる。供給および市場展開の面では、Holcimは2026年3月に発表・完了した取引を通じて中南米での事業を拡大し、Cementos Pacasmayoやコロンビアにおけるビルディングマテリアルズ事業を含む。これにより、公共調達において低炭素基準が組み込まれる傾向が強まる中、混合バインダーおよびSCM対応型コンクリートに向けた同社の地域的プラットフォームが強化されている。
Recent Industry Developments in 補助セメント質材料市場
- 2026年6月:CRHは、次世代セメント質材料の開発と規模拡大を目的として、ジョージア州テイラーズビルの施設に新たなパイロット処理センターを開設し、材料試験ラボを拡張した。この生産能力の拡張は、CRHの高度なSCMのパイプラインを強化し、北米市場での実証試験を加速させる。
- 2026年6月:Ureakaは、廃鉱物流を回収CO2と反応させることでカーボンネガティブなSCMへ変換するプロセスの商業化に向けて進展している。この開発は、セメント質混合材料における体化炭素を低減し、下流の製造業者に対する原料の選択肢を多様化させる可能性がある。
- 2026年6月:Paebblは、トン当たり-149kgのCO2という検証済みのカーボンフットプリントを持つカーボンネガティブSCM製品「Rebond 300」を発売した。この製品投入は、低炭素SCMのポートフォリオを拡大し、顧客の脱炭素化目標達成を支援する。


補助セメント質材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、コンクリートおよびセメント混合材料においてポルトランドセメントクリンカーの部分的な代替材料として使用される材料を対象とし、性能向上とクリンカー使用量の削減を目的として補助セメント質材料として供給される製品を範囲としている。
対象範囲の除外事項:複数の投入材料をすでに一体化した納品済み建設材料価格で構成される生コンクリートおよび完成セメントの販売収益は除外する。
セグメンテーション概要
- 材料形態別
- 粉末
- スラリー/懸濁液
- 顆粒ペレット
- SCMタイプ別
- フライアッシュ
- スラグセメント(高炉水砕スラグ)
- シリカフューム
- 焼成粘土/メタカオリン
- 石灰石フィラー
- その他のSCMタイプ
- エンドユーザー別
- 住宅建設
- 商業・公共施設
- 産業施設
- 交通インフラ(道路、鉄道、港湾、空港)
- エネルギー・公益事業インフラ
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セメントおよびコンクリート産業活動に関するファクトベースの構築から始まり、その後クリンカー代替とSCM使用へと絞り込まれる。通常、USGSの鉱物・セメント統計、関連する鉱物およびスラグ分類に関するUN Comtradeの貿易フロー、そして米国EPA(石炭燃焼残渣に関する背景情報)、Eurostat、World Steel Associationなどの機関が公開するスラグ供給に関するデータといった参照系列を用いる。
その後、企業の開示資料、投資家向け説明資料、業界団体の刊行物を用いて、供給経路、加工工程(粉砕や分級など)、および価値に影響する典型的な価格・品質指標を把握する。必要に応じて、企業財務・インテリジェンス、特許カバレッジ、および出荷レベルの輸出入確認のための有料サブスクリプションも活用し、方向性の妥当性を検証する。このデスクリストは例示に過ぎず、定義の相互確認、市場境界の明確化、データギャップの補完のために他の公開情報源も利用した。
一次インタビューおよび調査
一次調査は、購買・販売行動に関するデスクリサーチの仮定を検証するために用いられ、特にプロジェクトの種類や地域の仕様によって置換率がどのように変化するかを検証する。主要地域の生産者、流通業者、コンクリート利用者、技術専門家に聞き取りを行い、モデルが(フライアッシュやスラグの)入手可能性、物流圏、規格・調達における受容性の違いを反映するようにした。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):12% | アジア太平洋(APAC):50% |
| ミドルティア:42% | 機能・事業部門責任者:34% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模企業:19% | マネージャー:54% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、地域別にセメント生産活動とクリンカー代替パターンを再構築し、それを補助バインダーの需要プールへ変換するトップダウン方式から始まる。総計を現実的なものとするため、サンプル調査対象サプライヤーの出荷量、平均販売価格に関するチャネルからのフィードバック、越境貿易が重要な意味を持つ地域における輸出入動向とのスポット比較など、選択的なボトムアップ検証によって結果を裏付けている。
モデルへの入力には、地域別のセメント・コンクリート需要動向、フライアッシュおよび粒状スラグの入手可能性を示す指標、混合セメント規格の採用状況、用途別の典型的な置換率、そしてクリンカー系バインダーと代替材料の価格差が含まれる。直接的な数量データが不足している場合には、プラント稼働率に関する解説、貿易強度、インタビューで確認された調達構成などの代理指標を用いてギャップを補い、その後地域のセメント消費量に対して正規化する。
予測に関しては、ARIMAベースラインを基点としたシナリオ主導の時系列モデリングを用い、インフラ投資の勢い、灰の供給に影響する石炭発電所の退役、スラグに影響する鉄鋼生産の変動といった、インタビューで検証された少数の要因を用いて経路を調整する。要因の示す方向が一致しない場合には、ベースケースを中間に据え、実務上どのような要因が曲線を上下させる可能性があるかを記録する。
データ検証と更新サイクル
検証は段階的に行われ、単一のデータポイントが市場価値に過度な影響を与えないようにしている。セメント生産の動向、貿易バランス、調達交渉から得られた観測価格帯といった独立した指標とモデル出力を比較し、その後地域別・SCM種類別に分散チェックを行い、外れ値を検出する。
ある地域で異常な変動が見られる場合には、前提条件を再検討し、必要に応じて専門家に再度確認を取り、その変化が実需を反映しているのか、一時的な供給の混乱やレポート時期のずれによるものかを確認する。承認前には、モデルと主要な前提条件について社内レビューを実施し、計算、単位、通貨換算の整合性を確保する。レポートは年次で更新され、重大な事象が発生した際には中間更新が行われる。また、納品前の最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの補助セメント質材料市場規模と他の公表推計値との比較
補助セメント質材料に関する公表市場価値は、トピック名が同じように見えても、発行元によって異なる場合がある。これは、各発行元がどこまでを対象範囲として数え、何を隣接製品として扱うかの線引きが異なるためである。差異はまた、価格の構築方法(スポット重視か契約重視か)、地域間貿易の扱い方、供給制約が持続するか緩和すると想定するかによっても生じる。
生コンクリートおよび完成セメントの販売収益はMordor Intelligenceの対象範囲外であるため、その価値は、複合的な建設材料価格ではなくSCM材料の供給に紐づいたものとなっている。他の推計値の中には、より広範な環境配慮型セメント市場の価値プールを含めているものや、規格や灰・スラグの入手可能性が地域間で同等でない状況において単一のクリンカー代替率を適用しているものがあり、これが数値を上方に引き上げる可能性がある。通貨換算のタイミングや更新頻度もまた、エネルギー・輸送コストが急速に変動している場合に、目に見える差異を生み出す可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 29.72 B (2025) | |
| グローバルコンサルティングA | USD 27.07 B (2025) | 一部地域では、フライアッシュ供給のより急速な減少を想定しつつ、カルシン化クレイや石灰石フィラーの採用による完全な補完を行わないことで、より狭い対象需要プールを用いており、これが短期的な価値を低下させている。 |
| 産業分析B | USD 25.59 B (2024) | より早い基準年を起点とし、より保守的な平均販売価格を適用している。また、越境するスラグおよび灰の流通を、典型的な契約価格よりも高い割引率で扱っているようである。 |
総じて、この差異は主に、何が市場収益として含まれるか、置換率がどのように地域ごとに調整されているか、そして価格が基準年へどのように反映されているかによって説明される。当社の手法は再現性を保っており、総計をセメント産業活動、SCMの入手可能性を示す指標、そしてインタビューで検証された置換率・価格の前提条件にまで遡って追跡でき、その後、非現実的な地域間の変動を検出する相互検証によって整合性を確認できる。


レポートで回答される主要な質問
2026年から2031年にかけて補助セメント系材料投入材に予測されるCAGRは?
補助セメント系材料市場は、2026年の315億7,000万米ドルから2031年の427億1,000万米ドルへ、CAGR 6.23%で成長すると予測されています。
フライアッシュ供給が逼迫する中で台頭している原材料は何ですか?
LC3技術の拡大とカオリナイト鉱床の商業化が進む中、焼成粘土はCAGR 6.92%で拡大しています。
メガシティでスラリー形態が普及している理由は何ですか?
スラリー配送は混雑したバッチプラントのサイロ制限を回避し、大量の連続打設を途切れなく確保し、品質管理を向上させます。
炭素価格制度は調達決定にどのような影響を与えますか?
1トン当たり80ユーロを超える排出枠価格により、50%クリンカー代替ブレンドがコスト競争力を持つようになり、規制市場におけるブレンドセメントの普及が加速しています。
最終更新日:



