
Taille et part du marché des matériaux cimentaires supplémentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 31.57 Milliards de dollars |
| Taille du Marché (2031) | 42.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.23 % |
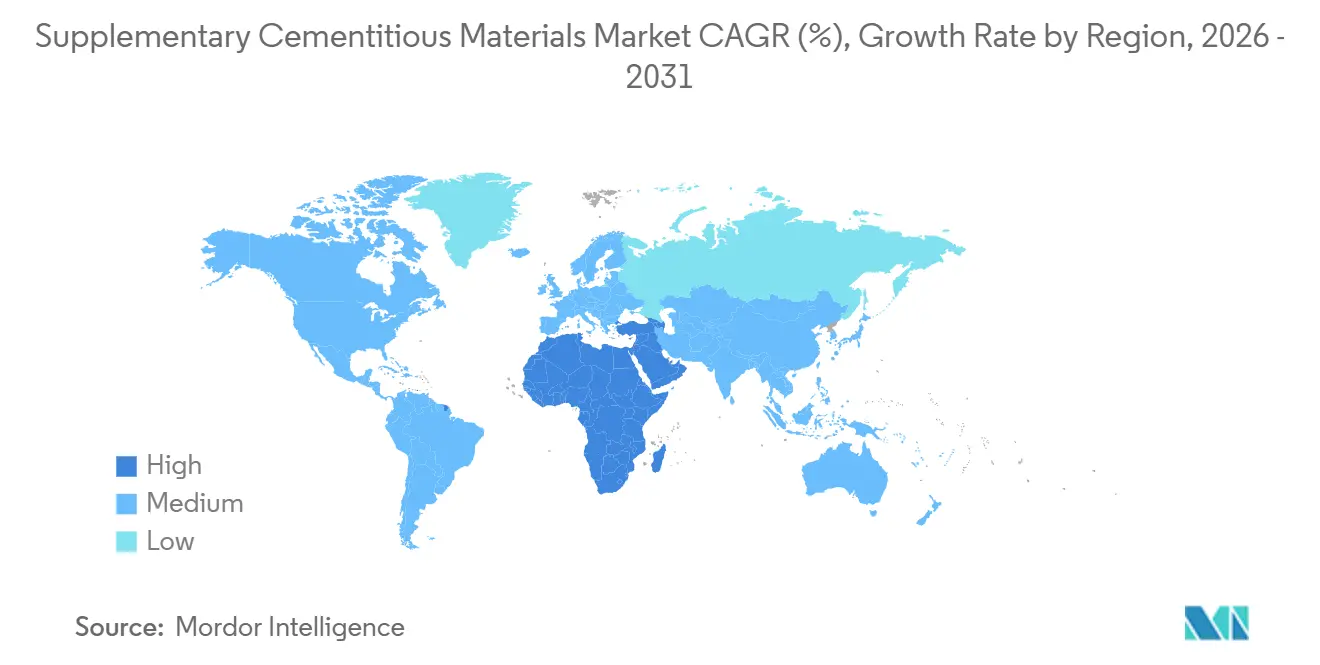
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
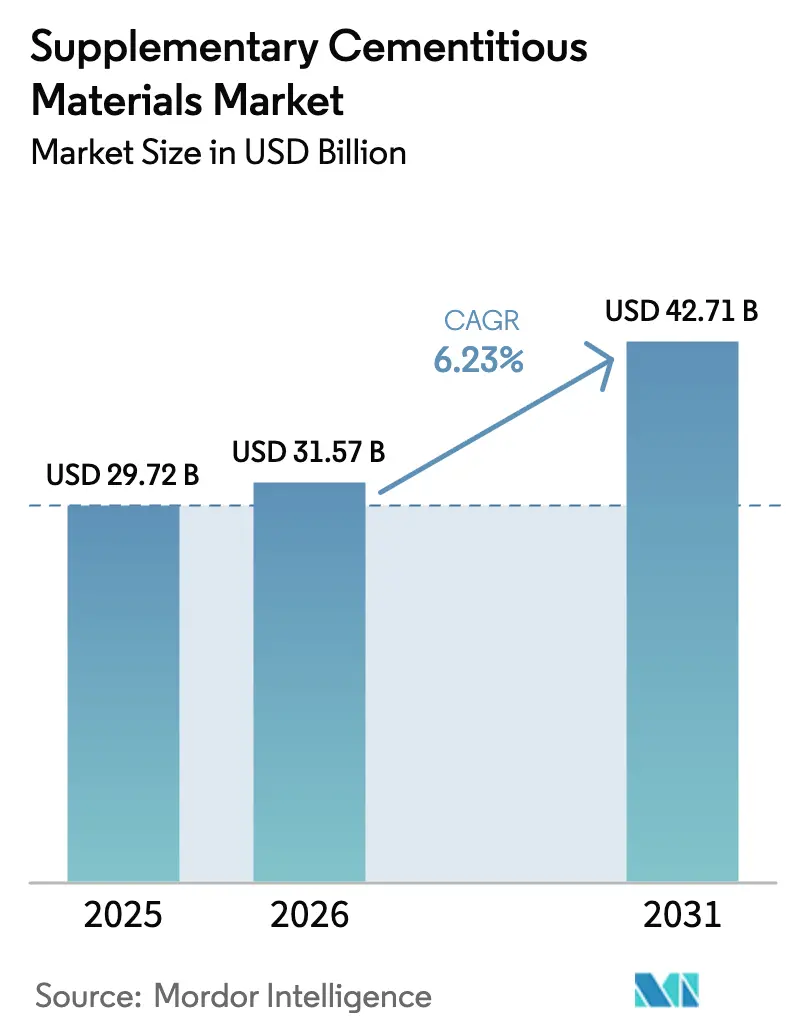
Analyse du marché des matériaux cimentaires supplémentaires par Mordor Intelligence
La taille du marché des matériaux cimentaires supplémentaires devrait passer de 29,72 milliards USD en 2025 et 31,57 milliards USD en 2026 à 42,71 milliards USD d'ici 2031, enregistrant un CAGR de 6,23 % entre 2026 et 2031. Les réglementations sur la tarification du carbone en vigueur dans l'UE, en Californie et en Chine continuent d'ajouter 50 à 60 USD par tonne à la production de clinker, orientant les achats vers des mélanges remplaçant au moins 40 % de la fraction de clinker. Les produits en poudre dominent encore, mais les formats en coulis se développent rapidement dans les marchés urbains denses où l'espace de stockage en silos est limité. Les cendres volantes restent la matière première de référence, mais la diminution des capacités charbonnières en Amérique du Nord et en Europe accélère le pivot vers les argiles calcinées et les charges calcaires. Les programmes d'infrastructure publique en Inde, en Arabie Saoudite et aux États-Unis intègrent des critères bas carbone dans les documents d'appel d'offres, tandis que les grands cimentiers intégrés poursuivent des acquisitions de broyage de laitier pour contrôler les matières premières et se prémunir contre la volatilité des importations.
Principaux enseignements du rapport
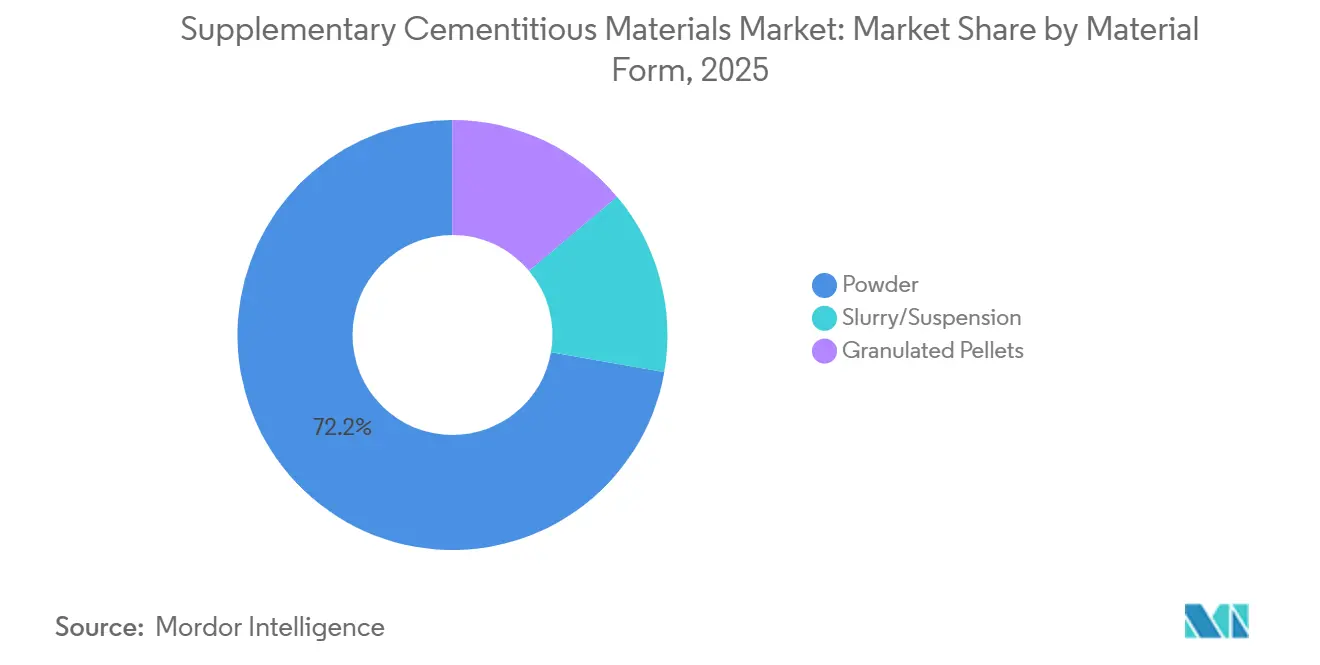
- Par forme de matériau, la poudre représentait 72,25 % de la part de marché des matériaux cimentaires supplémentaires en 2025, tandis que le coulis/la suspension devrait progresser à un CAGR de 6,56 % jusqu'en 2031.
- Par type de MCM, les cendres volantes étaient en tête avec 42,21 % de la part de marché des matériaux cimentaires supplémentaires en 2025, tandis que l'argile calcinée devrait enregistrer le CAGR le plus rapide, soit 6,92 %, jusqu'en 2031.
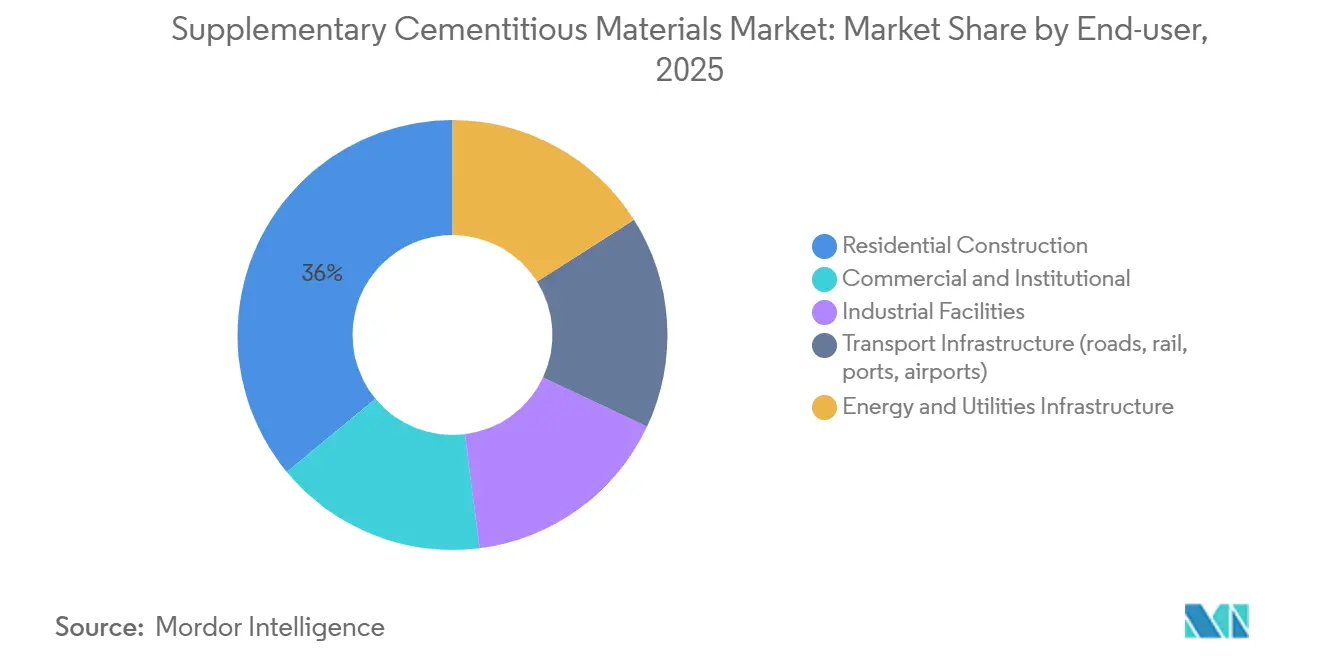
- Par utilisateur final, la construction résidentielle représentait 35,99 % du volume de 2025, tandis que les infrastructures de transport progressent à un CAGR de 6,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 48,89 % de la valeur de 2025, mais la région Moyen-Orient et Afrique est positionnée pour le CAGR le plus élevé, soit 6,48 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations plus strictes sur les émissions de CO₂ et mécanismes de tarification du carbone | +1.8% | Mondial, avec l'UE, la Californie et la Chine en tête ; répercussions vers l'ASEAN et le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Adoption rapide des ciments mélangés/verts (par ex., CPC) | +1.5% | Amérique du Nord et Europe en cœur de cible ; accélération en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Incitations gouvernementales aux achats publics verts | +1.2% | Amérique du Nord (IRA, Buy Clean), Europe (Taxonomie européenne), Inde (mandats d'infrastructure) | Moyen terme (2 à 4 ans) |
| Montée en puissance commerciale du traitement des argiles calcinées et des pouzzolanes naturelles | +1.0% | Mondial, gains précoces en Europe, en Inde et au Brésil | Long terme (≥ 4 ans) |
| Spécifications basées sur la performance accélérant l'acceptation des MCM alternatifs | +0.7% | Amérique du Nord, Europe, infrastructures de transport en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations plus strictes sur les émissions de CO₂ et mécanismes de tarification du carbone
Le marché européen des quotas d'émissions (SEQE-UE) a dépassé 80 EUR par quota en 2026, alourdissant les coûts du clinker de près de 60 EUR par tonne et rendant les mélanges à 50 % de substitution du clinker compétitifs en termes de prix, même sans subventions. Le système de plafonnement et d'échange de la Californie et le marché national chinois imposent des pénalités similaires, favorisant la commercialisation rapide des mélanges LC3 qui réduisent l'intensité en CO₂ de 40 % par rapport aux formulations Portland ordinaires. Le mécanisme d'ajustement carbone aux frontières de l'UE étend ces coûts aux importations, contraignant les exportateurs de Turquie, d'Égypte et du Maroc à se tourner vers des mélanges riches en laitier et en argile. Des normes parallèles telles que l'ISO 14067 et la série de projets ISO 19694 institutionnalisent les déclarations de carbone sur le cycle de vie, obligeant les fournisseurs à auditer les sources d'approvisionnement en MCM et les empreintes de transport.
Adoption rapide des ciments mélangés/verts
Le ciment Portland calcaire (Type IL) a dépassé une part de 30 % des expéditions en Amérique du Nord depuis son approbation en 2018, réduisant la demande en clinker de 10 à 15 % avec des compromis de résistance minimes. L'Inde a financé 12 installations de démonstration LC3 totalisant 5 millions de tonnes de capacité annuelle d'ici 2027, et des producteurs mondiaux tels que CEMEX commercialisent désormais le béton Vertua avec jusqu'à 70 % de réduction de CO₂ dans 30 pays. Des taux élevés de MCM ralentissent le gain de résistance précoce ; aussi, les fournisseurs d'adjuvants ont lancé de nouvelles chimies accélératrices qui restaurent les performances à sept jours aux niveaux de référence du CPA, facilitant l'adoption dans les coulages d'infrastructure à haut débit.
Incitations gouvernementales aux achats publics verts
La loi américaine sur la réduction de l'inflation alloue 4,5 milliards USD au programme « Buy Clean », n'attribuant des contrats qu'aux mélanges dont le carbone incorporé dépasse de 20 % la moyenne sectorielle de référence, imposant de facto un remplacement de 30 à 40 % par des MCM. L'Irlande a plafonné le carbone incorporé dans les bâtiments publics à 300 kg CO₂e / m³, tandis que le ministère indien des autoroutes impose 25 % de cendres volantes dans les chaussées en béton construites dans le cadre du programme Bharatmala. Le Colorado est passé à des spécifications basées sur la durabilité, encourageant des mélanges innovants à base de métakaolin qui surpassent les mélanges conventionnels à cendres volantes dans les environnements soumis aux cycles gel-dégel.
Montée en puissance commerciale du traitement des argiles calcinées et des pouzzolanes naturelles
Les installations de calcination éclair en France et en Inde prouvent la viabilité économique du métakaolin à une capacité de 250 000 à 500 000 t/an, tout en fonctionnant à 200 °C en dessous des fours à clinker, réduisant les besoins énergétiques de 20 %. UltraTech en Inde ouvrira une installation de 500 000 t au Rajasthan d'ici le troisième trimestre 2026, en s'appuyant sur 18 milliards de tonnes de réserves d'argile kaolinitique identifiées par le CSIR. La compétitivité des coûts régionaux est la plus forte dans un rayon de 300 km des gisements, créant des oligopoles localisés et renforçant la géographie émergente de la chaîne d'approvisionnement du marché des matériaux cimentaires supplémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Forte variabilité de la qualité/des spécifications des MCM | -0.9% | Mondial, particulièrement aigu en ASEAN, en Amérique latine et en Afrique | Court terme (≤ 2 ans) |
| Volatilité des prix du laitier et des pouzzolanes importés | -0.7% | Amérique du Nord, Europe (importateurs de laitier) ; Moyen-Orient (importateurs de pouzzolanes) | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement logistiques et de capacité des silos dans les centrales à béton prêt à l'emploi | -0.5% | Centres urbains en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte variabilité de la qualité/des spécifications des MCM
La teneur en oxyde de calcium dans les cendres volantes varie de 1 % à 35 %, faisant varier les temps de prise et la chaleur d'hydratation bien au-delà de ce que couvre l'ASTM C618, de sorte que les entreprises de béton prêt à l'emploi dépensent 150 à 250 USD supplémentaires par camion pour des tests de réactivité spécifiques à chaque lot[1]ASTM International, "Spécification standard pour les cendres volantes et les pouzzolanes naturelles brutes ou calcinées destinées à être utilisées dans le béton (C618)," astm.org. Le laitier de four à arc électrique, qui représente désormais 30 % de la production mondiale d'acier, est moins performant que le laitier de haut fourneau traditionnel, mais se vend sous la même classe ASTM C989, créant une variabilité cachée. La norme indienne IS 16714 de 2024 a introduit des règles de diffraction laser et de finesse Blaine, mais l'application en dehors des villes de premier rang est inégale, permettant à des matériaux hors spécifications de pénétrer les chantiers ruraux. La variabilité de la couleur du métakaolin complique les applications architecturales, freinant une adoption plus large malgré de solides avantages mécaniques.
Volatilité des prix du laitier et des pouzzolanes importés
Les coûts du laitier livré en Europe ont bondi de 100 à 150 EUR/t au premier trimestre 2025 lorsque les aciéries chinoises ont réduit leurs exportations, poussant les producteurs vers de la fumée de silice plus coûteuse ou des mélanges à ratio plus faible. Le fret Pacifique vers les États-Unis a doublé entre 2023 et 2025, érodant l'avantage de coût du laitier en Amérique du Nord par rapport aux cendres volantes nationales. La pouzzolane turque est passée de 25 % moins chère à plus chère en l'espace de six mois après qu'Ankara a ajouté des taxes à l'exportation, illustrant les risques de change et de politique[2]Institut turc de statistique, "Exportations minérales 2024-2025," turkstat.gov.tr . Les contrats d'approvisionnement à long terme couvrent une partie de la volatilité, mais nécessitent des extensions de silos que de nombreuses installations métropolitaines ne peuvent pas autoriser, compliquant la planification des stocks sur le marché des matériaux cimentaires supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de matériau :
le coulis gagne du terrain dans les villes à espace contraintLa poudre représentait 72,25 % du chiffre d'affaires de 2025 sur le marché des matériaux cimentaires supplémentaires, reflétant une infrastructure de silos vieille de plusieurs décennies et la familiarité des opérateurs. Pourtant, le coulis/la suspension progresse à un CAGR de 6,56 % car les mélanges livrés par camion-citerne contournent les goulots d'étranglement des silos dans les métropoles denses telles que Mumbai et São Paulo. Les coulages continus dépassant 500 m³ par lot pour les tabliers de ponts ou les radiers favorisent désormais les chaînes d'approvisionnement en coulis qui garantissent un flux ininterrompu et une réactivité uniforme. Les matériaux granulés pré-mélangés gagnent des parts dans les usines de préfabrication où la réduction des poussières et la précision du dosage justifient des prix plus élevés. L'adoption a mis en évidence un manque de normes ; l'ASTM C1709 pour les MCM en coulis est toujours en cours d'examen par le comité, laissant les maîtres d'ouvrage publics hésitants à approuver des contrats sans limites définitives de viscosité et de durée de conservation. En Asie du Sud-Est tropicale, l'humidité provoque des agglomérations et des pertes d'écoulement dans les poudres, donnant aux coulis un avantage en termes de maniabilité et de cohérence de la qualité, une tendance susceptible de s'élargir à mesure que l'urbanisation s'intensifie.
Les poudres resteront profondément ancrées dans les constructions résidentielles de faible hauteur et les projets ruraux où les centrales de malaxage disposent de suffisamment de silos pour les mélanges binaires ciment-cendres volantes et où les volumes de camions restent modestes. Les coulis pénètrent dans des programmes d'infrastructure tels que le corridor Gati Shakti de l'Inde et les extensions ferroviaires Vision 2030 de l'Arabie Saoudite, où des coulages continus de 1 000 m³ sont courants. Les granulés se taillent une place dans les façades préfabriquées architecturales en réduisant les particules en suspension dans l'air de 90 %, s'alignant sur des limites de santé au travail plus strictes. Sur l'horizon de prévision, les chaînes d'approvisionnement en coulis devraient capter des parts supplémentaires principalement dans les mégapoles à haut débit, tandis que les poudres persisteront comme format de base dans l'ensemble du secteur des matériaux cimentaires supplémentaires.


Par type de MCM :
l'argile calcinée perturbe un mélange centré sur les cendres volantesLes cendres volantes contrôlaient 42,21 % du chiffre d'affaires de 2025 sur le marché des matériaux cimentaires supplémentaires, mais les fermetures de centrales à charbon aux États-Unis et en Europe réduisent la production nationale de 3 millions de tonnes par an, faisant monter les prix à l'importation de 40 à 60 % au-dessus des références locales. L'Inde utilise encore 80 % de ses 230 millions de tonnes de cendres volantes grâce à la production de base au charbon et aux règles d'utilisation obligatoire, mais même ses décideurs politiques défendent le LC3 pour se prémunir contre les pénuries futures. L'argile calcinée, en expansion à un CAGR de 6,92 %, exploite d'abondantes réserves de kaolinite en Inde, au Brésil et en Afrique de l'Ouest et peut réduire l'intensité en CO₂ de 25 à 30 % à résistance équivalente à 28 jours. Le ciment de laitier représente environ un quart des applications marines et d'exposition aux sulfates, apprécié pour sa faible perméabilité, mais de plus en plus contraint en approvisionnement à mesure que la sidérurgie passe aux arcs électriques qui génèrent 70 % moins de laitier par tonne. La fumée de silice reste une niche — au prix de 800 USD/t — et la charge calcaire selon l'ASTM C595 Type IL est le MCM de commodité à la croissance la plus rapide, souvent mélangé à 10-15 % avec un compromis de performance négligeable.
À long terme, l'argile calcinée est susceptible d'éroder la part des cendres volantes le plus agressivement en Amérique du Nord et en Europe, où la production au charbon glisse vers des parts de marché à un seul chiffre. Le laitier restera solide dans les infrastructures spécialisées, mais sera confronté à des pics de prix liés aux cycles des métaux. Les pouzzolanes émergentes comme le verre broyé et la cendre de balle de riz représentent ensemble moins de 7 % de la valeur en raison des lacunes en matière de cohérence, de logistique et de méthodes d'essai qui limitent une acceptation plus large. Le leadership du marché gravitera probablement vers les acteurs disposant d'un savoir-faire propriétaire en calcination éclair et d'une intégration verticale mine-à-mélange, leur conférant un avantage de coût durable et une sécurité d'approvisionnement sur le marché des matériaux cimentaires supplémentaires.
Par utilisateur final :
les spécifications d'infrastructure orientent le mélange vers les formulations ternairesLa construction résidentielle a absorbé 35,99 % du volume de 2025 grâce à des mélanges binaires sensibles aux coûts qui réduisent les factures de matériaux de 8 à 12 % sans allonger les délais de cure. Les infrastructures de transport s'accélèrent à un CAGR de 6,83 % car des agences comme l'AASHTO spécifient désormais une perméabilité aux chlorures inférieure à 1 000 coulombs et une durabilité aux cycles gel-dégel supérieure à 90 %, des seuils difficiles à atteindre sans mélanges ternaires ou quaternaires riches en laitier, fumée de silice et métakaolin. Le programme Bharatmala de l'Inde consomme à lui seul 15 millions de tonnes de cendres volantes par an, et les mégaprojets saoudiens stipulent un remplacement de 50 à 60 % par des MCM pour maîtriser la chaleur d'hydratation dans les coulages massifs de viaducs. Les bureaux commerciaux, les centres de données et les hôpitaux mélangent 30 à 50 % de MCM pour atteindre les limites carbone LEED ou BREEAM, tandis que les installations industrielles se prémunissent contre les sulfates avec des recettes riches en laitier.
La segmentation s'estompe à mesure que la préfabrication modulaire progresse ; les usines de préfabrication adoptent de plus en plus des alimentations en MCM sous forme de coulis et des formes pelletisées, permettant des lignes de malaxage robotisées qui génèrent des économies de main-d'œuvre et une qualité constante. Les travaux dans le secteur de l'énergie et des services publics — bases d'éoliennes, barrages hydroélectriques, fondations de pylônes de transmission — s'appuient sur des ajouts de fumée de silice qui augmentent la capacité de traction et résistent aux intempéries cycliques. D'ici 2031, les applications d'infrastructure et de services publics devraient être le principal moteur de la demande, canalisant les mandats de financement public vers une substitution plus profonde et augmentant la taille du marché des matériaux cimentaires supplémentaires pour les intrants à haute réactivité.
Analyse géographique
Marché des Matériaux Cimentaires Supplémentaires en Asie-Pacifique
L'Asie-Pacifique a généré 48,89 % de la valeur 2025 du marché des matériaux cimentaires supplémentaires, ancrée par la capacité cimentière de 2,4 milliards de tonnes de la Chine et le Programme national d'infrastructures de 130 milliards USD de l'Inde. Le 14e Plan quinquennal de Pékin vise une réduction de 40 % de l'intensité en CO₂, mais la montée en puissance des énergies non fossiles contraint l'offre de cendres volantes, poussant les producteurs vers des charges calcaires et des cendres indonésiennes importées. Le plan directeur PM Gati Shakti de l'Inde synchronise les investissements ferroviaires, routiers et portuaires à travers 16 ministères, garantissant une demande soutenue pour le béton riche en cendres volantes ; le seul ministère des autoroutes en a utilisé 12 millions de tonnes en 2024. La variance de qualité de croissance en ASEAN reste sévère, car la norme vietnamienne TCVN 10302 manque d'une application stricte, permettant l'introduction de cendres de qualité inférieure sur les chantiers ruraux.
Marché des Matériaux Cimentaires Supplémentaires en Amérique du Nord
En Amérique du Nord, le programme fédéral américain Buy Clean lie désormais l'attribution des marchés aux indicateurs EPD, imposant de facto une teneur de 30 à 40 % en matériaux cimentaires supplémentaires dans le béton fédéral. La norme CSA A3000-2025 du Canada introduit une classe de ciment « Bas Carbone » avec 40 à 50 % de matériaux cimentaires supplémentaires, préparant le terrain pour une adoption accrue dans les infrastructures financées par le Plan Investir dans le Canada d'Ottawa. Le marché cimentier mexicain est en croissance, mais la production limitée de cendres volantes contraint à importer plus de 400 000 tonnes de laitier d'Asie de l'Est pour les constructions côtières.
Marché des Matériaux Cimentaires Supplémentaires en Europe
La Taxonomie de l'UE ne qualifie le ciment de vert que lorsque l'intensité en CO₂ descend en dessous de 0,498 t par tonne de liant, orientant les mélanges vers ≥ 50 % de matériaux cimentaires supplémentaires. L'Allemagne autorise les revêtements ternaires laitier-calcaire-silice à condition que les modèles de durabilité sur 100 ans passent l'audit, et la France oriente les produits des obligations vertes vers des logements sociaux bas carbone qui favorisent le LC3.
Marché des Matériaux Cimentaires Supplémentaires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un TCAC de 6,48 %. Le pipeline Vision 2030 de l'Arabie saoudite et le plafond de 350 kg CO₂e / m³ des Émirats arabes unis pour les mélanges structurels créent une demande structurelle. Le plan de 100 milliards USD de l'Afrique du Sud met sous tension l'offre locale de laitier, contraignant à des importations plus coûteuses en provenance d'Inde. En Égypte, l'abondance de calcaire et l'absence de taxes carbone freinent l'adoption des matériaux cimentaires supplémentaires, maintenant le taux de pénétration en dessous de 15 %.
Marché des Matériaux Cimentaires Supplémentaires en Amérique du Sud
L'Amérique du Sud est portée par le Brésil, où les mélanges de laitier et de pouzzolane stimulent déjà la demande. L'Argentine et le Chili sont en retard en raison de secteurs sidérurgiques plus modestes qui limitent le laitier local, mais les gisements de pouzzolane naturelle dans les Andes suscitent des projets pilotes susceptibles de diversifier les matières premières d'ici la fin de la décennie.

Paysage réglementaire
La réglementation lie de plus en plus l'approbation des achats de béton et des produits cimentiers à la comptabilisation du carbone incorporé et aux voies de réduction du clinker, ce qui accentue l'importance de l'utilisation des SCM aussi bien dans les ciments composés que dans les mélanges de béton. En Europe, le SEQE-UE et le mécanisme d'ajustement carbone aux frontières (MACF) augmentent le coût effectif du clinker et étendent l'exposition au coût carbone aux importations. Le seuil de la taxinomie de l'UE pour classer un ciment comme vert (0,498 t CO2 par tonne de liant) renforce également des taux de substitution plus élevés utilisant du laitier, des cendres volantes, de l'argile calcinée et des fillers calcaires. À l'échelle mondiale, des cadres de divulgation tels que l'ISO 14067 et le projet de série ISO 19694 institutionnalisent davantage le reporting des émissions sur le cycle de vie, augmentant l'examen minutieux de l'approvisionnement en SCM et de leur empreinte de transport.
Les organismes de normalisation élargissent également le pool de matières premières acceptables pour les SCM et modernisent les méthodes d'essai afin de réduire le risque de variabilité. La norme ASTM C618-25 élargit la définition des cendres de charbon pour inclure les cendres volantes et les cendres de foyer provenant des centrales électriques, ainsi que les matériaux récupérés dans les décharges ou les bassins de rétention, favorisant les flux d'approvisionnement circulaires alors que la production au charbon décline. Dans les travaux publics, les membres de l'Industrial Deep Decarbonization Initiative (ICBC) mettent activement à jour les codes et spécifications pour permettre l'utilisation de ciments composés et de SCM dans les projets financés par l'État. Les prescripteurs nord-américains sont orientés vers des approches basées sur la performance via les recommandations de la NRMCA (2026) et l'activité continue des comités sur les spécifications des matériaux cimentaires, y compris les mises à jour des normes sur la fumée de silice discutées en avril 2026.
Analyse de la chaîne de valeur
La chaîne de valeur des SCM commence par la génération ou l'extraction de matières premières, notamment les cendres de charbon provenant d'installations en exploitation et les cendres récupérées dans les décharges/bassins de rétention, le laitier de haut fourneau et les flux émergents de laitier EAF, la fumée de silice issue de la production de silicium/ferrosilicium, ainsi que les pouzzolanes naturelles et les argiles kaolinitiques destinées à l'argile calcinée/métakaolin. Les matériaux sont ensuite collectés, valorisés et contrôlés en qualité par classification, séchage, broyage et essais de composition chimique/réactivité avant d'être distribués sous forme de poudre en vrac, de suspension/boue ou de granulés vers les cimenteries, terminaux et producteurs de béton prêt à l'emploi. Les contraintes logistiques et de stockage dans les centrales de malaxage urbaines ont accru le rôle des terminaux et des modèles de livraison par camion-citerne, en particulier lorsque plusieurs silos à SCM sont difficiles à autoriser ou à rétrofiter.
En aval, la chaîne évolue de la substitution sur chantier dans les centrales de béton prêt à l'emploi vers des solutions intégrées en usine. Cela inclut les ciments composés ASTM C595, où les SCM sont co-broyés ou mélangés sous un contrôle de procédé plus strict afin de répondre aux exigences de performance et de PEP (déclarations environnementales de produit). Les programmes d'achat exigeant des réductions démontrables du carbone incorporé, ainsi que les propriétaires d'infrastructures évoluant vers des spécifications basées sur la performance, permettent des taux de substitution des SCM plus élevés lorsque les objectifs de durabilité sont atteints. Les principaux points de friction restent la variabilité de la qualité des SCM, le conservatisme des spécifications des départements des transports (DOT) sur certains marchés, et la volatilité des laitiers/pouzzolanes importés, ce qui accroît collectivement la valeur de l'intégration verticale (broyage du laitier, récupération/valorisation des cendres) et d'une capacité d'essai robuste sur l'ensemble de la chaîne d'approvisionnement.
Paysage concurrentiel
Les 5 premiers fournisseurs contrôlent environ 50 % de la capacité mondiale, laissant une fragmentation modérée sur le marché des matériaux cimentaires supplémentaires. Les grands groupes intégrés tels que Holcim, CEMEX et HeidelbergMaterials rachètent des actifs de broyage de laitier pour sécuriser leurs matières premières ; Holcim a ajouté 1,5 million de tonnes de capacité en Pologne et en Roumanie en 2024. La division matériaux de construction d'ArcelorMittal a monétisé 800 millions EUR de ventes de laitier l'année dernière, démontrant comment les sidérurgistes exploitent les primes de l'économie circulaire. Des entreprises spécialisées comme Ecocem se développent en vendant des mélanges ternaires pré-mélangés aux entreprises de béton prêt à l'emploi qui manquent d'expertise interne en formulation.
Les alliances technologiques signalent le prochain tournant concurrentiel. Holcim et Sublime Systems visent à piloter un ciment électrochimique qui élimine le four, associant de l'hydroxyde de calcium synthétisé à partir de saumure à un remplacement de 60 à 70 % par des MCM pour un béton à carbone négatif. CEMEX a installé une unité de captage de carbone de 100 t par jour à Monterrey et commercialise désormais des mélanges Vertua avec jusqu'à 70 % de réduction des émissions. La start-up danoise CemGreen commercialise un procédé éclair à 650 °C qui réduit l'énergie de calcination de 25 %, permettant la production économique de métakaolin à partir d'argile de faible qualité.
La certification réglementaire selon l'EN 197-1 et l'ASTM C595 nécessite 12 à 18 mois de tests de durabilité et de performance, une barrière qui ralentit l'entrée rapide de nouveaux acteurs mais garantit également la qualité. Les acteurs établis disposant de réseaux de terminaux mondiaux et de contrats d'approvisionnement à long terme bénéficient de synergies d'échelle difficiles à reproduire rapidement, mais les innovateurs de niche axés sur la logistique des coulis ou la calcination localisée de l'argile peuvent encore se tailler des positions à forte marge.
Leaders du secteur des matériaux cimentaires supplémentaires
HOLCIM
Heidelberg Materials
CEMEX S.A.B. de C.V.
Charah Solutions, Inc.
ECO MATERIAL TECHNOLOGIES
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux Cimentaires Supplémentaires
- Advanced Cement Technologies LLC
- ArcelorMittal SA
- BASF
- Bharathi Cement Corporation Private Limited
- Boral Limited
- CEMEX S.A.B. de C.V.
- CemGreen ApS
- Charah Solutions, Inc.
- CR Minerals Company LLC
- Dangote Cement Plc.
- ECO MATERIAL TECHNOLOGIES
- Ecocem
- Ferroglobe PLC
- Heidelberg Materials
- Hoffmann Green Cement Technologies
- HOLCIM
- JSW Cement Ltd.
- Tata Steel Ltd.
- TITAN
- UltraTech Cement Ltd.
- Votorantim Cimentos
Lire l’analyse des entreprises de matériaux cimentaires supplémentaires

Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à diversifier l'approvisionnement en SCM au-delà des cendres volantes conventionnelles à base de charbon et du laitier de haut fourneau traditionnel, tous deux confrontés à des contraintes structurelles à mesure que les transitions des secteurs de l'énergie et de l'acier remodèlent la disponibilité des matières premières. La norme ASTM C618-25 élargit les sources de cendres de charbon admissibles pour inclure les matériaux récupérés dans les décharges et bassins de rétention. Cela crée une base plus claire pour les investissements dans la récupération et la valorisation des cendres et aide les producteurs de béton à sécuriser un approvisionnement plus régulier dans un contexte d'achats de plus en plus liés aux PEP. Une autre opportunité consiste à développer à l'échelle des SCM minéraux alternatifs et circulaires, notamment les pouzzolanes de verre recyclé et les matériaux minéralisés conçus, en particulier dans les régions où les DOT et les agences propriétaires évoluent vers des spécifications basées sur la performance pouvant approuver de nouveaux SCM sur la base de résultats de durabilité validés.
L'activité des entreprises signale également une intégration accrue entre les SCM et les technologies de décarbonation, parallèlement à un déploiement géographique plus large des systèmes de produits intégrant des SCM. Holcim a utilisé MAQER Ventures pour évaluer un vaste portefeuille de startups (plus de 500 évaluées chaque année, avec 20 investissements divulgués à avril 2026) et a soutenu des voies de captage du carbone et de minéralisation du CO2 (Capsol Technologies en janvier 2026 et Vateris en avril 2026) susceptibles de créer des additifs réducteurs de ciment et d'élargir le rôle des SCM conçus dans la formulation des mélanges de béton. Du côté de l'offre et de la mise sur le marché, Holcim s'est développé en Amérique latine grâce à des transactions annoncées et finalisées en mars 2026, notamment Cementos Pacasmayo et des activités de matériaux de construction en Colombie, renforçant sa plateforme régionale pour les liants composés et les bétons intégrant des SCM, alors que les achats publics intègrent de plus en plus des critères bas carbone.
Recent Industry Developments in Marché des Matériaux Cimentaires Supplémentaires
- Juin 2026 : CRH a ouvert un nouveau centre de traitement pilote et a élargi son laboratoire d'essais de matériaux sur son site de Taylorsville, en Géorgie, afin de développer et de faire évoluer les matériaux cimentaires de nouvelle génération. Cette expansion de capacité renforce le portefeuille de CRH en matière de SCM avancés et accélère la validation sur le terrain sur les marchés nord-américains.
- Juin 2026 : Ureaka progresse vers la commercialisation d'un procédé permettant de convertir des flux de minéraux résiduels en SCM à bilan carbone négatif en les faisant réagir avec du CO2 capté. Ce développement pourrait réduire le carbone incorporé dans les mélanges cimentaires et diversifier les options de matières premières pour les producteurs en aval.
- Juin 2026 : Paebbl a lancé Rebond 300, un produit SCM à bilan carbone négatif avec une empreinte carbone vérifiée de -149 kg CO2 par tonne. Le lancement de ce produit élargit le portefeuille de SCM bas carbone et aide les clients à atteindre leurs objectifs de décarbonation.


Marché des Matériaux Cimentaires Supplémentaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les matériaux utilisés comme substituts partiels du clinker de ciment Portland dans le béton et les mélanges de ciment, où le produit est fourni comme intrant cimentaire supplémentaire pour améliorer la performance et réduire l'intensité en clinker.
Exclusions de périmètre : sont exclus le béton prêt à l'emploi et les revenus des ventes de ciment fini qui regroupent déjà plusieurs intrants dans un prix de matériau de construction livré.
Aperçu de la segmentation
- Par forme de matériau
- Poudre
- Coulis/Suspension
- Granulés
- Par type de MCM
- Cendres volantes
- Ciment de laitier (laitier granulé de haut fourneau broyé)
- Fumée de silice
- Argile calcinée/Métakaolin
- Charge calcaire
- Autres types de MCM
- Par utilisateur final
- Construction résidentielle
- Commercial et institutionnel
- Installations industrielles
- Infrastructures de transport (routes, rail, ports, aéroports)
- Infrastructures énergétiques et de services publics
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle sur l'activité du ciment et du béton, puis se resserre sur la substitution du clinker et l'utilisation des SCM. Nous exploitons généralement des séries de référence telles que les statistiques minérales et cimentières de l'USGS, les flux commerciaux UN Comtrade pour les catégories minérales et de laitier pertinentes, et les données publiques d'agences telles que l'US EPA (contexte des résidus de combustion du charbon), Eurostat et la World Steel Association pour les signaux de disponibilité du laitier.
Ensuite, les dépôts d'entreprises, les présentations aux investisseurs et les publications associatives sont utilisés pour comprendre les circuits d'approvisionnement, les étapes de traitement (comme le broyage et la classification), ainsi que les indicateurs habituels de prix et de qualité qui affectent la valeur. Le cas échéant, nous utilisons également des abonnements payants pour les données financières et de renseignement sur les entreprises, la couverture des brevets, et des vérifications des importations-exportations au niveau des expéditions pour valider les mouvements directionnels. Cette liste documentaire n'est qu'illustrative, et d'autres sources publiques ont été utilisées pour recouper les définitions, clarifier les limites du marché et combler les lacunes de données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses documentaires sur les comportements d'achat et de vente, en particulier la façon dont les taux de substitution varient selon le type de projet et les spécifications locales. Nous avons échangé avec des producteurs, des distributeurs, des utilisateurs de béton et des experts techniques dans les principales régions afin que le modèle reflète les différences de disponibilité (cendres volantes et laitier), le rayon logistique, et l'acceptation dans les normes et les achats.
Répartition des répondants au travail de terrain de la recherche primaire
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 39 % | Dirigeants (CXO) : 12 % | APAC : 50 % |
| Milieu de gamme : 42 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Petits acteurs : 19 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où l'activité de production de ciment et les schémas de substitution du clinker sont reconstitués par région, puis traduits en un bassin de demande pour les liants supplémentaires. Pour garder des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives telles que des volumes fournisseurs échantillonnés, des retours de canaux sur les prix de vente moyens, et des comparaisons ponctuelles avec les mouvements d'importation et d'exportation lorsque le commerce transfrontalier est significatif.
Les intrants utilisés dans le modèle incluent l'orientation de la demande régionale en ciment et béton, les signaux de disponibilité pour les cendres volantes et le laitier granulé, l'adoption des normes de ciment composé, les taux de remplacement habituels par application, et l'écart de prix entre les liants à base de clinker et les matériaux alternatifs. Lorsque les données de volume directes sont limitées, les lacunes sont traitées via des indicateurs proxy tels que les commentaires sur l'utilisation des installations, l'intensité commerciale, et les mélanges d'achats confirmés issus des entretiens, puis normalisés par rapport à la consommation régionale de ciment.
Pour les prévisions, nous utilisons une modélisation de séries temporelles guidée par scénarios, ancrée sur une base ARIMA, puis nous ajustons la trajectoire en utilisant un petit ensemble de facteurs validés lors des entretiens, tels que la dynamique des dépenses d'infrastructure, les retraits de centrales au charbon affectant l'approvisionnement en cendres, et les évolutions de la production d'acier affectant le laitier. Lorsque les signaux des facteurs pointent dans des directions différentes, nous conservons un scénario de base intermédiaire et documentons ce qui pourrait faire évoluer la courbe vers le haut ou vers le bas en termes pratiques.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin qu'un seul point de données n'influence pas excessivement la valeur du marché. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances de production de ciment, les balances commerciales, et les fourchettes de prix observées lors des discussions d'achat, suivis d'une vérification des écarts par géographie et par type de SCM afin de repérer les valeurs aberrantes.
Si une région présente des évolutions inhabituelles, les hypothèses sont réexaminées et, si nécessaire, les experts sont recontactés pour confirmer si le changement reflète une demande réelle ou des perturbations d'approvisionnement temporaires, voire un décalage dans le calendrier de reporting. Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen interne afin que les calculs, les unités et les conversions de devises restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible au moment considéré.
Comparaison de la taille du marché des matériaux cimentaires supplémentaires de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les matériaux cimentaires supplémentaires peuvent différer même lorsque le nom du sujet semble identique, car chaque éditeur trace différemment la limite entre ce qui est comptabilisé et ce qui est traité comme un produit adjacent. Les différences proviennent également de la façon dont les prix sont construits (orientation spot ou contrat), de la manière dont le commerce régional est traité, et de l'hypothèse selon laquelle les contraintes d'approvisionnement persistent ou s'atténuent.
Les revenus du béton prêt à l'emploi et du ciment fini se situent hors du périmètre de Mordor Intelligence, de sorte que la valeur reste liée à l'approvisionnement en matériaux SCM plutôt qu'à un prix de matériau de construction agrégé. D'autres estimations intègrent parfois des bassins de valeur plus larges de ciment vert, ou appliquent un taux unique de remplacement du clinker à des régions où les normes et la disponibilité des cendres ou du laitier ne sont pas comparables, ce qui peut tirer le chiffre vers le haut. Le moment de la conversion des devises et le rythme de mise à jour peuvent également créer des écarts visibles lorsque les coûts de l'énergie et du fret évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 29,72 milliards USD (2025) | |
| Cabinet de conseil mondial A | 27,07 milliards USD (2025) | Utilise un bassin de demande adressée plus restreint dans certaines régions en supposant un déclin plus rapide de l'approvisionnement en cendres volantes sans compensation complète par l'adoption d'argile calcinée ou de filler calcaire, ce qui abaisse la valeur à court terme. |
| Analyse sectorielle B | 25,59 milliards USD (2024) | S'ancre sur une année de base antérieure et applique des prix de vente moyens plus conservateurs, et semble également traiter les flux transfrontaliers de laitier et de cendres avec une décote plus élevée que la tarification contractuelle habituelle. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est inclus dans les revenus du marché, la façon dont les taux de substitution sont localisés, et la manière dont les prix sont reportés dans l'année de base. Notre approche reste reproductible car les totaux peuvent être retracés jusqu'à l'activité cimentière, aux signaux de disponibilité des SCM, et aux hypothèses de remplacement et de tarification validées par entretiens, puis réconciliés via des vérifications croisées qui signalent les écarts régionaux irréalistes.


Questions clés auxquelles le rapport répond
Quel CAGR est prévu pour les intrants cimentaires supplémentaires entre 2026 et 2031 ?
Le marché des matériaux cimentaires supplémentaires devrait croître à un CAGR de 6,23 % pour passer de 31,57 milliards USD en 2026 à 42,71 milliards USD en 2031.
Quelle matière première gagne du terrain à mesure que l'approvisionnement en cendres volantes se resserre ?
L'argile calcinée se développe à un CAGR de 6,92 % à mesure que la technologie LC3 monte en puissance et que les gisements de kaolinite sont commercialisés.
Pourquoi les formats en coulis deviennent-ils populaires dans les mégapoles ?
Les livraisons en coulis contournent les limites des silos dans les centrales de malaxage encombrées, garantissant des coulages à haut volume ininterrompus et améliorant le contrôle de la qualité.
Comment les mécanismes de tarification du carbone affectent-ils les décisions d'achat ?
Des prix de quota supérieurs à 80 EUR par tonne rendent les mélanges à 50 % de substitution du clinker compétitifs en termes de coûts, accélérant l'adoption des ciments mélangés sur les marchés réglementés.
Dernière mise à jour de la page le:



