
Tamaño y Participación del Mercado de Materiales Cementantes Suplementarios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 31.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.23 % |
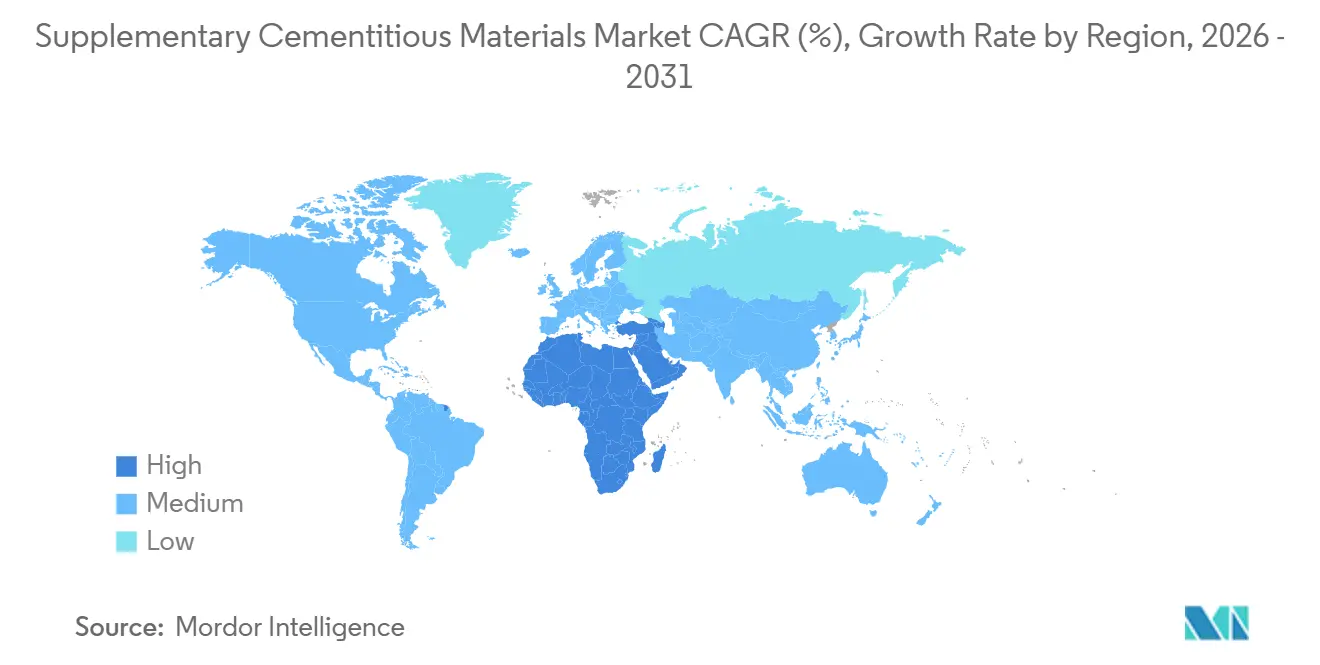
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales Cementantes Suplementarios por Mordor Intelligence
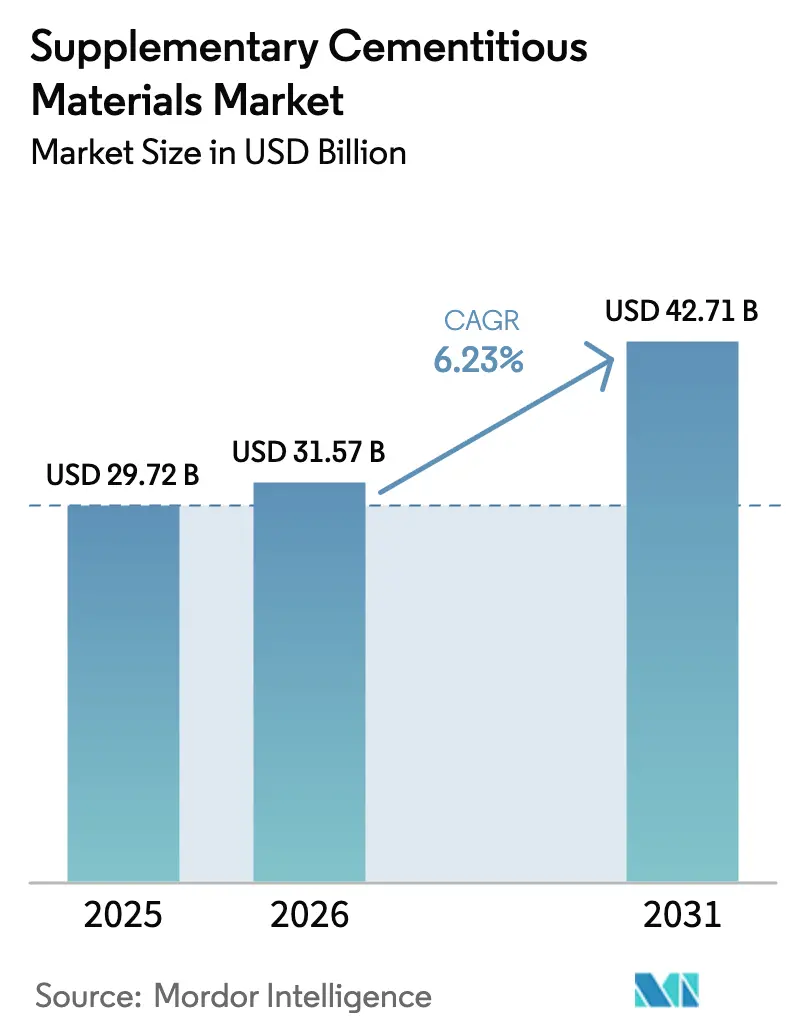
Se proyecta que el tamaño del Mercado de Materiales Cementantes Suplementarios se expanda desde USD 29,72 mil millones en 2025 y USD 31,57 mil millones en 2026 hasta USD 42,71 mil millones en 2031, registrando una CAGR del 6,23% entre 2026 y 2031. Las normativas de fijación de precios del carbono en la UE, California y China continúan añadiendo entre USD 50 y 60 por tonelada a la producción de clínker, inclinando la contratación hacia mezclas que reemplazan al menos el 40% de la fracción de clínker. Los productos en polvo siguen dominando, pero los formatos de lechada están escalando rápidamente en mercados urbanos densos donde el espacio para silos es escaso. La ceniza volante sigue siendo la materia prima principal, aunque la disminución de la capacidad carbonífera en América del Norte y Europa está acelerando el giro hacia arcillas calcinadas y rellenos de caliza. Los programas de infraestructura pública en India, Arabia Saudita y los Estados Unidos están incorporando criterios de bajo carbono en los documentos de licitación, mientras que los grandes grupos cementeros integrados persiguen adquisiciones de molienda de escoria para controlar la materia prima y cubrirse frente a la volatilidad de las importaciones.
Conclusiones Clave del Informe
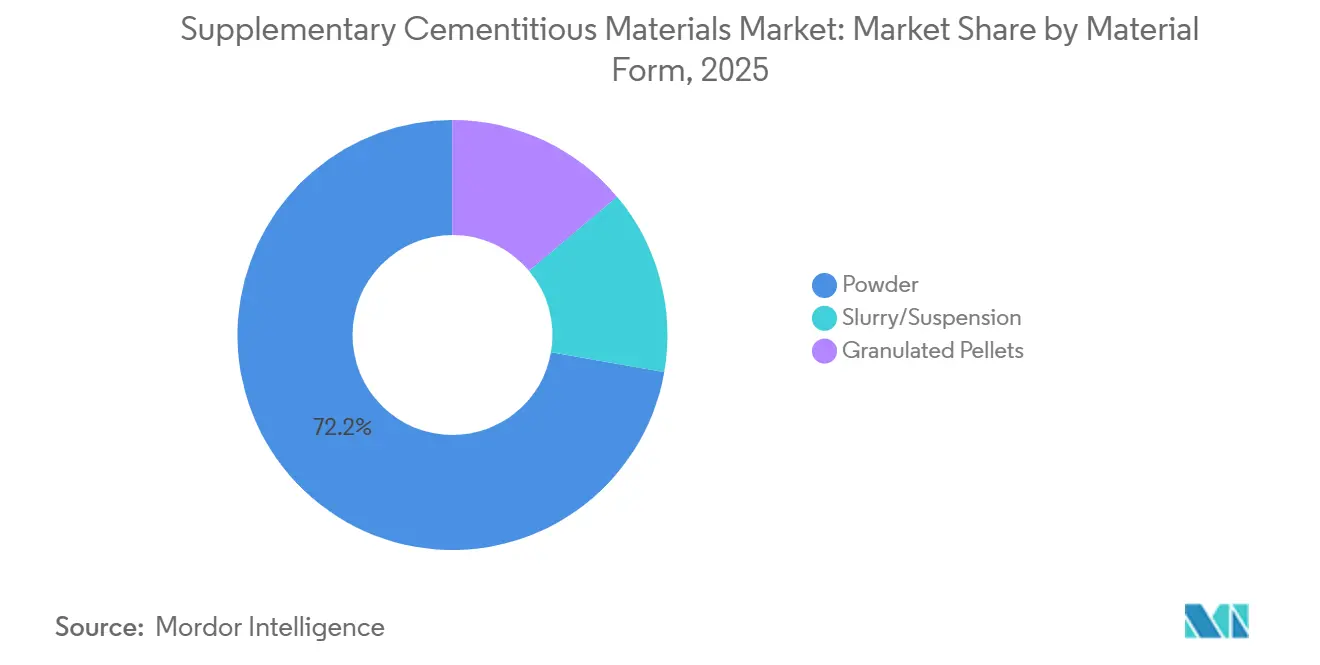
- Por forma del material, el polvo representó el 72,25% de la participación del mercado de materiales cementantes suplementarios en 2025, mientras que se proyecta que la lechada/suspensión se expanda a una CAGR del 6,56% hasta 2031.
- Por tipo de MCM, la ceniza volante lideró con el 42,21% de la participación del mercado de materiales cementantes suplementarios en 2025, mientras que se prevé que la arcilla calcinada registre la CAGR más rápida del 6,92% hasta 2031.
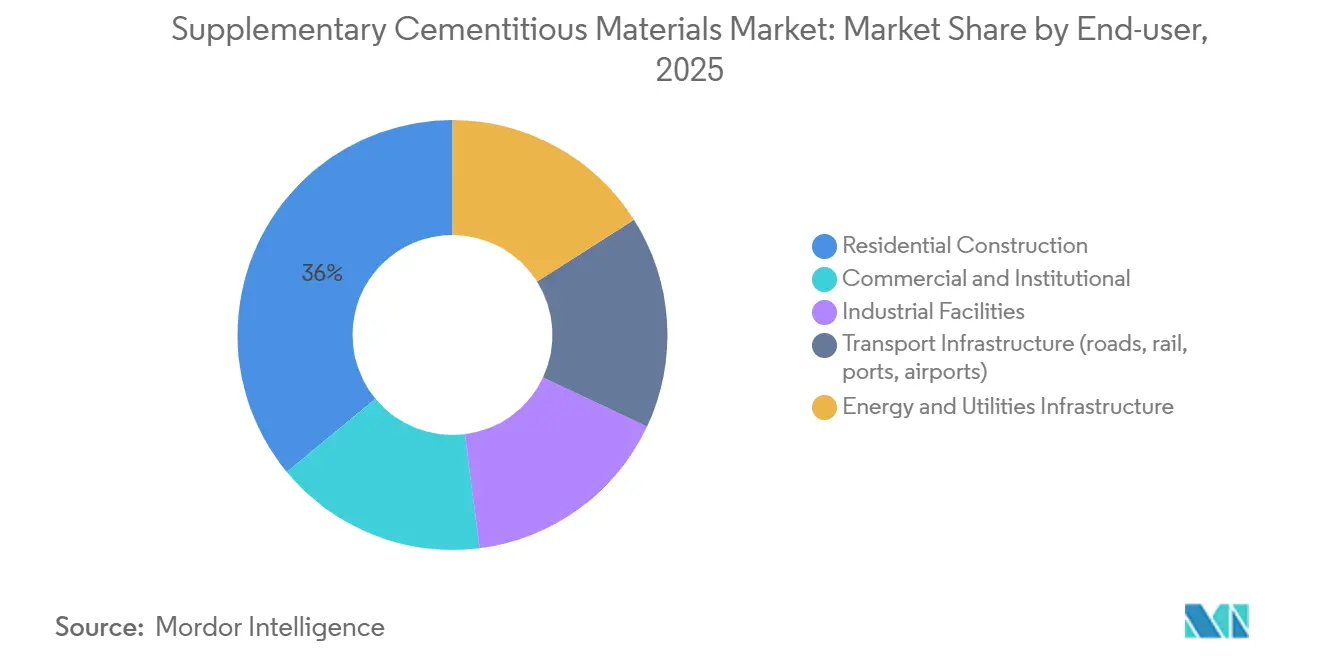
- Por usuario final, la construcción residencial representó el 35,99% del volumen de 2025, mientras que la infraestructura de transporte avanza a una CAGR del 6,83% hasta 2031.
- Por geografía, Asia-Pacífico captó el 48,89% del valor de 2025, aunque la región de Oriente Medio y África se perfila para la CAGR más sólida del 6,48% durante el período hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones más estrictas de emisiones de CO₂ y esquemas de fijación de precios del carbono | +1.8% | Global, con la UE, California y China a la cabeza; efecto de contagio hacia el Sudeste Asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Adopción rápida de cementos mezclados/verdes (p. ej., CPC) | +1.5% | América del Norte y Europa como núcleo; aceleración en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales de contratación verde | +1.2% | América del Norte (Ley de Reducción de la Inflación, Compra Limpia), Europa (Taxonomía de la UE), India (mandatos de infraestructura) | Mediano plazo (2-4 años) |
| Escalado comercial del procesamiento de arcilla calcinada y puzolanas naturales | +1.0% | Global, con ganancias tempranas en Europa, India y Brasil | Largo plazo (≥ 4 años) |
| Especificaciones basadas en el desempeño que aceleran la aceptación de MCM alternativos | +0.7% | Infraestructura de transporte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Más Estrictas de Emisiones de CO₂ y Esquemas de Fijación de Precios del Carbono
El Sistema de Comercio de Emisiones de la UE superó los EUR 80 por permiso en 2026, encareciendo los costos del clínker en casi EUR 60 por tonelada y haciendo que las mezclas con un 50% de sustitución de clínker sean competitivas en precio incluso sin subsidios. El sistema de límite máximo e intercambio de California y el mercado nacional de China imponen penalizaciones similares, impulsando la comercialización rápida de mezclas LC3 que reducen la intensidad de CO₂ un 40% en relación con las formulaciones de Cemento Portland Ordinario. El Mecanismo de Ajuste en Frontera por Carbono de la UE extiende esos costos a las importaciones, obligando a los exportadores de Turquía, Egipto y Marruecos a pivotar hacia mezclas ricas en escoria y arcilla. Normas paralelas como la ISO 14067 y la serie de borradores ISO 19694 institucionalizan las divulgaciones de carbono en el ciclo de vida, obligando a los proveedores a auditar las huellas de abastecimiento y transporte de los materiales cementantes suplementarios.
Adopción Rápida de Cementos Mezclados/Verdes
El Cemento Portland Calizo (Tipo IL) ha superado una participación del 30% en los envíos en América del Norte desde su aprobación en 2018, reduciendo la demanda de clínker entre un 10% y un 15% con mínimas concesiones en resistencia. India financió 12 plantas de demostración de LC3 con una capacidad anual total de 5 millones de toneladas para 2027, y productores globales como CEMEX comercializan ahora el concreto Vertua con hasta un 70% de reducción de CO₂ en 30 países. Las proporciones elevadas de materiales cementantes suplementarios ralentizan el desarrollo de resistencia temprana, por lo que los proveedores de aditivos han lanzado nuevas formulaciones de aceleradores que restauran el desempeño a los siete días a los niveles de referencia del Cemento Portland Ordinario, facilitando la adopción en coladas de infraestructura de alto rendimiento.
Incentivos Gubernamentales de Contratación Verde
La Ley de Reducción de la Inflación de los EE. UU. asigna USD 4.500 millones para "Compra Limpia", adjudicando contratos únicamente a mezclas que superen en un 20% las líneas de base de carbono incorporado promedio del sector, lo que efectivamente exige una sustitución del 30-40% de materiales cementantes suplementarios. Irlanda limitó el carbono incorporado en edificios públicos a 300 kg CO₂e / m³, mientras que el ministerio de carreteras de India exige un 25% de ceniza volante en los pavimentos de concreto construidos bajo el programa Bharatmala. Colorado ha adoptado especificaciones basadas en la durabilidad, fomentando mezclas innovadoras de metacaolín que superan a las mezclas convencionales de ceniza volante en entornos de ciclos de hielo-deshielo.
Escalado Comercial del Procesamiento de Arcilla Calcinada y Puzolanas Naturales
Las plantas de calcinación rápida en Francia e India están demostrando la viabilidad económica del metacaolín a una capacidad de 250.000-500.000 t/año, operando 200 °C por debajo de los hornos de clínker y reduciendo las necesidades energéticas en un 20%. UltraTech de India inaugurará una instalación de 500.000 t en Rajastán en el tercer trimestre de 2026, aprovechando las 18.000 millones de toneladas de reservas de arcilla caolinítica identificadas por el CSIR. La competitividad de costos regional es más sólida dentro de un radio de 300 km de los yacimientos, creando oligopolios localizados y reforzando la geografía emergente de la cadena de suministro del mercado de materiales cementantes suplementarios.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta variabilidad en la calidad/especificaciones de los MCM | -0.9% | Global, aguda en el Sudeste Asiático, América Latina y África | Corto plazo (≤ 2 años) |
| Volatilidad de precios de la escoria y las puzolanas importadas | -0.7% | América del Norte y Europa (importadores de escoria); Oriente Medio (importadores de puzolanas) | Mediano plazo (2-4 años) |
| Cuellos de botella logísticos y de capacidad de silos en plantas de concreto premezclado | -0.5% | Centros urbanos en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Variabilidad en la Calidad/Especificaciones de los MCM
El contenido de óxido de calcio en la ceniza volante oscila entre el 1% y el 35%, variando los tiempos de fraguado y el calor de hidratación muy por encima de lo que cubre la norma ASTM C618, por lo que las empresas de concreto premezclado gastan entre USD 150 y 250 adicionales por camión en pruebas de reactividad específicas por lote[1]ASTM International, "Especificación Estándar para Ceniza Volante y Puzolana Natural Cruda o Calcinada para Uso en Concreto (C618)," astm.org. La escoria de horno de arco eléctrico, que ahora representa el 30% de la producción mundial de acero, tiene un desempeño inferior al de la escoria de alto horno tradicional, pero se comercializa bajo el mismo grado ASTM C989, creando una variabilidad oculta. La norma india IS 16714 de 2024 introdujo reglas de difracción láser y finura Blaine, pero la aplicación fuera de las ciudades de primer nivel es irregular, permitiendo que material fuera de especificación penetre en proyectos rurales. La variabilidad de color en el metacaolín complica las aplicaciones arquitectónicas, frenando una adopción más amplia a pesar de sus sólidos beneficios mecánicos.
Volatilidad de Precios de la Escoria y las Puzolanas Importadas
Los costos de entrega de escoria en Europa saltaron de EUR 100 a EUR 150 /t en el primer trimestre de 2025 cuando las acerías chinas recortaron las exportaciones, llevando a los productores a recurrir a humo de sílice más costoso o a mezclas de menor proporción. El flete del Pacífico a los EE. UU. se duplicó entre 2023 y 2025, erosionando la ventaja de costo de la escoria en América del Norte frente a la ceniza volante doméstica. La puzolana turca pasó de ser un 25% más barata a ser más cara en seis meses después de que Ankara añadiera impuestos a la exportación, ilustrando el riesgo cambiario y de política[2]Instituto de Estadística de Turquía, "Exportaciones Minerales 2024-2025," turkstat.gov.tr . Los contratos de suministro a largo plazo cubren parte de la volatilidad, pero requieren ampliaciones de silos que muchas plantas metropolitanas no pueden autorizar, complicando la planificación de inventarios en el mercado de materiales cementantes suplementarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma del Material:
La Lechada Gana Terreno en Ciudades con Espacio LimitadoEl polvo representó el 72,25% de los ingresos de 2025 dentro del mercado de materiales cementantes suplementarios, reflejando décadas de infraestructura de silos y la familiaridad de los operadores. Sin embargo, la lechada/suspensión está escalando a una CAGR del 6,56% porque las mezclas entregadas en cisterna evitan los cuellos de botella de los silos en metrópolis densas como Bombay y São Paulo. Las coladas continuas que superan los 500 m³ por lote para tableros de puentes o losas de cimentación favorecen ahora las cadenas de suministro de lechada que garantizan un flujo ininterrumpido y una reactividad uniforme. Los materiales granulados premezclados están ganando participación en fábricas de prefabricados donde el control del polvo y la precisión de dosificación justifican los precios superiores. La adopción ha generado una brecha normativa; la norma ASTM C1709 para materiales cementantes suplementarios en lechada sigue en revisión por comité, lo que hace que los propietarios públicos sean reacios a aprobar contratos sin límites definitivos de viscosidad y vida útil. En el Sudeste Asiático tropical, la humedad provoca apelmazamiento y pérdidas de fluidez en los polvos, dando a las lechadas una ventaja en trabajabilidad y consistencia de calidad, una tendencia que probablemente se amplíe a medida que se intensifique la urbanización.
Los polvos seguirán profundamente arraigados en construcciones residenciales de baja altura y proyectos rurales donde las plantas de dosificación tienen suficientes silos para mezclas binarias de cemento-ceniza volante y los volúmenes de camiones se mantienen modestos. Las lechadas están penetrando en programas de infraestructura como el corredor Gati Shakti de India y las expansiones ferroviarias de la Visión 2030 de Arabia Saudita, donde las colocaciones continuas de 1.000 m³ son habituales. Los pellets granulados están conquistando un espacio en las fachadas prefabricadas arquitectónicas al reducir las partículas en suspensión en el aire un 90%, alineándose con límites de salud ocupacional más estrictos. A lo largo del horizonte de previsión, se proyecta que las cadenas de suministro de lechada capturen participación incremental principalmente en megaciudades de alto rendimiento, mientras que los polvos persistirán como el formato estándar en la industria más amplia de materiales cementantes suplementarios.


Por Tipo de MCM:
La Arcilla Calcinada Irrumpe en una Mezcla Centrada en la Ceniza VolanteLa ceniza volante controló el 42,21% de los ingresos de 2025 en el mercado de materiales cementantes suplementarios, pero los cierres de plantas de carbón en los Estados Unidos y Europa están reduciendo la producción doméstica en 3 millones de toneladas anuales, elevando los precios de importación entre un 40% y un 60% por encima de los valores de referencia locales. India todavía utiliza el 80% de su producción de 230 millones de toneladas de ceniza volante gracias a la generación de base carbonífera y a las normas de uso obligatorio, aunque incluso sus responsables políticos están impulsando el LC3 para cubrirse ante futuras escaseces. La arcilla calcinada, que se expande a una CAGR del 6,92%, aprovecha las abundantes reservas de caolinita en India, Brasil y África Occidental y puede reducir la intensidad de CO₂ entre un 25% y un 30% con una resistencia equivalente a los 28 días. El cemento de escoria reclama aproximadamente una cuarta parte de las aplicaciones marinas y de exposición a sulfatos, apreciado por su baja permeabilidad, pero cada vez más limitado en suministro a medida que la fabricación de acero transita hacia arcos eléctricos que generan un 70% menos de escoria por tonelada. El humo de sílice sigue siendo un nicho —con un precio de USD 800 /t— y el relleno de caliza bajo la norma ASTM C595 Tipo IL es el material cementante suplementario de mayor crecimiento, frecuentemente mezclado al 10-15% con una concesión de desempeño insignificante.
A largo plazo, la arcilla calcinada está en posición de erosionar la participación de la ceniza volante de forma más agresiva en América del Norte y Europa, donde la producción a base de carbón se dirige hacia participaciones de mercado de un solo dígito. La escoria se mantendrá sólida en infraestructura especializada, aunque enfrentará picos de precios vinculados a los ciclos de metales. Las puzolanas emergentes como el vidrio molido y la ceniza de cáscara de arroz representan juntas menos del 7% del valor porque las brechas de consistencia, logística y métodos de ensayo limitan una aceptación más amplia. El liderazgo del mercado probablemente gravitará hacia los actores con conocimiento propietario de calcinación rápida e integración vertical de mina a mezcla, otorgándoles una ventaja de costo duradera y seguridad de suministro dentro del mercado de materiales cementantes suplementarios.
Por Usuario Final:
Las Especificaciones de Infraestructura Orientan la Mezcla hacia Combinaciones TernariasLa construcción residencial absorbió el 35,99% del volumen de 2025 gracias a mezclas binarias sensibles al costo que reducen las facturas de materiales entre un 8% y un 12% sin extender los calendarios de curado. La infraestructura de transporte se acelera a una CAGR del 6,83% a medida que organismos como AASHTO especifican ahora una permeabilidad al cloruro inferior a 1.000 culombios y una durabilidad ante ciclos de hielo-deshielo superior al 90%, umbrales difíciles de alcanzar sin mezclas ternarias o cuaternarias ricas en escoria, humo de sílice y metacaolín. El programa Bharatmala de India por sí solo consume 15 millones de toneladas de ceniza volante al año, y los megaproyectos sauditas estipulan una sustitución del 50-60% de materiales cementantes suplementarios para controlar el calor de hidratación en coladas masivas de viaductos. Las oficinas comerciales, los centros de datos y los hospitales mezclan entre un 30% y un 50% de materiales cementantes suplementarios para alcanzar los límites de carbono de LEED o BREEAM, mientras que las instalaciones industriales se cubren frente a los sulfatos con recetas ricas en escoria.
La segmentación se está difuminando a medida que crece la prefabricación modular; los patios de prefabricados adoptan cada vez más alimentaciones de materiales cementantes suplementarios en lechada y formas peletizadas, habilitando líneas de dosificación robótica que generan ahorros de mano de obra y calidad consistente. El trabajo en energía y servicios públicos —bases de turbinas eólicas, presas hidroeléctricas, cimentaciones de torres de transmisión— se apoya en adiciones de humo de sílice que aumentan la capacidad a tracción y resisten la meteorización cíclica. Hasta 2031, se espera que las aplicaciones de infraestructura y servicios públicos sean el principal volante de demanda, canalizando los mandatos de financiación pública hacia una sustitución más profunda y elevando el tamaño del mercado de materiales cementantes suplementarios para insumos de alta reactividad.
Análisis Geográfico
Mercado de Materiales Cementantes Suplementarios en Asia-Pacífico
Asia-Pacífico generó el 48,89% del valor de 2025 para el mercado de materiales cementantes suplementarios, impulsado por la capacidad cementera de 2,4 mil millones de toneladas de China y el Plan Nacional de Infraestructura de India por valor de 130.000 millones de USD. El 14.º Plan Quinquenal de Pekín tiene como objetivo una reducción del 40% en la intensidad de CO₂, pero el aumento de la energía no fósil limita el suministro de ceniza volante, lo que impulsa a los productores hacia cargas de piedra caliza y ceniza indonesia importada. El plan maestro PM Gati Shakti de India sincroniza las inversiones en ferrocarril, carretera y puertos en 16 ministerios, consolidando una demanda sostenida de hormigón rico en ceniza volante; solo el ministerio de carreteras utilizó 12 millones de toneladas en 2024. La varianza en la calidad del crecimiento en la ASEAN sigue siendo grave, ya que la norma TCVN 10302 de Vietnam carece de una aplicación estricta, lo que permite la entrada de ceniza de calidad inferior en obras rurales.
Mercado de Materiales Cementantes Suplementarios en América del Norte
En América del Norte, el programa federal Buy Clean de Estados Unidos vincula ahora la adjudicación de contratos a métricas de Declaraciones Ambientales de Producto, lo que en la práctica exige un contenido del 30-40% de materiales cementantes suplementarios en el hormigón federal. La norma CSA A3000-2025 de Canadá introduce una clase de cemento de «Bajo Carbono» con un 40-50% de materiales cementantes suplementarios, impulsando la adopción en infraestructuras financiadas por el Plan de Inversión en Canadá de Ottawa. El mercado cementero de México está en crecimiento, aunque la limitada producción de ceniza volante obliga a importar más de 400.000 toneladas de escoria del este de Asia para obras costeras.
Mercado de Materiales Cementantes Suplementarios en Europa
La Taxonomía de la UE solo clasifica el cemento como verde cuando la intensidad de CO₂ cae por debajo de 0,498 t por tonelada de aglomerante, lo que orienta las mezclas hacia un contenido de materiales cementantes suplementarios igual o superior al 50%. Alemania permite recubrimientos ternarios de escoria-caliza-sílice siempre que los modelos de durabilidad a 100 años superen la auditoría, y Francia canaliza los ingresos de bonos verdes hacia vivienda pública de bajo carbono que favorece el cemento LC3.
Mercado de Materiales Cementantes Suplementarios en Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR del 6,48%. El plan Vision 2030 de Arabia Saudita y el límite de 350 kg de CO₂e/m³ en mezclas estructurales de los Emiratos Árabes Unidos generan una demanda estructural. El plan de 100.000 millones de USD de Sudáfrica tensiona el suministro local de escoria, lo que obliga a importaciones de mayor costo desde India. En Egipto, la abundancia de piedra caliza y la ausencia de cargos por carbono frenan la adopción de materiales cementantes suplementarios, manteniendo la penetración por debajo del 15%.
Mercado de Materiales Cementantes Suplementarios en América del Sur
América del Sur está liderada por Brasil, donde las mezclas de escoria y puzolana ya impulsan la demanda. Argentina y Chile van a la zaga debido a que sus sectores siderúrgicos más pequeños limitan la escoria local, pero los depósitos de puzolana natural en los Andes están impulsando proyectos piloto que podrían diversificar las materias primas antes de que finalice la década.

Panorama regulatorio
La normativa está vinculando cada vez más las adquisiciones de hormigón y las aprobaciones de productos de cemento a la contabilidad de carbono incorporado y a las vías de reducción de clínker, lo que aumenta el énfasis en el uso de SCM tanto en cementos mezclados como en mezclas de hormigón. En Europa, el EU ETS y el Mecanismo de Ajuste en Frontera de Carbono (CBAM) elevan el costo efectivo del clínker y extienden la exposición al costo del carbono a las importaciones. El umbral de la Taxonomía de la UE para clasificar el cemento como verde (0,498 t CO2 por tonelada de aglomerante) también refuerza tasas de sustitución más altas mediante el uso de escoria, cenizas volantes, arcilla calcinada y fillers calizos. A nivel global, los marcos de divulgación como ISO 14067 y el borrador de la serie ISO 19694 institucionalizan aún más la elaboración de informes de emisiones del ciclo de vida, aumentando el escrutinio sobre el abastecimiento de SCM y las huellas de transporte.
Los organismos de normalización también están ampliando el conjunto aceptable de materias primas para SCM y modernizando los métodos de prueba para reducir el riesgo de variabilidad. La norma ASTM C618-25 amplía la definición de ceniza de carbón para incluir cenizas volantes y cenizas de fondo de plantas de energía, así como material recuperado de vertederos o embalses, apoyando flujos de suministro circulares a medida que disminuye la generación a carbón. En obras públicas, los miembros de la Industrial Deep Decarbonization Initiative (ICBC) están actualizando activamente códigos y especificaciones para permitir el uso de cementos mezclados y SCM en proyectos financiados por el gobierno. Los especificadores norteamericanos están siendo orientados hacia enfoques basados en el desempeño a través de la guía de NRMCA (2026) y la actividad continua de comités sobre especificaciones de materiales cementosos, incluidas las actualizaciones de la norma de microsílice discutidas en abril de 2026.
Análisis de la cadena de valor
La cadena de valor de los SCM comienza con la generación o extracción de materias primas, incluidas las cenizas de carbón de plantas en operación y las cenizas recuperadas de vertederos/embalses, la escoria de horno alto y los flujos emergentes de escoria de horno de arco eléctrico (EAF), la microsílice proveniente de la producción de silicio/ferrosilicio, y las puzolanas naturales y arcillas caoliníticas para arcilla calcinada/metacaolín. Los materiales se recolectan, benefician y controlan en calidad mediante clasificación, secado, molienda y pruebas de composición química/reactividad antes de distribuirse como polvo a granel, lechada/suspensión o gránulos hacia plantas de cemento, terminales y productores de hormigón premezclado. Las restricciones logísticas y de almacenamiento en plantas de dosificación urbanas han aumentado el papel de las terminales y los modelos de entrega mediante camiones cisterna, en particular donde resulta difícil permitir o adaptar múltiples silos de SCM.
Aguas abajo, la cadena está pasando de la sustitución en obra en plantas de hormigón premezclado hacia soluciones integradas en fábrica. Esto incluye los cementos mezclados según ASTM C595, en los que los SCM se intermuelen o mezclan bajo un control de proceso más estricto para cumplir con los requisitos de desempeño y de las EPD. Los programas de adquisición que exigen reducciones demostrables de carbono incorporado y los propietarios de infraestructura que avanzan hacia especificaciones basadas en el desempeño permiten una mayor sustitución de SCM cuando se cumplen los objetivos de durabilidad. Los principales puntos de friccción siguen siendo la variabilidad de calidad de los SCM, el conservadurismo de las especificaciones de los DOT en algunos mercados y la volatilidad de la escoria/puzolanas importadas, lo que en conjunto aumenta el valor de la integración vertical (molienda de escoria, recolección/beneficio de cenizas) y de una sólida capacidad de pruebas en toda la cadena de suministro.
Panorama Competitivo
Los 5 principales proveedores controlan aproximadamente el 50% de la capacidad global, dejando una fragmentación moderada en el mercado de materiales cementantes suplementarios. Los grandes grupos integrados como Holcim, CEMEX y HeidelbergMaterials están adquiriendo activos de molienda de escoria para asegurar la materia prima; Holcim añadió 1,5 millones de toneladas de capacidad en Polonia y Rumanía durante 2024. La división de materiales de construcción de ArcelorMittal monetizó EUR 800 millones en ventas de escoria el año pasado, demostrando cómo los fabricantes de acero están aprovechando las primas de la economía circular. Empresas especializadas como Ecocem escalan vendiendo mezclas ternarias premezcladas a empresas de concreto premezclado que carecen de experiencia interna en formulación.
Las alianzas tecnológicas señalan el próximo giro competitivo. Holcim y Sublime Systems tienen como objetivo pilotar un cemento electroquímico que elimina el horno, combinando hidróxido de calcio sintetizado a partir de salmuera con una sustitución del 60-70% de materiales cementantes suplementarios para concreto carbono-negativo. CEMEX instaló una unidad de captura de carbono de 100 t por día en Monterrey y ahora comercializa mezclas Vertua con hasta un 70% de reducción de emisiones. La empresa emergente danesa CemGreen está comercializando un proceso de calcinación rápida a 650 °C que reduce la energía de calcinación un 25%, permitiendo la producción económica de metacaolín a partir de arcilla de baja calidad.
La certificación regulatoria bajo las normas EN 197-1 y ASTM C595 requiere entre 12 y 18 meses de pruebas de durabilidad y desempeño, una barrera que ralentiza la entrada rápida de nuevos competidores pero también garantiza la calidad. Los actores establecidos con redes globales de terminales y contratos de suministro a largo plazo disfrutan de sinergias de escala difíciles de replicar rápidamente, aunque los innovadores de nicho centrados en la logística de lechadas o la calcinación localizada de arcilla aún pueden conquistar posiciones de alto margen.
Líderes de la Industria de Materiales Cementantes Suplementarios
HOLCIM
Heidelberg Materials
CEMEX S.A.B. de C.V.
Charah Solutions, Inc.
ECO MATERIAL TECHNOLOGIES
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales Cementantes Suplementarios
- Advanced Cement Technologies LLC
- ArcelorMittal SA
- BASF
- Bharathi Cement Corporation Private Limited
- Boral Limited
- CEMEX S.A.B. de C.V.
- CemGreen ApS
- Charah Solutions, Inc.
- CR Minerals Company LLC
- Dangote Cement Plc.
- ECO MATERIAL TECHNOLOGIES
- Ecocem
- Ferroglobe PLC
- Heidelberg Materials
- Hoffmann Green Cement Technologies
- HOLCIM
- JSW Cement Ltd.
- Tata Steel Ltd.
- TITAN
- UltraTech Cement Ltd.
- Votorantim Cimentos
Lea el análisis de las empresas de materiales cementantes suplementarios

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es diversificar el suministro de SCM más allá de las cenizas volantes convencionales de origen carbónico y la escoria de horno alto tradicional, ambas sujetas a limitaciones estructurales a medida que las transiciones en las industrias de energía y acero reconfiguran la disponibilidad de materias primas. La norma ASTM C618-25 amplía las fuentes calificadas de ceniza de carbón para incluir material recuperado de vertederos y embalses. Esto crea una base más clara para las inversiones en recolección y beneficio de cenizas y ayuda a los productores de hormigón a asegurar un suministro más consistente bajo una adquisición más estricta vinculada a las EPD. Otra oportunidad es escalar SCM minerales alternativos y circulares, incluidas las puzolanas de vidrio reciclado y los materiales mineralizados diseñados, particularmente en regiones donde los DOT y las agencias propietarias están avanzando hacia especificaciones basadas en el desempeño que pueden aprobar nuevos SCM sobre la base de resultados de durabilidad validados.
La actividad corporativa también indica una mayor integración entre los SCM y las tecnologías de descarbonización, junto con una expansión geográfica más amplia de los sistemas de productos habilitados por SCM. Holcim ha utilizado MAQER Ventures para evaluar una amplia cartera de startups (más de 500 evaluadas anualmente, con 20 inversiones divulgadas a abril de 2026) y ha respaldado vías de captura de carbono y mineralización de CO2 (Capsol Technologies en enero de 2026 y Vateris en abril de 2026) que pueden crear aditivos reductores de cemento y ampliar el papel de los SCM diseñados en el diseño de mezclas de hormigón. En el lado de la oferta y la comercialización, Holcim se expandió en América Latina mediante transacciones anunciadas y completadas en marzo de 2026, incluidas Cementos Pacasmayo y operaciones de materiales de construcción en Colombia, lo que refuerza su plataforma regional para aglomerantes mezclados y hormigones habilitados por SCM a medida que la contratación pública incorpora cada vez más criterios de bajo carbono.
Recent Industry Developments in Mercado de Materiales Cementantes Suplementarios
- Junio de 2026: CRH inauguró un nuevo centro piloto de procesamiento y amplió su laboratorio de pruebas de materiales en su instalación de Taylorsville, Georgia, para desarrollar y escalar materiales cementosos de próxima generación. La expansión de capacidad refuerza la cartera de SCM avanzados de CRH y acelera la validación en campo en los mercados norteamericanos.
- Junio de 2026: Ureaka avanza hacia la comercialización de un proceso para convertir flujos de residuos minerales en SCM de carbono negativo mediante su reacción con CO2 capturado. Este desarrollo podría reducir el carbono incorporado en las mezclas cementosas y diversificar las opciones de materia prima para los productores en las etapas posteriores.
- Junio de 2026: Paebbl lanzó Rebond 300, un producto SCM de carbono negativo con una huella de carbono verificada de -149 kg de CO2 por tonelada. La introducción del producto amplía la cartera de SCM de bajo carbono y ayuda a los clientes a cumplir sus objetivos de descarbonización.


Mercado de Materiales Cementantes Suplementarios Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los materiales utilizados como sustitutos parciales del clínker de cemento Portland en mezclas de hormigón y cemento, donde el producto se suministra como insumo cementoso suplementario para mejorar el desempeño y reducir la intensidad de clínker.
Exclusiones de alcance: se excluyen los ingresos por ventas de hormigón premezclado y cemento terminado que ya combinan múltiples insumos en un precio de material de construcción entregado.
Descripción general de la segmentación
- Por Forma del Material
- Polvo
- Lechada/Suspensión
- Pellets Granulados
- Por Tipo de MCM
- Ceniza Volante
- Cemento de Escoria (Escoria Granulada de Alto Horno Molida)
- Humo de Sílice
- Arcilla Calcinada/Metacaolín
- Relleno de Caliza
- Otros Tipos de MCM
- Por Usuario Final
- Construcción Residencial
- Comercial e Institucional
- Instalaciones Industriales
- Infraestructura de Transporte (carreteras, ferrocarril, puertos, aeropuertos)
- Infraestructura de Energía y Servicios Públicos
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base de hechos sobre la actividad del cemento y el hormigón, para luego reducirla a la sustitución de clínker y el uso de SCM. Normalmente extraemos series de referencia como las estadísticas minerales y de cemento del USGS, los flujos comerciales de UN Comtrade para las categorías relevantes de minerales y escoria, y datos públicos de agencias como la EPA de EE. UU. (contexto de residuos de combustión de carbón), Eurostat y la World Steel Association para señales de disponibilidad de escoria.
Después de eso, se utilizan informes de empresas, presentaciones a inversores y publicaciones de asociaciones para comprender las rutas de suministro, las etapas de procesamiento (como molienda y clasificación) y los indicadores típicos de precios y calidad que afectan el valor. Cuando es necesario, también utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, cobertura de patentes y verificaciones de importación/exportación a nivel de envíos para validar movimientos direccionales. Esta lista documental es solo ilustrativa, y se utilizaron otras fuentes públicas para verificar definiciones, aclarar los límites del mercado y llenar vacíos de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos documentales sobre el comportamiento de compra y venta, especialmente cómo cambian las tasas de sustitución según el tipo de proyecto y las especificaciones locales. Hablamos con productores, distribuidores, usuarios de hormigón y expertos técnicos en las principales regiones para que el modelo refleje las diferencias en disponibilidad (cenizas volantes y escoria), radio logístico y aceptación en normas y adquisiciones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 50% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 54% | América: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruyen por región la actividad de producción de cemento y los patrones de sustitución de clínker, para luego traducirlos en un conjunto de demanda de aglomerantes suplementarios. Para mantener los totales realistas, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como volúmenes muestreados de proveedores, retroalimentación de canales sobre precios de venta promedio y comparaciones puntuales frente a los movimientos de importación y exportación cuando el comercio transfronterizo es significativo.
Los insumos utilizados en el modelo incluyen la dirección de la demanda regional de cemento y hormigón, señales de disponibilidad de cenizas volantes y escoria granulada, adopción de normas de cemento mezclado, tasas de sustitución típicas por aplicación y el diferencial de precios entre aglomerantes basados en clínker y materiales alternativos. Cuando los datos de volumen directo son escasos, los vacíos se manejan mediante indicadores proxy como comentarios sobre la utilización de plantas, intensidad comercial y mezclas de adquisición confirmadas en entrevistas, y luego se normalizan en función del consumo regional de cemento.
Para el pronóstico, utilizamos un modelado de series temporales guiado por escenarios anclado en una línea base ARIMA, y luego ajustamos la trayectoria utilizando un pequeño conjunto de factores validados en entrevistas, como el impulso del gasto en infraestructura, el retiro de plantas de carbón que afecta el suministro de cenizas y los cambios en la producción de acero que afectan la escoria. Cuando las señales de los factores apuntan en direcciones diferentes, mantenemos un caso base intermedio y documentamos qué elementos podrían mover la curva hacia arriba o hacia abajo en términos prácticos.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para que un solo dato no influya excesivamente en el valor de mercado. Comparamos los resultados del modelo con señales independientes, como las tendencias de producción de cemento, las balanzas comerciales y los rangos de precios observados en discusiones de adquisición, seguido de una verificación de varianza por geografía y por tipo de SCM para detectar valores atípicos.
Si una región muestra cambios inusuales, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los expertos para confirmar si el cambio refleja una demanda real o interrupciones temporales de suministro o cuestiones de tiempo en los informes. Antes de la aprobación final, el modelo y los supuestos clave pasan por una revisión interna para que los cálculos, las unidades y las conversiones de divisas se mantengan consistentes. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos relevantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente disponible en ese momento.
Comparación del tamaño del mercado de materiales cementosos suplementarios de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los materiales cementosos suplementarios pueden diferir incluso cuando el nombre del tema parece el mismo, porque cada editor traza el límite alrededor de lo que se cuenta y lo que se trata como producto adyacente. Las diferencias también provienen de cómo se construyen los precios (inclinación hacia el mercado spot frente al contractual), cómo se trata el comercio regional y si se supone que las restricciones de suministro persisten o se alivian.
Los ingresos por hormigón premezclado y cemento terminado quedan fuera del alcance de Mordor Intelligence, por lo que el valor permanece vinculado al suministro del material SCM en lugar de a un precio de material de construcción combinado. Otras estimaciones a veces incorporan conjuntos de valor de cemento verde más amplios, o aplican una única tasa de sustitución de clínker en regiones donde las normas y la disponibilidad de cenizas o escoria no son comparables, lo que puede elevar la cifra. El momento de la conversión de divisas y la frecuencia de actualización también pueden generar brechas visibles cuando los costos de energía y flete se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 29,72 mil millones de USD (2025) | |
| Consultora Global A | 27,07 mil millones de USD (2025) | Utiliza un conjunto de demanda abordada más estrecho en algunas regiones al suponer una disminución más rápida del suministro de cenizas volantes sin compensarla plenamente con la adopción de arcilla calcinada o filler calizo, lo que reduce el valor a corto plazo. |
| Análisis de la Industria B | 25,59 mil millones de USD (2024) | Se ancla en un año base anterior y aplica precios de venta promedio más conservadores, y también parece tratar los flujos transfronterizos de escoria y ceniza con un descuento mayor que el de los precios contractuales habituales. |
En conjunto, la diferencia se explica principalmente por lo que se incluye como ingreso de mercado, cómo se localizan las tasas de sustitución y cómo se proyectan los precios hacia el año base. Nuestro enfoque sigue siendo repetible porque los totales pueden rastrearse hasta la actividad del cemento, las señales de disponibilidad de SCM y los supuestos de sustitución y precios validados mediante entrevistas, y luego se reconcilian mediante verificaciones cruzadas que detectan variaciones regionales poco realistas.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se proyecta para los insumos cementantes suplementarios entre 2026 y 2031?
Se prevé que el mercado de materiales cementantes suplementarios crezca a una CAGR del 6,23% desde USD 31,57 mil millones en 2026 hasta USD 42,71 mil millones en 2031.
¿Qué materia prima está ganando terreno a medida que se reduce el suministro de ceniza volante?
La arcilla calcinada se expande a una CAGR del 6,92% a medida que la tecnología LC3 escala y se comercializan los depósitos de caolinita.
¿Por qué los formatos de lechada se están volviendo populares en las megaciudades?
Las entregas de lechada evitan los límites de los silos en plantas de dosificación congestionadas, garantizando coladas de alto volumen ininterrumpidas y mejorando el control de calidad.
¿Cómo afectan los esquemas de fijación de precios del carbono a las decisiones de contratación?
Los precios de los permisos por encima de EUR 80 por tonelada hacen que las mezclas con un 50% de sustitución de clínker sean competitivas en costo, acelerando la adopción de cementos mezclados en mercados regulados.
Última actualización de la página el:



