
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
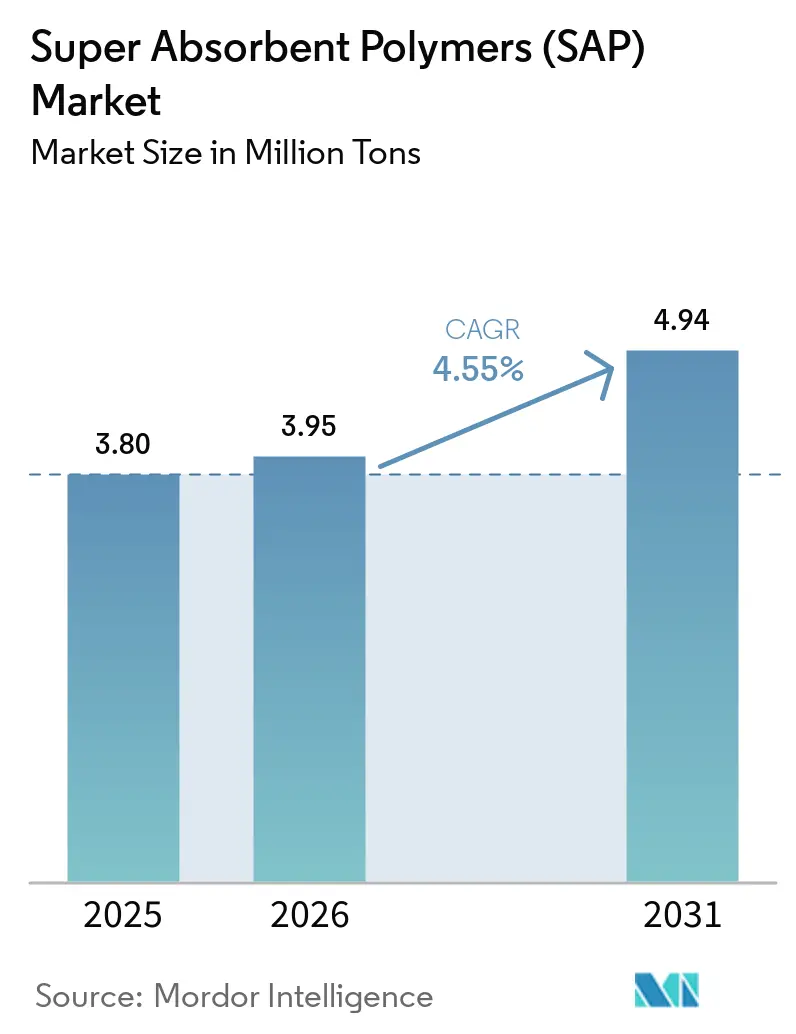
| 市場取引高 (2026) | 3.95 百万トン |
| 市場取引高 (2031) | 4.94 百万トン |
| 成長率 (2026 - 2031) | 4.55 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスーパー吸収性ポリマー(SAP)市場分析
スーパー吸収性ポリマー市場規模は、2025年の380万トンから2026年には395万トンへと成長し、2031年には494万トンに達する見込みであり、2026年から2031年にかけて4.55%のCAGRで拡大すると予測されています。アジアにおけるおむつ需要の堅調な伸び、日本・韓国・西欧における高SAP含有成人用失禁パッドの急速な普及、およびEコマース冷蔵チェーンにおける吸収性パッドの利用拡大が、世界的な出荷フローを再編しています。生産者は輸送コスト削減のためにおむつ加工ラインの隣に重合ユニットを併設しており、通信ケーブルメーカーは水分との接触で膨潤して高価な5G光ファイバーを保護するSAPベースの止水ヤーンを採用仕様に組み込んでいます。アクリル酸原料の価格変動は非垂直統合プレーヤーの利益率を圧迫しており、欧州連合における埋め立て圧力は、将来の拡大生産者責任義務を満たし得るバイオベースグレードへのパイロット投資を加速させています。その結果、スーパー吸収性ポリマー市場は、原料価格変動をヘッジしプレミアム用途を狙う後方統合・特殊グレード戦略へと移行しつつあります。
主要レポートのポイント
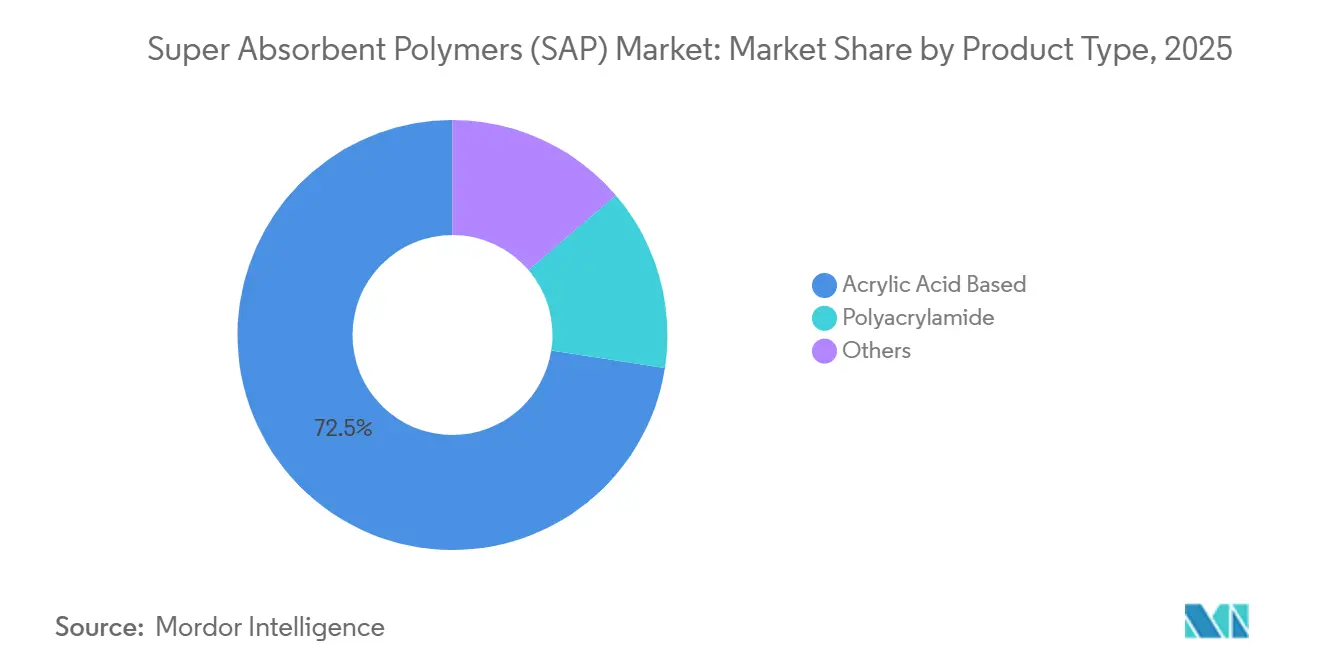
- 製品タイプ別では、アクリル酸系SAPが2025年の超吸収性ポリマー市場規模の72.54%を占め、ポリアクリルアミド系は2026〜2031年にかけて6.67%のCAGRで拡大する見込みである。
- 重合ルート別では、ゲル重合が2025年に60.64%の売上シェアで首位を占め、溶液重合は2031年まで5.18%のCAGRで成長すると予測される。
- 用途別では、ベビー用紙おむつが2025年の超吸収性ポリマー市場シェアの60.12%を占め、大人用失禁パッドは2031年まで5.45%のCAGRで拡大している。
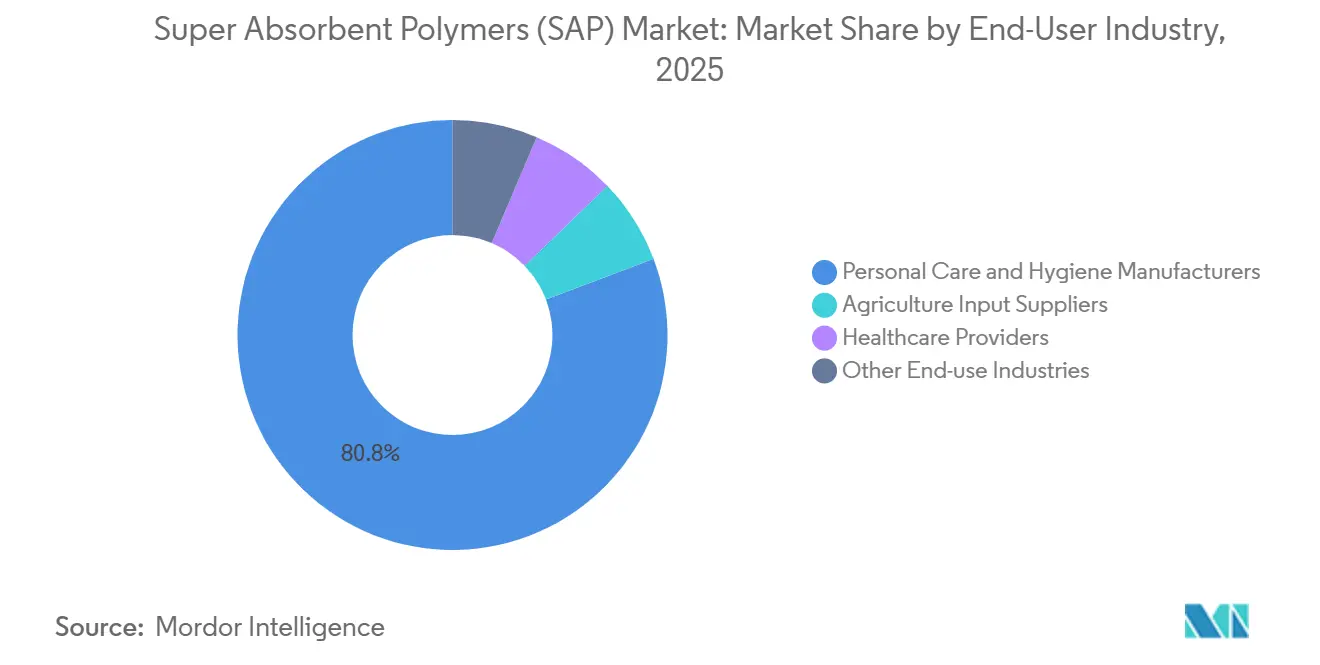
- エンドユーザー産業別では、パーソナルケアメーカーが2025年の出荷量の80.76%を吸収し、農業資材サプライヤーは2026〜2031年にかけて6.09%のCAGRで先行している。
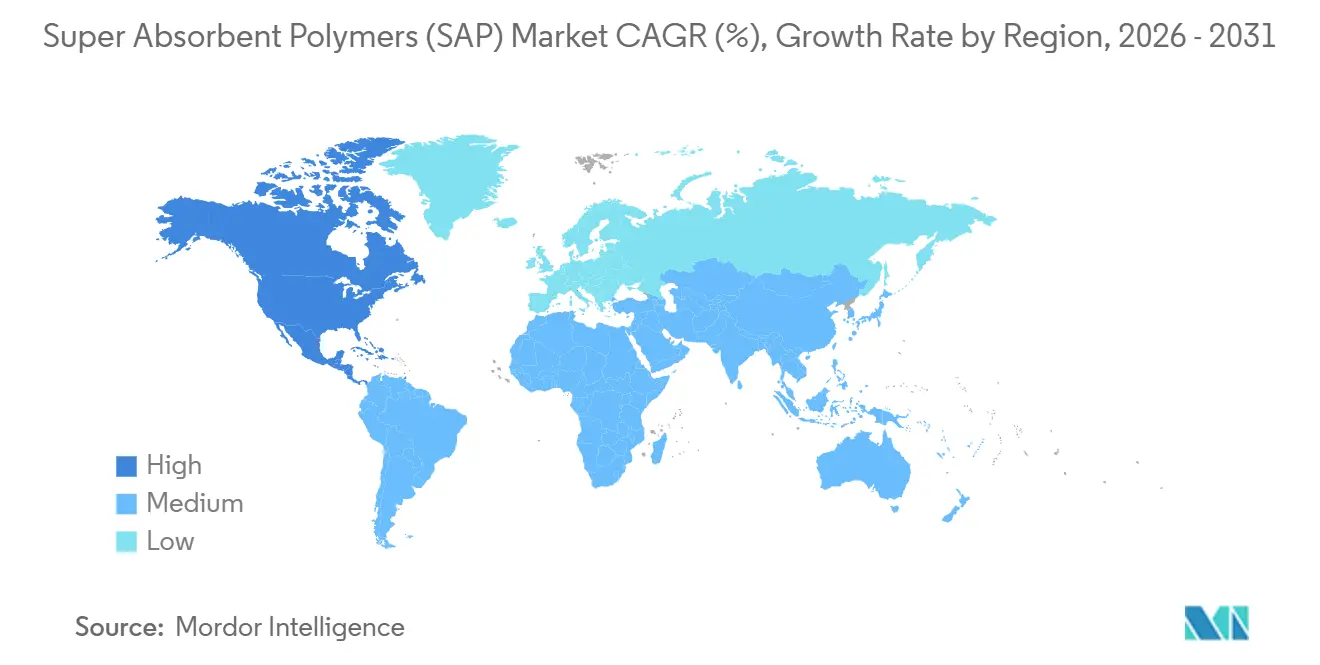
- 地域別で、アジア太平洋地域が2025年の超吸収性ポリマー市場における出荷シェアの42.59%を獲得し、北米は2031年まで最速の5.59%のCAGRを達成する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国およびインドにおける一人当たりおむつ支出の増加 | +1.2% | アジア太平洋 | 中期(2〜4年) |
| 高SAP含有成人用失禁パッドの急速な普及 | +1.5% | 日本、韓国、ドイツ、イタリア | 長期(4年以上) |
| Eコマースによる吸収性冷蔵チェーンパッドの需要急増 | +0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 5Gケーブル展開によるSAP止水ヤーン需要の牽引 | +0.4% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| SAPハイドロゲルを活用した垂直農業用基材 | +0.3% | 北米、欧州、都市部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国およびインドにおける一人当たりおむつ支出の増加
インドの使い捨ておむつ支出は、2024年に乳幼児ケア用品への物品・サービス税が18%に引き下げられたことで中小都市でのブランドおむつの入手しやすさが向上し、2025年には17億4,000万米ドルに達しました。中国の乳幼児用おむつ普及率は、主要Eコマースプラットフォームがロイヤルティ割引付きのサブスクリプション配送をバンドル提供したことで2025年に70%に上昇し、超薄型コアへの移行に伴い一枚当たりの平均SAP充填量が8グラムから12グラムへと増加しました。Satellite Chemicalなどの国内サプライヤーはこのプレミアムセグメントに対応するため特殊ポリアクリルアミドラインを拡張しており、多国籍企業は広東省・江蘇省のおむつ工場の隣に新たなSAP反応器を併設してリードタイムの短縮と在庫削減を図っています。こうした複合効果により、アジアの消費者が一枚当たりのSAP重量の高い製品へとアップグレードするにつれ、スーパー吸収性ポリマー市場は長期的な拡大軌道を維持しています。
アジアおよび欧州における高SAP含有成人用失禁パッドの急速な普及
日本の65歳以上人口は2024年に29.1%を超え、韓国は国民健康保険による失禁用品の償還範囲を拡大し、消費者の自己負担を約40%削減しました[1]。欧州諸国も同様の高齢化トレンドに直面しており、ドイツとイタリアは高齢者比率が20%の閾値を超えています。メーカーは15〜20グラムのSAPを含む「アクティブライフスタイル」パッドを展開し、表面架橋処理により800ミリリットル以上の漏れなし吸収を実現しており、夜間使用と交換頻度の低減を可能にする設計となっています。残留モノマー目標値を300ppm以下に抑えることでプロセスの複雑性は増しますが、ブランドは10〜15%の価格プレミアムを確保できます。こうした人口動態の波は、スーパー吸収性ポリマー市場を高付加価値の成人ケアグレードへと誘導しています。
Eコマース主導による吸収性冷蔵チェーンパッドの需要急増
バイオ医薬品やmRNAワクチンの流通が拡大する中、世界の医薬品コールドチェーン収益は2024年に200億米ドルを超えました[2]。SAPベースのパッドは、軽量で輸送コストを削減し、外側の包装が損傷した場合でも結露を吸収できるため、ジェルパックに取って代わりつつあります。北米および欧州の食料品配送業者は、魚介類・乳製品・青果物の段ボール箱に30〜50グラムのSAPパッドを挿入し、賞味期限を最大2日間延長しており、これは食品安全近代化法の温度管理規定に沿った効果です。都市型フルフィルメントハブが増加するにつれ、スーパー吸収性ポリマー市場は冷蔵小包の出荷増加ごとに追加的な恩恵を受けています。
5Gケーブル展開によるSAP止水ヤーン需要の牽引
通信キャリアは2024年末までに中国で350万基以上の5G基地局を設置し、同年インドでも全国展開を開始しました。これらの基地局に接続する光ファイバーケーブルには、水分の侵入を防ぐために急速に膨潤する止水ヤーンが必要であり、この機能においてSAP粒子は石油ゼリーよりも優れた性能を発揮します。北米のケーブル仕様者はTelcordia GR-20-COREを参照し、欧州のエンジニアはIEC 60794に準拠していますが、いずれの場合もSAPヤーンはケーブル全体の重量を低減しながら膨潤時間の基準を満たしています。ニッチなセグメントではあるものの、30〜50%の価格プレミアムを確保しており、スーパー吸収性ポリマー市場内の特殊サプライヤーの利益源を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アクリル酸原料価格の変動 | –1.0% | アジア太平洋、欧州 | 短期(2年以内) |
| 乳幼児用おむつにおける残留モノマーの安全性懸念 | –0.5% | 北米、欧州 | 中期(2〜4年) |
| 生分解性の低さによる埋め立て圧力の増大 | –0.4% | 欧州、北米でも顕在化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アクリル酸原料価格の変動
北東アジアのアクリル酸スポット価格は、予期せぬクラッカーの操業停止を受けて2024年に1トンあたり1,200米ドルから1,600米ルの間で変動し、欧州の契約価格は精製業者がプロピレン副産物の生産を絞り込んだことにより2025年初頭に四半期比8%上昇した。垂直統合を持たないSAPコンバーターは複数年にわたるモノマー契約において交渉力を欠いており、その結果、1四半期で150〜200ベーシスポイントのマージン圧縮が生じる。こうした業界再編の中で、EvonikはそのSAP事業部門をICIGに売却し、SANYO CHEMICAL INDUSTRIES, LTD.は2024年に同分野から撤退した。これは、スーパー吸収性ポリマー市場において規模と後方統合が生き残りの前提条件であることを示す証左である。
乳幼児用おむつにおける残留モノマーの安全性懸念
業界の自主規制では、乳幼児用おむつグレードの残留アクリル酸を300ppmに制限しており、多くの規制当局の上限値を下回っています。カリフォルニア州のプロポジション65によるアクリル酸の掲載は警告ラベルの懸念を高め、米国ブランドは社内仕様の厳格化を迫られています。200ppm以下を達成するには通常、追加の洗浄または表面中和が必要であり、単位コストが5〜10%増加し、新設備の償却が困難な中小企業に不利に働きます。こうした厳格化の動きは、プレミアムな低モノマーグレードへの二極化を促し、スーパー吸収性ポリマー市場内の設備合理化を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アクリル酸系が市場を支配、ポリアクリルアミドが農業分野で躍進アクリル酸系SAPは2025年に72.54%の出荷シェアを獲得しており、これは300g/gを超える膨潤能力と高速おむつラインへのシームレスな適合性によるものです。ポリアクリルアミドグレードは、農業サプライヤーが長期的な干ばつに耐える架橋ネットワークを求めるにつれ、2031年まで6.67%のCAGRで先行しています。デンプングラフトおよびセルロースハイドロゲルは、ゲル強度の低さがおむつ用途を制限し、酵素前処理がコストを押し上げるためニッチにとどまっています。インドおよびオーストラリアの政府補助金はポリアクリルアミド土壌改良剤を奨励しており、スーパー吸収性ポリマー市場の多様化した需要基盤を強化しています。
プレミアム端では混合化学が台頭しています。日本のおむつブランドは、流体吸収速度を高め残留モノマーを低減するために、表面架橋アクリル酸SAPと天然多糖類を混在させた仕様を採用しています。機能的な改良を加えるたびにサプライヤーはより高い利益率を確保し顧客ロックインを深め、スーパー吸収性ポリマー市場を純粋なコモディティ価格サイクルから守っています。



重合プロセス別:
ゲル方式が首位、溶液方式が微粒子化で追随ゲル重合は、高膨潤粒子をシングルパスで生産し、コストのかかる粉砕工程を回避できるため、2025年の生産能力の60.64%を占めた。しかし、溶液重合は5.18%のCAGR軌道にあり、フェミニン用パッドや薄型おむつメーカーが150ミクロン未満の粒子を要求しており、ダスティングなしに均一なコアを実現することで超吸収性ポリマー市場を支えている。溶液反応器はまた、プロセス内で残留モノマーを200 ppm以下に抑え、追加の洗浄工程を省くとともに、乳幼児製品に対するより厳格な安全基準に適合している。
設備投資プロファイルは大きく異なる。水平ベルト式ゲルプラントは30 kt/年ラインに5,000万米ドル超を要するのに対し、溶液重合への改造は既存のバッチ式反応器を活用できるが、溶媒回収によりエネルギー消費が増大する。このトレードオフが、超吸収性ポリマー市場においてスケールメリットと柔軟性のどちらを選択するかという企業間の競争テンポを決定づけている。
用途別:
乳幼児用おむつが需要を支え、成人用失禁製品が加速ベビー用紙おむつは2025年の出荷量の60.12%を吸収し、用途別で最高の超吸収性ポリマー市場シェアを確保した。ブランド各社は、よりスリムで快適な製品を実現するため、1枚当たりのSAP配合量を2020年の8 gから2025年の12 gへと引き上げており、先進国の出生率が低下する中でも、ポリマー使用強度に年間約3%の押し上げ効果をもたらしている。超薄型生理用パッドは中一桁台のシェアを占め、表面架橋グレードを活用して2 mm未満のコアを実現しながら50 mL超の液体を保持している。農業用土壌改良材および種子コーティング用途は、米国コーンベルトおよびオーストラリアのマレー・ダーリング流域における精密灌漑プログラムに支えられて拡大しており、2024年の試験では節水率35%が確認された。
大人用失禁製品は最も成長の速い用途であり、日本・ドイツ・イタリアで65歳以上の人口が総人口の20%を超えるにつれ、2031年まで5.45%のCAGRで拡大すると予測される。プレミアム「アクティブライフスタイル」ブリーフは、夜間の安心感を確保するために15〜20 gのポリマーを配合しており、店頭価格で20〜30%のプレミアムを実現している。5Gケーブル用防水ヤーンやコールドチェーン物流用吸収パッドなどのニッチ用途は、2025年の出荷量の5%未満にとどまるが、光ファイバーネットワークおよび食料品eコマースの拡大に伴い二桁成長を続けている。これらの変化が相まって、人口動態の不均一なトレンドにもかかわらず、超吸収性ポリマー市場規模の上昇軌道を強固なものにしている。
エンドユーザー産業別:
パーソナルケアメーカーが支配、農業サプライヤーが台頭パーソナルケアコンバーターは2025年の出荷量の80.76%を占め、紙おむつ・大人用ブリーフ・フェミニンハイジーン製品を通じて超吸収性ポリマー市場規模における中心的地位を強固にしている。プロクター・アンド・ギャンブルやキンバリー・クラークなどの大手ブランドオーナーは、BASFおよびNIPPON SHOKUBAI CO., LTD.と複数年にわたる供給・共同開発契約を締結し、カスタムグレードの上市を加速させるとともに有利な価格設定を確保している。病院や介護施設を中心とするヘルスケアプロバイダーは、失禁パッドを総所有コストで評価しており、交換頻度・濯負荷・皮膚障害リスクを低減する高SAP設計を優先している。
農業資材サプライヤーは、乾燥地帯の小麦やキャノーラにおいて25〜35%の灌漑節水を実現するSAP土壌改良材を販売することで、2031年まで6.09%のCAGRで拡大する見通しであり、この知見はオーストラリア穀物研究開発公社のフィールド試験によって裏付けられている。また、水不足に悩むインドの州における補助金プログラムも成長を後押ししており、小規模農家のSAPコストの最大50%が還付される。統合が進んだパーソナルケアチャネルとは異なり、農業資材のサプライチェーンは依然として分散しているため、ベンダーはデジタル農業ツール・土壌水分センサー・衛星画像を活用して圃場レベルでの投資対効果を実証している。5Gの展開や生物製剤の流通加速に伴い、通信ケーブルメーカーからワクチンコールドチェーン事業者に至るその他のユーザーも、超吸収性ポリマー市場シェアの中で控えめながら増加するセグメントを形成している。

地域分析
アジア太平洋地域の超吸収性ポリマー(SAP)市場
アジア太平洋地域は2025年の販売量において42.59%のシェアで首位を占め、中国のおむつ需要の増加と日本の高齢者ケアの急拡大がその主な要因となっている。インドでは都市部の核家族が利便性の高い育児用品を採用したことにより、使い捨ておむつの小売市場が1.74 ビリオン 米ドルに向けて拡大した。地域全体のCAGRは過去10年と比較して緩やかになっているものの、出生率が横ばいであってもおむつ1枚当たりのSAP使用量が増加しているため、依然として堅調な水準を維持している。
欧州の超吸収性ポリマー(SAP)市場
欧州は2025年に20%台中盤のシェアを占めた。廃棄物枠組み指令から各国の拡大生産者責任(EPR)賦課金に至る規制の勢いが、コンバーターを堆肥化可能なコアおよびリサイクル包材へと向かわせ、研究開発コストを増加させている。こうした動向は、イタリアの超吸収性ポリマー市場をはじめとする欧州各地域がバイオベースグレードを段階的に採用する機会を生み出している。高齢者ケアがほぼ普及している北欧諸国では、肌の健康を目的としてSAPと通気性バックシートを組み合わせたプレミアム成人用パッドの試験が進んでおり、量よりも価値を重視する傾が強まっている。
南北アメリカおよび中東・アフリカの超吸収性ポリマー(SAP)市場
北米は2031年までのCAGRが5.59%と予測されており、米国コーンベルトにおける精密農業トレーニングの恩恵を受けている。同地域ではSAP土壌改良材がトウモロコシの圃場試験において灌漑量を30〜50%削減しており、米国の超吸収性ポリマー市場を支えている。バイオ医薬品のコールドチェーン拡大も追い風となっており、吸収性パッドが医薬品のラストマイル配送における標準資材となりつつある。南米、中東・アフリカはいずれも一桁台のシェアにとどまるが、高成長の集積地として注目される。ブラジルでは中間層の拡大がおむつ需要を押し上げ、サウジアラビアでは光ファイバー網の拡張に伴い止水ヤーンの需要が高まり、南アフリカでは干ばつが多発するトウモロコシ産地のバッファーとしてSAPの試験が進んでいる。
地域版
すべての地域
バリューチェーン分析
SAPのバリューチェーンは、モノマーの入手可能性とコストを左右する上流の炭化水素系および生物由来原料の流れから始まる。アクリル酸由来の化学品が全体の量で優位を占め(2025年に72.54%のシェア)、SAP経済性の大部分をプロピレンとアクリル酸の価格サイクルに結びつけており、レポートでは2024年に大きく変動し、2025年初めに再び引き締まったと指摘されている。これにより、アクリル酸への後方統合の戦略的役割が強化され、ブランドやコンバーターがより低い化石資源への依存と厳しい残留モノマー仕様を求める中、澱粉やその他のバイオマス由来原料など、一部の特殊グレード向けの代替原料の適格化の必要性が高まっている。
中流工程には、重合(ゲル法および溶液法)、乾燥、粉砕・分級、および用途特有の吸収性能とゲル強度目標を達成するための表面架橋が含まれる。下流では、SAPは通常バルクバッグで衛生用品コンバーター(ベビー用おむつ、成人用失禁製品、生理用品)、および農業用資材サプライヤー、コールドチェーン用パッドメーカーやTelcordia GR-20-COREおよびIEC 60794に準拠した水密ヤーンを使用する通信ケーブルメーカーを含む工業用ユーザーに出荷される。輸送コストとリードタイムの感度が高いため、生産者はアジア太平洋地域など大量生産地域のおむつ加工ラインの近くに重合設備を併設する傾向が強まっており、同地域は2025年出荷量の42.59%を占めた。一方、特殊・プレミアムグレードの供給はより集中しており、技術サービス、品質保証、サステナビリティに関する認証によって差別化されている。
競合環境
市場集中度
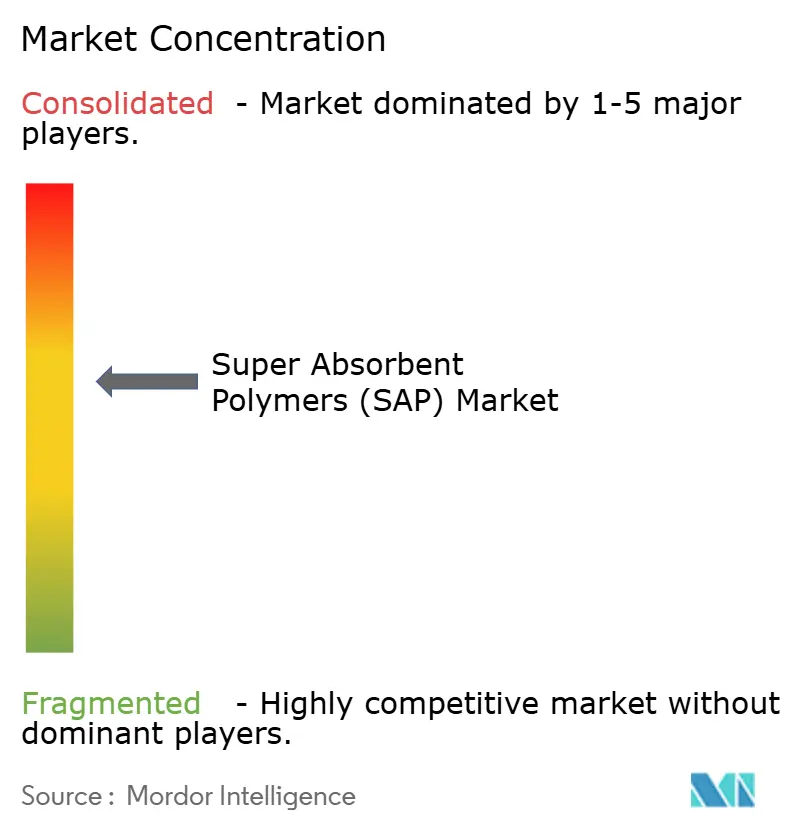
スーパー吸収性ポリマー市場は中程度に集約されています。中国の競合他社は、自社保有のアクリル酸、規模の経済、および国内物流上の優位性を活用して、スーパー吸収性ポリマー市場において積極的に拡大しています。差別化は特殊化学品、サステナビリティの実績、および用途特化型技術サービスにますます焦点が当てられています。これに対応して、西側の生産者はバイオモノマー製造のための酵素的または触媒的な進歩を提供するスタートアップとのオープンイノベーション取り組みを推進し、このダイナミックな市場における利益率を守ろうとしています。
スーパー吸収性ポリマー(SAP)業界リーダー
-
NIPPON SHOKUBAI CO., LTD.
-
BASF
-
SUMITOMO SEIKA CHEMICALS CO.,LTD.
-
LG Chem
-
SNF
- 注:主要企業の掲載順は順位を示すものではありません。
スーパー吸収性ポリマー(SAP)市場 このレポートでカバーされる企業
- ADM
- BASF
- Braskem
- Chase Corp.
- Chemtex Speciality Limited
- Formosa Plastics Group
- LG Chem
- NIPPON SHOKUBAI CO., LTD.
- SANYO CHEMICAL INDUSTRIES, LTD.
- SAP SE
- Satellite Chemical
- SNF
- SONGWON
- SUMITOMO SEIKA CHEMICALS CO.,LTD.
- TOYO BOEKI Co.,Ltd.
- Wanhua
- Yixing Danson Technology
市場機会と将来展望
特殊グレードの空白領域は、衛生用品における性能と安全性の厳格化に集中しており、より低い残留モノマー目標値(レポートの文脈ではベビー用おむつグレードで300ppm未満)や、成人用失禁製品における高いSAP使用量(プレミアム設計で1枚あたり15~20グラム)が、供給されるポリマー1トンあたりの価値を高めている。レポートでは、特に成人向けケアの採用が構造的に高い日本、韓国、西欧において、高度な表面架橋技術、より厳密な品質分析、大手パーソナルケアコンバーターとの共同開発プログラムを持つサプライヤーにとっての機会を指摘している。第二の経路は、SAPが価格プレミアムを獲得する産業ニッチ分野の拡大であり、より厳格な温度管理慣行下でのeコマース向けコールドチェーン用吸収パッドや、光ファイバーケーブル用に規定されるSAPベースの水密ヤーンが含まれる。
サステナビリティ主導の機会も、試験段階や認証の取得を超えて、資金提供を受けた規模拡大の道筋へと移行している。EDANAなどの業界団体は、意図的に添加されたマイクロプラスチックに関連するEU REACHの議論に積極的に関与を続けており、吸収性衛生用品の製品設計選択と材料選定への注目を維持している。供給側では、マスバランスおよび認証済み低炭素製品が存在感を高めており、日本触媒の子会社がアクリル酸とSAPについてISCC PLUS認証を取得(2025年6月)し、カーボンフットプリント中立の製品供給を可能にしたことがその一例である。循環性とバイオベース化の規模拡大も、試験生産や初期の商業化の兆しを通じて進展しており、住友精化が姫路製造所において使用済みおむつからSAPを化学的にリサイクルするパイロットプラントを完成させた例(2026年稼働予定)や、企業発表やEU資金による研究プログラムを通じて進行する複数のバイオベースSAPイニシアティブ、2028年まで実施される藻類由来原料プロジェクトなどが挙げられる。
最近の産業開発事情 スーパー吸収性ポリマー(SAP)市場
- 2026年6月:住友精化が日本の姫路製造所にパイロットプラントの建設を完了し、使用済みおむつから回収された高吸水性ポリマーの化学的リサイクルの操業を開始した。この動きは、おむつからおむつへの資源循環経路を支援し、廃棄物や埋立処分の圧力に対応可能な使用終了後の解決策を求めるサプライヤーにとって新たな技術基準を確立するものである。
- 2025年6月:日本触媒は、そのアメリカおよび米国子会社がアクリル酸とSAPを対象とするISCC PLUS認証を取得したと報告した。これにより、マスバランスおよび認証済み低炭素製品の提供が可能となり、サプライチェーン全体でサステナビリティ要件を厳格化している衛生用品顧客とのプレミアムな位置付けを支援する。
- 2024年10月:BASFは、テキサス州フリーポートのSAPラインに高度な表面架橋反応装置を導入するため1,920万米ドルを投資し、残留モノマーを200ppm未満に低減した。このアップグレードは、ブランド所有者が低残留物と安定したコア性能を高付加価値製品層の根拠として利用するプレミアムおむつおよび衛生用品グレードにおける競争力を強化する。
スーパー吸収性ポリマー(SAP)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、液体を膨潤・保持する超吸収性ポリマーのグローバル販売を対象としており、主に架橋ポリアクリレートおよびポリアクリルアミドを基材とするSAPが粉末、顆粒、または繊維の形態で吸収用途向けに供給されるものを含む。
対象外:完成品の衛生用品、フラッフパルプ、およびSAP以外の吸収材(シリカゲルや非架橋ハイドロゲルなど)は集計に含まれない。
セグメンテーション概要
- 製品タイプ別
- ポリアクリルアミド
- アクリル酸系
- その他
- 重合プロセス別
- 溶液重合
- 懸濁重合・逆懸濁重合
- ゲル重合
- 用途別
- 乳幼児用おむつ
- 成人用失禁製品
- 女性衛生用品
- 農業支援
- その他の用途
- エンドユーザー産業別
- パーソナルケア・衛生製品メーカー
- 農業資材サプライヤー
- 医療機関
- その他のエンドユーザー産業(通信・電力ケーブルメーカーおよび食品・医薬品コールドチェーン物流)
- 地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、SAP消費に関連する需要シグナルのマッピングから始まり、供給サイドとの整合を図ることで合計値が乖離しないよう調整する。国連コムトレード貿易統計、米国国際貿易委員会の貿易データ、各国統計局、ECHAなどの環境・化学規制ポータルといった公開データセットを活用し、数量の動向や素材分類の取り扱いを検証している。
前提条件を裏付けるため、特許データベース、査読済みのポリマー・衛生材料分野の学術誌、不織布・衛生用品関連の業界体が公開する文書なども参照している。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリースは、設備増強、操業停止、価格動向の確認に活用している。利用可能な場合は、企業財務・インテリジェンス、特許調査、輸出入の船積みレベルのデータ確認に有料サブスクリプションを使用し、情報の空白を補完している。これらはあくまで例示であり、データ収集・検証・明確化のために他にも多数のソースを参照している。
一次インタビューおよびサーベイ
一次調査は、SAPが実際にどの用途に販売されているか、グレード別の価格動向、衛生用途と非衛生用途それぞれに吸収されている数量を確認するために実施する。生産者、流通業者、衛生・医療製品関係者を含む川下ユーザーと幅広く対話し、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたって前提条件を検証することで、おむつおよび成人用失禁製品の需要における地域差が平均化されないよう配慮している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役 | 地域 |
|---|---|---|
| 上位層:38% | CXO:21% | APAC:43% |
| 中位層:40% | 部門・ユニットリーダー:32% | EMEA:34% |
| 中小規模プレイヤー:22% | マネージャー:47% | 南北アメリカ:23% |
市場規模算定と予測
当社の規模算定モデルは、衛生・吸収用途のエンドユースから需要プールを再構築するトップダウン方式で構築されており、地域別の合計値を現実的に保つために生産・貿易シグナルとのクロスチェックを行っている。結果は、用途別のサンプリングされたサプライヤー数量配分やグレード別の標準的な平均販売価格(ASP)などを用いた選択的なボトムアップ推計によって裏付けられ、両者の見解が乖離する場合は調整を行っている。
主要インプットには、おむつ1枚および成人用失禁製品1枚当たりのSAP消費量、ユニット需要に影響する出生率および高齢化人口指標、国別のおむつおよび失禁製品の普及率、アクリル酸系グレードのSAP価格動向、関連ポリマーカテゴリーの地域別純輸出入動向が含まれる。予測には、設備増強、衛生用品需要の底堅さ、製品当たりのSAP使用量を変化させるダウンゲージングの進展に関する専門家見解を踏まえたシナリオ分析を活用している。小規模国のボトムアップ詳細が不足している場合は、代替採用率と貿易集約度を用いてギャップを補完し、地域合計に正規化している。
データ検証と更新サイクル
数値は複数回のチェックを経て外れ値を早期に検出し、その背後にある前提条件を平易な言葉で記録している。貿易収支、地域別衛生用品ユニット成長、既知の設備変更などの独立したシグナルと出力を比較し、直近の実績と比べて過大に見える乖離を再確認している。
最終承認前に、モデルと記述内容を別のアナリストがレビューし、フィードバックで不整合が指摘された場合は更新を行っている。レポートは年次で更新され、主要な設備停止、新規設備稼働、原料価格の急変動などの重要事象が発生した場合は中間更新を実施している。納品直前に最終確認を行い、クライアントが最新の更新済み見解を受け取れるようにしている。
Mordor Intelligenceの超吸収性ポリマー(SAP)市場規模と他の公表推計値との比較
超吸収性ポリマーの公表市場規模がしばば異なるのは、対象範囲、価格前提、基準年の設定が調査機関によって異なるためである。差異は主に、スコープに何を含めるか、数量ベースか金額ベースかの違い、設備や原材料コストの変化に対するモデルの更新速度に起因することが多い。
SAPにおける最大のギャップは、完成品の衛生用品が合計に混入しているか否か、非架橋吸収材が計上されているか否か、アクリル酸が変動した際の平均販売価格の繰り越し方法に起因することが多い。通貨換算のタイミングもUSD合計値を変動させる要因となり得る。特に地域別数量が安定していても現地価格が変化する場合に顕著である。単一の基準年に数値を固定したまま貿易・設備の更新確認を行わない調査機関も存在し、これが乖離を拡大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 95.88億米ドル(2025年) | |
| グローバルコンサルタントA | 103.9億米ドル(2024年) | 基準年が異なり、用途をまたいだ単一のブレンドASPを適用している可能性があり、高価格の衛生グレードが全地域を支配していると仮定し場合に金額を過大評価する恐れがある。 |
| 業界出版社B | 91.8億米ドル(2024年) | 近期的な価格見通しが保守的で予測期間が長い可能性があり、ASPの上昇を抑制的に設定した場合に現在価値の表示が低下することがある。 |
この表は、真の需要の乖離というよりも基準年と価格の影響を示しており、Mordor Intelligenceのモデルにおける2025年の価値は、単一のブレンド価格ではなく、用途レベルのASPチェックを伴う明示的な数量バックボーンから構築されている。スコープをSAP素材のみに限定し基準年を揃えた場合、残存する乖離は通常、価格とミックスの前提条件がどの程度迅速に更新されているかによって説明される。
レポートで回答される主要な質問
2031年までのスーパー吸収性ポリマーの需要数量予測は?
世界の出荷量は4.55%のCAGRで2031年までに494万トンに達すると予測されています。
最も成長が速い用途セグメントはどれですか?
成人用失禁パッドは、日本・韓国・欧州で高齢化人口が拡大するにつれ、2031年まで最高の5.45%CAGRを記録しています。
アクリル酸系SAP価格が変動する理由は何ですか?
価格はプロピレン原料の変動、製油所の停止、および地域的な供給逼迫を反映しており、アクリル酸の四半期ごとの変動は数百米ドル/トンに達します。
SAPは5Gインフラにおいてどのような役割を果たしていますか?
SAP含浸ヤーンは水との接触で膨潤し、5Gネットワーク展開時に光ファイバーケーブル内の水分を遮断して信号の完全性を保護します。
バイオベースSAPはすでに商業的に重要ですか?
パイロットラインは存在しますが、バイオベースグレードは現在のコストが石油由来品より40〜60%高いため、生産量の0.05%未満にとどまっています。