
海底システム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 19.75 十億米ドル |
| 市場規模 (2031) | 25.03 十億米ドル |
| 成長率 (2026 - 2031) | 4.85 % |
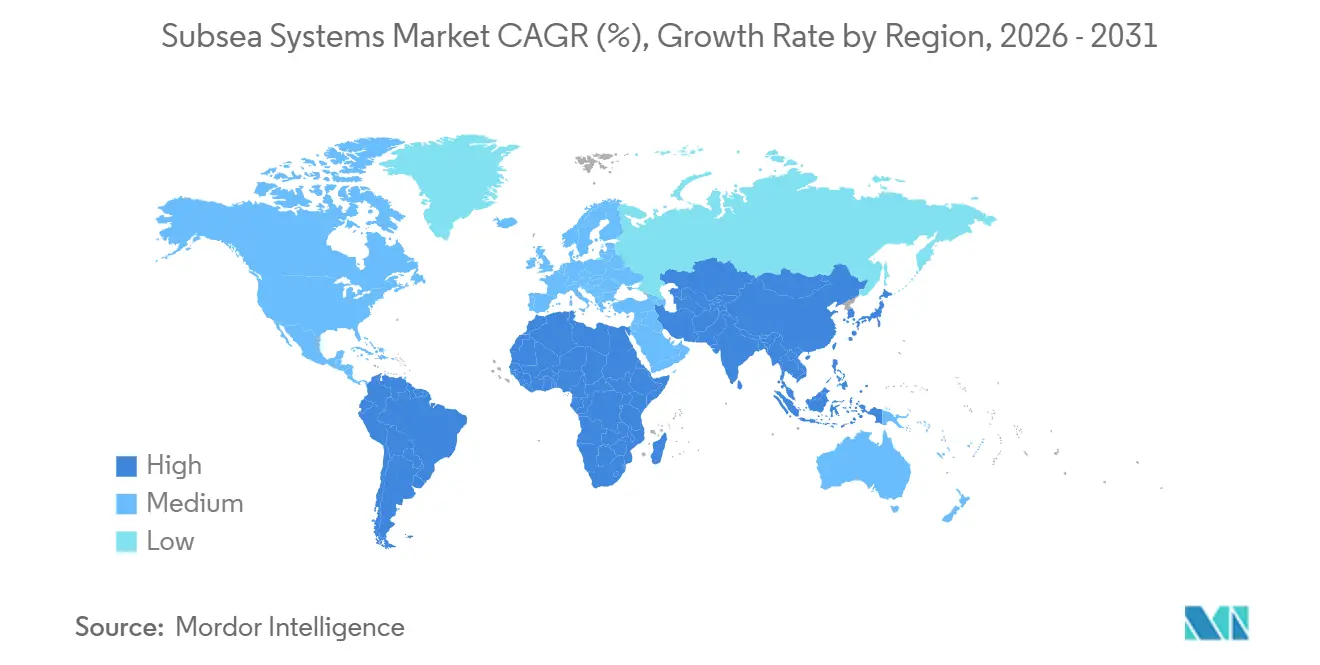
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
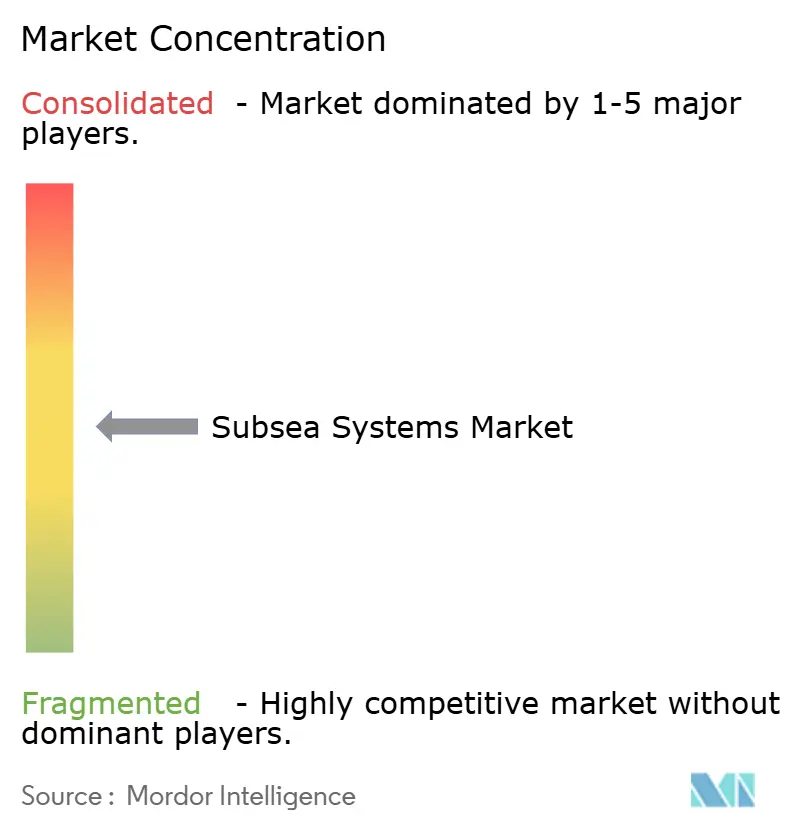
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海底システム市場分析
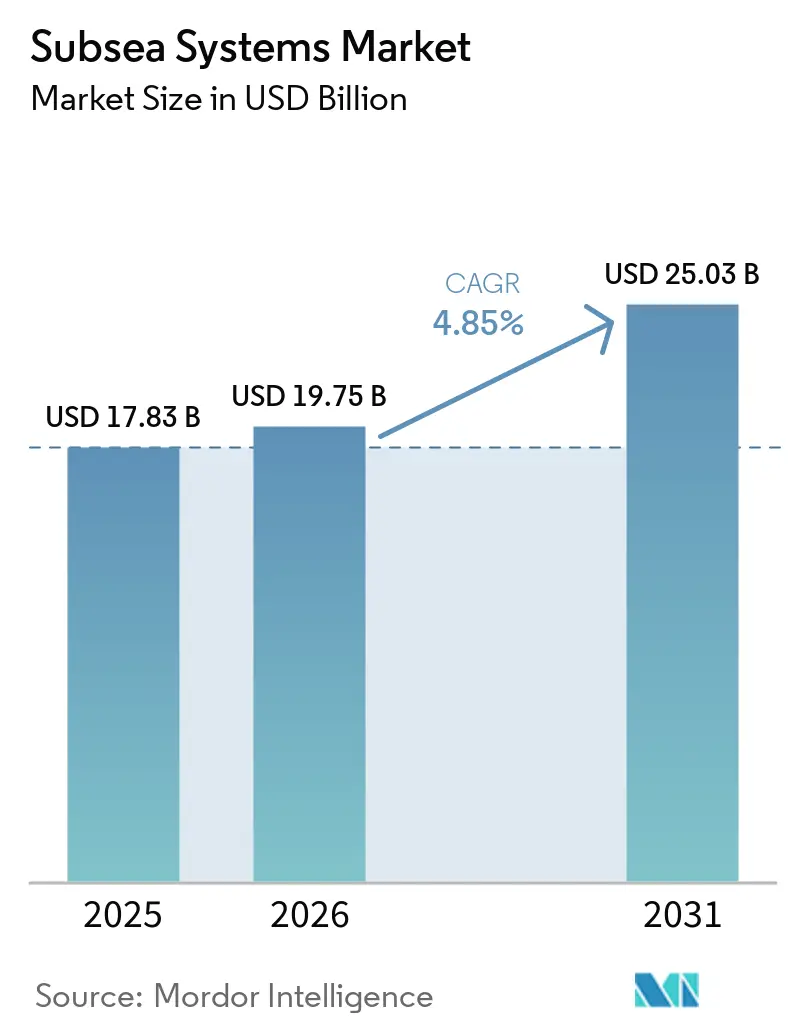
海底システム市場規模は、2025年の178億3,000万米ドル、2026年の197億5,000万米ドルから、2031年までに250億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.85%を記録する見込みである。
オペレーターは、新規坑井を既存の浮体式生産貯蔵積出設備に接続するコスト効率の高いタイバックに資本を振り向けており、深海盆地における単位コストを最大40%削減している。[1] 2025年における深海プロジェクト承認件数の23%増加と、損益分岐点価格を1バレル40米ドル未満に引き下げる海底処理技術の進歩が相まって、投資余地が拡大している。[2] 成長は超深海油田、ニッチな高圧機器、および検査・保守・修理コストを低減するデジタル技術において最も顕著である。競争上の差別化は、統合型エンジニアリング・調達・建設・設置(EPCI)モデル、モジュール式標準化ハードウェア、および炭素回収・沖合風力海底インフラへの早期参入を中心に展開されている。チタン合金および半導体のサプライチェーンの逼迫と、2024年のメキシコ湾リース一時停止措置などの政策転換が勢いを抑制しているものの、中期的な見通しは引き続き良好である。
主要レポートの要点
- システムタイプ別では、海底生産システムが2025年の海底システム市場シェアの66.1%を占め、海底処理システムは2031年にかけてCAGR 5.8%で拡大する見込みである。
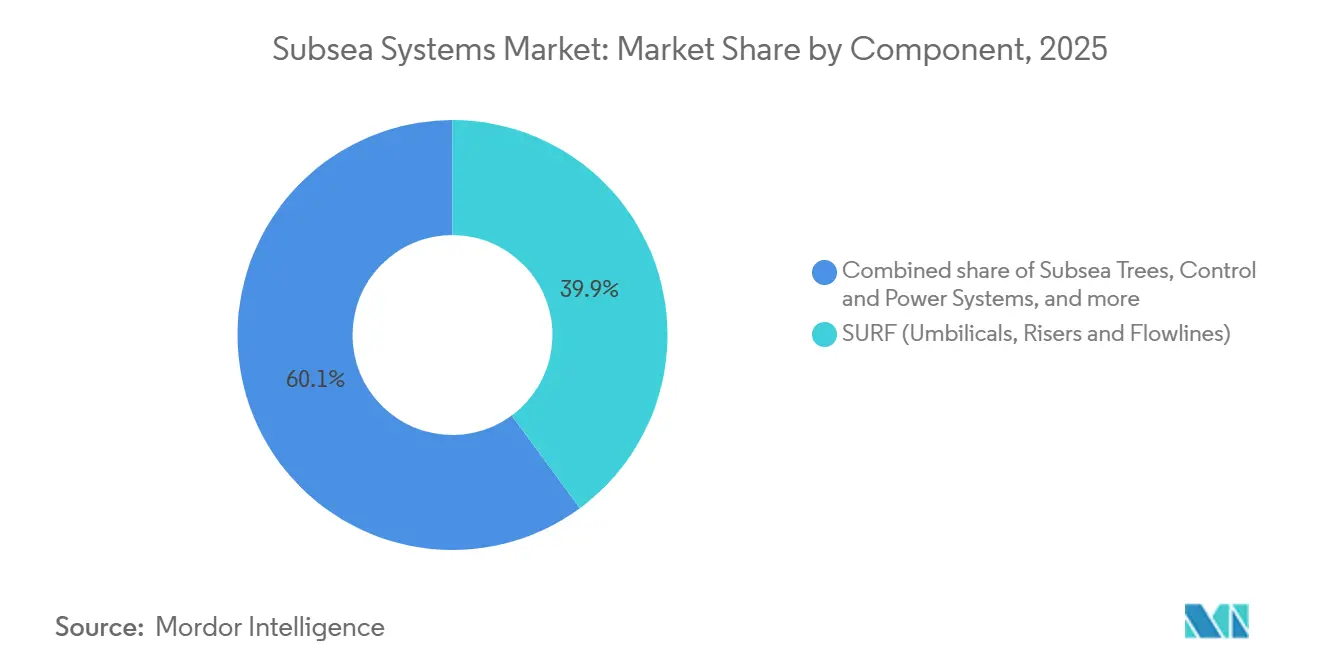
- コンポーネント別では、SURFが2025年の海底システム市場規模の39.9%を占め、2031年にかけてCAGR 6.5%で成長する見込みである。
- 水深別では、浅海プロジェクトが2025年の海底システム市場シェアの61.5%を占め、超深海はCAGR 7.7%で2031年まで拡大している。
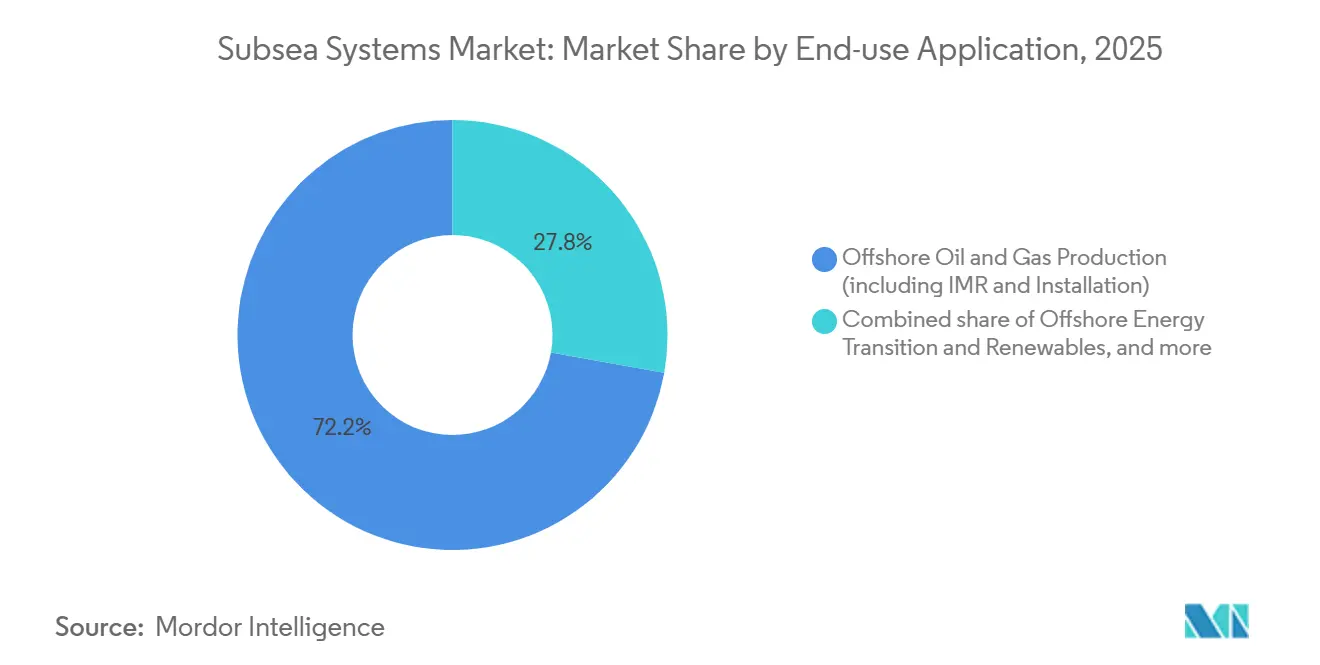
- 最終用途別では、沖合石油・ガス生産が2025年に72.2%の収益シェアで首位を占め、沖合エネルギー転換・再生可能エネルギーは2031年にかけてCAGR 14.2%で拡大する見込みである。
- 地域別では、北米が2025年に34.7%の海底システム市場シェアで首位を占め、アジア太平洋は2031年までCAGR 11.9%を記録する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FPSOタイバックによるプロジェクト経済性の改善 | +1.2% | ブラジル、ガイアナ、西アフリカ | 中期(2~4年) |
| 深海・超深海油田承認の急増 | +1.5% | 南米、メキシコ湾、西アフリカ | 短期(2年以内) |
| ブースティングおよび高圧機器における技術進歩 | +0.9% | 北海、メキシコ湾、ブラジル | 長期(4年以上) |
| ブラウンフィールドの寿命延長とIMR支出の増加傾向 | +0.7% | 北海、メキシコ湾 | 中期(2~4年) |
| 海底CO₂圧入インフラの早期導入 | +0.4% | ノルウェー、英国、オーストラリア | 長期(4年以上) |
| デジタルツインおよびAI駆動型予知保全 | +0.3% | ノルウェー、英国、メキシコ湾 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FPSOタイバックによるプロジェクト経済性の改善
水深1,000 mを超える海域において固定プラットフォームと輸出パイプラインを排除することで、初期投資を最大45%削減できる。[3] ブジオス油田は180 kmのネットワークを通じて24坑を4基のFPSOに接続しており、固定プラットフォーム方式の1バレル55米ドルと比較して1バレル35米ドルの損益分岐点で操業している。ExxonMobilのYellowtailプロジェクトにおける再利用可能なウェルテンプレートにより、エンジニアリング工数が40%削減され、実証済みの貯留層性能に合わせた段階的投資が可能となった。[4] Azule EnergyのカミーニョFPSOにおけるモジュール性は、トップサイドの変更なしに将来の坑井タイインを可能にし、初期機器コストの15%プレミアムを正当化している。
深海・超深海油田承認の急増
2025年には47プロジェクトが最終投資決定に達し、2024年の38件から増加した。Petrobrasは2030年までに日産230万バレルの生産量を維持するため、プレソルト資産において180坑の新規坑井と12基のFPSOを計画している。ガイアナのスタブルックブロックでは、水深1,600 mにおいて72本のツリーと420 kmのフローラインを必要とする3件の承認が追加された。西アフリカのカミーニョとグレーター・トルトゥー・アメイムの各フェーズでは、成熟した貯留層における回収率を18%向上させるために海底圧縮を統合している。世界最深の20,000 psi油田であるChevronのアンカーは、メキシコ湾の類似見通し地域において400億バレルを解放する設計を実証した。
ブースティングおよび高圧機器における技術進歩
SLBのOneSubsea部門が設置した14基の海底圧縮ステーションは、2025年までに12億バレルの可採埋蔵量を追加した。Baker HughesはオルメンランゲのスループットをMMcf/d換算で280増加させ、18億米ドルのトップサイド拡張を先送りした。Aker Solutionsの20,000 psiツリーはウェルヘッドのフットプリントを30%削減し、シングルトリップ設置をサポートすることで、坑井1本あたり5船日を節約している。TechnipFMCの坑底水分離技術はメロにおけるトップサイド負荷を40%削減し、FPSOの規模とコストを縮小した。
ブラウンフィールドの寿命延長とIMR支出の増加傾向
IMRおよびブラウンフィールド作業は現在、成熟盆地における海底資本の38%を占めている。Equinorはグルファクスに11億米ドルを投資し、22本のツリーと耐食性フローラインを交換して1億5,000万バレルの埋蔵量を追加した。Oceaneeringは2025年にIMR契約が34%増加し、ダイバーへの依存を低減するROVを活用した。タイインのコストは坑井1本あたり800万~1,200万米ドルで、石油価格が1バレル60米ドルを超えると18ヶ月で回収できる。Aker BPにおけるデジタルツインは計画外ダウンタイムを22%低減し、検査間隔を5年に延長した。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合掘削禁止・一時停止措置 | -0.8% | 米国、欧州の一部 | 短期(2年以内) |
| 原油価格の変動 | -0.6% | グローバル | 短期(2年以内) |
| 合金・電子部品のサプライチェーンのボトルネック | -0.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| ROV・ロボティクス人材の不足 | -0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
沖合掘削禁止・一時停止措置
2024年の米国の一時停止措置により1,200万エーカーが撤回され、かつて国内沖合生産量の18%を占めていた地域の需要が消滅した。デンマークが2050年までに北海の新規ライセンスを停止する計画により、32億米ドルの海底プロジェクトが宙に浮いた。英国の78%の臨時利益税により、48本のツリーを必要とする4件の開発が抑制された。資本はブラジル、ガイアナ、中東へと再配分されており、これらの地域が2025年の海底支出の64%を占めた。投資サイクルの短縮化により小規模タイバックが優遇され、油田あたりの機器集約度が低下している。
特殊合金・電子部品のサプライチェーンのボトルネック
チタングレード5スポンジの不足により、2025年のリードタイムは18ヶ月に延長された。日本とロシアが生産量の62%を供給しており、25~30%高いコストでの再認定が促進されている。インドネシアのニッケル鉱石輸出禁止により、世界の精製ニッケルが8%減少した。海底制御モジュール用の高度ロジックチップは輸出規制により14ヶ月の遅延に直面しており、一部のオペレーターはデータ帯域幅が15%低い油圧システムへの回帰を余儀なくされている。IEAは2030年までに鉱物集約度が35%上昇すると予測しており、リスクが増大している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
生産が成熟するにつれて処理が拡大海底処理システムは2031年にかけてCAGR 5.8%で拡大し、海底システム市場全体を上回る見込みである。Equinorのオースガード圧縮は2024年に3億600万バレル相当の埋蔵量を追加した。Baker Hughesのオルメンランゲにおけるブースティングモジュールは、トップサイドの変更なしに輸出量をMMcf/d換算で280増加させた。海底サポート・介入需要は、北海とメキシコ湾でIMR契約が増加するにつれて年率4.2%で成長している。API 17GおよびISO 13628の標準化インターフェースにより、製造リードタイムが20%短縮されている。
生産システムの継続的な優位性は、2025年に記録された66.1%の海底システム市場シェアに反映されているが、グリーンフィールド承認が横ばいになるにつれて成長は鈍化している。統合EPCIパッケージは納期を短縮するが、従来型ツリーの飽和により予算は圧縮、ブースティング、デジタル制御のアップグレードへと向かっている。成熟盆地では、改修介入が作業システムの安定した受注フローを支えている。
コンポーネント別:
タイバックの長距離化の中でSURFが優位SURFは2025年のサブシーシステム市場規模の39.9%を占め、ナミビアのオレンジ盆地において150 kmを超えるタイバックの延伸に伴い、6.5%のCAGRで成長する見込みです。メロにおけるスチール・レイジーウェーブ・ライザーは設置時間を40%短縮しました。光ファイバーセンシングを搭載したハイブリッド電気油圧式アンビリカル、圧力計よりも72時間早く熱異常を検知します。サブシーツリーは18.2%のシェアを保持しており、20,000 psi設計により深部・高圧坑の開発が可能となっています。
サブシー制御システムを含む制御・電力システムは、アンビリカルの重量を40%削減し保守間隔を2倍にするオールエレクトリックアーキテクチャへの移行が進んでいます。ABBのヨハン・スヴェルドラップにおけるサブシー可変速ドライブは、8 MWリンクを介してポンプに直接電力を供給し、油圧ユニットを不要としています。マニホールド、ポンプ、ブースティングモジュールは17.3%のシェアを占め、増進回収プログラムの普及に伴いブースティングは年率7.1%で成長しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
水深別:
浅海優位の中で超深海が加速浅海資産は2025年においても海底システム市場シェアの61.5%を占め、坑井1本あたり800万~1,200万米ドルのブラウンフィールドタイバックの恩恵を受けている。ブラジル、ガイアナ、および新興の西アフリカプレーにおける超深海プロジェクトは、資源集中と高度な20,000 psiハードウェアに牽引されてCAGR 7.7%を支えている。ChevronのビッグフットはUltra-deep圧力に適応した浅海実証済みのツリー設計を採用しており、水深間の技術移転を実証している。
深海(500~1,500 m)は23.8%のシェアを保持しており、TotalEnergiesのイキケは1,200 mから1,400 mの間に18本のツリーを設置した。TechnipFMCのSubsea 2.0における標準化モジュールシステムはコストを30%削減し、水深クラス間の経済的格差を縮小している。
最終用途別:
エネルギー転換が石油・ガスの覇権を揺るがす沖合石油・ガス生産は2025年に72.2%の海底システム市場シェアを確保した。資本規律は、Petrobrasの2029年までの640億米ドル計画などの高スペックなプレソルト資産に集中している。Saudi Aramcoのマルジャン増産は水深90 mに36坑を追加しており、低税率地域におけるコスト優位性を示している。
沖合エネルギー転換・再生可能エネルギーはCAGR 14.2%で拡大している。ノーザンライツとビフロストのCCSプロジェクトは既存の海底インフラを再利用し、資本コストを半分以上削減している。ドッガーバンクとエンパイアウィンドの沖合風力ケーブルは2030年までに82億米ドルのケーブル市場を創出する。海底電力・通信は年率8.3%で成長しており、深海採掘は2027年の規制待ちで保留中である。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米サブシーシステム市場
北米は2025年にサブシーシステム市場シェアの34.7%を維持した。メキシコ湾は高圧ハードウェア需要を牽引しており、Anchorの20,000 psi定格の7基のツリーがその証左である。カナダはノバスコシア沖に5 GWの浮体式洋上風力を承認し、ケーブルサプライヤーを複数年契約に向けて位置づけている。メキシコのファームアウトは低コストの浅海タイバックへの参入を促している。
アジア太平洋サブシーシステム市場
アジア太平洋地域は2031年までに11.9%のCAGRを記録する見込みである。CNOOCは2030年までに渤海湾に120基のツリーを設置する計画を持つ。ONGCのKG-DWN-98/2は水深1,800 m超の海域に18基のツリーを設置する予定である。Petronasは2024年にLimbayongおよびJerunで24坑を承認した。中国の環境アセスメントの厳格化により許認可に6ヶ月が追加されるが、透明性は向上する。
欧州および南米サブシーシステム市場
欧州はオペレーターが設備延命およびCCSへ軸足を移すにつれて安定化している。Sleipnerは現在、30年の機器定格のもとで年間170万トンのCO₂を圧入している。英国の12件のCCSライセンスには40本の圧入井と200 kmのパイプラインが必要となる。南米はPetrobrasが2024〜2025年に72基を発注したことで高仕様ツリー需要を維持している。アルゼンチンはブエノスアイレス沖に2 GWの浮体式洋上風力サイトを検討している。
中東・アフリカサブシーシステム市場
中東およびアフリカはスウィング地域として台頭している。Marjanは36本のサブシー井を掘削する予定であり、ADNOCのHailおよびGhashaはH₂S濃度22%に対応したガスマニホールドを採用している。西アフリカのKaminhoはSubsea 7が設置した12スロットマニホールドを介して15坑を接続している。
規制環境
海底システムは、機器の認定や設置スケジュールに影響を与える海洋安全、環境許認可、および技術基準によって形作られている。米国では、安全環境執行局(BSEE)が30 CFR Part 250に基づいて海洋石油・ガス要件を管理しており、HPHTやタイバックなど複雑な海底開発における文書化や技術提出に関する期待事項も含まれる。
基準の統一は、依然として世界的な仕様やサプライヤーの認定に影響を与えている。ISO 13628-1:2025は、海底生産システム(低炭素エネルギー用途を含む)の設計・運用要件を更新し、ISO 14723:2025はAPIベースの慣行を補完する海底パイプラインバルブの仕様を定めた。英国では、2026年に発行されたプロジェクト固有のパイプラインスクリーニング指令、Rosebank Phase 1のSURF設置に関するスクリーニング指令やその他のパイプライン工事を含めて、事前建設環境スクリーニングとパイプライン工事認可プロセスが海底SURFおよび関連インフラ活動をどのようにゲート管理しているかを浮き立たせている。
競合環境
上位5社であるTechnipFMC、Subsea 7、Aker Solutions、Baker Hughes、SLB OneSubseaは、2025年のグローバルEPCI価値の58%を合計で保有しており、中程度の集約化を示している。TechnipFMCのiEPCIモデルはメロ3のスケジュールを18ヶ月短縮し、設置コストを22%削減した。AkerとSubsea 7によるSubsea Integration Allianceは、機器工場と設置船隊を統合することで20%のコスト削減を目指している。
技術的リーダーシップはデジタルツイン、海底処理、全電気制御を中心に展開されている。Aker BPはCognite駆動モデルによりダウンタイムを22%低減した。SLBの14基の圧縮ユニットは複数年のサービス収益を確保している。中堅企業は方向転換しており、Dril-Quipはコモディティツリーから撤退し、過酷環境向けライザーに注力している。ケーブルメーカーのPrysmianとNexansは沖合風力に多角化し、海底スコープを拡大している。TechnipFMCが2024年に23件を筆頭とする特許出願は、処理とデジタル制御を重視している。
海底システム業界リーダー
-
Subsea 7 SA
-
TechnipFMC PLC
-
Akastor ASA
-
National-Oilwell Varco Inc
-
Baker Hughes Co.
- 注:主要企業の掲載順は順位を示すものではありません。
サブシーシステム市場 このレポートでカバーされる企業
- TechnipFMC
- Subsea 7
- Aker Solutions
- Baker Hughes
- SLB (OneSubsea)
- Halliburton
- Oceaneering International
- National Oilwell Varco
- Dril-Quip
- Saipem
- Prysmian Group
- Nexans
- Vallourec
- ABB
- Siemens Energy
- Flowserve (Framo)
- Kongsberg
- Weatherford
- Magma Global
- GE Vernova (GE Oil & Gas)
市場機会と将来展望
短サイクルのタイバックとブラウンフィールドプログラムは、標準化された海底機器と設置スプレッドへの繰り返し需要を支えており、これはツリー、マニホールド、制御システム、SURFを統合的な提供モデルにパッケージ化できるサプライヤーに有利に働く。契約実績はこの傾向が2026年も続くことを示しており、Equinorはノルウェー大陸棚(TWIN、Omega Sor、Tyrihans Nord、Brime)における海底タイバックプロジェクトの第一波に約5億3,600万ユーロを発注し、Petrobrasはブラジルのサントス盆地のSepia 2に対してSubsea7にスーパーメジャー級のSURF契約(12億5,000万米ドル超)を発注した。
もう一つの注目分野は電動化とデータ活用型の海底オペレーションであり、事業者やコントラクターは油圧の複雑さから脱却し、全電動アーキテクチャとリアルタイム監視へ移行することで介入負荷と環境リスクの低減を図っている。アジア太平洋地域では、ガス開発と輸出インフラに紐づく海底スコープも需要を開拓しており、これはインドネシアのKutei North Hub開発向け94.6kmのスチールチューブアンビリカルに関する2026年のSLB OneSubsea契約や、コートジボワール沖のEni主導Baleine Phase 3のような複数井海底パッケージに反映されている。欧州では、CCS関連の海底輸送・貯留の構築が、国境を越えた設計・保証要件に整合するパイプライン、制御、健全性ソリューションの隣接需要を追加している。
最近の産業開発事情 サブシーシステム市場
- 2026年7月:TechnipFMCは、ノルウェー沖のタイバック開発(Omega Sor、Brime、Tyrihans Nord、TWIN)に関して、Equinorから複数の海底契約を受注した。この受注は、標準化されたタイバックテンプレートと統合提供を中心としたポートフォリオベースの契約を強化し、複数の中小規模プロジェクトの実行加速を支えるものである。
- 2025年9月:Petrobrasは、グリーンフィールド、ブラウンフィールド、再活性化プロジェクトにわたる海底生産システムの契約をTechnipFMCに発注し、設置支援やフィールド全体を通じたサービスも含まれる。この契約構造は、機器と長期サービススコープを一体化するフレームワーク型の海底調達への継続的な選好を示している。
- 2024年8月:あるVLCC改修プログラムが、アンゴラにおけるTotalEnergiesの7番目のFPSOとなる方向で進展し、海底生産ネットワークに接続するための約30kmの海底フローライン、ライザー、アンビリカルを含むSURFパッケージが組まれた。この開発は、SURFの内容と設置能力がプロジェクト価値の大きな割合を占めるFPSO主導型の海底構築が続いていることを浮き立たせている。
サブシーシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるサブシーシステム市場は、海底または水中で稼働し、沖合油田開発、生産支援、およびサブシー接続を可能にする機器および統合システムから得られる収益として定義されます。
対象外の範囲:陸上の石油・ガス機器および一般的な沖合表面プラットフォームのハードウェアは、サブシーシステムパッケージの一部として販売される場合を除き、対象外とします。
セグメンテーション概要
- システムタイプ別
- 海底生産システム
- 海底処理システム
- 海底サポート・介入
- コンポーネント別
- SURF(アンビリカル、ライザー・フローライン)
- 海底ツリー
- ウェルヘッド
- マニホールド
- 制御・電力システム
- 海底ポンプ・コンプレッサー
- 海底ブースティングモジュール
- その他のコンポーネント(浮力材、バルブ、トレンチャー)
- 水深別
- 浅海(500 m以浅)
- 深海(500 mから1,500 m)
- 超深海(1,500 m超)
- 最終用途別
- 沖合石油・ガス生産(IMRおよび設置を含む)
- 沖合エネルギー転換・再生可能エネルギー
- 海底電力・通信
- 海底採掘
- その他(防衛・安全保障、海底貯蔵、学術・研究)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ノルウェー
- 英国
- フランス
- イタリア
- ドイツ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- 南アフリカ
- ナイジェリア
- アルジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界設定、バリューチェーンのマッピング、およびサブシー活水準を説明するベースライン指標の収集に活用されました。米国エネルギー情報局(EIA)や国際エネルギー機関(IEA)などの機関によるエネルギー統計・見通し、国際海事機関などの機関による沖合・海洋関連リリース、国連コムトレードなどのソースによるマクロ貿易指標といった公開情報を参照しました。
また、サブシー機器・サービスに携わる企業の規制当局の更新情報、プロジェクト受注発表、年次報告書、および投資家向けプレゼンテーションを精査し、調達における需要タイミングの反映状況や一般的な契約構造を把握しました。並行して、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータベースを活用し、成長の方向性が観測された活動シグナルと一致しているかを相互検証しました。上記のソースは例示であり、網羅的なものではなく、データ収集・検証・明確化を支援するために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、サブシー開発において何が購入・設置されてるか、およびコア機器グループ全体にわたって価格とリードタイムがどのように変化したかを検証することに重点を置きました。最終的な前提条件に地域別プロジェクトパイプラインと調達行動を反映できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたる請負業者、コンポーネントサプライヤー、および沖合オペレーターと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):21% | アジア太平洋地域(APAC):45% |
| 中位層:45% | 部門・ユニットリーダー:20% | 欧州・中東・アフリカ地域(EMEA):35% |
| 中小規模プレイヤー:22% | マネージャー:59% | 南北アメリカ地域:20% |
市場規模算定と予測
規模算定は、沖合活動シグナルから需要を再構築するトップダウンアプローチから開始し、水深およびプロジェクトタイプ別の典型的な機器集約度を適用することで、その需要をサブシーシステム支出に換算しました。需要プールの設定後、サンプリングれた契約金額、サブシーへのサプライヤー収益エクスポージャー、ならびにツリー、マニホールド、アンビリカル長などの一般的なユニットに関する平均販売価格(ASP)と数量の簡易チェックを含む選択的なボトムアップ推計によって合計値を裏付けました。
深海・超深海プロジェクトの最終投資決定(FID)ペース、新規開発に対するサブシータイバックの集約度、設置・介入のペース、ならびに鉄鋼・製造能力・船舶稼働率に連動した価格動向など、いくつかの実務的なインプットがモデルを導きました。予測においては、プロジェクトタイミング、インフレ転嫁、およびスケジュール遅延リスクに関するインタビューからの最も一貫した見解をベースケースが反映するよう、シナリオ分析を活用しました。小規模な地域やニッチなコンポーネントについてボトムアップ情報が不完全な場合、ギャップは比較可能な盆地に基づくプロキシ比率によって対処し、専門家のフィードバックで再確認しました。
データ検証と更新サイクル
アウトプットは、サブシー支出の推計値を沖合設備投資(キャペックス)の方向性、プロジェクト受注の勢い、および設置済みベースに関連するメンテナンス活動と比較するなど、複数のチェックを通じて検証されました。地域またはシステムレベルで大きな乖離が生じた場合、裏付けとなるシグナルが一貫して維持されてる場合にのみ、前提条件を再検討し修正しました。
最終承認前に、モデルとナラティブは多段階のアナリストレビューを経て、不整合や外れ値が特定・修正されます。レポートは年次で更新され、大規模なプロジェクト遅延、大型受注、あるいは政策・価格ショックが見通しに重大な影響を与える場合には中間更新が実施されます。納品直前に最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのサブシーシステム市場規模と他の公表推計値との比較
サブシーシステムの公表値がしばしば一致しないのは、著者によって適用される対象範囲の境界、基準年、および断続的なプロジェクト収益の計上ルールが異なるためです。もう一つの相違要因は価格の取り扱い方であり、サブシー機器の受注は鉄鋼コスト、船舶レート、およびリードタイムの変動によって急速に変化する可能性があります。
サブシーツリーおよびSURFの受注動向、深海プロジェクトの最終投資決定(FID)ペース、および沖合設備投資(キャペックス)の方向性は、Mordor Intelligenceの推計値を長期パイプラインのみではなく近期の購買シグナルに結びつけるエビデンスポイントです。一部の出版社が対象範囲をより広範な沖合サービスに拡大したり、サイクルを平滑化する早期の基準年を選択したり、現在の契約・納品条件に照らし合わせることなく急速なASP上昇を想定したりする場合には、依然として差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.75 ビリオン 米ドル(2026年) | |
| 業界出版社A | 22.50 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、ブースティング、分離、注入、圧縮などのより広範なサブシー機能を計上しているとみられ、単年度の視点においてコアシステムパッケージを超えた合計値が示される可能性があります。 |
| リサーチプラットフォームB | 20.89 ビリオン 米ドル(2024年) | シリーズの起点をより早期に設定しており、プロジェクトタイミングを平滑化している可能性が高く、受注と設置が盆地および水深にわたって不均一な年においては報告される規模がずれる場合があります。 |
全体として、この差異は主に基準年の選択、隣接するサブシー項目の対象範囲の広さ、および年度間における時期と価格の平滑化の程度によって説明されます。市場構築を明確な活動指標に追跡可能な形で維持し、サプライヤーおよび契約の簡易チェックで合計値を検証することにより、最終的な数値は同一のインプットを用いて再現しやすい状態を保っています。
レポートで回答される主要な質問
海底システム市場の現在の価値はいくらか?
海底システム市場規模は2026年に197億5,000万米ドルであり、2031年までに250億3,000万米ドルに達する見込みである。
予測期間中に最も速く成長するセグメントはどれか?
沖合エネルギー転換・再生可能エネルギーの海底アプリケーションは、2031年にかけてCAGR 14.2%で拡大する見込みである。
全体支出におけるSURFの重要性はどの程度か?
SURFは2025年の世界の海底システム市場規模の39.9%を占め、2031年までCAGR 6.5%を記録する見込みである。
現在、どの地域が需要をリードしているか?
北米は2025年に34.7%の海底システム市場シェアで首位を占め、メキシコ湾の深海活動に支えられている。
FPSOタイバックはプロジェクト経済性においてどのような役割を果たすか?
既存FPSOへのタイバックは資本コストを最大40%削減し、深海環境における損益分岐点価格を1バレル35米ドル近くまで引き下げることができる。
サプライチェーンリスクは市場見通しにどのような影響を与えるか?
チタン合金と半導体のリードタイム長期化はコストと遅延を増加させ、世界のCAGRを推定0.5%押し下げる可能性がある。