
磁気共鳴血管造影市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
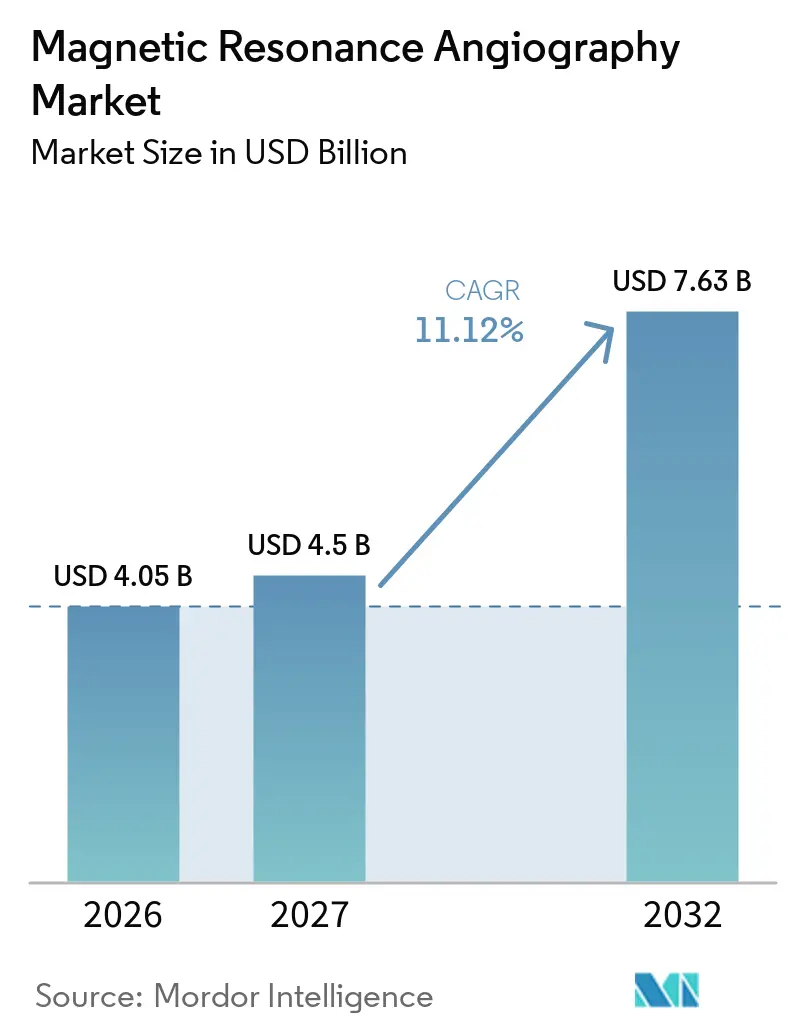
| 市場規模 (2027) | 4.5 十億米ドル |
| 市場規模 (2032) | 7.63 十億米ドル |
| 成長率 (2027 - 2032) | 11.12 % |
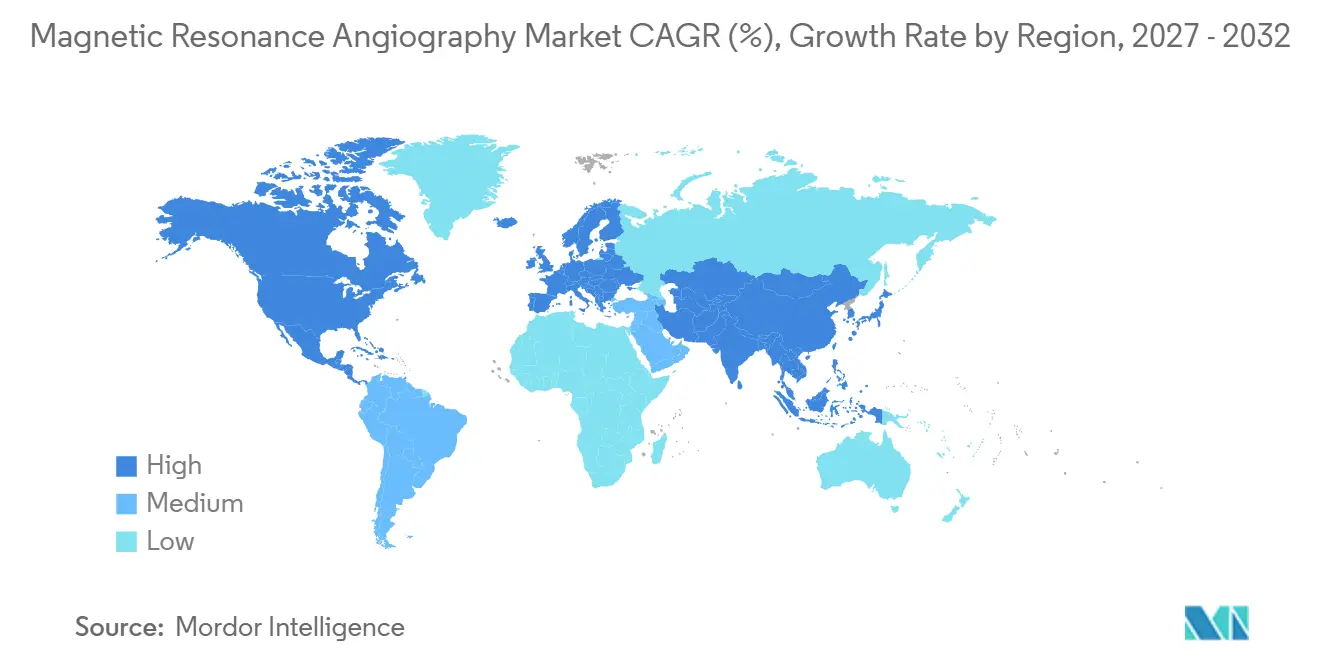
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
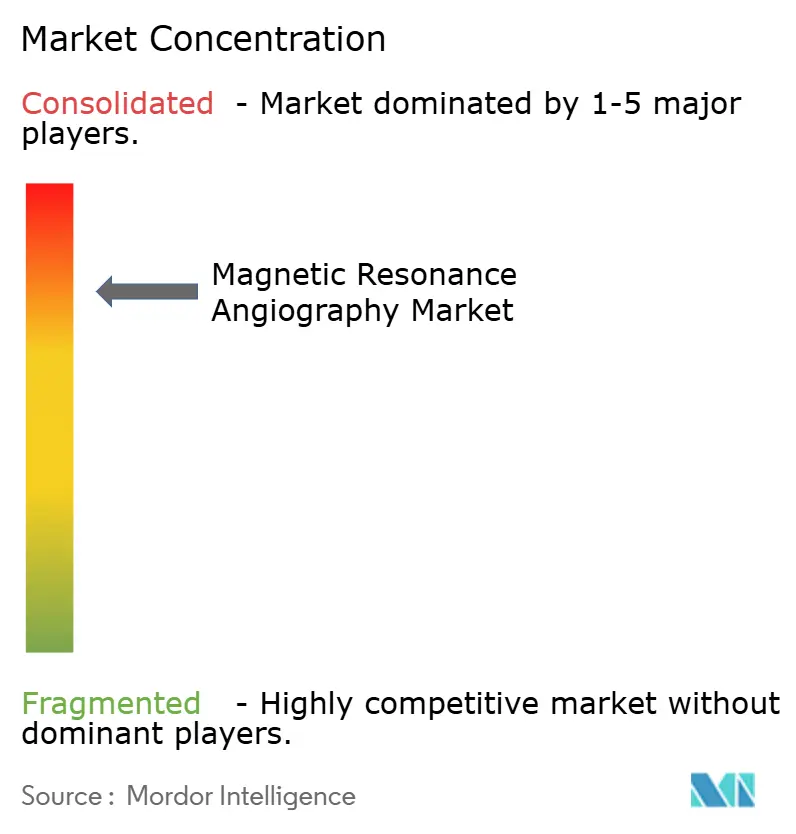
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる磁気共鳴血管造影市場分析
磁気共鳴血管造影市場規模は2026年に4.05 ビリオン 米ドルと評価され、2027年の4.50 ビリオン 米ドルから2032年には7.63 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは11.12%です。
高齢化人口の増加、心血管疾患の有病率の上昇、医療アクセスの拡大が相まって、非侵襲的血管イメージングが不可欠な診断サービスとなり、需要が加速しています。高磁場マグネット、人工知能(AI)駆動のワークフロー、ヘリウム節約型ハードウェアにおける継続的なイノベーションが勢いを後押しし、臨床能力を拡大しながらライフサイクルコストを低減しています。また、磁気共鳴血管造影(MRA)は電離放射線を使用しないため、医療提供者からも支持されており、この特性は予防医療の推進方針と合致し、長期モニタリングが必要な場合の繰り返し撮像にも対応しています。一方、AI強化フロー定量化に対する保険償還の拡大により経済的リターンが向上し、病院システムや外来ネットワークがスキャナーのアップグレードを優先するよう促しています。
主要レポートのポイント
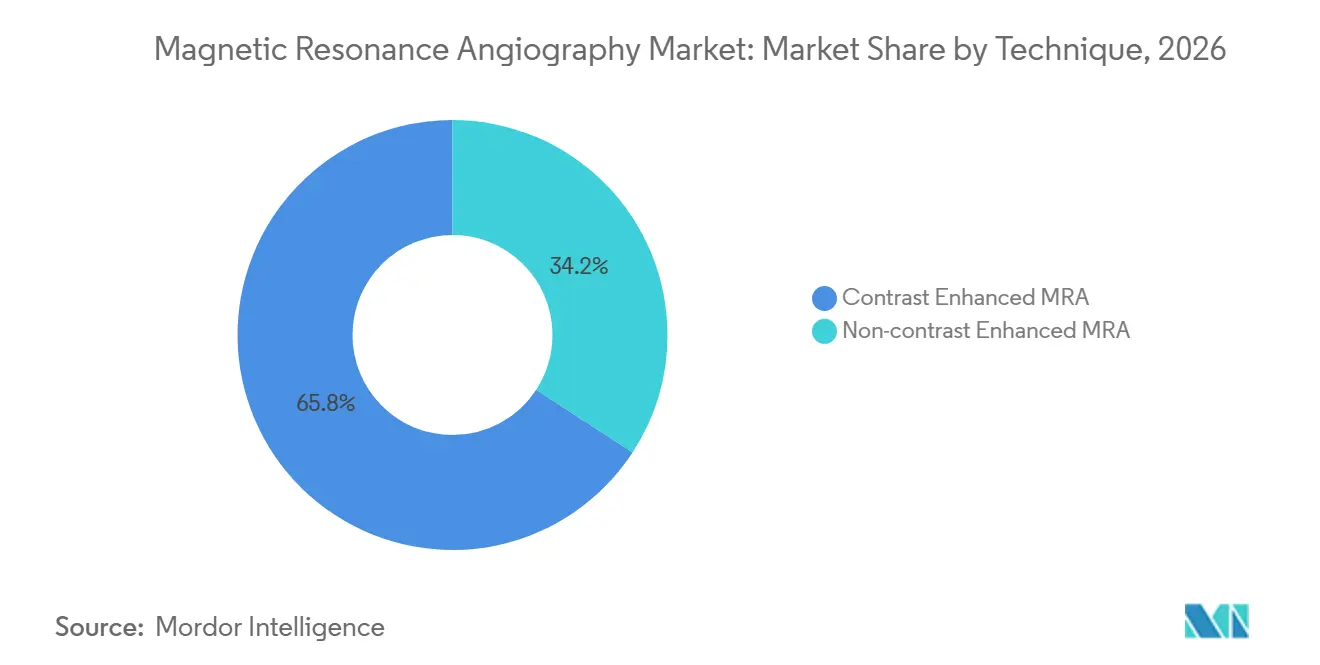
- 手技別では、造影検査が2026年の収益の65.8%を占めて主導的地位を維持し、非造影モダリティは2032年まで年率13.5%で成長すると予測されています。
- 適用分野別では、神経血管イメージングが2026年の市場規模の40.3%を占め、心臓および胸部血管検査は同期間においてCAGR 14.6%で拡大しています。
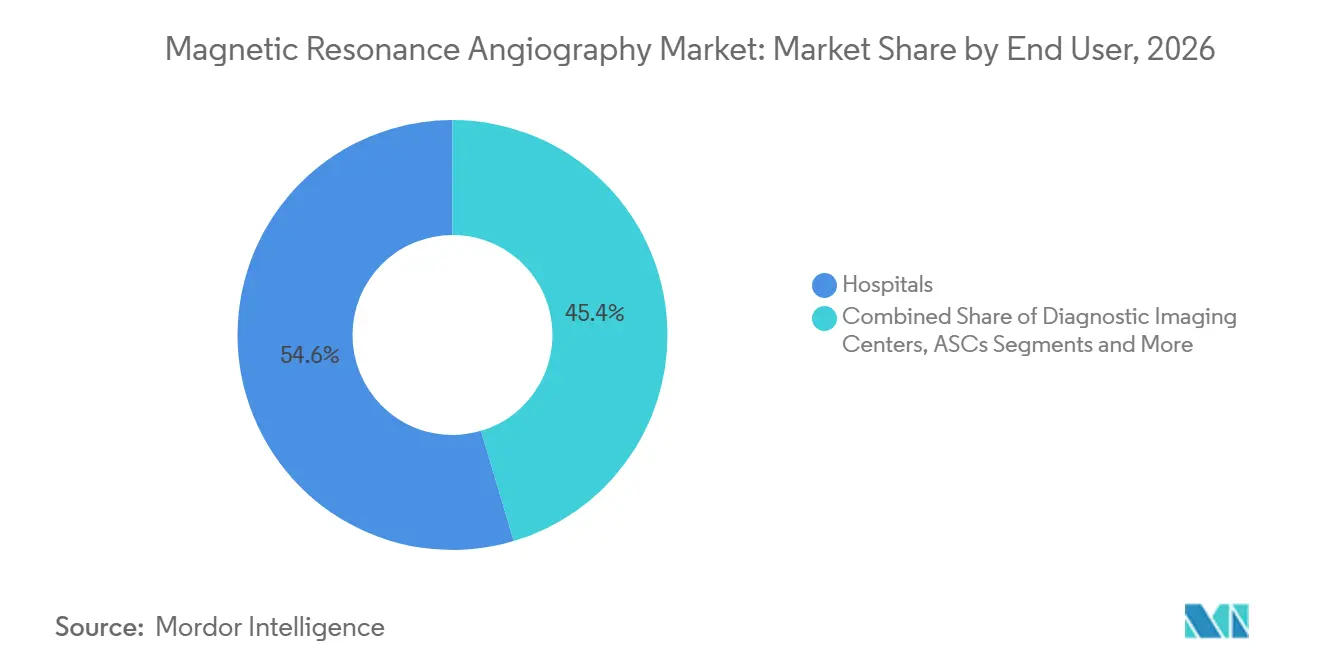
- エンドユーザー別では、病院が2026年に54.6%のシェアを保持し、外来手術センターは2032年まで最高のCAGR 15.9%を記録しています。
- 地域別では、北米が2026年の市場シェアの34.2%を占め、アジア太平洋地域は2032年までCAGR 16.4%で最も速い地域成長を示すと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管・脳血管疾患の有病率の上昇 | +2.80% | 北米・欧州が最も強い | 長期(4年以上) |
| 高磁場MRIおよび血管コイルの技術的進歩 | +2.10% | グローバルティア1市場 | 中期(2〜4年) |
| 先進国・新興国における高齢者人口の増加 | +2.50% | 世界規模 | 長期(4年以上) |
| 外来画像診断センターの拡大 | +1.90% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| AI支援フロー定量化による償還の向上 | +1.40% | 北米、欧州 | 短期(2年以内) |
| 非造影4Dフローイメージングの採用拡大 | +1.10% | 早期採用市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心血管・脳血管疾患の有病率の上昇
世界の死亡率データでは、心臓および脳血管疾患が上位を占めており、60歳以降に発症率が急激に上昇しています。そのため、医療システムは、頭蓋内動脈瘤や末梢動脈疾患などの病態を症状が現れる前に早期に発見できる、より安全な血管スクリーニングプログラムを求めています。[1] 市場はこの要求に応えており、スキャンは放射線被曝やヨード造影剤なしに高解像度の血管マップを提供します。新しい4Dフローシーケンスは微妙な血行動態の変化も明らかにし、古典的な管腔評価を超えた臨床的使用を広げています。
高磁場MRIおよび血管コイルの技術的進歩
市販の7テスラプラットフォームは、かつて研究室に限られていた空間分解能を提供し、放射線科医がサブミリメートルの動脈セグメント、プラーク形態、および微小動脈瘤を可視化できるようにしています。[2] ベンダーは磁場強度の向上をデジタルRFコイルと圧縮センシング加速で補完し、検査時間を20分から5分未満に短縮することで、動きアーチファクトを低減し、1日あたりのスループットを向上させています。
先進国・新興国における高齢者人口の増加
65歳以上のコホートは最も急速に成長している人口層であり、1人あたりの診断画像消費量が最も多くなっています。新興経済国では、平均寿命の向上と都市型ライフスタイルへの移行により、同グループはさらに速く成長しています。保健省は血管スクリーニングと慢性疾患管理に資金を充て、三次病院と小規模な地域施設の両方にわたって持続的な機器需要を生み出しています。
AI支援フロー定量化による診断償還の改善
深層学習モデルは現在、頭蓋内動脈瘤の自動検出、狭窄のグレーディング、壁面せん断応力の定量化を行い、多くの場合、手動読影を上回る性能を発揮しています。[3] 米国のメディケアは、付加的な診断価値を認める特定の支払いコードの発行を開始しており、AIに対応したスキャナーを導入するセンターの投資収益率を高めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・運用コスト | -1.80% | 低所得地域でより顕著 | 長期(4年以上) |
| インプラントおよび閉所恐怖症との禁忌 | -0.90% | 世界の高齢化人口 | 中期(2〜4年) |
| ヘリウムおよびRFコンポーネントのサプライチェーンの不安定性 | -1.20% | 世界の高磁場システム | 中期(2〜4年) |
| サイト整備の不足(シールド、電力) | -0.70% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MRIシステムの高い資本・運用コスト
フル機能の3テスラスキャナーは100万米ドルを超えることが多く、価格が急騰した場合のヘリウム消費コストは年間10万米ドルに達することがあります。予算に制約のある病院は購入を先送りし、交換サイクルを10年以上に延ばし、発展途上地域でのユニット出荷を一時的に鈍化させています。
ヘリウムおよびRFコンポーネントのサプライチェーンの不安定性
ヘリウムの希少性により、産業需要の急増と米国連邦準備制度の市場撤退を背景に、過去10年間で価格が約250%上昇しました。一部の病院では配給制が強いられ、一時的な操業停止を余儀なくされています。この状況は、ゼロボイルオフマグネットや代替冷却方法へのベンダー投資を加速させており、2030年までに市場を再形成すると予想されるトレンドです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
非造影加速が成長を支える造影検査は2026年収益の65.8%を占め、ガドリニウム製剤が信号強度を増幅する複雑な血管マッピングに適しているとして支持されています。安全性への懸念から、Silent MRAやQuiescent-Interval Single-Shotなどの非造影オプションの普及が急速に進んでおり、CAGR 13.5%で成長しています。サイレントシーケンスは音響ノイズを75 dB未満に低減し、低流速の脳血管の優れた可視化を実現します。これらの利点により、非造影モダリティは段階的にシェアを拡大する位置づけにありますが、ガドリニウムベースのプロトコルは動静脈奇形の精査において引き続き不可欠です。
競争環境においては、造影モードと非造影モードをワークフローを中断することなく切り替えられる完全なポートフォリオを提供するベンダーが優位に立っています。0.05 Tの低磁場研究プロトタイプは農村部クリニックへの展開可能性を示唆していますが、現時点では解像度の制約から大型血管への使用に限定されています。
用途別:
心臓イメージングが上昇を牽引神経血管検査は、脳卒中および動脈瘤スクリーニングプログラムの堅調な推進を背景に、2026年の収益の40.3%を維持しました。心臓および胸部血管は、4Dフロー磁気共鳴イメージング(MRI)が弁膜症や先天性欠損における複雑な血行動態を定量化することで、CAGR 14.6%の成長ペースをリードしています。臨床ガイドラインは、放射線被曝やヨード造影剤アレルギーによりコンピューター断層撮影血管造影(CT血管造影)が禁忌となる場合にMRAを推奨するケースが増加しており、紹介患者の裾野が広がっています。
末梢血管疾患イメージングも、腎機能障害を有する糖尿病患者の安全な評価を可能にする非造影技術の進歩から恩恵を受けています。腹部および腎動脈の検査は、MRAの軟部組織コントラストが外科医の低侵襲手術計画を支援することで普及が進んでいます。AIベースのリスク層別化ツールは、生の速度データを実用的な治療経路に変換することで、さらに導入範囲を広げています。
エンドユーザー別:
外来患者の急増がモダリティミックスを再形成病院は2026年のシステム導入の54.6%を占め、引き続き主要な購入者となっています。しかし、外来手術センターは、支払者がより低コストの外来施設に適切な症例を誘導するにつれて、CAGR 15.9%を示しいます。診断イメージングチェーンは、標準的なオフィススペースに収まり50%少ない電力で稼働するマグネット軽量型システムを導入することで容量を追加し、大量検査の経済性を改善しています。学術・研究機関は、後に日常的な臨床実践に移行する超高磁場およびAIプロトコルの先駆的開発において引き続き重要な役割を担っています。
プライベートエクイティ支援グループは資本展開を加速させ、複数州にわたるネットワークに次世代スキャナーを導入し、1,000 米ドル未満の価格設定で全身予防パッケージを提供しています。そのスケールとマーケティング予算は、自己紹介による血管スクリーニングに対する消費者の認知度を高め、市場全体の機器需要を間接的に押し上げています。

地域分析
北米磁気共鳴血管造影市場
北米は、成熟した償還制度と高いモダリティ普及率を背景に、2026年収益の34.2%を占めました。定期的なガイドライン更新一貫した使用率を支え、頭部専用または低ヘリウムマグネットに対する米国食品医薬品局(FDA)の認可が製品パイプラインを刷新し続けています。老朽化した農村インフラの更新を目的とした政府の景気刺激策もユニット販売を下支えしています。
アジア太平洋磁気共鳴血管造影市場
アジア太平洋地域は年率16.4%の成長を示しており、中国およびインドによる三次病院および地方都市の外来センターへの多額の投資を反映しています。地域ベンダーは、より低い運用コスト環境に適したヘリウムフリーマグネットを導入し、アクセスを拡大しています。公共施設における診断イメージングを補助する政府スキームがさらなる需要を創出しています。日本などの成熟したアジア太平洋市場は、耐用年数を迎えた1.5 Tユニットを AI対応の3 Tプラットフォームに更新することに注力しており、長期的な需要を安定的に維持しています。
EMEAおよびラテンアメリカ磁気共鳴血管造影市場
欧州は、病院が単純な設備容量の拡大からワークフローの最適化および持続可能性へと方針を転換し、ヘリウム使用量を最大80%削減する磁石を目標とする中、緩やかな成長を維持しています。ラテンアメリカ、中東およびアフリカは絶対的な販売量では遅れをとっているものの、マクロ経済の安定が画像診断インフラ整備のための多国間資金調達と一致した際に受注が増加する傾向を示しています。完全なシールドルームが実現不可能な地域でのサービス提供範囲を拡大するため、ポータブルおよび低磁場の概念が試験導入されています。
競争環境
Siemens Healthineers、GE HealthCare、Philips、Canon Medical、Fujifilmの5社がシステム出荷の大部分を占め、市場は中程度の集中度となっています。差別化は、ピーク勾配強度よりも、プロトコル選択、ノイズ低減、リアルタイム品質チェックを自動化するソフトウェアエコシステムに依存するようになっています。Siemens Healthineersは超伝導マグネット容量の拡大とヘリウム軽量製品の展開加速に多額の投資を行いました。GEは頭部専用3TのFDA認可を取得し、マグネット重量を30%削減しながら神経血管研究を対象としています。
戦略的提携が増加しています。PhilipsとNVIDIAの提携は、ゼロクリックスキャン計画を実現する基盤AIモデルを推進しています。Canonの新しいイノベーションセンターは、学術パートナーシップを活用して心臓・神経アプリケーションを迅速に展開しています。Hyperfineなどの破壊的企業は、救急現場でのポイントオブケア血管チェックを提供するポータブルバッテリー駆動ユニットを推進しています。小売参入企業は、予防的イメージングに対する消費者需要が患者直接型ビジネスラインを開拓していることを示しています。
磁気共鳴血管造影産業のリーダー企業
-
Siemens Healthineers
-
GE HealthCare
-
Philips Healthcare
-
Canon Medical Systems
-
Fujifilm Healthcare (Hitachi)
- 注:主要企業の掲載順は順位を示すものではありません。
磁気共鳴血管造影市場
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips
- Canon
- Fujifilm Healthcare (Hitachi)
- United Imaging Healthcare
- Esaote
- Hyperfine
- Bruker
- Shenzhen Mindray Bio-Medical
- Neusoft Medical Systems
- Medtronic (MRI-conditional implants)
- Synaptive Medical
- Aurora Imaging Technology
- Aspect Imaging
- Time Medical Systems
- IMRIS (Deerfield Imaging)
- Shanghai Anke High-Tech
- Paramed Medical Systems
- AllTech Medical Systems
Recent Industry Developments in 磁気共鳴血管造影市場
- 2025年5月:PhilipsはNVIDIAと提携し、MRワークフロー全体に大規模言語モデルAIを組み込み、ゼロクリックプロトコル、インタラクティブな解像度向上、自動所見検出を実現しました。
- 2025年5月:Function HealthはEzraを買収し、米国100拠点で499米ドルの全身MRI検査を開始し、スキャン時間を22分に短縮して予防的MRAスクリーニングへの消費者アクセスを拡大しました。
- 2024年11月:GE HealthCareはSIGNA MAGNUS 3.0T頭部専用MRIシステムのFDA認可を取得しました。同システムは、MRA検査における神経血管イメージング性能を向上させる専用グラジエント設計を特徴としています。
世界の磁気共鳴血管造影市場レポートの調査範囲
セグメンテーション概要
| 造影剤使用MRA |
| 非造影MRA |
| 神経血管イメージング |
| 心臓・胸部血管 |
| 末梢血管疾患 |
| 腹部・腎動脈 |
| その他(例:小児科、腫瘍学) |
| 病院 |
| 診断画像センター |
| 外来手術センター |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | 造影剤使用MRA | |
| 非造影MRA | ||
| 用途別 | 神経血管イメージング | |
| 心臓・胸部血管 | ||
| 末梢血管疾患 | ||
| 腹部・腎動脈 | ||
| その他(例:小児科、腫瘍学) | ||
| エンドユーザー別 | 病院 | |
| 診断画像センター | ||
| 外来手術センター | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における磁気共鳴血管造影市場の予測規模はどのくらいですか?
2026年の4.05 ビリオン 米ドルから7.63 ビリオン 米ドルに達すると予測されており、CAGR 11.12%に相当します。
磁気共鳴血管造影において最も速く成長している技術は何ですか?
非造影MRAが8.5%のCAGRでリードしており、安全性とコスト面での優位性が医療提供者に支持されています。
アジア太平洋が磁気共鳴血管造影の高成長地域と見なされる理由は何ですか?
イメージングインフラへの政府投資、可処分所得の増加、疾病負担の拡大が2032年まで7.4%のCAGRを牽引しています。
ヘリウム不足はMRI購入決定にどのような影響を与えていますか?
ヘリウム価格の不安定性が、ゼロボイルオフまたはヘリウムフリーマグネットの採用を加速させ、運用コストの低いシステムへの資本配分を促しています。
磁気共鳴血管造影において人工知能は現在どのような役割を果たしていますか?
AIはスキャン計画を自動化し、画像再構成を強化し、より高い償還コードの対象となる定量的フロー分析を提供することで、診断のターンアラウンドを加速させています。