
包装ロボット市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
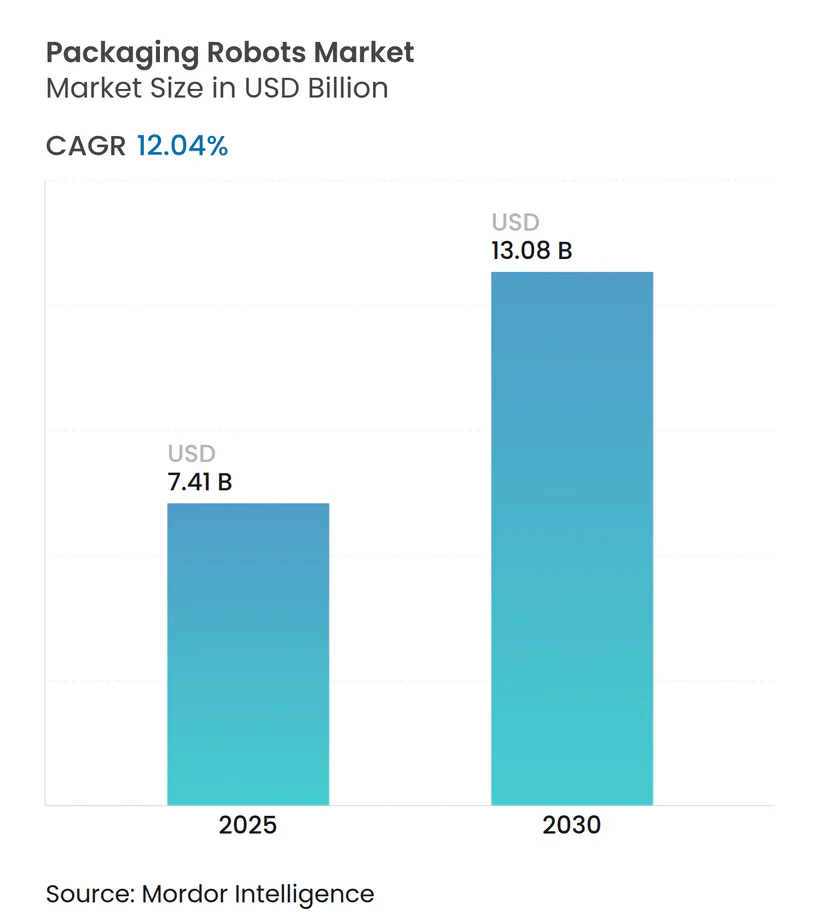
| 市場規模 (2025) | 7.41 十億米ドル |
| 市場規模 (2030) | 13.08 十億米ドル |
| 成長率 (2025 - 2030) | 12.04 % |
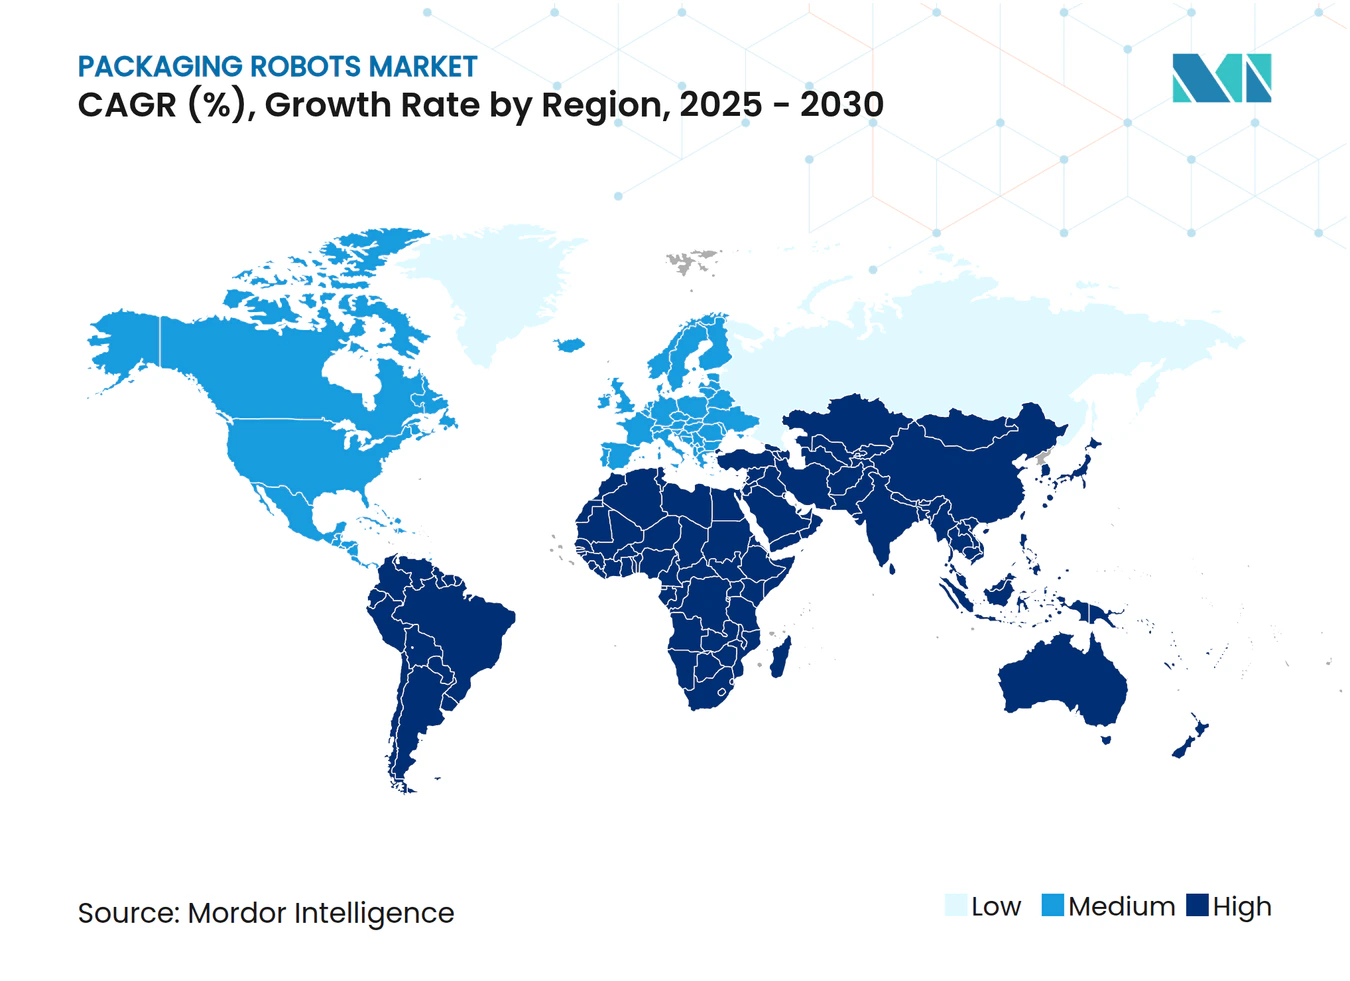
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる包装ロボット市場分析
世界の包装ロボット市場規模は2025年に74億1,000万米ドルに達し、予測期間中に年平均成長率(CAGR)12.04%を記録して2030年までに130億8,000万米ドルに達する見込みです。成長は、電子商取引のフルフィルメント量の増加、慢性的な労働力不足、および自動化需要を高めるインダストリー4.0の改修投資によって促進されています。サブスクリプション型のサービスとしてのロボティクス契約が資本制約を緩和し、AI対応の予知保全プラットフォームが計画外のダウンタイムを最大30%削減して投資収益率を改善しています。汎用性の高い多関節ロボットが複雑な包装作業を主導し、協働モデルが安全な人間とロボットの協調作業において支持を集め、メーカーが人材不足を補い、より厳しいターンアラウンド目標を達成するのに役立っています。
主要レポートのポイント
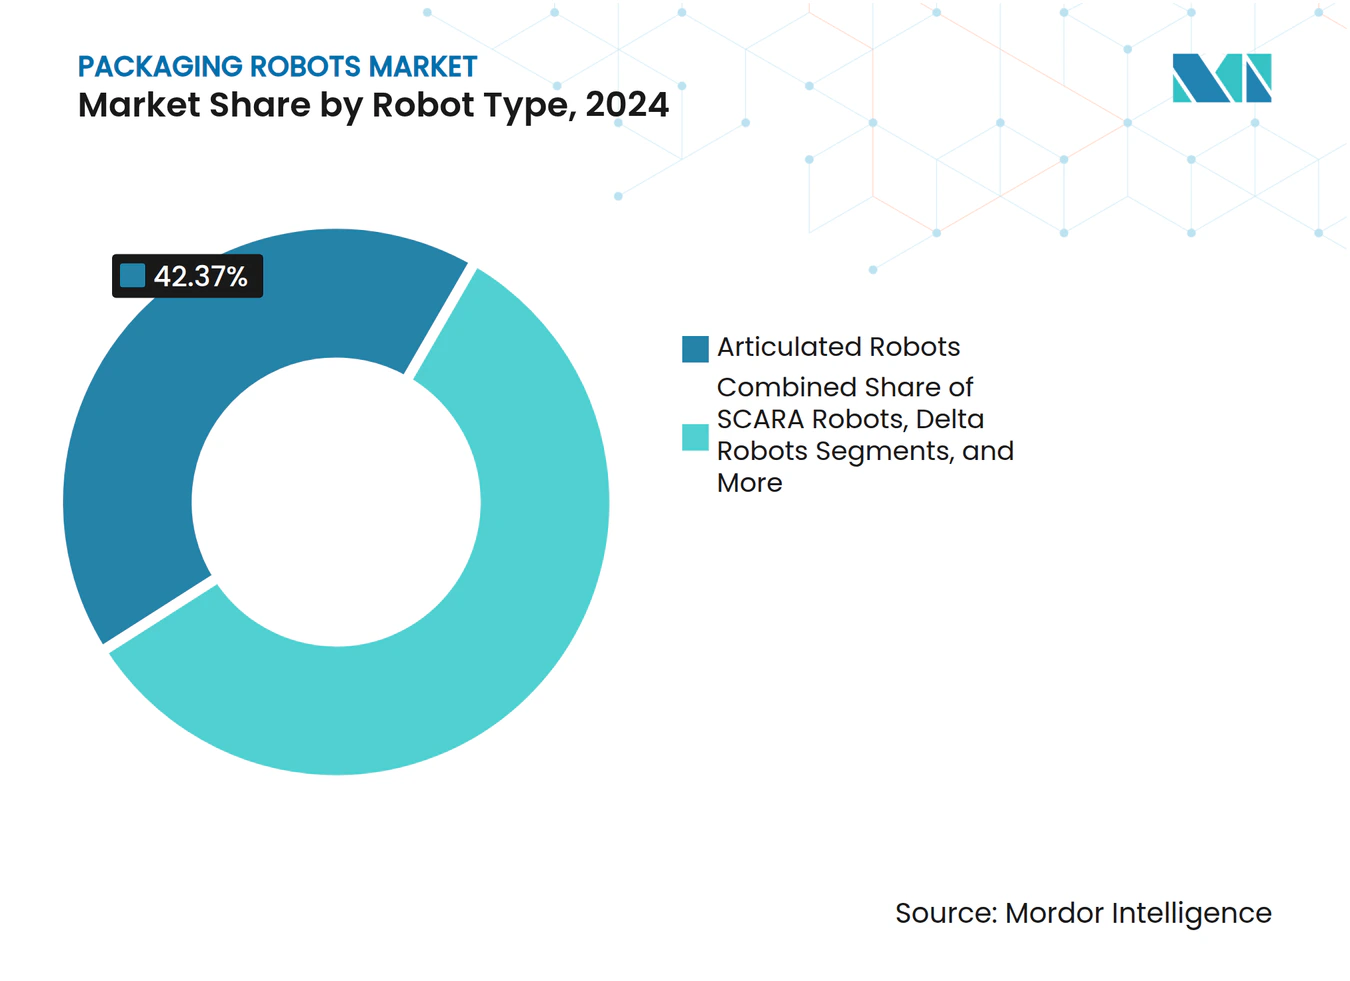
- ロボットタイプ別では、多関節システムセグメントが2024年の包装ロボット市場シェアの42.37%を占めました。
- 用途別では、ピック・アンド・プレースソリューションの包装ロボット市場規模は2025年から2030年にかけてCAGR 15.39%で成長する見込みです。
- グリッパータイプ別では、クランプ技術セグメントが2024年の包装ロボット市場シェアの37.63%を占めました。
- 地域別では、中東・アフリカ地域の包装ロボット市場規模は2025年から2030年にかけてCAGR 18.68%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引のオーダーフルフィルメントブーム | 3.2% | 北米、欧州、アジア太平洋に集中したグローバル規模 | 中期(2〜4年) |
| 慢性的な労働力不足と賃金インフレ | 2.8% | 北米、欧州、および先進アジア太平洋市場 | 長期(4年以上) |
| インダストリー4.0主導のスマートファクトリー改修 | 2.1% | 欧州、北米、およびアジア太平洋の先進製造拠点 | 中期(2〜4年) |
| より厳格な食品安全・製薬トレーサビリティ規制 | 1.7% | 欧州連合・北米での早期採用を伴うグローバル規模 | 短期(2年以内) |
| サブスクリプション型「サービスとしてのロボティクス」モデル | 1.4% | 新興市場の中小企業に特に有益なグローバル規模 | 中期(2〜4年) |
| AI対応の予知保全によるダウンタイム削減 | 1.2% | 世界の先進製造地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引のオーダーフルフィルメントブーム
オンライン小売取引の急増により、フルフィルメントセンターは混合SKUワークロードを高速で処理できる梱包ラインの自動化を迫られています。Amazonは2024年までに自社ネットワーク全体に52万台のロボットユニットを配備する計画を立てており、業界全体でスケールの明確なシグナルが期待されています。[1]サードパーティ物流企業は、新しい在庫管理単位を迅速に学習するビジョンシステムを搭載した協働アームを導入し、コストのかかる再プログラミングの遅延を排除しています。バッチ処理からリアルタイムの小包ワークフローへの移行により、生産を中断することなく単品ピックと複数ユニットの注文を切り替えられる柔軟なロボットへの需要が高まっています。
慢性的な労働力不足と賃金インフレ
全米製造業者協会は2024年に210万件の工場の未充足求人と熟練オペレーターの賃金上昇を記録しました。かつて手作業の器用さに依存していた包装作業は、限られたスタッフの傍らで安全に作業できる協働ロボットによってますます実施されるようになっています。サービスとしてのロボティクス契約により、工場は多額の資本支出を回避し、月次生産量に連動したサブスクリプション条件で高度な自動化にアクセスでき、人員数が停滞する中でも生産性を維持できます。
インダストリー4.0主導のスマートファクトリー改修
接続されたセンサー、エッジコンピューティング、およびクラウド分析が既存のラインをスマートセルに統合します。シーメンスのデジタルファクトリーパイロットでは、ロボットと監視制御システムをリアルタイムのデータループで連携させることで20〜30%の効率向上が実証されました。包装ロボットには現在、検査画像をローカルで分析するオンボードプロセッサが搭載されており、フィードバックサイクルを短縮しています。新興の5Gプライベートネットワークと組み合わせることで、工場は複数拠点にわたるリモート可視性を獲得し、軽微な障害が拡大する前にサービスを予防的にスケジュールできます。
より厳格な食品安全・製薬トレーサビリティ規制
米国食品医薬品局の食品安全近代化法および欧州連合の医薬品シリアル化法により、メーカーはすべての取り扱い工程を文書化することが義務付けられています。ビジョンカメラを搭載したロボットは、人間との接触を最小限に抑えながらデジタル監査証跡を作成し、温度管理が必要な製品や無菌製品の汚染リスクを低減します。ブロックチェーンインターフェースは、規制当局が即座に検証できる改ざん不可能な記録を保護し、ライフサイエンスのクリーンルームや調理済み食品の包装施設での採用を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業向けの高い初期設備投資 | -2.3% | 新興市場および中小企業が多い地域で特に深刻なグローバル規模 | 中期(2〜4年) |
| 統合・保守スキルの不足 | -1.8% | 技術教育インフラに基づいて強度が異なるグローバル規模 | 長期(4年以上) |
| 希土類磁石のサプライチェーンの価格変動 | -1.1% | 精密ロボティクス用途に特に影響するグローバル規模 | 短期(2年以内) |
| 産業用モノのインターネット接続ラインにおけるサイバーセキュリティリスク | -0.9% | 接続性の採用率が高い先進製造地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業向けの高い初期設備投資
完全な包装セルの資本要件は、安全ケージ、コンベヤ、およびプログラミングを含めて20万〜80万米ドルの範囲に及びます。中小企業は、一般的な融資期間を超える回収期間に直面することが多くあります。サブスクリプション型ロボティクスモデルはこの障壁を軽減し、一括購入を季節的な生産ピークに合わせた運営費用に転換します。
統合・保守スキルの不足
現代の包装ロボットにはAIソフトウェア、サイバーセキュリティパッチ、および多軸モーション制御が組み込まれており、専門技術者が必要です。統合プロジェクトは6〜12か月に及ぶ場合があり、人材獲得競争により給与水準は多くの中規模工場が対応できないレベルに達しています。アウトソーシングされたマネージドサービス契約とリモート診断は不足を緩和するのに役立ちますが、採用速度を抑制するコスト層を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
多関節システムが汎用性を牽引多関節ロボットは包装ロボット市場において2024年の収益の42.37%を占めました。6軸の可動域により、高速ボトル積み込みから重量パレット積み付けまでの作業をカバーします。協働モデルは直感的なドラッグ・アンド・ドロッププログラミングと内蔵力覚センサーによりケージなしでワークスペースを共有できることから、CAGR 15.43%を記録しています。
SCARAプラットフォームは精密なトップローディング作業において引き続き重要性を保ち、デルタロボットは菓子のフロー包装ラインにおける軽量・高速ピッキングで高く評価されています。各カテゴリーにわたり、組み込みAIビジョンが部品認識精度を向上させ、手動段取り替えを排除して稼働率を改善しています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
グリッパータイプ別:
クランプ技術が市場をリードクランプ設計は2024年の収益の37.63%を確保し、日用消費財ラインを支配する硬質カートンと缶に対応しています。柔らかいシリコーンパッドへの進化により、表面を変形させることなくリサイクル可能な薄肉包装に対応しています。
年率14.29%で成長するクロー型は、電子商取引の品揃えに多い不規則な形状のSKUの把持に優れています。ハイブリッドエンドエフェクターは真空、機械式、および磁気グリッピングを組み合わせてツーリング交換を最小化し、段取り替え間の平均時間を改善して総合設備効率を向上させています。
用途別:
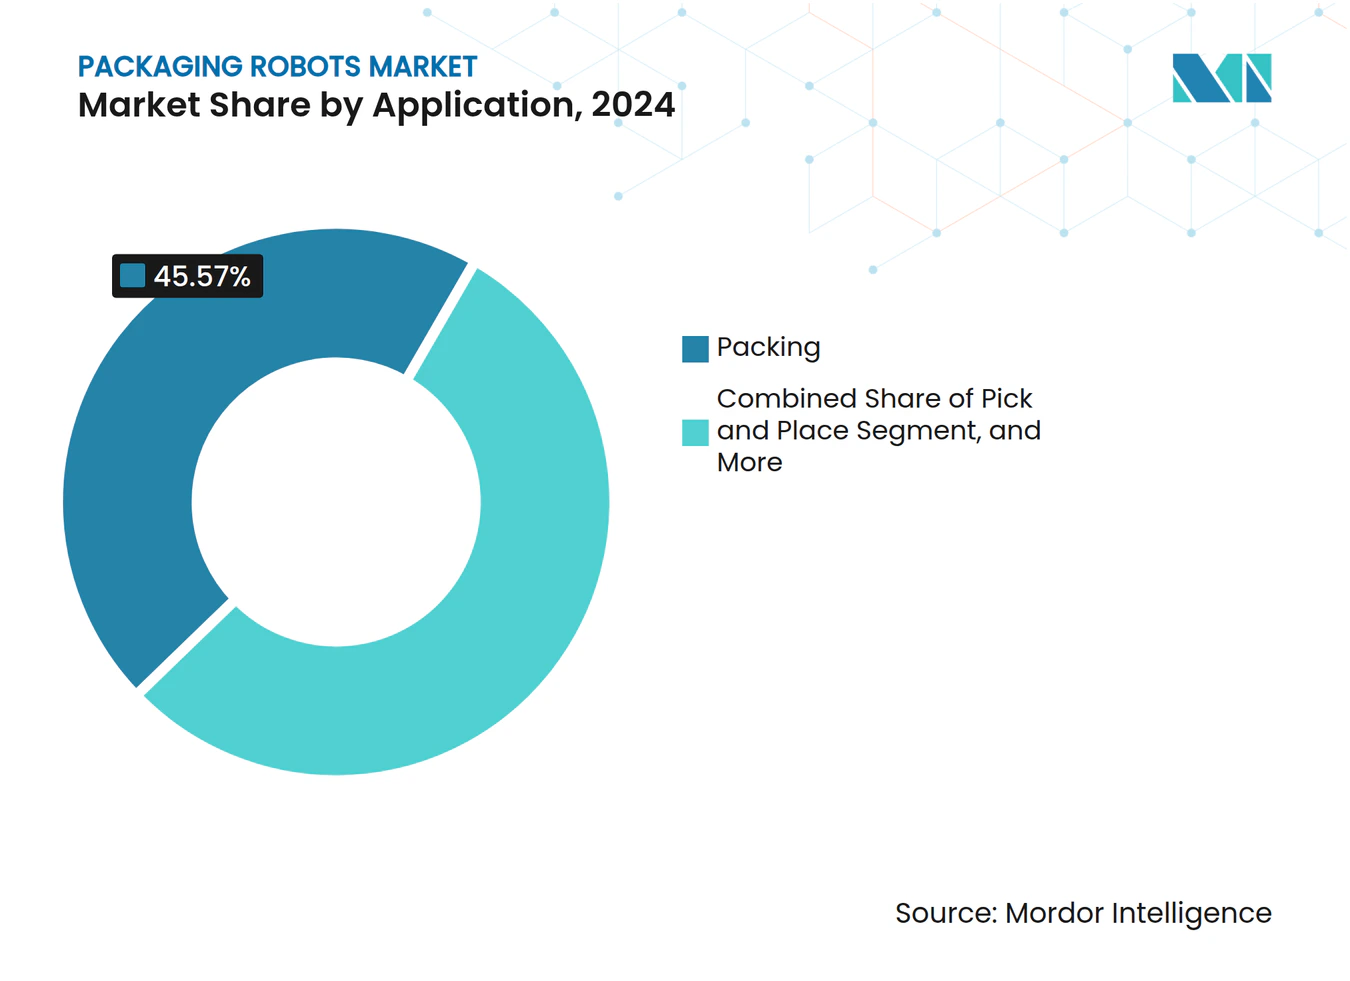
梱包作業がリーダーシップを維持一次から三次の封入をカバーする梱包工程は2024年の収益の45.57%を生み出しました。連続動作トップロードカートン梱包とラップアラウンドケース組み立ては、協調多軸制御を備えた多関節アームに適しています。
ピック・アンド・プレース作業は、オムニチャネル小売業者が注文組み立てを自動化するにつれて年率15.39%増加する見込みです。AIフィールドラーニングにより、1台のロボットがオフラインプログラミングなしでバブル包装された電子機器と袋入り衣料品を交互に処理できます。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
食品産業がリードを維持食品加工業者は衛生要件と高いスループットにより使用シェアの44.15%を占めました。防水ステンレス筐体のロボットが骨抜き、トレイシール、ラインエンドのパレタイジングを実行しながら、トレーサビリティコンプライアンスのためにロットコードを記録しています。
電子商取引フルフィルメントはSKUの多様性と小包ハブにおける一個流しへの需要に牽引され、CAGR 18.91%で最も急成長しているセグメントです。製薬企業は規制に準拠するためにシリアル化に投資し、飲料ボトラーはペイロードとサイクルタイムの要求が人間の能力を超える反復的なクレート積み込みプロセスを合理化しています。
地域分析
アジア太平洋地域の包装ロボット市場
アジア太平洋地域は2024年の収益の34.29%を占め、首位を維持しました。中国、日本、韓国における密度の高い製造エコシステムが、電子機器および自動車サプライチェーン全体にわたって包装ロボットを統合しています。賃金の上昇と政府のインセンティブが投資回収を加速させており、SIASUN等の国内ベンダーは手頃な価格の製品ラインナップを拡充しています。
EMEAおよび北米の包装ロボット市場
北米は、柔軟な小ロット消費財生産を支援するために協働型フォーマットを重視する一方、欧州はサーキュラーエコノミー指令に沿った材料節約型自動化を優先しています。中東・アフリカ地域は、サウジビジョン2030の産業多角化政策に後押しされ、2030年までに18.68%のCAGRで最も急速な拡大を達成すると予測されています。[2]
サウジアラビアのビジョン2030プログラムは、自動化された製造能力への多大な投資を含んでいる一方、アラブ首長国連邦は地域の物流ハブとしての地位を確立しており、高度な包装・フルフィルメント技術を必要としています。この地域の成長ポテンシャルは、現在の自動化普及率が比較的低いことに起因しており、製造セクターの発展と人件費の上昇に伴い、急速な導入機会が生まれています。
競合状況
市場集中度
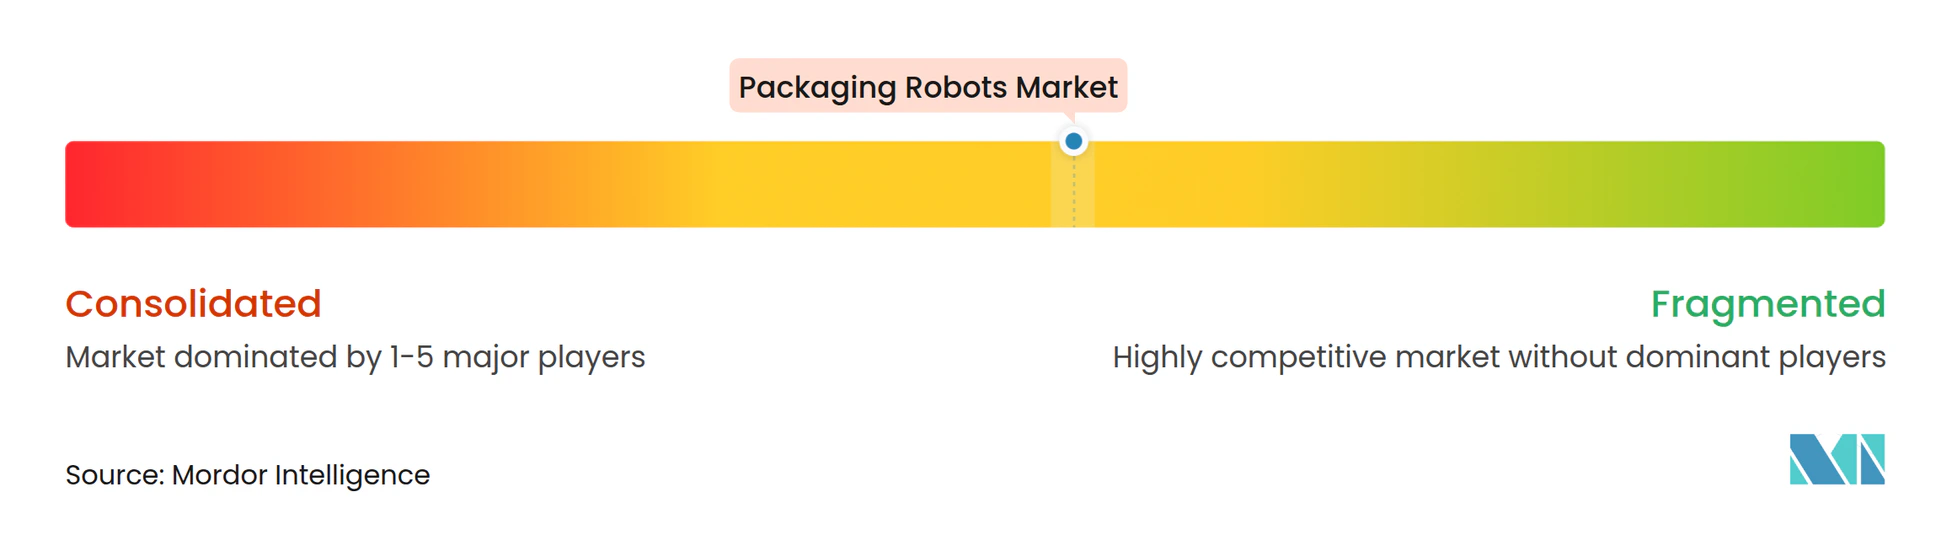
市場集中度は中程度であり、ABB、FANUC、KUKA、Yaskawa が幅広いポートフォリオとグローバルなサービス網を活用しています。2025年9月に発表されたABBのスウェーデンおよび中国における協働ロボット生産能力の追加投資は、包装専用ユニットへの急増する需要を対象としています。FANUCのCRX-25iAモデルは2025年8月に発売され、ペイロードを25kgに引き上げ、より大型の電子商取引小包に対応しています。[3] Universal Robotsの2025年7月のMiRモバイルプラットフォームとの統合は、自律走行カートと協働ロボットアームを組み合わせて完全モバイルの梱包セルを実現しています。米国特許商標庁データベースで追跡されるAIビジョンと人間とロボットの相互作用における特許活動の増加は、技術の差別化を裏付けています。
Omron、Mitsubishi Electric、Stäubliなどの中堅プレーヤーは、ニッチな衛生または精度要件に対応するグリッパーのアップグレードと安全認証済み協働ロボットをリリースすることで競争圧力を拡大しています。これらのベンダーは多くの場合、地域のシステムインテグレーターと協力して、小規模メーカーの立ち上げ時間を短縮するターンキー包装セルをバンドル提供しています。サービスとしてのロボティクスのサブスクリプションを含むサービス主導型モデルにより、Ready Roboticsなどの新規参入者はハードウェア規模ではなく運用上の柔軟性で競争できます。その結果、購入者は稼働率指標に月額料金を結びつけるパフォーマンスベースの契約を交渉する優位性を得ます。
地域の専門企業がさらなる断片化をもたらしています。SIASUNは政府の自動化補助金の恩恵を受ける中国の食品・飲料工場にコスト最適化された多関節ロボットを供給しています。中東では、Gulf Integration ServicesがKUKAと提携して高い周囲温度と幅広い製品ミックスに適したパレタイジングソリューションをローカライズしています。欧州のOEMは持続可能性機能を優先し、電力消費を最大15%削減するエネルギー回生ドライブを組み込んでいる一方、北米のベンダーは工場が既存のセルにサードパーティのAI分析を重ねられるオープンソフトウェアエコシステムを重視しています。
包装ロボット産業のリーダー企業
-
ABB Ltd.
-
FANUC CORPORATION
-
KUKA AG
-
Yaskawa Electric Corporation
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
包装ロボット市場 このレポートでカバーされる企業
- ABB Ltd.
- FANUC CORPORATION
- KUKA AG
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Syntegon Technology GmbH
- Schneider Electric SE
- Omron Corporation
- Universal Robots A/S
- Krones AG
- Kawasaki Heavy Industries, Ltd.
- Codian Robotics B.V.
- Stäubli International AG
- Pro Mach, Inc.
- Remtec Automation LLC
- BluePrint Automation B.V.
- Seiko Epson Corporation
- Festo SE & Co. KG
- Bastian Solutions LLC
- SIASUN Robot & Automation Co., Ltd.
最近の産業開発事情 包装ロボット市場
- 2025年9月:ABBはスウェーデンおよび中国での協働ロボット生産拡大に1億5,000万米ドルを投じ、高混合包装向けのAI機能を追加することを表明しました。
- 2025年8月:FANUCは物流センターにおける不規則形状製品の取り扱いに特化したCRX-25iA協働ロボットを発売しました。
- 2025年6月:Yaskawa は東南アジアの包装ニーズに焦点を当てたAIロボティクス研究開発センターをシンガポールに7,500万米ドルを投じて開設しました。
- 2025年5月:KUKAはMicrosoft Azureと提携してクラウドベースの予知保全を組み込み、ダウンタイムを35%削減することを目指しています。
世界の包装ロボット市場レポートの調査範囲
セグメンテーション概要
| 多関節ロボット |
| SCARAロボット |
| デルタロボット |
| 直交/ガントリーロボット |
| 協働ロボット |
| その他のロボットタイプ |
| クランプ |
| クロー |
| 真空 |
| その他のグリッパータイプ |
| 梱包 |
| ピック・アンド・プレース |
| パレタイジング |
| その他の用途 |
| 食品 |
| 飲料 |
| 製薬 |
| パーソナルケア・化粧品 |
| 電子機器・半導体 |
| 電子商取引・物流 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ロボットタイプ別 | 多関節ロボット | ||
| SCARAロボット | |||
| デルタロボット | |||
| 直交/ガントリーロボット | |||
| 協働ロボット | |||
| その他のロボットタイプ | |||
| グリッパータイプ別 | クランプ | ||
| クロー | |||
| 真空 | |||
| その他のグリッパータイプ | |||
| 用途別 | 梱包 | ||
| ピック・アンド・プレース | |||
| パレタイジング | |||
| その他の用途 | |||
| エンドユーザー産業別 | 食品 | ||
| 飲料 | |||
| 製薬 | |||
| パーソナルケア・化粧品 | |||
| 電子機器・半導体 | |||
| 電子商取引・物流 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2025年の包装ロボット市場規模はどのくらいですか?
包装ロボット市場規模は2025年に74億1,000万米ドルに達します。
2030年までの包装ロボットの予測CAGRはどのくらいですか?
市場は2025年から2030年にかけてCAGR 12.04%で成長する見込みです。
現在の採用においてどのロボットタイプがリードしていますか?
多関節ロボットは多軸の汎用性により市場シェアの42.37%を占めています。
2030年までに最も急成長する地域はどこですか?
中東・アフリカ地域はCAGR 18.68%を記録する見込みです。
なぜ協働ロボットが普及しているのですか?
協働ロボットは人間の傍らで安全に作業し、労働力不足に対応するとともに、柔軟で迅速な段取り替えが可能な包装ラインを実現します。