
東南アジア石油・天然ガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 38.97 十億米ドル |
| 市場規模 (2026) | 41.08 十億米ドル |
| 市場規模 (2031) | 53.44 十億米ドル |
| Growth Rate (2026 - 2031) | 5.40 % |
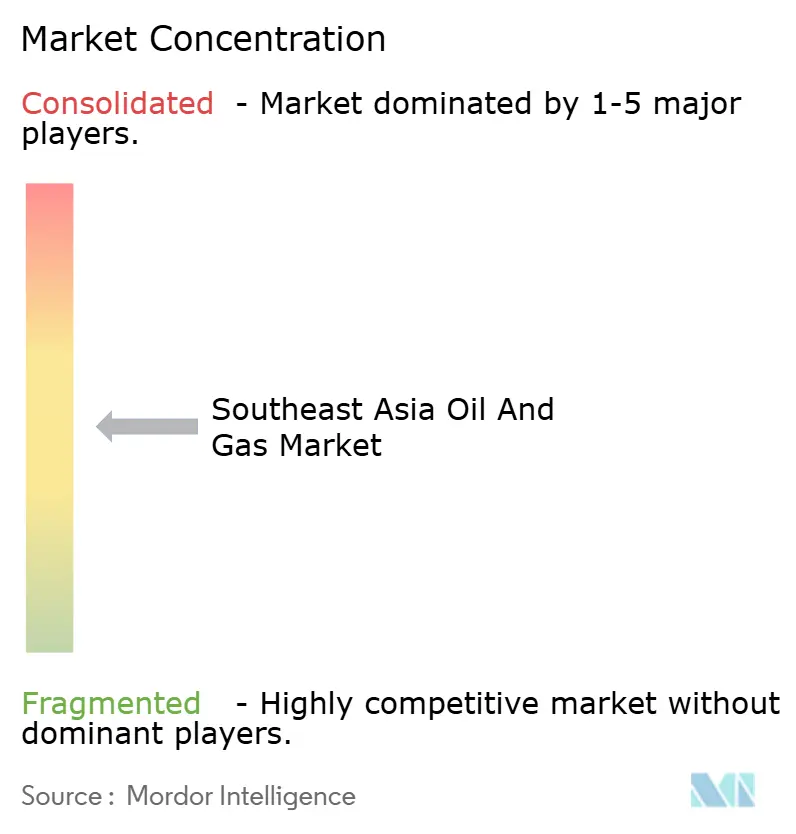
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア石油・天然ガス市場分析
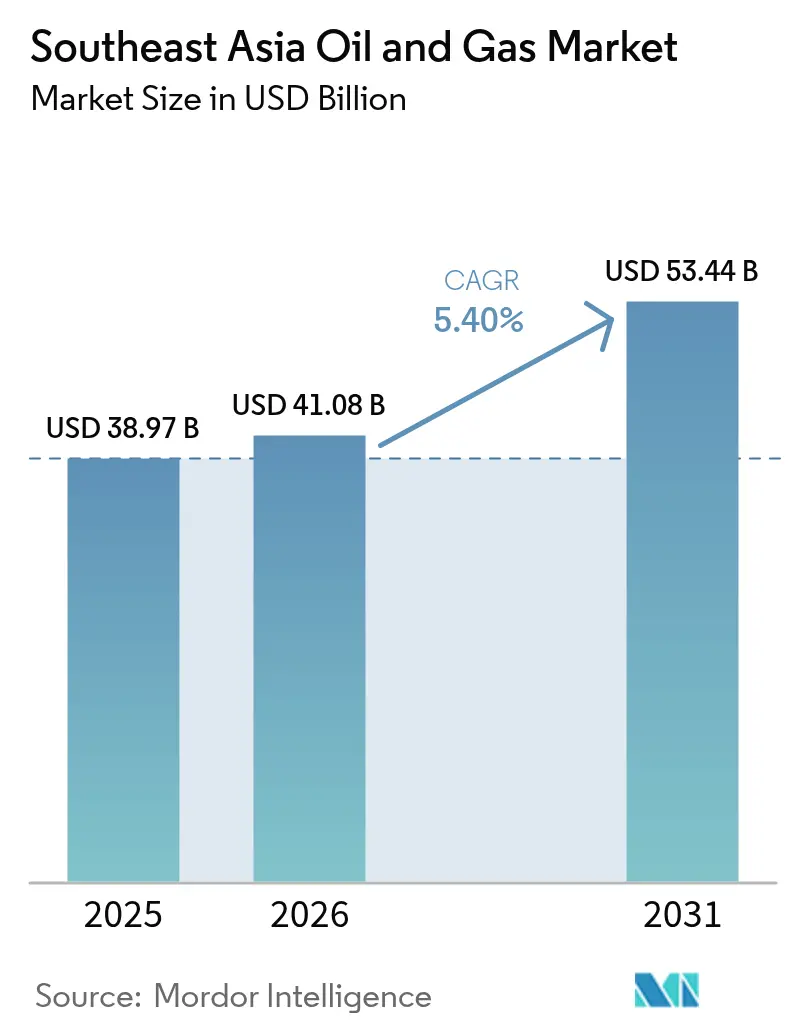
東南アジア石油・天然ガス市場規模は2025年に389億7,000万米ドルと評価され、2026年の410億8,000万米ドルから2031年には534億4,000万米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 5.40%で成長します。
国内資源開発に対する政府の強力な支援、パンデミック後の設備投資の加速、深海プロジェクトの迅速な承認が、この成長を支えています。特に浮体式貯蔵・再ガス化設備への液化天然ガス(LNG)インフラ投資の拡大が、地域の供給選択肢を広げるとともに、発電における石炭から天然ガスへの燃料転換を促進しています。炭素回収・貯留(CCS)の取り組みが高二酸化炭素(CO₂)ガス田の開発を可能にし、デジタル化が成熟資産の損益分岐点コストを引き下げることで、両者相まってフィールドのライフサイクルを延長しています。国営石油会社(NOC)が上流鉱区を保護しているため競争強度は中程度にとどまっていますが、国際的なパートナー企業は先進的な海底、掘削、およびCCS技術を提供する合弁事業を通じて機会を見出しています。
主要レポートのポイント
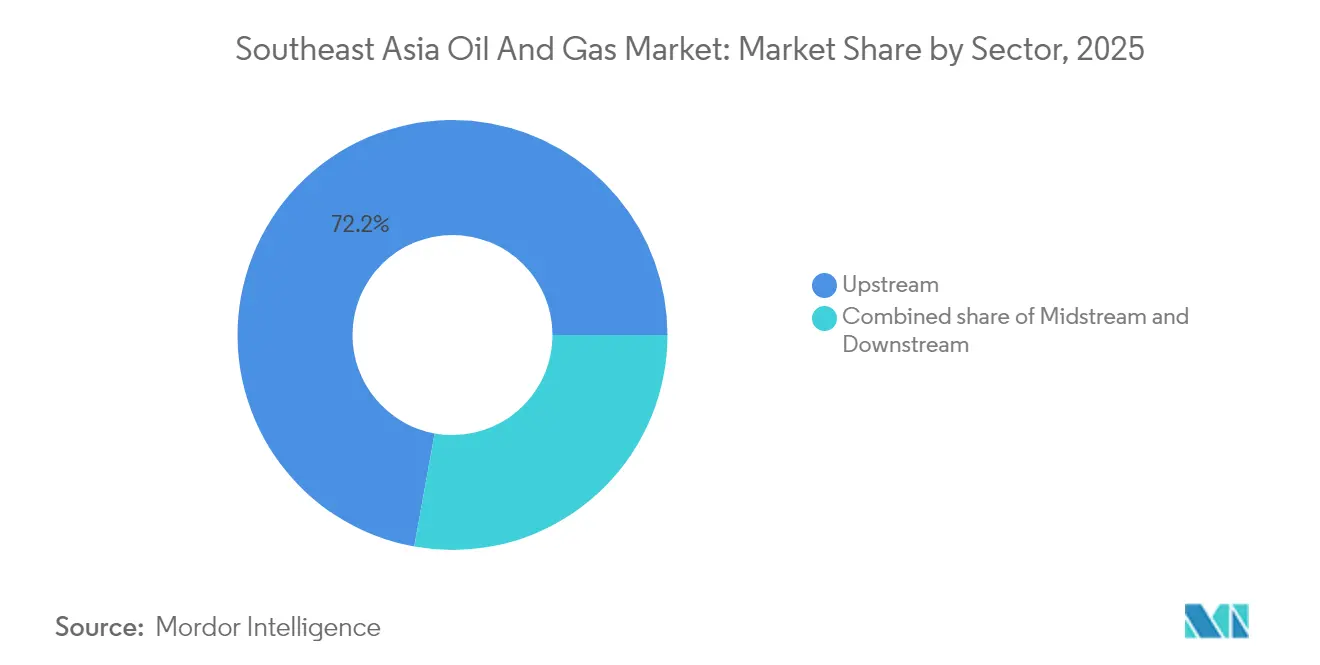
- セクター別では、上流セクターが2025年の収益シェアの72.15%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
- 場所別では、2025年の活動の60.25%を海上操業が占め、陸上プロジェクトはやや遅れながらも2031年にかけてCAGR 3.98%と堅調な成長を記録しています。
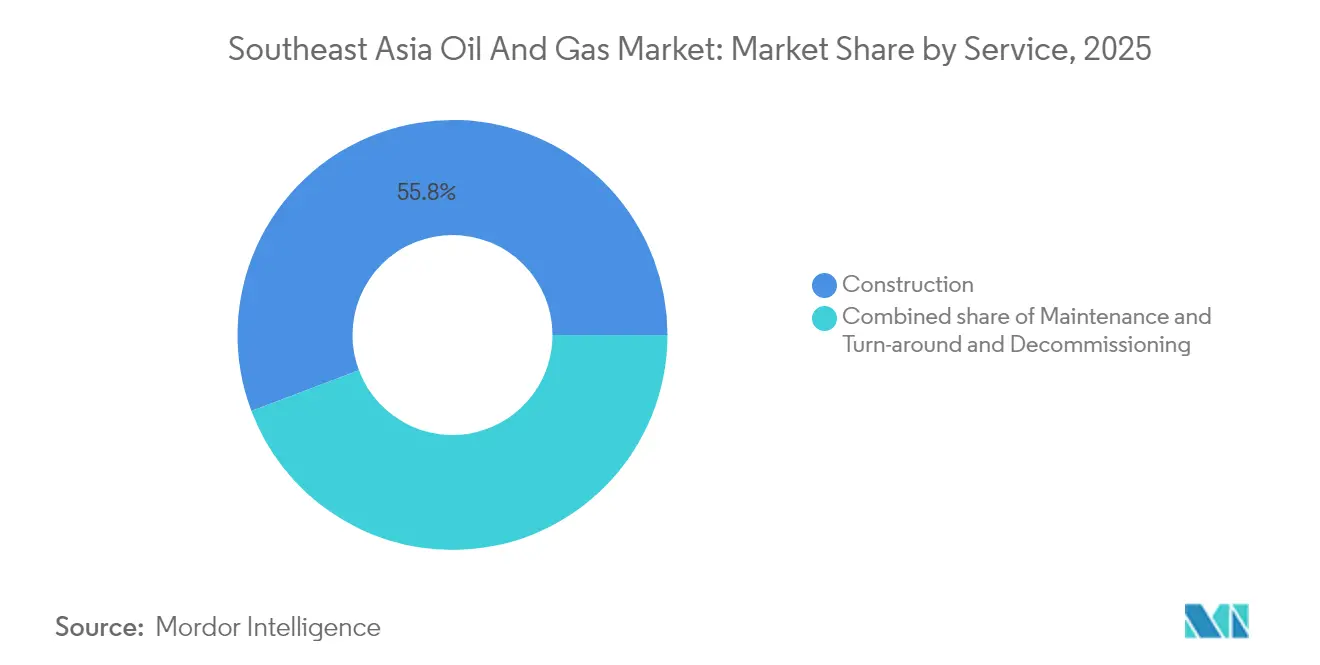
- サービス別では、建設が2025年のセクター支出の55.75%のシェアを獲得しており、廃止措置サービスが2031年にかけてCAGR 7.74%と最も高い成長率での拡大が見込まれています。
- 地域別では、インドネシアが2025年の市場シェア35.22%でトップとなっており、フィリピンが2026年から2031年にかけてCAGR 6.08%と最も高い成長率を記録すると予測されています。
- PETRONAS、PT Pertamina、PTTの3社が合計で2024年の地域上流生産量の41%のシェアを保有しており、東南アジア石油・天然ガス市場におけるNOCの優位性が際立っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
東南アジア石油・天然ガス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 上流・LNG供給チェーンにおけるパンデミック後の投資回復 | +1.20% | インドネシア、マレーシア、タイのコア市場 | 短期(2年以内) |
| 国内生産・備蓄に向けたエネルギー安全保障の推進 | +0.80% | フィリピン、ベトナム、ミャンマーの優先地域 | 中期(2~4年) |
| LNG輸入ターミナルおよび再ガス化設備の急速な整備 | +0.90% | シンガポールハブ、フィリピン、タイの拡張 | 中期(2~4年) |
| CCS導入による高CO₂ガス田の開発促進 | +1.10% | インドネシア、マレーシアの海上油田 | 長期(4年以上) |
| 既存ガスネットワークにおけるバイオ燃料・水素混合パイロット事業 | +0.70% | シンガポール、マレーシアの規制フレームワーク | 長期(4年以上) |
| デジタル化による限界油田の商業化促進 | +0.60% | PETRONASおよびPTTのイニシアティブが牽引する地域全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後の投資回復が上流セクターの回復を加速
東南アジアの上流プロジェクトへの設備投資は2024年に34%増加し285億米ドルに達しました。これはオペレーターが延期されていた探鉱・開発プログラムを再開したためです。PETRONASはマレーシアの海上業務に82億米ドルを投じ、PT Pertaminaはインドネシアの拡張事業に47億米ドルを配分し、需要成長への信頼回復を示しました。その約40%はLNG供給チェーンの強化に充当され、マレーシアの浮体式LNGおよびインドネシアの陸上液化施設が最大の恩恵を受けています。この迅速な支出により2020年から2022年の延期に起因するプロジェクト積滞が解消され、同地域はより広いアジア向けのスウィングLNG供給者として位置づけられています。リアルタイムの貯留層解析と海底タイバックがペイバック期間を圧縮し、上流投資をさらに促進しています。
エネルギー安全保障の要請が国内資源開発を促進
各国政府は輸入依存度削減に向けた取り組みを強化しています。フィリピンは2024年に30日分の備蓄を確保する戦略的石油備蓄プログラムを開始し、ベトナムは天然ガスの貯蔵容量を25%拡大しました。タイのPTTは成熟油田の生産減退を補うため、タイ湾での探鉱支出を45%増加させ、ミャンマーは政治リスクが残る中でも新たに12ブロックを付与しました。費用回収上限の引き上げや加速償却などの改正財政条件が事業採算性を向上させ、国内外の資本を引き付けています。これらの取り組みは、世界市場の変動が激しい中での供給強靭性を目指すASEANの広範な目標と一致しています。
LNGターミナルの建設が地域のガスインフラを変革
再ガス化設備の容量は2024年に年間1,800万トン(MTPA)拡大し、フィリピンのバターン施設とタイのマプタプット拡張が牽引しました。シンガポールのジュロン島は年間1,420万トンを処理し、東南アジアのトレーディングハブとしての地位を確固たるものにしました。新規輸入容量の85%はQatarEnergyおよび米国のサプライヤーとの長期契約で確保されており、稼働率リスクが低減されています。新設容量の60%を浮体式貯蔵・再ガス化設備(FSRU)が占め、陸上ターミナルと比較して迅速な建設と低コストを実現しています。天然ガスへのアクセス拡大は石炭から天然ガスへの燃料転換を促進し、系統の信頼性を損なうことなく排出目標の達成を可能にしています。
バイオ燃料統合パイロット事業がガスネットワーク利用を変革
シンガポールは既存のガス系統において最大20%の水素混合を承認し、2026年の商業展開を目指しています。(1)Malaysia Energy Market Authority, "Hydrogen Blending Pilot Approval 2024," ema.gov.sg.Petronas Gasはマレー半島の配管においてバイオガス注入試験を実施し、大規模なインフラ改修を必要としない適合性を実証しています。混合は既存のパイプラインコストを活用しながら再生可能分子への需要を創出し、ネットワークを低炭素の実現手段へと転換させます。オペレーターは低炭素含有に対するプレミアム料金を収受し、大規模パイプライン廃止を先送りすることで、株主リターンをエネルギー転換目標に合致させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した既存油田の生産減退と埋蔵量更新ギャップ | -0.80% | インドネシア、マレーシアの成熟盆地 | 短期(2年以内) |
| ASEAN加盟国間の規制・財政の不確実性 | -0.70% | 管轄域により異なる地域全体 | 中期(2~4年) |
| ESG(環境・社会・ガバナンス)主導による化石資産からの資本流出 | -0.60% | 国際メジャーに影響する地域全体 | 中期(2~4年) |
| 南シナ海における領海紛争による掘削の遅延 | -0.50% | ベトナム、フィリピン、マレーシアの係争海域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
既存油田の生産減退が埋蔵量更新努力を上回る
インドネシアの油田盆地では2024年に年間8~12%の生産減退が記録され、世界平均の5~7%を上回りました。(2)インドネシアエネルギー鉱物資源省「2024年油田減少統計」esdm.go.idマレーシアの老朽化した海上資産は2026年までに現行の生産水準を維持するために23億米ドルの保守費用が必要であり、オペレーターのキャッシュフローを圧迫しています。地域の埋蔵量更新比率は0.7倍に低下しており、新規発見が不十分であることを示しています。追加掘削と増進回収は戦術的な緩和策にすぎません。オペレーターは高騰する生産コストと廃止費用負担の増大に直面しており、これが資本規律を強化し、フロンティア探鉱を遅らせる可能性があります。
規制の断片化が投資の不確実性を生み出す
財政条件の頻繁な改定と現地調達規制の強化が経済モデルの策定を複雑にしています。インドネシアの2024年費用回収制度の見直しはコントラクターのマージンを8~12%引き下げ、マレーシアは一部の海上業務における現地調達の義務割合を70%に引き上げ、調達コストを上昇させました。タイにおける承認サイクルは最大2年延長されました。こうした格差から投資家はより高いリターンを要求するようになり、限界プロジェクトが棚上げになる可能性があります。ASEAN加盟国は資源主権の委譲に消極的であるため、制度の統一は依然として理想論にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:資源賦存量を反映した上流セクターの優位性
上流活動は2025年の収益の72.15%を占め、東南アジア石油・天然ガス市場において最大シェアを維持しながら、2031年にかけてCAGR 5.67%で成長すると予測されています。インドネシアのAバディLNGやマレーシアのカサワリガス開発などの大型プロジェクトが支出を支え、中流ネットワークも新規生産量の搬出のために並行して拡張されています。より厳格な排出規制が新規製油所建設を抑制するため、下流設備の能力拡大は遅れています。
デジタル貯留層モデルと先進的な海底処理技術が回収率を向上させ、上流セクターのリーダーシップを強化しています。各国政府はエネルギー安全保障強化のために国内生産を優先しており、新たな財政的インセンティブは精製設備のアップグレードよりも探鉱へと資本を誘導する傾向があります。増進石油回収と非在来型資源のパイロット事業が東南アジア石油・天然ガス産業の上流セグメントを最前線に維持し続けるでしょう。


場所別:海上操業が技術革新を牽引
海上プロジェクトは2025年の総支出の60.25%を占め、オペレーターが地域の油田盆地への操業範囲を拡大するにつれて2031年にかけてCAGR 6.17%で成長すると予測されています。マレーシアのサバ州・サラワク州の開発では水深記録が更新され続けており、水深1,000メートルを超える商業的な可能性が実証されています。陸上資産は天然ガスの処理・貯蔵において重要な役割を担っていますが、同等の成長勢いには欠けています。
浮体式生産設備が新設容量の45%を占め、コスト柔軟性と環境負荷の低減を実現しています。ASEAN各国の規制当局は海上安全・環境基準の整合化を進めており、越境協力が容易になっています。浅海域サプライチェーンの成熟が深海開発の習得曲線を短縮し、東南アジア石油・天然ガス市場における海上優位性を持続させています。
サービス別:建設がリードする一方で廃止措置が加速
建設サービスは2025年の収益の55.75%を占め、LNGターミナルと海上プラットフォームが急増しています。廃止措置はその規模は小さいものの、マレーシアとインドネシアにおける老朽設備の撤去期限の遵守要求を反映して、2031年にかけて年率7.74%で成長すると予測されています。保守・ターンアラウンドは老朽化した油田の稼働率を維持することで安定した需要を保っています。
TechnipFMCは2024年に東南アジアで12億米ドルの受注を確保し、海底アンビリカルとLNGモジュールを含んでいます。現地調達規制が国際的な大手サービス企業と国内製造業者の企業体形成を促進し、技術移転を可能にしています。廃止措置の量が増加するにつれて、特殊な重量物運搬や坑井プラギングサービスが急成長し、東南アジア石油・天然ガス産業における新規建設以外への収益の多様化が進むと予想されます。
地域分析
インドネシアは2025年の市場シェア35.22%で市場リーダーの地位を保持しており、広大な海上埋蔵量、成熟した陸上設備、および2026年までに1日当たり18万バレル(BOPD)の増産を目標とするPT Pertaminaの47億米ドルの上流プログラムがその背景にあります。最終投資決定を目指すAバディLNGプロジェクトは、承認後に戦略的な輸出能力を付加します。マレーシアはPETRONASの統合バリューチェーンを通じて強固な第2位を維持しており、カサワリ油田は2024年に1日当たり12億立方フィート(BCFD)で初ガスを産出し、国内の供給安全保障を強化しました。タイは生産が減退する既存の油田と非在来型探鉱のバランスをとりながら、輸入の柔軟性を確保するMAP Ta Phutの年間1,100万トンの再ガス化拡張を推進しています。
フィリピンはマラムパヤ第2フェーズの生産拡大と複数のLNGターミナルの稼働開始により発電における石炭の代替が進み、2031年にかけてCAGR 6.08%と最も高い成長率を達成すると見込まれています。ベトナムのナム・コン・ソン開発と産業需要の増大がその成長軌道を後押しし、PetroVietnamの15%生産増計画が支援しています。シンガポールのジュロンハブは貯蔵、ブレンディング、および価格発見の機能を提供することで地域の供給流動性を維持しています。ミャンマーの生産量は政治的不透明性により小規模にとどまっていますが、シュウェ油田の掘削の成功が継続的な国際的関与を示しています。
越境プロジェクトが市場間の連携を深めています。東南アジアガスパイプライン(Trans-ASEAN Gas Pipeline)は容量スワップを促進し、季節的な余剰を持つ国が近隣国を支援できるようにしています。規制当局は取引摩擦を低減するため統一されたHSEおよび計量基準の策定を進めています。こうして地域は既存産出国に規模の経済をもたらす一方で、輸入依存型経済にもニッチな成長機会を開くという二重の影響を東南アジア石油・天然ガス市場規模の試算に与えています。

規制環境
東南アジアの石油・ガス規制は、国別の財政・許認可・地元調達要件を継続的に反映しつつ、エネルギー安全保障と脱炭素化に関する調整も加わっている。2026年6月、インドネシアのエネルギー・鉱物資源省はPermen ESDM No. 7 Tahun 2026を発出し、エネルギー分野全体のリスクベース事業許認可における事業活動基準を設定し、インドネシアのリスクベース枠組みの下での許認可標準化への移行を強化した。
政策改革は他の主要法域でも進行中である。2026年4月、ベトナムは決議第81/NQ-CP号を発出し、国家石油法の改正を支援する5つの政策グループを概説した。これは立法の現代化が継続していることを示すが、最終的な採択は国会の手続きに委ねられている。地域レベルでは、ASEANエネルギーセンターによるAPAEC 2026-2030の採択(2026年1月)が加盟国の計画に共通の参照枠を提供しており、一方マレーシアは1974年石油開発法の下で石油ガバナンス構造を維持し、PETRONAS(マレーシア石油管理を通じて)が資源管理者兼、石油取決め契約者の主要な窓口として機能している。
競合状況
国営企業のPETRONAS、PT Pertamina、PTTは国家の委任と優先的なアクセス権により上流鉱区を支配しており、合計で2024年の地域産出量の約41%を供給しています。Shell、ExxonMobil、TotalEnergiesなどの国際石油会社(IOC)は、自社の工学的専門知識が参加料金を正当化できる深海や技術的に複雑なプロジェクトを追求しています。資源に関する主権的政策が外資の過半数所有を制限しており、協力関係はリスクを分担し知識を移転する合弁事業に集約されています。
デジタル変革が競争格差を拡大させています。PETRONASのAI貯留層最適化プラットフォームは200以上の坑井において平均坑井生産性を12%向上させ、PTTの予知保全は計画外ダウンタイムを18%削減しました。大手サービス企業のTechnipFMC、Saipem、Samsung Engineeringは海底技術の実績と強固な現地調達コンプライアンスを組み合わせることで大型EPCパッケージを獲得しています。CCS導入、廃止措置、再生可能ガス統合の分野では空白の競争が拡大しており、先行者技術優位が長期的なサービス収益を確保することができます。
資本市場も競争構造を形成しています。ESG(環境・社会・ガバナンス)重視の西洋系投資家が撤退する一方、中東およびアジア系ファンドが売却資産を取得し、産出量の維持に熱心なホスト国政府から有利な財政条件を交渉することが多くなっています。その結果、地域のコスト構造が安定し、東南アジア石油・天然ガス市場における集中度は中程度に維持されています。
東南アジア石油・天然ガス産業のリーダー企業
TechnipFMC
Saipem SpA
PT. JGC Indonesia
Bechtel Corporation
Fluor Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
成熟した浅海域および陸上資産の減退に伴い、事業者がLNGインフラに連動したスケーラブルな供給を求める中、深海ガスおよび関連する浮体式生産システムが、最も実行主導の空白領域として浮上している。2026年7月に、SaipemとPT Tripatra Engineers and Constructorsの合弁事業に、EniおよびPETRONASの東カリマンタン沖のクテイ・ノース・ハブ開発向け新造FPSOのEPCI契約が授与されたことは、資本集約的な海洋開発の継続を示しており、サブシー、FPSOトップサイド、製造、統合サービスの対象市場を拡大している。
陸上および近海のガス開発とガスネットワークの整備は、特に許認可とプロジェクト構成が小規模で再現可能な業務範囲を可能にする場合、追加的な機会を生み出す。PC Ketapang IIは東ジャワのブキット・パンジャン・ガス・プロジェクトについて最終投資決定を下し(2026年4月)、2026年6月に建設を開始した。これは、輸出規模のLNGに依存せずに電力・産業向けの需要を支える国内ガス供給増加の道筋を示している。新たな統合プラットフォームを通じた資産・インフラの統合、例えば2026年6月のSearah(EniとPETRONAS)の立ち上げ(インドネシアとマレーシア全体の生産・開発資産を統合し、複数年にわたる投資計画のためのリボルビング・クレジット・ファシリティに支えられている)も、確立されたハブ全体でのEPC、既存設備へのタイバック、デボトルネッキング業務にとって、より投資適格性の高い取引相手を生み出している。
最近の業界動向
- 2026年7月:Saipemは、PT Tripatra Engineers and Constructorsとの合弁事業として、インドネシア東カリマンタン沖のEniおよびPETRONASのクテイ・ノース・ハブガスプロジェクト向け新造FPSOのEPCI契約を受注した。約20億米ドル規模のこの受注は、インドネシアにおけるFPSO主導の深海開発の役割を強化し、製造、統合、海洋設置能力に対する複数年にわたる需要を拡大する。
- 2025年11月:TechnipFMCは、インドネシア沖の深海マハプロジェクト向けにEniから大規模なiEPCI契約を受注した。Subsea 2.0技術を含むこの受注は、複雑な海洋開発におけるスケジュールとコスト管理の改善のため、標準化されたサブシー・アーキテクチャと統合供給モデルに対する事業者の選好を浮き立たせている。
- 2025年8月:INPEX Masela社は、インドネシアのアバディLNGプロジェクトについて、JGC IndonesiaおよびTechnip Energiesの子会社を含むコンソーシアムにFEED契約を授与した。これは陸上LNGプラントと海洋生産施設(FPSO)を対象とする。FEED作業の進展は最終投資決定への進捗を支え、LNG関連のエンジニアリングおよびプロジェクトマネジメント業務の地域的なパイプラインを拡大する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論において、東南アジアの石油・ガス市場の規模は、当該地域全体の上流、中流、下流事業から生じる収益として算定され、関連する陸上・海洋事業、および資産・プロジェクトに紐づくサービス業務を含む。
対象範囲の除外事項(明確化のため):純粋な金融トレーディング収益、または東南アジアの石油・ガス事業に直接関連しない電力・公共事業の小売収益は算入しない。
セグメンテーション概要
- セクター別
- 上流
- 中流
- 下流
- 場所別
- 陸上
- 海上
- サービス別
- 建設
- 保守・ターンアラウンド
- 廃止措置
- 地域別
- インドネシア
- マレーシア
- タイ
- ベトナム
- フィリピン
- シンガポール
- ミャンマー
- その他の東南アジア
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、前提条件がインタビューで検証される前に、モデルの事実的な基盤を確立するために用いられる。国レベルの供給、需要、インフラの動向については、IEAのエネルギー統計、OPECの年次報告書、ASEANエネルギー協力に関する公表資料、各国政府のエネルギー・石油規制当局などの公開データセットおよび公式資料を参照した。
収益換算を実用的なものにするため、税関・港湾統計、企業年次報告書・投資家向け説明資料、プロジェクトの日程・生産能力増強・資産利用状況に関する信頼性の高い業界メディアなども使用した。必要に応じて、より規模の小さい事業者や国境を越えたフローに関するギャップを補うため、企業財務データおよび出荷レベルの輸出入情報を提供する有料データベースの情報も利用した。ここで挙げたデスクソースは例示に過ぎず、データポイントの収集、相互確認、明確化のために他多数の公開資料も使用した。
一次インタビューおよび調査
主要な東南アジア諸国全体の事業者、EPCおよびサービス請負業者、中流・LNGインフラ関係者、下流・製油関係者を対象に、一次ヒアリングと調査を実施した。回答者からの情報は、受注ペース、稼働率、一般的な商業条件、そして継続的なメンテナンスと新規建設向けにどのように価格が再設定されているかなど、現場で実際に行われている内容に焦点を当てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:20% |
| ミッドティア:46% | 機能・部門リーダー:20% |
| 中小規模プレーヤー:21% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、国レベルの生産・消費動向、中流のスループットとLNGの移動、下流の生産能力と稼働率を用いて地域の石油・ガス活動を再構築するトップダウン方式から始まる。これらの活動指標は、インタビューで検証され、本調査の対象範囲に整合させた一連の価格・コスト指標を用いて収益に変換される。
総額を実態に基づかせるため、サンプル抽出したプロジェクト・サービス受注額、施設クラス別の一般的なメンテナンス・オーバーホール支出、公開財務情報の入手が可能な範囲での一部サプライヤーの集計値など、選択的なボトムアップ推計によって結果を裏付けた。モデルの構築に影響を与えた主要な入力要素には、上流資本支出の方向性、海洋対陸上の活動比率、パイプラインおよびLNGターミナルの増設、製油所の稼働と利用率、建設対メンテナンス・オーバーホール別の平均サービス強度が含まれる。
予測では、シナリオ分析を用いて油価の前提、認可のペース、スケジュールの遅延リスクを変動させ、専門家の見解で再検証して現実的な中心シナリオを導出した。国または副活動の情報開示が限られている場合は、生産能力、利用率、既知のプロジェクトバックログといった代替指標を用いてギャップに対応し、インタビューでのフィードバックに基づいて結果を調整した。
データ検証と更新サイクル
出力結果は独立した指標に照らして検証され、数値は最終承認前に数回の分散レビューを経る。プロジェクト受注の勢い、施設の稼働率・スループットの動向、そして事業者や請負業者が説明する現在の予算枠と、算出された収益を比較し、外れ値についてはその要因が判明するまで調査する。
レポートは毎年更新され、重大なプロジェクトの認可、中止、あるいは支出計画を変更するような急激な価格変動などの重要な事象が発生した場合には、中間更新が行われる。最終発行前には、公表される表が最新のデータポイントを反映し、国・活動間で整合した前提条件となるよう最終確認が行われる。
他の公表推定値と比較したMordor Intelligenceの東南アジア石油・ガス市場規模
東南アジアの石油・ガスに関して公表されている市場規模が大きく異なって見えるのは、対象範囲の線引きが同一でなく、また収益換算の論理が異なる形で処理されているためである。この分野では、ある推定値が下流製品販売全体をインフラ・サービスと混合したり、別の推定値が最終用途の燃料支出を市場そのものとみなしたりすることで、総額が急激に変化する。
差異の最大の要因は通常、市場収益として何を計上するか、上流・中流・下流のすべてが含まれるかどうか、そして陸上対海洋の活動が年ごとにどのように重み付けされるかにある。また、一部のソースが全てのバレル数・立方メートル数に積極的な価格上昇を適用する場合や、通貨のタイミングと更新周期が同一の基準年に整合していない場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 38.97 B (2025) | |
| 地域コンサルティング会社A | USD 300.00 B (2024) | この数値は、下流製品販売や最終用途の燃料消費価値を含み得る、はるかに広範な支出プールを反映しているように見え、事業・オペレーション収益の観点と比較して総額を膨張させている。 |
| 業界出版社B | USD 187.40 B (2026) | この数値は下流のみを対象とし、精製・石油化学製品の範囲に大きく依存しているため、石油・ガスの完全なバリューチェーン総額と直接比較することはできず、製品価格の前提によって大きく変動する可能性がある。 |
表が示すように、対象範囲の選択が差異の大部分を説明し、次いでバレル数、スループット、生産能力から異なる時点での米ドルへの収益換算方法が影響する。下流製品販売を上流・中流事業と分離し、稼働率とプロジェクトの進捗をインタビューで検証することが、本モデルで適用された実務的な確認方法であり、それがMordor Intelligenceが報告する最終的な数値に反映されている。


レポートで回答する主要な質問
東南アジア石油・天然ガス市場の規模は?
東南アジア石油・天然ガス市場規模は2026年に約410億8,000万米ドルと評価され、2031年には534億4,000万米ドルを超える水準に達し、年率5.40%の成長を続ける軌道にあります。
2031年にかけて最も急成長するセグメントは?
廃止措置サービスは、マレーシアとインドネシアにおける規制当局がプラットフォーム撤去期限を施行するにつれて、CAGR 7.74%で成長すると予測されています。
フィリピンが最も高成長の地域と考えられる理由は?
新設LNG輸入ターミナルとマラムパヤ油田の拡張がフィリピンをCAGR 6.08%の成長に押し上げており、他のASEAN加盟国を上回る水準です。
CCSプロジェクトが地域の供給にどのような影響を与えているか?
カサワリなどの油田における商業的CCSがCO₂を回収し、従来の処理では採算の取れなかった高CO₂貯留層の開発を可能にし、埋蔵量の解放につながっています。
デジタル化が油田経済性に果たす役割は?
AIを活用した貯留層最適化と予知保全が生産量を最大15%向上させ、開発コストを約25%削減することで、限界油田の採算性を改善しています。
地域産出量を支配する企業は?
PETRONAS、PT Pertamina、PTTの3社が合計で東南アジア産出量の約41%を供給しており、NOCの管理が強固ではあるものの独占的ではないことを示しています。
最終更新日:



