
韓国フォークリフトレンタル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 478.41 百万米ドル |
| 市場規模 (2031) | 597.32 百万米ドル |
| 成長率 (2026 - 2031) | 4.54 % |
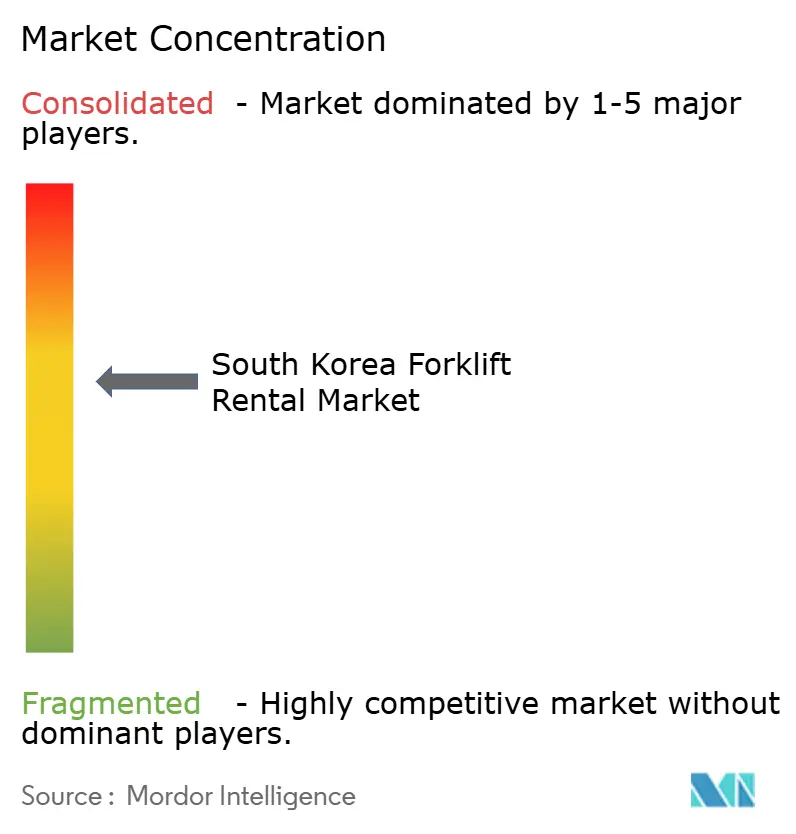
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国フォークリフトレンタル市場分析
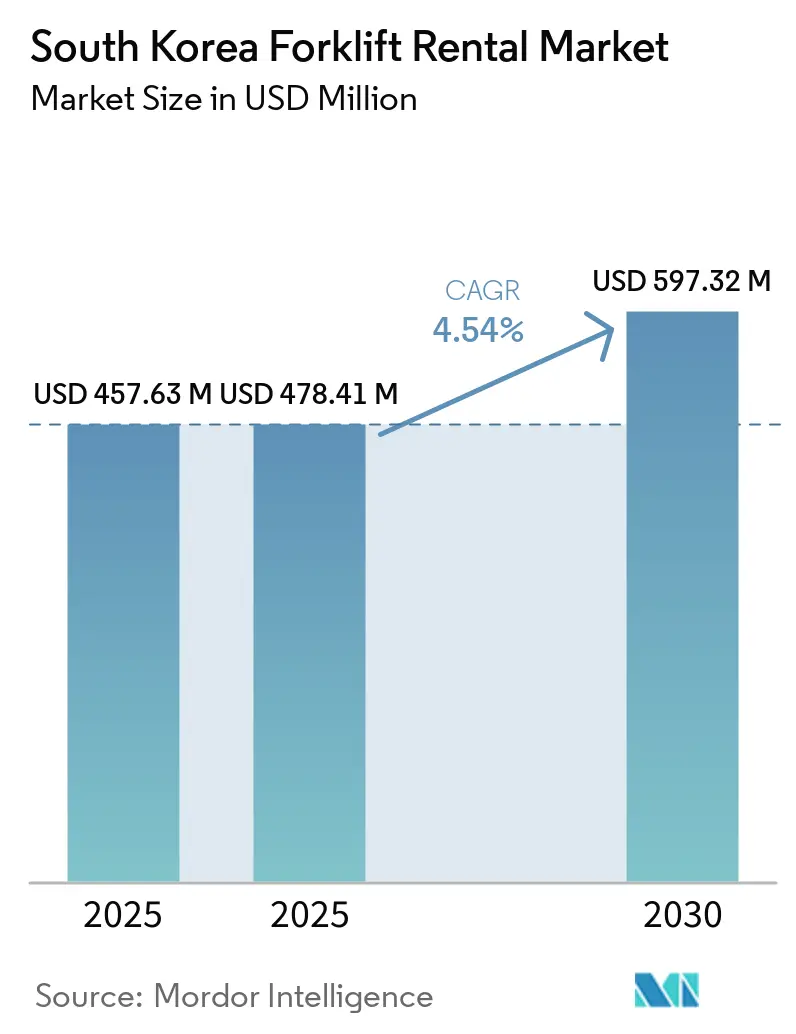
韓国フォークリフトレンタル市場規模は2025年に4億5,763万米ドルと評価され、2026年の4億7,841万米ドルから2031年には5億9,732万米ドルへと拡大すると推定されており、2026年から2031年の間にCAGR 4.54%を記録する見込みである。Eコマースのピーク需要、ゼロエミッション補助金、および組み込みテレマティクスにより、柔軟なフリートの管理コストが所有トラックよりも低くなることから、レンタルへの需要が引き続き高まっている。OEMアナリティクスプラットフォームがダウンタイムを削減し、エンドユーザーからリスクを移転させるにつれて、レンタル契約期間も長期化している。地域別で、ソウル首都圏が市場価値の最大シェアを占めている。釜山・蔚山・大邱地域は、港湾・空港および電気自動車関連インフラへの投資に牽引され、最も急速な成長が見込まれている。
主要レポートのポイント
- 積載能力別では、3.5トン未満のユニットが2025年の韓国フォークリフトレンタル市場規模の45.14%を占め、2031年までに4.57%のCAGRを記録すると予測されています。
- レンタル期間別では、短期契約が2025年の韓国フォークリフトレンタル市場規模の51.27%を占め、長期リースは2026年から2031年にかけて4.55%のCAGRで成長する見込みです。
- 動力源別では、電動ユニットが2025年の韓国フォークリフトレンタル市場の58.35%を占め、2031年までに4.61%のCAGRで成長すると予測されています。
- クラス別では、クラスIIIが2025年の韓国フォークリフトレンタル市場規模の34.11%で最大シェアを保持し、クラスI電動ライダートラックが2031年までに4.64%のCAGRで最も急速な成長を記録すると予測されています。
- 最終用途産業別では、倉庫・物流が2025年の韓国フォークリフトレンタル市場シェアの37.65%を占め、2031年までに4.67%のCAGRで成長すると予測されています。
- 地域別では、ソウル首都圏2025年の韓国フォークリフトレンタル市場シェアの56.27%でトップとなり、慶尚地域が2031年までに4.68%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国フォークリフトレンタル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース倉庫の拡大 | +1.2% | ソウル首圏、慶尚地域(大邱) | 中期(2〜4年) |
| ゼロエミッション物流機器に対する政府インセンティブ | +0.9% | 全国規模、ソウル・仁川・蔚山での早期成果 | 短期(2年以内) |
| スマート物流センターの建設増加 | +0.8% | ソウル首都圏、忠清地域(亀尾)、慶尚地域 | 中期(2~4年) |
| OEM主導の長期リースプログラムによるフリート稼働率の向上 | +0.7% | 全国規模、ソウル・釜山・蔚山に集中 | 長期(4年以上) |
| アフターセールスアナリティクスプラットフォームによるレンタルライフサイクル総コストの低減 | +0.5% | ソウル首都圏、慶尚地域 | 中期(2〜4年) |
| 高齢化する労働力がオペレーターアシスト技術を備えたレンタルへのシフトを加速 | +0.4% | 全国規模、建設・製造拠点で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース倉庫の拡大がピーク期のレンタル需要を押し上げる
CoupangのUSD 5億3,800万の堤川フルフィルメントセンターおよびUSD 3億8,500万の大邱フルフィルメントセンターは、所有よりも月単位のフォークリフトレンタルを有利にする急激な季節的需要スパイクを生み出している。Daisoなどの小売業者は現在、テレマティクスとソフトウェアをバンドルするレンタル会社に自動化とトラックの両方をアウトソーシングしており、データがプロバイダーのクラウドに保存されると切り替えコストが上昇する。ソウル首都圏の2025年シェア56.27%はこの倉庫密度を反映しているが、釜山港が容量を3,966万TEUへと倍増以上に拡大する計画により、新たなレンタル需要が南部へとシフトするであろう。ピーク週のスポット契約の柔軟性を経験したユーザーの多くは、設備投資購入に戻るのではなく、通年リースを選択している。
ゼロエミッション物流機器(電動および水素フォークリフト)に対する政府インセンティブ
電動ユニット1台あたり最大USD 7,692、水素フォークリフトには最大USD 123,077の国家補助金により、レンタルフリートの取得コストが削減され、リース事業者が競争力のある料金を提示できるようになっている。これらのインセンティブは、大規模な設備ポートフォリオを管理するレンタル事業者にとって主要な障壁である初期資本要件を引き下げることで、フリート電動化のビジネスケースを改善する。Doosan BobcatとKorea Logis Poolはすでに光陽に水素トラックを導入しており、補助金がパイロットプログラムから広範な商業展開へと移行したことを示している。この移行は、物流および産業用途全体にわたる低排出フォークリフト技術への信頼の高まりを示している。残存価値が高水準を維持しているため、プロバイダーは電動ユニットをより短いサイクルでリースしながらも投資を回収でき、収益性を維持しながらより頻繁にフリートを更新することが可能となっている。
韓国ニューディール政策下のスマート物流センター建設増加
仁川港スマートセンターや亀尾スマート共同物流センターなどのプロジェクトでは、狭い通路と高ラックを活用して保管密度を最大化しており、幅2m未満のスペースで稼働しながら高所でのパレット作業を効率的に行える電動リーチトラックの導入が求められています。この稼働環境により、高スループットの倉庫オペレーションを支援できるコンパクトで機動性が高くバッテリー駆動の機器への需要が高まっています。レンタル会社は、倉庫管理システムと連携してフリート追跡、稼働率モニタリング、倉庫ワークフロー全体の調整改善を可能にする接続型機器に対してプレミアム料金を設定しており、クラスIトラックへの需要を牽引しています。現代自動車グループの長期的な960.31億米ドルの自動化予算は、サプライヤーパーク全体での垂直保管の採用拡大を示しており、自動化・省スペース化された物流オペレーションを支援できる機動性の高い電動イダートラックへのフリート構成のシフトを強化しています。
OEM主導の長期リースプログラムによるフリート稼働率の向上
Doosan Bobcat、Hyundai Material Handling、Toyota Material Handling Koreaは、顧客維持を強化し継続的なサービス収益を生み出すために、テレマティクス、予知保全、およびオペレータートレーニングを3〜5年契約にバンドルしています。これらの統合サービスにより、フリート事業者は機器のパフォーマンスを監視し、故障が発生する前にメンテナンスをスケジュールし、体系的なトレーニングを通じてオペレーターの効率を向上させることができます。Lotte Rentalは、リチウム電動への転換により顧客の燃料コストがトラック1台あたり月385〜462 米ドル削減されると報告しており、ユーザーが長期契約に移行する動機となる定量的なリターンを提供しています。データ駆動型のサービスを通じて、プロバイダーはメンテナンスをコストセンターから利益レバーへと転換し、顧客はダウンタイムリスクを低減し、フリートの信頼性を向上させ、運営コストへの可視性を高めることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンの不足がレンタルフリート向け新型フォークリフトの入手可能性を制限 | -0.6% | 全国規模、ソウルおよび慶尚地域で顕著 | 短期(2年以内) |
| 高い電力価格がICエンジンレンタルとの総所有コスト差を縮小 | -0.4% | 全国規模、ソウル首都圏で最も顕著 | 中期(2~4年) |
| ソウル・仁川圏外の分散したディーラーネットワークがサービス対応を遅延 | -0.3% | 全羅・江原・済州地域 | 長期(4年以上) |
| 厳格化する安全規制がコンプライアンスコストを引き上げ | -0.3% | 全国規模、ソウル・釜山・蔚山での執行が集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーンの不足がレンタルフリート向け新型フォークリフトの供給を制限
中国は永久磁石の約89%を供給し、日本は精密減速機の大部分を提供しており、電動フォークリフトの重要部品に対して集中した供給基盤を形成しています。その結果、貿易摩擦が激化したり国境をまたぐ輸送に遅延が生じたりすると、電動フォークリフトのリードタイムは1年に及ぶ場合があります。ピーク時には、レンタル会社は顧客需要を満たすために老朽化したディーゼルユニットを稼働させ続けるか、フリートの稼働可能台数が制約される際に契約を断るかを迫られ、予測成長率を大幅に低下させます。事業者はOEMとの複数年購入契約を締結することで生産枠と部品供給を確保する対応を取っています。しかしこれらの契約は運転資本を拘束し、調達の柔軟性を制限し、中小事業者への圧力を高めています[1]。
高い電力料金が電動フォークリフトと内燃機関レンタルの総所有コスト差を縮小
産業用電力料金は2022年から2024年にかけて70〜73%上昇し、機器プロバイダーおよびエンドユーザーの運営コストを引き上げた。2026年に予定されている昼間料金の引き下げが実施されても、夜間に機器を充電する単一シフトのサイトは、充電パターンが昼間の低料金の恩恵を制限するため、1kWhあたり5.1ウンの増加に直面する。プロバイダーは追加コストを吸収するか(これはマージンを圧迫する)、リース料金を引き上げるか(これは電動機器のコスト優位性を低下させ、特にコスト重視の建設クライアントにとって不利となる)のいずれかを選択しなければならない。補助金はこの逆風を依然として相殺しており、電動機器の採用を引き続き支援している。それでも、将来の電力料金引き上げが政策支援を上回るか、電動化から期待される長期的な節約効果を低下させるリスクは残っている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
積載能力別:コンパクトユニットが都市物流を支配
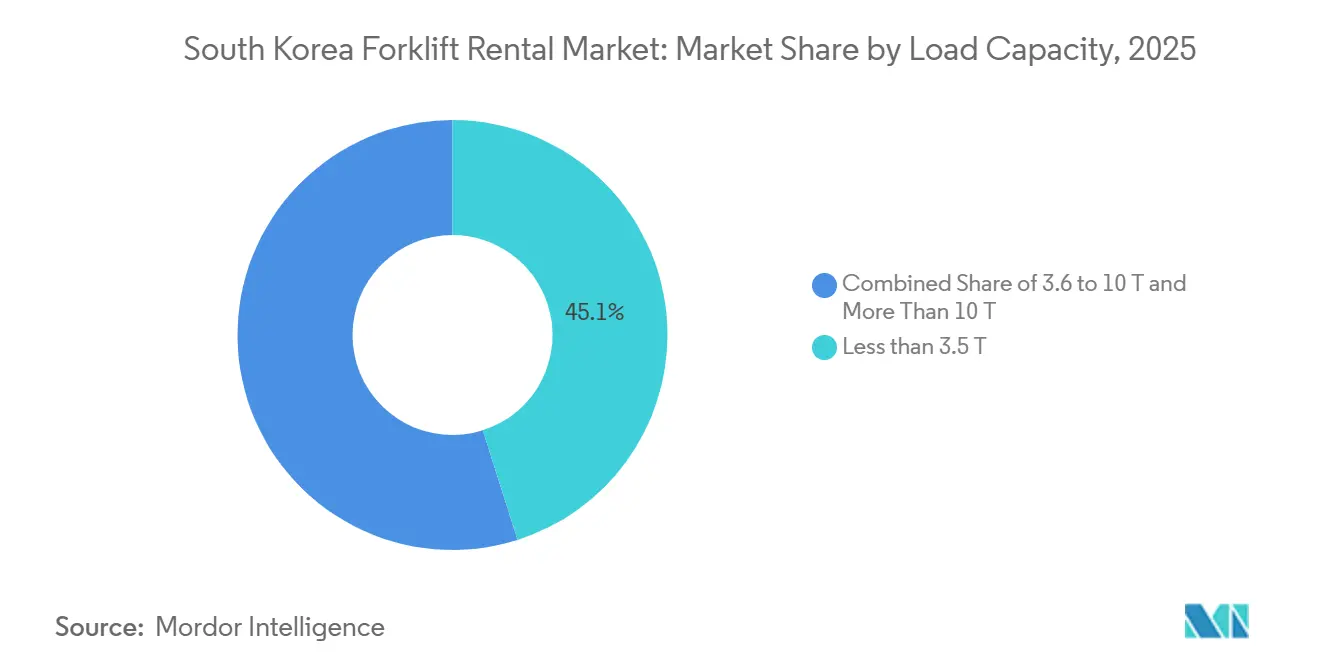
3.5トン未満のユニットは2025年の韓国フォークリフトレンタル市場シェアの45.14%を占め、2031年までCAGR 4.57%で成長すると予測されている。Eコマース施設は急速に拡大しており、倉庫オペレーターはワークフローを妨げることなく幅2メートルの狭い通路や荷捌き場を走行できるコンパクトなトラックをますます必要としている。政府補助金も小型電動ユニットに対して最大のコスト削減効果をもたらしており、このセグメントをあらゆる規模の企業にとってゼロエミッション採用への最も実用的でアクセスしやすい入としている。
製造施設、港湾、製鉄所は引き続き10トンを超えるフォークリフトを必要としているが、オペレーターが高価値資産を所有・直接管理することを好むため、このセグメントのレンタル普及率は低いままである。3.6〜10トンセグメントは、クライアントが屋内作業向けの軽量電動ユニットと屋外作業向けの重量ディーゼルフォークリフトの間でデューティサイクルを分割するため、需要が制約されている。この実用的な使用パターンの分割により、中間レンジのレンタル需要が減少し、このセグメントは明確に定義された2つの運用上の選好の間に挟まれた状態となっている。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
レンタル期間別:スポット需要がリード、長期リースが牽引力を獲得
1ヶ月未満の短期契約は2025年の韓国フォークリフトレンタル市場シェアの51.27%を占め、ピークシーズンのEコマース活動とプロジェクトベースの需要に牽引されている。小売業者と物流オペレーターは、長期的な財務的義務を負うことなく突然の需要急増を管理するためにこれらの契約に依存している。同時に、組み込みテレマティクスと予知保全により、3〜5年契約の財務的魅力が高まっており、そのセグメントは韓国フォークリフトレンタル市場においてCAGR 4.55%で成長すると予測されている。
1〜12ヶ月の中期レンタルはシェアを失っており、顧客は需要が安定すると管理された長期契約に移行するか、純粋に季節的なニーズのために短期レンタルに戻るかのいずれかを選択している。この中間領域は、スポットレンタルの柔軟性や長期契約のコスト効率を提供できないことが多い。プロバイダーも長期契約を好む傾向があり、顧客獲得コストがより多くの請求書に分散されることで、全体的なマージンの予測可能性が向上し、頻繁なクライアントオンボーディングの負担が軽減される。
動力源別:電動の優位性が価格逆風にもかかわらず加速
電動フォークリフトは2025年の韓国フォークリフトレンタル市場シェアの58.35%を占め、政府補助金、昼間電力料金の低下、および企業のESG目標に支えられてCAGR 4.61%で成長すると予測されている。フリートマネージャーはその経済性をますます明確に認識している。Lotte Rentalのデータによると、1台あたり月間燃料節約額は約USD 400であり、ダブルまたはトリプルシフトで稼働する顧客にとって有利なROIを支持している。エネルギコストが上昇し、サステナビリティレポーティングが標準的な慣行となるにつれて、より多くの企業が電動に切り替えている。
ディーゼルおよびLPGフォークリフトは、航続距離と給油速度が依然として重要な屋外用途において引き続き有効である。水素駆動ユニットは、バッテリー交換がコンテナフローを遅らせ、業務継続性が重要な港湾でシェアを拡大している。全体として、内燃機関セグメントは電動化が屋内および複合用途の既定の選択肢となるにつれて市場シェアを失い続けている。ただし、バッテリー調達におけるサプライチェーンの遅延は、電動フリート成長に対する短期的な制約として残っており、それ以外は着実な移行を緩和している。
クラス別:狭通路需要がミックスをクラスIへとシフト
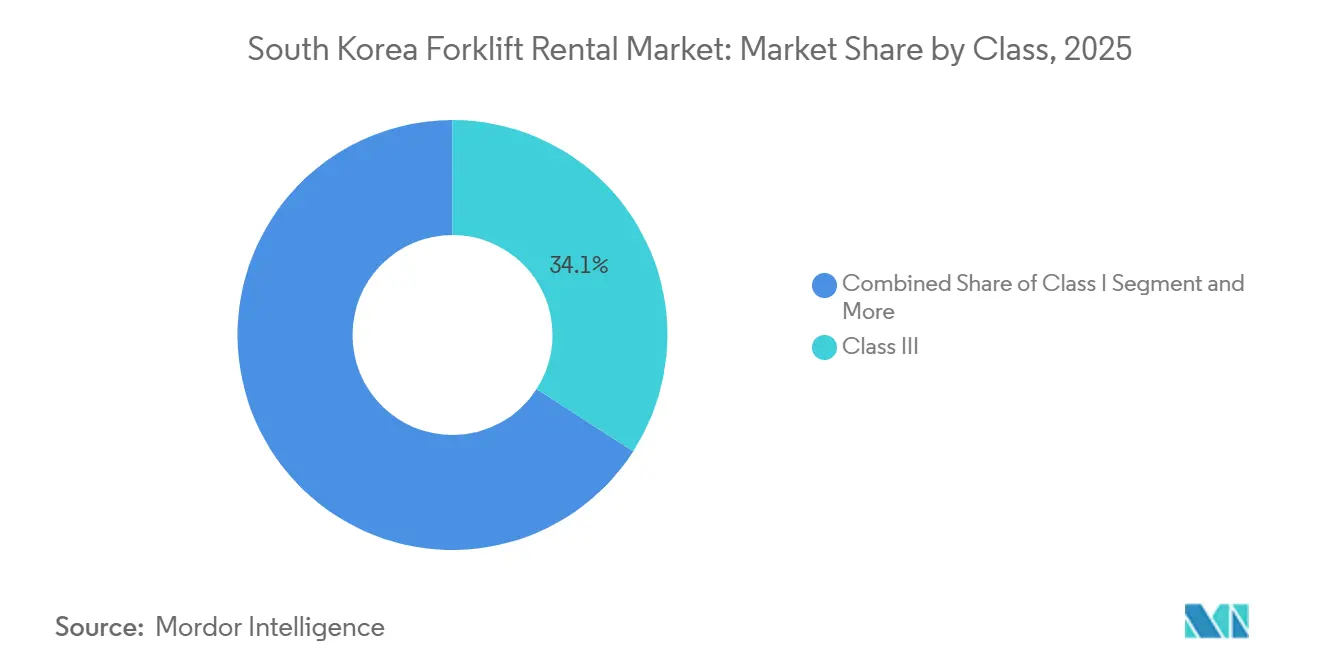
クラスIIIウォークビハインドは2025年の韓国フォークリフトレンタル市場シェアの34.11%を占め、小売および軽量倉庫業務での広範な使用を反映している。クラスI電動ライダーは、最大12メートルの高さにパレットを積み上げ、より狭い通路で稼働するスマート物流センターに牽引され、最速のCAGR 4.64%を記録すると予測されている。接続されたリチトラックは倉庫管理システムと統合し、レンタルプロバイダーがプレミアム料金を請求して機器の稼働時間を保証できるようにしており、オペレーターの間でますます好まれる選択肢となっている。
クラスIVおよびVのディーゼルクッションおよびニューマチックフォークリフトは、屋外の地形と重い荷物が実際的な現実として残る屋外ヤードや建設現場で引き続き使用されている。しかし、都市部でのゼロエミッション規制が強化されるにつれて、その市場シェアは年々低下している。オペレーターは、古いエンジンのコンプライアンスリスクとメンテナンスコストを、管理された電動フリートの運用上のシンプルさと予測可能な費用と比較検討するようになっている。このシフトはこれらのセグメント全体のレンタル需要を徐々に再形成している。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:倉庫がリード、建設は労働力制約に直面
倉庫・物流は2025年の韓国フォークリフトレンタル市場シェアの37.65%を占め、Coupang、Daiso、および半導体の輸入貨物に牽引されてCAGR 4.67%で成長した。急速なEコマースフルフィルメントサイクルとより厳格な在庫管理により、オペレーターは有機器よりもレンタルフリートへの依存度を高めている。建設業の成長は12万人の労働者不足にもかかわらず遅れており、多くの請負業者が長期プロジェクトのために依然として直接購入を好んでいるため、そのセグメントのレンタル普及が遅れている。
蔚山と釜山における自動車EV拡大は、メーカーが厳格な取り扱い基準を満たす機器を必要とするため、専門的なバッテリーパックレンタルへの需要を促進している。食品コールドチェーン業務は電動フォークリフトを必要とするが、過剰供給された保管容量によるマージン圧力に直面しており、コスト管理がオペレーターにとって日常的な課題となっている。航空宇宙・防衛予算は増加しているが、調達規制によりISO認証フリートが必要とされるため、強固な監査証跡と一貫したコンプライアンス記録を持つ大規模リース事業者が有利となっている。
地域分析
ウル首都圏は2025年の韓国フォークリフトレンタル市場シェアの56.27%を占め、サムスンの半導体事業とCoupangの小包物流に連結した高密度フルフィルメントクラスターが牽引しています。同地域のインフラ成熟度と高い業務密度は、韓国フォークリフト市場の自然な中核拠点となっており、その地位は近い将来に変わる可能性は低いと見られます。
慶尚地域は2031年までに最も速い4.68%のCAGRを記録すると予測されています。釜山港の拡張とガデクド空港の開発により持続的な貨物量が生まれており、現代自動車の電気自動車工場が関連サプライヤーパークの成長を牽引しています。水素フォークリフトがこの地域で最初に登場するのは、港湾物流プロジェクトに燃料補給ステーションが組み込まれているためです[2]。すでにこの地域で事業を展開している事業者にとって、これは水素動力マテリアルハンドリングにおける実質的なファーストムーバー優位性をもたらします。
忠清地域は、半導体・電子産業を支える亀尾スマート製造ハブの恩恵を受けています。全羅、江原、済州地域は、サービス提供を遅らせるディーラーネットワークの限界により依然として遅れをとっています。農村部の労働力の高齢化がオペレーターアシスト技術への需要を高めていますが、これらの地域でのレンタル市場成長は、事業者が地域サポートデポを設置するかどうかにかかっています。その投資がなければ需要は満たされないままとなり、市場が必要とするものとアクセスできるものとの間に明確なギャップが残ります。
競争環境
韓国フォークリフトレンタル市場は中程度の集中度にあり、ほとんどの企業が小さな市場シェアを保有しています。競争は全国規模の事業者、OEM系リース会社、地域レンタル事業者に分散しています。単一のプレイヤーが市場を支配することはなく、最大手と最小手の事業者の差は、多様な競争環境を維持するのに十分な広さを保っています。市場シェアの分布は、物流、製造、建設などの産業わたる需要の断片的な性質を反映しており、顧客要件が地域や用途によって大きく異なるため、異なる規模の事業者が一方が他方に対して決定的な優位性を確立することなく共存できています。
Doosan BobcatやHyundai Material Handlingなどのメーカーは、アナリティクス、予防保全サポート、フリートパフォーマンスモニタリングと統合した直接長期リースを提供することで、独立系事業者からシェアを獲得しています。顧客が安全性、稼働率、運用効率を優先するにつれ、テクノロジーが重要な競争差別化要因となっています。Nextcore IoT、SkyAutoNetビジョンシステム、Grow-Spaceポジショニングなどのソリューションは、大規模フリート事業者に優位性をもたらします。これらの事業者はトラック1台あたり3,000米ドルの安全アップグレードコストを吸収し、より大きな導入基盤にわたってこれらの投資を分散させることができます。より厳しいマージンと少ない資産で運営する中小事業者は、収益性を損なうことなくテクノロジー導入のペースを維持することに苦労しています。
地域の中小事業者は、重大災害処罰法によるコンプライアンス要件の増加、運営コストの上昇、資本が限られた事業者間の統合促進という圧力に直面しています。高まる基準を満たせない事業者は、独立して競争力を維持することが困難になっています。光陽と釜山での水素パイロットプロジェクトは、補助金の経済性と港湾のデューティサイクルが特に高稼働率用途において良好に一致する新興プレミアムニッチを示しています。早期投資を厭わない事業者にとって、代替動力フォークリフトは、従来の電動およびLPG機器が運用上の需要を完全には満たせないセグメントにおける差別化への道を提供します。
韓国フォークリフトレンタル産業のリーダー企業
-
AJ Networks
-
KION Group
-
Doosan Bobcat
-
Lotte Rental
-
Hyundai Material Handling
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:ドイツの物流内部搬送機器メーカーであるJungheinrich Koreaは、KOREA MAT 2026展示会において韓国で新しいスマート倉庫トラック「AntOn by Jungheinrich」を発表した。これは大規模なローカライズされた販売代理店レンタルネットワークの発展を支援することを目的としており、製品ポートフォリオにはリチウムイオンリーチトラック、自動パレットトラック、および高度なテレマティクス機能を備えたデジタルフリート管理システムが含まれていた。
- 2024年11月:Doosan Bobcat、光陽市、およびKorea Logis Poolは、レンタルサービスを展開計画に含む水素フォークリフトの供給に関する覚書(MOU)に署名した。
- 2024年10月:Doosan BobcatはDoosan Mottrolを買収し、フォークリフトおよび建設機器ラインの油圧部品の垂直統合を強化した。
韓国フォークリフトレンタル市場レポートの調査範囲
本レポートの対象範囲には、積載能力(3.5トン未満、3.6〜10トン、10トン超)、レンタル期間(短期・スポット、中期、長期リース)、動力源(電動、内燃機関(ディーゼル・LPG)、ハイブリッド・水素燃料電池)、クラス(クラスI、クラスII、クラスIII、クラスIV、クラスV)、最終用途産業(倉庫・物流、建設、自動車、食品・飲料、航空宇宙・防衛、その他(小売、製薬等))、および地域(ソウル首都圏、慶尚地域、忠清地域、全羅地域、江原・済州)が含まれる。市場予測は金額(米ドル)ベースで提供される。
| 3.5T未満 |
| 3.6T~10T |
| 10T超 |
| 短期・スポット(1ヶ月未満) |
| 中期(1ヶ月~12ヶ月) |
| 長期リース(3年~5年) |
| 電動 |
| 内燃機関(ディーゼル・LPG) |
| ハイブリッド・水素燃料電池 |
| クラスI |
| クラスII |
| クラスIII |
| クラスIV |
| クラスV |
| 倉庫・物流 |
| 建設 |
| 自動車 |
| 食品・飲料 |
| 航空宇宙・防衛 |
| その他(小売・製薬など) |
| ソウル首都圏 |
| 慶尚地域(釜山・蔚山・大邱) |
| 忠清地域 |
| 全羅地域 |
| 江原・済州 |
| 積載能力別 | 3.5T未満 |
| 3.6T~10T | |
| 10T超 | |
| レンタル期間別 | 短期・スポット(1ヶ月未満) |
| 中期(1ヶ月~12ヶ月) | |
| 長期リース(3年~5年) | |
| 動力源別 | 電動 |
| 内燃機関(ディーゼル・LPG) | |
| ハイブリッド・水素燃料電池 | |
| クラス別 | クラスI |
| クラスII | |
| クラスIII | |
| クラスIV | |
| クラスV | |
| 最終用途産業別 | 倉庫・物流 |
| 建設 | |
| 自動車 | |
| 食品・飲料 | |
| 航空宇宙・防衛 | |
| その他(小売・製薬など) | |
| 地域別 | ソウル首都圏 |
| 慶尚地域(釜山・蔚山・大邱) | |
| 忠清地域 | |
| 全羅地域 | |
| 江原・済州 |
レポートで回答される主要な質問
韓国フォークリフトレンタル市場の現在の市場規模と成長見通しはどのようなものか?
韓国フォークリフトレンタル市場規模は2025年に4億5,763万米ドルと評価され、2026年の4億7,841万米ドルから2031年には5億9,732万米ドルへと拡大すると推定されており、2026年から2031年の間にCAGR 4.54%を記録する見込みである。
2025年にフォークリフトを最も多くレンタルするセクターはどこか?
倉庫・物流ユーザーが2025年の需要の37.65%を占め、2031年まで最大の顧客基盤であり続けると予測されている。
政府のインセンティブはレンタル価格にどのような影響を与えるか?
補助金はリース事業者の資本コストを引き下げ、プロバイダーがマージンを保護しながら競争力のある月額料金を提示できるようにする。
レンタルにおいて最も急速な成長が見込まれる地域はどこか?
釜山港と蔚山のEVプロジェクトを中核とする慶尚地域が、2031年までCAGR 4.68%を記録すると予測されている。
経営幹部がフォークリフトのレンタルと所有を選択する際に考慮する要素は何か?
主要な要素には、ピークシーズンの柔軟性、稼働時間保証のための組み込みテレマティクス、ゼロエミッション規制へのコンプライアンス、および大規模な初期備投資の回避が含まれる。
経営幹部がフォークリフトのレンタルと所有を選択する際に考慮する要素は何か?
主な要素には、ピークシーズンの柔軟性、稼働時間保証のための組み込みテレマティクス、ゼロエミッション規制へのコンプライアンス、および大規模な初期設備投資の回避が含まれます。