
南米データセンター建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
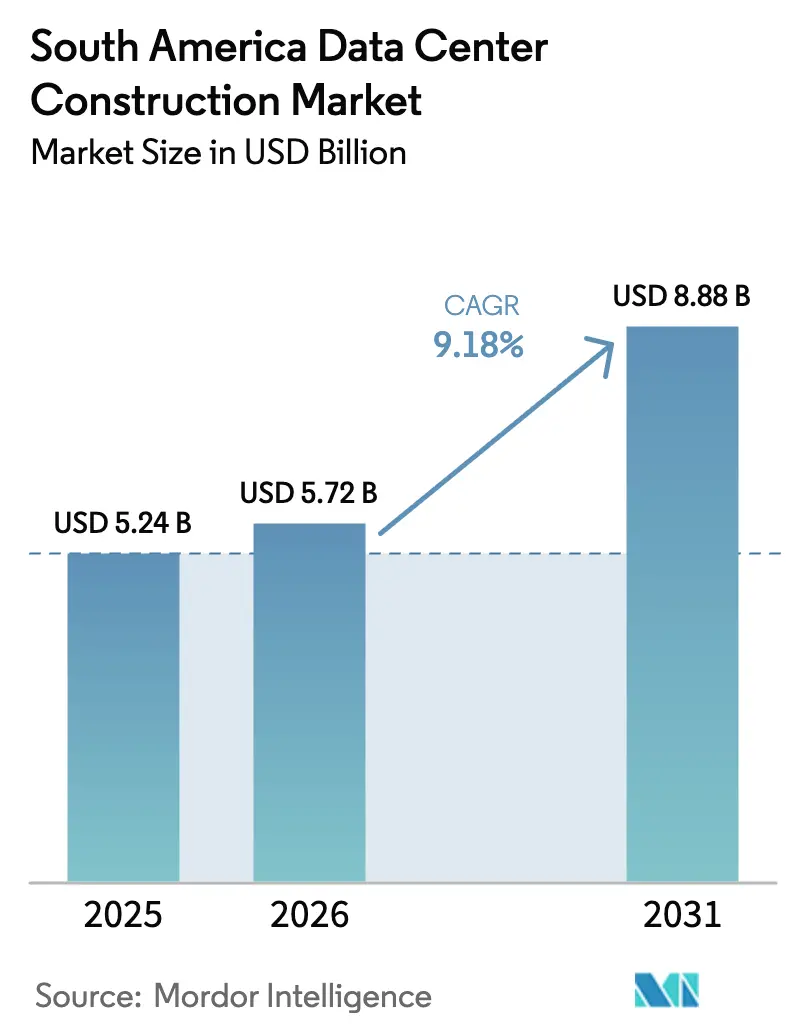
| 基準年の市場規模 (2025) | 5.24 十億米ドル |
| 市場規模 (2026) | 5.72 十億米ドル |
| 市場規模 (2031) | 8.88 十億米ドル |
| Growth Rate (2026 - 2031) | 9.18 % |
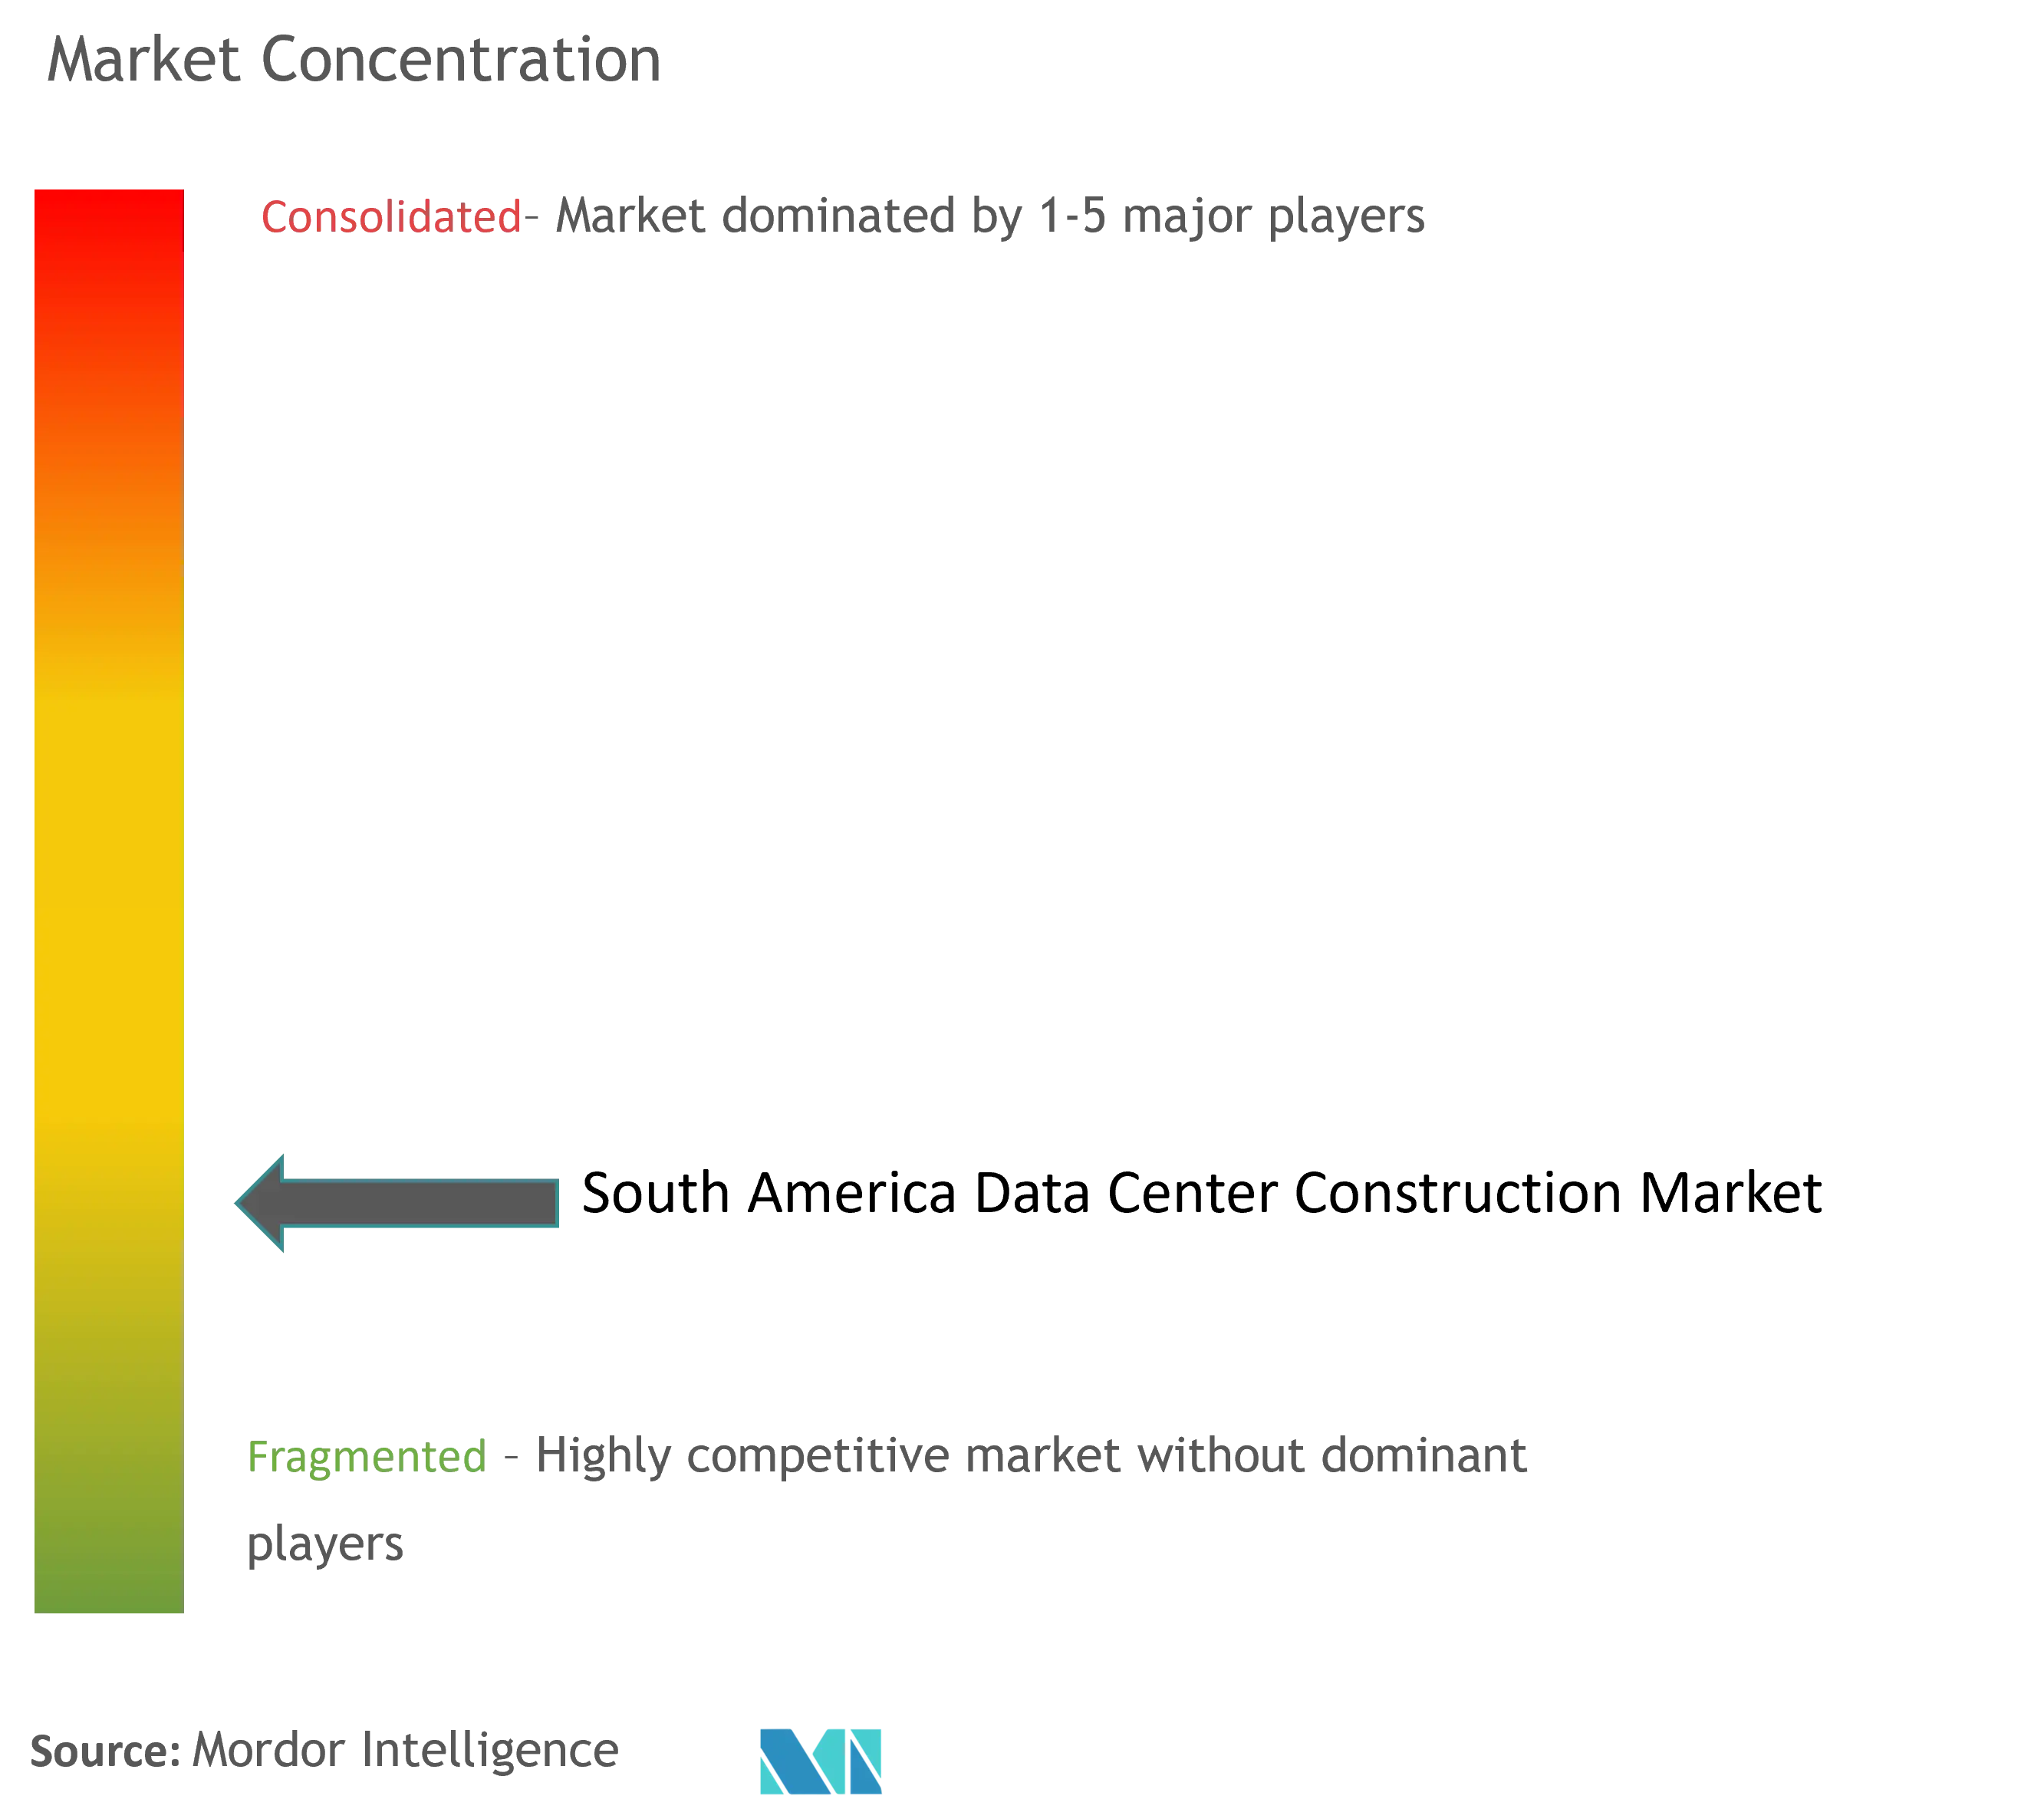
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による南米データセンター建設市場分析
南米データセンター建設市場規模は2026年に57億2,000万米ドルと推定され、2025年の52億4,000万米ドルから成長し、2031年には88億8,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 9.18%で拡大します。設備容量の増強は、クラウドファーストのエンタープライズ戦略、特化型インフラを必要とするAIワークロードの増加、ならびにブラジルおよびチリにおける戦略的な税制優遇措置によって牽引されています。ハイパースケールおよびコロケーションの設備投資(CAPEX)は大幅に増加すると見込まれており、サンパウロ、サンティアゴ、フォルタレザにおけるグリーンフィールド建設および拡張工事の急速な進展につながるものと予測されています。ティア3サイトが現在の展開において主流を占めていますが、金融サービス、ゲーミング、および公共部門のワークロードがミッションクリティカルな環境へ移行するに伴い、ティア4施設が最も急速に成長しています。AWS、Microsoft、Google、Scala Data Centers、および地域の専門事業者間の競争激化により、電力バックアップ、高密度冷却、および再生可能エネルギー調達への需要が高まっています。建設会社は、圧縮された建設スケジュールおよび進化する規制枠組みに対応するため、モジュラー設計、プレハブ部材、および統合型サステナビリティ機能を採用することで応えています。
レポートの主要な示唆
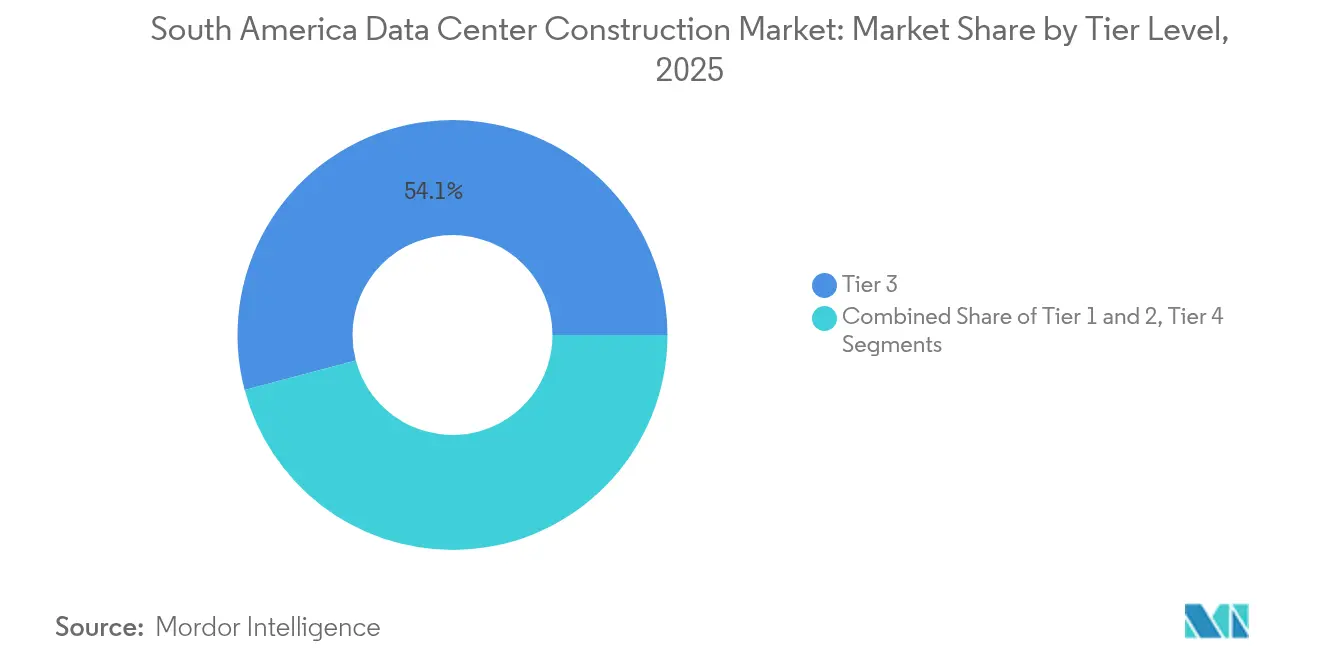
- ティアタイプ別では、ティア3施設が2025年の南米データセンター建設市場シェアの54.12%を占め、ティア4は2031年までにCAGR 11.24%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションサービスが2025年の南米データセンター建設市場規模の55.63%のシェアを占め、自社構築ハイパースケーラーが2031年までに最高のCAGR 11.76%を記録します。
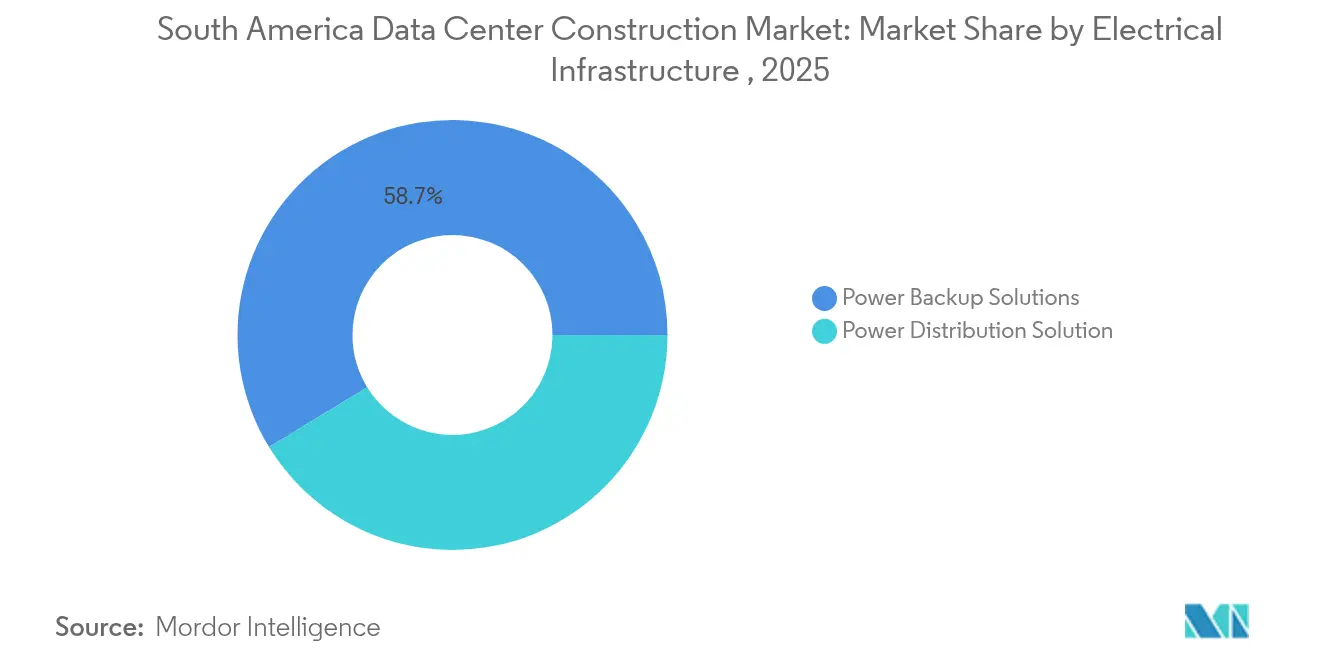
- 電気インフラ別では、電力バックアップソリューションが2025年に58.73%のシェアで首位を占め、電力配送は2031年までにCAGR 11.42%で成長する見込みです。
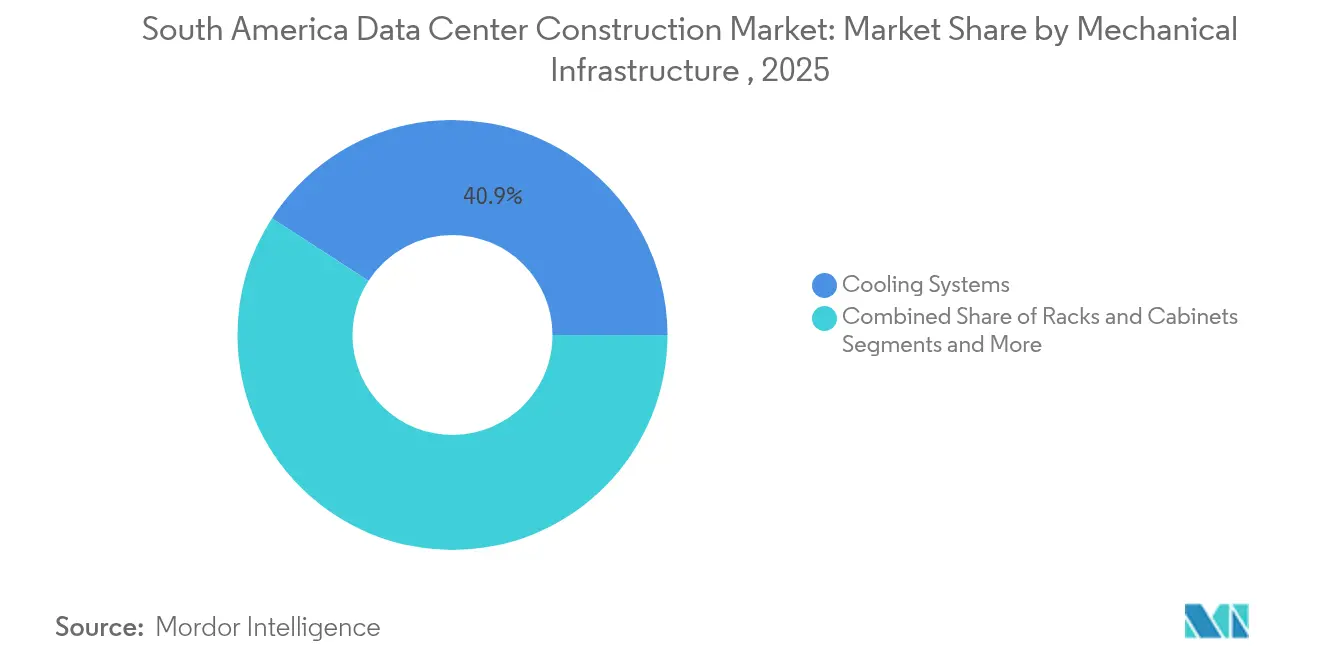
- 機械インフラ別では、冷却システムが2025年に40.86%の収益シェアを獲得し、サーバーおよびストレージが2031年までに最も速いCAGR 9.94%を示します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRforecast への(〜)%影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファースト企業の デジタル化の波 | +2.1% | ブラジル、チリ、コロンビアが コア市場 | 中期(2〜4年) |
| ハイパースケールおよびコロケーションの 設備投資拡大加速 | +1.8% | サンパウロ、サンティアゴ、リオデ ジャネイロが主要ハブ | 短期(2年以内) |
| AI・GPU高密度ワークロードによる 高密度設計の促進 | +1.4% | グローバル、ブラジルおよびチリが 採用をリード | 長期(4年以上) |
| ブラジルおよびチリにおける政府の 「ニュートラルホスト」税制優遇措置 | +0.9% | ブラジルおよびチリの 国家政策 | 中期(2〜4年) |
| ティアIII以上の省エネ建設向けの グリーンファイナンスへのアクセス | +0.7% | 地域全体、チリおよびブラジルで 最も顕著 | 長期(4年以上) |
| フィンテックおよびゲーミングハブからの 1ミリ秒未満のレイテンシー需要 | +0.5% | サンパウロ、サンティアゴ、ブエノスアイレスの 金融センター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドファースト企業のデジタル化の波
ハイブリッドクラウドの企業導入は、組織がレガシーオンプレミス環境から脱却するにつれて、建設優先事項を再形成しています。フォルタレザなどの地方都市は、16本の海底ケーブルが主要都市に匹敵するグローバル接続性をもたらすことから、戦略的ハブとして台頭してきました。コロンビアでは、インターネット普及率が人口の3分の2を超え、電子商取引が急増しており、キャリアニュートラル施設への需要が高まっているという傾向を示しています。[1]世界銀行グループ、「コロンビアのデジタルエコノミー2025」、worldbank.org ブラジルを拠点とするPatriaは、これらのエンタープライズワークロードを対象とした新しいプラットフォームに10億米ドルを投入すると発表し、ビジネス機会の規模を示しています。地域全体のデータ主権規制が、企業の法規制に準拠した環境を求めることでコロケーションの採用をさらに加速させています。ハイブリッドクラウドゲートウェイと堅牢なコンプライアンス枠組みを提供できる事業者が、南米データセンター建設市場においてシェアを拡大しています。
ハイパースケールおよびコロケーションの設備投資拡大加速
クラウド大手は2030年までに80億米ドル超の新サイトを発表しており、従来の建設スケジュールを最短18ヶ月に圧縮しています。AWSの40億米ドルのチリリージョンおよび18億米ドルのブラジル拡張、さらにV.talの10億米ドルのフォルタレザキャンパスが、地域のサプライチェーンを活性化しています。Scala Data Centersが提唱する4.7 GWを目指す500億米ドルのAIシティ構想は、超大規模な野心を象徴しています。モジュラー設計とプレハブ電力室は、ハイパースケールのスケジュールに対応するための主流手法となっています。中小規模の事業者は、南米データセンター建設市場において競争力を維持するため、建設専門会社との統合・提携を進めています。
AI・GPU高密度ワークロードによる高密度設計の促進
AIトレーニングクラスターは、ラック密度を従来の5〜10 kWという標準を大幅に上回る40〜140 kWに引き上げており、直接液冷および液浸冷却の採用を余儀なくしています。ScalaのAIシティは、専用の冷却設備と強化された床を備え、これらのワークロード向けに設計されています。高密度設計の専門知識を持つ建設会社の需要が高まる一方、従来型の建設会社は急峻な学習曲線に直面しています。Samsung C&Tは、この市場向けに水中冷却ソリューションを導入しています。Vertivは、AIの活用とエネルギー効率をラテンアメリカのデータセンターを形成する変革の主要テーマとして位置づけています。[2]Vertiv、「ラテンアメリカのデータセンター変革における2つの主要要素:人工知能の統合とエネルギー効率」、vertiv.com
ブラジルおよびチリにおける政府の「ニュートラルホスト」税制優遇措置
ブラジルは、エネルギー効率および地域コンテンツ規制を満たす施設を対象に、適格データセンター投資に対する税制免除を付与し、同国が地域のデジタルハブとしての役割を確固たるものにすることを目指しています。チリの国家データセンター計画は2024年12月に発足し、合理化された建設ガイドラインおよび環境基準に裏付けられた25億米ドルの投資目標を設定しています。[3]国連貿易開発会議(UNCTAD)、「チリ - 国家データセンター計画の発足 | 投資政策モニター」、unctad.org アルゼンチンの新しいRIGI枠組みは2億米ドルを超えるプロジェクトを奨励しており、Cirionはブエノスアイレスに20 MWのサイトを計画しています。これらの優遇措置により開発コストが低減され、再生可能エネルギーを組み込んだティアIIIおよびティアIVの建設が有利となっています。
阻害要因の影響分析*
| 阻害要因 | CAGRforecast への(〜)%影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力・不動産コストの上昇 | -1.2% | サンパウロ、サンティアゴ、リオデジャネイロ | 短期(2年以内) |
| 電力系統接続のリードタイムの長期化 | -0.9% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 複雑なMEP設備工事における熟練労働者不足 | -0.7% | ブラジル、チリ、コロンビア | 長期(4年以上) |
| 蒸発冷却を制限する水ストレス規制 | -0.5% | チリ、ブラジル北東部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力・不動産コストの上昇
サンパウロにおけるハイパースケールキャンパス向けの適地は、現在プレミアム評価を受けており、開発業者はより広い区画と改善された電力余裕を提供するカンピナスなどの二次地域へのシフトを余儀なくされています。ブラジルは電力の85%を再生可能エネルギーから調達していますが、干ばつサイクルが水力発電の出力を低下させ、電力価格を引き上げ、施設の運営コストに影響を与えています。データセンターが住宅向け電力供給を脅かすかもしれないという市民の懸念が高まるにつれ、公的な電力網への負荷についての関心が増大しています。開発業者は、南米データセンター建設市場における建設計画を形成するオンサイト太陽光発電、蓄電池、電力購入契約(PPA)で対応しています。
電力系統接続のリードタイムの長期化
特に100 MW超のキャンパスにおいては、新規の系統接続の確保によって建設スケジュールが最大7年延長される可能性があります。開発業者は送電設備の増強に資金を提供し、専用変電所を建設することでリスクを軽減しており、Scalaのサンパウロにおける560 MW変電所がこの資本コミットメントを端的に示しています。既存の高圧インフラを持つサイトは、南米データセンター建設市場全体においてサイト選定上の競争優位性を獲得しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:
ミッションクリティカルがプレミアム成長を牽引ティア3サイトは2025年の総収益の54.12%を占め、企業が冗長性とコストのバランスを重視した設計を好む傾向を反映しています。このカテゴリ内では、銀行およびデジタルファーストの小売業者が冗長電力トレインおよびマルチパス光ファイバーへの支出の大部分を占めています。ティア3施設の南米データセンター建設市場規模は、クラウドリージョンが隣接するインターコネクションスペースを求めるに伴い、着実に拡大すると予測されています。ティア4の設備容量は現時点では小規模ですが、AIモデルトレーニング、政府のパブリッククラウド義務化、およびフィンテックプラットフォームが99.995%の稼働率を要求するため、2031年までにCAGR 11.24%を示しています。ティア4建設に関連する南米データセンター建設市場シェアは、したがって上昇傾向にあり、同時保全性とフォールトトレランスを実現できる建設会社間の競争が激化しています。
上位ティアは二重の電力供給、アクティブ・アクティブ電力アーキテクチャ、および厳格な認証審査を必要とし、試運転サイクルを長期化させます。したがって、複雑な機械・電気・配管(MEP)システムを専門とする建設会社が価格プレミアムを獲得しています。ブラジルにおけるHostDimeのISO 27701取得は、コンプライアンス認証がティアリング決定とどのように交差するかを示しています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます


データセンタータイプ別:
ハイパースケーラーが市場のダイナミクスを再形成コロケーションは2025年収益の55.63%を維持し、企業がネットワーク多様性と規制コンプライアンスを維持しながらオンプレミスサーバーのスケーラブルな代替手段を求めたためです。主要都市圏のキャリアニュートラルサイトはほぼ満室となり、新規建設は郊外や二次都市へと移行しています。同時に、自社構築ハイパースケールサイトは2031年までにCAGR 11.76%を記録し、プロプライエタリキャンパスの南米データセンター建設市場規模を拡大しています。AWS、Microsoft、Googleは、ゲーミングおよびフィンテック取引に不可欠な1ミリ秒未満のレイテンシーに対応したクラウドリージョンおよびエッジノードをサポートするために、フットプリントを拡大しています。
ハイパースケーラーは、スケジュールリスクを圧縮しベンダー資格審査を簡素化する反復可能な設計テンプレートを展開しており、スイッチギア、発電機、およびプレハブモジュールの大量調達につながっています。この標準化はローカルサプライチェーン全体に波及し、部品メーカーがグローバル仕様に合わせるインセンティブとなっています。コロケーション事業者は、南米データセンター建設市場における差別化を図るため、クロスコネクトファブリックおよびクラウドオンランプを提供する豊かなエコシステムキャンパスで応えています。
電気インフラ別:
電力システムが複雑性を牽引電力バックアップは58.73%のシェアを占めており、これは電力網の不安定さが堅牢な無停電アーキテクチャを必要とするためです。ディーゼルロータリーUPS、リチウムイオン蓄電池システム、および静止型UPSトポロジーが仕様の主流を占めており、マイクログリッドおよびオンサイト太陽光アレイを通じた再生可能エネルギー統合が存在感を増しています。電力配送は、AIラックが革新的なバスウェイレイアウト、インテリジェントPDU、および詳細な電力監視を必要とするため、CAGR 11.42%で成長しています。スイッチギア、変圧器、および統合監視プラットフォームに関連する南米データセンター建設市場規模は、したがって計算集約度と並行して増大しています。
電力密度の上昇により、設計者はデータホール内のクリティカル負荷と非クリティカル負荷を分離することを余儀なくされ、電気エンジニアとITアーキテクト間の精密な調整が求められます。BanrisulによるCisco MDS技術の導入は、現代の電力配送と高性能ストレージ環境の交差点を示しています。中電圧インターロックおよびアークフラッシュ安全規格に精通した熟練電気技術者の不足が、大規模プロジェクトにスケジュールリスクをもたらしています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます
機械インフラ別:
冷却革新が変革を牽引冷却システムは2025年の機械系収益の40.86%を占め、ホットアイル封じ込め、チラー、およびCRAHユニットが基盤として引き続き機能しています。ラック密度の上昇に伴い、液浸および直接液冷ソリューションがパイロットから本番環境へと移行しており、これが専用エンクロージャーを必要とするサーバーおよびストレージハードウェアの最も速いCAGR 9.94%を促進しています。機械的なスコープは、チリおよびブラジル北東部の干ばつ規制に準拠するため、ウォーターフリー冷却をますます統合しています。Samsung C&Tの水中熱交換技術は、飲料水使用量を削減するための代替的な経路を提供しています。
新築物件では、メンテナンスのためのラック間隔を広げ、嵩上げ床の荷重を強化することで、より重量のあるAIサーバーに対応しています。熱エネルギー貯蔵、地域熱供給システムへの廃熱再利用、および機械学習による気流最適化が、南米データセンター建設市場における新たな差別化要因として台頭しています。冷却設定ポイントが電力予算および冗長性レベルに影響を与えるため、機械チームと電気チームの連携が重要性を増しています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます
地域分析
ブラジルデータセンター建設市場
ブラジルは、60以上の稼働施設とパイプラインに46件のプロジェクトを抱え、南米データセンター建設市場を支配している。サンパウロだけで国内容量の約80%を占めているが、土地不足と電力網の混雑により、開発業者はカンピーナスやポルトアレグレへの移転を進めている。マイクロソフトの27億米ドルのコミットメントとAWSの18億米ドルの拡張は、ブラジルの中心的な役割を裏付けている。同国の85%再生可能電力ミックスは持続可能性の面で優位性をもたらしているが、干ばつにより水力発電の出力が低下し、認可取得のハードルが上がるため、オンサイト発電とエネルギー貯蔵を中心とした設計選択が形成されている。
チリデータセンター建設市場
チリは、25億米ドルの投資を目標とする国家データセンター計画に支えられ、同地域で2番目の主要拠点となっている。アマゾンの40億米ドルのサンティアゴ地域プロジェクト(2026年予定)は、豊富な太陽光・風力資源を活用しつつ、節水型冷却を優先している。しかし、水ストレスを背景にグーグルが環境審査の中でサンティアゴにおける2億米ドルの拡張を一時停止した。開発業者は現在、厳格な許認可基準を満たすため、クローズドループおよび空冷式チラーを導入している。サンティアゴの海底ケーブルへの近接性とfintech コミュニティが、低遅延ハブへの需要を支えている。
規制環境
南米のデータセンター建設は、投資インセンティブとエネルギー・環境利用に対する監視の強化によってますます形作られている。ブラジルでは、連邦政府がクリーンエネルギーまたは再生可能エネルギーの利用と現地調達比率に条件を紐づけたデータセンター向け特別税制(REDATA)を推進し、プロジェクト設計を電力調達要件と整合させている。ブラジルではまた、国会でより広範な国家データセンター政策が議論されており、発電余剰地域における電力アクセスを優先する仕組みも含まれ、100MW超のキャンパスの立地選定や系統接続戦略に影響を与えている。
許認可およびサステナビリティ遵守も、特に大規模建設案件においてより厳格化しつつある。ブラジルのCONAMAは、簡素化された自己申告型の許認可経路ではなく、データセンターに対してより堅牢な社会環境・気候影響評価を求める方向に動いており、水利用、排熱、レジリエンス対策に関する文書化、タイムライン、設計上の精査を増加させている。アルゼンチンでは、提案中のSuper RIGIフレームワークが大規模な外国投資を対象としつつ、国内サプライヤーの育成(現地サプライヤーへの最低配分を含む)を重視しており、建設資材、MEP契約、運用サプライチェーン全体における現地化要件を強めている。
競合環境
競合環境は依然として中程度に分散していますが、ハイパースケールクラウドプロバイダーが直接建設を加速するにつれて統合の方向へ向かっています。AWS、Microsoft、Googleは発表済みの設備容量の大部分を占め、グローバルな調達力を活かして発電機セット、スイッチギア、および液冷システムを大規模に調達しています。Scala Data Centers、Ascenty、Equinix、V.talは、グリーンフィールドキャンパスおよび買収を通じて拡張し、インターコネクションエコシステムと再生可能エネルギー調達に注力しています。Patriaの10億米ドルのプラットフォームは、南米データセンター建設市場において安定した長期リターンを求めるインフラ投資家の関心の高まりを示しています。
戦略的差別化の中心は、サステナビリティ、レイテンシー、およびエコシステムの深さにあります。Scalaとの提携によるSerena Energiaとの提携により風力発電を確保し、電力網の排出係数へのエクスポージャーを低減しています。Equinixはリオデジャネイロのフットプリントを拡大し、コンテンツおよびゲーミングクライアント向けのメトロインターコネクト容量を追加しています。Turner Construction、DPR Construction、ACECO TIなどの建設会社は、リードタイム削減のためのプレハブモジュールを提供する統合設計施工モデルへとシフトしています。地域の中小規模プレーヤーは、地元の需要プロファイルおよび電力制約に合致した5 MWモジュラーブロックを展開し、サービス未提供都市のエッジ施設を対象とした特化戦略をますます採用しています。
南米データセンター建設産業のリーダー企業
AECOM
Turner Construction Company
Jacobs Solutions Inc.
DPR Construction
Fluor Corporation
- *免責事項:主要選手の並び順不同
南米データセンター建設市場
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Sonda Ingeniería e Implementación
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana

市場機会と将来展望
政策に裏付けられたコスト削減と系統アクセスの優先順位付けは、ブラジルにおけるエネルギー整合型キャンパスの明確な空白地帯を生み出している。ReData/REDATAフレームワークおよび関連する立法イニシアチブは、対象プロジェクトに対して機械類や建設資材などのカテゴリーに連邦税の免除を提供し、高い設備投資を伴う電気・機械分野(スイッチギア、バックアップ電源、冷却)のプロジェクト経済性を改善している。同時に、電力余剰地域における送電網アクセスをデータセンタープロジェクトに優先付けするブラジルの取り組みは、開発事業者が専用変電所、送電網のアップグレード、迅速なモジュール式建設を組み合わせられる場所を中心に、飽和した大都市圏を超えた新たな立地クラスターを後押ししている。
具体的に名前が挙がり資金調達済みのプロジェクトやプログラムも、セカンダリーハブや港湾隣接の接続ゾーンにおける専門的な建設能力への需要を強めている。Ada Infrastructureは、フランコ・ダ・ロシャにおけるGRU10キャンパスとより広範な複数キャンパス投資プログラムで計画から実行段階へと移行した一方、Omnia Data Centersはフォルタレザのペセン港湾複合施設で大規模なTikTok関連施設の建設に着手し、サンパウロ以外のケーブル接続立地の魅力を浮き彫りにしている。チリでは、2024年12月に25億米ドルの投資目標とより明確な建設・環境基準を掲げた国家データセンター計画が始動し、水効率の高い冷却改修や、より厳格な許認可経路をクリアできる新規建設設計の機会を支えている。
Recent Industry Developments in 南米データセンター建設市場
- 2026年7月:Racional Engenhariaは、フランコ・ダ・ロシャにおけるAda InfrastructureのGRU10キャンパスの第一段階の建設を開始した。これにはデータセンター建屋と変電所が含まれる。この動きは、大規模なメガワット級キャンパスの実行能力の高速化を示しており、ブラジルのハイパースケール需要を支える現地のモジュール建設エコシステムを後押ししている。
- 2026年6月:Ada Infrastructureは、フランコ・ダ・ロシャの300MWキャンパスとリオデジャネイロ首都圏の50MWキャンパスを含む、ブラジルのデータセンタープロジェクトに対する27億レアルの投資計画を発表した。これは複数キャンパス方式によりブラジルでの展開を拡大するものであり、ハイパースケールの成長と地域間相互接続のニーズと整合している。
- 2026年3月:Omnia Data Centersは、ブラジルのフォルタレザにあるペセン港湾複合施設において、TikTok向けのデータセンタープロジェクトの建設を開始し、物理インフラに対する当初予算は110億レアルとした。このプロジェクトは、フォルタレザ・ペセンを大規模な現地データセンター建設活動を伴う戦略的ハイパースケールハブとして確立するものである。


南米データセンター建設市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は南米全域におけるデータセンターの建設・拡張に関連する支出として定義され、施設における容量、信頼性、エネルギーおよび冷却性能を実現する新規建設およびアップグレードを対象とする。
対象範囲の除外事項:データセンターの日常運用コストや、建設・施設建設活動に関連しない純粋なITサービス収益は除外する。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社構築ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラ別
- 電気インフラ別
- 電力配送ソリューション
- 電力バックアップソリューション
- 機械インフラ別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラ
- 一般建設
- サービス – 設計・コンサルティング、統合、サポート・保守
- 電気インフラ別
- ティア1および2
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、南米においてデータセンターがどこに建設され、建設支出を通常何が左右するかという背景を設定するために用いられた。電力・冷却の需要が建設予算を大きく左右するため、エネルギー供給状況、送電網拡張、再生可能エネルギー供給など、公開されている計画・インフラに関するシグナルをレビューした。
前提条件を裏付けるため、国家エネルギー機関や電力系統運用機関、中央銀行のインフレ率・為替レート統計、国家統計局、通関・貿易データポータル、通信規制当局による接続プログラムに関する更新情報など、有料登録不要の情報源を参照した。また、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道、企業財務およびインテリジェンスに特化した選択的な有料購読サービス、特許データベース、機器の流通・タイミングの相互確認のための出荷単位の輸出入記録も使用した。ここに挙げた情報源はあくまで例示であり、データ収集、検証、確認のために他にも多くの公開・有料の情報源が使用された。
一次インタビューおよび調査
南米全域のデータセンター開発業者、建設専門家、機器流通業者、コンサルタント、施設運営者へのインタビューおよび調査を活用しています。これらの回答は、プロジェクトの時期、建設コストの前提、電力供給状況、冷却方式の選択、クラウドおよびAIワークロードによる需要を検証するのに役立ちます。また、これらの知見は国別データの空白を補い、デスク調査による証拠との最終的な三角検証を支えます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミドルティア:45% | 機能部門/事業部門リーダー:35% |
| 小規模企業:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、計画中および稼働中のデータセンター容量の追加を典型的な建設コスト強度に結び付けて建設需要を再構築し、その支出を施設・インフラ工事に対応付けるトップダウン型の構築から始まる。この市場ではコストが急速に変動し得るため、モデルは合計値を確定する前に主要なコスト要因を更新できるよう設計されている。
合計値に最も影響を与える入力要素には、国別の発表済み容量および建設中容量、施設クラス別の一般的なMW当たりコストの範囲、電力・冷却システムの選択、新規建設と拡張プロジェクトの割合、現地のコストインフレとUSD換算のタイミングが含まれる。プロジェクトの詳細が不完全な場合は、同一国・同一ティア水準における比較可能な建設事例に基づく構造化されたギャップ埋めを行い、インタビュー時にこれらのギャップを再確認する。
予測は、容量パイプライン、電力供給の制約、予想される建設コストの動向に関する年次見通しに基づくシナリオ分析を用いて作成される。この結果は、サンプリングされたプロジェクト予算、サンプリングされたMW当たりコストの確認、サプライヤーおよび請負業者チャネルからのフィードバックなど、選択的なボトムアップ推計によって裏付けられ、不一致が見られた場合にトップダウンの合計値を調整するために用いられる。
データ検証と更新サイクル
数値を確定する前に複数のチェックが適用され、容量パイプラインの動向、主要プロジェクトのタイムライン、国別のコスト動向といった独立したシグナルと合計値を照合する作業が含まれる。異常に見える変動があった場合は、根底にある前提条件を見直し、何が変化したのか、それが一時的なものかどうかを確認するために関係する回答者へのフォローアップ会話が行われる。
内部レビューは段階的に実施され、定義、入力データ、計算がそれぞれ別々に検証されたうえで承認される。本レポートは毎年更新され、大規模プロジェクトの発表、中止、政策転換、急激な通貨変動など重要な事象が発生した場合には中間更新が行われる。納品前には、クライアントが最新の更新済みの見解を確実に受け取れるよう、最終確認が行われる。
Mordor Intelligenceによる南米データセンター建設市場規模と他の公表推計値との比較
南米のデータセンター建設に関する公表市場規模はしばしば一致しない。これは、各発行元が建設価値に含める範囲の線引きを異なる方法で行っていること、また通貨タイミングやコストインフレの扱い方が異なることに起因する。パイプラインの可視性の扱い方によっても差が生じ、発表済みプロジェクトに大きく依存するモデルもあれば、予算が実際に支出に転換するというより強い裏付けを求めるモデルもある。
主な差異は、機械・電気インフラ支出が建設合計値に含まれるかどうかにある。Mordor Intelligenceは、これらの工事項目を、より広範なITハードウェア価値とまとめるのではなく、施設の建設・拡張に直接紐づく場合にのみ計上している。もう一つの繰り返し見られる要因はMW当たりコストのアプローチであり、サンパウロとサンティアゴでは労働、電力、冷却コストの挙動が異なるにもかかわらず、一部の推計は単一の地域平均値を適用している。更新頻度も重要であり、変化の速いパイプラインでは、大規模キャンパスが前進または一時停止することで、当該年度の数値が変動し得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.24 B (2025) | |
| 業界誌A | USD 5.51 B (2022) | データセンター市場全体の支出により近い投資合計値を使用しており、建設と運営事業者の設備投資カテゴリーが混在している可能性があり、2025年を基準年とすることや更新済みの通貨タイミングとの整合が取れていない。 |
| 大手コンサルティング会社B | USD 10.26 B (2022) | より広い地域(南米・中米)を対象とし、より早い基準年を用いているため、より多くの国とより古いコスト前提が合算されることで合計値が押し上げられる可能性がある。 |
これら3つの数値の差異は、主に対象地域の範囲、建設価値に何を含めるか、そしてどの年を起点として用いるかによって説明される。対象範囲を南米に限定し、支出を容量増加および再検証可能なコスト要因に結び付けることで、本モデルは明確な変数と再現可能な手順に基づいた追跡可能性を保っている。


レポートで回答される主要な質問
南米データセンター建設市場の現在の市場規模はいくらですか?
市場は2026年に57億2,000万米ドルであり、2031年までに88億8,000万米ドルに達すると予測されています。
ティア4施設が他のティアよりも速く成長している理由は何ですか?
金融サービス、政府ワークロード、およびAIトレーニングクラスターが99.995%の稼働率を要求しており、2031年までのティア4建設のCAGRは11.24%に達しています。
電力制約がプロジェクト立地にどのような影響を与えていますか?
サンパウロおよびサンティアゴにおける高い土地・電力コストにより、開発業者は電力余裕と土地の利用可能性が優れるカンピナスやフォルタレザなどの二次サイトへと移行しています。
この地域でどのような冷却技術が注目を集めていますか?
直接液冷および液浸冷却、ならびに新興の水中熱交換システムが、最大140 kWのラック密度をサポートするために採用されています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 南米ハイパースケールデータセンター市場 南米のハイパースケール施設を、施設タイプ、コンポーネント、ティア別に分析。
- 南米データセンター電力市場 電力インフラ、エンドユーザー、電力容量範囲別に分けた南米の電力システム市場。
- 南米 データセンターネットワーキング市場 南米全体のネットワーキング需要(コンポーネント、エンドユーザー、データセンタータイプ別)
- 南米データセンターSSD市場 南米全域におけるSSD需要(フォームファクタ、インターフェース、NAND技術別)。
- 南米データセンターサーバー市場 南米のサーバー市場(施設規模、ティア別)。
- 韓国データセンターラック市場 韓国のラックを、ラックサイズ、ラック高さ、ラックタイプ別に分類。
- 南米の人工知能(AI)データセンター市場 南米のAI施設(施設タイプ、コンポーネント、ティア別)。



