
南米バッテリーエネルギー貯蔵システム(BESS)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
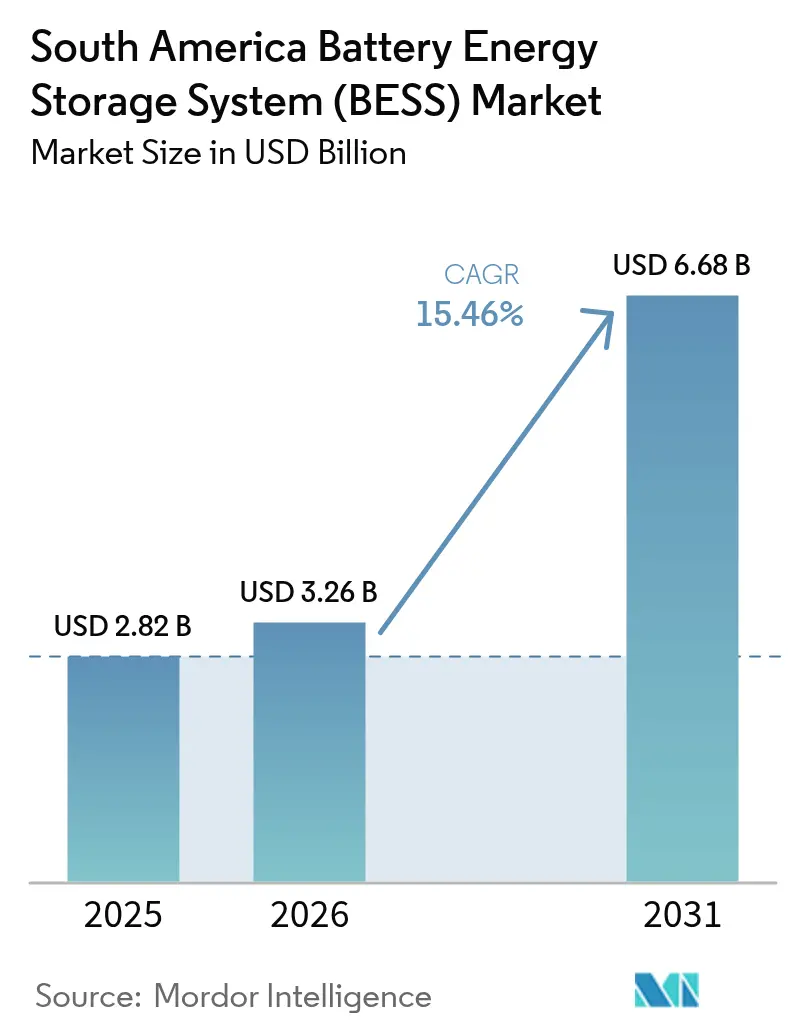
| 基準年の市場規模 (2025) | 2.82 十億米ドル |
| 市場規模 (2026) | 3.26 十億米ドル |
| 市場規模 (2031) | 6.68 十億米ドル |
| Growth Rate (2026 - 2031) | 15.46 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米バッテリーエネルギー貯蔵システム(BESS)市場分析
南米バッテリーエネルギー貯蔵システム市場規模は2026年に32億6,000万米ドルと推定され、2025年の28億2,000万米ドルから成長し、2031年の予測では66億8,000万米ドルを示しており、2026年〜2031年にかけて15.46%のCAGRで成長しています。
成長の勢いは、変動型再生可能エネルギーの普及拡大、ブラジルおよびチリにおける支援的なオークションプログラム、そしてこの地域のマルチアワー安定化ソリューションへの移行から生まれています。フロー電池のパイロット実証、ナトリウムイオンの実証試験、およびリチウムイオンパックの現地組立は、重要鉱物の価格変動リスクをヘッジするための化学的多様化戦術を示しています。公益事業者の調達が設備容量追加を主導していますが、鉱業セクターのマイクログリッドおよび住宅向けソーラー・プラス・ストレージのバンドルも急速に拡大しています。仮想発電所(VPP)アグリゲーションが周波数調整から収益ストリームを引き出すことで、ソフトウェア中心の価値獲得が加速しています。ブラジルの2024年グリーン産業法の下でのサプライチェーンの現地化が中国メーカーを引き付けており、一方で防火安全基準がUL 9540A認証の筐体を都市部の変電所に導入させています。[1]カミラ・ホジソン、「バッテリーコストが急落し、蓄電経済性を押し上げる」、ft.com
レポートの主要ポイント
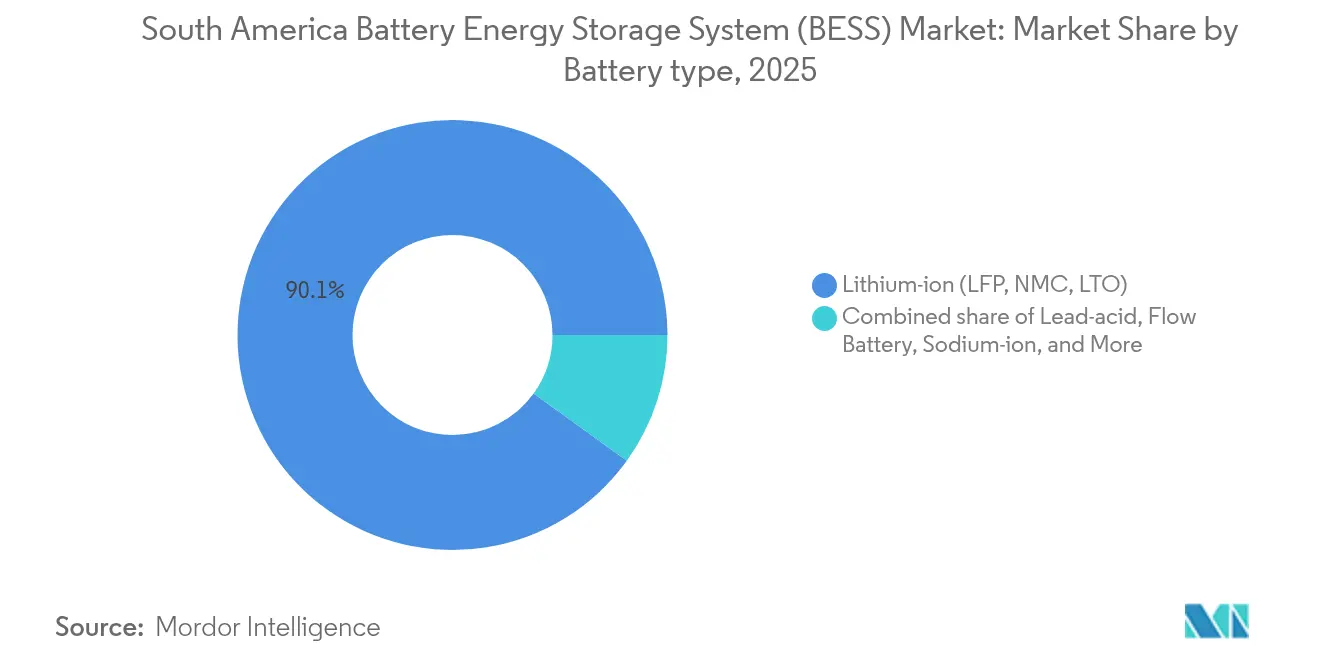
- バッテリーの種類別では、リチウムイオン電池が2025年における南米バッテリーエネルギー貯蔵システム市場シェアの90.05%を占めており、一方でフロー電池は2031年まで24.6%のCAGRで成長すると予測されています。
- 接続タイプ別では、系統連系システムが2025年の設置件数の79.85%を占めており、一方で独立系統マイクログリッドは2031年まで25.1%のCAGRで拡大すると予測されています。
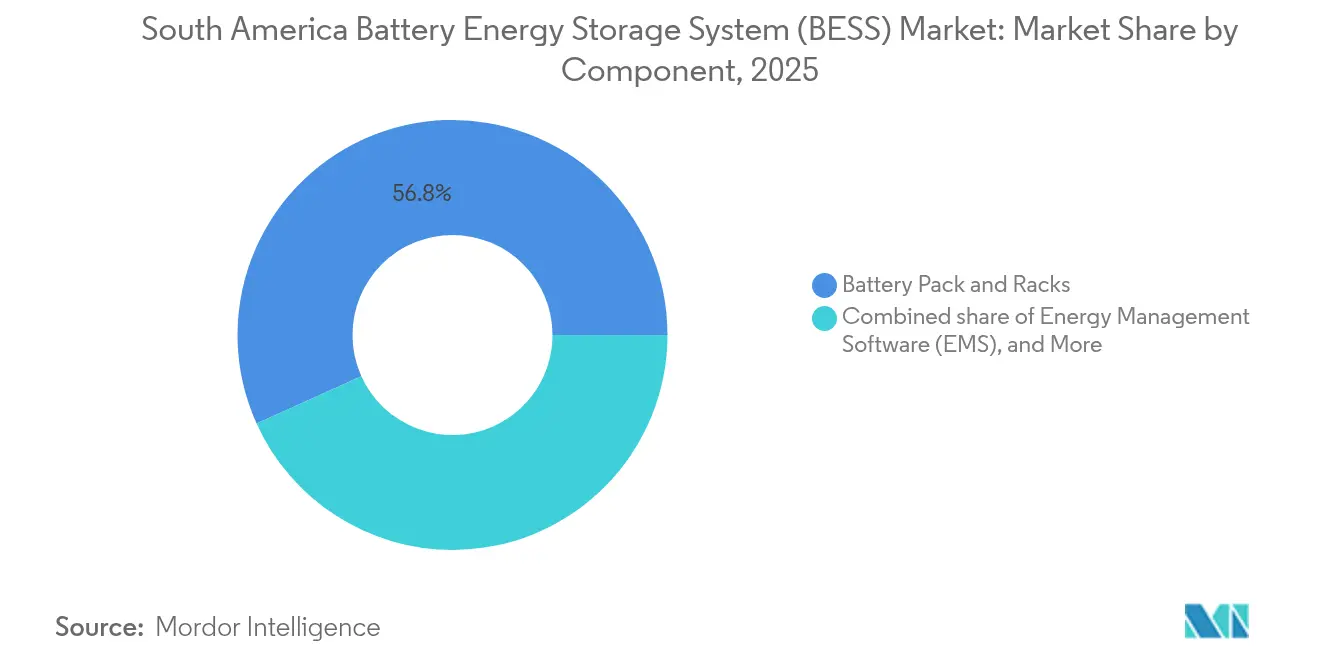
- コンポーネント別では、バッテリーパックおよびラックが2025年の収益の56.75%を獲得しており、一方でエネルギー管理ソフトウェアは2031年まで26%のCAGRで進展すると予想されています。
- エネルギー容量範囲別では、10〜100 MWhのプロジェクトが2025年の容量の42.15%を占めており、しかし500 MWh超のシステムは2031年まで26.9%のCAGRで拡大しています。
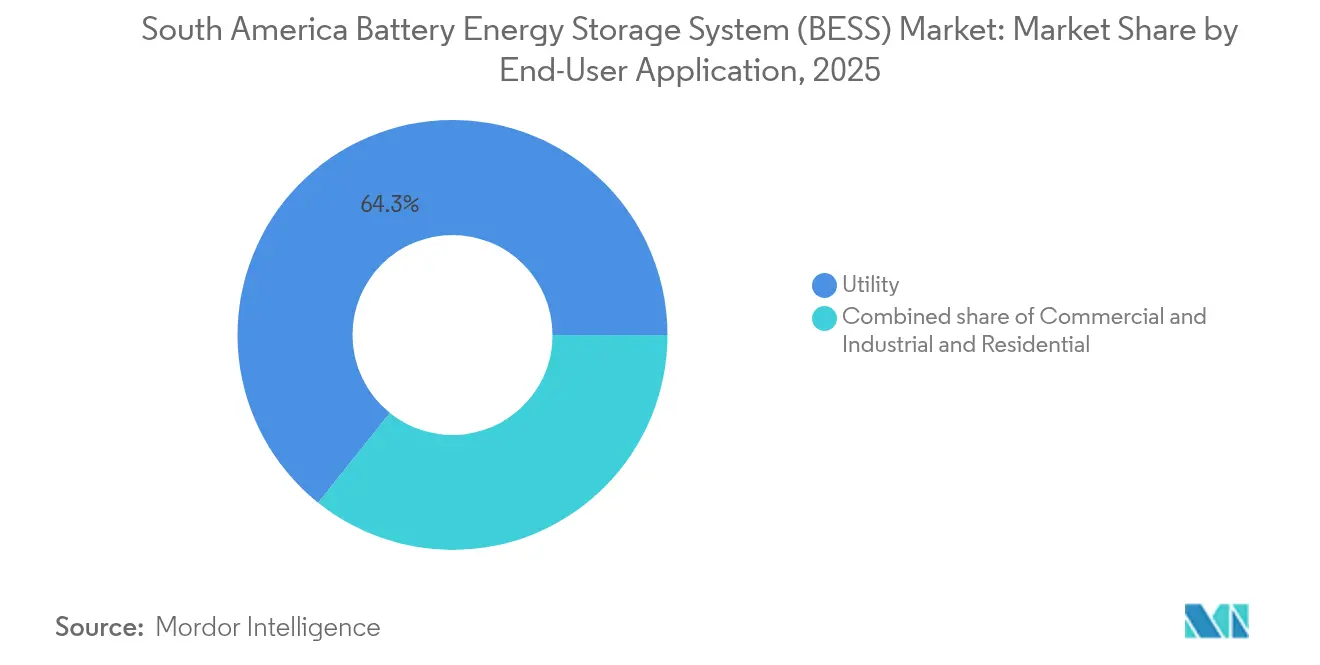
- エンドユーザー別では、公益事業者の購入が2025年の需要の64.25%を占めており、一方で商業・産業向け設置は2031年まで26.7%のCAGRになると予測されています。
- 地理別では、ブラジルが2025年における南米バッテリーエネルギー貯蔵システム市場の37.05%のシェアを占めており、チリは2031年まで25.6%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 変動型再生可能エネルギー普及の急増 | +4.2% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| リチウムイオン米ドル/kWhの急速な低下 | +3.8% | ブラジル、チリ | 短期(2年以内) |
| 2025年蓄電オークションを通じた公益事業者の調達 | +3.1% | ブラジル、チリ | 短期(2年以内) |
| アンデス地域の鉱業セクターによる企業PPAおよびマイクログリッド | +2.6% | チリ、ペルー、アルゼンチン | 中期(2〜4年) |
| ブラジルの2024年グリーン産業税制優遇措置 | +1.4% | ブラジル | 長期(4年以上) |
| エネルギー・アズ・ア・サービス(EaaS)とVPPモデル | +1.2% | ブラジル、チリ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブラジルおよびチリにおける変動型再生可能エネルギー普及の急増
ブラジルは2024年に8.8 GWの太陽光および風力エネルギーを追加し、変動型再生可能エネルギーが系統供給量の23%に増加しました。チリのアタカマ砂漠には4.2 GWの太陽光発電設備があり、正午の出力抑制に直面しており、4時間リチウムイオンシステムにとって収益性の高い夕方のピーク時アービトラージ機会を生み出しています。チリの系統運用者は、100 MWを超える太陽光発電所に対してストレージの併設を義務付けるか、出力抑制ペナルティを課しています。[2]ロイターエネルギーデスク、「チリが太陽光発電の併設ルールを厳格化」、reuters.com ブラジルの系統運用者は、退役する火力発電所の代替として電池による擬似慣性サービスのパイロット試験を行っています。アルゼンチンのパタゴニア風力回廊でも同様の出力抑制が発生していますが、設備容量支払いが欠如しているため、蓄電投資は鉱山の独立系統向けにとどまっています。
リチウムイオン(LFPおよびNMC)電池の米ドル/kWhの急速な低下
LFPセル価格は2024年に米ドル115/kWhまで低下し、前年比17%の減少を示しており、これにより4時間システムの均等化蓄電コストが米ドル150/MWh未満に押し下げられました。NMC化学品は米ドル128/kWhまで低下し、コスト差が縮小してLFPのバルク容量とNMCのパワーバーストを組み合わせたハイブリッドスタックが可能になりました。ブラジルの2025年オークションは入札上限を米ドル180/kWhに設定しており、この水準を収益性を持って満たすことができるのはLFPサプライヤーのみです。韓国企業はNMC出力を南米の電気自動車(EV)工場に振り向けており、定置型インテグレーターにとってのセカンダリー供給を創出しています。予測では、6時間システムが2027年までに4時間システムのコストに並び、季節的な安定化アプリケーションが開拓されるとされています。
2025年蓄電オークションを通じた補助サービスBESSの新興公益事業者調達
ブラジルの2024年オークションでは、15年間の利用可能性支払いにより2 GWの蓄電設備が落札され、平均入札額は米ドル172/kWhでした。チリの13 GWhの土地割り当てプロセスは、ランピングサービスを提供しなければならない蓄電設備を併設するためのサイトを確保しています。インフレ連動の確定支払いがプロジェクトファイナンスリスクを低減し、年金ファンドを引き付けています。アルゼンチンには草案規制はありますが最終的な報酬体系がなく、開発業者を傍観させています。オークションモデルは蓄電を市場型資産ではなく規制インフラとして位置づけています。
アンデス地域の鉱業セクターからの企業PPAおよびマイクログリッド需要
コデルコは2024年に180 MWのソーラー・プラス・ストレージを契約し、年間32万トンのCO₂を削減しています。ペルーのラス・バンバス鉱山では25 MWhのハイブリッドマイクログリッドを導入し、ディーゼルコストを40%削減しました。アルゼンチンのリチウムトライアングルは、塩水蒸発ポンプ用の68 MWhの独立系統蓄電設備を擁しています。鉱業PPAは公益事業者を迂回し、20年間にわたって電力コストを米ドル50/MWh未満に固定します。8〜12時間の大容量電池は、日中アービトラージよりも高く評価される自律性を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期設備投資コスト(キャペックス)およびプロジェクトファイナンスの深みの欠如 | -2.80% | アルゼンチン、コロンビア、ペルー | 中期(2〜4年) |
| チリおよびブラジル以外における規制の空白 | -1.90% | アルゼンチン、コロンビア、ペルー、ウルグアイ | 短期(2年以内) |
| サプライチェーンの依存性および鉱物価格の変動性 | -1.30% | パラグアイ、ボリビア | 中期(2〜4年) |
| 防火安全および許認可の遅延 | -0.90% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資コスト(キャペックス)およびプロジェクトファイナンスの深みの欠如
公益事業規模のシステムは米ドル300〜400/kWhのコストがかかり、300 MWhのプラントでは1億2,000万米ドルを意味します。アルゼンチンの1,500ベーシスポイントのリスクプレミアムは、保証なしでは国際貸し手を阻んでいます。コロンビアの開発銀行は2024年に8,500万米ドルの譲許的融資を実施し、3倍の需要を満たしました。ペルーの鉱山企業はバランスシートベースでプロジェクトに資金を提供しており、投資適格企業への参加が限定されています。ブラジルのBNDESはキャペックスの70%までを融資上限としており、より高い自己資本比率を強いられています。[3]フィナンシャルタイムズ気候デスク、「資金調達ギャップがラテンアメリカの電池産業を妨げる」、ft.com
チリおよびブラジル以外における規制の空白・不確実な報酬
アルゼンチンには周波数調整支払いがなく、電池は市場型アービトラージに追いやられています。コロンビアの蓄電草案規制はグリッドコードの改訂を待っており、収益の確実性が遅延しています。ペルーは再生可能エネルギーハイブリッドプロジェクト内でのみ蓄電を許可しており、単独入札は禁止されています。ウルグアイは前日入札を認めていますが、規制収益を除外しています。18〜24ヶ月に及ぶ系統連系の長い待ち時間が投資を阻んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリーの種類別:
フロー電池の勢いがLFP優位性に挑戦フロー電池は2031年まで24.6%のCAGRで成長する見込みであり、これはリチウムイオンでは経済的に対応できない8〜12時間の放電持続時間への需要の高まりを反映しています。フロー電池の南米バッテリーエネルギー貯蔵システム市場規模は2025年に2億8,000万米ドルに達し、グリッドコードが出力抑制コストを内部化するにつれて加速度的な拡大が見込まれます。ESS Inc.のチリにおける75 MWhアイアンフロープロジェクトは、容量劣化なしの12時間パフォーマンスを体現しています。
リチウムイオンは、高温気候におけるLFPのコストおよび熱的優位性により90.05%のシェアを維持しました。ブラジルにおけるナトリウムイオンのパイロット試験はサプライチェーンの現地化を目指しています。ハイブリッドスーパーキャパシタなどのニッチな化学品はサブ秒応答市場に対応しています。UL 1973に基づく認証が必須化されつつあり、調達仕様を形成しています。南米バッテリーエネルギー貯蔵システム市場は、コスト最適化された4時間リチウムイオンスタックと長時間フロー電池ソリューションの間で引き続き二極化しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


接続タイプ別:
独立系統マイクログリッドの加速独立系統マイクログリッドは25.1%のCAGRで成長すると予測されており、鉱業セクターの脱炭素化と遠隔地コミュニティの電化が牽引しています。ペルーの農村部プログラムは2027年までに500のソーラー・プラス・ストレージマイクログリッドを目指しています。それでも系統連系システムはブラジルの公益事業オークションとチリの市場型調達に支えられ、2025年の設置件数の79.85%を占めています。停電時に孤立運転を可能とするハイブリッド構成が両モデルを融合させています。
南米バッテリーエネルギー貯蔵システム市場は、独立系統サイトでの送電線建設回避のメリットを享受しており、一方で系統連系プロジェクトは複数収益スタッキングを獲得しています。アルゼンチンの系統連系待ち行列は通常12〜18ヶ月に及び、市場投入までの時間的優位性によりマイクログリッドが有利になっています。ブラジルのネットメタリング改革により、計量器後方のハイブリッドセットアップが許可され、分散型需要が強化されています。
コンポーネント別:
ソフトウェアが中心的役割を担うエネルギー管理ソフトウェアは26%のCAGRで拡大しており、VPPアグリゲーションが周波数調整収益を解放することで、ハードウェアを上回るペースで成長しています。バッテリーパックおよびラックは依然として収益シェアの56.75%を占めていますが、中国供給によるマージン圧縮がハードウェア中心のビジネスモデルに影響を与えています。電力変換システムは漸進的な効率化で競争しており、一方で都市部の防火安全義務によりバランス・オブ・プラントのコストシェアが上昇しています。
優れたディスパッチアルゴリズムが収益を左右しており、FluenceのMosaicとTeslaのAutobidderが重要な差別化要因として位置づけられています。規制の枠組みがパフォーマンスベースの報酬を認識するにつれて、ソフトウェア主導の製品向け南米バッテリーエネルギー貯蔵システム市場規模は拡大する見込みです。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エネルギー容量範囲別:
ギガワット時代の到来500 MWh超のシステムが最速成長率の26.9%のCAGRを示しています。AES AndesのチリにおけるプロジェクトはチリAES Andesの560 MWhのプロジェクトが公益事業者のマルチアワー安定化への関心を支えています。10〜100 MWhの帯域は2025年容量の42.15%のコアを占め続けており、商業・産業(C&I)購入者にとっての拡張性を提供しています。ブラジルのオークションはプロジェクト規模を400 MWhに上限設定しており、多くの開発業者に機会を分散させています。
ギガワット時規模のプロジェクトはバルク調達割引を享受しており、一方で小規模システムは30〜40%のコストプレミアムを負担しています。南米バッテリーエネルギー貯蔵システム市場は、分散型自家消費資産と公益事業規模の系統サービスプラットフォームの間で分岐しています。
エンドユーザー用途別:
鉱業セクターがC&I成長を牽引公益事業者の購入が2025年の需要の64.25%を占めていましたが、C&I設置は26.7%のCAGRで増加しています。鉱業事業は8〜12時間の自律性を優先し、低いスプレッドでグリーンボンドファイナンスを確保しています。住宅向け普及は8,000〜12,000米ドルの初期コストを軽減するサブスクリプション型EaaS(エネルギー・アズ・ア・サービス)モデルを通じて拡大しています。需要料金削減はブラジルの高料金州において18〜24%の内部収益率(IRR)をもたらします。
南米バッテリーエネルギー貯蔵システム市場が公益事業者を超えて拡大するにつれて、複数収益最適化のためのソフトウェアの高度化が不可欠となり、計量器後方蓄電に対する規制上のインセンティブが重要性を増しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理分析
ブラジルバッテリーエネルギー貯蔵システム(BESS)市場
ブラジルは2025年に南米バッテリーエネルギー貯蔵システム市場の37.05%を占め、2 GWの貯蔵オークションおよび系統背後の貯蔵を奨励する分散型発電政策がその背景にある。REIDIインセンティブはBYDの10 GWhのLFP工場を支え、地域サプライチェーンを強化してい。高い周囲温度はLFPに有利に働き、入札仕様に影響を与えている。サンパウロおよびミナスジェライスは、高い電力料金を背景に商業・産業用設置件数の55%を占めている。
チリバッテリーエネルギー貯蔵システム(BESS)市場
チリは最も成長が速い地域であり、2031年までのCAGRは25.6%に達する見込みで、13 GWhの土地割り当てプロセスおよび水素戦略の義務付けが後押ししている。アタカマ砂漠における太陽光発電のカーテルメントおよび合成慣性要件が複数時間にわたる貯蔵需要を牽引している。鉱業向けPPAはディーゼルを代替し、サンティアゴでは仮想発電所(VPP)アグリゲーションの実証が進んでいる。これらの要因が、電力系統向けおよびオフグリッドセグメントの双方において南米バッテリーエネルギー貯蔵システム市場の成長を促進している。
南米バッテリーエネルギー貯蔵システム(BESS)市場
アルゼンチン、コロンビア、ペルーは依然として初期段階にある。アルゼンチンのリチウムトライアングル鉱山では2024年に68 MWhのオフグリッド貯蔵が設置されたが、補助サービスへの報酬制度が存在しないため、系統連系プロジェクトは制約を受けている。コロンビアの優遇融資プログラムは申し込みが過剰となっている。ペルーは農村部のマイクログリッドに補助金を提供しているが、独立型の貯蔵入札は禁止されている。残りの国々は、小規模な電力網とオークションの欠如により、設備容量の5%未満にとどまっている。


規制環境
南米全体でのBESSに関する規制は依然として不均一であり、資金調達可能な報酬制度や、より明確な系統統合ルールはチリとブラジルに集中している。チリは、系統運用者であるCoordinador Electrico Nacionalを通じて、再生可能エネルギー統合や蓄電参加に関する運用要件を厳格化しており、同機関はプロジェクトの商業運転の認可も行っている。これには2026年6月25日のBESS Aricaの認可も含まれる。ブラジルは公共事業体による調達とインセンティブ・調達構造の組み合わせを継続する一方、ハイブリッド型の再生可能エネルギー・プラス蓄電の入札を通じて、孤立したアマゾン地域の系統でのディーゼル代替も目指している。
アルゼンチンは、エネルギー省(決議155/2026)の下でのAlmaSADI入札を通じて、草案段階の枠組みから落札に基づく実施へと移行した。CAMMESAは、卸売市場向けの入札参加および系統統合を管理し、蓄電システムの導入を重要な系統ノードや混雑緩和と結び付けている。これにより、以前はマーチャント方式や自家消費型の経済性に依存していた市場において、ユーティリティスケールBESSのための規制された道筋が新たに加わった。これらの主要市場以外では、補助サービスへの支払いおよび系統コードの明確性におけるギャップが、特にペルーとコロンビアにおいて、系統接続の期間の長期化とスタンドアロン蓄電システムの参加制限を継続させている。
競合環境
南米バッテリーエネルギー貯蔵システム市場は適度に分散しています。グローバルインテグレーターのFluence、Tesla、BYDが、現地のファイナンス専門知識を活かした地域開発業者のAtlas Renewable EnergyおよびAES Andesと競合しています。中国サプライヤーはEPCデリバリーを垂直統合し、競合他社より15〜20%安い入札を行っています。許認可タイムラインに関する知識は、アルゼンチンとコロンビアにおいて地域プレーヤーに優位性をもたらします。
エネルギー管理ソフトウェアが差別化を促進しており、Fluence MosaicとTesla Autobidderが27.3%のCAGRのソフトウェアセグメントを争っています。ESS Inc.は12時間アイアンフロー技術で市場を混乱させています。擬似慣性とUL 1973認証に対する規制要件が参入障壁を高め、コンプライアンス実績を持つ既存プレーヤーに有利に働いています。ホワイトスペースには、Acumuladores Mouraが主導する住宅向けソーラー・プラス・ストレージおよびEV電池の再利用パイロットが含まれます。
防火安全義務がバランス・オブ・プラントシステムの高度化を促し、認証済み筐体への需要を強化しています。戦略的分岐点は、コストリーダーシップの垂直統合業者と鉱業マイクログリッドまたはVPPアグリゲーションを対象とするニッチ開発業者の間にあります。オークションが増殖するにつれて、規模とソフトウェアの専門知識が決定的になります。
南米バッテリーエネルギー貯蔵システム(BESS)業界リーダー
Enel S.p.A.
AES Gener S.A.
BYD Co Ltd
Engie SA
LG Energy Solution
- *免責事項:主要選手の並び順不同
南米バッテリーエネルギー貯蔵システム(BESS)市場
- Enel S.p.A.
- AES Andes / AES Gener
- BYD Co Ltd
- Engie SA
- LG Energy Solution
- Fluence Energy
- Tesla Inc.
- Siemens Energy
- Schneider Electric SE
- ABB Ltd.
- CATL
- Panasonic Corp.
- Samsung SDI
- Saft Groupe SA
- EnerSys
- Acumuladores Moura S.A.
- Nidec ASI
- Hitachi Energy
- SUNRED
- Atlas Renewable Energy

市場機会と将来展望
ユーティリティ側のボトルネック緩和および出力制御の管理は、数百メガワットおよび数ギガワット時規模の建設を中心とするパイプラインを支えている。アルゼンチンの2026年AlmaSADI落札(20件のプロジェクトで700.5MW)は、アルゼンチン相互接続システム(SADI)における送電制約に結び付いた明確な調達経路を確立し、EPC施工、現地O&M、および制約ノードでの性能を記録できるエネルギー管理ソフトウェアの機会を生み出している。チリでは、Engie Chileの25MW/150MWhのBESS Arica(2026年)やGrenergyの3.5GWh規模のAntofagastaにおけるElena施設(2026年)を含む、大規模BESS資産の稼働開始と建設が進み、系統サービスや出力制御回避を含むスタンドアロン型およびハイブリッド型構成全体にわたって対象市場を広げている。
2つ目の機会群は、蓄電が燃料代替を実現し物流負担を軽減するために使用される、遠隔地でディーゼルに依存するシステムに集中している。ブラジルにおける孤立したアマゾン地域の系統でのディーゼル依存低減の推進は、太陽光とBESSを組み合わせたハイブリッド入札によって支えられており、2026年のHuaweiとAggrekoへの120MWh契約の落札は、過酷な運用環境における堅牢なシステム、インテグレーター主導の供給、そしてライフサイクルサービス契約への近い将来の需要を示している。こうした調達経路が拡大する中、競争の焦点は、都市部・産業拠点向けの資金調達可能な安全コンプライアンス、収益源を積み重ねるためのディスパッチ最適化、そして輸入セルの入手性や許認可の遅延への露出を減らす現地化された供給戦略に集まっている。
Recent Industry Developments in 南米バッテリーエネルギー貯蔵システム(BESS)市場
- 2026年7月:Engie Chileは、2026年6月25日の認可を受けて、25MW/150MWhのBESS Aricaプロジェクトの商業運転を開始した。このプロジェクトは、チリのスタンドアロン型電池エネルギー貯蔵システムとして商業運転に到達する。この取り組みは、北部チリにおけるハイブリッド型太陽光+蓄電拠点および大規模系統安定化への移行を強化するものである。
- 2026年6月:Engie Chileは、再開発されたエネルギー複合施設の一部として、116MW/660MWhのBESS Tocopilla電池システムを開所した。この大規模蓄電システムは、チリの再生可能エネルギー複合施設と統合されている。これは、地域における系統の耐性および再生可能エネルギー統合を支える複数時間対応蓄電の急速な規模拡大を示している。
- 2026年4月:Enel Chileは、Antofagasta地域の既存の太陽光・風力複合施設に統合される94MW/372MWhのAzabache BESSの建設を開始した。このプロジェクトは、チリのハイブリッド型再生可能エネルギー複合施設内における新たなBESSを表している。これは、チリにおける電池蓄電および再生可能エネルギーのハイブリッド化への継続的な資本投資へのコミットメントを示している。


南米バッテリーエネルギー貯蔵システム(BESS)市場 レポートの範囲と調査方法論
市場定義および対象範囲
本市場は、電力を蓄え、負荷または系統に再供給するために南米全域で販売・導入される電池エネルギー貯蔵システムから得られる収益として定義され、主要なシステムハードウェアおよび関連する制御装置を含む。
対象範囲の除外事項:揚水発電、圧縮空気、および熱蓄電など、電池以外の蓄電技術は除外する。
セグメンテーション概要
- バッテリーの種類別
- リチウムイオン(リン酸鉄リチウム(LFP)、ニッケル・マンガン・コバルト(NMC)、チタン酸リチウム(LTO))
- 鉛蓄電池
- フロー電池(バナジウムレドックス、亜鉛臭素)
- ナトリウムイオン
- その他のバッテリー技術(ニッケルカドミウム(NiCd)、ハイブリッドスーパーキャパシタ)
- 接続タイプ別
- 系統連系(公益事業系統連系)
- 独立系統(マイクログリッド、ハイブリッド)
- コンポーネント別
- バッテリーパックおよびラック
- 電力変換システム(PCS)
- エネルギー管理ソフトウェア(EMS)
- バランス・オブ・プラントおよびサービス
- エネルギー容量範囲別
- 10 MWh未満
- 10〜100 MWh
- 100〜500 MWh
- 500 MWh超
- エンドユーザー用途別
- 公益事業
- 商業・産業
- 住宅
- 地理別
- ブラジル
- チリ
- アルゼンチン
- コロンビア
- ペルー
- 南米その他
データソース、市場規模算定、および検証
デスクリサーチ
モデルを安定した基盤の上で開始するため、電力需要、系統増強、および再生可能エネルギーの導入拡大に関するファクトベースを構築し、その上で蓄電システムがどこで計画・導入されているかをマッピングする。ここで役立つ公的な情報源には、IEA、IRENA、OLADE、各国のエネルギー規制機関および系統運用者(系統計画や入札結果)からのデータや刊行物、そして電池・電力変換設備に関する通関貿易統計が含まれる。
また、プロジェクトのパイプライン、典型的なシステム構成、および価格動向の兆候を理解するために、企業の開示資料、投資家向け説明資料、入札ポータル、および信頼性の高い報道も確認する。必要に応じて、量や価格に関する推測を減らすため、企業財務およびニューススクリーニング、特許検索、出荷レベルの輸出入確認のために、有料サブスクリプションを限定的に利用する。ここに記載されたデスクソースは例示に過ぎず、データ収集、前提の検証、および未解決の問題の明確化のために、他の多くの公的な文書やデータセットを参照した。
一次インタビューおよび調査
当社は、南米で活動する公益事業者、蓄電開発業者、インテグレーター、機器流通業者、規制当局、大口エネルギー利用者と対話しています。インタビューおよび調査は、机上調査資料では不明確なプロジェクトのタイミング、システム価格、電池の持続時間、調達ルート、規則を明確にします。回答者はまた、国別の前提条件を検証し、発表済みプロジェクトと実現可能性の高い供給を区別し、最終検討前に南米モデルの相違を調整するのにも役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | CXO:15% |
| ミッドティア:50% | 機能・事業部門リーダー:35% |
| 小規模プレーヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定には、再生可能エネルギーの導入拡大、系統の柔軟性ニーズ、および発表済みの蓄電関連プロジェクトのパイプラインから地域の蓄電収益を再構築するトップダウン方式が用いられ、その後、現実的な稼働開始スケジュールを用いて年間収益に変換される。合計値を実態に基づいたものにするため、サンプルとしたプロジェクトの確認(用途別MWh)や、化学組成およびシステム規模別の典型的なkWh当たり価格帯といった選択的なボトムアップ的近似によって結果を裏付け、プロジェクトの詳細が開示されていない場合のギャップを調整する。
モデルを動かす主要な入力には、設置済みおよび計画中の太陽光・風力容量、系統入札の落札結果および契約期間、典型的なシステム持続時間(例:2時間対4時間)、セルおよびパワーエレクトロニクスの輸入依存度、そして電池およびPCSの観測された価格低下が含まれる。予測はシナリオ分析を用いて構築される。これは、政策のタイミング、許認可、および系統接続の待ち行列が年間の設置量を変動させ得るためであり、これらのシナリオは、入札の頻度や再生可能エネルギー統合のニーズについて専門家が予想する内容に整合させている。
データ検証および更新サイクル
既知のプロジェクト落札、調達に関する発表、および再生可能エネルギー容量の成長に結び付いた蓄電追加の暗示的な数値など、独立した指標と照合して出力結果を検証する。異常値は精査され、前提は再検証され、大きな差異が生じた場合は、内部承認が完了する前に業界の回答者への追跡確認が実施される。
レポートは年次で更新され、大規模な入札、政策変更、または急激な電池価格の変動など、重大な事象が発生した場合には中間的な更新が行われる。提供前には、モデルに新たな確認作業を実施し、クライアントが一貫した通貨処理による最新の見解を受け取れるようにしている。
Mordor Intelligenceの南米電池エネルギー貯蔵システム市場規模と他の発表済み推定値との比較
南米のBESSに関する市場規模は、タイミング、価格設定、および何を完全なシステムとして数えるかについて必ずしも一致しないため、情報源によって異なることが多い。同じ国が対象となっている場合でも、数値が落札日、稼働開始日、または出荷時期のいずれで計上されるかによって値は変動する可能性がある。
この差異は、通常、システム価格がどれだけ迅速に更新されるか、USD換算にどの為替レート期間が用いられるか、そして電池、PCS、およびその他の構成要素について総システム収益を積み上げる前に別々のASP曲線が適用されているかによって説明される。ここで、Mordor Intelligenceに反映されているものを含む、プロジェクト落札カレンダーおよび輸入価格の指標を用いた追加の検証が適用される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.82 B (2025) | |
| 地域コンサルティングA | USD 2.30 B (2025) | 複数時間対応システムに対してより保守的な価格表を使用し、より長期の平均為替期間を用いてUSDに変換しているため、コスト低下が急速な年を過小評価する可能性がある。 |
| 業界出版社B | USD 3.90 B (2026) | 発表済みのパイプライン価値に依拠し、落札時期に近い形で収益を計上する傾向があるため、後に許認可や系統接続の問題で遅延するプロジェクトを前倒しで取り込む可能性がある。 |
3つの値を合わせて見ると、その差異は主に、需要の方向性ではなく、タイミングと価格設定のメカニズムによって説明される。価格が年内に更新され、収益が稼働開始スケジュールに結び付けられ、落札結果および貿易関連のコスト変動との照合が行われる場合、市場総額は再現可能な入力を用いて導入実績にさかのぼって追跡しやすい状態を維持する。


レポートで回答される主要な質問
南米におけるバッテリーエネルギー貯蔵の2026年の価値はいくらですか?
南米バッテリーエネルギー貯蔵システム市場規模は2026年に32億6,000万米ドルに達します。
どの国が地域の設置をリードしていますか?
ブラジルは2025年の容量の37.05%を占めており、2 GWの蓄電オークションと分散型発電インセンティブに支えられています。
フロー電池はどのくらいの速さで成長していますか?
フロー電池の導入は、公益事業者が長時間ソリューションを求める中、2026年から2031年にかけて24.6%のCAGRで拡大すると予測されています。
なぜ鉱山会社は蓄電を採用しているのですか?
ハイブリッドマイクログリッドはディーゼル燃料コストを最大40%削減し、スコープ2脱炭素化目標の達成を支援します。
蓄電経済性においてソフトウェアはどのような役割を果たしていますか?
エネルギー管理プラットフォームは、エネルギー、補助サービス、容量市場にわたるディスパッチを最適化し、ソフトウェア収益で26%のCAGRを牽引しています。
蓄電成長に最も影響を与える規制はどれですか?
ブラジルのREIDI税制インセンティブとチリの蓄電設備併設義務が合わさって、近く予定されている公益事業規模プロジェクトの相当な割合を支えています。
最終更新日:



