
ソーダ灰市場規模とシェア
Mordor Intelligenceによるソーダ灰市場分析
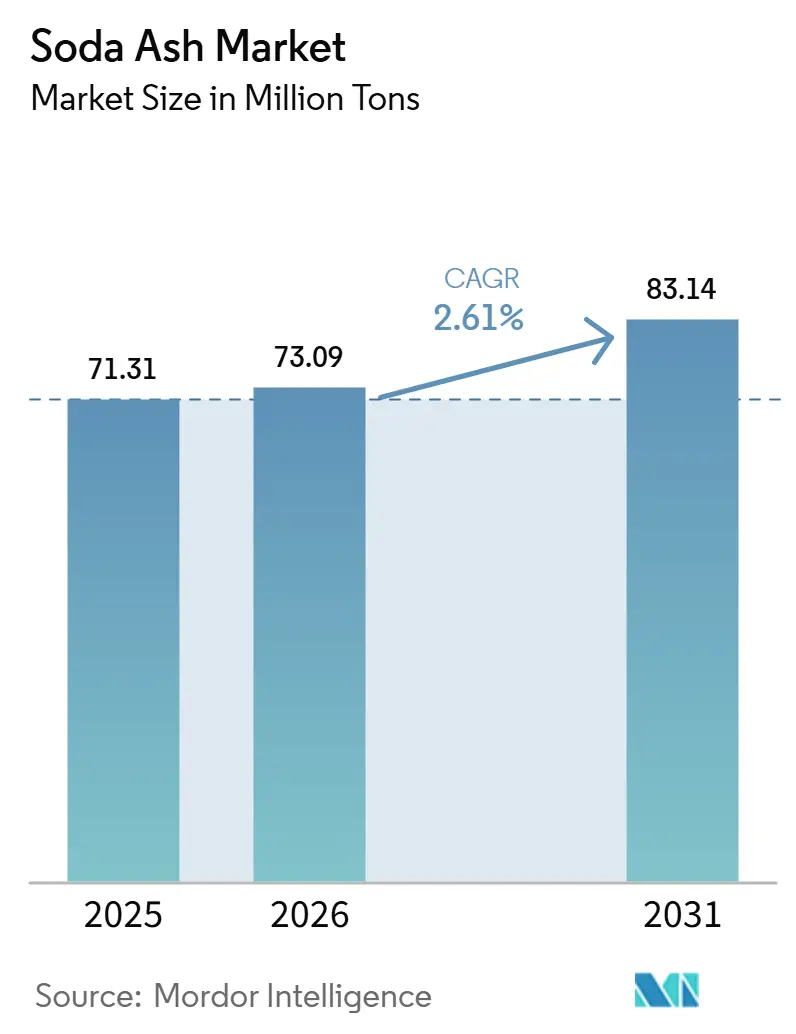
ソーダ灰市場規模は2026年に7,309万トンと評価され、2027年の7,500万トンから2032年には8,366万トンに達すると推定されており、予測期間(2027年~2032年)にCAGR 2.21%で成長します。
インドにおけるガラスおよび固形洗濯製品への需要が、炭酸リチウムの生産能力増強と組み合わさり、産業消費を拡大させています。天然生産のコスト優位性は、採算可能な供給の拡大を後押しする一方で、炭素規制と輸送の不確実性が産業ユーザーへの供給条件を複雑にしています。欧州ではガス価格の高騰と容器ガラス需要の低迷が貢度を制限し、他地域の新興消費拠点からの拡大を抑制しています。結果として、低コストの天然生産者は、大規模なエネルギーおよび炭素コストに晒された合成サプライヤーと比較して、ガラス、洗剤、リチウム購入者への対応で有利な立場にあります。
レポートの主要ポイント
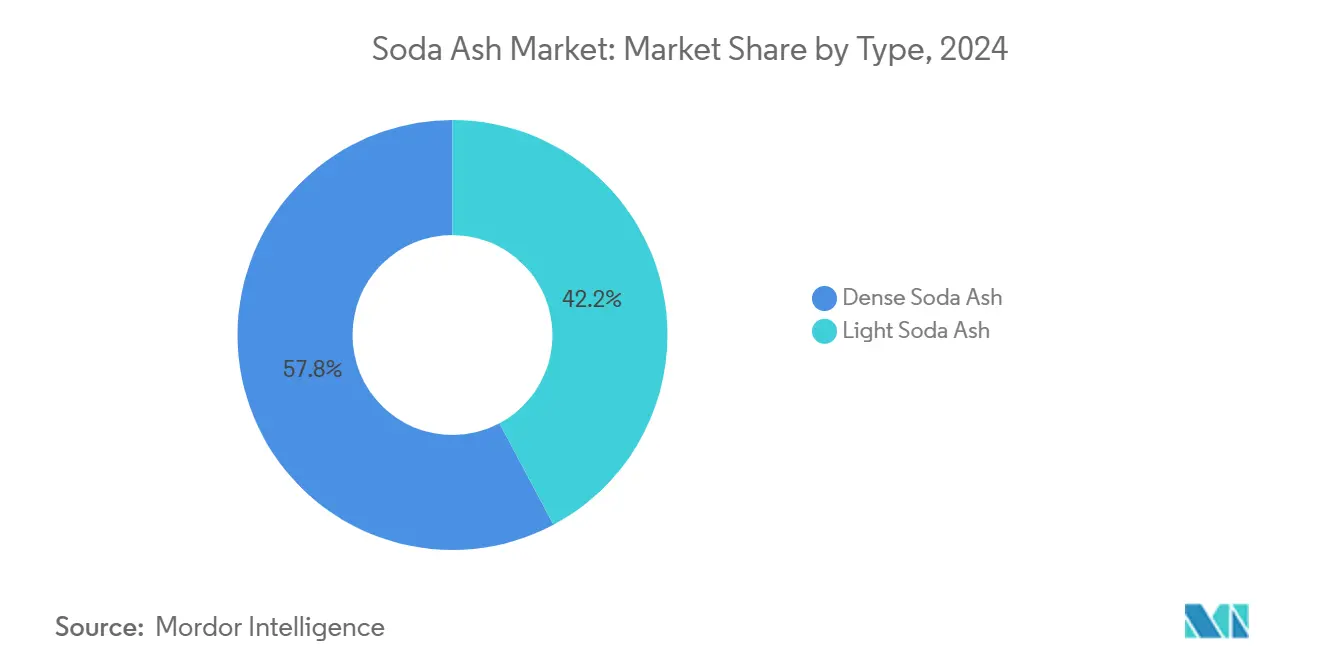
- タイプ別では、高密度ソーダ灰が2026年のソーダ灰市場シェアで57.22%をリードし、軽質ソーダ灰は2027年から2032年にかけてCAGR 3.55%で最も速く成長すると予測されています。
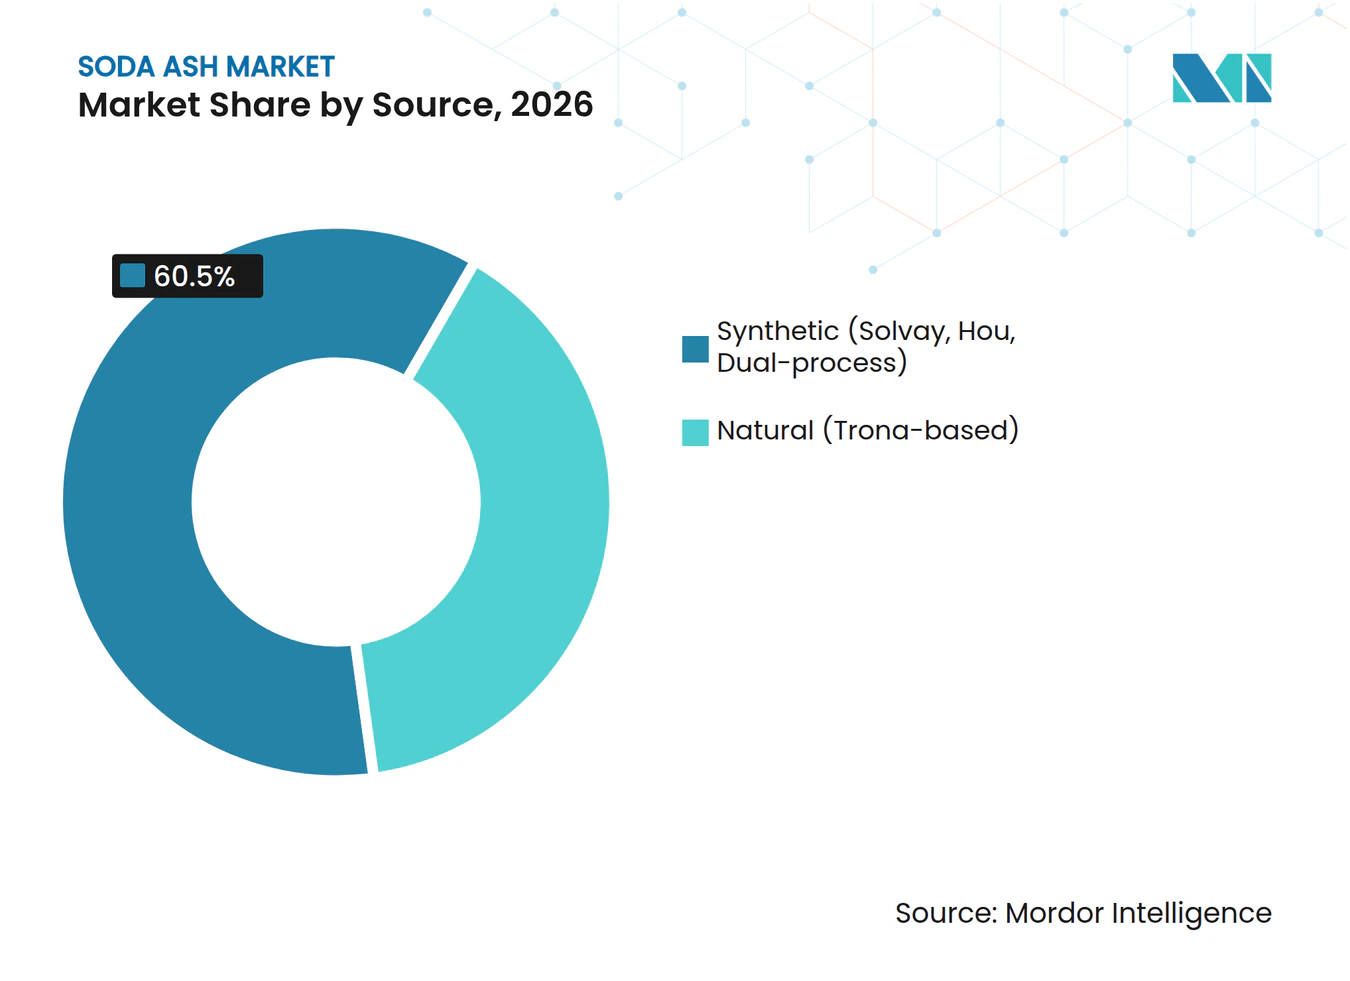
- 生産原料源別では、合成ソーダ灰が2026年のソーダ灰市場規模の60.5%のシェアを占め、天然トロナ由来のソーダ灰は2027年から2032年にかけてCAGR 3.8%で最も速く成長すると予測されています。
- ガラス製造は2026年の消費量の51.48%をリードし、水処理は2027年から2032年にかけてCAGR 4.6%で最も速い成長を記録すると予測されています。
- エンドユーザー産業別では、建設・建築が2026年の消費量の37.61%を占め、太陽光発電ガラスおよびバッテリーを含む再生可能エネルギーは2027年から2032年にかけてCAGR 4.75%で最も速く成長すると予測されています。
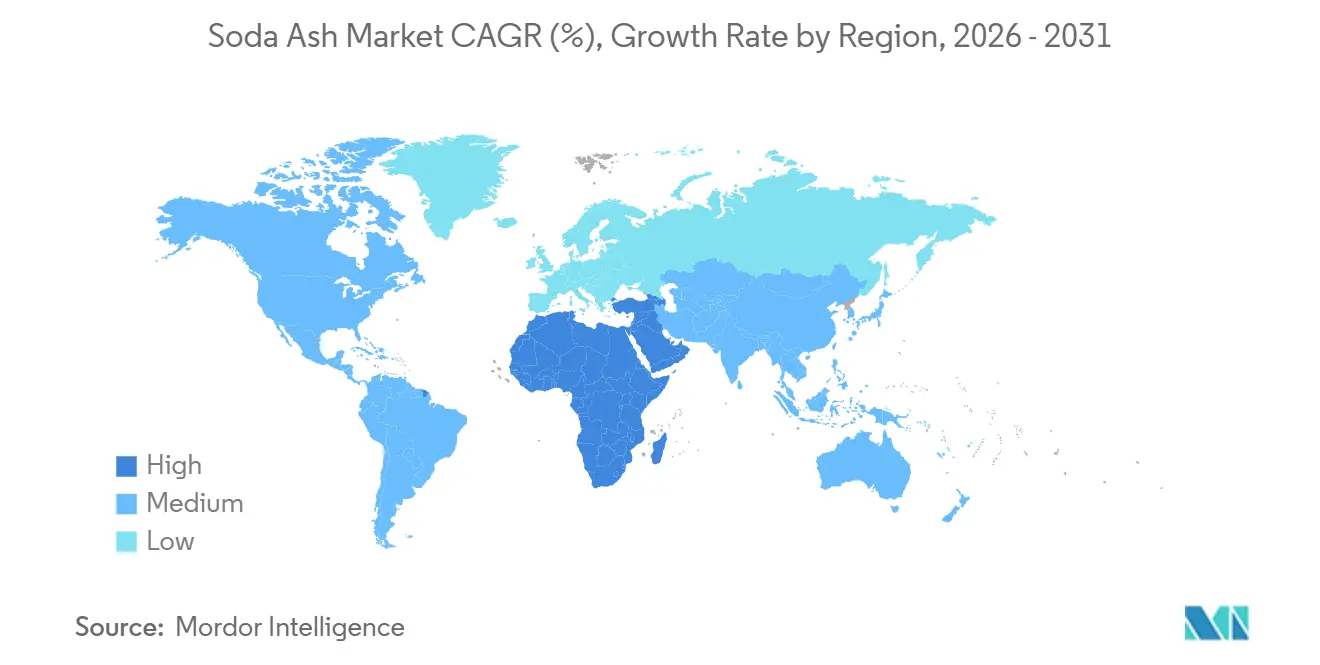
- 地域別では、アジア太平洋が2026年のソーダ灰市場消費量の43.37%を占め、中東・アフリカは2027年から2032年にかけてCAGR 3.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フラットガラス、容器ガラス、ソーラーガラスへの需要急増 | +1.5% | 欧州、インド、米国 | 中期(2~4年) |
| 新興経済圏における粉末洗剤の需要回復 | +0.6% | アジア太平洋、特にインド | 短期(2年以内) |
| 炭酸リチウムの生産能力増強(EVバッテリー) | +0.8% | アルゼンチンおよび中国 | 中期(2~4年) |
| 合成ソーダ灰から天然ソーダ灰への移行(ESG、コスト) | +0.5% | 中国、トルコ、米国 | 中期(2~4年) |
| ナトリウムイオンおよび熱エネルギー貯蔵への新規用途 | +0.2% | アジア太平洋、特に中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フラットガラス、容器ガラス、ソーラーガラスへの需要急増
ガラス需要は、既存の包装用途と太陽光製造活動の拡大の両面を通じてソーダ灰消費を支えています。Xinyi Solarの海外向け太陽光ガラス販売は2025年に36%増加しており、同社はこれを主に米国およびインドで新たな太陽光モジュール生産能力が稼働したことによる需要増加に起因するとしています。この関連性により、ガラス生産地点と並んで下流の製造拠点の所在地が商業的に重要な意味を持ちます。欧州ガラス産業協会FEVEは、欧州の容器ガラスの生産・販売が2025年に増加したと報告しました。[1] FEVEメンバーの食品・飲料向け容器ガラスの生産量は2025年にトン数・個数ともに2%増加しましたが、2023年から2024年にかけての落ち込みを完全には回復していません。サプライヤーは、モジュール稼働によって生まれた別の拡大チャネルと並行して、容器ガラスの緩やかな改善に直面しています。
新興経済圏における粉末洗の需要回復
洗剤メーカーは洗浄化学にソーダ灰を使用しており、既存の洗濯用途の改善が原料需要に関連しています。炭酸ナトリウムは洗濯洗剤のビルダーとして広く使用されており、アルカリ性を供給し、硬度ミネラルを沈殿させることで水を軟化させます。インドでは、Hindustan Unileverが2026年6月30日終了の四半期において、ファブリックウォッシュ事業の固形石鹸および粉末洗剤が前期の水準を維持したと述べました。固形石鹸と粉末洗剤を合わせた結果は、インドの機会が既存の固形洗浄フォーマットにあることを示しています。ビルダーの役割は洗剤配合の中に位置するため、原料需要は工業プラントの稼働スケジュールだけでなく、洗濯製品の販売に連動します。
炭酸リチウムの生産能力増強(EVバッテリー)
炭酸リチウムの生産能力増強は、生産者が塩化リチウム変換ルートを使用する場合に、ソーダ灰の産業用途口を追加します。塩化リチウムとして回収されたリチウムは、ソーダ灰を添加し、その後洗浄・乾燥することでバッテリーグレード品質の炭リチウムに変換できます。アルゼンチンのトレス・ケブラダス・サラルにおける紫金鉱業のフェーズ1プロジェクトは、年産炭酸リチウム20,000メトリックトンの能力を持ち、2025年9月に生産を開始しました。2025年末には、紫金鉱業の中国湖南省における翔源採掘・処理プロジェクトとバッテリーグレード炭酸リチウム製錬工場が建設を完了し、生産を開始しました。同工場は指定能力到達後に年間30,000メトリックトンを生産でき、2023年12月のフェーズI設計にはリチウム沈殿槽とソーダ灰溶液設備が含まれていました。湖南の設計は生産能力増強を潜在的なソーダ灰用途口と結びつけており、試薬販売は設置されたリチウム能力単独ではなく、操業スループットに依存します。
合成ソーダ灰から天然ソーダ灰への移行(ESG、コスト)
生産コストの低下は、天然ソーダ灰供給が商業的に成立する価格帯を広げる可能性があります。2025年のソーダ灰市場では、中国、トルコ、米国の生産者が比較的低い生産コストと天然ソーダ灰に関連する環境負荷の低さから恩恵を受けました。米国地質調査所は、合成生産は通常より多くのエネルギーを消費しコストも高いと報告しました。米国地質調査所は、2025年の世界の天然生産量を概算で1,900万メトリックトンと推計しており、2024年の1,840万メトリックトンと比較されます。合成生産の推計値は2025年が5,200万メトリックトン、2024年が5,220万メトリックトンであり、推計世界供給量の純増分は天然生産によるものとなっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いCO₂フットプリントと排出規制の強化 | -0.6% | 欧州連合加盟国 | 長期(4年以上) |
| トロナ・エネルギー・輸送費の価格変動 | -0.5% | インドおよび欧州 | 短期(2年以内) |
| 中国およびトルコ主導の世界的過剰生産能力による価格圧力 | -0.3% | 中国およびパキスタン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いCO₂フットプリントと排出規制の強化
炭素関連コストは、排出義務を負うソーダ灰生産者の価格柔軟性を制約します。Solvayは2025年のレポートにおいて、特にソーダ灰事業において、CO₂排出権と電力価格が重要なコスト要素であると指摘しました。欧州連合排出量取引制度に関する欧州委員会の規則は、中間製品としてのソーダ灰のCO₂排出量を2025年から監視し、2026年から報告することを義務付けています。炭素義務は、物理的な生産能力が利用可能な場合でも、価格感応度の高い産業需要に対応するために利用できるマージンを狭める可能性があります。その結果、販売価格がこれらの義務やその他の操業コストを賄えない場合、追加生産の魅力は低下し、ソーダ灰市場全体の収益性を左右します。
トロナ・エネルギー・輸送費の価格変動
輸送の混乱は、工場の稼働可能性を信頼できる納品供給に転換するソーダ灰生産者の能力を弱める可能性があります。GHCLは、2027会計年度第1四半期にグローバルなソーダ灰の価格変動と輸送混乱が継続したと報告しました。また、GHCLは高いガス価格、炭素賦課金、容器ガラスと洗剤需要の低迷を背景に、2025年の欧州市場が低調であったと報告しました。GHCLは2027会計年度第1四半期の解説において、紛争が直接エネルギーおよび原材料コストを引き上げ、年度が進むにつれてマージンを抑制する可能性が高いと述べました。GHCLは2025年度~2026年度において、石炭調達の多様化、段階的購入、在維持により、品質を維持しながら原料コストを軽減したと報告しました。遠距離顧客にサービスを提供する生産者は、自社の原料調達を調整した後もコストの不確実性に直面し続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
高密度品の生産能力と軽質品の取り扱いが供給形態を形成高密度ソーダ灰は2026年のソーダ灰市場規模の57.22%のシェアを占め、最大セグメントとなりました。Tata Chemicals Ltd.は、2025年11月にインドのグジャラート州ミタプールにおける年産35万メトリックトンの高密度ソーダ灰増設計画を承認しました。同社の2026年5月の計画では、稼働をFY2028第3四半期に設定しています。この動きは特定の商業形態への投資を方向付けるものであり、製造拠点全体の規模と並んで、高密度品の供給タイミングが重要となります。承認から計画稼働までの期間は、既存供給が短期的な商業ポジションを担い、計画中の増設がセグメントのその後の生産能力オプションを形成することを意味します。
軽質ソーダ灰は2027年~2032年にCAGR 3.55%で最も速く成長するセグメントになると予測されています。2026年5月、IREL(インド)リミテッドは、ケーララ州ウドヨガマンダルの希土類部門向けに、IS 251/1998適合かつ乾燥基準で最低純度99.2%を満たす軽質グレードソーダ灰の入札を募りました。仕様書は注文受領後2ヶ月以内の供給を定め、数量を需要に応じて削減することを許可しました。Tata Chemicals Ltd.はFY2025-26年度に、梱包効率を向上させるためにインドで50kgの軽質ソーダ灰梱包用パレタイザーを設置しました。IRELは規格適合の軽質グレードを注文後2ヶ月以内に納品することを求めており、そのようなユーザーへの軽質グレード供給はグレード適合性と納品速度で評価されます。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
原料源別:
合成資産が供給を支え、天然処理が進展合成ソーダ灰は2026年のソーダ灰市場シェアの60.5%を占め、最大セグメントとなりました。Solvayは、2025年における中国以外の市場でのソーダ灰生産能力の過半数を合成方式が占めると報告しました。この既存設備は、まったく新しいプラントの建設リードタイムを要せず購入者に供給できます。これらの市場における供給の継続性は、主として既存の合成生産能力の稼働維持にかかっています。
天然トロナ由来ソーダ灰は2027年~2032年にCAGR 3.8%で最も速く成長するセグメントになると予測されています。2025年7月、Tata Chemicals Magadi LimitedはケニアのNatural soda ash操業において電気焼成炉を稼働させました。既存の天然資源操業への転換設備の追加は、鉱物資源へのアクセスと並んで処理能力を中心とした開発経路を生み出します。2026年8月17日の同社声明では、採掘操業が7月28日以降、政府指令のもとで審査・追加指示待ちの状態で停止していることが述べられました。鉱物へのアクセスは、処理投資がマガディでの信頼できる完成品供給にどのように転換されるかを左右します。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
ガラスの規模と特化した水処理需要が共存ガラス製造は用途別で最大のセグメントであり、2026年の消費量の51.48%を占めました。ガラスは2025年の米国においても最大のソーダ灰推定用途でした。この集中は、化学需要の相当部分をガラスメーカーの操業活動に結びつけており、その顧客基盤に予測成長率を超えた重要性を与えています。サプライヤーのエクスポージャーは、既存の消費基盤と、それらの産業ユーザーの生産判断に対する感応度を組み合わせたものとなっています。生産者は急成長する用途を追求しながらも、全体の販売量は既存消費を支えるガラス顧客から強く影響を受け続けます。
水処理は2027年から2032年にかけてCAGR 4.6%で最も速く成長するセグメントと予測されています。2025年、オレゴン州のNesika Beach-Ophir水道区は腐食防止のための飲料水pH調整にソーダ灰を使用しました。この用途は化学消費を稼働中の水道システム機能に結びつけており、大規模製造拡大以外の需要基盤をこの用途に与えています。腐食防止はまた、処理性能をその公益事業のプロセスにおけるソーダ灰の役割の中心に置きます。ソーダ灰産業内でのこの機会は、稼働中の飲料水システムへの供給を中心としており、化学使用がガラスや他の製造品の生産サイクルではなく特定の処理ニーズに従います。
最終用途産業別:
建設の規模と再生可能エネルギーの拡大が共存建築・建設は2026年の消費量の37.61%を占める最終用途産業別最大セグメントでした。信義ガラスホールディングスは、グループの2025年の建築用ガラス製品売上高が24.5億人民元(3億4,140万米ドル)に達したと報告しました。この売上基盤は建築用ガラスを相当規模の商業製造事業内に位置付けており、建設需要を工業的なガラス生産に結びつけています。上流サプライヤーにとって、関連する商業的関係は個々のプロジェクト開発者ではなく、建設サプライチェーンにサービスを提供するガラスメーカーに存在する場合があります。建設は最終用途として引き続き主要であり得る一方、ソーダ灰の販売関は原材料サプライチェーンのさらに上流に位置します。
太陽光発電ガラスおよびバッテリーを含む再生可能エネルギーは、2027年~2032年にCAGR 4.75%で最も速く成長するセグメントになると予測されています。世界の太陽光発電設置容量は2025年に約690GWに達し、2024年比で15%増加しました。設置量の増加は太陽光ガラス生産量を通じてのみソーダ灰に到達しますが、中国の太陽光ガラス需要が落ち込む一方でグローバルな設置量が増加した2025年には、両者は乖離しました。ソーダ灰サプライヤーにとって、太陽光関連の商業的エクスポージャーは、それらの設置に対応するガラス生産チェーンを通じて及びます。製造上の意思決定が再生可能エネルギーの普及を上流の化学品需要に転換する方法を決定するため、最終設置ペースと並んで部品生産の発展が重要となります。
地域分析
アジア太平洋ソーダ灰市場
アジア太平洋は2026年のソーダ灰市場規模の43.37%を占め、最大の地域市場となりました。この製造基盤において、旭インディアグラスは2025年にインドのラジャスタン州ソニヤナに3番目のフロートガラス場を稼働させ、1日あたり800メトリックトンの生産能力を有しています。GHCLは、中国国内のソーダ灰消費量が2025年に1.1%増加し、主に電気自動車と洗剤セクターに牽引されたと報告しました。GHCLはまた、中国の太陽光ガラスおよびフラットガラスセクターからの需要が2025年にそれぞれ約8.7%および2.5%減少したと報告しました。追加供給は、中国ガラスセクター全般の拡大よりも、インドの新規ガラス生産能力と中国の非ガラス用途との間でより明確な需要接続を持ちます。
中東・アフリカソーダ灰市場
中東・アフリカは2027年~2032年にCAGR 3.45%で最も速く成長する地域になると予測されています。Bidco Africaは2025年11月までにケニアのティカ本社の洗剤製造施設を拡張していました。商業的な接続は洗剤製造で消費される化学原料を通じて成立しており、機会の規模は拡張された川下施設の稼働率に依存します。消費産業の拡張完了は、地域のソーダ灰追加生産に先駆けて対応可能な顧客基盤を生み出すことができ、サプライヤーに未完成の化学プロジェクトではなく確立された産業操業を通じた参加ルーを提供します。
北米では、米国が2025年にソーダ灰生産量の50%超を輸出しており、ソーダ灰産業において輸出志向の供給役割を担っています。欧州では、Solvayが建設および容器ガラス需要の低迷を背景に2025年の国内ソーダ灰販売がわずかに減少したと報告しました。欧州その他地域の一部であるポーランドでは、Ardagh GroupのGostyń工場が食品・飲料市場向けの透明瓶・瓶を製造しており、地域のソーダ灰需要をガラス包装に結びつけています。南米では、Duro Felgueraが2025年10月にチリのMejillonesにおいてPuerto Abierto S.A.を所有者とするSQM向けのソーダ灰港湾貯蔵・荷役施設を完成させました。Verallia は2025年にブラジルでCampo Bomのボトル生産炉を稼働させ、ガラス産業の出口としてボトル製造能力を追加しました。一方、チリのターミナルは海上輸送による鉱業セクターユーザーへの納入を示しています。
規制の枠組みと見通し
この比較は、産業操業を計画するソーダ灰生産者の視点から選択された法域を対象としています。報告期限、クリーン生産基準、環境許可は、継続的な操業から建設・改修に至る意思決定の異なる部分に影響します。魅力度はこれらの義務の予測可能性とタイミングに依存し、将来の方向性は継続的な許可経路と比較した政策変更を区別します。
規制表
| 意思決定要素 | 中国 | 米国 | ドイツ | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要規制当局 | 生態環境部;技術的指導のための中国石油化学工業連合会 | 米国環境保護庁 | ザクセン・アンハルト州行政局を含む管轄州当局 | 連邦プロジェクト向けブラジル環境・再生可能天然資源研究所(IBAMA);管轄州または地方自治体の環境当局 | 国家環境コンプライアンスセンター(NCEC) |
| 主要規制または方向性 | HJ 474-2009アンモニア・ソーダ法および侯氏法基準;GB/T 45965-2025炭素ガイダンス | 温室効果ガス報告プログラム、サブパートCC;カテゴリ除外の提案 | ベルンブルクの取水許可手続き;段階的なEU産業排出改定 | 対象活動への先行ライセンスに関する法律第15.190/2025号 | 対象活動および改修への環境建設許可 |
| 商業的影響 | 対象プロセスのクリーン生産審査および環境管理基準 | 2025報告の期限が2027年3月10日まで延長;除外は確定次第条件付き | 提案中のベルンブルク石灰池および排水放流に係る許可審査 | 管轄当局による、対象建設・拡張・操業前のライセンス | 対象建設または変更前の許可;評価は活動分類に依存 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 低 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 緩和 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
EPAの2026年10月14日付の暫定規則のもと、2025年のデータは2027年3月10日までに提出が求められており、2025年9月のサブパートCC除外提案は確定待ちの状態です。中国のHJ 474-2009基準はアンモニア・ソーダ法および侯氏法プラントをカバーしており、2026年2月1日発効のGB/T 45965-2025ガイドラインが継続性を支える技術的参照を追加しています。ドイツの拠点固有のベルンブルク審査と段階的なEU産業排出規則も継続性を支持しており、サウジアラビアの対象建設または改修前の分類に基づく許可制度も同様です。ブラジルの先行ライセンス制度は、2026年8月に憲法審理が延期された中でも有効であり、法的不確実性による魅力度低下の一方で認可ルートの継続性を支持しています。
バリューチェーンの各段階
バリューチェーンは、鉱物採掘、ソーダ灰変換、産業ユーザーへの納品を比較しており、収益は各段階の異なる能力に結びついています。WE Soda Ltd.は米国とトルコでトロナ採掘と処理を統合しており、資源アクセスと変換を同一事業者内に置いています。SolvayのSoda Ash & Derivatives事業は2025年に9つの生産拠点をカバーし、ソーダ灰と重炭酸ナトリウムを含みます。この統合型資源事業者と産業処理業者の組み合わせは、価値獲得に生産資産と川下処理の両方を関連させます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| トロナ採掘 | WE Soda Ltd.などの統合型トロナ採掘業者 | 完成ソーダ灰販売に内在する資源価値 | 処理は鉱物資源へのアクセスに依存 | 採掘と変換要件を調整 |
| ソーダ灰変換 | WE Soda Ltd.やSolvayなどのソーダ灰生産者 | バルクソーダ灰販売 | 変換資産は利用可能な原料と顧客需要に一致しなければならない | 川下需要にわせて処理投資を調整 |
| 流通および産業向け納品 | Goodwill Marketingなどの流通業者およびThepapornなどの荷役事業者 | 製品再販と荷役サービス | 輸入品は保管および国内配送を経なければならない | 保管、移送、最終配送を調整 |
| 情報源: Mordor Intelligence | ||||
Goodwill MarketingはタイでANSACソーダ灰を流通させており、その姉妹会社Thepapornが全国の顧客への保管、移送、納品を担当しています。それぞれの役割は、生産者へのアクセスが到着から産業利用までの間に必要な能力を代替できない理由を示しています。統合は資源と処理の価値を上流で保持できますが、最終的な商業的接続は荷役と流通に依存します。タイでの全国的な顧客アクセスは、輸入化学品だけでなく地元の荷役サービスにも依存しており、流通業者と物流事業者に価値獲得における独自の役割を与えています。
競争環境
市場集中度
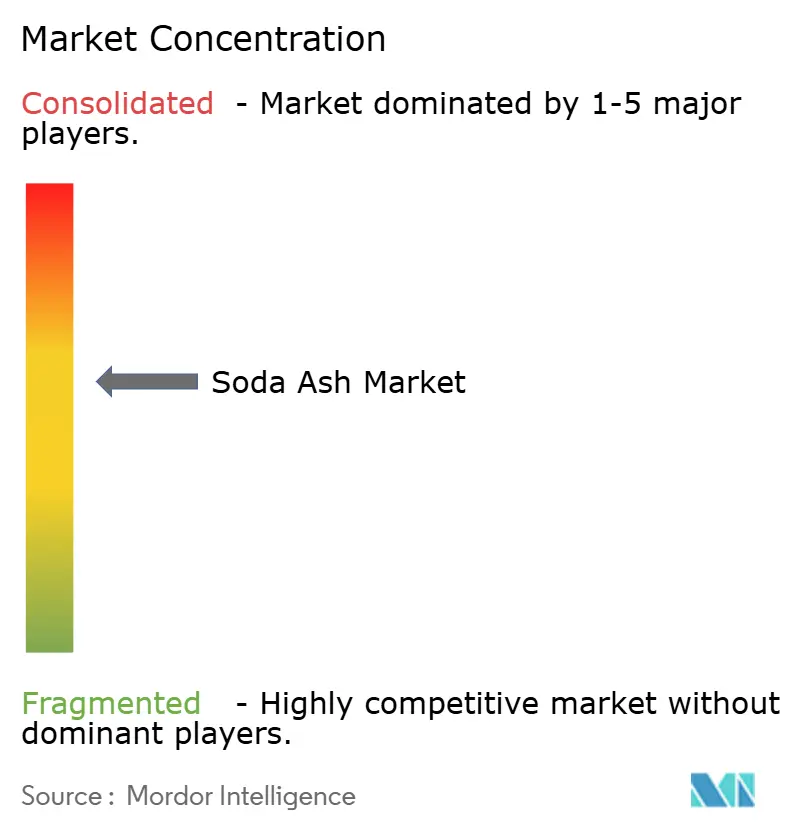
QEMETICAは欧州連合において第2位のソーダ灰および重曹生産者と自認しており、WE Sodaはトルコおよび米国でトロナを採掘し天然ソーダ灰に加工しています。QEMETICA、Şişecam、Solvay、Tata Chemicals Ltd.、WE Soda Ltd.は主要サプライヤーです。Şişecamは2025年に430万メトリックトンのソーダ灰を生産し、Solvayは基礎化学品部門内でソーダ灰・誘導品事業を運営しています。WE Soda Ltd.は2025年2月28日にGenesis EnergyからGenesis Alkaliの買収を完了し、合計年産能力435万メトリックトンを有するワイオミング州の2施設を追加しました。[2] WE SodaはWestvaco・Grangerの延長としてProject Westを開発する計画であり、共有ユーティリティ、インフラ、人員によって資本コストを削減し、独立開発と比較して実行期間を短縮することを見込んでいます。
生産戦略は、産業価格が下落する局面において生産拡大と価値保護のトレードオフに直面します。Tata Chemicals Ltd.は、新たに稼働した設備の立ち上げを経て、FY2026にMithapur工場でソーダ灰生産量100万メトリックトンという記録を達成したと報告しました。[3] 同社はFY2026の全社的な販売量が安定していたと報告する一方、産業価格が10%超下落する中、中国の供給過剰を持続的なソーダ灰価格圧力の要因として挙げました。Mithapur の記録は、追加生産の商業的恩恵を価格下落が吸収しうる市場において生産規模を強化するものでした。
競争の方向性はまた、顧客への供給を維持しながら不採算設備を撤退させる能力を反映しています。QEMETICAは2025年10月、規制要件の強化とコスト圧力を理由に、ポーランドのJanikowoにおけるソーダ生産の停止を完了しました。同社は他の2つのソーダ工場からの出荷を継続したと述べました。この対応は、生産者が既存顧客へのルートを維持しながら生産拠点を変更できるため、複数工場のポートフォリオが規制上のポジショニングに関連することを示しています。挑戦者は、生産が停止した工場だけでなく、残存する稼働拠点全体にわたる既存プレイヤーの広範なサプライネットワークと競合することになります。
ソーダ灰産業リーダー
-
QEMETICA
-
Şişecam
-
Solvay
-
Tata Chemicals Ltd.
-
WE Soda Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ソーダ灰市場 このレポートでカバーされる企業
- ANSAC (American Natural Soda Ash Corp.)
- Botswana Ash South Africa (PTY) Ltd.
- Genesis Energy
- GHCL Limited
- Inner Mongolia Yuanxing Energy
- NIRMA
- QEMETICA
- Shandong Haihua Group Co., Ltd.
- Şişecam
- Solvay
- TANGSHAN SANYOU CHEMICAL INDUSTRIES CO., LTD.
- Tata Chemicals Ltd.
- Tronox Holdings Plc.
- WE Soda Ltd.
- Yidu Huaxun Intelligent Conveyor Co., Ltd.
市場参加者の主要機会
これらの機会は、エジプトの国内ソーダ灰生産の発展を取り巻く、セクター固有の供給・流通の動向を比較しています。2026年5月までに、エジプトソーダ灰会社が計画するニューアラメインのソーダ灰および誘導品プロジェクトで、CNCEC-TCCを建設業者として初期工事が開始されていました。このプロジェクトはガラスおよび洗剤産業の国内供給不足に対処し、ソーダ灰輸入への依存を低減することを目的としていました。商業的な開口部は、これらの産業ユーザーへの将来の化学品販売に関わるものであり、地元製品の入手可能性は生産プロジェクトの完成に依存します。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| ガラス製造向国内ソーダ灰供給 | 計画中の地元生産が産業原材料の供給安全保障を目指す | エジプトのガラスメーカー | ガラス生産者との直接ソーダ灰販売関係の構築 | 計画中の生産が稼働に至る必要がある | エジプトソーダ灰会社およびガラスメーカー |
| 地元洗剤原料供給 | 計画中の生産が洗剤ユーザーにサービスを提供 | エジプトの洗剤メーカー | 確立された洗剤事業へのソーダ灰販売の開拓 | 製品の商業的入手可能性はプラント完成に依存 | エジプトソーダ灰会社および洗剤メーカー |
| 将来の国内生産の流通 | 輸入代替により見込みのある地元供給移行が生まれる | ガラスおよび洗剤ユーザーにサービスを提供する産業流通業者 | 生産が利用可能になるにつれ国内ソーダ灰再販を整備 | 地元納品は利用可能な操業産出量に依存 | 化学品流通業者および産業消費者 |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は国内産業の輸入代替であり、生産者と流通参加者が化学品供給関係の異なる段階で価値を獲得できます。直接のセクターカバレッジは定期的なソーダ灰販売に焦点を当て、流通の役割は生産者のリーチをさらな産業ユーザーに拡大し得ます。エジプトの石油大臣とCNCECは2026年7月27日にニューアラメインの加速を協議しており、最初の国内供給のタイミングが、見込みのあるガラスおよび洗剤との関係がいつ販売に転換できるかを左右します。
最近の産業開発事情 ソーダ灰市場
- 2026年10月:EPAは、ソーダ灰(サブパートCC)を含む2025年の温室効果ガスデータの提出期限を2027年3月10日まで延長し、他の要件を変更したり2025年9月の除外提案を確定したりすることはありませんでした。
- 2026年7月:Tata Chemicals Magadi Limitedのケニア天然ソーダ灰拠点での採掘操業が7月28日より政府指令のもとで停止されました。同社の8月17日の声明では、停止は採掘・ブルーエコノミー・海事省からの審査と追加指示待ちであると述べられました。
- 2026年2月:Solvayはスペインのトレラベガにおけるソーダ灰生産能力を60万メトリックトンから42万メトリックトンに調整すると発表しました。実施は協議を条件に2026年第3四半期に計画されており、重炭酸ナトリウムの操業は影響を受けません。
ソーダ灰市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ソーダ灰市場は、商業グレードおよび生産ルート全体にわたる世界のソーダ灰の年間消費量をトン単位で測定します。すべての国における用途およびエンドユーザー産業全体の需要を対象とします。
対象外の範囲:個別に販売されるトロナ鉱石およびその他のソーダ灰生産投入物、重曹、ならびにガラス、洗剤、その他の下流完成品は除外されます。
セグメンテーション概要
- タイプ別
- 軽質ソーダ灰
- 重質ソーダ灰
- 原料別
- 天然(トロナ系)
- 合成(ソルベー法、侯氏法、デュアルプロセス法)
- 用途別
- ガラス製造
- 洗剤・石鹸
- 化学品加工
- パルプ・紙
- 冶金(鉱石製錬・脱硫)
- 水処理
- 食品・飲料加工
- 最終用途産業別
- 建設・建築
- 自動車
- 化学品
- 繊維
- 食品・飲料
- 再生可能エネルギー(太陽光発電ガラス、電池)
- 電子・電気機器
- ヘルスケア・医薬品
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
米国地質調査所のミネラルコモディティサマリーなどの資料は、世界の生産量、米国の最終用途、および生産ルートのコンテキストを提供します。FEVEの容器ガラス統計は主要消費セクターの基準となり、Tata ChemicalsのCEOメッセージおよびGHCLの年次報告書は生産者の需要、生産量、および産業状況を補足します。これらの資料を組み合わせることで、アナリストは消費を生産トレンドと照合し、物理的な生産量と下流の化学使用を区別することができます。
公開されたファイリングおよび投資家向け資料は、稼働率、設備増強、および停止を需要シグナルと照合するために活用でき、信頼性の高い産業レポートはタイミングを明確にするのに役立ちます。これらの記名資料は網羅的なものではなく、さらなる資料が収集、検証、および明確化に活用されます。
一次インタビューおよびサーベイ
インタビューは、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域のソーダ灰生産者・販売業者、ガラス・洗剤・化学品バイヤー、および関連する産業・物流の専門家を対象とします。構造化されたガイドにより、ルートミックス、操業稼働率、最終用途別消費量、および発表された設備変更のタイミングに関する二次推計を検証します。資料間で意見が相違する場合や情報に空白がある場合は、フォローアップ質問により定義と年度を明確にし、回答は公開されている生産、貿易、および下流生産量のエビデンスと照合して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:44% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:26% |
市場規模算定と予測
このモデルは、生産、輸入、輸出、在庫変動のトップダウン地域バランスから世界の年間ソーダ灰消費量をトン単位で推計し、次にサプライヤーの積み上げおよび公表されたソーダ灰使用係数を乗じたサンプリングされた下流生産量を用いて選定地域および最終用途を検証します。主要指標は、太陽光ガラスを含むガラス生産量、粉末洗剤生産量、ソーダ灰を使用する炭酸リチウム生産能力、ソーダ灰生産能力と稼働率、および地域別貿易フローであり、それぞれが消費成長または利用可能供給の説明に役立ちます。多変量回帰により過去の需要をこれらの指標に関連付けることができ、歴史的関係が不安定な場合は設備増強、閉鎖、または需要ショックのシナリオ分析を行います。セグメントシェアは報告された最終用途需要および生産ルートまたはグレードのエビデンスから構築され、同一の消費量がタイプ、原料源、用途、エンドユーザー、地域にわたって一度だけ分類されるよう照合されます。サンプリングされたボトムアップ検証の空白は、妥当な使用係数の範囲を通じて示され、トップダウン合計と照合されます。一次回答者は、観測データを置き換えることなく、変数の定義、タイミング、および予測の方向性が操業計画に合致するかどうかを確認することができます。
データ検証と更新サイクル
アナリストは地域消費バランスを独立した生産、貿易、および下流需要シグナルと照合し、承認前に外れ値と重大な差異を調査します。第2レビューでは資料の日付、単位、セグメント割り当て、および計算を確認し、定義が相違する場合、主要な設備変更が遅延した場合、または新たなエビデンスが需要または供給の投入値を大幅に変更する場合には再連絡を行います。このシリーズは年次で更新され、重大な産業イベント後にサイクル間で更新され、納品前に資料と計算の新たなレビューが実施されます。
Mordor Intelligenceのソーダ灰市場推計と他の公表推計との比較
ソーダ灰の推計は、消費量を収益または下流製品の販売と比較する場合に差異が生じます。本調査はグレード、生産ルート、最終用途にわたって消費されたソーダ灰を測定しており、鉱石投入物、重曹、および下流完成品は計上対象外としています。
主要なギャップ要因には、測定基準および供給と使用の物理的バランスが含まれます。生産、貿易、在庫変動が地域バランスを確立し、ガラス生産量、洗剤生産量、その他の最終用途指標が消費量とその成長要因の検証に役立ちます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 7,500万トン(2027年) | |
| グローバルコンサルタンシーA | 180.9億米ドル(2025年) | 当該出版社は2025年の世界収益推計をUSDで報告しているのに対し、承認済み推計は2027年の消費量をトンで測定しています。当該出典は比較可能な見出しトン数を提供していません。 |
| グローバルコンサルタンシーB | 216億米ドル(2025年) | 当該出版社は2025年の世界収益推計をUSDで報告しているのに対し、承認済み推計は2027年の消費量をトンで測定しています。公表された見出しは価値ベースです。 |
Mordor Intelligenceはベースラインを物理的消費量に結びつけ、供給および下流使用エビデンスと照合して検証します。収益ベンチマークは異なる指標であり、購入者はトン単位の需要と販売価格の変動を区別することができます。
レポートで回答される主要な質問
ソーダ灰市場の規模と成長見通しは?
2026年の規模は7,309万トンであり、2027年の7,500万トンから2032年の8,366万トンまで、2027年~2032年のCAGR 2.21%で成長すると予測されています。
ソーダ灰の需要を牽引するものは何ですか?
ガラス需要と固形洗濯製品の性能向上が消費を支えています。インドのヒンドゥスタン・ユニリーバーは、2026年6月30日終了四半期において固形石けんと粉末製品が成長ステップアップを維持したと報告しました。
どのソーダ灰製品タイプが消費をリードしていますか?
高密度ソーダ灰が2026年の消費量の57.22%を占めて首位でした。軽質ソーダ灰は2027年~2032年のCAGRが3.55%で最も速く成長すると予測されています。
主要なソーダ灰サプライヤーはどの企業ですか?
QEMETICA、Şişecam、Solvay、Tata Chemicals Ltd.およびWE Soda Ltd.が主要なサプライヤーです。
ソーダ灰生産者にとって主な課題は何ですか?
炭素コストとエネルギーまたは輸送費のエクスポージャーが供給経済性を制約しています。Solvayは2025年の報告書において、ソーダ灰事業の重要なコストとして排出権とエネルギー価格を指摘しました。
どの地域がソーダ灰消費と成長をリードしていますか?
アジア太平洋が2026年の消費量の43.37%を占めていました。中東・アフリカは2027年~2032年にCAGR 3.45%で最も速く成長すると予測されています。