
シリコーンフルイド市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
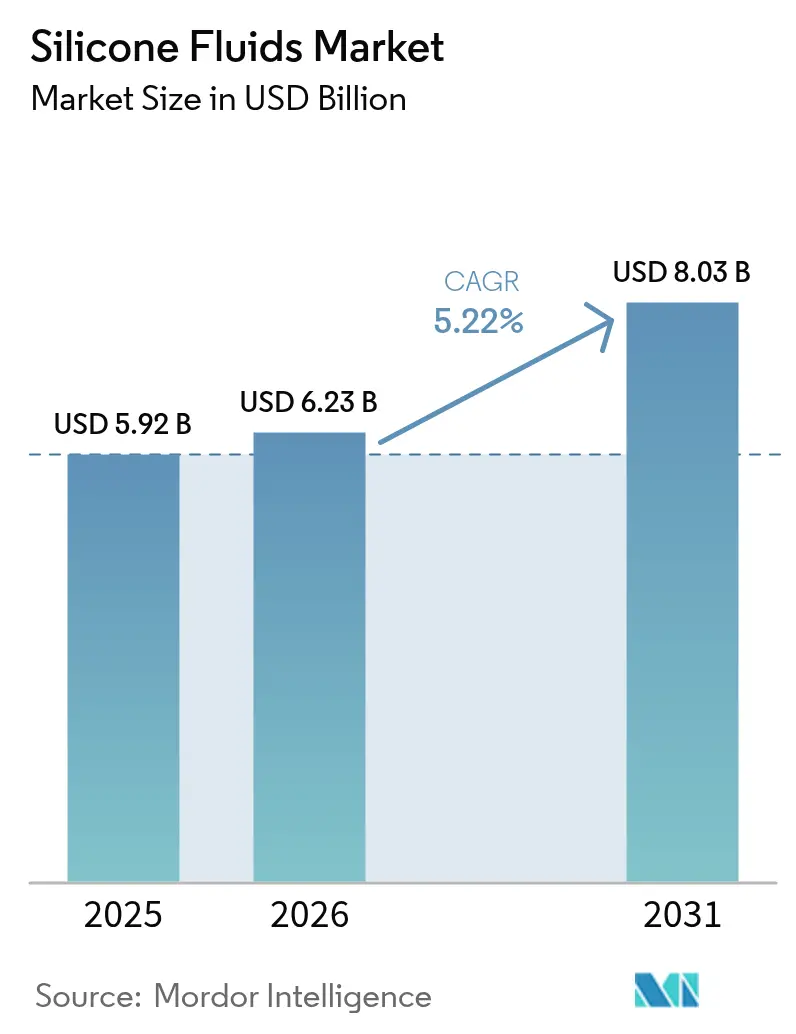
| 市場規模 (2026) | 6.23 十億米ドル |
| 市場規模 (2031) | 8.03 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリコーンフルイド市場分析
シリコーンフルイド市場規模は2026年に62億3,000万米ドルと推定され、2025年の59億2,000万米ドルから成長し、2031年には80億3,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率5.22%で成長します。OEMおよびフォーミュレーターが、極端な温度下でも安定性を保ち、酸化に耐え、電子機器を絶縁する流体を求めるにつれ、これらの高性能ポリマーへの需要が高まっています。これらの特性は、従来の鉱物系または合成炭化水素系流体では実現できないものです。電動モビリティへの移行加速、ハイパースケールデータセンターの台頭、そしてメーカーをより安全で持続可能な化学品へと向かわせる規制の動きが、さらなる成長を後押ししています。原材料価格の変動や環境基準の厳格化がモメンタムを抑制するものの、シリコーンフルイド市場は垂直統合の取り組み、リサイクル投資、およびニッチ用途のイノベーションから引き続き恩恵を受けています。これらの力が総合的に作用し、シリコーンフルイド市場は今後5年間にわたって安定した中一桁台の成長を遂げる見通しです。
主要レポートのポイント
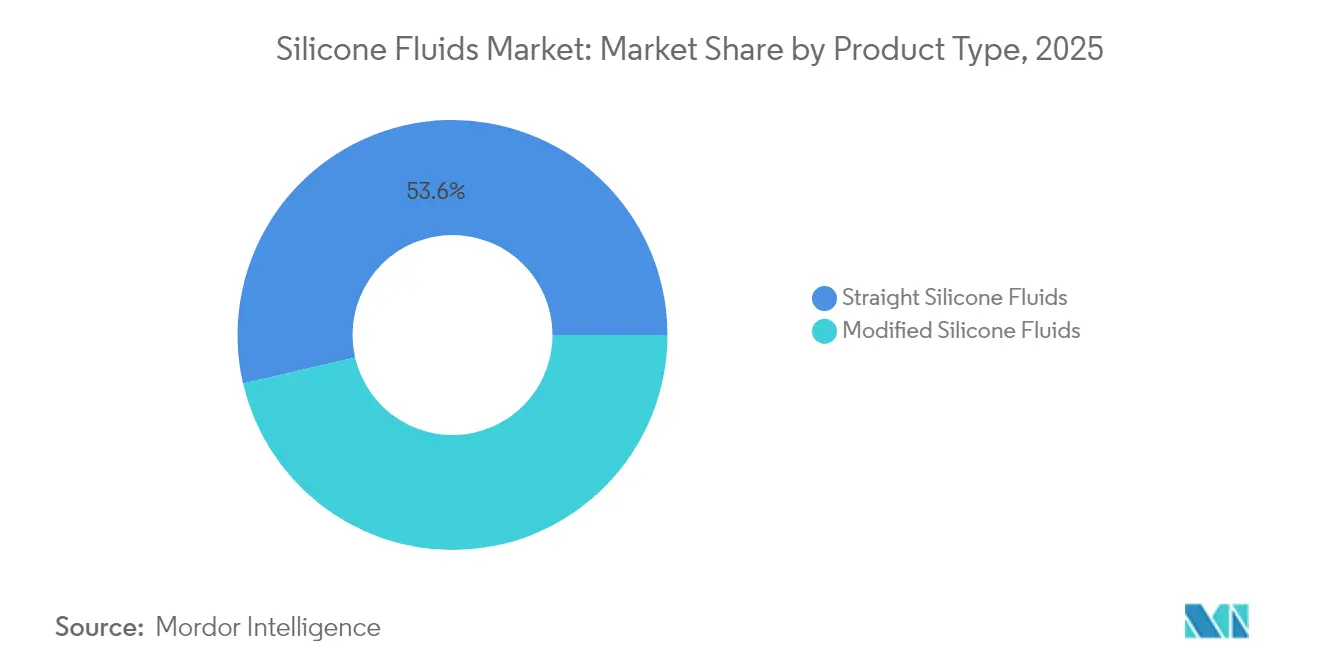
- 製品タイプ別では、ストレートフルイドが2025年のシリコーンフルイド市場シェアの53.62%を占め、変性フルイドは2031年にかけて最速の年平均成長率6.72%を記録する見込みです。
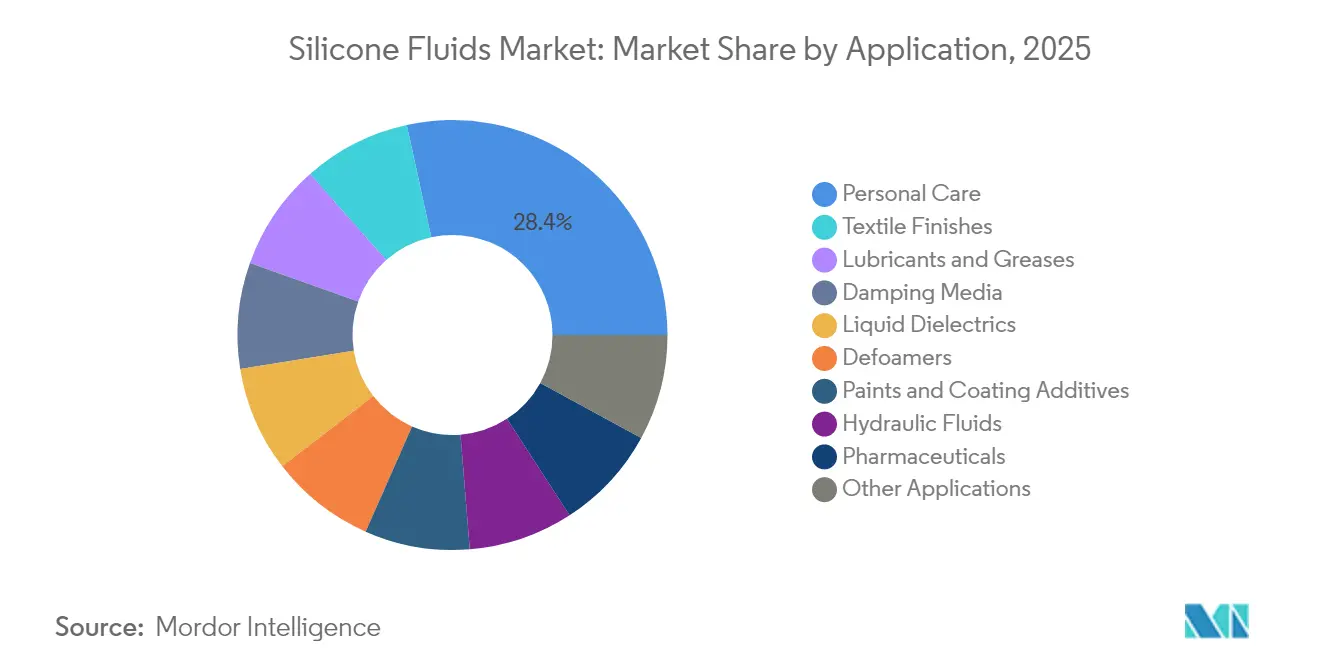
- 用途別では、パーソナルケアが2025年のシリコーンフルイド市場規模の28.41%のシェアを占め、繊維仕上げが2026年〜2031年にかけて年平均成長率6.54%でトップの成長を示すと予測されています。
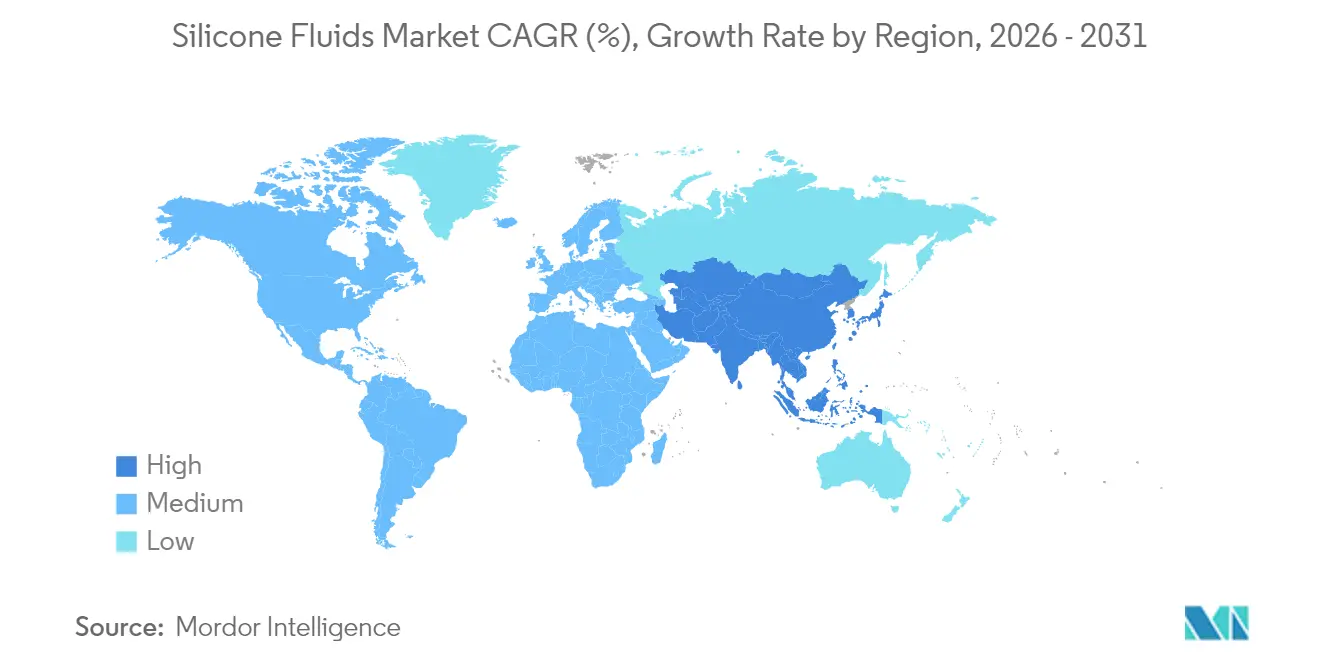
- 地域別では、アジア太平洋が2025年の売上シェアの44.10%を占め、同地域は2031年にかけて年平均成長率6.34%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パーソナルケアおよび化粧品からの需要増加 | +1.2% | EU規制の変化がイノベーションを牽引するグローバル市場 | 中期(2〜4年) |
| 電気自動車の熱管理流体への採用拡大 | +0.8% | 北米およびアジア太平洋が中核、EUへの波及 | 長期(4年以上) |
| 産業オートメーション向け高性能潤滑剤の成長 | +0.6% | アジア太平洋の製造拠点、南北アメリカへの拡大 | 中期(2〜4年) |
| ハイパースケールデータセンターの液浸冷却 | +0.7% | 主要クラウドリージョンに集中するグローバル市場 | 短期(2年以内) |
| バイオスティミュラント混合物向け精密農業用消泡剤 | +0.4% | 南北アメリカおよびEUの農業地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パーソナルケアおよび化粧品からの需要増加
フォーミュレーターは、感覚的な魅力と持続可能性を両立させる次世代素材への切り替えを急速に進め、規制対象となった環状シリコーンの代替を図っています。Siltechのバイオベースアルキルジメチコンは、バージン化石原料への依存を削減しながら伸展性を向上させます。CHT GroupのBeauSil RE-AMO 919 EMは、エモリエント性を損なうことなくサーキュラーエコノミー目標を達成するために、94%以上のリサイクルモノマーを配合しています。アジア太平洋の拡大する中間層は、プレミアムな多機能スキンケアおよびヘアケア製品を積極的に取り入れており、単一のブレンドでコンディショニング、バリア、光沢効果を発揮するシリコーンフルイドへの需要を喚起しています。ブランドが製品ポートフォリオを絞り込む中、多機能性は重要な差別化要因となり、低炭素フットプリントを文書化できるサプライヤーが優先サプライヤーの地位を獲得しています。
電気自動車の熱管理流体への採用拡大
液冷式バッテリーパックには、熱暴走を抑制しつつ効率的に熱を伝達できる絶縁性フルイドが必要とされる。Lubrizolのライフタイムフィル型シリコーン冷却剤は、EVバッテリーパックの全使用期間にわたって安定性を維持することで、この変化を体現している[1]。中国が近く施行予定のGB 29743.2導電率基準は、従来のグリコール水混合物では達成困難な高い水準を設定しており、自動車メーカーをシリコーンベースの配合物へと誘導している。バッテリーにとどまらず、ワイドバンドギャップインバーター、電動モーター、充電システムもシリコーンフルイドの広い動作温度域から恩恵を受けている。上流では、EV成長に連動したシリコンメタル需要が2030年まで年率4.56%で増加しており、原材料供給を確保できる垂直統合型メーカーに有利な状況をもたらしている。
産業オートメーション向け高性能潤滑剤の成長
サーボ駆動機器および精密ロボットには、工場温度が変動しても粘度が変化しない潤滑剤が必要です。シリコーンフルイドは平坦な粘度−温度曲線と固有の誘電保護を提供し、ギアボックス内のインラインセンサーを安定的に動作させます。PFAS規制が強化されている食品加工および製薬工場では、フッ素系潤滑剤からシリコーン代替品への移行が進んでおり、偶発的接触基準を満たしています。予知保全プログラムは、シリコーンフルイドで実現できる大幅に長いオイル交換間隔を評価しており、リットル当たりの価格が高くても総所有コストを低減します。
ハイパースケールデータセンターの液浸冷却
次世代AIサーバーはラック当たり100kWを超える電力密度を要求し、オペレーターは空冷を断念せざるを得ない状況です。シリコーンフルイドを基盤とした単相液浸システムは、電力使用効率(PUE)を1.02まで低下させながら、熱回収アーキテクチャを簡素化します。クラウドリーダーと協力する機器メーカーは、常時流体接触に対応したボードおよびコネクターを設計し、かさばるヒートシンクを排除しています。データセンターオペレーターがネットゼロロードマップを公約する中、シリコーンフルイドのリサイクル可能性と低毒性プロファイルは、市場から撤退しつつあるPFASベースの化学品に対する説得力のある代替手段を提供しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコン金属およびモノマー価格の変動 | -1.1% | 中国の価格変動がサプライチェーンに影響するグローバル市場 | 短期(2年以内) |
| 厳格なVOCおよびREACH規制遵守コスト | -0.7% | EUが主要な影響を受け、他地域へ拡大 | 中期(2〜4年) |
| 原料シロキサンにおける高いサプライヤー集中度 | -0.5% | アジア太平洋の製造集中を伴うグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シリコン金属およびモノマー価格の変動
中国は世界のシリコン金属生産量の約4分の3を支配しており、シリコーンフルイド市場全体に波及する単一国リスクを生み出しています。エネルギー価格の急騰、生産制限、地政学的摩擦がスポット価格を変動させ、川下フォーミュレーターの予算策定を混乱させています。米国はインフレ抑制法のもとで国内製錬所プロジェクトへのインセンティブを提供していますが、新規設備が本格稼働するのは2030年以前にはならない見込みです。その間、メーカーは長期供給契約によるヘッジや後方統合の検討を行っていますが、これらの取り組みには多くの中規模プレーヤーが調達できない資本を必要とします。
厳格なVOCおよびREACH規制遵守コスト
欧州化学品庁はシロキサンの暴露限界値の引き締めを続けており、メーカーは排出抑制システム、グリーンな溶剤、および広範な毒性試験への投資を余儀なくされています。断片化したグローバル基準が複雑さを増大させており、EUで承認された配合物が韓国やカナダで新たな申請要件に直面する場合があります。低VOCグレードで対応するメーカーは、学習曲線が初期のペナルティを相殺するまで、より高い合成コストやわずかに低下したパフォーマンスを受け入れ、粗利益率が圧迫されることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
変性フルイドがイノベーションを牽引変性グレードは未変性品よりも速いペースで拡大しており、フォーミュレーターがカスタマイズされた側鎖、反応性部位、または架橋可能な基を持つシロキサンを指定するにつれ、年平均成長率6.72%を記録しています。これらのカスタム分子は基材に選択的に結合し、接着性を高め、または疎水性表面を形成することで、エンドユーザーが過剰設計なしに性能目標を達成できるようにします。需要はEVポッティング、コンフォーマルコーティング、および高屈曲性繊維インクで顕著です。ストレートポリジメチルシリコーングレードは、コスト効率と広範な仕様への適合性から依然として数量リーダーシップを維持しています。そのサプライチェーンは成熟しており、連続プロセスのデボトルネッキングがさらに単位コストを削減しています。
持続可能な生産をめぐる競争が激化しています。DowとCircusilのジョイントベンチャーは、PDMSの炭素フットプリントを50%以上削減できるリサイクルループを実現します。Wackerは2025年5月に中国での新しいフルイドおよびエマルジョンラインを稼働させ、次世代エレクトロニクスを対象とした高純度設備を追加しました。KCCによる2024年のMomentive買収は、上流のシロキサンモノマーから下流の特殊フルイドまで垂直的な展開を拡大します。サーキュラーエコノミー目標が強化される中、クローズドループ能力を持つメーカーは、スコープ3削減の認証を目指すグローバルOEMからの供給優先権を獲得しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
パーソナルケアのリーダーシップが繊維の挑戦に直面パーソナルケア分野は最大の価値プールを形成しており、感覚的効果とコンディショニング効果のためにシリコーンフルイドを活用するスキンケアおよびヘアケアブランドによって支えられています。D5/D6に関するEU規制は直鎖型、分岐型、またはバイオ由来の代替品への切り替えを加速させ、配合の複雑さを高める一方でプレミアム価格のニッチ市場を開拓しています。軽量でべたつかないテクスチャーを求めるアジアの消費者の需要が継続的な新製品の流れを生み出し、多くのサプライヤーにとってパーソナルケアを受注の最前線に位置づけています。
繊維仕上げは現在最も強い成長を示しており、パフォーマンスストレッチ生地、アスレジャーウェア、およびオンガーメントプリントによって牽引されています。SILASTIC LCF 9600 Mなどのシリコーンインクベースは、高伸長ガーメントに鮮やかでひび割れに強いエラストマープリントを実現します。持続可能性の要件もシリコーンを支持しており、PVCやプラスチゾルシステムよりも低温で硬化するため、エネルギーを節約し、フタル酸エステルへの作業者暴露を軽減します。ファッションブランドが規制物質リストを公表するにつれ、シリコーン配合物は吸湿発散コーティング、耐久撥水加工、ソフトタッチ仕上げ全体でシェアを拡大しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域シリコーンフルイド市場
アジア太平洋地域は、シリコン金属の製錬から始まり完成品配合物に至る一貫したサプライチェーンを活用し、シリコーンフルイド市場において主導的地位を占めています。中国のコスト競争力と原材料の75%に及ぶ調達支配力が同地域のリダーシップを支える一方、日本と韓国は超高純度誘電体フルイドを必要とする小型電子機器およびメモリ半導体分野で卓越した技術力を発揮しています。東南アジアは製造拠点の分散先として台頭しており、ベトナムとタイは特殊化学品コンプレックスへの外国直接投資を積極的に誘致しています。インドは国内自動車産業の拡大とパーソナルケア分野の成長に支えられ、国内販売が二桁増を記録しています。
北米シリコーンフルイド市場
北米は異なるダイナミクスを呈しています。米国は重要鉱物のサプライチェーン国内回帰を推進する一方、データセンターおよび電気自動車関連の設備投資が特殊フルイドの需要を押し上げています。Dowはミシガン州におけるシリコーンエラストマーの生産能力拡張を進め、短納期を求める地域顧客の需要に応えています。ExxonMobilはテキサス州で高粘度合成基油の生産能力を増強し、プレミアム機能性フルイドに対する産業界の幅広い受容を示しています。カナダは水力発電を活用した冶金グレードシリコンを供給し、メキシコのマキラドーラ回廊は電子機器組立および自動車用ワイヤーハーネス製造向けフルイドを取り込んでいます。
欧州シリコーンフルイド市場
欧州は最も厳格な規制上のハードルに直面しながらも、イノベーションの中心地であり続けています。Wackerは2025年のシリコーン部門において、特殊グレード品がコモディティ品の数量減少を補い、売上高が10%成長すると予測しています。ドイツのエンジニアリング企業は工作機械向けシリコーン制振媒体を採用し、フランスの化粧品メーカーは差し迫った包装規制およびカーボンフットプリント規制への対応として、アップサイクルされたシリコーン原料の開発を先導しています。北欧の電力会社が推進するグリーンエネルギーマトリックスは循環型製造の主張に信頼性を付与し、シリコーンフルイドメーカーが技術性能とともに環境的価値を訴求することを可能にしています。
規制環境
シロキサンに関する規制は主要な最終市場全体で強化されており、シリコーン流体およびシリコーンベース配合物のコンプライアンス負担が増大している。欧州連合では、環状シロキサンに対する制限が下流製品にまで拡大しており、欧州委員会は2026年7月14日にREACH改正(EU)2026/1289を採択し、2027年1月1日からEU市場に投入されるシリコーンシーラント中のD4/D5の合計濃度制限を0.1%(w/w)に設定した。韓国でも揮発性メチルシロキサンの閾値引き下げが進められており、食品医薬品安全処(MFDS)の告示第2026-11号(2026年5月3日公布)により、シリコーンシーラント中のD4/D5合計制限が500ppmから350ppmに引き下げられ、2026年10月1日から施行される。
米国では、農薬および産業用化学品の両方の枠組みを通じて監督が進展している。2026年3月25日に発効した措置として、米国EPAは40 CFR 180.960の下で農薬配合物中の不活性成分として使用されるメチル末端封鎖ポリジメチルシロキサンについて、許容量規制の適用除外を最終決定し、選定された農薬配合物におけるPDMS型シリコーン流体の継続使用を支持した。別途、EPAは2026年6月12日にD4のTSCAリスク評価案に関する化学物質科学諮問委員会(SACC)の最終報告書を公表し、環状シロキサンへの監視を継続するとともに、進化するラベリングおよび曝露に関する期待の下で市場アクセスを維持するため、配合業者が高純度・直鎖状・用途特化型シリコーン流体へシフトする動きを後押ししている。
バリューチェーン分析
シリコーン流体のバリューチェーンは、エネルギー集約型の上流投入物、特に金属シリコン(石英/シリカの還元による)と塩化メチル、さらに銅触媒系から始まる。これらの原料はローショー・ミュラー直接法に用いられ、メチルクロロシラン(特にジメチルジクロロシラン)を生成し、続いて加水分解・縮合と重合を経て基礎ポリジメチルシロキサン(PDMS)流体を製造する。下流では2つの製造ルートが一般的である。すなわち、大量生産の工業グレード向けの加水分解縮合法と、電子・誘電体・特殊配合に必要なより厳密な分子量制御のための触媒平衡重合法である。
中流では、製造業者およびコンパウンダーが基礎流体を改質シリコーン流体(反応性および非反応性)、エマルション、そして熱管理流体、消泡剤、繊維仕上げ剤、パーソナルケア成分などの用途特化型パッケージへとアップグレードする。コストと供給リスクはシロキサン中間体および金属シリコンに集中しており、事業経済性はモノマーコストと供給安定性に極めて敏感であるため、統合型プレイヤーおよび長期契約の優位性が強化される。下流の市場ルートは通常、電子機器、モビリティ、産業用潤滑油向けの直接OEMおよび主要顧客向け供給を通じて行われる一方、パーソナルケア、コーティング、農業向けには専門ディストリビューターおよび配合業者が対応しており、これらの分野では文書化、純度管理、コンプライアンスデータがサプライヤー選定にますます影響を与えている。
競合環境
市場集中度
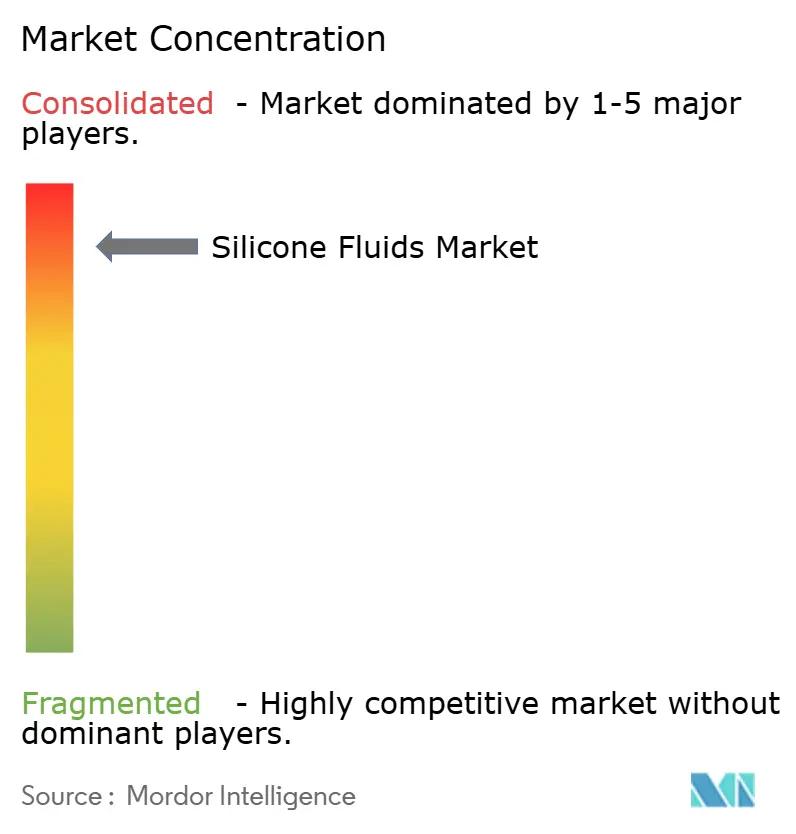
業界集中度は中程度の水準にあります。上位5社の合計売上高シェアは60%未満であり、地域専門業者および統合フォーミュレーターの参入余地が残されています。KCCによるMomentive買収は構造用シリコーンおよび光学流体における研究開発人材を統合し、規模を欠く小規模独立系企業に圧力をかける可能性があります。WackerとDowはサーキュラーエコノミーのメッセージングを強化し、スコープ3排出量を追跡するOEMに響くリサイクル提携とバイオベースパイロットプラントを発表しています。Elkemはノルウェーの水力発電を活用して炭素フットプリントを差別化し、SILCOLAPSEおよびBLUESILラインを農業および医薬品分野に展開しています。
技術が主要な競争の場です。PFASの代替経路、超低VOCコーティング、および液浸冷却化学品は、後発模倣者を阻む高分子科学と応用試験を必要とします。デジタルツインとAIガイドによる配合が顧客との共同開発を加速し、ラボの反復を削減して粘着性の高い複数年供給契約を獲得しています。従来のストレートフルイドグレードでは価格競争が続いていますが、特殊変性フルイドは二桁の利益率を確保し、イノベーターを原材料価格の乱高下から守っています。
小規模プレーヤーは、消泡剤濃縮物や光学的に透明な封止材など、地域供給または単一用途の習熟においてニッチを開拓しています。これらの企業は、成長がニッチを実証した時点で買収対象となり、今後10年間にわたって継続すると見込まれる着実な統合の流れを持続させています。
シリコーンフルイド業界リーダー
-
Dow Inc.
-
Wacker Chemie AG
-
Shin-Etsu Chemical Co., Ltd.
-
Momentive Performance Materials
-
Elkem ASA
- 注:主要企業の掲載順は順位を示すものではありません。
シリコーンフルイド市場 このレポートでカバーされる企業
- BRB International B.V.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- GELEST Inc.
- Innospec Inc.
- IOTA silicone
- KCC SILICONE CORPORATION
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Siltech Corporation
- Supreme Silicones India Pvt. Ltd.
- Wacker Chemie AG
- Zhejiang Zhongtian Fluorine Silicon Material Co., Ltd.
市場機会と将来展望
規制圧力と性能要求が交差する分野で機会が拡大しており、エンドユーザーはより高純度で再配合されたシリコーン流体システムへとシフトしている。2024年のEUによるD5/D6規制はすでにパーソナルケア分野での代替作業を加速させており、SiltechのバイオベースアルキルジメチコンやCHT GroupのBeauSil RE-AMO 919 EM(リサイクルモノマー94%超)といった直鎖状、バイオベース、リサイクル成分を含むシリコーン流体向けのプレミアムニッチを生み出している。並行して、シーラント、コーティング、インク分野全体で低VOCおよび低VMS配合の空白地帯が存在し、各法域がシロキサン制限を強化する中、検証済みの不純物管理とコンプライアンス文書を提供できるサプライヤーが有利になっている。
産業・電子機器主導の需要は、コモディティ拡大ではなく投資と的を絞った製品プラットフォームによって強化されている。Dowは2026年6月、2027年までに米国、中国、日本において特殊シリコーン製造およびイノベーション能力を拡大するための1億米ドルのプログラムを発表し、能力を高機能材料および電子機器関連用途に整合させた。供給側では中国において、内モンゴル恒星化学が2026年4月に高性能有機ケイ素ポリマー拡張の登録を完了し、年間20,000トンの特殊シリコーンオイルを追加する計画であり、地域の製造クラスターに近接した特殊シリコーンオイル能力の継続的な拡大を示している。並行して、ハイパースケールデータセンターの液浸冷却およびEV熱管理は、誘電体および熱インターフェース用シリコーン流体システムへの認証主導の需要を生み出しており、高速光モジュール向けのDowSIL TC-3120サーマルジェルなどの製品導入は、高密度電子機器および熱管理に関連するシリコーンの用途拡大を示している。
最近の産業開発事情 シリコーンフルイド市場
- 2026年6月:Dowは、2027年までに米国、中国、日本において特殊シリコーン製造およびイノベーション能力を拡大するため、1億米ドル規模の的を絞った投資プロジェクト群を発表した。このプログラムには、高機能材料および地域供給の強靭性に沿った増設が含まれ、電子機器、モビリティ、産業用途で使用される高仕様シリコーン材料のリードタイム短縮を支援する。
- 2025年5月:Wackerは中国においてシリコーン流体の新工場を稼働させ、高純度の官能性および非官能性シリコーン流体、ならびにシリコーンエマルションを製造した。追加された能力は電子機器および特殊配合の需要を支え、統合型シリコーンバリューチェーンが集中するアジア太平洋地域の現地供給を強化する。
- 2024年5月:KCCはMomentive Performance Materialsの買収を完了し、上流の中間体から下流の特殊材料までシリコーンポートフォリオと垂直的な事業範囲を拡大した。この統合により、特殊シリコーン技術における規模が強化され、用途特化型シリコーン流体および関連配合物向けのプラットフォームが拡大する。
シリコーンフルイド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ストレートシリコーンフルイドおよび変性シリコーンフルイドを含む、素材が流体状態を維持する工業用および消費者向け用途向けに販売されるシリコーンフルイドを対象とし、メーカーレベルよびチャネルレベルの収益を米ドルで測定したものです。
調査範囲の除外事項:シリコーンエラストマー、シリコーン樹脂、および類似の最終用途に使用される場合であっても、非シリコーン代替フルイドは集計に含まれません。
セグメンテーション概要
- 製品タイプ別
- ストレートシリコーンフルイド
- ポリジメチルシリコーンフルイド
- メチルフェニルシリコーンフルイド
- メチルハイドロジェンシリコーンフルイド
- その他のストレートシリコーンフルイド
- 変性シリコーンフルイド
- 反応性シリコーンフルイド
- 非反応性シリコーンフルイド
- ストレートシリコーンフルイド
- 用途別
- 潤滑剤およびグリース
- ダンピングメディア
- 液体誘電体
- 油圧作動液
- 消泡剤
- パーソナルケア
- 塗料およびコーティング添加剤
- 繊維仕上げ
- 医薬品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、特定の最終用途におけるシリコーンフルイド需要の背景にある促進要因をマッピングし、それらの促進要因を測定可能な指標に結びつけることから開始しました。主要地域における生産および消費の方向性を把握するため、国連コムトレード貿易統計、USGS鉱物・材料データ、ユーロスタット産業指標、OECD製造業シリーズなどの公開情報源を精査しました。
また、潤滑剤、誘電体、消泡剤、パーソナルケアなどの用途における典型的な使用率、性能要件、および代替限界を確認するために技術的参考資料も活用しました。化学および性能に関するコンテキストについてはNIST化学リソースおよび査読済み学術論文を参照し、設備増強、製品ミックスに関するコメント、および地域別収益エクスポージャーの検証には企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道資料を使用しました。利用可能な場合には、企業財務情報の有料サブスクリプションおよび輸出入船積みレベルのデータベースを選択的に活用し、貿易フローおよびサプライヤーの事業展開に関するクロスチェックを支援しました。これらの情報源は例示的なものであり、網羅的ではなく、データ収集、検証、および調査の明確化のためにその他の公開資料も参照しています。
一次インタビューおよびサーベイ
一次情報は、主要消費産業全体にわたるメーカー、ディストリビューター、フォーミュレーター、および川下ユーザーとの専門家インタビューおよび構造化サーベイを通じて収集しました。これはグローバル市場であるため、地域別の需要形状、典型的な価格動向、および用途別需要シェアを確認するためにアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域をカバーし、モデルの出力に異常な急変が見られた場合には一部の回答者に再確認を行いました。
一調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:14% | アジア太平洋地域:46% |
| 中位層:53% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域:29% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのアプローチを用いて構築され、生産・貿易データを使用して地域別のシリコーンフルイドのアドレサブルプールを再構築し、インタビューで検証されたシェアを用いて製品および用途別に分割しました。合計値を現実的に保つため、サプライヤーの積み上げ、サンプリングされた平均販売価格レンジ、および視認性の高いいくつかの用途に関するボリュームチェックを用いた選択的なボトムアップ近似も実施しました。
このモデルは、地域別製造生産高トレンド、化粧品・パーソナルケア生産指標、自動車・電子機器生産シグナル(誘電体および熱管理需要に連動)、建設・コーティング活動(添加剤需要に連動)など、継続的に追跡可能市場フィンガープリントに基づいています。シリコーンフルイドの価格は滑らかに変動するのではなく段階的に動く傾向があるため、価格動向は原料・エネルギーシグナルおよびサプライヤーのコメントを通じてモニタリングしました。小規模国のデータギャップが存在する場合には、輸入依存度、川下産業規模、および近隣市場比率などの代理指標を使用し、インタビューフィードバックで調整しました。
予測にあたっては、メインビューとしてベースケースを用いたシナリオ分析を実施し、地域別製造業成長、パーソナルケア需要の回復力、および特殊用途における採用速度などの変数についてハイケースおよびローケースをテストしました。需要の傾きと価格変化のペースが実務家の期待から乖離しないよう、前提条件は市場参加者とともにレビューしました。
データ検証と更新サイクル
アウトプットは、用途別シェア、地域別合計、および貿易動向や川下生産指標などの独立したシグナルを用いたトライアンギュレーションによって検証されました。地域別成長がパターンから外れて見る場合には分散チェックを実施し、促進要因と計算が別のアナリストによって再確認された後にのみ、それらのポイントをモデルに反映しました。
大規模な設備変更、規制の影響、または急激な投入コストの変動などの重大なイベントが発生した場合には、情報源に再連絡して前提条件を見直し、時系列データが内部的に一貫性を保つようにします。レポートは年で更新され、納品前に最終更新パスを実施することで、クライアントが同一の定義および測定ロジックに適合した最新の見解を受け取れるようにしています。
Mordor Intelligenceのシリコーンフルイド市場規模と他の公表推計値との比較
シリコーンフルイドの公表市場規模は、トピック名が同じであっても異なって見える場合があります。これは主に、各出版社が独自の方法で調査範囲の境界線を引き、異なる価格・ボリューム前提を使用しているためです。また、基準年が一致しない場合や、単一のベースケースではなく積極的なシナリオによって成長が押し上げられている場合にも差異が生じます。
主要なギャップの要因は通常、シリコーンフルイドとして集計されるものと隣接するシリコーン素材との区別、用途のマッピング方法(例えば、すべてのパーソナルケア向けシリコーン成分が含まれるかどうか)、および平均販売価格を毎年どのように繰り越すかにあります。通貨換算のタイミングと、価格ショック後に前提条件がどれだけ迅速に更新されるかも、報告される米ドル価値を顕著量だけシフトさせる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.23 ビリオン 米ドル(2026年) | |
| 業界出版社A | 5.70 ビリオン 米ドル(2024年) | より早い基準年を使用しており、通常2024年の評価として読まれるため、その後の設備増強および2024年以降の価格変動は記載数値に反映されていません。 |
| グローバル出版社B | 5.90 ビリオン 米ドル(2025年) | 製品範囲と需要促進要因の異なるマッピングを適用することが多く、用途別分割およびシリーズを延長するために使用される暗示的な平均販売価格の推移をシフトさせる可能性があります。 |
ベンチマーク表に示されたばらつきは、主に基準年の整合性とシリコーンフルイドの集計範囲に何が含まれるかによって説明され、Mordor Intelligenceのモデルでは合計値はストレートおよび変性シリコーンフルイドのみを定義された用途全体にわたって構築しており、シリコーンエラストマーおよび樹脂は計算の外に置かれています。これらの選択を年度ごとに一貫して維持することで、最終的な数値は明確なインプットに遡ることができ、更新時に同じ手順で再現可能です。
レポートで回答される主要な質問
シリコーンフルイド市場の現在の評価額はいくらですか?
シリコーンフルイド市場規模は2026年に62億3,000万米ドルと評価されており、2031年までに80億3,000万米ドルに達する見込みです。
用途別でシリコーンフルイド市場をリードするセグメントはどれですか?
パーソナルケアがスキンケアおよびヘアケア配合物への広範な使用により最大の28.41%のシェアを占めています。
シリコーンフルイドがEVバッテリー冷却に好まれる理由は何ですか?
広い動作温度範囲と優れた誘電特性が熱暴走を防ぎながら、信頼性の高い熱伝達を実現します。
化粧品におけるシリコーンフルイドに規制はどのような影響を与えていますか?
EUは2024年に環状シリコーンD5およびD6を規制し、フォーミュレーターが直鎖型またはバイオ由来の代替品に切り替えることを促しています。
2031年までのシリコーンフルイド市場成長においてどの地域が支配的ですか?
アジア太平洋が44.10%のシェアでリードしており、統合されたサプライチェーンと拡大する製造基盤に牽引されて年平均成長率6.34%で成長すると予測されています。