
自己粘着ラベル市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
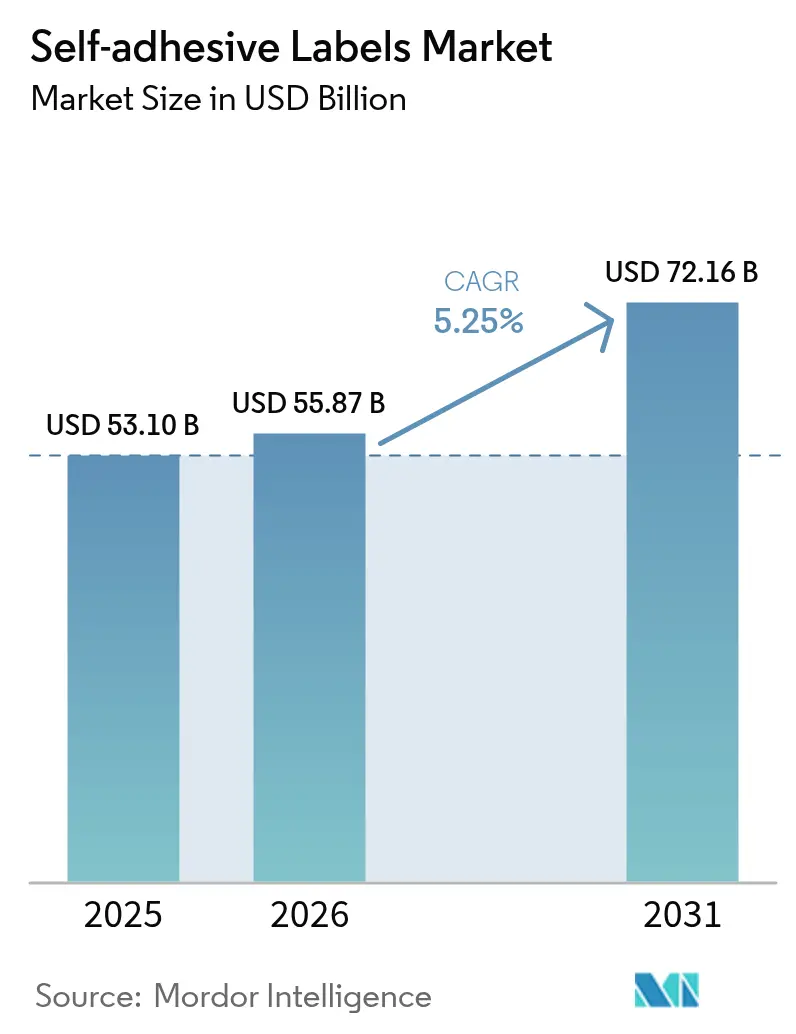
| 市場規模 (2026) | 55.87 十億米ドル |
| 市場規模 (2031) | 72.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.25 % |
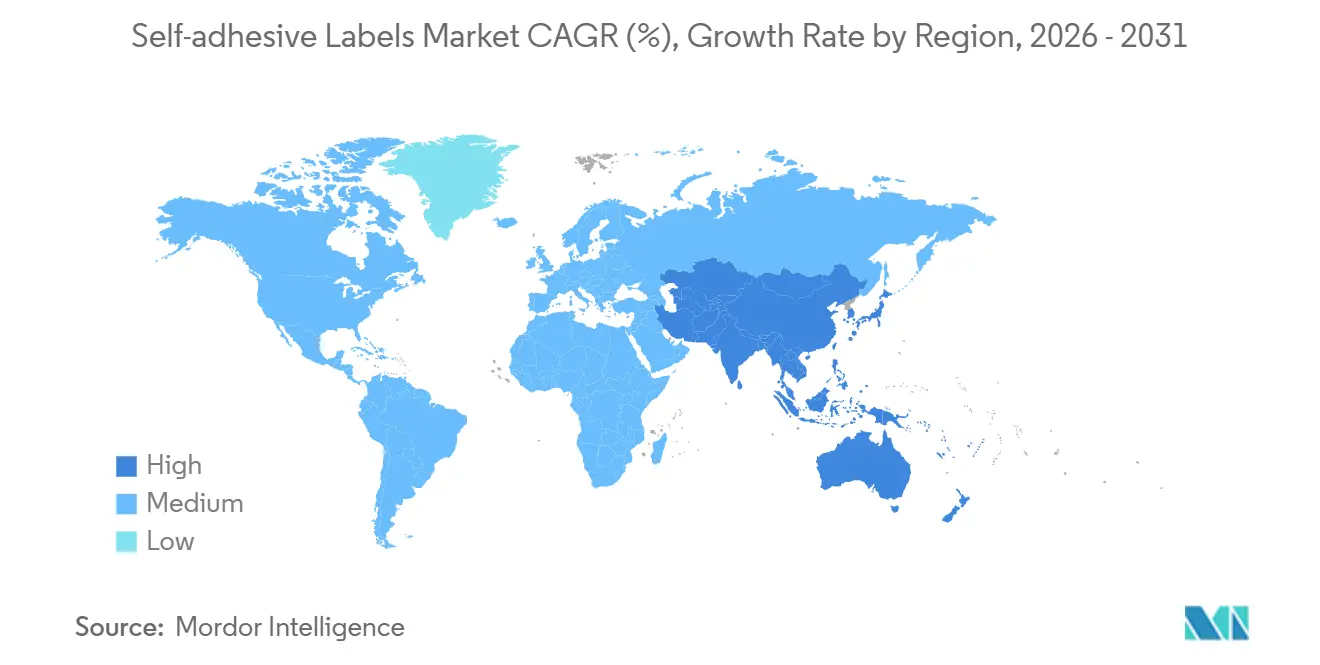
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
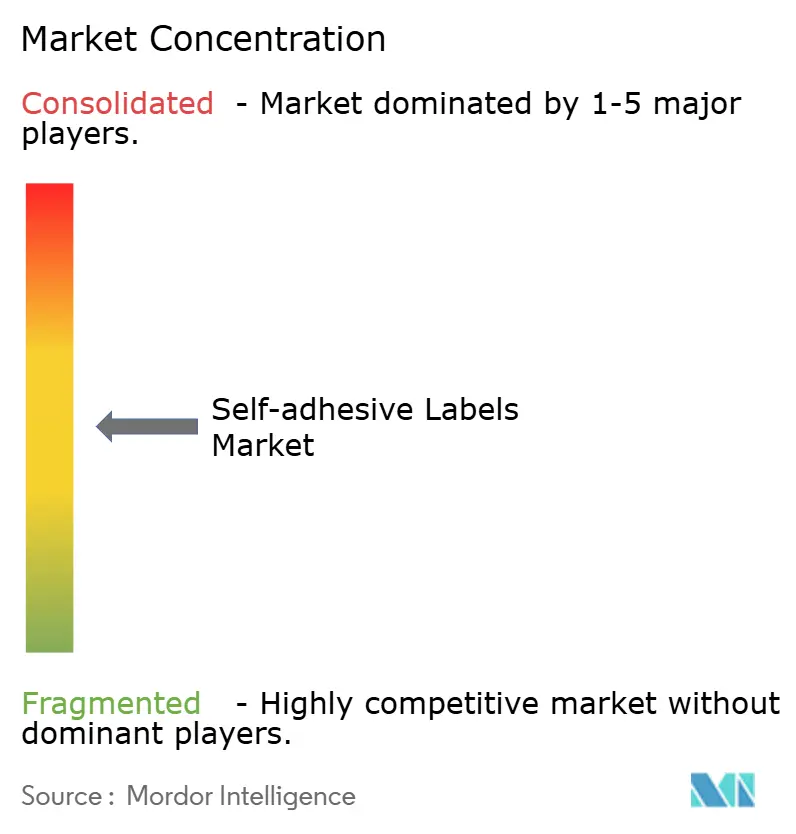
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己粘着ラベル市場分析
自己粘着ラベル市場規模は、2025年の531億米ドル、2026年の558億7,000万米ドルから、2031年には721億6,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.25%を記録すると予測されています。コンバーターは、カットアンドスタックラベルから感圧フォーマットへの移行を加速させています。この移行により、二次接着剤の塗布工程が不要となるだけでなく、トリミングラインのダウンタイムも削減されます。こうした効率化は、eコマースのカスタマイズ化によって増加するSKU数への対応において極めて重要です。さらに、小包の返品率が上昇するなか、可変データ物流ラベルへの需要が高まっています。これは、湿式糊付けシステムが経済的に競合することが難しいニッチ分野です。食品接触用途において移行規制への適合性から先行してきたエマルジョンアクリル系化学品は、揮発性有機化合物排出を規制する規制動向にも後押しされ、市場浸透が加速しています。プラスチックフィルム表面材は紙と比較してコストが高いものの、コールドチェーンおよび耐久性包装において採用が拡大しています。長距離流通における結露への耐性や化学物質への耐久性は大きな優位性となっています。競争環境も変化しており、地域専門業者が短納期契約を獲得する一方、グローバルプレーヤーはシリコーンコーティング廃棄物の埋め立て処分を削減することを目的とした、クローズドループライナーリサイクルへの投資を進めています。
主要レポートのポイント
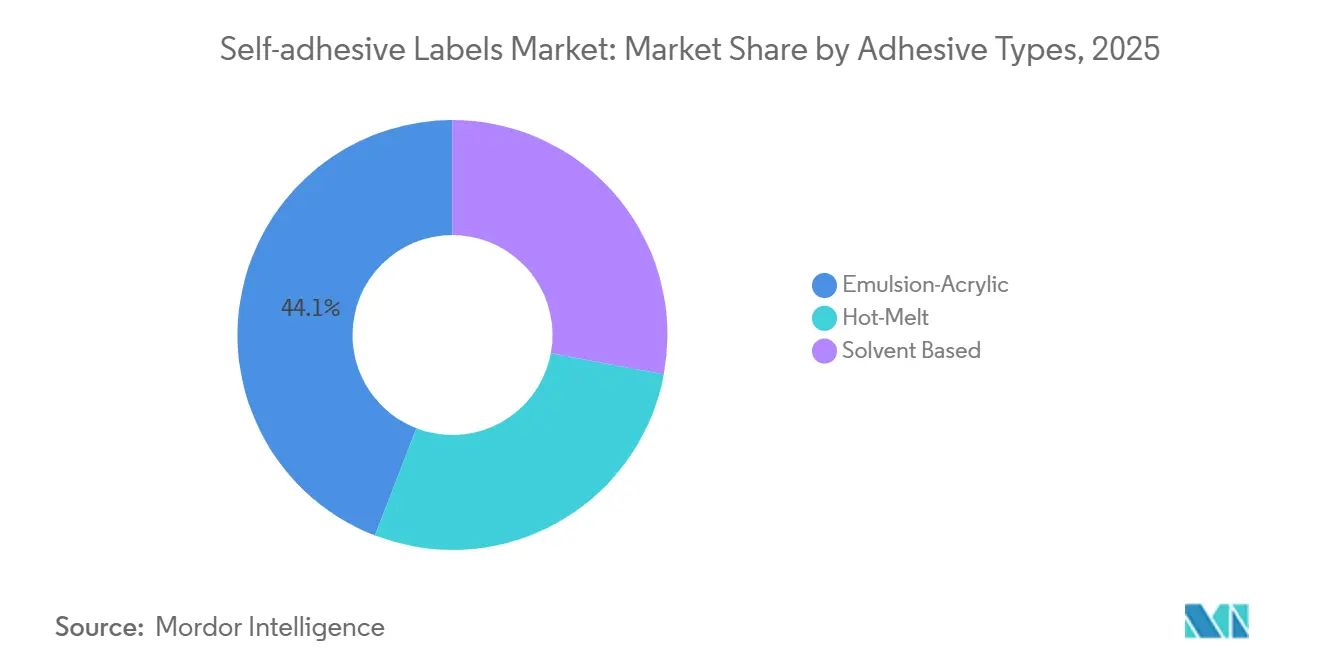
- 接着剤タイプ別では、エマルジョンアクリルが2025年の自己粘着ラベル市場シェアの44.14%を占め、ホットメルト配合品は2031年にかけてCAGR 6.14%と最高の成長率を記録する見込みです。
- 表面材料別では、紙が2025年の自己粘着ラベル市場規模の63.70%を占め、プラスチックフィルムは2026年から2031年にかけてCAGR 5.55%で拡大すると予測されています。
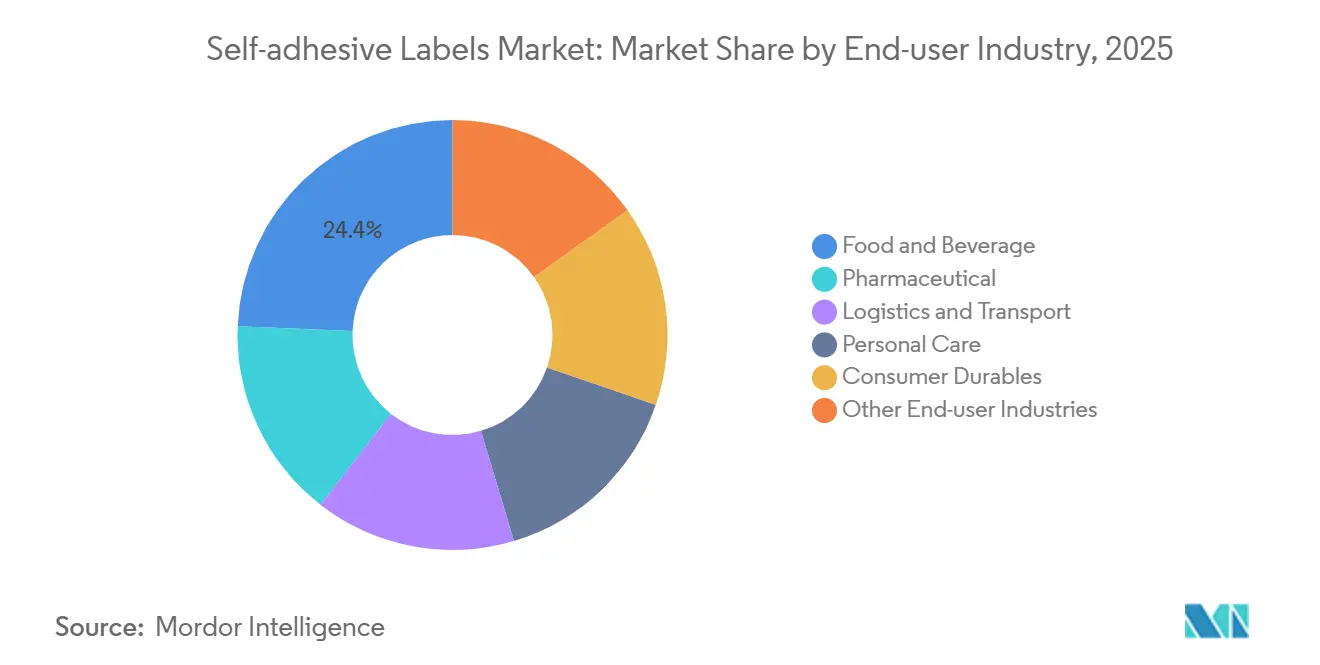
- エンドユーザー産業別では、食品・飲料が2025年に24.35%の売上シェアでトップを占め、物流・輸送は2031年にかけてCAGR 5.77%で成長しています。
- 地域別では、アジア太平洋が2025年の売上の35.80%を占め、同地域は2026年〜2031年にかけてCAGR 6.09%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース小包量の急増による物流ラベル需要の拡大 | +0.9% | 北米、欧州、アジア太平洋の都市圏を中心にグローバルで顕著 | 短期(2年以内) |
| 新興アジアにおける包装済み食品・飲料生産の拡大 | +1.2% | アジア太平洋中核(中国、インド、インドネシア)、中東への波及 | 中期(2〜4年) |
| コンバーターの高速自動化ホットメルトラベリングラインへの移行 | +0.7% | 北米および欧州、ブラジルおよびメキシコでの早期採用 | 中期(2〜4年) |
| 消費者向け包装における無溶剤接着剤への規制上の優遇 | +0.6% | 欧州(包装・包装廃棄物規制の義務)、北米(FDA 21 CFR 175.105)、一部アジア太平洋市場 | 長期(4年以上) |
| 電子レンジ対応ホットメルトラベルの即席食品トレーへの急速な普及 | +0.5% | アジア太平洋(中国、日本)、北米のコンビニエンスミール分野 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
eコマース小包量の急増による物流ラベル需要の拡大
2024年〜2025年にかけて国境を越えた小包の流通量が急増し、一部の荷物は事前印刷された返品ラベルとともに倉庫を出荷されるようになっています。感圧構造は、100 m/minを超えるデジタル印刷速度でQRコードや税関申告書向けの可変データ印刷に対応しており、都市型マイクロフルフィルメントセンターの2時間出荷サイクルに対応しています。ポリエステル表面材に組み込まれた温度・時間インジケーターは、生鮮品のコールドチェーン違反を記録し、IATA規制は国際小包のほぼ5分の1にリチウム電池の危険物表示を義務付けています[1]国際航空運送協会、「危険物規則書」、iata.org。これらの機能要件が重なることで、自己粘着ラベル市場と従来の湿式糊付け代替品との性能格差が拡大しています。
新興アジアにおける包装済み食品・飲料生産の拡大
2025年、中国の即席食品カテゴリーは著しい成長を遂げ、コンバーターは120℃での剥離なしに接着強度を維持する電子レンジ対応ホットメルトラベルの認証取得を迫られました。同年、インドの組織的小売業の展開が拡大し、集中的なラベル調達が可能となったことで、SKU在庫の削減と全インド展開の加速が実現しました。ASEAN域内の規制調和によりラベル承認サイクルが4ヶ月に短縮され、インドネシアおよびベトナムにおける感圧フォーマットの採用が促進されました。これらの変化が総じて自己粘着ラベル市場に追加的な需要量をもたらしています。
コンバーターの高速自動化ホットメルトラインへの移行
ACMIのOpera OmniaやKoenig & BauerのCorruCUTマシンなどの新型設備は200 m/minを超える速度で稼働し、コストのかかる溶剤回収システムを不要とすることで、ライン当たりのエネルギー消費量を削減します。即時接着により、コンバーターは短納期の受注を経済的にこなすことができ、eコマースによる受注プロファイルの細分化に対応する上で重要な優位性となっています。クローズドループ粘度制御により、塗布量を±2 g/m²以内に維持でき、クラフトビールラベルの多孔質基材へのにじみを防止します。設備投資の削減が、自己粘着ラベル市場内でのホットメルトへの移行を加速させています。
消費者向け包装における無溶剤接着剤への規制上の優遇
EU枠組み規則やFDAの21 CFR 175.105などの規制は、第一級芳香族アミンの移行を抑制しています[2]米国食品医薬品局、「CFRタイトル21 §175.105」、fda.gov。この動きにより、食品接触用途ではエマルジョンアクリルまたはホットメルト系化学品が選好されるようになっています。欧州では、包装・包装廃棄物規制(PPWR)がPETボトルへのウォッシュオフラベルの使用を義務付けており、苛性ソーダ浴で溶解する親水性粘着付与剤の採用が加速しています。ブランドオーナーはコストプレミアムを受け入れることで、コンプライアンスを確保するとともに、拡大生産者責任(EPR)ペナルティを回避しています。このトレンドが、自己粘着ラベル市場における無溶剤ソリューションの勢いを後押ししています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 接着剤および表面材の汚染によるリサイクル上の課題 | -0.4% | 欧州(PPWR施行)、北米(拡大生産者責任制度)、一部アジア太平洋市場 | 中期(2〜4年) |
| ライナーレスラベル技術からの競合脅威 | -0.3% | 物流および食品小売分野での早期普及を中心にグローバル | 長期(4年以上) |
| 高級化粧品向けゴム系ホットメルトラベルの酸化変色 | -0.2% | 欧州および北米の高級化粧品、アジア太平洋の免税チャネル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
接着剤および表面材の汚染によるリサイクル上の課題
欧州では毎年、PETおよびHDPEの再生材料が接着剤残留物による汚染にさらされており、ペレットの透明度が低下し再販価値が下がっています。2028年までにPPWRがウォッシュオフラベルを義務付けることで、サプライヤーは親水性粘着付与剤を用いたホットメルトの調整を迫られます。また、6ヶ月間の移行試験に合格する必要があり、材料コストの増加につながります。北米では、EPR制度が非リサイクル可能な包装に課徴金を課しており、追加コストを吸収しきれないコンバーターへの圧力が強まっています。Recyclass認証はコンプライアンスへの道筋を提供していますが、A評価を取得した申請はごく一部にとどまっており、技術的な課題の大きさを示しています。
ライナーレスラベル技術からの競合脅威
Avery DennisonのrbDIRECTプラットフォームはシリコーン剥離ライナーを不要とすることに成功し、材料廃棄物と輸送コストを大幅に削減しています。食料品計量スケールや小包仕分けラインなどの早期採用者は、より多くのラベルを収容できるライナーレスロールの恩恵を受けています。ただし、アプリケーターの改造には多大なコストが伴います。また、接着剤のにじみが課題となっており、工場内の気温が高い環境では速度が60 m/minに制限されます。さらに、ライナーレス基材に対する自治体のリサイクルガイドラインが不明確なことが不確実性を生み出し、従来の自己粘着ラベルからの大規模な移行を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着剤タイプ別:
自動化経済性によるホットメルトの台頭ホットメルト配合品は最も成長の速い接着剤クラスであり、コンバーターが即時硬化かつエネルギー消費量を4分の1削減できる高速ラインを標準化するなか、2031年にかけてCAGR 6.14%で成長しています。一方、エマルジョンアクリルは水性化学品として世界の食品接触規制に容易に適合することから、2025年の自己粘着ラベル市場シェアの44.14%を占めています。ホットメルトシステムに関連する自己粘着ラベル市場は、2031年までに大きな押し上げが見込まれています。この急増は、電子レンジ対応食品に不可欠な耐熱性を実現したSISポリマーのアップグレードによるものです。一方、溶剤系製品は移行上限規制により課題に直面しており、より高価な脂肪族イソシアネートへの移行を進めても、規制の窓口が狭まっています。
継続的な研究開発は、ポリオレフィン対応ホットメルトの改良に注力しています。これらの革新的製品は、プライマーを使用せずに低表面エネルギープラスチックに確実に接着します。この方向性における注目すべき進展として、2025年に新製品ポートフォリオが導入されました。こうした化学的進歩を補完する形で、設備メーカーはインラインUVニスコーティングを統合しています。この革新により、後工程の取り扱いが不要となるだけでなく、段取り替え時間が数分に短縮されます。このような一貫した戦略が、物流および消費者向け耐久財ラベルにおけるホットメルトの優位性を確固たるものとし、自己粘着ラベル市場全体のダイナミクスにさらなる影響を与えています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます


表面材料別:
プラスチックフィルムがコールドチェーンおよび耐久財の成長を取り込む紙は2025年に63.70%のシェアで依然として優位を保っていますが、プラスチックフィルムはCAGR 5.55%で拡大しています。これは、セルロースを劣化させる結露、油脂、オートクレーブサイクルに耐えられるためです。予測では、自己粘着ラベル市場のプラスチックフィルムセグメントは、単一素材包装を推進するPPWR指令に後押しされ、2031年までに大幅に成長するとされています。注目すべき進展として、共押出BOPPフィルムは60 gの紙と同等の不透明度を実現しながら軽量化されており、LINTECが2025年に発売した40 µm製品がその代表例です。
PETフィルムは価格プレミアムがあるものの、121℃滅菌後も2次元コードのスキャン読み取りを維持する医薬品シリアライゼーションに不可欠です。ビニールは屋外耐久性のニッチ分野を確保していますが、サステナビリティへのブランドコミットメントがPVCの成長を抑制し始めています。リサイクル業者がラベルと容器素材の整合を求めるなか、需要の変化が顕著になっています。市場はPPボトルへのPPラベルや紙箱向けのファイバーベースソリューションへと傾いており、自己粘着ラベル分野の調達トレンドを再形成しています。
エンドユーザー産業別:
物流が食品・飲料を上回る成長食品・飲料は2025年に24.35%の売上シェアを維持していますが、物流・輸送は2031年にかけてCAGR 5.77%と最も急速に成長しています。eコマース小包の急増とIATAの危険物ラベル義務付けが相まって、耐久性ポリエステル表面材の使用が増加しています。これらの表面材は、バーコード、温度・時間インジケーター、税関データを1回の印刷工程でシームレスに組み込むことができます。その結果、2030年までに物流向け自己粘着ラベル市場のシェアは食品・飲料セクターに匹敵する規模になると見込まれています。
製薬セクターはトン数では主導的な地位を占めていないものの、高い利益率の恩恵を受けています。これは主に、EU・米国における厳格なトレーサビリティ規制がISO/IEC 15415規格に準拠した高コントラストのシリアライゼーションを義務付けているためです。パーソナルケア分野では、偽造対策としてホログラムやNFCチップをラベルに組み込む動きが進んでいます。一方、高級化粧品ブランドは1年間の光劣化後のデルタE色差2.0未満という高い基準を設けており、こうした高品質仕様が自己粘着ラベル産業内の平均販売価格に顕著な格差をもたらしています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の自己粘着ラベル市場
アジア太平洋地域は2025年の世界収益の35.80%を生み出しており、6.09%のCAGRで最も急速に成長しています。中国では、電子レンジ対応食の急増が、高温での再加熱に耐えるよう設計されたSISホットメルトラベルの需要を押し上げています。一方、インドの小売拡大は、ブランド各社を集中型感圧ラインへと誘導し、地域別SKUの重複を効果的に削減しています。日本の厳格な医薬品トレーサビリティ規制は、PETシリアライゼーションラベルの需要を強化しています。韓国では、化粧品輸出の増加がホログラフィック表面材の採用を促進しています。さらに、東南アジア全域における冷鎖物流への投資が、ラベルの普及を第1層都市以外にも拡大させ、自己粘着ラベル市場における持続的な数量成長を促進しています。
欧州および北米の自己粘着ラベル市場
欧州および北米では、純粋な数量よりもリサイクル可能性が重視されています。PPWRは、PETボトルにウォッシュオフラベルの使用を義務付けています。この転換により、ホットメルトの再調合サイクルがより頻繁になり、コストが上昇しています。また、米国の複数の州では、リサイクル不可能な包装材に対してEPR賦課金が導入されており、親水性接着剤の早期採用者に競争上の優位性をたらしています。越境小包の急増が物流ラベルの数量を支えている一方、米国の絶対的なトン数はアジアに遅れをとっており、これは主に日用消費財セクターの飽和によるものです。
中東・アフリカおよび南米の自己粘着ラベル市場
南米ならびに中東・アフリカは、収益への貢献は少ないものの、顕著な加速が見られます。ブラジルでは、加工食品の統合が進む中、関税上の課題があるにもかかわらず、輸入感圧材料への傾向が強まっています。アルゼンチンのマクロ経済安定化により、飲料ラベルラインのアップグレードが活性化し、切り替え時間が大幅に短縮されています。サウジアラビアでは、国内での医薬品製造のローカライズが進むにつれ、SFDA規制に沿ったシリアライズドラベルの需要が急増しています。南アフリカのワイン輸出業者は、市場アクセスを維持するため、EU準拠のウォッシュオフラベルを使用するようになっています。しかし、特に冷蔵輸送におけるインフラ上の課題が、市場における自己粘着ラベルのより広範な普及を引き続き妨げています。

規制環境
規制は、特に食品接触や再生利用性の面で、ラベルの内容と材料選定の両方をますます左右するようになっている。米国では、食品包装に使用される接着剤に対してFDA 21 CFR 175.105が引き続き重要な関門となっており、コンバーターや接着剤サプライヤーは、GMP管理と機能的バリアアプローチに裏付けられた、適合性のあるエマルジョンアクリル系や一部のホットメルト系への移行を進めている。欧州では、包装・包装廃棄物規制(PPWR)のリサイクル配慮設計への注力により、PETおよびHDPE包装用ラベル構成の基準が引き上げられ、EPR関連のコスト負担を回避するための水洗剥離型接着剤技術の採用が加速している。
化学品の危険性情報伝達も進化している。規則(EU)2024/2865は、物質および混合物の表示に関するEUのCLP枠組みを改正し、デジタル化と可読性を重視したラベル情報伝達の手法を推進した。UNECEは世界的な実施の調和を継続しており、2025年9月には化学品の分類および表示に関する世界調和システム(GHS)の第11改訂版を発行し、これが地域や最終用途分野を超えた危険表示および関連データの実施方法に反映されている。
バリューチェーン分析
感圧接着ラベルのバリューチェーンは、上流の投入材料、すなわち表面材(紙、BOPP/PP、PET、ビニール)、感圧接着剤化学品(エマルジョンアクリル系、ホットメルト系、溶剤系)、シリコーンコート剥離ライナー、粘着付与剤、安定剤、移行制御パッケージなどの添加剤から始まる。これらの構成要素はラベルストックメーカーおよびコーティング専門業者によってロールやシートに組み合わされ、その後コンバーターによってスリット、打ち抜き、印刷(フレキソ、オフセット、デジタルインクジェット)、仕上げが施され、飲食品、医薬品、パーソナルケア、耐久消費財、物流分野の最終需要家に出荷される。
中流工程の能力は、用途特化型材料と地域密着型サービス体制によってますます定義されるようになっている。UPMアドヒーシブマテリアルズは2026年6月、専用設計の接着剤ソリューション(UPM PharmaSure、UPM Vetro、UPM Endurance)でポートフォリオの深みを拡大し、2026年4月には米州においてMark Andyとの戦略的パートナーシップを更新することで、コンバーター向け設備との連携を強化した。地域の供給レジリエンスも、新たなライナーおよび流通拠点強化の取り組みを通じて強化されつつある。Ahlstromはブラジル・ジャカレイ工場で感圧接着剤用剥離紙(MaxLiner)を製造しており、UPMはインドでのリードタイム短縮のため、ニューデリー近郊にスリット加工・流通ターミナルを設立している。
競争環境
自己粘着ラベル市場は中程度に分散しています。中堅コンバーターは機動性を活かし、48時間納期とカスタムダイカットで地域契約を獲得しています。デジタルインクジェット印刷機への投資により、シリアライズドまたは多言語ラベルを限界コストで印刷できるようになり、従来は多国籍企業が担っていたニッチ分野に参入しています。同時に、設備革新企業はホットメルトラインと検査カメラを一体化させ、独立したビジョンステーションなしに医薬品コンプライアンスを実現し、総設置コストを削減しています。技術的な空白領域も残っています。H.B. Fullerによるポリオレフィン接着に関する特許出願や江門金豪の超薄型BOPPフィルムは、将来の競争ポジションを再形成する漸進的なイノベーションの兆しを示しています。
自己粘着ラベル産業のリーダー企業
Avery Dennison Corporation
CCL Industries
UPM Global
LINTEC Corporation
3M
- 注:主要企業の掲載順は順位を示すものではありません。
自己粘着ラベル市場
- 3M
- Asteria Group
- Avery Dennison Corporation
- CCL Industries
- Fuji Seal International, Inc.
- H.B. Fuller Company
- HERMA GmbH
- Lecta Adestor
- LINTEC Corporation
- Mondi
- Optimum Group
- Symbio Inc.
- UPM Global

市場機会と将来展望
リサイクル配慮設計の要件により、使用時には十分な性能を発揮しながらもリサイクル時にはきれいに分離できるラベル構成に対して、より明確な余地が生まれつつある。特に、接着剤残渣や表面材汚染が長年の課題となってきたPETおよびHDPE包装においてその傾向が顕著である。UPMアドヒーシブマテリアルズは2026年5月、包装のリサイクル性を重視した水洗剥離型接着剤技術を核とするProCycleポートフォリオを発表した。一方BASFは2026年3月、PETボトル用フィルムラベル向け感圧接着剤が現行の機械的リサイクルプロセスと適合し得ることを強調した。これらの取り組みは、ブランドオーナーとコンバーターがPPWR主導の設計要件に取り組む中で、ラベル性能を洗浄・粉砕工程に結びつける製品ロードマップを後押ししている。
運用の俊敏性とサービスの地域最適化もまた、特にeコマースや近代的小売に関連する多品目環境において機会を生み出している。UPMが2026年3月に発表した、2026年第3四半期に稼働開始予定のニューデリー近郊における新たなスリット加工・流通ターミナルは、短ロット、多言語バリエーション、迅速な補充サイクルを管理するコンバーターへの対応力を高めるため、サプライヤーが地域拠点を構築していることを示している。同時に、医薬品シリアライゼーションの品質要件を含む規制対象分野向けに、高速ホットメルト対応ラインおよび検査機能付き印刷への継続的なコンバーター投資が、用途特化型ラベルストックおよび検証済み構成の価値をさらに高めている。
Recent Industry Developments in 自己粘着ラベル市場
- 2026年6月:CCL Industriesは、Sleever International Company SAの買収を完了し、シュリンクスリーブラベル製造、押出フィルム、施工設備をポートフォリオに加えた。この取引により、CCLは感圧ラベルとしばしば同じブランドプログラムやコンバーターの生産能力を巡って競合する特殊包装装飾フォーマット分野での事業範囲を拡大した。
- 2026年5月:UPMアドヒーシブマテリアルズは、包装のリサイクル性を目的として設計されたUPM ProCycleラベルソリューションポートフォリオを発売した。これにはPETおよびHDPE向けの水洗剥離型接着剤技術が含まれる。この発売は、機械的リサイクルの流れの中でラベルや接着剤によるリサイクル阻害を低減しようとするコンバーターやブランドオーナーを支援するものである。
- 2024年7月:Lecta Adestorは、中欧・北欧向けのサービス体制強化のため、ドイツ・アシャッフェンブルクに感圧ラベル加工工場を開設した。この施設により地域の加工能力が拡大し、短納期プログラムに必要な表面材、接着剤、ライナー構成の配送距離が短縮される。


自己粘着ラベル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、完成品ラベルストックまたは加工済みラベルとして供給される感圧(自己接着型)ラベルから生じる収益を対象とし、包装および製品識別用途全般にわたり、主要地域における販売額を米ドル建てで捉えている。
対象範囲の除外事項:パッケージや容器への直接印刷は対象外とし、また、シュリンクスリーブやインモールドラベルなどの非接着型ラベル形式も対象外とする。
セグメンテーション概要
- 接着剤タイプ別
- ホットメルト
- エマルジョンアクリル
- 溶剤系
- 表面材料別
- 紙
- プラスチック
- ポリプロピレン
- ポリエステル
- ビニール
- その他プラスチック
- エンドユーザー産業別
- 食品・飲料
- 製薬
- 物流・輸送
- パーソナルケア
- 消費者向け耐久財
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な需要マップを構築し、後に市場モデルに反映される前提条件を裏付けるために活用された。米国国勢調査局(US Census Bureau)の貿易・生産統計、UN Comtradeによる国際貿易指標、米国労働統計局(US Bureau of Labor Statistics)の製造・価格統計といった公開情報源を確認した上で、これらの指標をラベル消費パターンにマッピングした。
市場範囲を現実的に保つため、包装・ラベリング関連団体の刊行物や会議資料(入手可能な範囲で)、材料およびコーティング分野の技術革新を追跡するための特許データベース、査読付きの包装・高分子分野の学術論文にも参照した。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道機関の情報を用いて、生産能力の増強、地域展開の変化、紙とフィルム表面材間の構成比の変化を把握した。企業財務情報の把握、および大規模なニュースや財務背景の照合には、契約済みの有料購読サービスも利用した。ここに挙げた情報源はあくまで例示であり、データ収集および検証の過程では、これら以外の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、公開データのみでは把握しにくい数量、価格動向、構成比のトレンドを検証することに重点を置いた。ラベルコンバーター、材料サプライヤー、販売代理店、および飲食品、医薬品、物流、パーソナルケア分野の主要エンドユーザーを含む、バリューチェーン全体の関係者にヒアリングを行った。その上で、特定地域への偏りを避けるため、APAC、EMEA、米州にわたって前提条件を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | APAC:44% |
| ミドルティア:52% | 機能/事業部門責任者:34% | EMEA:35% |
| 中小規模企業:15% | マネージャー:51% | 米州:21% |
市場規模算定および予測
基本的な規模算定ロジックでは、包装生産量および貿易指標を再構築して、対象となるラベル需要プールを算出し、その後、最終用途別に一般的に感圧ラベル形式が使用される割合で絞り込むトップダウン方式を用いている。この全体像を形成した後、サンプル抽出したコンバーターの収益レンジ、流通チャネル関係者との対話、および単純な平均販売価格×数量の概算を用いた選択的なボトムアップ検証を追加した。これらの検証は、乖離が生じた場合に合計値を調整するために用いられる。
モデルで使用された主要な入力データには、包装済み飲食品の生産動向、医薬品・パーソナルケア分野のラベリング密度、eコマースの出荷量・小包ラベリング活動、紙とフィルム表面材間の材料構成比の変化、および樹脂・紙コストの動向に連動する平均価格の推移が含まれる。小規模な国においてデータが一貫して入手できない場合、モデルは包装製品の生産量や輸入密度といった代理指標を使用し、その結果を専門家による検証で正規化することで、最終的な合計値が現実的な水準に保たれるようにした。
予測にあたっては、包装成長、持続可能性を背景とした材料変化、価格転嫁といった異なるシナリオを、計算を過度に複雑化させることなく検証できるよう、シナリオ分析を用いた。最終的な予測経路は、インタビューによるフィードバックによって需要の見込まれる方向性と、高成長分野における採用ペースの見通しが確認された後にのみ選択された。
データ検証および更新サイクル
検証は、モデルの出力結果と独立した市場シグナルとの間で繰り返し照合を行い、その後、承認前に体系的なレビューを実施することで行われた。地域別・最終用途別に差異を検証し、急激な変動が見られた場合には、価格、構成比、需要密度といった特定の前提条件にまで遡って原因を特定し、ロジックが成立しない場合には修正を行った。
基準年、主要な前提条件、予測経路を最新の状態に保つため、本レポートは毎年更新している。大規模な生産能力の変化、原材料の急激な変動、または規制主導による接着剤化学組成の変化といった重大な事象が発生した場合には、チームが中間レビューを実施し、選定した専門家と再度連携する。納品前には最新の公開指標を再確認し、クライアントが古いモデルの出力結果ではなく、更新された最新の見解を受け取れるようにしている。
Mordor Intelligenceの感圧ラベル市場規模と他の公表推計値との比較
感圧ラベルの公表市場規模は、各調査が境界線をわずかに異なる方法で設定し、価格、数量、時期に関する前提条件も異なるため、しばしばばらつきが生じる。数値がコンバーターの収益なのか、ラベルストックの価値なのか、あるいはより広範なラベリング関連品目全体なのかという小さな違いでも、合計額が数十億ドル単位で変動しうる。
本市場において、乖離を生む主な要因は通常、対象フォーマットの範囲(感圧ラベルのみか、隣接フォーマットを加えるか)、ライナーレス製品を同一の対象プールに含めるかどうか、そして紙や樹脂のコストが変動する中で価格をどのように時系列で反映させるかである。通貨換算のタイミングや基準年として選定する年も重要な要素であり、特に地域ごとの成長率にばらつきがあり、APACが需要の大きな割合を占める場合には影響が大きい。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 55.87十億米ドル(2026年) | |
| 市場調査発行元A | 52.06十億米ドル(2024年) | より早い基準年を採用しており、平均販売価格の変化が予測にどのように反映されているかが明確に示されていないため、入力コストや構成比が変動した場合、後年の値を過小評価する可能性がある。 |
| 業界調査発行元B | 60.00十億米ドル(2025年) | ライナー付きフォーマットに加えてライナーレスを明示的に含み、より長期の予測期間を適用しているため、隣接する製品定義がまとめて扱われている場合、開始値が引き上げられる可能性がある。 |
包装生産量の指標、ラベル関連投入材料の貿易パターン、インタビューによるバリューチェーンの検証は、Mordor Intelligenceが一貫した年次基準のもとで感圧ラベルのみの収益プールに基づく数値を維持していることを裏付ける根拠となっている。表中の差異は主にフォーマットの範囲と基準年の時期によって説明され、これが、明確に定義された対象範囲と再現可能な価格設定ロジックが、計画立案においてより安定した数値を生み出す傾向にある理由である。


レポートで回答される主要な質問
自己粘着ラベル市場の現在の規模と今後の方向性は?
2026年に558億7,000万米ドルに達し、CAGR 5.25%で2031年までに721億6,000万米ドルに達すると予測されています。
最も成長の速い接着剤技術は何ですか?
ホットメルトシステムは、高速自動化と即時硬化により、CAGR 6.14%で成長しています。
アジア太平洋における需要の牽引要因は何ですか?
即席食品包装、eコマース物流、医薬品シリアライゼーションの急速な成長がCAGR 6.09%を牽引しています。
リサイクル可能性に関する規制は製品設計にどのような影響を与えていますか?
PPWRおよびEPR制度がPET向けウォッシュオフ接着剤を義務付けており、材料コストを増加させる再配合を促しています。
最終更新日:


