
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
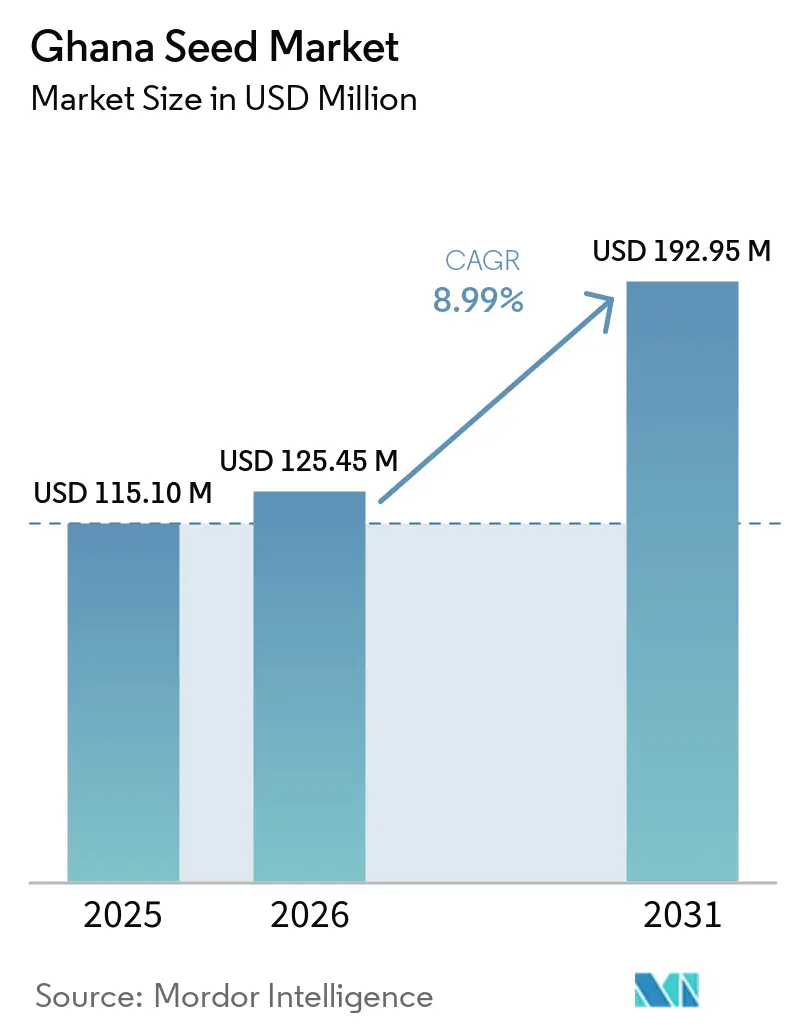
| 基準年の市場規模 (2025) | 115.10 百万米ドル |
| 市場規模 (2026) | 125.45 百万米ドル |
| 市場規模 (2031) | 192.95 百万米ドル |
| 成長率 (2026 - 2031) | 8.99 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガーナ種子市場分析
ガーナ種子市場規模は、2025年の1億1,510万USDから2026年には1億2,545万USDへと成長し、2026年~2031年の年平均成長率(CAGR)8.99%で2031年までに1億9,295万USDに達すると予測されています。強固な公共部門の支援、気候スマート品種の導入拡大、およびデジタル流通の拡大が相まって、認証種子への需要を押し上げています。「食料と雇用のための作付け2.0」プログラムは、認証種子コストの最大30%を補助することで、大規模商業農家を超えた正規販売の拡大を実現しています。さらに、世界銀行によるガーナ向け西アフリカ食料システム強靭化プログラムへの1億2,594万USDの追加資金供与が、デジタル農業指導サービスと質の高い種子を必要とする持続的集約化農業の実践に充当されることで、追加の成長動力となっています [1]。気候スマート農業の取り組みは測定可能な成果をもたらしており、アフリカ気候変動研究加速プログラム(AICCRA)は、干ばつ・害虫耐性品種を普及させるデモンストレーション圃場を通じて、5つの地域において最大62%の収量改善を報告しています [2]。
主要レポートのポイント
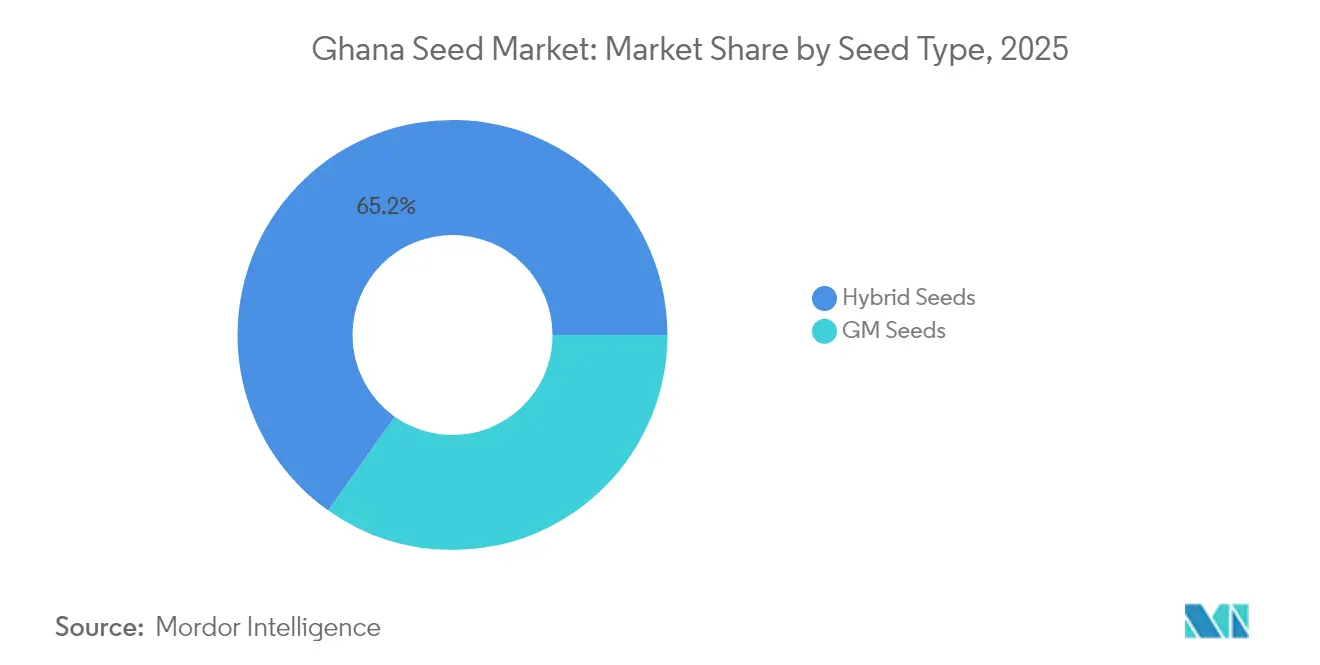
- 種子タイプ別では、ハイブリッド種子が2025年のガーナ種子市場シェアの65.20%を占め、GM(遺伝子組み換え)種子は2031年にかけてCAGR 9.27%で加速すると予測されています。
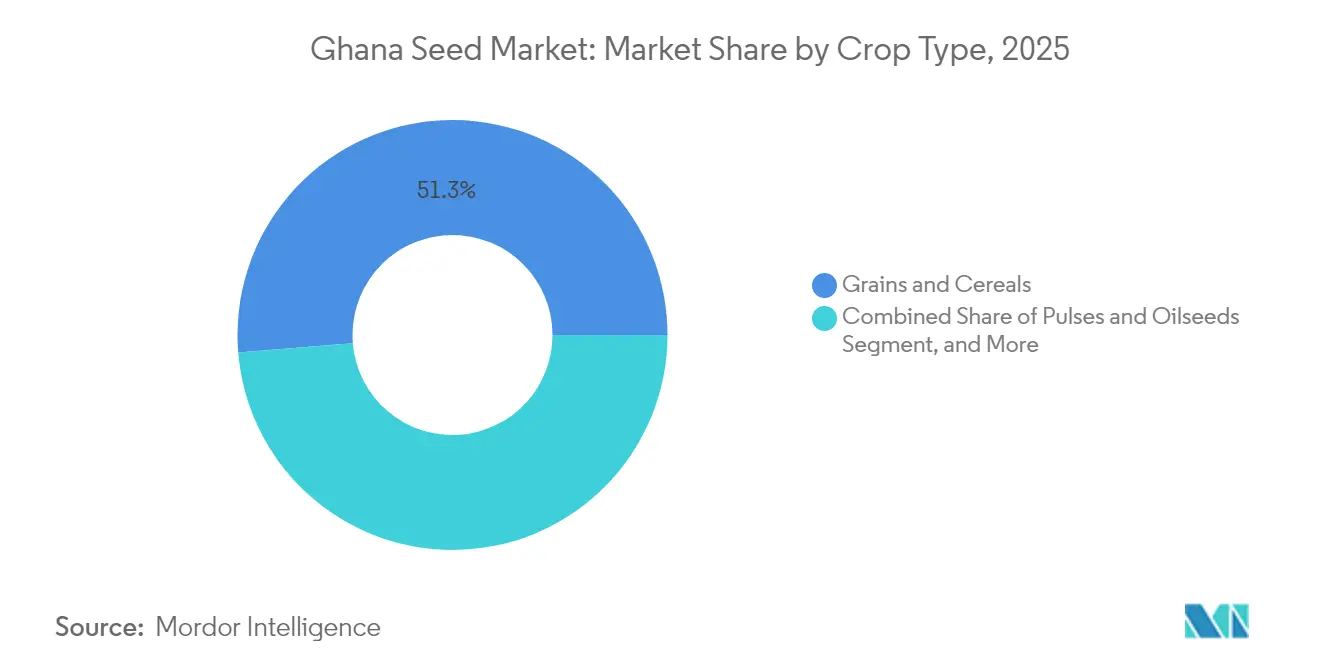
- 作物タイプ別では、穀物・シリアルが2025年のガーナ種子市場規模の51.30%を占め、果物・野菜は2031年にかけてCAGR 8.61%で拡大すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ガーナ種子市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府の取り組みと農業政策 | +2.8% | 国家レベル、北部地方および上部地方において最も強い | 中期(2~4年) |
| 改良作物品種への需要増加 | +2.1% | サバンナおよび移行地帯を中心に全国規模 | 長期(4年以上) |
| 種子品質に対する意識の向上 | +1.4% | 普及サービスを通じた農村コミュニティ | 短期(2年以内) |
| 認証種子の普及を促進するコントラクト・ファーミング・モデル | +1.2% | 北部ガーナおよびボノ・イースト | 中期(2~4年) |
| 不規則な降雨による気候スマート種子への需要 | +1.8% | 最も干ばつが多い北部回廊地帯で最大 | 長期(4年以上) |
| 農業資材電子商取引プラットフォームの成長 | +0.9% | 都市部および都市周辺部から農村ユーザーへ向けた拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府の取り組みと農業政策
「食料と雇用のための作付け2.0」プログラムは、小規模農家に対する認証種子コストの最大30%の負担により、伝統的な商業農業セグメントを超えた正規市場の浸透を直接拡大することで、種子需要のダイナミクスを根本的に再形成しています。ガーナ農業投資計画は、種子増殖のために相当の資本を拠出し、民間参入を促進することで、公的研究機関を超えたスケールアップ能力を確保しています。世界銀行の資金援助は、デジタル農業指導サービスにさらに資金を振り向け、政府支援をデータ駆動型農学と結びつけています。これらの連携した政策は、手頃な価格、アクセス、および技術的普及を支援することで需要を総体的に再形成していますが、農業資材供給における非効率性が影響を損なう可能性もあります。
改良作物品種への需要増加
小規模農家圃場におけるトウモロコシの収量は1ヘクタール当たり2メートルトン以下にとどまっていますが、近代的なハイブリッドは6メートルトンまで産出量を引き上げられることが研究で確認されており、在来種子と比べて40~60%の増収が見込まれます。TZEE Y POP STR QPMやEVDT W 99 STR QPMといった干ばつ耐性トウモロコシ系統は、最大52%多くの穀粒を生産し、認証種子の採用に向けた説得力ある経済的インセンティブを創出しています。その結果として生じる収益性は高い市場参加へと波及し、干ばつ耐性品種が使用される地域では農家収入が150%増加するという研究結果が示されています。農家の選好調査では、早熟性と干ばつ耐性が品種選択の最重要基準として一貫して挙げられており、ストレス耐性遺伝子を重視する育種パイプラインを形成しています。
種子品質に対する意識の向上
120名以上の訓練を受けた種子検査官が2024年にラジオキャンペーンを実施し、120万人の農家にリーチすることで、認証ラベルおよび発芽基準の認知度を高めました [3]。ガーナ規格庁は正規流通チャネルへの信頼を強化するベンチマークを設定しており、アフリカ気候変動研究加速プログラム(AICCRA)による参加型フィールドデーは、農家がパフォーマンスの差を視覚的に確認できる並列圃場を提供しています。電子農業サービスは意識向上の他の柱に比べて遅れているものの、現場ベースの学習が引き続き品質保証済み種子への需要を牽引しています。
認証種子の普及を促進するコントラクト・ファーミング・モデル
醸造業者主導のソルガム(コウリャン)アウトグロワー・プログラムは現在2万5,000人の小規模農家を保証市場と結びつけ、認証種子の使用を義務付けることで、サプライチェーン全体にわたるリスク分担を実現しています。これらの契約はトラクターサービスおよび普及支援の資金調達を内包し、種子のパフォーマンスを強化し、販売先の確保を保証しています。こうした仕組みを通じて普及したパイオニアハイブリッドは顕著な収量増加をもたらし、近隣の非契約農家への波及的な採用を促しています。ただし、このモデルの成功は信頼できる販売先との関係の維持と、契約条件が小規模農家参加者にとって経済的に魅力的であり続けることに依存しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 資金調達と技術へのアクセスの制限 | −2.3% | 北部地方および上部地方において最大 | 長期(4年以上) |
| 高い種子生産コスト | −1.8% | 国内外の価格設定に影響を与える全国規模 | 中期(2~4年) |
| 執行の脆弱性による偽造種子の流通 | −1.5% | 農村市場全域のインフォーマルチャネル | 短期(2年以内) |
| 種子のパフォーマンスを低下させる土壌栄養素の減少 | −1.2% | 集約的に耕作される南部および中部地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資金調達と技術へのアクセスの制限
農家のわずか18%しか正規の銀行信用の資格を有しておらず、近代的なハイブリッド種子は前回の収穫から保存された伝統的な穀物種子の5倍のコストがかかる場合があります。担保不足やリスク認識が融資回避を招き、農家は懲罰的な条件を持つインフォーマルな貸し手に頼らざるを得ない状況を生み出しています。デジタル金融はその格差の一部を解消できる可能性がありますが、スマートフォンの普及率とデータ通信カバレッジが依然として不均一であり、普及を妨げています。デジタルデバイドがこれらの課題を複合的に悪化させており、農村部におけるスマートフォン普及率とインターネット接続の限界が、種子購入を促進しうるデジタル金融サービスや農業情報プラットフォームへのアクセスを制限しています。
執行の脆弱性による偽造種子の流通
種子検査部門の取り締まりにより、2024年に280メートルトンの偽造トウモロコシ種子が押収され、インフォーマルな取引チャネルにおける広範な漏洩が示されました。偽造品の流通は農家の信頼を損ない、作物の不作を引き起こし、需要が高まる中でも認証種子の売上を抑制します。植物・肥料法(Plants and Fertiliser Act)の施行上の課題が、特に遠隔地における包括的な監視を妨げ続けています。偽造種子の流通は、低コストの代替品を求める資源制約のある農家に不均衡に影響を与え、生産性向上を最も必要とする人々が種子関連の作物不作リスクに最もさらされるという悪循環を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種子タイプ別:ハイブリッドのリーダーシップがバイオテクノロジーの挑戦に直面
ハイブリッド種子は、数十年にわたる普及活動と流通業者の熟知度を背景に、2025年のガーナ種子市場シェアの65.20%を獲得しました。ガーナ種子市場規模において、GM(遺伝子組み換え)種子は、さやむし抵抗性ササゲ(インゲンマメ)の画期的な商業化に続き、2031年にかけてCAGR 9.27%で成長すると予測されています。
農家の意向は現在、収量増加の見込みと生物安全性への懸念を比較検討しており、初期の現地データは低農薬コストとともに収量倍増の可能性を示しており、バイオテクノロジー受容への算盤をかき回しています。ガーナ生物安全局(Ghana Biosafety Authority)による規制の明確化と公的デモンストレーションが、GM(遺伝子組み換え)の普及拡大において決定的な役割を果たすでしょう。一方、自家採種品種は種子の保存を好む資源制約のある農家の間で引き続き普及していますが、生産性向上の圧力が高まる中で相対的に減少しています。


注記: 各セグメントの詳細なシェアはレポート購入時にご確認いただけます
作物タイプ別:シリアルの優位性が野菜の急成長に直面
穀物・シリアルは、トウモロコシの主食としての位置づけと継続的な政府支援プログラムに支えられ、2025年のガーナ種子市場規模の51.30%のシェアを維持しました。シリアルに関するガーナ種子市場は、食料安全保障上の要請と確立された製粉能力を背景に着実な成長を遂げています。
一方、果物・野菜の種子需要はCAGR 8.61%で前進しており、都市部における食習慣の変化と輸出機会が牽引役となっています。East-West Seedの農家トレーニング活動は、高付加価値な園芸農業における専門性の高まりを示しています。豆類・油糧種子セグメントは窒素固定のメリットと醸造業者主導のソルガム(コウリャン)プログラムを通じて段階的に拡大しており、牧草・根菜類はニッチな飼料・加工用途を対象としています。

注記: 各セグメントの詳細なシェアはレポート購入時にご確認いただけます
地理分析
北部ガーナは、気候ストレス、ドナーの注目、および政策インセンティブが相まって干ばつ耐性トウモロコシと害虫抵抗性ササゲ(インゲンマメ)の普及を加速させることで、ガーナ種子市場内で最も急速に動く地域として位置づけられています。31のテクノロジーパーク(農業技術普及拠点)におけるデモンストレーションは39万人の農家を引きつけ、収量増加の大幅な向上を報告しており、認証種子に対する地域需要を直接押し上げています。インフラの不足は依然として課題ですが、「一村一ダム」計画(One Village One Dam)と農村道路の改善により、ラストマイルの物流が段階的に改善されています。
南部ガーナ、特にアシャンティ州および東部州は、より高い購買力、密度の高い販売店ネットワーク、およびトウモロコシ生産物を消費する製粉・養鶏産業への近接性を背景に、ガーナ種子市場規模の最大シェアを維持しています。この地域の農家は年2回の作付けサイクルに対応するため早熟性ハイブリッドを好む傾向にあり、種子の繰り返し購入につながっています。都市周辺部では消費者が食事を多様化し、商人が地域輸出チャネルを対象とするため、野菜種子の販売も急増しています。
沿岸部および移行地帯は、多様な生態系がシリアルと園芸農業の両方の成長を支える中間的な地帯を形成しています。高品質タンパク質トウモロコシハイブリッドの採用は、積極的な普及活動と学校給食プログラムからの需要に後押しされ、森林・サバンナ移行地帯において最も強い状況が続いています。ただし、集約的に耕作された地域における栄養素の枯渇が収量の持続可能性を脅かしており、高反応性遺伝子と肥料アドバイスを組み合わせた土壌・種子統合パッケージの機会を示しています。
規制環境
ガーナの種子部門は主に2010年植物・肥料法(第803号)によって規制されており、食料農業省の植物保護規制サービス局(PPRSD)が、ガーナ種子検査部門(GSID)を通じて種子検査および認証を実施する権限を有している。輸入業者はPPRSDに登録し、認定研究機関による検査後に種子輸入について省の承認を得ることが義務付けられており、一方で国内生産の認証種子には公式識別タグ(一般に基礎種子は白、第一世代認証種子は青、第二世代認証種子およびハイブリッドは赤)を付ける必要がある。
取り締まりを強化し偽造品の流通を抑制するため、ガーナは生産者および認証担当者の情報を含むステッカーを使用するシードトラッカーシステムを通じて、トレーサビリティに裏付けられたコンプライアンスへと移行しつつある。国家基準が存在しない場合、認証にはECOWASの圃場・種子基準が適用され、これが西アフリカ全域で事業を展開する企業にとって統一されたコンプライアンス基準点を生み出す一方で、国内の増殖業者やディーラーに対する書類作成や手続きの要件を増加させている。
競合状況
市場集中度
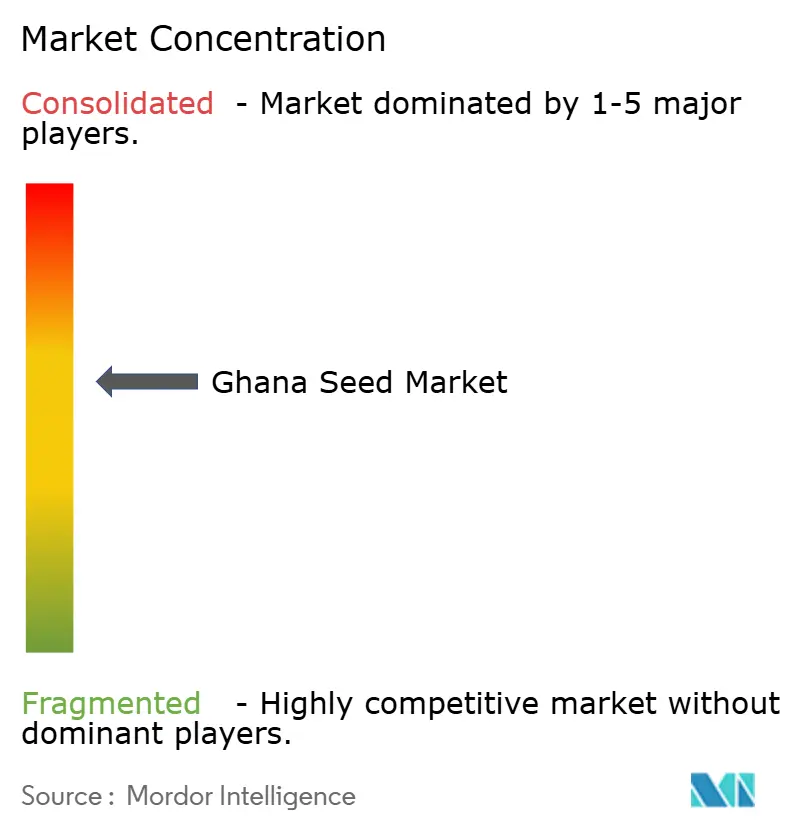
ガーナの種子市場は中程度の集中度を維持しており、Seed Co. Limited、Syngenta AG、Rijk Zwaan Zaadteelt en Zaadhandel B.V.、East-West Seed International Ltd.、M&B Seeds Company Limitedが主要プレイヤーとして存在する。技術集約度が新たな競争の場となっている。多国籍企業はAIを活用した育種、農場内データ収集、ドローンを用いた表現型解析に投資し、製品開発サイクルの短縮を図っている。同時に、AgroCentaのようなデジタルプラットフォームが生産者と農家の間に介在し、育種の優先事項にフィードバックされるデータ分析を提供している。輸出植物検疫認証に関連するコンプライアンスコストは資本力のある既存企業に有利に働が、気候適応型ニッチ、ニッチ野菜品種、契約農業エコシステムには依然として参入余地が存在する。
戦略的な動きはこうした動向を示している。2025年3月、Bayerはガーナ向けの特定容量を確保した上で、地域のサプライチェーン強化と種子品質管理の向上を目的としたトウモロコシ種子施設を開設した。SyngentaのAIコラボレーションは複雑な遺伝子を迅速に解読することを目指しており、積み重ね形質において先行優位を確立している。CSIR-CRIとArima Farmsによる小麦種子品質に関する取り組みのような地域パートナーシップは、輸入依存度の低減に貢献しうる国内イノベーションを示している。
ガーナ種子産業のリーダー企業
-
Seed Co. Limited
-
Syngenta AG
-
Rijk Zwaan Zaadteelt en Zaadhandel B.V.
-
M&B Seeds Company Limited
-
East-West Seed International Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な空白領域は、公的育種パイプラインと民間増殖業者との連携を強化することによる国内増殖の拡大と輸入品種への依存の低減、さらに認証種子の手頃感と信頼の向上に集中している。2026年3月、政府は「24時間経済」構想に関連する種子部門近代化の青写真を発表し、中小企業向けの体系的な導入支援と期限付きロードマップの策定過程を含めた。また2026年6月には食料農業省が国家種子評議会を発足させ、その任務には国内品種の認証の迅速化が含まれている。これらの取り組みは、国内品種の商業化、市場投入までのサイクルの短縮化、および品質保証要件を満たすディーラーネットワークの拡大における機会を後押しする。
商業的機会は、価格主導型の正規化とトレーサビリティを活用した流通にも及んでいる。2026年3月、ガーナ全国種子取引協会(NASTAG)は2026年シーズンの認証種子価格を20~25%引き下げると発表し、補助金プログラムや普及活動と組み合わさることで小規模農家における販売量拡大の余地を生み出した。並行して偽造種子への取り締まりの強化や、シードトラッカーの下でのステッカー式トレーサビリティの拡大は、コンプライアンス準拠ブランド、特に北部回廊のハイブリッドトウモロコシや気候耐性穀物、そしてガーナ国家園芸種子ロードマップ(2026-2029年)に支えられた高付加価値園芸作物における価値提案を高めている。
最近の業界動向
- 2026年4月:Legacy Crop Improvement Centre(LCIC)は、汎アフリカ展開戦略の一環として、マラウイに拠点を置くRenaissance Seedsを買収した。この取引により、LCICの地域における増殖・流通能力へのアクセスが強化され、西アフリカおよび南部アフリカに関連するハイブリッド種子ポートフォリオの国境を越えた品種展開とスループットの向上が支えられる。
- 2025年4月:世界銀行はガーナ向け西アフリカ食料システム強靭化プログラムに対し1億2,594万米ドルの追加融資を承認した。この資金は、デジタル助言サービスと持続可能な集約化活動に充てられ、よりデータ主導型の農学および品種普及の改善を通じて、品質保証された種子への需要を高める。
- 2024年7月:ガーナはガーナバイオセーフティ庁の承認を受け、初の遺伝子組み換え作物であるポッドボーラー抵抗性ササゲを商業化した。この発売は、バイオテクノロジー商業化経路の前例を確立し、試験や限定的放出を超えて規制対象の遺伝子組み換え種子の対象市場を拡大した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、ガーナ種子市場はガーナ国内における作物栽培向けに販売された種子の価値を対象とし、畑作物および園芸作物にわたる種子販売時点で測定されます。
対象外の範囲:取引されない農場保存種子、販売を伴わない農場内播種用穀、肥料や農薬などの非種子資材は除外されます。
セグメンテーション概要
- 種子タイプ
- ハイブリッド種子
- GM種子
- 自家採種品種(OPV)
- 作物タイプ
- 穀物・シリアル
- 豆類・油糧種子
- 果物・野菜
- その他の作物タイプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需給コンテキストを設定し、ガーナにおける可視的な農業・貿易パターンに仮定を結びつけるために使用されます。公的農業統計および政策文書を参照し、種子需要と季節的タイミングに影響を与える作付面積の方向性、作付強度、作物優先事項を把握します。
使用するソースには通常、ガーナ食料農業省の刊行物、FAOSTAT、UN Comtrade、世界銀行データカタログ、品種普及と種子更新行動を論じた査読済み農学ジャーナルなど、公式かつ有料でない参考資料が含まれます。また、価格動向とチャネル構造については企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を参照し、貿易フローと企業規模の検証のために輸出入記録の船積みレベルデータや企業財務・ニュースについては有料サブスクリプションを選択的に利用します。このデスクソースリストは例示的なものであり、データ収集、検証、調査の明確化のために他の多くの公的参考資料も使用されます。
一次インタビューおよびサーベイ
ガーナの種子生産者、輸入業者、農業資材販売業者、公共部門の専門家、研究者、農業資材流通業者へのインタビューおよびサーベイは、普及状況、価格設定、補助金の効果、非公式供給、輸入可能性を検証するために使用されます。回答者はまた、種子が地域流通チャネルを通じてどのように流通するかを含む公的記録のギャップを明確にするのに役立ちます。回答者の意見は、仮定と最終分析が確定される前にデスクエビデンスと照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:20% |
| 中位層:47% | 部門・ユニットリーダー:28% |
| 小規模プレイヤー:25% | マネージャー:52% |
市場規模算定と予測
市場規模算定は、ガーナにおける主要作物グループ別の作付面積を播種量および商業種子を購入する農家の割合と組み合わせ、観察された価格帯を用いて金額に換算するトップダウン構築から始まります。合計値を現実的に保つため、流通業者の取扱量のサンプリング、関連する種子関連輸入パターンの確認、一部の優先作物に対する平均販売価格×数量の簡易チェックなど、選択的なボトムアップ推計によって結果を裏付けます。
モデルで使用する主要インプットには、作物面積の構成(穀物・シリアル対園芸)、農場保存慣行に対する種子更新率、ハイブリッドおよび開放受粉品種の普及動向、特定種子タイプの輸入依存度、播種期と降雨変動に連動した典型的な購買カレンダーが含まれます。データが乏しい場合、ギャップはインタビューで合意した有界範囲を用いて処理され、中間値は農場経済性と購買力に対してストレステストが行われ、アウトプットの妥当性が確保されます。
予測においては、プログラムの強度、認証の執行状況、農家の所得条件が普及にどのような影響を与えるかを反映するためにシナリオ分析が使用され、最終的な見通しは時間の経過に伴う現実的な普及率と価格変動に関する専門家のコンセンサスと照合されます。
データ検証と更新サイクル
検証は段階的に行われ、単一のデータポイントが結果を左右しないようにします。アウトットは、作付面積の方向性、チャネルで観察された価格変動、輸入強度などの独立したシグナルと比較され、異常な急変は承認前にドライバーレベルまで遡って追跡されます。
計算、単位、通貨の一貫性を再確認するために第二のアナリストによるレビューが実施され、大きな乖離は仮定を再確認するためのフォローアップ質問を引き起こします。レポートは年次で更新され、主要なイベントが種子需要や価格設定に重大な変化をもたらした場合には中間更新が行われます。納品前に最新のレビューパスが実施され、クライアントは同じ再現可能な手順に裏付けられた最新の見解を受け取ります。
Mordor Intelligenceのガーナ種子市場規模と他の公表推計との比較
ガーナ種子市場に対して異なる市場規模が見られることは一般的であり、これは出版社が必ずしも同じ種子カテゴリー、チャネル、価格基準を測定しているわけではないためです。ギャップはまた、非公式販売が計上されているかどうか、農場保存慣行がどのように扱われているか、プログラムや価格が変化した際に仮定がどれだけ迅速に新されるかによっても生じます。
更新サイクルごとに作付面積、播種量、作物レベルの普及率を確認することで、Mordor Intelligenceは合計値を、部分的な公式販売データや古い平均価格に主に依存するのではなく、ガーナの作付現実と季節的購買を反映した実際の需要プールに結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 115.10 ミリオン 米ドル(2025年) | |
| 市場調査出版社A | 9.29 ミリオン 米ドル(2024年) | 選択された公式ブランド種子販売を中心とした狭い収益境界を使用しており、主食作物や公的流通チャネルで使用される相当量が除外される可能性があります。 |
| メディアリリースB | 14.98 ミリオン 米ドル(2022年) | 基準値と包含ルールを明確に示さずに短期間の成長数値を報告しており、種子タイプのカバレッジと価格更新が限定的な場合、市場規模が過小評価される可能性があります。 |
数値の幅は主に、種子量に何が含まれるか、および価格と普及率が年々どのように更新されるかによって説明されます。作付面積と使用率から構築し、チャネル価格と貿易シグナルに対してクロスチェックされたモデルは、仮定が変化した際に再現および監査が容易です。
レポートで回答される主要な質問
ガーナ種子市場の予測CAGRはどのくらいですか?
市場は2026年から2031年にかけてCAGR 8.99%で成長すると予測されています。
2025年において最大の市場シェアを占めた種子タイプはどれですか?
ハイブリッド種子が2025年に65.20%の最大シェアを占め、確立された普及サービスと流通業者の高い認知度に支えられています。
2025年において最大の市場シェアを占めた作物タイプはどれですか?
穀物・シリアルが2025年に51.30%の最大シェアを占め、主食作物としてのトウモロコシの重要性と継続的な政府支援プログラムに支えられています。
ガーナ種子市場の主要な成長要因は何ですか?
主要な成長要因には、政府の取り組み、改良品種への需要の高まり、種子品質に対する意識の向上が含まれます。