
有価証券仲介市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
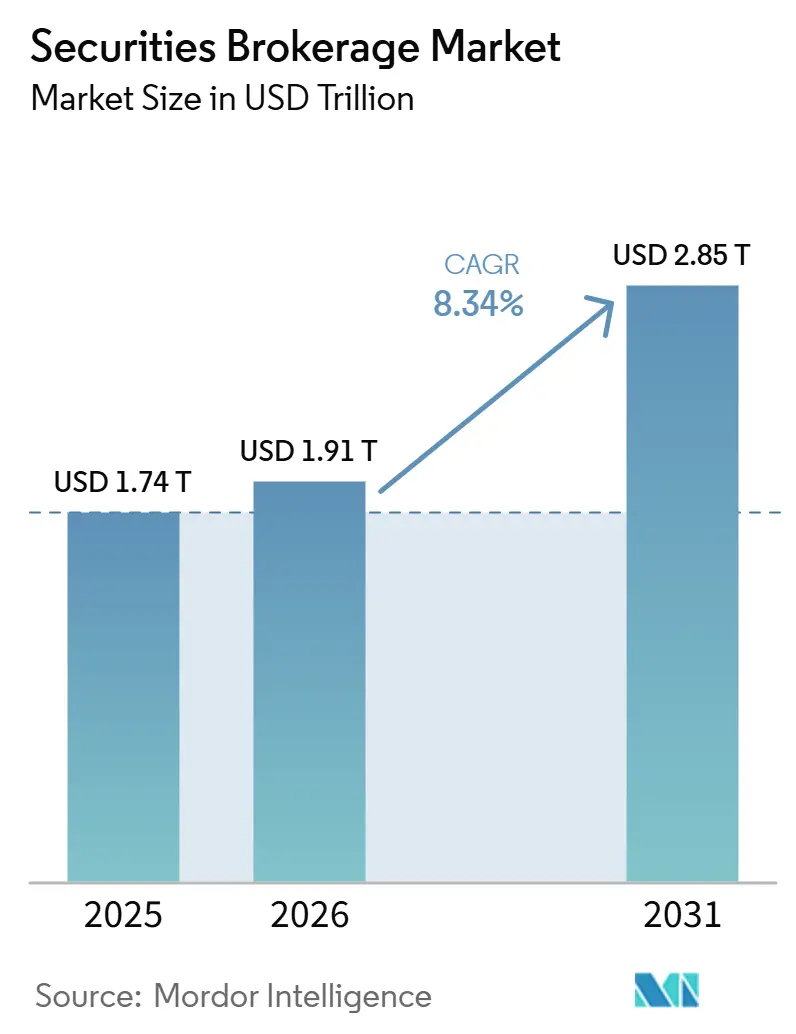
| 市場規模 (2026) | 1.91 兆米ドル |
| 市場規模 (2031) | 2.85 兆米ドル |
| 成長率 (2026 - 2031) | 8.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる有価証券仲介市場分析
有価証券仲介市場の規模は、2025年の1.74 トリリオン 米ドルから2026年には1.91 トリリオン 米ドルに増加し、2031年までに2.85 トリリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.34%で成長します。
有価証券仲介市場は、デジタル執行、モバイルトレーディング、および参入コストの低下が個人・機関投資家チャネル全体でアクセスを拡大し続けるなか、上昇基調を維持しています。取引の深度は引き続き堅調であり、米国の上場株式の平均日次ドル取引高は2025年に8,280 ビリオン 米ドルに達し、仲介プラットフォームを通じて流れる活動の規模を示しています。有価証券仲介市場はまた、企業が取引手数料への依存を減らし、継続的なクライアント関係をより重視するにつれて、フィーベースおよびアドバイザリー収入へとシフトしています。北米が最大の収益プールであり続ける一方、アジア太平洋地域はアカウント普及率、デジタルオンボーディング、および現地プラットフォームの発展が引き続き拡大するなか、より速いペースで成長する見込みです。有価証券仲介市場全体での競争圧力は依然として不均一であり、プライブローカレッジでは規模とバランスシートの強さが依然として最も重要である一方、中堅およびデジタルプラットフォームは価格設定、商品の幅、およびユーザーエクスペリエンスでより直接的に競争しています。
主要レポートのポイント
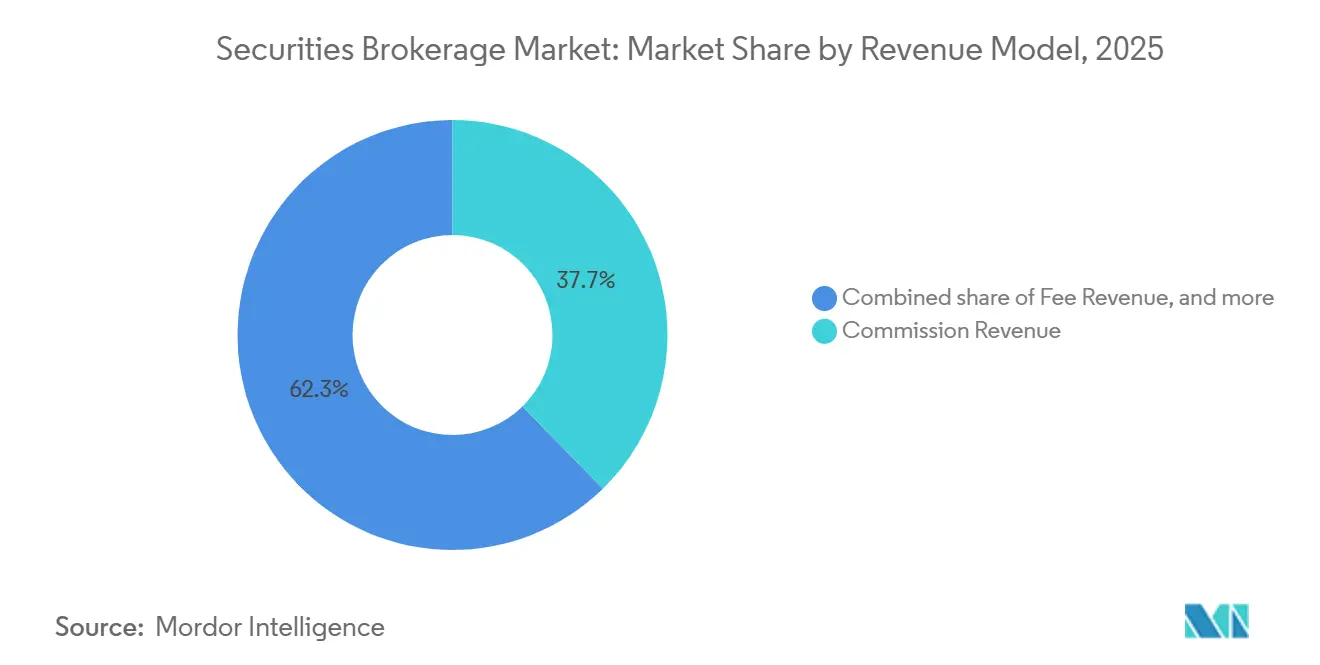
- 収益モデル別では、手数料収益が2025年の証券仲介市場シェアの37.67%を占め、フィー収益は2031年にかけて10.82%のCAGRで成長すると予測されています。
- クライアントタイプ別では、機関投資家が2025年の証券仲介市場シェアの56.43%を占め、個人投資家は2031年にかけて9.71%のCAGRで成長すると予測されています。
- サービスモデル別では、フルサービス仲介が2025年の証券仲介市場シェアの44.96%を占め、アドバイザリー仲介は2031年にかけて9.23%のCAGRで拡大すると予測されています。
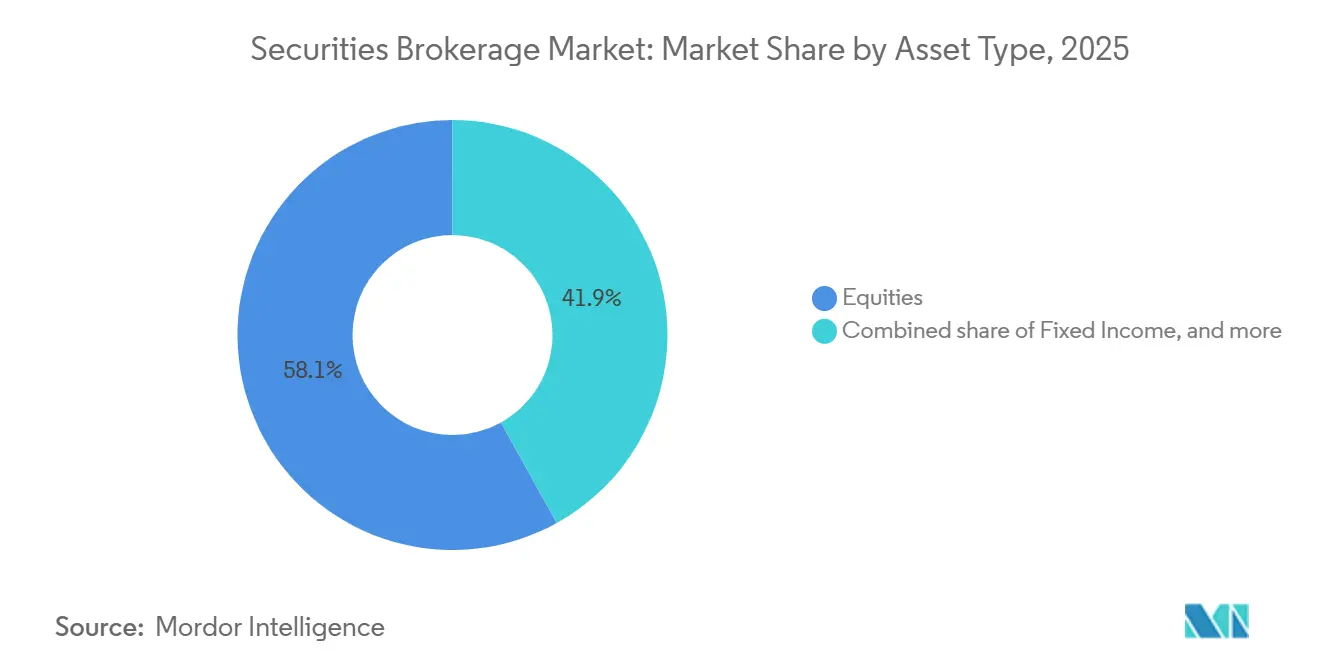
- 資産タイプ別では、株式が2025年の証券仲介市場シェアの58.06%を占め、デリバティブは2031年にかけて8.89%のCAGRで成長すると予測されています。
- デリバリーモデル別では、デジタル・オンラインプラットフォームが2025年の証券仲介市場シェアの48.12%を占め、ロボアドバイザリーおよび自動化アドバイザリープラットフォームは2031年にかけて12.79%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の証券仲介市場シェアの43.24%を占め、アジア太平洋地域は2031年にかけて11.33%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手数料無料および低手数料デジタル仲介の普及 | +2.1% | グローバル、特に北米およびアジア太平洋地域で最も強い | 短期(2年以内) |
| 有価証券取引における個人投資家参加の増加 | +1.8% | グローバル、インド、東南アジア、ラテンアメリカで最も高い成長速度 | 中期(2〜4年) |
| アルゴリズムおよびモバイルファースト執行需要の成長 | +1.5% | 北米、欧州、アジア太平洋コア、中東・アフリカへの波及あり | 中期(2〜4年) |
| マルチアセットおよびクロスボーダー仲介プラットフォームの利用増加 | +1.2% | グローバル、アジア太平洋の機関・個人投資家コリドーが主導 | 長期(4年以上) |
| コスト削減手段としてのコンプライアンス自動化の組み込み | +0.6% | 北米および欧州、規制集約型市場への波及あり | 中期(2〜4年) |
| 退職、課税対象、アドバイザリーウォレット全体のアカウント集約 | +0.5% | 北米が主導、欧州で拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手数料無料および低手数料デジタル仲介の普及
有価証券仲介市場は、ゼロ手数料および低手数料取引の長期的影響を引き続き吸収していますが、収益モデルは消滅するのではなくシフトしています。価格設定は現在、主にアカウントの獲得と維持に使用されており、企業はマージンレンディング、キャッシュスイープ残高、プレミアムツール、および管理商品からより多くを稼いでいます。Charles Schwabは2025年に過去最高の純収益239 ビリオン 米ドルを報告し、2024年比22%増となり、マージンローン残高は前年比34%増の1,123 ビリオン 米ドルに達し、手数料が低下した後もバランスシート商品が収益を支える仕組みを示しました[1]。有価証券仲介市場はそのため、最初の取引よりも時間をかけて獲得した総ウォレットの方が重要な、より長期的なクライアント経済へと移行しています。価格でユーザーを引き付けながらもアドバイザリー、レンディング、または退職関係を構築しない企業は、収益化が弱く、リテンションが低くなります。このパターンは、有価証券仲介市場を形成する最も明確な構造的変化の一つとなっています。
有価証券取引における個人投資家参加の増加
個人投資家の参加は、特にデジタルオンボーディングとアプリベースのアクセスが参入コストを引き下げた国々において、有価証券仲介市場における主要な需要エンジンの一つであり続けています。インドはFY26の12月までに2億3,500万件の新規デマット口座を追加し、総数が2億1,600万件を超え、対象となる個人投資家基盤がいかに急速に拡大しているかを示しています[2]。SEBIはまた、インドの家計の63%が有価証券市場商品を認知している一方、積極的に投資しているのはわずか9.5%であり、資金調達済み仲介活動に転換できる大きな参加ギャップが依然として存在することを示しています。有価証券仲介市場はアカウントを追加するだけでなく、登録ユーザーが必ずしも積極的なトレーダーになるわけではないため、企業に対して教育、クロスセルの深度、およびクライアントエンゲージメントの改善を促しています。この問題はインドで顕著であり、総アカウント数が増加する一方で、複数の大手仲介業者がアクティブクライアントへの圧力を経験しており、競争の次の段階はサインアップよりも利用率を中心に展開される可能性が高いことを示唆しています。有価証券仲介市場は引き続き個人投資家の資金流入から恩恵を受けるはずですが、休眠口座をリピートユーザーに転換する企業がより多くの価値を獲得する可能性が高いです。
アルゴリズムおよびモバイルファースト執行需要の成長
有価証券仲介市場では、個人投資家向け取引ツールとかつては機関投資家デスク専用だった機能との間で着実な収束が見られます。米国の上場オプション活動は2025年も高水準を維持し、平均日次取引件数は840万件に達し、ゼロ・デイズ・トゥ・エクスパイレーション・オプションがそのフローの相当な割合を占めました[3]。この活動が重要なのは、高頻度の意思決定が高速ルーティング、リアルタイム分析、および大規模なモバイルアクセスをサポートするプラットフォームで最もうまく機能するためです。Interactive Brokers は2026年6月にAI取引インターフェースを拡張し、既存のClaudeに加えてChatGPTとGrokを追加し、クラアントが自然言語ワークフローを通じて株式、オプション、先物、ETFにわたる調査、分析、および注文指示の生成を行えるようにしました。有価証券仲介市場はそのため、プラットフォームの品質が基本的な注文入力よりも支援執行の速度と品質に依存するモデルへと移行しています。これらのツールが標準化されるにつれて、古いフロントエンドシステムに依存する小規模企業の投資負担は増大します。
マルチアセットおよびクロスボーダー仲介プラットフォームの利用増加
有価証券仲介市場はまた、複数の資産クラスと管轄区域を単一のクライアントインターフェースに統合するプラットフォームを通じて拡大しています。Interactive Brokers は2026年5月に韓国取引所へのアクセスを開始し、統合されたグローバルプラットフォームからその市場への直接アクセスを提供する最初の主要な米国系ブローカーとなりました[4]。Futu Holdingsは2026年第1四半期の総クライアント資産が1,558 ビリオン 米ドルと前年比47.2%増を報告し、カナダ、日本、マレーシア、オーストラリアで二桁成長を達成し、アジア太平洋地域におけるクロスボーダーアカウントモデルの牽引力を示しました。Robinhoodも2025年にトークン化された米国株式とETFを複数の欧州市場で展開することで国際的な商品ラインナップを拡大し、常時アクセスとより広い資産選択への需要の高まりを反映しました。有価証券仲介市場は、単一の国内ユースケースのみを提供するのではなく、株式、デリバティブ、暗号資産、クロスボーダーポートフォリオにわたってクライアントの関心を維持できるプラットフォームをますます評価しています。このシフトは、より強力なライセンス範囲、より統合されたカストディシステム、およびより深い商品メニューを持つ企業を支援する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ手数料と価格透明性によるマージン圧縮 | -0.9% | グローバル、米国および欧州の個人投資家向け仲介で最も高い | 短期(2年以内) |
| デジタルオンボーディングにおけるサイバーセキュリティおよびなりすまし詐欺リスクの増大 | -0.7% | グローバル、日本、香港、インド、米国で深刻 | 中期(2〜4年) |
| 不安定かつ分断された市場における執行・決済の摩擦 | -0.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 商品適合性とクロスボーダー規制の複雑性 | -0.4% | 欧州、アジア太平洋、および一部の中東・アフリカ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ手数料と価格透明性によるマージン圧縮
マージン圧力は、多くの個人投資家チャネルで取引執行がコモディティに近い価格設定となっているため、有価証券仲介市場における最も明確な営業上の制約の一つであり続けています。手数料がゼロに近づくにつれて、マージンレンディング、アドバイザリー資産、またはクライアントキャッシュプログラムに意味のある残高を持たない企業は、獲得コストを回収する手段が少なくなります。この圧力により規模がより重要となり、弱い事業者は統合または撤退へと追い込まれています。岡三証券は2026年3月、サイバーセキュリティと運営コストの上昇によりビジネスの継続が困難になったとして、約46万件のオンライン仲介口座をSBI証券に移管すると発表し、手数料圧力とコンプライアンスコストがどのように相互作用するかを示しました。欧州では、2026年6月30日に発効したペイメント・フォー・オーダーフロー禁止により、主要市場の個人投資家向けブローカーの収益源が失われ、さらなる圧力が加わっています。有価証券仲介市場はこれらの条件下でも成長できますが、企業間で収益の質がより不均一になります。
デジタルオンボーディングにおけるサイバーセキュリティおよびなりすまし詐欺リスクの増大
有価証券仲介市場は、特にアカウント開設がより迅速かつリモートになるにつれて、デジタル詐欺による運営上の負担の増大に直面しています。FINRAの2026年年次規制監督報告書は、オンボーディング管理を回避するためのディープフェイクセルフィー、偽造身分証明書、および音声クローニングの使用を記録し、デジタルネイティブブローカーのコンプライアンスコストと評判リスクの両方を増大させています。日本でもアカウント乗っ取りが急増し、2025年1月・2月の72件と比較して、同年3月・4月だけで3,400件の不正オンライン仲介取引が記録されました。これらの攻撃が重要なのは、もはや窃盗だけに焦点を当てておらず、侵害されたアカウントを通じて操作的な取引を行うためにも使用される可能性があるためです。有価証券仲介市場はそのため、クライアントが依然として低コストサービスを期待している場合でも、監視、本人確認管理、およびインシデント対応により多くを費やすよう迫られています。このコストは大企業には管理可能ですが、マージンが薄い小規模プラットフォームにとってはより困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益モデル別:
手数料マージンが薄まるなかフィーベース収益が台頭手数料収益は2025年の収益モデル別有価証券仲介市場の37.67%を占め、価格設定が依然として圧力下にあるなかでも最大の収益源となっています。このセグメントは、個人・機関投資家の両アカウントにわたるクライアント取引活動の規模を依然として反映しています。同時に、低手数料またはゼロ手数料により基本執行の価格決定力が低下しており、ボリュームだけではマージンを守るのに十分ではなくなっています。これにより、特に価格主導の顧客獲得でクライアントベースを構築した企業にとって、取引収入は以前ほど安定していません。有価証券仲介市場は手数料収益をトップに維持していますが、ビジネスモデル内でのその役割は狭まりつつあります。
フィー収益は2031年にかけて10.82%の成長が予測されており、有価証券仲介市場において最も成長の速い収益サブセグメントとなっています。この項目にはアドバイザリーフィー、管理アカウント手数料、およびサブスクリプション型収入が含まれており、取引主導の収益よりも変動が少ない傾向があります。Charles Schwabは2025年の管理投資ソリューションへの純流入が2024年比36%増加したと報告し、企業がクライアントを継続的な資産ベースの関係へと誘導していることを示しました。金利収益は依然として有用な収益バッファーを提供しており、Schwabの純金利収益は2025年に117.5 ビリオン 米ドルに増加し、2024年比29%増となりましたが、この項目はフィー収入よりも金利サイクルの影響受けやすいです。有価証券仲介業界全体の方向性は明確であり、企業は安定したウォレットシェアをより重視し、一回限りの取引収入への依存を減らしています。
クライアントタイプ別:
機関投資家の規模と個人投資家の成長速度の対比機関投資家は2025年の有価証券仲介市場シェアの56.43%を占め、執行、ファイナンシング、およびアドバイザリーサービス全体の主要な収益の柱となっています。その重要性は、プライムブローカレッジ、ブロック取引、デリバティブサポート、およびクロスアセットサービス需要の規模を反映しています。機関投資家との関係はまた、ファイナンシング能力、リスク管理、およびグローバル市場アクセスに依存するため、獲得も代替も困難な傾向があります。これにより、ほとんどの個人投資家チャネルよりも高い参入障壁が生まれます。有価証券仲介市場は、個人投資家の成長が加速するなかでも、利益プールのためにこれらのクライアントに大きく依存し続けています。
個人投資家は2031年にかけて9.71%の成長が予測されており、有価証券仲介市場のクライアントタイプの中で最も速い成長率となっています。成長の根拠は、デジタルアカウント開設、より良い商品アクセス、および新興経済国における初めての投資家からのより広い参加にあります。Apex Fintechは、2026年第1四半期のボラティリティ期間中に数週間にわたって通常の20〜30倍の取引量を維持したと述べており、個人投資家の活動がストレス期においてより深く、より規律あるものになっていることを示唆しています。インドなどの市場における認知と積極的な投資の間の残存するギャップも、中期的に追加の資金調達済み口座の余地を残しています。有価証券仲介市場は、機関投資家クライアントが収益面では依然として大きいとしても、個人投資家側でより速いアカウント主導の拡大を引き続き見せる可能性が高いです。
サービスモデル別:
フルサービスが過半数を維持、アドバイザーが最速成長フルサービス仲介は2025年の有価証券仲介市場の44.96%を占め、多くのクライアントが統合されたアドバイス、調査、および執行を依然として重視していることを示しています。このモデルは、富裕層の個人投資家、機関投資家、およびより複雑な計画ニーズを持つ家計の間で最も強力です。このフォーマットの魅力はその幅広さにあり、クライアントはポートフォリオガイダンス、商品アクセス、および関係サポートを一か所で組み合わせることができます。Morgan Stanleyのウェルスマネジメント部門は2025年に過去最高の収益318 ビリオン 米ドルと純新規資産3,560 ビリオン 米ドルを報告し、高残高アドバイザリー関係の回復力を反映しました。有価証券仲介市場は、信頼、アドバイス、およびバランスシート能力が依然として価格決定力を持つフルサービス企業を引き続き支援しています。
アドバイザリー仲介は2031年にかけて9.23%の成長が予測されており、有価証券仲介市場のサービスモデルの中で最も速い成長率となっています。この成長は、より多くのガイダンスへの投資家需要と規制市場における適合性要件の高まりの両方を反映しています。クライアントは、より複雑な資産選択、より頻繁なボラティリティ、および退職・資産計画サポートへのより広いニーズに対応しています。執行専門仲介は、コスト重視のアクティブユーザーにとって依然として関連性があり、Interactive Brokers は2025年の収益が61.6 ビリオン 米ドルでオプションおよび先物活動が力強く成長し、このモデルが依然としてスケールできることを示しました。それでも、有価証券仲介市場は、特に純粋な自己主導型取引と従来のプライベートウェルスサービスの間のクライアントセグメントにおいて、デジタル効率を失わずにアドバイスを追加できる企業をますます評価しています。
資産タイプ別:
株式の優位性とデリバティブの加速が共存株式は2025年の資産タイプ別仲介収益の58.06%を占め、有価証券仲介市場において最大の資産プールとなっています。この地位は、個人投資家取引と機関投資家ポートフォリオ活動の両方における上場株式の中心的な役割を反映しています。FINRAは、米国の上場株式の平均日次ドル取引高が2025年に8,280 ビリオン 米ドルに達したと報告し、クライアントフローがいかに株式を中心としているかを示しました。時間外取引とアプリベースのアクセスは、多くの投資家にとってデフォルトの参入ポイントとしての株式の重要性をさらに支援しています。有価証券仲介市場は、商品セットが拡大するなかでも、株式取引を主要な活動基盤として引き続き依存しています。
デリバティブは2031年にかけて8.89%の成長が予測されており、有価証券仲介市場において最も成長の速い資産タイプとなっています。成長は、オプション参加の増加、先物利用の活発化、および経験豊富な個人投資家クライアントの間での複雑な商品のより広い受容によって支援されています。グローバルの上場デリバティブ取引量は2026年第1四半期に38.8%増加し、オプションのオープンインタレストは2026年3月末までに12.5 ビリオン 契約に達しました。固定収益は安定したクライアントチャネルとして依然として重要であり、その他の有価証券カテゴリーはETF、仕組み商品、およびトークン化商品を通じて拡大し続けています。有価証券仲介市場は、株式が依然として収益を支配しているとしても、商品の深さにおいてよりバランスが取れてきています。
デリバリーモデル別:
デジタルが主導、ロボアドバイザリーが最速拡大デジタル・オンラインプラットフォームは2025年の証券仲介市場の48.12%を占め、最大のデリバリーモデルとなっています。この変化は、アプリベースの取引、セルフサービスツール、およびデバイスを問わない即時アクセスに対するクライアントの選好を反映しています。デジタルデリバリーは現在、ほとんどの個人向けセグメントで標準となっており、アドバイザリー主導のチャネルにおいても基本的な期待事項となりつつあります。従来の支店ベースのモデルは、一部の富裕層および機関投資家との関係においては依然として重要ですが、もはや取引量の成長を定義するものではありません。したがって、証券仲介市場はデジタルファーストのインタラクションを主要な業務基盤として明に移行しています。
ロボアドバイザリーおよび自動化アドバイザリープラットフォームは2031年にかけて12.79%のCAGRで成長すると予測されており、証券仲介市場において最も成長の速いデリバリーモデルとなっています。成長は、低コストのポートフォリオ管理、自動リバランシング、およびハイブリッドサポートモデルの広範な受容によって牽引されています。ロボアドバイザーは2026年までに1.5 ビリオン 米ドルを超える資産を運用し、Schwab Intelligent PortfoliosやFidelity Goなどの確立されたプラットフォームは規模の拡大を続けました。AAIIも2026年6月に、このモデルがハイブリッド形式へと進化しており、自動化がルーティンサービスを担い、人間のアドバイザーがより複雑なプランニングニーズに集中するようになっていると指摘しました。証券仲介市場は、純粋なロボ構造のみに依存するのではなく、自動化の効率性と選択的な人的アドバイスを組み合わせることができる企業を引き続き優遇する可能性が高いです。
地域分析
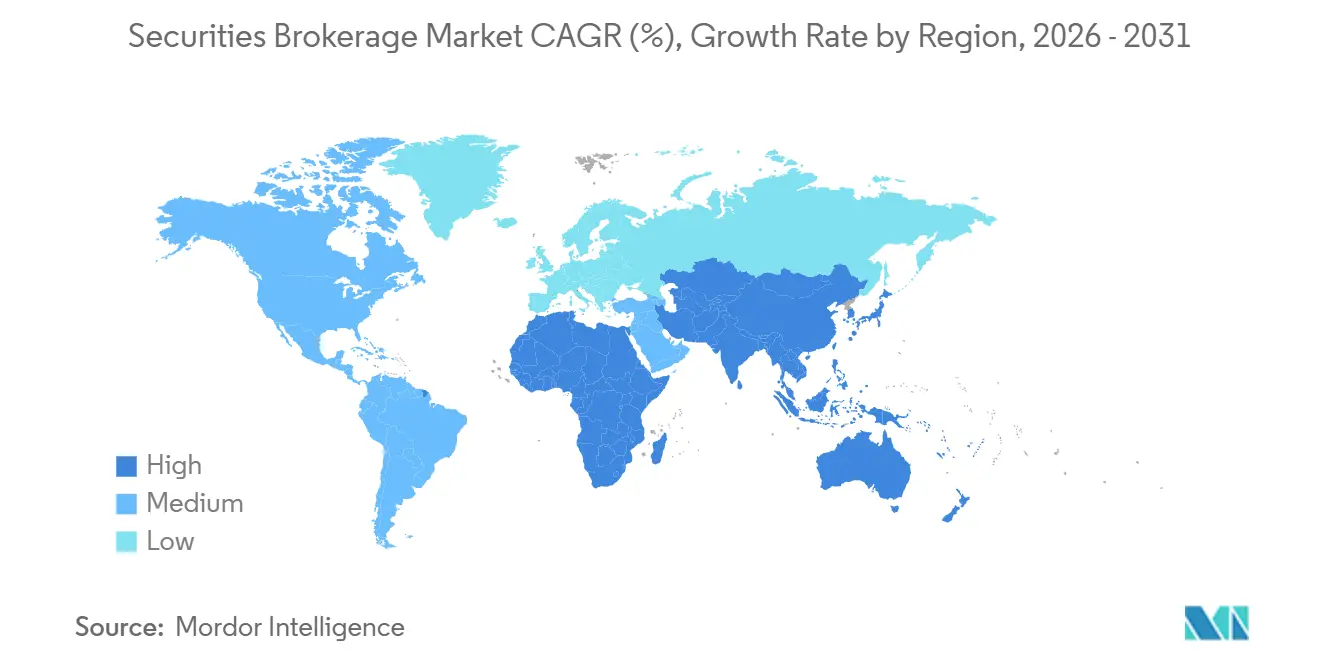
北米証券仲介市場
北米は2025年の証券仲介市場において43.24%を占め、同地域は最大の収益基盤を有している。この優位性は、米国資本市場の深さ、国内ブローカー・ディーラーの規模、および運用投資残高の大きさに起因している。Charles Schwabは2025年に過去最高の収益230億9,000万米ドル(230.9 ビオン 米ドル)を記録し、顧客総資産は11.9 トリリオン 米ドル、新規証券口座数は470万口座に達し、米国プラットフォーム基盤の巨大さを示した。Fidelityも2025年末に総収益377 ビリオン 米ドル(37.7 ビリオン 米ドル)を計上し、前年比15%増となり、米国最大手フランチャイズの存在感を改めて示した。北米の証券仲介市場は、サイバーセキュリティ、適合性、および本人確認管理がミドルティア企業のコンプライアンス水準を引き上げているため、依然として厳しい事業環境にある。
アジア太平洋証券仲介市場
アジア太平洋地域は2031年にかけて11.33%の成長が見込まれており、証券仲介市場において最も急速に拡大する地域セグメントとなっている。インドは引き続き中心的な成長ドライバーであり、NSEの取引口座数は2026年6月に2,600万口座を超え、直近12か月で430万口座が新規開設された。日本も収益モメンタムが強まっており、国内主要オンライン証券5社の合計純利益はFY2026に24%増加し、SBI証券は1,600万口座を突破した。東南アジアも市場インフラを強化しており、シンガポール取引所は2025年にデリバィブ取引量が3億2,900万枚と過去最高を記録した。アジア太平洋の証券仲介市場は、投資家参加の拡大と、地域の取引所・証券会社によるデジタルおよびマルチアセット機能の深化から恩恵を受けている。
欧州・中東・アフリカ、南米およびアジア太平洋証券仲介市場
欧州は証券仲介市場において依然として相当のシェアを保持しているが、その事業モデルは他の多くの地域と比較してより大きな規制圧力にさらされている。2026年6月30日に発効したペイメント・フォー・オーダーフロー禁止措置は、一部のリテールプラットフォームにとって中核的な収益手段を失わせ、地域の一部において価格設定および注文執行経路の変更を余儀なくさせている。南米、中東、アフリカは現時点では収益規模が小さいものの、デジタルファーストの証券仲介の普及と資本市場の自由化が建設的な方向性を示している。2026年にRobinhoodがシンガポールで原則承認を取得したことは、主要プラットフォームが依然としてアジア太平洋の規制回廊をライセンス拡大の優先地域と見なしていることを示している。
競争環境
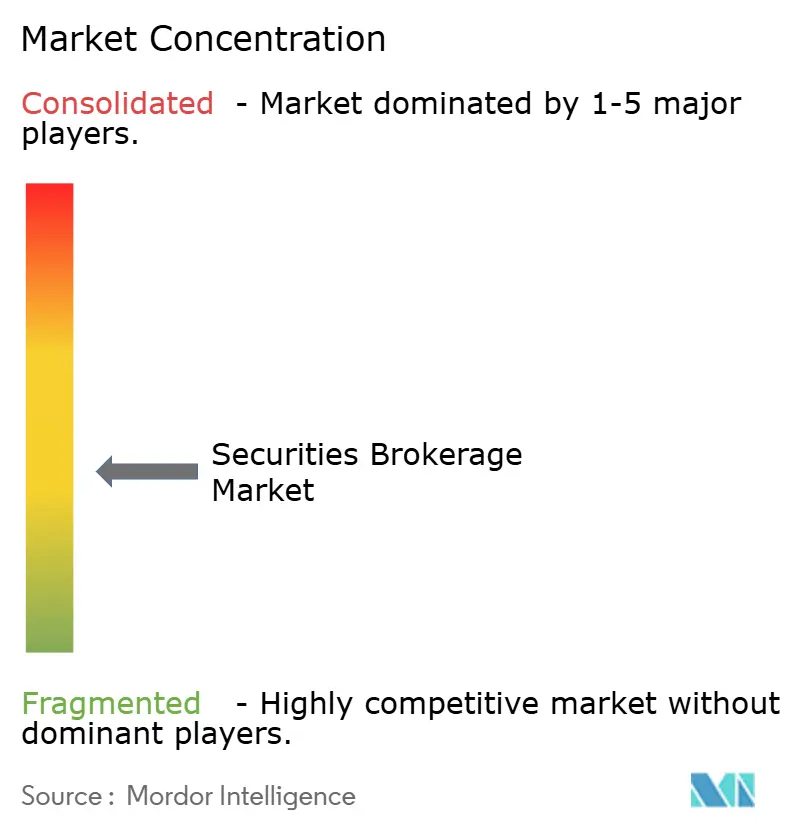
証券仲介市場は、大手グローバル機関が機関投資家向けおよびプライムブローカレッジセグメントを支配する競争的な市場環境を特徴としており、一方で個人向けおよび地域ブローカレッジ活動は非常に多様であり、多数のデジタルプラットフォームおよび地域企業がセルフディレクテッドおよびミッドマーケットのクライアントを巡って競争しています。上位3社のプライムブローカーは、グローバルプライムブローカレッジ資産の相当なシェアを集合的にサービスしており、ファイナンシング、デリバティブサポート、およびグローバル市場アクセスにおける規模の重要性を反映しています。主要な既存企業はまた、より広い収益基盤にわたってテクノロジー投資および規制コンプライアンスコストを分散させる能力から恩恵を受け、競争上の地位を強化しています。同時に、デジタルファーストのブローカーおよび地域企業は、より低い手数料、専門化されたサービス、およびユーザーフレンドリーなプラットフォームを通じて差別化を続けています。その結果、証券仲介市場におけ競争は、規模だけでなく、テクノロジー、製品の幅広さ、執行品質、クライアントサービス、およびグローバル市場アクセスによって牽引されています。
テクノロジー支出は現在、証券仲介市場内で最も明確な差別化要因の一つとなっています。Interactive Brokersは2026年6月にAI取引ツールを拡張し、2026年5月には韓国株式への直接接続により国際市場アクセスを拡大しました。これは、製品の深さとワークフローの品質が競争上のレバーとして組み合わせて活用されていることを示しています。Charles Schwabも2026年3月にForge Globalの買収を完了し、個人投資家およびRIAの非公開証券へのアクセスを拡大し、公開市場を超えた製品スタックを広げました。U.S. Bancorpは2026年6月にBTIGの買収を完了し、機関投資家向け資本市場およびプライムブローカレッジのリーチを強化しました。これらの動きは、証券仲介市場が価格競争だけでなく、新製品への参入、ワークフローの改善、および機関投資家カバレッジの強化によっても形成されていることを示しています。
バランスシートの強さと業務規律は、証券仲介市場においてフロントエンドの機能と同様に重要であり続けています。大手企業はより重いサイバーセキュリティおよび監督コストを吸収できる一方、中小企業はマージンがすでに薄い場合により大きなプレッシャーに直面します。この違いは、岡三がオンラインアカウントをSBIに移管することを選択し、自社で増大するコストを負担し続けることを断念した際に明らかになりました。証券仲介市場は、コンプライアンスの強度が単独での収益能力よりも速く上昇する中、選択的な統合が続く可能性が高いです。
有価証券仲介業界のリーダー
-
Charles Schwab Corporation
-
Fidelity Investments
-
Morgan Stanley
-
Interactive Brokers LLC
-
Robinhood Markets, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
証券仲介市場
- Charles Schwab Corporation
- Fidelity Investments
- Morgan Stanley
- Interactive Brokers LLC
- Robinhood Markets, Inc.
- E*TRADE from Morgan Stanley
- JPMorgan Chase and Co.
- Goldman Sachs
- Merrill Lynch
- UBS
- TD Ameritrade
- The Vanguard Group, Inc.
- LPL Financial Holdings Inc.
- Wells Fargo Advisors
- Raymond James Financial, Inc.
- IG Group Holdings plc
- Saxo Bank A/S
- Hargreaves Lansdown plc
- Zerodha Broking Limited
- Upstox
Recent Industry Developments in 証券仲介市場
- 2026年6月:United States Bancorpは、ハイタッチ取引量で米国上位10位の株式ブローカーの一つであるBTIG LLCの買収を完了し、機関投資家向け資本市場およびプライムブローカレッジプラットフォームを強化し、ミッドマーケットの機関投資家およびヘッジファンドのブローカレッジマンデートを獲得するための競争力を高めました。
- 2026年6月:Interactive Brokersは、既存のClaude統合に加えてChatGPTおよびGrokを追加することでエージェント型取引エコシステムを拡張し、単一プラットフォームから株式、オプション、先物、およびETFにわたるAI駆動のリサーチ、分析、および注文指示生成を可能にしました。
- 2026年6月:国立証券取引所(NSE)は2,600万を超えるユニーク取引口座を突破し、4ヶ月未満で100万口座を追加しました。これはインド全土での個人投資家参加の加速を反映しています。モバイルベースの取引、簡素化されたデジタルオンボーディング、および第2層・第3層都市や農村地域からの参加増加がこの成長の主要な推進力となっています。
- 2026年5月:Interactive Brokersは韓国取引所へのアクセスを開始し、統合されたマルチアセットグローバルプラットフォームから4 ビリオン 米ドル超の株式市場である韓国での取引を可能にする最初の主要な米国系ブローカーとなりました。
グローバル有価証券仲介市場レポートの範囲
| 手数料収益 |
| フィー収益 |
| 金利収益 |
| その他の収益 |
| 個人投資家 | 個人投資家/マス・アフルエント |
| 富裕層個人(HNW) | |
| 超富裕層個人(UHNW) | |
| 機関投資家 | 資産・ファンドマネージャー |
| ヘッジファンドおよびオルタナティブ投資マネージャー | |
| 年金基金、基金・ソブリンウェルスファンド | |
| 保険会社およびその他の金融機関 | |
| 事業法人および非金融機関 |
| 執行専門仲介 |
| アドバイザリー仲介 |
| フルサービス仲介 |
| 株式 |
| 固定収益 |
| デリティブ |
| その他の有価証券 |
| デジタル/オンラインプラットフォーム |
| 従来型/支店ベース |
| ハイブリッド |
| ロボアドバイザリー/自動化アドバイザリープラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 収益モデル別 | 手数料収益 | |
| フィー収益 | ||
| 金利収益 | ||
| その他の収益 | ||
| クライアントタイプ別 | 個人投資家 | 個人投資家/マス・アフルエント |
| 富裕層個人(HNW) | ||
| 超富裕層個人(UHNW) | ||
| 機関投資家 | 資産・ファンドマネージャー | |
| ヘッジファンドおよびオルタナティブ投資マネージャー | ||
| 年金基金、基金・ソブリンウェルスファンド | ||
| 保険会社およびその他の金融機関 | ||
| 事業法人および非金融機関 | ||
| サービスモデル別 | 執行専門仲介 | |
| アドバイザリー仲介 | ||
| フルサービス仲介 | ||
| 資産タイプ別 | 株式 | |
| 固定収益 | ||
| デリティブ | ||
| その他の有価証券 | ||
| デリバリーモデル別 | デジタル/オンラインプラットフォーム | |
| 従来型/支店ベース | ||
| ハイブリッド | ||
| ロボアドバイザリー/自動化アドバイザリープラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
有価証券仲介の2031年の価値予測は?
有価証券仲介市場は2031年までに2.85 トリリオン 米ドルに達すると予測されており、2026年の1.91 トリリオン 米ドルから増加します。
2026年から2031年の間の予想成長率は?
有価証券仲介市場は2026年から2031年にかけてCAGR 8.3%で成長すると予想されています。
現在、仲介収益をリードしているクライアントグループはどこですか?
機関投資家は2025年に56.43%のシェアでリードしており、プライムブローカレッジ、ブロック執行、およびマルチアセットサービスニーズによって支援されています。
最も速く拡大しているデリバリー形式はどれですか?
ロボアドバイザリーおよび自動化アドバイザリープラットフォームは2031年にかけて12.79%の成長が予測されており、他のデリバリーモデルよりも速い成長となっています。
最も速く成長している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 11.33%で最も速く成長する地域であり、口座普及率の上昇とデジタル取引の普及によって支援されています。
仲介業者に対する最大の構造的圧力は何ですか?
マージン圧縮は依然として主要な問題であり、ゼロ手数料の価格設定が取引収益を減少させ、企業がアドバイザリー、レンディング、およびキャッシュベースの収入にさらに依存するよう迫っているためです。