
サウジアラビア地理空間アナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
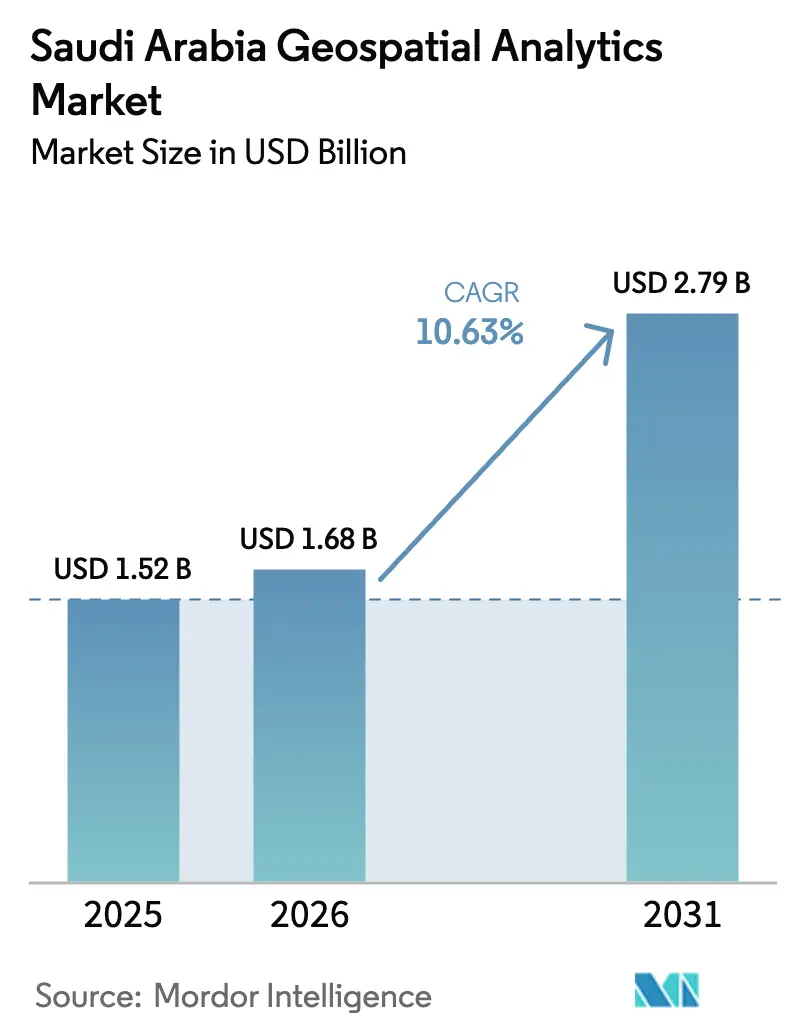
| 基準年の市場規模 (2025) | 1.52 十億米ドル |
| 市場規模 (2026) | 1.68 十億米ドル |
| 市場規模 (2031) | 2.79 十億米ドル |
| Growth Rate (2026 - 2031) | 10.63 % |
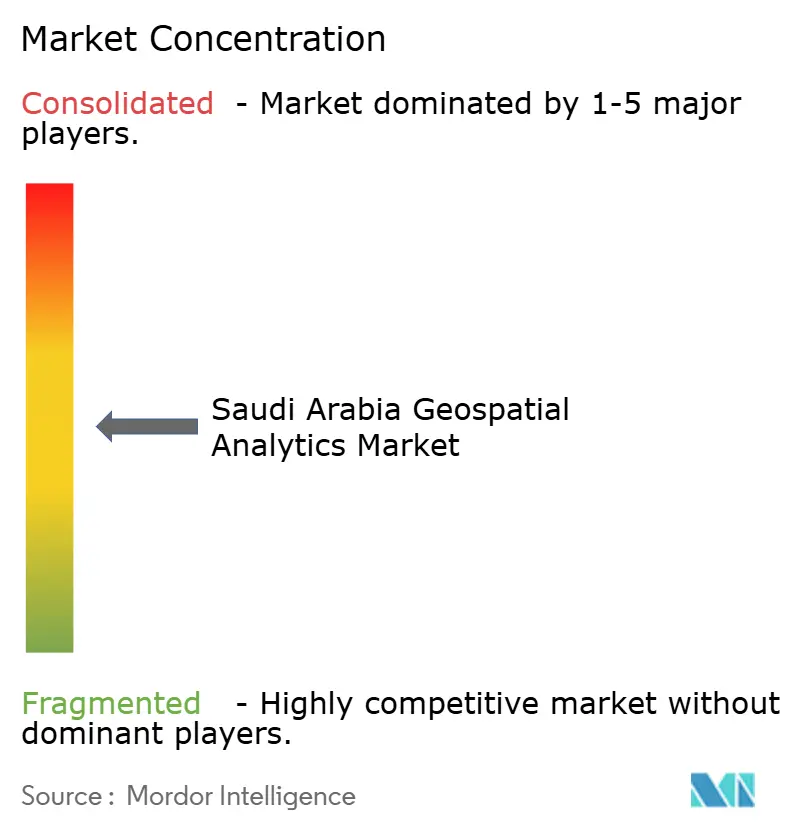
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア地理空間アナリティクス市場分析
サウジアラビア地理空間アナリティクス市場規模は2026年にUSD 16億8,000万と推定され、2025年のUSD 15億2,000万から成長し、2031年にはUSD 27億9,000万が見込まれており、2026年から2031年にかけてCAGR 10.63%で拡大します。成長の勢いはビジョン2030のスマートシティ義務、公共部門のデジタル化、およびクラウドファーストの空間インフラへの全国的な移行から生まれています。サウジアラビア地理空間アナリティクス市場は、総所有コストを低下させるハイパースケールデータセンターの展開拡大と、リアルタイム監視のユースケースを解放する豊富な地球観測データから引き続き恩恵を受けています。特に小売および物流における商業需要の高まりは、政府プロジェクトを超えた多様化を示しています。緩やかな市場集中度はテクノロジーパートナーシップを促進し、個人データ保護法は展開選択を形成する厳格なコンプライアンスベースラインを設定しています。[1]サウジアラビア財務省、「サウジアラビア財務省、2025年度予算声明を発表」、mof.gov.sa
主要レポートの要点
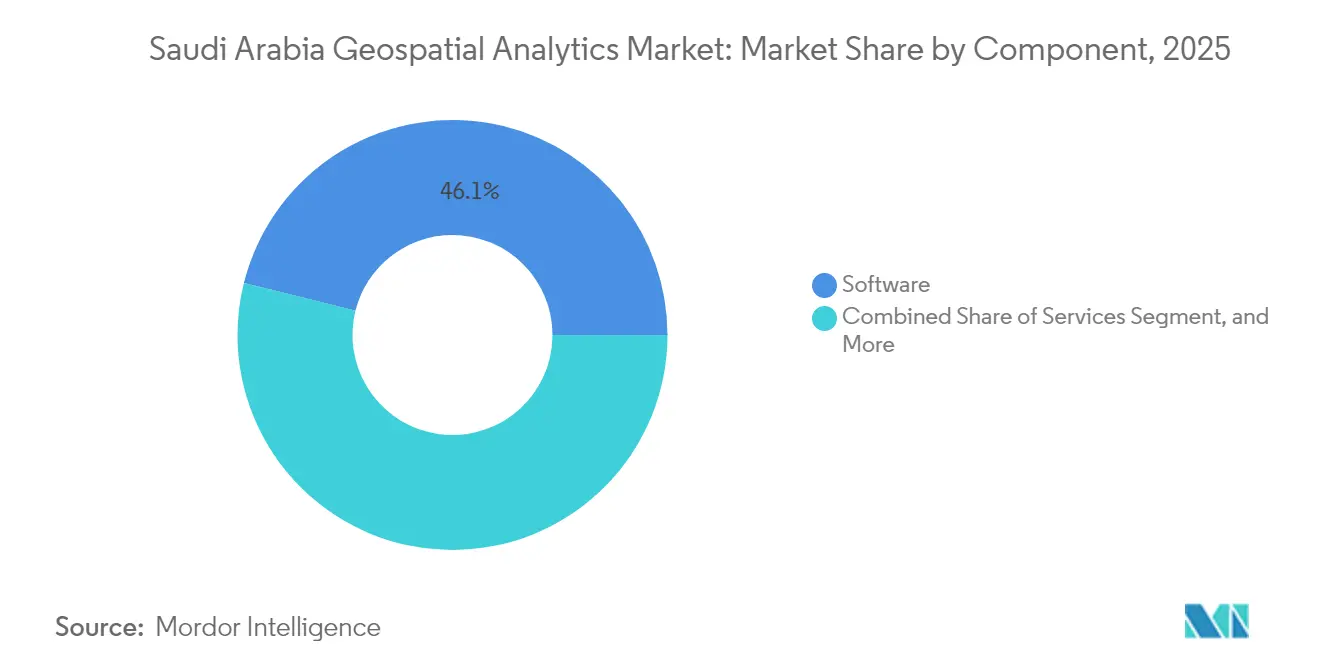
- コンポーネント別では、ソフトウェアが2025年のサウジアラビア地理空間アナリティクス市場において46.12%の収益シェアでリードし、データ・コンテンツは2031年にかけてCAGR 11.78%で拡大すると予測されています。
- タイプ別では、サーフェス分析が2025年のサウジアラビア地理空間アナリティクス市場シェアの45.15%を占め、空間データマイニングおよび予測モデリングは2031年にかけてCAGR 12.18%で進展しています。
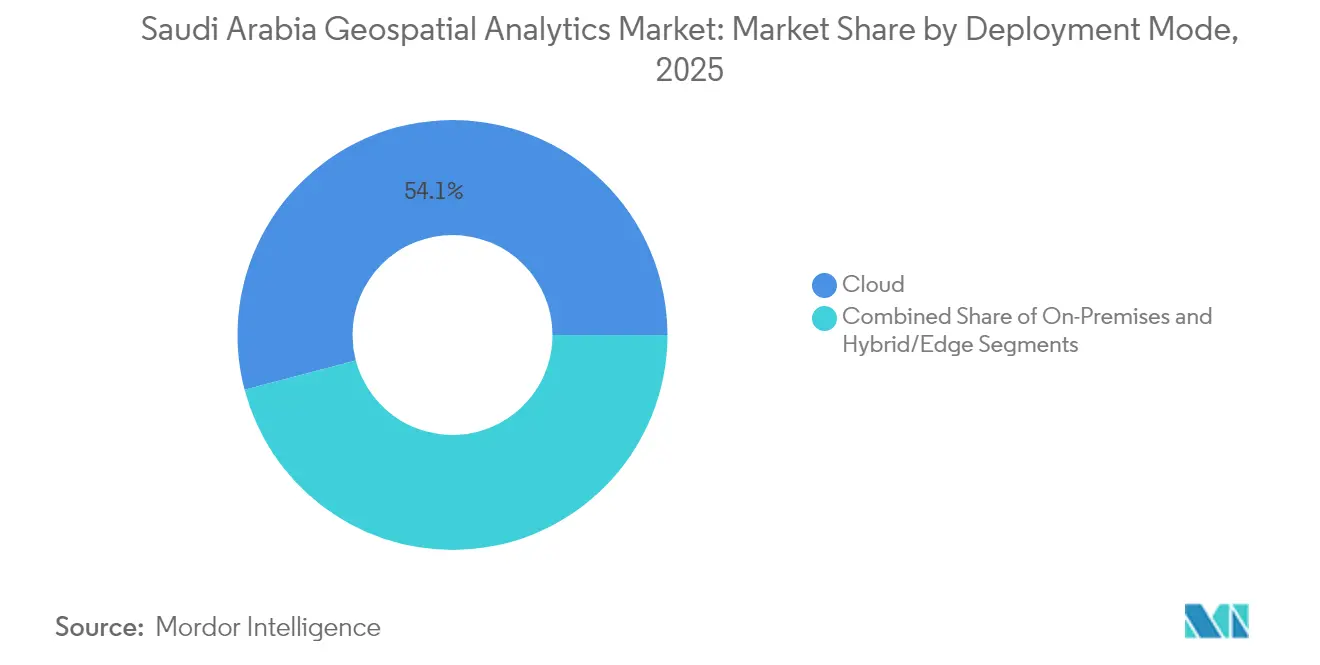
- 展開モード別では、クラウドが2025年のサウジアラビア地理空間アナリティクス市場収益の54.10%を獲得し、2031年にかけてCAGR 11.55%で成長しています。
- データソース別では、衛星・航空画像が2025年のサウジアラビア地理空間アナリティクス市場需要の44.62%を占め、モバイルおよびソーシャルメディア地理データはCAGR 12.09%で上昇する見込みです。
- エンドユーザー垂直市場別では、政府・スマートシティ当局が2025年のサウジアラビア地理空間アナリティクス市場支出の27.84%を占め、小売・位置情報サービスはCAGR 12.52%が見込まれています。
- 地域別では、中部地域が2025年のサウジアラビア地理空間アナリティクス市場において42.96%のシェアで首位を占め、東部地域は最速のCAGR 11.78%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア地理空間アナリティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ビジョン2030スマートシティ義務 | +2.8% | 中部および西部 | 長期(4年以上) |
| 急速なクラウドの構築 | +2.1% | 中部および東部 | 中期(2~4年) |
| 大規模プロジェクトにおけるGIS導入 | +1.9% | 西部および中部 | 長期(4年以上) |
| 高解像度地球観測・合成開口レーダーへのアクセス | +1.4% | 全国 | 中期(2~4年) |
| 国家地理空間プラットフォームAPI | +1.2% | 中部 | 短期(2年以内) |
| NSG・EsriのGeoAIアライアンス | +0.9% | 中部から全国へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030スマートシティ義務が位置情報インテリジェンス需要を加速
ビジョン2030は2025年の支出にSAR 1兆2,850億を開発プログラムに配分し、NEOM、紅海プロジェクト、キディヤにわたる地理空間アナリティクスの大規模な採用を推進しています。NEOMの線形都市設計は、インフラルーティング、環境監視、および訪問者サービスのための継続的な空間モデリングに依存しています。[2]NEOM、「NEOM公式ウェブサイト」、neom.com 政府サービスの97%が現在デジタル化されており、位置情報ベースの分析を必要とするデータセットが生成されています。ユーティリティはスマートグリッドの管理に地理空間アナリティクスを統合し、サウジグリーンイニシアチブが2030年までに100億本の木を植えるという誓約は空間適地モデリングに依存しています。これらのプログラムは総体として地理空間的思考を国家開発に組み込み、サウジアラビア地理空間アナリティクス市場をしっかりと固定しています。
急速なクラウドおよびハイパースケールデータセンターの構築による総所有コストの低下
クラウドプロバイダーはローカルデータセンターにUSD 25億を投資し、越境データ転送のボトルネックを除去するソブリンインフラを構築しています。[3]fDi Intelligence、「シリコンキングダム:グローバルビジネスへの扉を開く?」、fdiintelligence.com 2023年のクラウドコンピューティング経済特別区は税制優遇措置とローカリゼーションの明確性を提供し、組織が空間ワークロードを移行することを促進しています。エラスティックコンピューティング能力は、デジタルツインやAI駆動の画像アナリティクスなどリソース集約的なプロセスを可能にします。Neo Space GroupによるUP42の買収は、地元企業がクラウドプラットフォームを活用してオンデマンドアナリティクスを拡大する方法を例示しています。資本支出の低減はクラウド採用を加速し、サウジアラビア地理空間アナリティクス市場内でのクラウドのリーダーシップを強化しています。
ユーティリティおよびインフラ大規模プロジェクトにおけるGISの広範な採用
USD 1兆5,000億の建設パイプラインを担うユーティリティ企業は、資産配置、予測保守、およびルート最適化に地理空間ツールを使用しています。NEOMの100%再生可能エネルギーグリッドは空間資源評価に依存し、サウジアラムコはパイプラインの完全性と環境コンプライアンスのために地理空間アナリティクスを統合しています。水・電力会社のプロジェクトは位置情報インテリジェンスを採用して停電対応時間を短縮しています。各展開が空間プラットフォームのインストールベースを拡大し、サウジアラビア地理空間アナリティクス市場全体でサービスおよび高解像度データセットへの需要を刺激しています。
高解像度地球観測コンステレーションおよび合成開口レーダーデータの商業的利用可能性
サブメーター画像と合成開口レーダーデータへのローカルアクセスにより、砂塵が多い砂漠や沿岸地域のカバレッジが向上しています。農業・環境担当省庁は現在、食料安全保障と土地回復プログラムを支援するため継続的な監視データセットを調達しています。高い再訪レートにより、大規模プロジェクトの進捗追跡が可能となり、データ・コンテンツセグメントの二桁成長軌道を後押ししています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業向けの初期ライセンスおよび画像取得コスト | -1.8% | 北部および南部 | 短期(2年以内) |
| 地理プライバシーおよびデータ主権の制約 | -1.2% | 全国 | 中期(2~4年) |
| 無人航空機・ライダー向けGASGI許可サイクル | -0.9% | 全国 | 短期(2年以内) |
| バイリンガル空間データサイエンティストの不足 | -0.7% | 中部および東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業向けの高い初期ライセンスおよびデータ取得コスト
エンタープライズGISスイートは多くの場合USD 5万以上の初期支払いを必要とし、プレミアム衛星画像パッケージはさらなる費用を加えます。コスト負担は、特に中小企業が支配的な地域の小規模企業の妨げとなっています。SDAIAの規制サンドボックスは実験の場を提供しているものの、予算の現実がフルスケール展開を遅らせています。この設備投資のハードルは、サウジアラビア地理空間アナリティクス市場内のより広いエコシステムの成長を遅らせています。
地理プライバシーおよびデータ主権の懸念
2024年9月以降施行されている個人データ保護法は、個人を特定できる地理空間データセットに厳格なルールを課しています。越境転送にはSDAIA契約が必要となり、国家サイバーセキュリティ当局の管理がセキュリティオーバーヘッドを加えています。国際ベンダーは処理パイプラインをローカライズする必要があり、プロジェクトのリードタイムとコストが延長されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアプラットフォームが市場成長を支える
サウジアラビア地理空間アナリティクス市場規模において、ソフトウェアソリューションは2025年に46.12%のシェアを示しています。クラウドネイティブGISスイートは国家電子政府バックボーンとシームレスに統合し、省庁が資産を可視化して成長シナリオをモデル化できるようにしています。ベンダーはデータとAIの国家戦略に沿った自動特徴抽出のためのAIモジュールを組み込んでいます。データ・コンテンツはCAGR 11.78%で成長し、砂漠気候の課題に対応する地球観測コンステレーションおよび合成開口レーダーフィードへの拡大アクセスから恩恵を受けています。
機関が大規模プロジェクト監視のためのカスタマイズされたダッシュボードと予測モデルを要求するにつれて、プロフェッショナルサービスが栄えています。Neo Space Groupなどのローカルプロバイダーは分析ツールキットと画像をパッケージ化し、海外データへの依存を低減しています。ハードウェアとセンサーの需要は、スマートグリッドや環境監視ステーションのIoTデバイスに牽引されて堅調を維持しています。これらのダイナミクスは総体としてソフトウェアのリーダーシップを強化しながら、サウジアラビア地理空間アナリティクス市場の進化するコンポーネント構成を示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


タイプ別:サーフェス分析がリード、予測モデリングが急増
サーフェス分析は2025年のサウジアラビア地理空間アナリティクス市場シェアの45.15%を占め、建設および再生可能エネルギー立地の地形モデリングでの大規模な使用を反映しています。土木作業チームは土工コスト削減のために地形と設計計画をオーバーレイしています。機関が機械学習を交通流、気候予測、公衆衛生監視に適用するにつれて、空間データマイニングおよび予測モデリングはCAGR 12.18%を記録しています。
ネットワーク・位置分析は、湾岸港と内陸ハブを結ぶ物流回廊を支援しています。地理可視化ツールは、NEOMの計画担当者がステークホルダーと関わるために使用する没入型3D都市ツインを可能にします。AI研究への政府資金がアルゴリズム開発を加速し、予測モデリングが予測期間にわたってサウジアラビア地理空間アナリティクス市場規模のより大きなシェアを獲得することを確実にしています。
展開モード別:クラウドがリードを拡大
クラウドは2025年の収益の54.10%を獲得してCAGR 11.55%で拡大しており、サウジアラビア地理空間アナリティクス市場の主要デリバリーモデルとなっています。組織はローカリゼーション義務を満たすために、Azure、Googleクラウド、Oracleのサウジアラビアホスト型インスタンスに空間ワークロードを展開しています。従量課金制の価格設定は参入障壁を低下させ、リモートセンシング画像のサージ処理をサポートしています。
オンプレミスシステムは、エアギャップ環境が必須とされる防衛および重要インフラ設定において存続しています。ハイブリッドおよびエッジのセットアップは、ミリ秒の遅延を要求するスマート交差点などのリアルタイムニーズに対応しています。5G カバレッジが拡大するにつれて、エッジノードはビデオアナリティクスとライダーを現場で処理し、集中型クラウドパイプラインを置き換えるのではなく補完するようになります。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
データソース別:衛星が支配、モバイルデータが加速
衛星・航空画像は2025年需要の44.62%を占め、大規模プロジェクト監視のための上空監視への依存を強調しています。合成開口レーダーセンサーは砂嵐が多い地域に不可欠な雲貫通視界を提供します。モバイルおよびソーシャルメディア地理データに関するサウジアラビア地理空間アナリティクス市場規模は、匿名化フレームワークが小売・モビリティアナリティクスを可能にするにつれてCAGR 12.09%で最速成長しています。
無人航空機ベースのライダーは文化遺産保護と体積備蓄監査のためのサブセンチメートルマッピングを解放しますが、GASGI許可のタイムラインがボトルネックとなっています。ユーティリティ、パイプライン、農業のIoTセンサーからの継続的フィードは高頻度の更新を提供し、衛星画像と融合することでマルチスケールの意思決定ワークフローを可能にします。
エンドユーザー垂直市場別:政府の牙城に小売の上昇が合流
政府・スマートシティ当局は2025年支出の27.84%を生成し、ビジョン2030のデジタルサービス目標に牽引されました。省庁はエンタープライズGISを使用してインフラ支出と環境指標を追跡しています。小売・位置情報サービスはショッピングモール、クイックサービスレストラン、eコマース企業が出店選択のために来客分析を活用するにつれてCAGR 12.52%でリード成長が予測されています。
ユーティリティおよびエネルギー企業はグリッド最適化のために地理空間アナリティクスを採用し、防衛機関は高セキュリティプラットフォームを求めています。農業プログラムはリモートセンシングを使用して水資源の乏しい地域での灌漑を最適化し、国連食糧農業機関支援の効率化パイロットに沿っています。これらの多様なユースケースは、サウジアラビア地理空間アナリティクス市場を公共部門の基盤を超えて拡大しています。
地域分析
リヤドを含む中部地域は2025年シェアの42.96%を占め、サウジアラビア地理空間アナリティクス市場の行政・技術ハブとしての地位を確固たるものにしています。サウジアラビア地理空間アナリティクス市場における中部地域のリーダーシップは、デジタルガバナンス、調達、規制監督を担う省庁が集中するリヤドに由来しています。2025年財政計画に記録された予算配分は、スマートシティプロジェクトに向けた大規模な資本を確保し、継続的な空間データ調達とプラットフォームの展開を刺激しています。首都の教育機関はGIS卒業生のパイプラインを追加し、人材不足を部分的に緩和しています。
東部地域はCAGR 11.78%で最高の成長率を示し、エネルギー部門の近代化と港湾物流のアップグレードに牽引されています。東部地域はサウジアラムコのデジタル油田イニシアチブ、石油化学施設のアップグレード、ダンマンとジュベイルにおける港湾自動化を背景に急速に成長しています。これらの産業は位置情報インテリジェンスを組み込んでダウンタイムを削減し、パイプラインを管理し、環境コンプライアンスを確保しています。タアディーンプラットフォームを通じてマッピングされた鉱業権は、鉱物探査と操業監視のためのサウジアラビア地理空間アナリティクス市場規模を拡大しています。
西部回廊はNEOMの線形都市、紅海豪華観光ゾーン、エンターテインメント都市キディヤなどの大規模プロジェクトから恩恵を受けています。各プロジェクトは環境影響評価、建設進捗追跡、訪問者フロー最適化をカバーする学際的な空間ソリューションを必要としています。マッカとマディーナの宗教観光センターは巡礼者の安全を確保するために群衆管理アナリティクスを導入しています。北部および南部の州は精密農業と国境警備アプリケーションを活用し、多様な地形が需要パターンを形成する様子を浮き彫りにしています。
規制環境
サウジアラビアにおける地理空間データの生成、測量、およびイメージング活動は、閣僚会議決議第90号(2020年)に基づいて設立された測量地理空間情報総局(GEOSA)によって監督されている。GEOSAは、データの分類、ライセンス供与、価格設定、共有、および保護を対象とする国家地理空間データポリシーを発行・施行し、航空写真撮影、水路海洋測量、パノラマ写真撮影などの活動に対するライセンスおよび許可を運用している。これらの要件は、UAV、LiDAR、および現地測量プロジェクトのスケジュールに影響を与える可能性がある。
相互運用性および品質要件は、サウジ規格・計量・品質機構(SASO)と調整された国家地理空間標準を通じて定められており、ISO/TC 211および開放地理空間コンソーシアム(OGC)と整合している。同時に、個人データ保護法の執行基準(2024年9月施行)および関連するサイバーセキュリティ管理は、位置データセットの保存、処理、および転送方法に影響を与えており、ベンダーおよび利用者はサウジ国内でのホスティング処理と、個人を識別可能なデータに対するより厳格なガバナンスへと向かっている。
バリューチェーン分析
サウジアラビアの地理空間分析バリューチェーンは、データ取得・集約から始まる。これには、衛星および航空画像、UAV/ドローン測量(GEOSAの許可対象)、およびユーティリティやインフラからのIoTセンサーストリームが含まれる。上流サプライヤーには地球観測データプロバイダーおよび地元アグリゲーターが含まれ、GEOSAは国家地理空間インフラウィンドウなどの仕組みや、政策、標準、実現技術、能力構築を結びつけるより広範なサウジアラビア国家地理空間エコシステム(SANGE)の枠組みを通じて、公共部門のデータ統合とアクセスを支援している。
中流および下流層には、地理空間プラットフォーム(企業向けGIS、クラウドネイティブ分析、GeoAIツールチェーン)、システムインテグレーター、および政府、ユーティリティ、エネルギー、商業ユーザー向けにデジタルツイン、セクター別ダッシュボード、予測モデルを構築する専門サービスが含まれる。国内能力は、地球観測サービスと地理空間分析を提供し、プラットフォームベースの流通(UP42)を利用して多源データと分析をパッケージ化する、公共投資基金(PIF)傘下のNeo Space Group(NSG)を通じて拡大している。バリューチェーンは、スマートシティ当局や企業による運用化で完結し、そこではコンプライアンス、データレジデンシー、二言語対応がベンダー選定と展開アーキテクチャを左右する。
競合環境
サウジアラビア地理空間アナリティクス市場は、国際的なプラットフォームプロバイダーと急成長する国内企業のバランスの取れた組み合わせをホストしています。EsriのサウジアラビアはLEAP 2025において市場固有のイノベーションへの継続的な投資を示す現地化されたGISソリューションを展示しました。Esriの長年にわたる政府との関係は大規模GIS展開を支え、HexagonとTrimbleは特化した測量・資産管理モジュールを提供しています。Neo Space Groupは衛星画像プロビジョニングへのローカルコントロールを確保するためにUP42を買収することで垂直統合を加速しています。[4]Space Watch Africa、「サウジアラビア拠点の農業気候スタートアップiyrisがスケールアップへ」、spacewatchafrica.com
グローバルクラウドベンダーはデータ居住法を満たし、ターンキー型の空間サービススタックを提供するために地域プレゼンスを拡大しています。NSGとEsriのGeoAIアライアンスはアラビア語データセットでアルゴリズムを訓練し、パフォーマンスベンチマークを向上させるローカライズされた特徴カタログを構築しています。スタートアップ企業は国家地理空間プラットフォームのオープンAPIを活用して、小売アナリティクスや物流ルーティングにおける業種特化型ダッシュボードを提供しています。
競争のダイナミクスはデータローカリゼーションコンプライアンス、AI統合、およびバイリンガルインターフェースの開発を中心に展開しています。画像、ソフトウェア、ドメインコンサルティングをバンドルする企業は、タイトなビジョン2030の期限を課された機関の間で支持を得ています。緩やかな統合がニッチ専門家の十分な余地と共存し、サウジアラビア地理空間アナリティクス市場を活気に満ちながらも秩序あるものに保っています。
サウジアラビア地理空間アナリティクス産業リーダー
Environmental Systems Research Institute, Inc.
Neo Space Group JSC
Saudi Company for Artificial Intelligence
TechButtons IT Solutions LLC
xMap Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
サウジアラビアにおける未開拓領域は、これまで独自の政府調達に依存してきた分野を横断する、国家データセットおよび派生分析製品の規格準拠かつ標準ベースの共有と商業化に集中している。GEOSAが運用する管理・コンプライアンスの仕組み、およびモバイルマッピング、デジタルマッピング、スマートナビゲーションなどのソリューションを試験するためのサンドボックス環境は、地元企業および国際ベンダーが展開を拡大する前に、サウジの要件下で提供内容を検証する手段を提供している。
地球観測アクセスのプラットフォーム化も、差別化されたデータ製品や垂直分野向けソリューションの余地を生み出している。NSGによるUP42の取得、および地元の地球観測デジタルプラットフォームの構築は、解析対応済み画像、標高インテリジェンス、農業モニタリング、都市計画、不動産・インフラ監視、災害管理ワークフローにわたるセクター別パッケージにおける機会を支えている。個人データ保護法の執行基準が整備されたことで、サウジ国内でのホスティング処理、モバイルおよび位置データ向けのプライバシー・バイ・デザインのワークフロー、OGC/ISOに整合した相互運用性を提供するベンダーは、国家プログラムと、物流や小売の位置情報インテリジェンスにおける拡大する商業的用途の両方に対応しやすい立場にある。
最近の業界動向
- 2026年7月:Intermap TechnologiesがNSG UP42と提携し、サウジアラビアにおける標高インテリジェンスへのアクセスを拡大。標高データの統合は、地形感知能力の強化により国家地球観測マーケットプレイスを支援する。この協業により、主権的な地球観測スタックが成熟し、NSG UP42プラットフォーム内で高解像度地形データサービスが拡充される。
- 2025年10月:NSG Geospatial Servicesが、地球観測と地理空間分析に特化した国家プラットフォームNeoMapsを開始。この国家プラットフォームは、データ主権とサウジ地理空間エコシステムにおけるNSGの地位を強化する。この取り組みは、地球観測データおよび分析ツールへの集中アクセスを可能にすることで、ビジョン2030のデジタル変革を支援する。
- 2025年8月:NSGが、UP42を基盤とする地球観測(EO)マーケットプレイスを開始。このマーケットプレイスは、地元のデータエコシステムを創出し、厳選された地球観測データおよび分析機能へのアクセスを促進することで、サウジの地理空間サービスに競争上の優位性を提供する。この動きは、政府と産業界全体でデータ主導の意思決定を加速するという国家目標に合致している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は、公共および民間の意思決定を支援するために位置情報を取得、管理、分析するためのソフトウェア、プラットフォーム、サービスに対するサウジアラビア国内の支出を対象とする。
対象範囲外:地理空間分析の成果物を含まない消費者向けナビゲーションアプリおよび一般的なITサービスは、市場総額から除外される。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- データとコンテンツ
- ハードウェアとセンサー
- タイプ別
- サーフェス分析
- ネットワーク・位置分析
- 地理可視化
- 空間データマイニングおよび予測モデリング
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド・エッジ
- データソース別
- 衛星・航空画像
- 無人航空機・ドローン
- GISおよびIoTセンサーフィード
- モバイルおよびソーシャルメディア地理データ
- エンドユーザー垂直市場別
- 政府・スマートシティ当局
- 防衛・インテリジェンス
- ユーティリティ・エネルギー
- 農業・天然資源
- 輸送・物流
- 不動産・建設
- ヘルスケア・公衆衛生
- 小売・位置情報サービス
- その他のエンドユーザー垂直市場(銀行、保険、観光)
- 地域別
- 中部(リヤド、カシム)
- 西部(マッカ、マディーナ)
- 東部(アッシャルキーヤ)
- 北部(タブーク、ハイル、北部国境、アル・ジョウフ)
- 南部(アシール、ジャザン、ナジュラン、アル・バーハ)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に市場の境界を設定し、需要要因を整理し、主要な入力値について妥当な範囲を設定するために用いられた。参照した公的・公式情報源には、サウジビジョン2030プログラムの最新情報、統計総局の発表、SDAIAおよび関連機関による通信・データガバナンスに関する公表資料、OGCの公開地理空間標準文書、さらに査読済みの遠隔探査およびGIS関連学術誌が含まれる。
活動と支出を結びつけるため、政府ポータルおよび入札公告に加え、企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、およびスマートシティ、ユーティリティ、運輸、石油・ガス分野での導入事例を報じる信頼できる報道機関も確認した。必要に応じて、企業財務情報やインテリジェンスの有料サブスクリプション、特許データベース、グローバルな契約・入札情報を用いて、ベンダーの存在感、提携活動、プロジェクトの時期を相互確認した。ここに列挙した情報源は例示であり網羅的なものではなく、データの収集、仮定の検証、ギャップの明確化のために追加の参照資料が用いられた。
一次インタビューおよび調査
一次調査は、導入水準、価格設定の考え方、そして何が分析と見なされ何が隣接するマッピング業務と見なされるかを検証することに重点を置いた。政府、ユーティリティ、石油・ガス、建設、物流の各分野にわたるソリューションプロバイダー、システムインテグレーター、エンドユーザーと対話し、国内における典型的な取引構造と導入形態の混合を確認した。これらの対話から得られた情報は、プロジェクトの段階分け、継続的なソフトウェア収益、およびサウジの調達におけるクラウドホスティング配信の役割に関する仮定を精緻化するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 |
|---|---|
| トップ層:29% | 経営幹部(CXO):12% |
| 中堅層:49% | 機能・事業部門リーダー:41% |
| 中小プレイヤー:22% | マネージャー:47% |
市場規模算定と予測
規模算定は、公共投資サイクル、スマートシティ展開の強度、デジタル化の優先順位を主要業種における地理空間分析の見込まれる支出に転換するトップダウン型の需要プール構築から始まる。計算の現実性を保つため、入力値には、国家インフラプログラムのペース、GISおよび遠隔探査の成果物を必要とするプロジェクトの割合、サウジの取引における一般的なサブスクリプションとサービスの分配比率、および規制環境下でのクラウド展開の採用率が含まれた。
これらの総額は、入札からのサンプル取引額、プロジェクト規模に関するチャネル確認、インタビューの兆候が一致する場合の継続的ソフトウェア利用者に対するASP×数量方式の推定など、選択的なボトムアップ近似によって検証された。サプライヤーの積み上げを確信を持って完了できなかった場合、ギャップは保守的な普及率帯を用いて処理され、これは複数の回答者によって確認され、調達の証拠が変更を支持する場合にのみ調整された。予測に関しては、公共予算サイクルとプロジェクトの時期をめぐるシナリオ分析を適用し、その後、複数年契約の実行方法と一致しない急激な年ごとの変動を避けるために結果を平滑化した。
データ検証と更新サイクル
最終的な数値が単一の入力ストリームに依存しないよう、出力は複数の段階でチェックされる。入札受注の勢い、政策主導のデジタル化のタイムライン、主要エンドユーザー業種全体で観察される導入パターンなどの独立した指標と結果を比較し、その後、承認前に異常値を検証する。
大きな不一致が生じた場合、仮定を再検討し、専門家に再度連絡して、問題がタイミング、範囲、または価格設定のいずれに起因するかを確認する。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を得られるよう、提供直前にアナリストによる最終確認が行われる。
Mordor Intelligenceによるサウジアラビア地理空間分析市場推定値と他の公表推定値の比較
サウジアラビアの地理空間分析に関して公表されている市場規模は、発行元が地理空間分析として何を数えるかを異なる方法で定義しており、また異なる価格設定やタイミングの仮定を適用しているため、大きく異なって見えることがある。差異は、導入サービスが含まれるかどうか、継続的なサブスクリプションがどのように扱われるか、主要な政府プログラムがどれだけ速く有償導入に転換すると想定されるかに現れることが多い。
衛星製造収益は、本市場に関するMordor Intelligenceの対象範囲外であり、これにより一部の推定値がその総額に含める隣接価値が除外され、残りの支出は調達および導入の兆候に結びつけられるソフトウェアおよび分析サービスに基づいている。差異はまた、通貨換算に使用される年、一回限りのサービスと更新契約の扱い、将来年について基本ケースかより積極的な展開ケースが使用されるかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.52 B (2025) | |
| 地域コンサルティング会社A | USD 1.40 B (2024) | より早い基準年を使用し、複数年にわたるプログラムの段階分けを完全には正規化せずに過去の支出に基づいて規模算定を行うことが多く、現在のサブスクリプションの拡大を過小評価する可能性がある。 |
| 業界誌B | USD 0.41 B (2024) | GISソフトウェアのみに焦点を当てた狭い視点を反映することが多く、スマートシティやインフラプロジェクトに付随する統合・分析サービス収益の大部分を除外している可能性がある。 |
これら3つの数値を総合すると、範囲とタイミングがギャップの大部分を説明していることがわかる。特に隣接する衛星バリューチェーンの扱いや、導入に関連するサービスを数えるかどうかが要因となっている。仮定を観察可能なプロジェクト活動および再現可能な価格検証に結びつけておくことで、市場総額の透明性を保ち、年ごとの照合を容易にすることができる。


レポートで回答される主要な質問
サウジアラビア地理空間アナリティクス市場の2031年までの予測規模は?
CAGR二桁台の持続的成長を反映して、USD 27億9,000万に達する見込みです。
サウジアラビア地理空間ソリューションにおける現在の支出をリードするコンポーネントは?
ソフトウェアプラットフォームは政府デジタルサービスとの統合により、2025年収益の46.12%を占めています。
クラウド展開がオンプレミスよりも速く成長しているのはなぜですか?
ローカルハイパースケールデータセンターがコストを低下させてデータローカリゼーション規則を満たすことで、クラウド展開をCAGR 11.55%に押し上げています。
最も速く拡大しているデータソースはどれですか?
プライバシーに準拠したアナリティクスフレームワークが成熟するにつれて、モバイルおよびソーシャルメディア地理データはCAGR 12.09%で成長しています。
2031年にかけて最高の成長率を記録する地域はどこですか?
東部地域はエネルギー部門の近代化と港湾物流プロジェクトに牽引されてCAGR 11.78%で成長すると予測されています。
データ処理の選択に影響を与える主な規制は何ですか?
2024年9月以降完全施行されている個人データ保護法が、地理プライバシーと越境転送を管轄しています。
最終更新日:



