
サウジアラビア家具市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.37 十億米ドル |
| 市場規模 (2026) | 8.97 十億米ドル |
| 市場規模 (2031) | 12.48 十億米ドル |
| 成長率 (2026 - 2031) | 6.80 % |
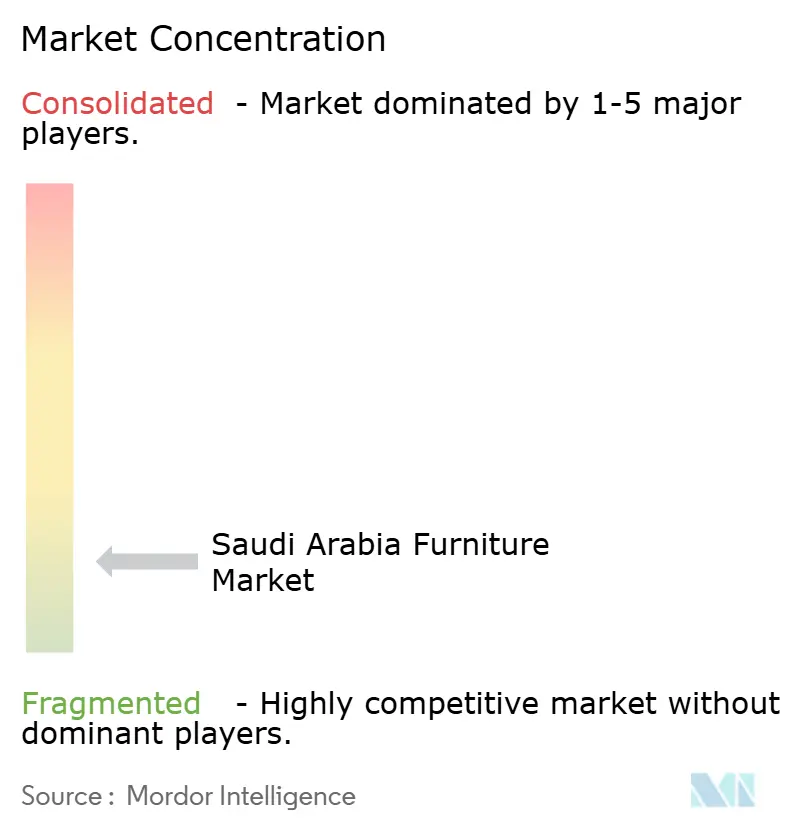
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア家具市場分析
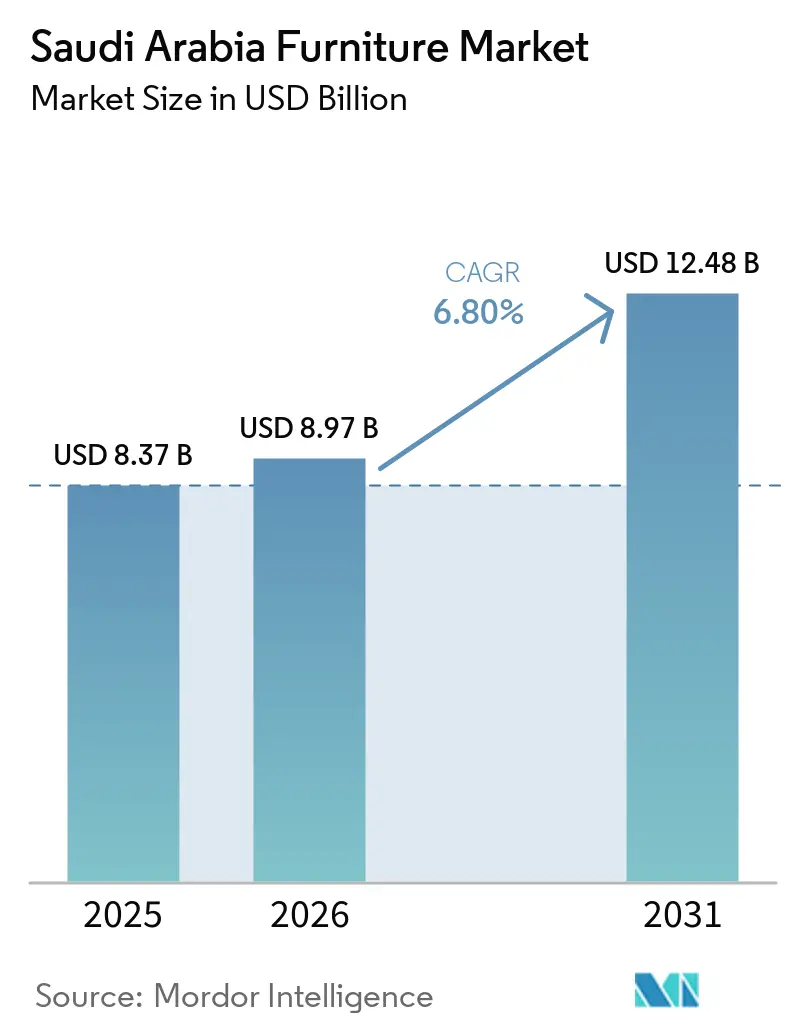
サウジアラビア家具市場は2025年に8.37 ビリオン 米ドルと評価され、2026年には8.97 ビリオン 米ドル、2031年には12.48 ビリオン 米ドルに成長すると推定されており、予測期間(2026年〜2031年)のCAGRは6.8%です。サウジアラビアの家具需要は、初回購入および買い替え需要を継続的に生み出す大規模な住宅基盤と、公共投資ファンド(PIF)が支援するギガプロジェクトのパイプラインによって牽引されており、物件の開業に伴い仕様グレードの家具・備品・設備(FF&E)への需要が生まれています。GASTATの2025年住宅統計報告書は、成熟しながらも拡大する住宅ストックを示しており、サウジアラビア人居住世帯数は450万戸、2025年には11万8,000戸超の純増新規住宅が供給されました[1]。PIF支援のギガプロジェクト(ディリーヤ、紅海、NEOM、キディヤ、AMALAを含む)は、プロジェクト完成に連動したFF&E需要を生み出しており、ディリーヤのウォルドーフ・アストリアおよびフォー・シーズンズのプロジェクトは2026年に合計15.5 ビリオン 米ドルのFF&E価値を占めています。主要小売業者は流通能力を拡大しており、IKEA Alsulaimanは2028年までに全国30か所の顧客接点を目指し[2]、Home CentreおよびPan Homeは地方都市への展開を進め、Ashley HomeStoreは2026年1月にサウジアラビア8店舗目のショールームをオープンし、Almutlaqはダンマームの工場で小売事業と製造を組み合わせ、Abyatはキングアブドゥルアジーズ港に1億サウジアラビアリヤル(2,665万米ドル)を投資して11万平方メートルの物流ハブを開発中です。
レポートの主要ポイント
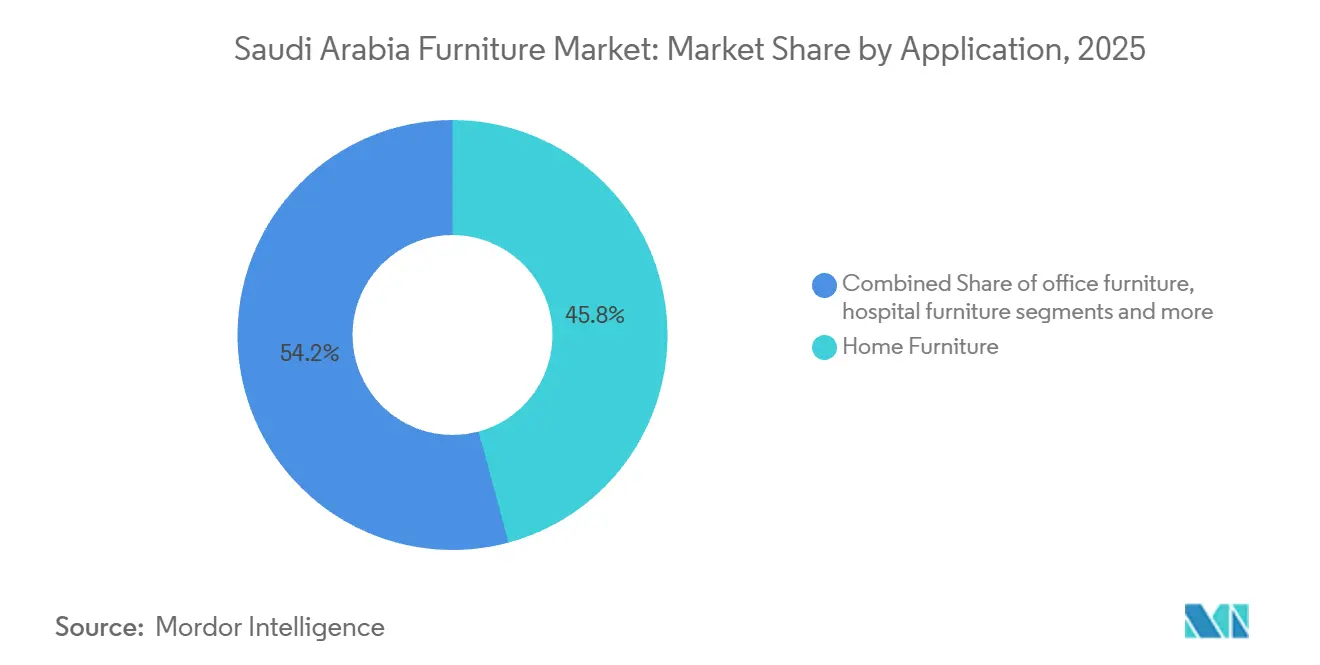
- 用途別では、ホーム家具が2025年のサウジアラビア家具市場シェアの45.8%を占め、ホスピタリティ家具は2031年にかけてCAGR 9.6%で拡大すると予測されています。
- 素材別では、木材が2025年のサウジアラビア家具市場シェアの53.9%を占め、プラスチック&ポリマー家具は2031年にかけてCAGR 9.0%で拡大すると予測されています。
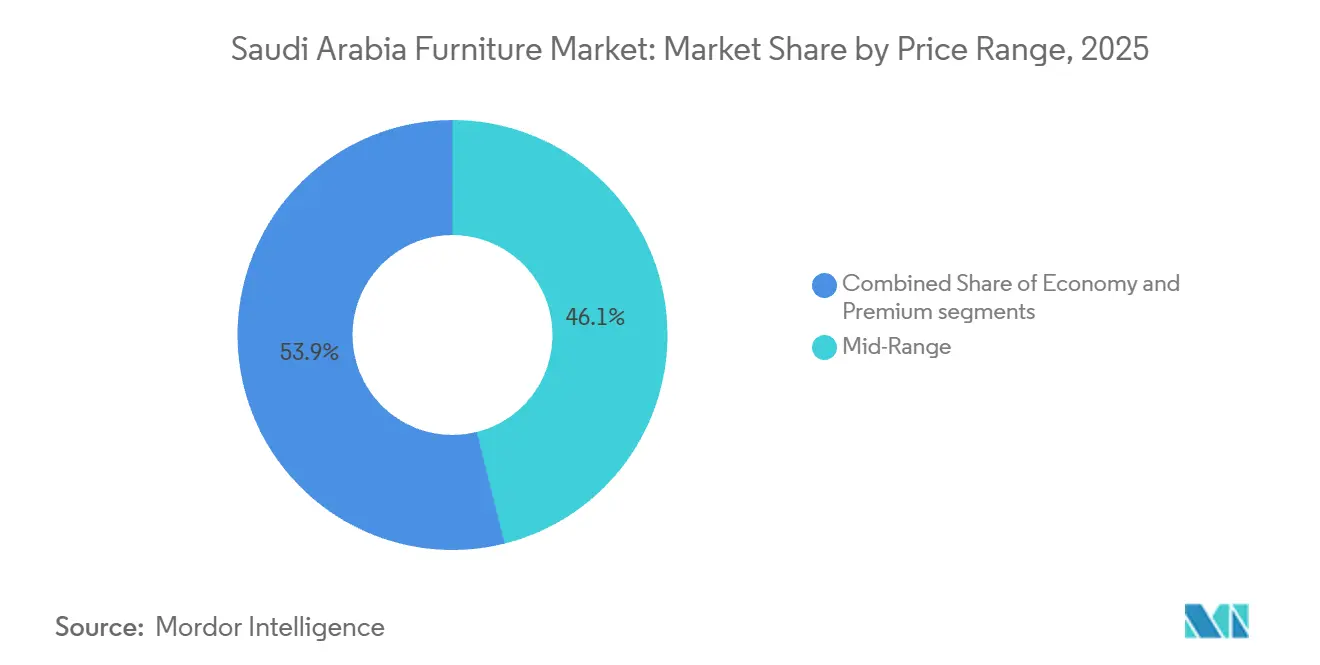
- 価格帯別では、ミッドレンジ家具が2025年の収益シェアの46.1%を占め、プレミアム家具は2031年にかけてCAGR 8.3%で拡大すると予測されています。
- 流通チャネル別では、B2Cおよび小売が2025年の収益シェアの62.9%を占め、B2Bおよびプロジェクト販売は2031年にかけてCAGR 7.8%で拡大すると予測されています。
- 地域別では、中央地域が2025年の収益シェアの37.5%を占め、北部地域は2031年にかけてCAGR 9.2%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030住宅建設促進がホーム家具需要を加速 | +2.0% | リヤド、ジェッダ、マディーナ、ROSHNコミュニティに集中した全国規模 | 中期(2〜4年) |
| ホスピタリティ・ギガプロジェクトがコントラクトおよびラグジュアリーセグメントを牽引 | +1.5% | NEOMや紅海、ディリーヤ、キディヤを含む西部沿岸、リヤドのラグジュアリーホテルへの波及効果あり | 中期(2〜4年) |
| 急速なEコマースおよびBNPL普及がオンライン家具販売を促進 | +0.9% | 全国規模、リヤド、ジェッダ、ダンマーム都市圏で最も顕著 | 短期(2年以内) |
| ESG連動の公共入札が認証木材家具を優遇 | +0.5% | NEOMプロジェクトゾーン、紅海グローバルサイト、モスタダム認証政府建築物 | 中期(2〜4年) |
| サウジアラビア化がエルゴノミクス対応オフィス家具のアップグレードを促進 | +0.6% | リヤド(KAFD、アルマルカ、アルオライヤを含む)、ジェッダ商業ハブへの二次的波及効果あり | 短期(2年以内) |
| 紅海輸送リスクを背景としたパネルボードの国産化 | +0.4% | リヤド、ジェッダ、ダンマームの工業都市、全国的なサプライチェーン効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030の住宅建設促進がホーム家具需要を加速
サウジアラビアの住宅プログラムは持ち家率70%の目標に向けて着実に進展しており、毎年増加する新規持ち家世帯を市場に供給しています。純増新規世帯はそれぞれ潜在的な家具購入者を意味し、年間の持ち家率と住宅供給データは家具需要の重要な先行指標となっています。2025年の持ち家率は66.24%に達し、2023年の63.74%、2024年の65.40%から上昇しました[3]。2024年にはサカニプログラムが11万7,000世帯にサービスを提供し、うち9万3,000世帯が完成済み住宅に入居しました。GASTATによると、サウジアラビアでは2025年に11万8,000戸超の純増サウジアラビア人居住住宅が供給されました。持ち家率は2023年から2025年にかけて約2.5ポイント上昇しました。この年間ペースで70%目標達成に必要な残り約3.76ポイントを達成するには、さらに約3年間の持続的な初回購入家具需要が見込まれます。新規住宅オーナーは通常、引き渡し直後に家具を購入するわけではありません。リヤドの典型的なヴィラでは、家具の購入は内装工事の発注と家計の貯蓄を経て、通常12〜18か月後に行われます。
ホスピタリティ・ギガプロジェクトがコントラクトおよびラグジュアリーセグメントを牽引
ディリーヤ、紅海、キディヤでは毎年ホテルの客室数が増加しており、各物件では調達開始前に運営者が指定する家具・備品・設備(FF&E)が必要となります。発表済みの設備投資(CapEx)ではなく、年間のホテル客室開業数と確定した運営者契約が、ギガプロジェクトのパイプラインを具体的な家具需要に転換します。ディリーヤ・ゲートとワディ・サファルには約1万8,000戸の住宅、450か所の小売・飲食(F&B)施設、約40のホテルが計画されています。バブ・サムハンはすでに稼働中であり、受注残には初回購入と買い替えの両FF&E需要が含まれています。ハッサン・アラム=UCCによる7億2,700万米ドルのウォルドーフ・アストリア棟とミダッドによる8億2,700万米ドルのフォー・シーズンズ・プロジェクトは、引き続き明確な需要シグナルを示しています[4]。紅海プロジェクトのフェーズ1では、2024年にセント・レジス紅海リゾートとヌジュマ(リッツ・カールトン・リザーブ)がオープンしました。残りの島嶼ホテルはFF&E契約を段階的に入札中です。塩分暴露、耐湿性、屋外耐久性に関する要件を含む再生型沿岸開発の仕様は、ディリーヤのヘリテージ・ラグジュアリーデザインマニュアルからそのまま転用できるものではありません。運営者のFF&E仕様では、価格交渉開始前に防火等級、湿気分類、森林管理協議会(FSC)および森林認証プログラム承認(PEFC)の管理の連鎖要件への適合が求められます。
急速なEコマース、BNPLの普及、および職場需要
家具は物流コスト、返品率、組み立て需要の観点からEコマースとして構造的に難しいカテゴリーです。それでも、サウジアラビアでの普及は加速しており、主要プラットフォームは家具を最もトラフィックの多いカテゴリーの一つとして報告し、BNPLのチェックアウトが高額購入を分割払い取引に転換しています。この需要を実現収益に転換するのは、トラフィック量ではなく、認可されたBNPL容量と信頼性の高いラストマイル配送です。大型製品、高い返品コスト、組み立て要件が歴史的に家具Eコマースを制限してきました。これは変わりつつあります。2026年のウェブサイトトラフィックランキングでは、サウジアラビアの家具小売業者の中でikea.comが1位、homecentre.comが2位、panhomestores.comが3位となっています。IKEA Saudi Arabiaは39サウジアラビアリヤル(10.4米ドル)からの当日配送を提供し、4つの認可済み後払い(BNPL)プロバイダー(Amwal、Tamara、Tabby、Baseeta)を通じたチェックアウトをサポートしています。全額前払いはもはやデフォルトの購入方法ではなく、クレジットカードなしで部屋全体の家具セットを購入できるようになっています。サウジアラビア中央銀行(SAMA)が発行した新規ライセンスにより、TabbyなどのBNPLプロバイダーは最大取引限度額を引き上げ、分割払い期間を最長12か月に延長できるようになりました。これはIKEA、Noon、Almaneaを含む加盟店にすでに適用されており、ミッドマーケット家具セグメントを直接の受益者として位置づけています。
認証素材と国内パネルボード生産能力が入札対応力を支援
サウジアラビアにおける公共およびギガプロジェクトの調達は、SABERへの登録、LCGPAの地域コンテンツ閾値、モスタダム/SBC 1001サステナビリティ認証という3つのコンプライアンスゲートを通じて運営されています。サプライヤーは価格評価前にすべての要件を満たす必要があり、いずれかの要件を満たさない場合は落札資格を失います。この枠組みは、価格のみで競合する業者よりも認証済みで地域コンプライアンスを満たす家具メーカーを優遇します。SASOのSABERプラットフォームは、王国に入る完成家具のほとんどに義務付けられています。2026年の更新では12桁のHSコードが必要となり、証明書の発行がZATCAの付加価値税(VAT)記録に連動しています。申請の遅延や却下は通関手続きとVAT会計を停止させる可能性があります。木製家具は通常、構造安定性、コーティング、ホルムアルデヒドクラスの試験ファイル、アラビア語と英語のバイリンガル表示、および未加工または半加工木材の植物検疫文書が必要です。LCGPAの国内製品リストには、26の製品カテゴリーと数百の登録工場をカバーする家具の章が含まれています。サプライヤーはリスト優遇資格を得るために、SABER登録に加えて監査済みの地域コンテンツ証明書が必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い物流コストと輸入関税がマージンを圧迫 | -1.1% | 東部港湾および長距離国内流通回廊 | 短期(2年以内) |
| 木材および発泡材の原材料価格の変動 | -0.9% | リヤド、ジェッダ、ダンマームの輸入依存型製造ハブ | 短期(2年以内) |
| 許認可の遅延による内装工事スケジュールの後退 | -0.7% | 都市部の商業開発ゾーン | 短期(2年以内) |
| 張り地および建具職人の熟練労働者不足 | -0.7% | リヤドおよびジェッダの家具製造産業クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い物流コストと輸入関税がマージンを圧迫
輸入家具にはCIF(運賃・保険料込み)価格に対して15%の関税が課され、その後、関税込み金額に対して15%のVATが課されるため、工場出荷価格に対して約32.25%の合算税負担が生じ、倉庫保管費、ラストマイル配送費、小売マージンは含まれていません。2026年9月30日時点で、CMA CGMとMaerskは木材および家具の輸送に対して、すでに高騰している基本運賃に加えて1コンテナあたり最大3,000米ドルの緊急割増料金を課し続けています。陸揚げコストは2024年以前の水準より15〜20%高い状態が続いており、小売業者はマージンへの影響を吸収するか価格を引き上げるかを迫られ、価格に敏感なエコノミーセグメントの需要を制約しています。中国、東南アジア、欧州から調達する国際ブランドおよびディストリビューターは、製品ラインナップが輸入に大きく依存しているため、最も大きなマージン圧縮に直面しています。固定プロジェクト予算では、運賃、関税、VATを含む完全陸揚げコストが増加した場合、当初は競争力のあったサプライヤーの見積もりが実行不可能になることがあります。低価格帯の小売業者はコスト増を吸収すると販売量を失うリスクがある一方、プレミアム小売業者は絶対マージンが高いため、より大きな割合のコスト増を価格に転嫁できます。
木材および発泡材の原材料価格の変動
木材および張り地用発泡材の価格変動は、発泡材が原油および誘導品に連動した石油化学サイクルに従いヘッジが困難であり、木材は主要生産国の伐採制限、紅海の輸送混乱、および無許可調達に対するペナルティにより不安定な状態が続いているため、サウジアラビア国内の家具工場全体でマージンを圧迫しています。ミッドレンジおよびエコノミーメーカーはこれらの価格急騰を吸収する価格決定力を持たず、張り地製品メーカーは発泡材と生地のコストが同時にピークを迎えるため、生産が制約されサウジアラビア家具市場の成長が抑制されます。木材および張り地用発泡材の価格変動は363の国内工場全体でマージンを圧縮しています。発泡材は石油化学サイクル(原油および誘導品)に連動しており、直接ヘッジすることが困難です。インドネシア、マレーシア、ブラジルの伐採制限、すでに変動性の高いコモディティ価格に上乗せされる紅海輸送混乱、および無許可木材調達に対するサウジアラビア王国の最大3,000万サウジアラビアリヤル(800万米ドル)のペルティが要因として挙げられます。原産国の伐採規制、紅海の輸送、サウジアラビア王国の木材コンプライアンスリスク、および石油連動の発泡材サイクルが家具需要とは独立して動くため、価格変動は継続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ホーム家具がリードし、ホスピタリティが勢いを増すホーム家具は2025年のサウジアラビア家具市場規模の45.8%を占めました。新規住宅への入居がベッド、ソファ、ダイニングセット、収納製品、システムキッチンへの需要を支えています。初めて住宅を購入した家族は短期間に複数のカテゴリーを購入することが多く、ショールームネットワーク、配送能力、設置サービスを持つ小売業者がこれらの購入に対応するのに有利な立場にあります。オフィス家具もリヤドやその他のビジネスセンターでの商業内装工事の恩恵を受けています。新しいビルに移転する企業はデスク、椅子、収納、会議室システム、受付製品を必要とします。商業購入者は複数のフロアやサイトにわたって統一された製品を必要とすることが多いため、サウジアラビア家具産業はこの需要から恩恵を受けています。
ホスピタリティ家具は2031年にかけてCAGR 9.6%で成長すると予測されています。ホテルやリゾートには客室家具、ロビー用シーティング、レストランテーブル、屋外製品、バックオブハウス製品が必要です。ブランドオペレーターは各パッケージに詳細なデザインおよび耐久性基準を設定することが多く、調達プロセスではコンプライアンスを文書化し設置をサポートできるサプライヤーが優遇されます。教育および医療用家具は比較的小さな用途分野ですが、機関調達を通じてリピート受注を生み出すことができます。学校はデスク、椅子、収納、カフェテリア製品を必要とし、医療施設は臨床環境に適した耐久性のある家具を必要とします。このような多様な需要がサウジアラビア家具市場における家庭用購入以外の需要を広げています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
素材別:
木材がリードを維持しながらポリマーの使用が拡大木材は2025年のサウジアラビアにおける家具収益の53.9%を占めました。無垢材、突き板、MDFは住宅用寝室、リビングルーム、ダイニング製品に引き続き広く使用されています。国内パネルボードの供給はキャビネットやケース製品のより迅速な生産を支援できます。購入者も引き続き木材仕上げを確立されたホームファニッシングスタイルと結びつけています。サプライヤーがホスピタリティや公共入札を追求する際、素材の文書化がより重要になっています。認証済みの木材供給源と製品記録は入札対応力を向上させることができます。木材製品は住宅用の好みと国内製造能力によって引き続き支持されています。
プラスチック&ポリマー家具は2031年にかけてCAGR 9.0%で成長すると予測されています。このカテゴリーは屋外会場、学校食堂、労働者宿舎、熱と湿気にさらされるホスピタリティ施設に適ています。ポリマーデザインは使用頻度の高い環境でより低いメンテナンスと容易な清掃を提供できます。金属家具は構造的な耐久性が重要なオフィス、学校、工業施設に引き続き使用されています。リサイクル素材およびエンジニアリング素材は、その組成を検証できるサプライヤーにとって発展途上の分野です。リサイクルコンテンツが要求される場合、調達基準によってこれらの製品により明確な役割が与えられる可能性があります。したがって、サウジアラビア家具産業は単一の原材料カテゴリーに依存するのではなく、複数の素材選択肢を支援できます。
価格帯別:
ミッドレンジ需要が広範に維持されながらプレミアム販売が上昇ミッドレンジ家具は2025年のサウジアラビア家具市場規模の46.1%を占めました。新規入居住宅を購入した若い世帯は、管理可能な総コストで耐久性のある製品を求めることが多く、分割払いオプションによってより高仕様のソファ、ダイニングセット、寝室パッケージが購入しやすくなります。これはエントリーレベル製品からミッドレンジ製品への移行を支援します。小売業者もバンドルプロモーション、配送、組み立てサービスを活用してこれらの顧客を獲得しようとしています。このセグメントは幅広い家計予算に対応するため引き続き重要であり、サウジアラビア家具市場の大部分においてコアとなる販売量層です。
プレミアム家具は2031年にかけてCAGR 8.3%で成長すると予測されています。ラグジュアリーホテル、ブランデッドレジデンス、高所得世帯はカスタムデザイン、より良い素材、確立された国際ブランドを求めています。これらの購入者は仕上げの品質、製品の産地、デザインの一貫性をより重視します。コントラクトサプライヤーはホテルや住宅の仕様に定められた正確な基準を満たすことで恩恵を受けることができます。エコノミー製品は輸入コストと価格競争からより大きな圧力を受けています。IKEA Saudi Arabiaは2026年9月に買い取りサービスを導入し、中古製品が消費者の手に再び渡る正式なチャネルを創出しました。このサービスはエントリーレベル家具の使用寿命を延ばしながら顧客エンゲージメントを強化する可能性があります。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
流通チャネル別:
小売がリードしながらプロジェクト販売がより速く拡大B2Cおよび小売は2025年のサウジアラビアにおける家具収益の62.9%を占めました。ショールームは消費者が快適さ、色、仕上げを確認したいソファ、ベッド、ダイニングセット、その他の購入において引き続き重要です。専門店およびホームインプルーブメントセンターもプランニングアドバイスと地域配送を提供しています。オンライン小売は、顧客が来店または注文前に製品を比較できるようにすることで、これらの形態のリーチを広げています。デジタルフルフィルメントは独立したチャネルではなく標準的な機能になりつつあります。カスタム建具は標準寸法がデザインに合わないプレアム住宅やマジリス内装において引き続き役割を担っています。これらの選択肢によりサウジアラビア家具市場の小売側は幅広く競争力を維持しています。
B2Bおよびプロジェクト販売は2031年にかけてCAGR 7.8%で成長すると予測されています。ホテル、オフィス、教育、政府プロジェクトはより大量に購入し、配送と設置を管理できる単一のサプライヤーを必要とすることが多くあります。これらの顧客は製品コンプライアンス、設定されたリードタイム、明確な保証条件を期待します。2026年9月、ALMUTLAQ Furnitureはキング・アブドゥッラー金融地区のEY地域本社プロジェクトを完了し、2棟にわたってHaworthシステムを納入しました。この事例は、プロジェクトサプライヤーが高付加価値の職場パッケージを受注できることを示しています。専任のプロジェクトチームを持たない小売業者は、この成長の速いルートへのアクセスが限られる可能性があります。サウジアラビア家具産業は仕様策定、調達、設置サービスを追加することで対応しています。
地域分析
中央地域は2025年のサウジアラビアにおける家具収益の37.5%を占めました。リヤドだけでこの成長を牽引しており、首都の住宅供給は2025年に約193万戸に達し、ROSHN、国家住宅会社、MoMAH関連プロジェクトを通じて2026〜2027年にさらに約6万3,000戸の供給が予定されています。同時に、リヤドは地域本社(RHQ)主導のオフィスブームの震源地であり、グレードAオフィスストックだけで2028年までにリヤド・ジェッダ・ダンマーム都市圏(DMA)合計1,500万平方メートルの約半分近くに成長すると予測され、グレードAの賃料は2019年以降累計86%上昇しています。大規模住宅向け家具と高級企業内装工事というこの二重エンジンが、中央地域に他のどの地域よりも多様化した需要基盤を与えています。アルカシームはリヤドの支配的な都市圏貢献に加え、より小規模で伝統的な住宅および農業経済に連動した家具需要基盤を提供しています。
西部地域はマッカ、マディーナ、ジェッダが家庭用購入とホスピタリティ需要を組み合わせているため、第2位の需要地域です。マッカとマディーナは合計25万2,000室超の計画ホテル客室数を占めており、ルア・アル・ハラム、ルア・アル・マディーナ、ナレッジ・エコノミック・シティ、マサール・マッカなどのプロジェクトが含まれ、そのうち64%がプレミアムFF&E仕様を要求する4つ星・5つ星カテゴリーの物件となります。北部地域は2031年にかけてCAGR 9.2%で成長すると予測されています。北部地域の家具需要は、中央、西部、東部地域と比較して人口密度が低く大規模なギガプロジェクトやホスピタリティパイプラインへのエクスポージャーが限られているため、主に住宅および政府・機関向け(学校、医療施設、行政オフィス)となっています。
東部地域の家具需要は、工業・エネルギーセクターを基盤とする経済、比較的高い割合の外国人専門職世帯、および確立された国内家具小売の歴史によって形成されています。王国最古の家具小売業者の一つであるハマド・M・アル・ルガイブ&サンズ(1958年創業)はダーランに本社を置き、ダンマームにオープンした8店舗目のAshleyブランドショールームを含む東部州でのフットプリントを拡大し続けています。南部地域は、北部地域と性格が似た住宅および機関向け需要基盤に加え、漸進的な観光・インフラ投資(紅海沿岸やアシール地域の開発活動の萌芽を含)が重なり、わずかに速い成長を示しています。
競合環境
サウジアラビア家具市場は構造的に分散しています。名前の挙がった6つの組織化された小売業者が合わせて市場価値の約20.4%を占めるにすぎず、「その他の市場プレイヤー」が79.58%を占めています。これは集中度の低い産業であり、支配的なシェアに近づく企業はなく、独立系ショールーム、工房、輸入業者、コントラクトサプライヤーの長いテールが競争の大部分を規定しています。
アルスライマングループが運営するIKEA Saudi Arabiaは8.11%で明確な主要プレイヤーです。そのリードはブランド認知度、店舗フォーマット、オムニチャネルリーチにおいて意味のあるものですが、絶対的な規模では控えめです。IKEAのポジションは組み立て式およびミッドレンジのホームファニッシングにおける規模、より多くの顧客接点に向けたフランチャイズ展開、および効率的なフルフィルメントなどの運営改善を反映しています。Abyatは3.61%で、単一ブランドの家具専門店ではなく大型ホームフィニッシングおよびファニッシングプラットフォームとして競合しています。Almutlaq Furniture(2.54%)、Landmark GroupのHome Centre(2.28%)、Al Rugaib Furniture(2.08%)、Al-Jedaie Furniture(1.80%)が組織化されたチェーンの第2層を形成しています。これら5社の挑戦者を合わせると約12.3%となり、IKEAのシェアの1.6倍未満です。これらの間の競争は、品揃えの幅、リヤド、ジェッダ、東部州のショールームネットワーク、マルチブランドのプレミアムレンジ、ロイヤルティおよびキャッシュバックプログラム、成長するデジタルチャネルに基づいており、供給のオリゴポリー的支配によるものではありません。
79.58%の残余シェアが集中度の定義的特徴です。これは数千の小規模メーカーおよびトレーダー、伝統的な大工および張り地工房、非組織化された専門店、住宅・ホスピタリティ・政府内装工事に対応するプロジェクトベースのサプライヤーで構成されています。参入の技術的障壁が低く、輸入依存度が高く、地域化された嗜好がこのテールを大きく保っています。分散化には2つの戦略的含意があります。第一に、ビジョン2030の住宅、観光、メガプロジェクトが標準化・保証・配送済み製品への需要を高めるにつれ、組織化されたプレイヤーはシェアを獲得できます。第二に、価格、リードタイム、カスタマイズにおける競争は依然として激しく、リーダーシップは争われ得ます。したがって、集中度は突然の市場閉鎖ではなく、店舗展開、オムニチャネル規模、選択的な統合を通じて緩やかにのみ上昇すると予想されます。
サウジアラビア家具産業のリーダー企業
-
IKEA Saudi Arabia
-
Almutlaq Furniture
-
Al-Rugaib Furniture
-
Home Centre (Landmark Group)
-
ABYAT
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア家具市場
- IKEA Saudi Arabia
- ABYAT
- ALMUTLAQ Furniture
- Home Centre (Landmark Group)
- Al Rugaib Furniture
- Al-Jedaie Furniture
- Al Makateb Co. Ltd
- Midas Furniture
- Ashley
- Modern Woodworks LLC
- Tanatel Furniture
- Foamco
- Gautier
- Habitat Furniture Co. Ltd
- Wefal International Est
- Arabian Furniture & Design Co.
- Aflak Office Furniture
- B Design
- Jeraisy Furniture Factory (JFF)
Recent Industry Developments in サウジアラビア家具市場
- 2026年9月:IKEA Alsulaimanは「リバースショップ」キャンペーンを通じてサウジアラビアで買い取りサービスを開始しました。これは同ブランドの王国初の循環型経済小売イニシアチブです。このサービスにより、消費者はリヤド、ジェッダ、マディーナ、ダーランの店舗を通じて使用済みIKEA家具を同社に売却できます。このキャンペーンはIKEAをサウジアラビアで正式な家具引き取りプロラムを持つ大型小売業者として位置づけています。
- 2026年9月:ALMUTLAQ Furnitureはリヤドのキング・アブドゥッラー金融地区でEY地域本社プロジェクトを完了しました。同社は3フェーズ、2棟にわたってHaworth職場用家具を納入しました。このプロジェクトは多国籍企業の職場内装工事における仕様策定、調達、設置の管理能力を実証しました。
- 2026年8月:Jeraisy Furniture Factoryはリヤド・ハウス・アル・ジェライシーとの提携により、ABTIKARモジュラーワークステーションシステムを発売しました。このシステムはリヤドで設計・製造され、サウジアラビア製の認定を受けています。サウジアラビア化および地域コンテンツ要件のもとで仕様グレードのオフィス家具セグメントをターゲットとしています。
- 2026年6月:Al Rugaib Furnitureはリヤドに8店舗目のショールームをオープンし、リヤドの拡大する都市周辺部での住宅コミュニティの継続的な吸収に先立ち、中央地域の小売カバレッジを強化しました。
サウジアラビア家具市場レポートの調査範囲
セグメンテーション概要
| ホーム家具 | 椅子 |
| テーブル | |
| ベッド | |
| ワードローブ | |
| ソファ | |
| ダイニングセット | |
| キッチンキャビネット | |
| その他のホーム家具 | |
| オフィス家具 | 椅子 |
| デスク&ワークステーション | |
| 収納キャビネット | |
| ソフトシーティング | |
| テーブル | |
| その他のオフィス家具 | |
| ホスピタリティ家具 | |
| 教育用家具 | |
| 医療用家具 | |
| その他の用途 |
| 木材 |
| 金属 |
| プラスチック&ポリマー |
| その他の素材 |
| エコノミー |
| ミッドレンジ |
| プレミアム |
| B2C/小売 | ホームインプルーブメントセンター |
| 専門家具店 | |
| オンライン | |
| 地元大工 | |
| その他の流通チャネル | |
| B2B/プロジェクト |
| 中央地域(リヤド、アルカシーム) |
| 西部地域(マッカ、マディーナ) |
| 東部地域 |
| 北部地域 |
| 南部地域 |
| 用途別 | ホーム家具 | 椅子 |
| テーブル | ||
| ベッド | ||
| ワードローブ | ||
| ソファ | ||
| ダイニングセット | ||
| キッチンキャビネット | ||
| その他のホーム家具 | ||
| オフィス家具 | 椅子 | |
| デスク&ワークステーション | ||
| 収納キャビネット | ||
| ソフトシーティング | ||
| テーブル | ||
| その他のオフィス家具 | ||
| ホスピタリティ家具 | ||
| 教育用家具 | ||
| 医療用家具 | ||
| その他の用途 | ||
| 素材別 | 木材 | |
| 金属 | ||
| プラスチック&ポリマー | ||
| その他の素材 | ||
| 価格帯別 | エコノミー | |
| ミッドレンジ | ||
| プレミアム | ||
| 流通チャネル別 | B2C/小売 | ホームインプルーブメントセンター |
| 専門家具店 | ||
| オンライン | ||
| 地元大工 | ||
| その他の流通チャネル | ||
| B2B/プロジェクト | ||
| 地域別 | 中央地域(リヤド、アルカシーム) | |
| 西部地域(マッカ、マディーナ) | ||
| 東部地域 | ||
| 北部地域 | ||
| 南部地域 | ||
レポートで回答される主要な質問
サウジアラビアの家具販売の予測は?
サウジアラビア家具市場は2026年から6.8%のCAGRで成長し、2031年までに12.48 ビリオン 米ドルに達すると予測されています。
サウジアラビアで最も成長が速い家具用途は何ですか?
ホスピタリティ家具が最も成長の速い用途であり、2031年にかけてCAGR 9.6%が予測されています。
サウジアラビアの家具需要で主流の素材は何ですか?
木材は2025年に収益シェア53.9%でトップの素材需要を占め、家庭用の好みとキャビネット生産によって支えられています。
サウジアラビアでB2B家具販売が重要性を増している理由は何ですか?
ホテル、オフィス、教育、医療、公共プロジェクトは大量注文、検証済みコンプライアンス、配送調整、設置サービスを必要としています。
家具需要で最も成長が速い地域はどこですか?
北部地域はタブークを中心としたプロジェクト活動に支えられ、2031年にかけてCAGR 9.2%で成長すると予測されています。