
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.77 百万トン |
| 市場取引高 (2026) | 0.8 百万トン |
| 市場取引高 (2031) | 0.96 百万トン |
| 成長率 (2026 - 2031) | 3.76 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア フレキシブル包装市場分析
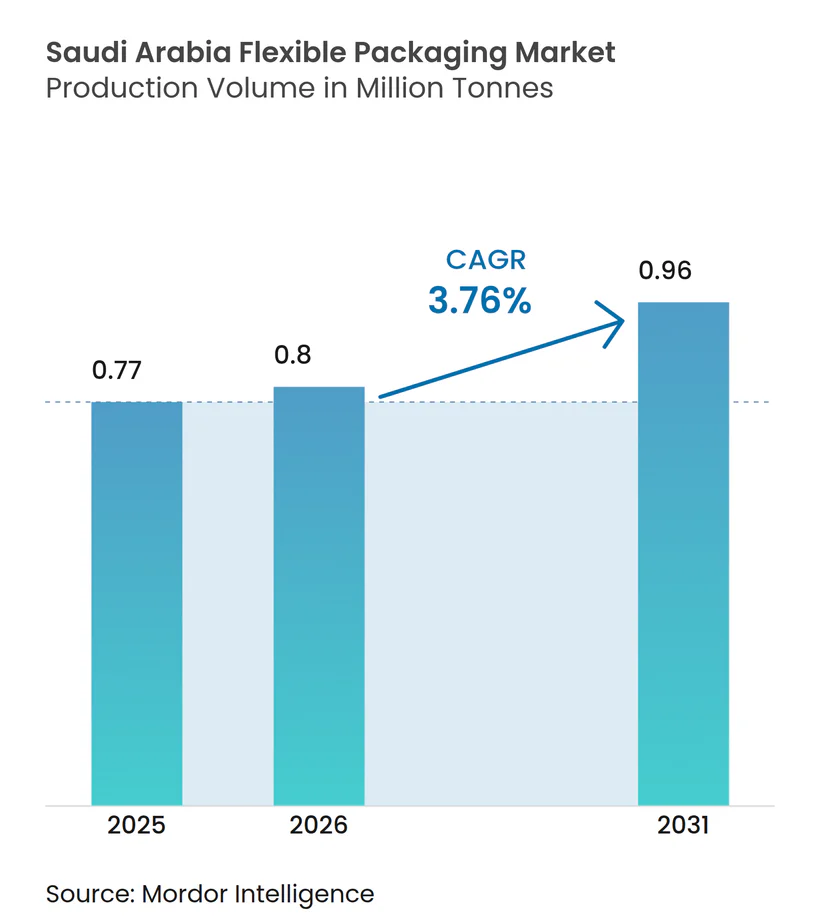
サウジアラビアのフレキシブル包装市場規模は、2025年の77万トンから2026年には80万トンへと成長し、2026年から2031年にかけての年平均成長率3.76%で、2031年までに96万トンに達すると予測されています。ビジョン2030のもとでの食品加工工場、医薬品、Eコマース物流ハブへの投資増加が、成長の主要な触媒となっています。マダカード取引の急成長、新たな石油化学原料の導入、および自治体レベルでのリサイクル含有量義務化が、素材選択、技術導入、サステナビリティの優先事項を再編しています。循環型ポリマー、高バリアフィルム、短納期デジタル印刷に向けた競争上の差別化が進んでおり、ブランドオーナーはより軽量で、よりスマートで、よりグリーンな包装ソリューションを求めています。単一使用プラスチックに関する規制圧力やエネルギー関税がコスト面での逆風をもたらしている一方で、廃棄物回収・リサイクルに向けた長期的なインフラ投資がこれらの課題を緩和し、サウジアラビアのフレキシブル包装市場の成長軌道を強化することが期待されています。
主なレポートの要点
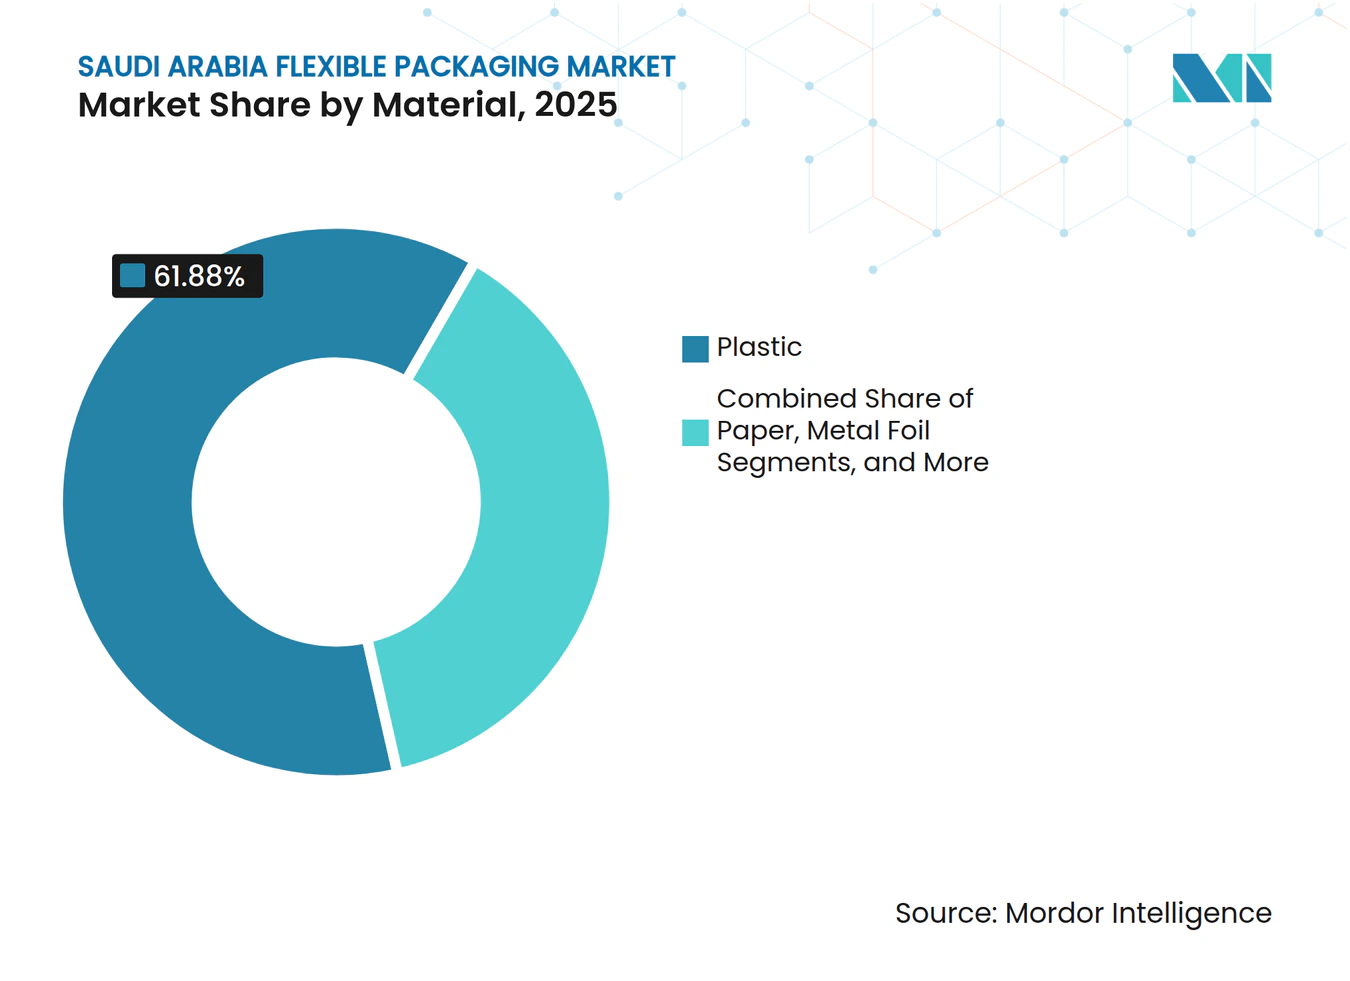
- 素材別では、プラスチックが2025年のサウジアラビア フレキシブル包装市場シェアの61.88%を占め首位となりました。バイオプラスチックおよびコンポスタブルグレードは2031年まで年平均成長率4.95%で拡大すると予測されています。
- 製品タイプ別では、袋・ポーチが2025年のサウジアラビア フレキシブル包装市場規模の46.98%を占め、サシェおよびスティックパックは2026年から2031年にかけて年平均成長率4.48%で成長すると予測されています。
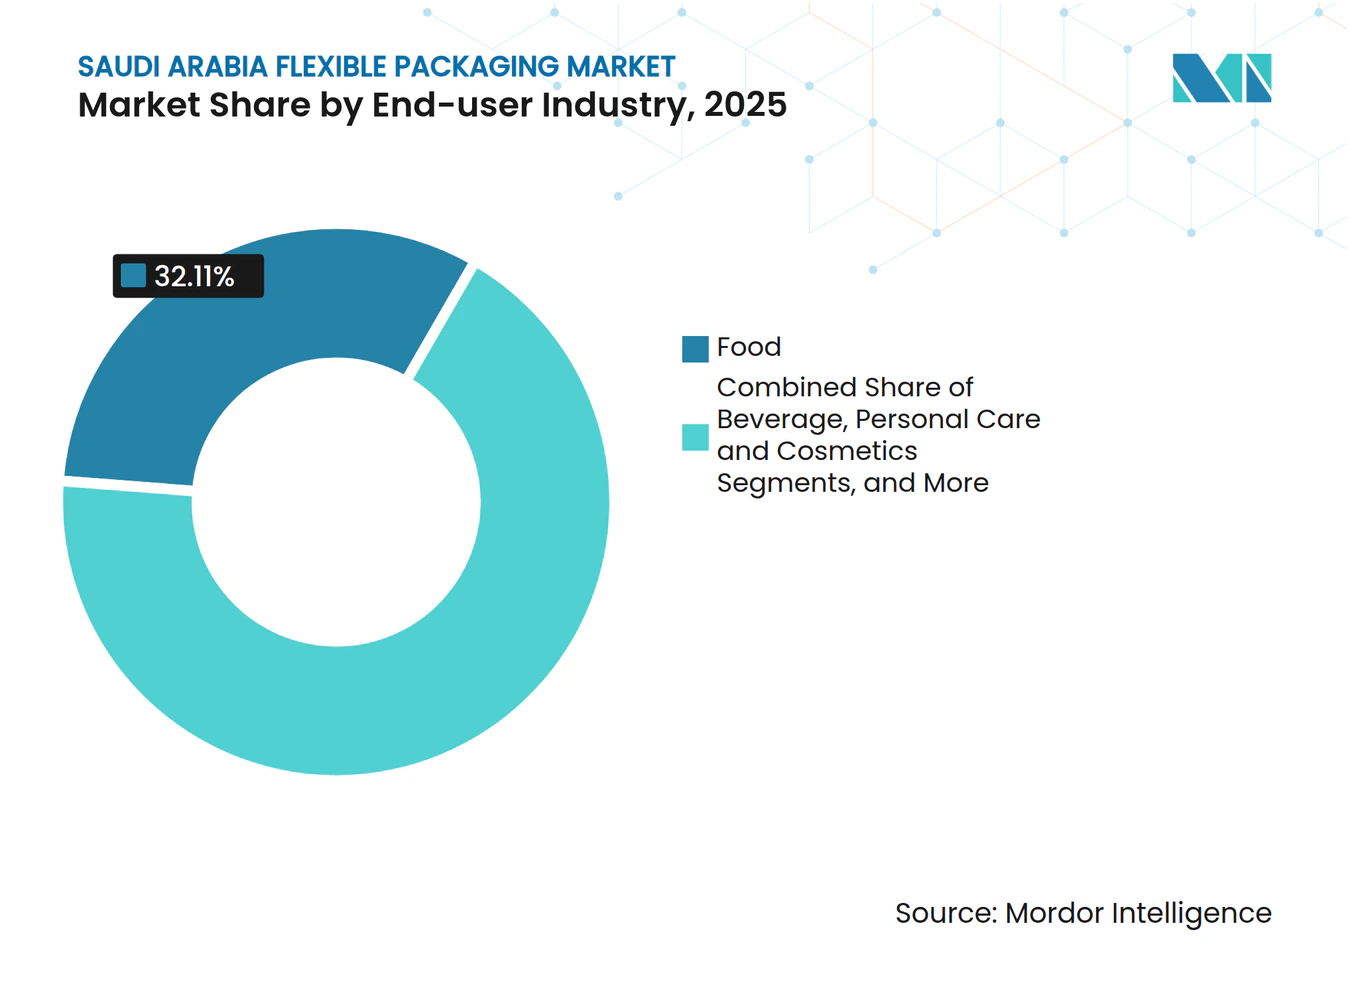
- エンドユーザー産業別では、食品用途が2025年のサウジアラビア フレキシブル包装市場シェアの32.11%を占め、パーソナルケア・化粧品セグメントが年平均成長率4.72%と最も高い成長率を示しており、2031年まで続くと見込まれています。
- 印刷技術別では、フレキソグラフィーが2025年に44.93%の収益シェアを保持し、デジタル印刷は2026年から2031年にかけて年平均成長率4.88%で進展すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア フレキシブル包装市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRの予測への(約)%の影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ビジョン2030のもとでの食品加工能力の急増 | +0.8% | 全国的、産業クラスターに集中 | 中期(2〜4年) |
| 利便性食品およびオン・ザ・ゴー形式へのシフト | +0.6% | 都市中心部、農村部へ拡大 | 短期(2年以内) |
| 現地医薬品製造クラスターの拡大 | +0.5% | リヤド、ダンマーム、新興バイオテクノロジーゾーン | 長期(4年以上) |
| Eコマースの急成長による保護フィルム・メーラーの需要拡大 | +0.7% | 全国的、リヤドおよびジェッダで最大 | 短期(2年以内) |
| 新たな石油化学能力による競争力のある樹脂価格 | +0.5% | 全国的、SABICの拡張による恩恵 | 中期(2〜4年) |
| リヤドのパイロットゾーンにおける自治体のリサイクル含有量義務化 | +0.4% | リヤドのパイロットゾーン、全国へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030のもとでの食品加工能力の急増
国家主導の投資は2016年比59%増となり、2030年までに700億米ドルに達すると予測されています。[1] 270万トンの貯蔵能力を持つ国家穀物供給会社の設立が、バルクライナー、ウィケットバッグ、小売ポーチに対する下流需要を拡大させています。水産物の生産量は2030年までに60万トンへの増加を目標としており、冷凍および付加価値水産品の冷鎖包装ニーズが高まっています。食品グレードのフレキシブル形式は、剛性容器に対して軽量化、酸素バリア性能、コスト上の優位性を提供し、ビジョン2030のもとで規模を拡大するプロセッサーにとって不可欠な存在となっています。新工場の稼働が進む中、契約包装業者は長期供給契約を締結しており、ポリエチレン、ポリプロピレン、ポリアミドフィルムコンバーターへの安定した受注パイプラインが確保されています。
利便性食品およびオン・ザ・ゴー形式へのシフト
都市化と97%のスマートフォン普及率が、クリック&コレクトのミールオプションを主流化させ、小分けサシェ、スティックパック、レトルトパウチへの需要を高めています。農業経営者の複合飼料への移行(2027年までに34億6,000万米ドル規模と評価)は、家畜栄養向けのより小さく防湿性の高いパックへの並行したシフトを示しています。[2] ブランドオーナーは、プレミアムな棚スペースと消費者の利便性を確保するため、イージーオープンジッパー、レーザー穿孔、再封可能スパウトに投資しています。単一サービング単位を提供することで食品廃棄を削減するフレキシブル包装の能力は、国家食料安全保障目標に合致しており、数量成長を後押ししています。
現地医薬品製造クラスターの拡大
公共投資ファンドのリフェラCDMO設立と国家バイオテクノロジー戦略は、2025年までに30%の医薬品国産化を目指しています。インスリン、ワクチン、モノクローナル抗体ラインの拡大に伴い、無菌バリアポーチ、高バリア積層、および児童保護ジッパーの需要が高まっています。サウジ食品医薬品局(SFDA)の規則は、追跡可能なアラビア語ラベリングを義務付けており、可変データコンプライアンスのためのデジタル印刷の採用を加速させています。121℃のオートクレーブサイクルに耐えられるフレキシブルフィルムは、医薬品バイヤーが輸入品から現地契約包装業者へ移行するにつれて、プレミアムマージンを獲得しています。
Eコマースの急成長による保護フィルム・メーラーの需要拡大
マダ取引は2024年に前年比25.82%急増し、1,974億2,000万サウジアラビア・リヤル(526億4,000万米ドル)に達し、政府は2030年までにオンライン小売を70%にする目標を掲げています。軽量メーラー、バブルフィルム、および不正開封防止ポーチが、ラストワンマイルの損傷を軽減し、容積配送コストを低減します。ジャリールおよびAmazon.saなどの大手Eリテーラーは梱包形式を標準化し、コンバーターの生産拡大を促進しています。自動仕分けセンターは、高スリップ性と耐穿刺性を持つフィルムグレードを必要とし、現地石油化学サプライヤーからのポリエチレン需要を押し上げています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への(約)%の影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2026年に強化されるプラスチック使用課税および単一使用禁止 | -0.4% | 全国的、リヤドでパイロットプログラム | 短期(2年以内) |
| PCR樹脂に対する国内リサイクルインフラの脆弱性 | -0.3% | 全国的、地方都市で深刻 | 中期(2〜4年) |
| 補助金改革後の電気料金の上昇 | -0.2% | 全国的、エネルギー集約型業務への影響が大 | 短期(2年以内) |
| 積層および印刷ラインにおける熟練労働者不足 | -0.2% | 産業クラスター、技術職カテゴリー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2026年に強化されるプラスチック使用課税および単一使用禁止
リヤドの自治体義務では認定リサイクル含有量が必要とされており、これはUAEの2026年施行の全面禁止を反映しています。SASOのオキソ生分解性フィルム規則はすでに441の工場を対象としています。ザヒドグループの単一使用廃止誓約などの企業の公約が、バイオベースまたはコンポスタブル代替品への市場の勢いを高めています。コンバーターはバリアコーティングの設備改修コストに直面し、ISCCプラスのもとでチェーン・オブ・カストディ監査が必要であり、コンポスタブル材向けの有機廃棄物流が未発達なままである中、資本支出が増大しています。
PCR樹脂に対する国内リサイクルインフラの脆弱性
サウジアラビアのリサイクル率は15%を下回り、廃棄物の85%がいまだ埋め立て処理されています。5つの都市マスタープランは国家廃棄物の60%しかカバーしておらず、地方地域は十分なサービスを受けられていません。多層フィルムの汚染がPETリサイクルを複雑にし、フレキシブル形式向けのPCR原料供給を制限しています。SABICの先進リサイクルTRUCIRCLE樹脂は暫定的な選択肢を提供していますが、価格に敏感なコンバーターが抵抗するコストプレミアムが伴い、需給不均衡を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:プラスチックの優位性がサステナビリティへの移行に直面
プラスチックは2025年にサウジアラビア フレキシブル包装市場シェアの61.88%を占めました。コモディティポリオレフィンはコスト競争力を維持しているものの、政策立案者がリサイクル含有量規則を導入し、ブランドオーナーがネットゼロ目標を誓約する中、バイオベース樹脂が年平均成長率4.95%で普及しています。バイオプラスチックに関するサウジアラビア フレキシブル包装市場規模は、認定循環型ポリマーを提供するSABICのTRUCIRCLE拡張に支えられ、2030年までに拡大すると予測されています。64億米ドル規模の福建コンプレックスからのエチレン能力は豊富な原料を約束し、バージン樹脂価格を安定させ、コンバーターのマージンを守ります。
紙と金属箔は専門的なニッチを維持しています。リサイクル可能なクラフト積層は新たな農産物包装規則に対応し、アルミニウム箔は酸素感受性の高い栄養補助食品に不可欠のままです。しかし、ライフサイクル分析はモノマテリアル構造を支持しており、溶剤フリー接着剤とインライン押出コーティングの機会を開くラミネーションのダウングレード化の取り組みを促進しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:利便性形式がイノベーションを促進
袋・ポーチは2025年のサウジアラビア フレキシブル包装市場規模の46.98%を占めました。成長は、調味料でのガラス瓶を代替するスタンドアップポーチや、飼料保管を最適化するガセットサックから生まれています。サシェとスティックパックは、単一サービングの飲料パウダーとインスタントコーヒーにより、年平均成長率4.48%に向けて順調に推移しています。小売業者は透明窓、レーザースコアイージーティア機能、リサイクル可能ジッパーを求め、コンバーターはインライン検査とデジタルプリプレスワークフローの採用を迫られています。
フィルムとラップは、薄肉化されながらも耐穿刺性のあるポリエチレンブレンドを必要とするEコマースフルフィルメントセンターからの加速した受注を受けています。ラベルとスリーブは、トン数では小さいながらも、冷鎖物流中の温度逸脱を追跡するタクタイルワニスとスマートラベル統合を通じて高いマージンを実現しています。
エンドユーザー産業別:食品セクターがリードしつつパーソナルケアが加速
食品は2025年に市場シェアの32.11%を維持し、ビジョン2030の自給自足推進に支えられました。常温保存スナック、レディー・トゥー・イートミール、冷凍水産物がバリアフィルムの需要を牽引しています。年平均成長率4.72%での成長が予測されるパーソナルケア・化粧品セグメントは、高不透明フィルムとメタライズドポーチを必要とするハラール認定美容製品の国内生産から恩恵を受けています。
飲料はPETボトルの周囲にフレキシブルシュリンクバンドルを活用し、35億サウジアラビア・リヤル規模のボトルウォーターブームを補完しています。医薬品・ヘルスケア製品は最も高い単価を実現しており、SFDAが不正開封防止・児童保護シールおよびシリアル化されたパックレベルコードを義務付けているためであり、これらはすべて、優良製造規範に準拠したデジタル印刷積層を支持しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
印刷技術別:デジタルイノベーションが伝統的なフレキソグラフィーを変革
フレキソグラフィーは2025年に44.93%の収益シェアを維持しましたが、デジタルプレスは年平均成長率4.88%で市場全体の成長を上回ると予測されています。インクジェットシステムは、版を必要とせずにバッチレベルのアラビア語ラベリングと迅速なアートワーク変更を可能にし、パーソナライズされた美容品・栄養補助食品ブランドに適しています。フレキソ・デジタルハイブリッドラインは、コンバーターが可変データ対応に既存設備を改修するにつれ、ダンマームで台頭しています。
グラビア印刷は、高解像度メタリックインクのコストがシリンダー印刷コストを正当化するプレミアムスナックおよび菓子ラップで依然として人気の選択肢です。一方、AI駆動のカラーマネジメントソフトウェアとクローズドループ検査システムが廃棄物を削減し、循環型経済目標とエネルギー関税圧力に合致しています。
地理分析
リヤドは2,580万トンの都市廃棄物を生成しており、フレキシブルパックの高い消費量と廃棄量を示しています。廃棄物から資源への統合プロジェクトとリヤドのリサイクル含有量義務化が、首都近郊に位置するアーリーアダプターのコンバーターに有利に働いています。
ダンマームおよびジュベールを中心とする東部州のクラスターはSABICの石油化学コンプレックスを擁し、原料の安定供給とGCC諸国への輸出港アクセスを提供しています。オーストリア、中国、欧州のコンバーターは、低物流コストと政府インセンティブを活用するため、これらのゾーンに押出ラインを併設しています。
ジェッダとヤンブーの西部港は紅海を通じたアフリカへの輸出を促進しており、2,670億米ドル規模の国家物流戦略に連結したマルチモーダル回廊がレバント市場への輸送時間を短縮しています。ジェッダではパイロットAI対応回収ネットワークがデビューし、テクノロジーに精通したリサイクル業者がPCR原料集約においてファーストムーバーの優位性を獲得しています。
規制環境
サウジアラビアでは、サウジ規格・計量・品質機関(SASO)の包装に関する技術規則によって包装が規制されており、プラスチックや紙を含むフレキシブルパックに使用される材料全般について、安全性、ラベリング、環境対応に関する要件を定めている。規制対象の最終用途については、サウジ食品医薬品庁(SFDA)が食品接触包装に対し、GSO 839(一般要件)やGSO 1863(プラスチック包装)を含む関連するガルフ規格への準拠を求めており、消費者向けパックの材料適合性とラベリングに関する管理が強化されている。
輸入品については、SASOに通知された認証機関を利用してSABERプラットフォーム上で適合性評価が行われる。これにより、サウジアラビアに流入するフィルム、ラミネート、完成品パウチについて、サプライヤーの資格認定、文書作成、市場投入までの時間が左右される。国の技術要件に加え、リヤドで試験導入されているリサイクル含有率義務化などの自治体レベルの取り組みも、コンバーターの材料選択や監査対応に影響を与えており、認証済みリサイクル・循環型ポリマーや、リサイクルおよびコンプライアンス表示を裏付けるための明確な材料識別への需要を高めている。
バリューチェーン分析
上流の供給は、フレキシブルフィルムに使用されるポリオレフィンなどの樹脂の供給を支えるサウジアラビアの石油化学基盤によって支えられている。循環型原料は、リサイクル浸透率の低さとPCR(ポストコンシューマーリサイクル材)の入手可能性の限界により制約を受けている。調達は通常、バージン樹脂、添加剤、インクおよびコーティング、バリア層を含む特殊基材にまで及び、サステナビリティ要件によりコンバーターは認証済み循環型ポリマーや、リサイクル含有率のトレーサビリティ向上へと向かっている。
ミッドストリームの活動には、フィルム押出、印刷(フレキソ印刷、グラビア印刷、デジタル印刷)、ラミネート・コーティング加工、そして袋、パウチ、サシェ、ラップへの変換加工が含まれる。Napco NationalやObeikan Groupなどの統合型企業は複数の工程に関与しており、Saudi Printing and Packaging Company(SPPC)は傘下の包装子会社を通じて加工深度を強化している。下流の需要は、食品、飲料、医薬品、パーソナルケア、eコマース物流に集中している。流通・貿易フローは、ダマンおよびジュベイルに連なる産業クラスターや物流回廊、ジッダ港システムによって支えられているが、輸入時のSABERや食品接触に関するSFDA要件などのコンプライアンス上の関門が、チェーン全体を通じてサプライヤー選定、リードタイム、文書作成に影響を及ぼしている。
競合状況
市場集中度
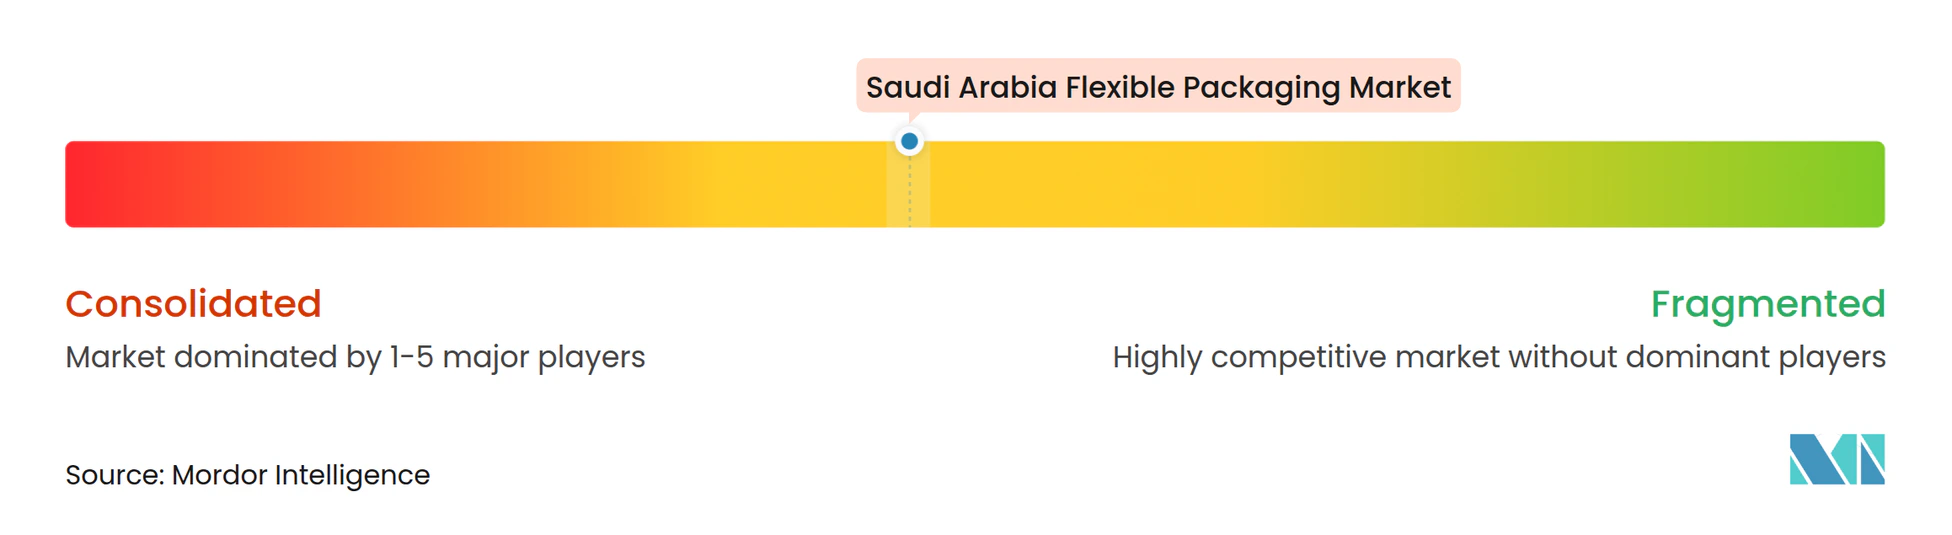
競争は穏やかであり、上位5社がトン数の約45%を支配し、中堅専門業者に十分な余地を残しています。Amcor、Mondi、Sealed Airはグローバルな研究開発を活用してモノマテリアルレトルトポーチを導入する一方、Napco NationalとObeikan Flexible & Filmは食品加工業者への近接性を活かしジャスト・イン・タイム納品を実現しています。
垂直統合は成長するトレンドです。SABICのLubrizolとのソフト・リジッドコンパチビライザーに関する協業は、以前はPET-アルミニウム積層が供給していた市場にリサイクル可能なポリエチレン・ポリプロピレン構造を導入することを目指しています。シデルが計画している現地飲料・食品機器ハブは、ボトルからポーチへの移行のリードタイムを短縮します。
HPがサウジアラビアに最初の先進製造拠点を設立したことを確認した後、デジタルプレスへの投資が急増し、インク、コーティング、スペアパーツの国内エコシステムが育成されています。ISCCプラスおよびBRCGS認証取得を競うコンバーターは、「サウジメイド」インセンティブが国際マーケティングコストの最大20%を還付する中、輸出対応力で差別化しています。
サウジアラビア フレキシブル包装産業リーダー
-
Napco National CJSC
-
Saudi Printing & Packaging Company (SPPC)
-
Obeikan Flexible & Film Co. Ltd.
-
Gulf Packaging Industries Co.
-
Printopack Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
持続可能性を重視した再設計は、フレキシブル包装分野における主要な空白領域であり、特にリヤドの試験的義務化のような自治体レベルのリサイクル含有率要件やSASOの包装規則が、明確な材料識別とリサイクル対応構造への必要性を高めている。これにより、単一素材で高バリア性を持つソリューションを商業化し、ISCC Plusなどのチェーン・オブ・カストディ認証、および規制対象の最終用途向けの適合ラベリングを提供できるコンバーターにとって機会が生まれている。また、国内のリサイクル率が15%未満で埋立処分が多いため、フレキシブル用途向けPCRの安定供給が限られていることから、認証済み循環型ポリマーおよび用途に適したPCR混合材料の現地大規模供給にも市場の余地がある。
生産能力の規模と産業統合は、複数拠点を持ち輸出志向の事業を展開する企業にとって特に別の機会をもたらす。Napco Nationalはサウジアラビア国内に20の産業施設を有し、年間242,000メトリックトンのプラスチック包装を含む相当な包装生産能力を報告しており、一方Obeikan Flexible and Filmは年間20,000メトリックトンを生産し、15カ国に輸出しており、食品、医薬品、eコマース向けの新構造の資格認定を加速するための基盤を提供している。需要側では、追跡可能なアラビア語ラベリングと可変データに関するSFDA要件が、より短期のロットやコンプライアンス対応SKU向けのデジタル印刷の採用を後押ししている。ビジョン2030に関連する食品加工および現地製造への投資も、自動化物流やコールドチェーン対応向けに設計された高性能パウチ、サシェ、保護フィルムの需要を引き出している。
最近の業界動向
- 2026年6月:ASG Plastic Factory Companyは、SAR 5,000万の拡張計画のため、スダイルにある100,377平方メートルの土地についてModonと産業用地賃貸契約を締結した。本プロジェクトはサウジアラビア国内のフレキシブルプラスチック生産能力を強化する。ビジョン2030の産業目標に合致し、包装分野における国内供給の耐性を改善する。
- 2026年6月:Saudi Printing & Packaging Company(SPPC)の取締会は、財務再構築のため89%の資本削減を提案した。これは包装市場プレーヤーの生産能力および財務動向に直接影響を与える。同社の事業をサウジアラビア国内の中核事業に再集中させるものであり、短期的な事業拡大や新規包装生産能力への投資を制約する可能性がある。
- 2026年2月:Saudi Printing & Packaging Company(SPPC)は、サウジアラビア国内市場への戦略的シフトの一環として、UAE子会社City Pack Co.を閉鎖した。この措置は事業基盤をサウジ市場に近づける形で統合するものであり、地域の包装サプライチェーンに影響を与える。ポートフォリオを中核市場活動に絞り込み、債務および資源をより成長性の高い分野へ再配分するものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はサウジアラビアで使用されるフレキシブル包装を対象とし、包装がフィルム、ポーチ、バッグ、ラップ、またはその他のフレキシブル形態として供給される場合を含み、需要は最終用途消費における物理的出荷量で測定される。
対象外範囲:硬質包装形態、単独製品として販売されるラベル、および一般的な消費者・ヘルスケア包装タイプ以外の産業用バルクハンドリングにのみ使用される包装は除外される。
セグメンテーション概要
- 素材別
- 紙
- プラスチック
- 金属箔
- バイオプラスチックおよびコンポスタブル素材
- 製品タイプ別
- 袋・ポーチ
- フィルム・ラップ
- サシェおよびスティックパック
- ラベルおよびスリーブ
- エンドユーザー産業別
- 食品
- 焼き菓子
- スナック
- 食肉・家禽・水産物
- 菓子類
- ペットフード
- その他食品
- 飲料
- ヘルスケア・医薬品
- パーソナルケア・化粧品
- 農業・園芸
- その他エンドユーザー産業
- 食品
- 印刷技術別
- フレキソグラフィー
- グラビア印刷
- デジタル印刷
- その他の印刷技術
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フレキシブル包装量が地域の消費および貿易活動に連動するため、まず包装済み商品の明確な需要マップを構築することから始まる。サウジアラビア統計総局の公表データ、サウジアラビア食品医薬品庁の更新情報、国連コムトレードの貿易統計、および関税スケジュールなどの公開情報源を活用し、国内生産品と包装済み形態での輸入品を把握する。
包装ニーズを実際の生産量と結びつけるため、業界団体の刊行物、包装材料とリサイクル可能性に関する査読済み論文、年次報告書や投資向けプレゼンテーションなどの公開企業文書も参照する。必要に応じて、企業財務情報・インテリジェンス、出荷レベルの輸出入データ、特許データベースの有料サブスクリプションを活用し、設備増強、材料シフト(例:PEおよびPPフィルムのトレンド)、および技術導入の相互検証を行う。言及されたソースは例示であり、データ収集、検証、および調査の明確化のために他の多くの公開データセットおよび文書も使用された。
一次インタビューおよびサーベイ
一次調査は、食品、飲料、パーソナルケア、医薬品にわたる発注パターンを把握しているコンバーター、フィルムサプライヤー、包装バイヤー、およびチャネル参加者を対象とした。インタビューおよび短期サーベイを用いて、フィルムゲージのトレンド、ポーチ構成の変化、樹脂コストと輸送運賃の変動に伴う価格動向を検証した。
本調査は国別市場であるため、議論はサウジアラビア固有の内容に限定し、貿易シグナル、生産主張、および観察された消費の間に乖離が生じた場合はフォローアップを実施した。
一次調査フールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:19% |
| 中位層:45% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:21% | マネージャー:54% |
市場規模算定と予測
規模算定は、包装済み商品の生産量、包装済み製品の輸入フロー、およびフォーマット普及率の前提を結びつけることで、フレキシブル包装需要のトップダウン再構築を用いて構築される。算出された出荷需要は、標準的な材料重量とパック構成を用いてトン数に換算される。
合計値は、コンバーターの設備稼働率に関するサンプル調査、フィルムおよびポーチ量のチャネルチェック、および想定稼働率が現実的な範囲に収まることを確認するためのkg単価の妥当性チェックなど、選択的なボトムアップ検証によって裏付けられる。
モデルで使用される主要インプットには、包装済み食品の生産成長、飲料充填活動、医薬品およびOTC包装量のシグナル、ポーチングとラップ形態間のシフト、ならびにダウンゲージングと材料代替に影響を与える樹脂連動の投入コスト変動が含まれる。小規模な終用途において直接的な量データが不足している場合、類似パックタイプに基づくプロキシ比率を用いてギャップを補完し、インタビューフィードバックで調整する。
予測は、消費成長と包装集約度の短期トレンドラインに支えられたシナリオ分析を用いる。需要は、小売拡大、eコマースの配送ニーズ、およびサステナビリティ関連の仕様変更によって変動する可能性がある。予測は、想定される投資タイミングおよびプラントの立ち上げに照らして検討され、その後、将来の方向性が確定される。
データ検証と更新サイクル
最終数値が単一の前提に依存しないよう、アウトプットは複数の方法で検証される。モデル化されたトン数は、貿易の方向性、コンバーターの稼働率に関するコメンタリー、および最終市場の生産指標を含む独立したシグナルと比較される。大きな乖離は承認前に調査される。
論理、単位の一貫性、および異常な前年比変動について、第二のアナリストによるレビューが実施される。主要インプットが変化した場合、または不一致が継続する場合は、対象を絞った再ンタクトが行われる。レポートは年次で更新され、主要な設備増強、規制変更、または急激な樹脂価格変動などの重要なイベントが発生した場合は中間更新が行われる。納品前に最新データが再確認され、クライアントは最新の見解を受け取る。
Mordor Intelligenceのサウジアラビア フレキシブル包装市場規模と他の公表推計値との比較
サウジアラビアのフレキシブル包装に関する公表市場規模は、一部の調査が収益を報告し、他の調査がトン数を報告するなど、製品の境界が必ずしも同一ではないため、差異が生じる場合がある。古い価格データが引き継がれた場合、通貨換算のタイミングが基準年と一致していない場合、およびフィルムのダウンゲージング前提が更新されていない場合にも差異が生じる。
最近の樹脂および加工コストの変動を用いてkg当たりの想定平均販売単価を更新し、算出されたバンドをコンバーターおよびバイヤーへのインタビューを通じて再検証する。これにより、ゲージが低下した場合や構成がより高バリアフィルムにシフトした場合に価値を過大評価するリスクを低し、Mordor Intelligenceがシリーズを基準年に整合させる方法となっている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 77万トン(2025年) | |
| 業界出版社A | 48.9億米ドル(2024年) | より広範な加工済みフレキシブル包装の対象範囲に対して収益規模算定を使用しており、市場が出荷トン数で表現される場合には捕捉されない印刷および加工サービスからの価値が含まれている可能性が高い。 |
| 業界出版社B | 37.3億米ドル(2024年) | 収益ベースで多層フレキシブル包装に焦点を当てており、単層フィルムおよびより単純な構造が異なる扱いを受ける場合、また通貨年と価格基準が基準年に明確に結びついていない場合に合計値が膨らむ可能性がある。 |
この表は、差異が主に単位の選択(トン対米ドル)および製品境界内で何がカウントされるか、特に加工価値と多層構造に関して説明されることを示している。需要を物理的出荷量に基づかせ、業界フィードバックを通じて価格と構成の前提を再確認することで、推計値は明確なインプットと再現可能なステップに対して追跡可能な状態を維持している。
レポートで回答された主な質問
現在のサウジアラビア フレキシブル包装市場の規模はどのくらいですか?
当該セクターは2026年に80万トンを処理し、2031年までに96万トンに達すると予測されています。
2031年までのサウジアラビアにおけるフレキシブル包装需要の予想CAGRはいくらですか?
Mordor Intelligenceは2026年から2031年の期間について年平均成長率3.76%を予測しています。
最も速く成長している素材セグメントはどれですか?
バイオプラスチックおよびコンポスタブルフィルムは、サステナビリティ義務化の強化に伴い、年平均成長率4.95%で拡大する見込みです。
最も高い成長可能性を持つエンドユーザーセクターはどれですか?
パーソナルケア・化粧品は、現地ブランド製造により年平均成長率4.72%で拡大すると予測されています。
単一使用プラスチック禁止はコンバーターにどのような影響を与えますか?
2026年の課税はコンプライアンスコストを増加させますが、リサイクル可能およびコンポスタブル代替品への需要を加速させます。
コンバーターがデジタル印刷に投資する理由は何ですか?
デジタルプレスは、アラビア語の可変データ、短納期印刷、迅速なアートワーク変更を可能にし、医薬品およびEコマースパックにとって不可欠です。