
サウジアラビア美容・パーソナルケア市場規模とシェア
Mordor Intelligenceによるサウジアラビア美容・パーソナルケア市場分析
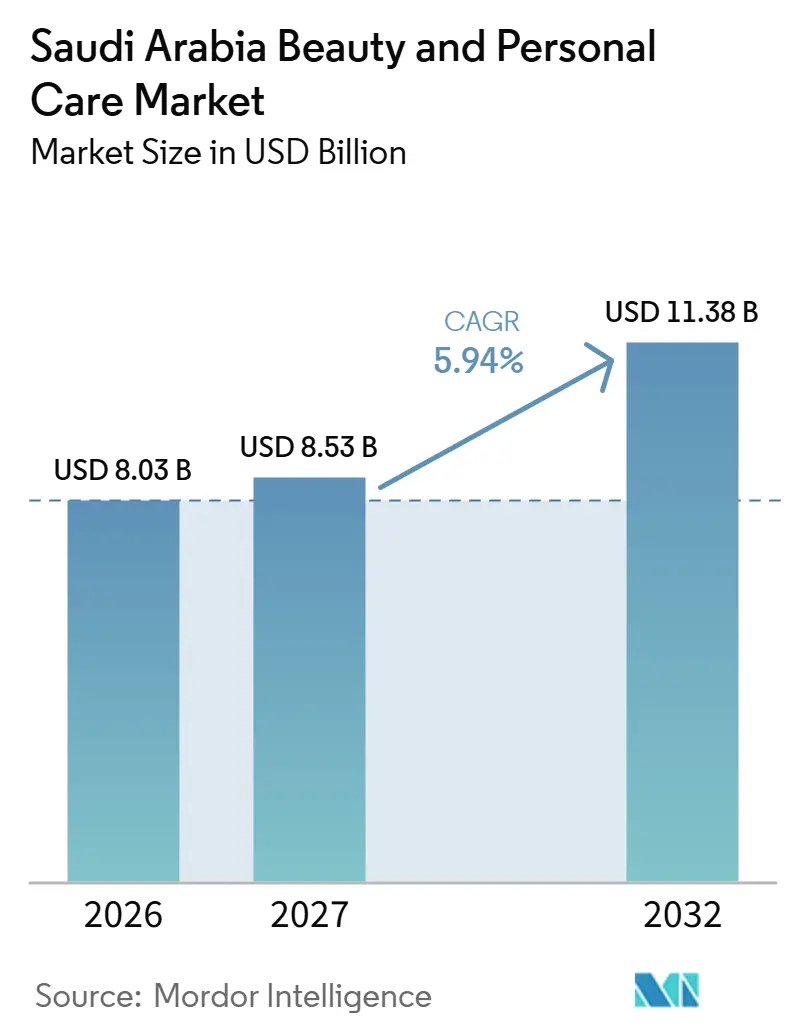
サウジアラビア美容・パーソナルケア市場規模は2026年に8.03 ビリオン 米ドルと評価され、2027年の8.53 ビリオン 米ドルから2032年には11.38 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 5.94%で成長する見込みです。
サウジアラビアにおけるソーシャルディスカバリーは製品検討の幅を広げる可能性があり、スキンケアルーティンはサプライヤーが対応すべき複数のケアニーズを生み出しています。サウジアラビアは2026年上半期において、中東紛争が同年以降の湾岸地域の他の国々での消費に影響を与えた中でも、底堅さを示しました。デオドラントスティックなどのパーソナルケア製品におけるサービス主導型小売と地場製造は、こうした購買者に対する異なる商業的対応を提供しています。輸入化粧品がサウジの店頭に並ぶためには、サウジ食品医薬品庁(SFDA)への登録と届出が必要であるため、発売タイミングは消費者の関心と同様に書類準備の完了度にも左右されます。
主要レポートのポイント
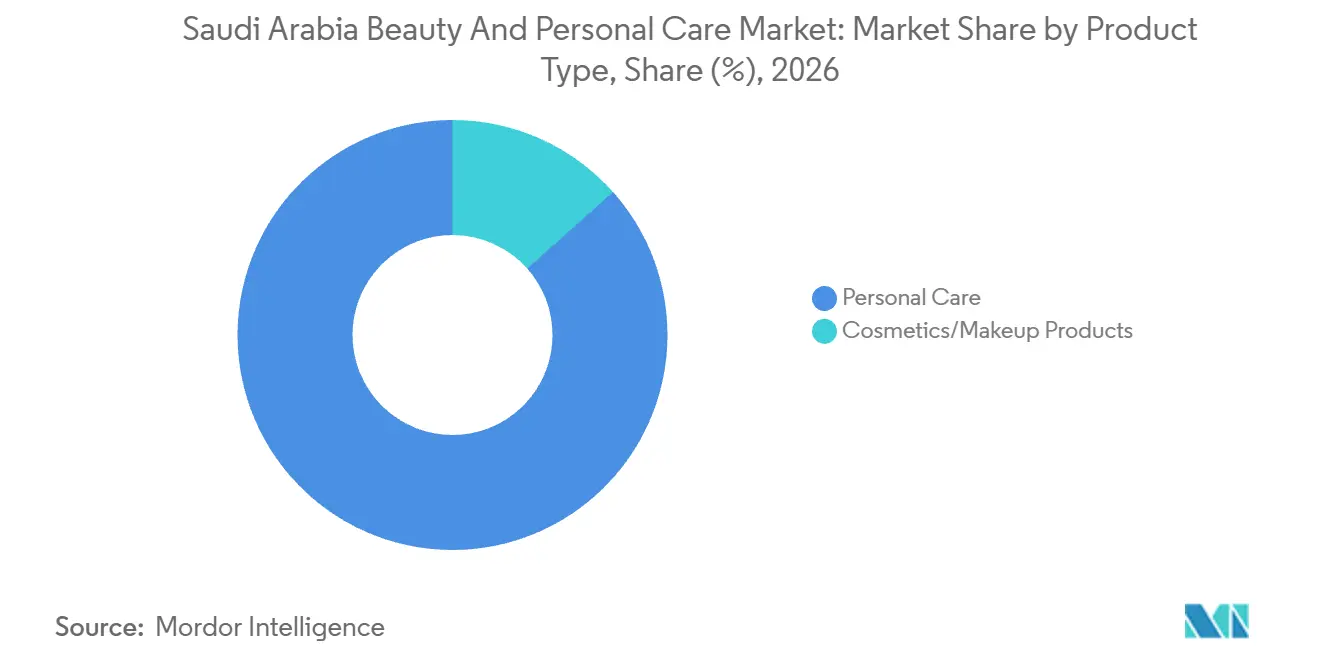
- 製品タイプ別では、パーソナルケアが2026年のサウジアラビア美容・パーソナルケア市場シェアの86.58%を占め、コスメティクス・メイクアップ製品は2027年~2032年にCAGR 6.4%で最も速く成長すると予測されています。
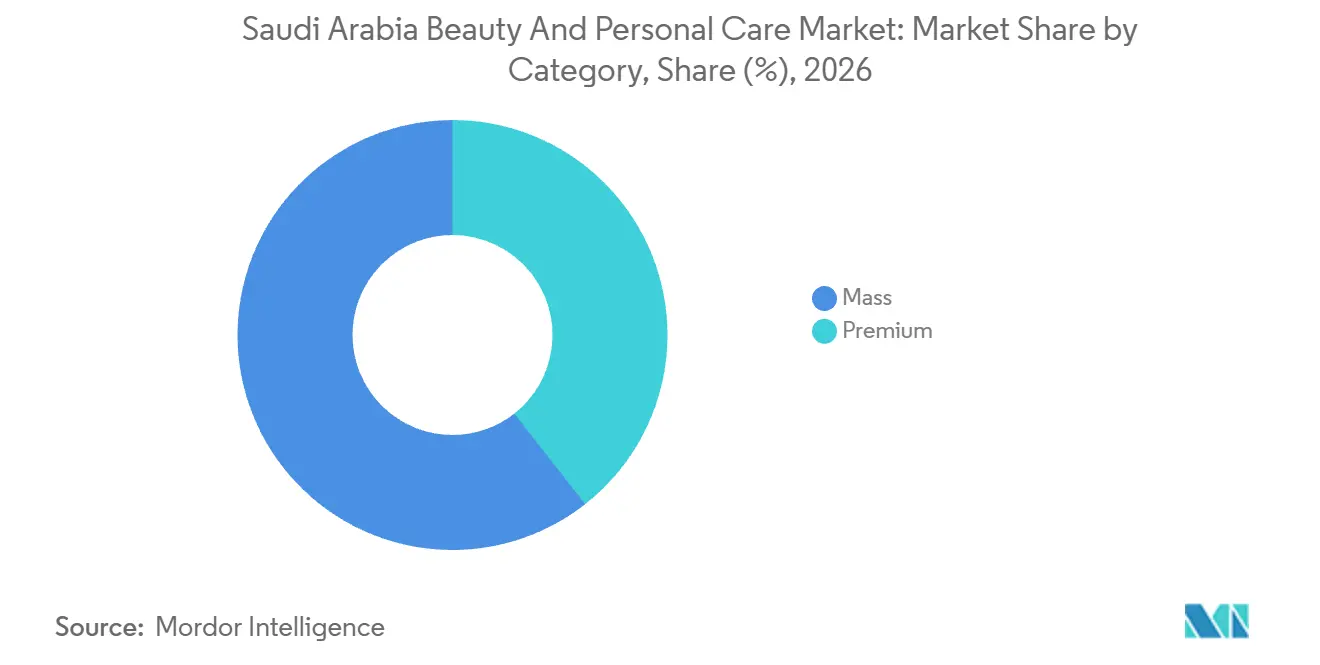
- カテゴリー別では、マス製品が2026年のサウジアラビア美容・パーソナルケア市場規模の60.59%のシェアを占め、プレミアム製品は2027年~2032年にCAGR 6.45%で最も速く成長すると予測されています。
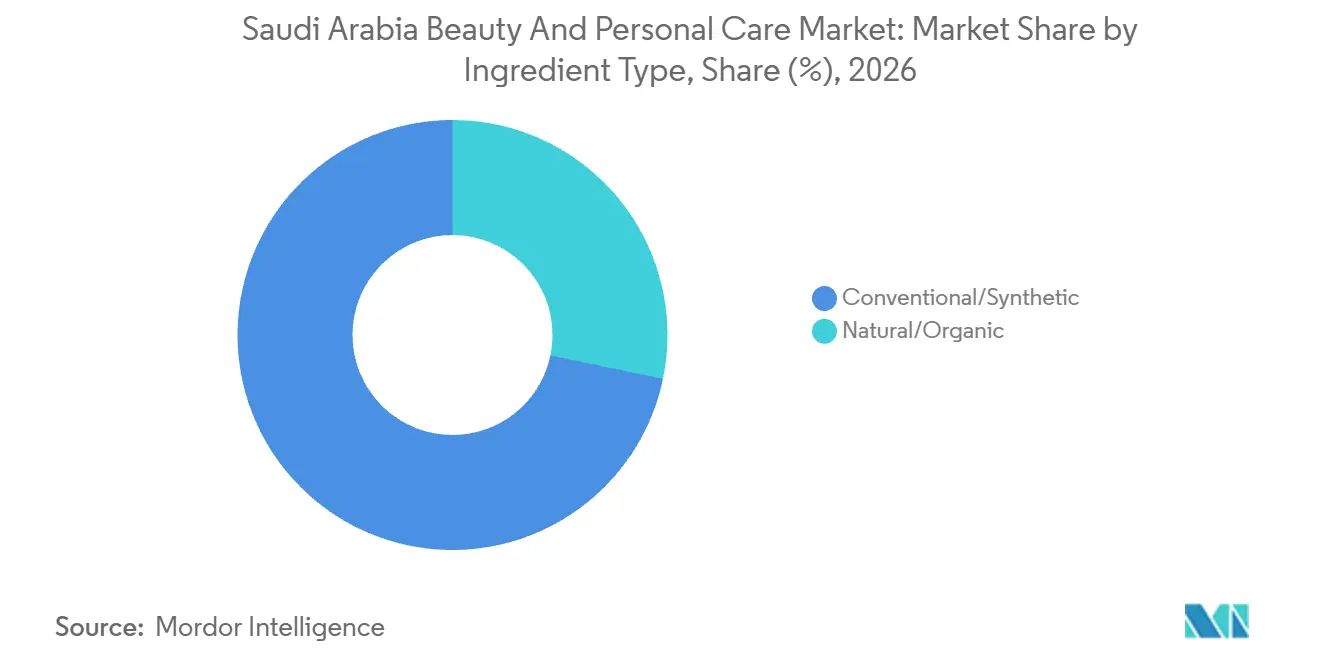
- 成分タイプ別では、従来型・合成製品が2026年の売上の71.73%を占め、天然・オーガニック製品は2027年~2032年にCAGR 6.5%で最も速く成長すると予測されています。
- 流通チャネルは専門店が2026年の売上の56.75%でトップとなり、オンライン小売は2027年~2032年にCAGR 7.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 美容トレンドに対するソーシャルメディアの高い影響力 | +2% | 全国 | 短期(2年以内) |
| ハラール認証化粧品への需要拡大 | +1.4% | 全国 | 中期(2~4年) |
| 男性グルーミングおよびパーソナルケア使用の拡大 | +1.3% | 全国 | 中期(2~4年) |
| 女性労働参加率の上昇とグルーミングニーズの増大 | +1.2% | 全国 | 中期(2~4年) |
| プレミアムかつ皮膚科学的にテストされた製品への嗜好 | +0.9% | 全国 | 短期(2年以内) |
| デジタルに精通した若年消費者層 | +0.8% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
美容トレンドに対するソーシャルメディアの高い影響力
美容ブランドは、自社コンテンツと消費者がそれを共有しようとする意欲との関係を通じて需要を創出することができます。2025年下半期に実施されたサウジアラビアの女性ジェネレーションZ TikTokユーザー341名を対象とした調査では、ソーシャルメディアマーケティング、バイラル行動意図、購買意図の間に正の相関関係が確認されました。[1] 同調査では、ブランドページの価値と消費者のブランドとのつながりがバイラル行動意図に正の影響を与えることも明らかになりました。これらの関係性は、サプライヤーが消費者にとって有用かつ個人的に関連性の高いブランドページを開発する理由を与えています。そうしたページへの投資は共有経路そのものを支援し、ブランド自身のコンテンツを製品検討の積極的な一部とすることができます。
ハラール認証化粧品への需要拡大
DinarStandardは、サウジアラビアのハラール化粧品消費者支出を2023年に81 ビリオン サウジアラビアリヤル(2.2 ビリオン 米ドル)と推定し、2023年~2027年のCAGR 5.4%で2027年には101 ビリオン サウジアラビアリヤル(2.7 ビリオン 米ドル)に達すると予測しました。この予測される支出基盤は、製品固有のハラール保証を提供するサプライヤーに機会をもたらします。認証を受けた製品ラインは、完成した化粧品をその成分および製造プロセスと結びつけることができ、その保証を製品提案の一部とします。認証を求める購買者にとって、商業的な差別化要因は個々の製品に付随する検証可能な保証であり、一般的なハラール主張とは異なります。処方や製造体制が変更された際にもその結びつきを維持することが、認証済み製品の差別化の基盤を守ることになります。
男性グルーミングおよびパーソナルケア使用の拡大
男性グルーミングは、単独の臭い対策購入と追加のスキンケアステップを分離することで需要を拡大することができます。臭い対策のみを求める男性購買者にとって、デオドラントは幅広いルーティンを必要とせず、焦点を絞った製品提案を提供します。スキンケアはその後、デオドラントを置き換えることなく購買者一人当たりの支出を増加させるオプションの第二購入となり得ます。両製品を提供するサプライヤーは、既存のデオドラント購買者からその追加販売を狙うことができます。
女性労働参加率の上昇とグルーミングニーズの増大
女性雇用は、美容サプライヤーに対して就業日のグルーミングニーズを中心に組み立てられた製品の明確なターゲット層を提供します。2026年第2四半期において、サウジアラビアにはGOSI登録従業員、公務員、家事労働者を合わせて394万人の女性労働者がいました。別途、L'Oréalの2025年フェイスケア使用実態調査では、サウジアラビアの女性がスキンケアルーティンで最大8種類の製品を使用していることが報告されました。この労働力基盤はサプライヤーが就業日向けのアソートメントを開発する理由を与え、より広範なスキンケアの知見は補完的なケアの役割を持つ製品の余地を示しています。就業女性を対象としたマルチステップの提案は、毎日の就業日に複雑なルーティンを必要とせず、各製品に明確な目的を持たせることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制要件が成長を阻害 | -0.7% | 全国 | 中期(2~4年) |
| 偽造品・低品質製品による信頼の損失リスク | -0.5% | 全国 | 短期(2年以内) |
| 断片化した消費者嗜好がブランドロイヤルティを阻害 | -0.3% | 全国 | 中期(2~4年) |
| 国際ブランドに対する物流・輸入上の制約 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制要件が成長を阻害
化粧品サプライヤーは、発売に際して届出者とその製造または流通パートナーからの調整された情報が必要となる場合、行政上の障壁に直面します。サウジ食品医薬品庁(SFDA)は、化粧品製品の届出者に対して、製造業者または流通業者の承認書、アートワークおよびラベル画像、ならびに濃度と役割を特定した成分リストの提出を求めています。これらの情報は製品の商業的な表示と詳細な処方情報を結びつけるものであり、完全な届出の提出はブランド説明よりも要求が高くなります。アソートメントを拡大するサプライヤーは、各届出を完了する前に関連する承認書と製品固有の記録を調整しなければなりません。この制約は個々の製品の市場参入準備に課せられるものであり、幅広い国際的な製品ラインを現地で入手可能なアソートメントに転換する速度を遅らせる準備作業を生み出ます。
偽造品・低品質製品による信頼の損失リスク
製品の品質上の問題は、製品の使用可能期間に関する不確実性がその安全性の確認を困難にする場合、正規の美容製品の販売を制約します。2025年7月、サウジ食品医薬品庁は、ある住宅施設において有効期限が改ざんされた化粧品容器が約150万個発見されたと報告しました。[2] 当局は施設を閉鎖し、検察庁に送致したと報告しました。改ざんされた期限は、購買者と小売業者が化粧品の販売適合性を評価するために必要な基本的な情報を損ないます。影響を受けた在庫の撤去は消費者を保護しますが、それらの製品の商業的な入手可能性も中断させます。流通業者は信頼できる有効期限記録の維持コストを負担し、不十分な記録は在庫を販売からの撤去リスクにさらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
地場生産が日常ケアを支えるパーソナルケアは2026年のサウジアラビア美容・パーソナルケア市場規模の86.58%のシェアを占めました。Unilever PLCの2025年9月の発表では、Binzagr Groupとの合弁会社であるBinzagr Unilever Limitedのジェッダ工場において、年間3,000万本のデオドラントスティック生産能力があることが述べられました。この施設はサウジアラビアへの供給を目的としつつ、大部分の生産物を輸出する予定でした。
コスメティクス・メイクアップ製品は最も成長が速いセグメントであり、2027年~2032年のCAGR予測は6.4%です。2026年、Sephora Middle Eastのマネージングディレクターは、メイクアップがSephora Saudi Arabiaで最も成長が速いカテゴリーであると述べました。この小売業者の経験は、専門的な美容販売をメイクアップサプライヤーにとって関連性の高いルートとしており、製品開発と小売プレゼンテーションを日常的なパーソナルケアとは異なる購買機会に集中させることができます。これにより、メイクアップ固有のアソートメントと小売業者との関係を、より広範なケアポートフォリオと並行して開発する商業的な理由が生まれ、各提案のニーズに合わせた製品レベルの販売アプローチが形成れます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
カテゴリー別:
マスの手頃さとプレミアムトライアルの融合マス製品は2026年のサウジアラビア美容・パーソナルケア市場シェアの60.59%を占めました。この価格帯は製品開発に商業的な境界を設けており、販売価格を大幅に引き上げる機能を追加することは、その提案の基盤となる手頃さを損なう可能性があります。スーパーマーケットやハイパーマーケットでは、マス製品は日常的なケア購入の中でその価格を正当化する少数の有用なベネフィットに集中することができます。サプライヤーは、意図した店頭価格の範囲内でコスト回収ができない機能を省くことができます。
プレミアムは最も成長が速いセグメントであり、2027年~2032年のCAGR予は6.45%です。2025年2月に各市場で1,000~1,500名の回答者を対象とした美容調査では、サウジアラビアの回答者の25%がハイエンドのポジショニングが新しいものを試す動機になると回答しました。これにより、ハイエンドの提案自体が購買者に未知の製品を検討する理由を与えるという製品トライアルへのルートが生まれます。サプライヤーにとっての機会は、完成品とその選択時点でのプレゼンテーションを通じてその提案を具体化することです。課題は、最初の購入後にそのポジションを正当化できる信頼性の高い製品体験へと初回トライアルを転換することです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
成分タイプ別:
機能的一貫性と天然ポジショニングの融合従来型・合成製品は最大のセグメントであり、2026年のサウジアラビアにける美容・パーソナルケア売上の71.73%を占めました。Unilever PLCの2025年9月のジェッダ デオドラントライン投資には、石油系原材料の現地調達が含まれていました。この投資は合成原料の調達決定と完成デオドラントの生産を結びつけており、原材料供給をその事業の製造提案の一部としています。原料サプライヤーの販売見通しはデオドラントラインの生産量に左右されるため、現地調達の価値は工場稼働率と連動しています。
天然・オーガニック製品は最も成長が速いセグメントであり、2027年~2032年のCAGR予測は6.5%です。2026年シーズンに向けて、サウジアラビアのブランドAjaweedはカティフアーモンドを使用した香水とスキンケア製品(石鹸、保湿剤、ローションを含む)を発売しました。2025年3月、MZN Bodycareの天然スキンケア製品がサウジアラビアとアラブ首長国連邦全土のプレミアム小売業者、スパ、薬局に取り扱われました。この流通パターンは、天然ブランドが異なる商業的な場に到達し、その製品提案を購買者への複数のルートを通じて評価される様子を示しています。チャネルでの受け入れは、天然成分の提案を完成した美容製品における反復可能なビジネスへと転換することができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
専門店のプレゼンスとデジタル多様化の融合専門店は最大のセグメントであり、2026年の美容・パーソナルケア売上の56.75%を占めました。Lush Saudi Arabiaは2026年9月12日にウェストフィールド ダンマームに店舗をオープンし、バス、ボディ、ヘアケア、スキンケア、フレグランス製品を提供しています。実店舗の販売拠点を追加することで、このアソートメントが地域のショッピングデスティネーション内に置かれ、専門店フォーマットに地理的に特定された購買者へのリーチ方法を与えます。商業的な課題は、その場所を複数の製品カテゴリーにわたって機能させるとであり、店舗の役割は単一のケア製品を販売することを超えて広がります。カテゴリーの幅広さは、専門店が代表するブランドのアイデンティティを維持しながら、各拠点の価値を高めるのに役立ちます。
オンライン小売は最も成長が速いセグメントであり、2027年~2032年のCAGR予測は7.45%です。Nice Oneの2025年のビジネスは、香水、化粧品、石鹸、お香のオンラインコマースと、オフライン店舗およびマーケティングサービスへの拡大を組み合わせたものでした。Nice Oneの動きは、オンライン販売業者の購買者へのルートを店舗に拡大し、実店舗小売を追加の事業能力としています。スーパーマーケット・ハイパーマーケットは2025年に別の店舗ベースの展開があり、BinDawood Holdingが27のZahrat Al Rawdah薬局をBinDawood店舗とDanube店舗に統合しました。薬局カウンターモデルは食料品フォーマット内に専門店舗を設置するものであり、Nice Oneのオンライン起源の拡大とは異なる店舗ベースのルートです。
地理的分析
リヤドのブランドブティックフォーマットは、購買者が一つのハウスのラインナップを評価できるサービス環境と美容製品を結びつけています。Guerlainは2025年にリヤドパークに初のサウジアラビアブティックをオープンし、女性向けスパと香水、化粧品、スキンケア製品を組み合わせました。これらの活動を一体化することで、店舗をより充実した製品体験の場とし、識別可能なサービス体験との結びつきを通じてブランドの製品全体への検討を広げることができます。同国に参入するブランドにとって、このフォーマットは製品とサービスの両方を通じてブランドのアイデンティティを確立する方法を提供しますが、専門的な拠点を維持するというトレードオフがあります。
ジェッダの大型美容デスティネーションは、製品発見に特化したスペースを持つ小売環境に専門知識とパーソナライゼーションをもたらします。Chalhoub Groupの一部であるFacesは、2026年2月20日に1,100平方メートルのジェッダ バイブス フラッグシップをオープンし、湾岸協力会議(GCC)における最大のフラッグシップとなりました。このフォーマットは専門知識、パーソナライゼーション、没入型ディスカバリーを重視してお、美容製品と並んでサービスを店舗の提案の一部としています。商業的な課題は、発見に特化したスペースを製品選択に転換することであり、このフォーマットがその占有面積を正当化するためには、サービス利用と販売フロアの生産性を共に発展させる必要があります。
第二都市や農村部への拡大には、購買者が製品にどのようにアクセスするか、また注文がどれだけ早く届くかについての別途の判断が必要です。Lushはサウジアラビアの標準配送期間として通常5~7営業日、遠隔地には7~10営業日の目安を提示しています。これらは状況によっては達成が困難な場合もある配送目安です。第二都市や農村部への拡大においては、販売業者は地域店舗の役割と明示的な配送期間を伴うオンライン提案を比較することができます。販売提案をそのサービスコミットメントに合わせることで、フルフィルメント体制が一貫して対応できないスピードを提供するリスクを軽減することができます。
規制の枠組みと見通し
これらの選定された管轄区域は、リヤドの女性美容施設を通じた製品参入と認可販売を評価する化粧品サプライヤーの観点から比較されています。サウジアラビアの施行規則は、SFDAが製品を登録し登録証明書を発行するまで、化粧品製品の輸入または取引を禁じています。都市・住宅省は、女性美容店に対して、リヤド市が地域的に管理するライセンスにその活動を追加した後、化粧品およびパーソナルケア製品の販売を許可しています。製品参入と現地販売の認可は、同一サプライヤーにとって異なる商業的な決定に対応しています。
規制表
| 判断要素 | サウジアラビア | リヤド |
|---|---|---|
| 主管当局 | サウジ食品医薬品庁 | 国家地方自治体の枠組みの下のリヤド市 |
| 主要な規制手段または方向性 | 化粧品製品法施行規則;2026年6月24日適用の成分リスト更新 | 女性美容施設に関する国家規則および市のライセンス |
| 商業的効果 | 化粧品製品の輸入または取引前に登録証明書が必要 | 女性美容施設のライセンスに活動を追加した後、化粧品およびパーソナルケアの販売が許可 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | ||
サウジアラビアの「中程度」評価は、施行規則の登録要件と2026年6月24日の成分リスト更新の両方が別々に施行されていることを反映しています。「緩和」は、SFDAが2026年8月4日の通達で医薬品形態で販売される化粧品に対する禁止を解除し、2027年1月1日から適用される予定であることを反映しています。リヤドの「中程度」評価は、女性美容施設を通じた製品販売の認可ルートに関する国家省庁の市による行政管理を反映しています。その市の経路に「変化なし」とされているのは、既存の活動ライセンス条件に基づくものであり、予定されているSFDAの措置は国家レベルで製品形態に対応しています。
バリューチェーンの段階
バリューチェーンは、ブランド管理、製造、小売が製品ラインをサプライヤーの収益に転換する方法を比較しています。L'Oréal S.A.などのブランドオーナーはブランド製品の販売を通じて価値を獲得し、Binzagr Unilever Limitedなどの製造業者は完成デオドラントの販売を通じて価値を獲得します。FacesやNice One Beauty Digital Marketing Companyなどの小売業者は購買者への製品販売を通じて価値を獲得し、小売とフルフィルメントのコストが収益のうちどれだけが利益になるかを決定します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ブランドおよびアソートメント管理 | L'Oréal S.A.などの美容ブランドオーナー | ブランド製品の販売 | 異なる製品ラインの調整 | 各ラインに明確な責任を割り当てる |
| 製品製造 | Binzagr Unilever Limitedなどのデオドラント製造業者 | 製造製品の販売 | バッチ生産量と注文要件のミスマッチ | バッチサイズと生産スケジュールを調整する |
| 小売とフルフィルメント | FacesやNice One Beauty Digital Marketing Companyなどの美容小売業者 | 小売製品の販売 | フルフィルメント、店舗立ち上げ、管理コスト | 実証されたスループットに対して新規キャパシティを段階的に導入する |
| 情報源: Mordor Intelligence | ||||
Nice Oneは2025年の粗利益が8.6%減少した主な原因として、ジェッダ倉庫の稼働開始に伴う物流コストの増加と、立ち上げ期間中の実店舗拡大の直接コストを挙げました。2026年第2四半期の一般管理費は前年同期比33.14%増加し、主オフライン店舗拡大を支援する管理・間接費によるものでした。これらの結果は、拡大コストが粗利益と中央管理費の両方に影響していることを示しています。新規店舗のスループットは、製品取り扱いコストとより広いネットワークを支援する管理体制をカバーする必要があります。
競合環境
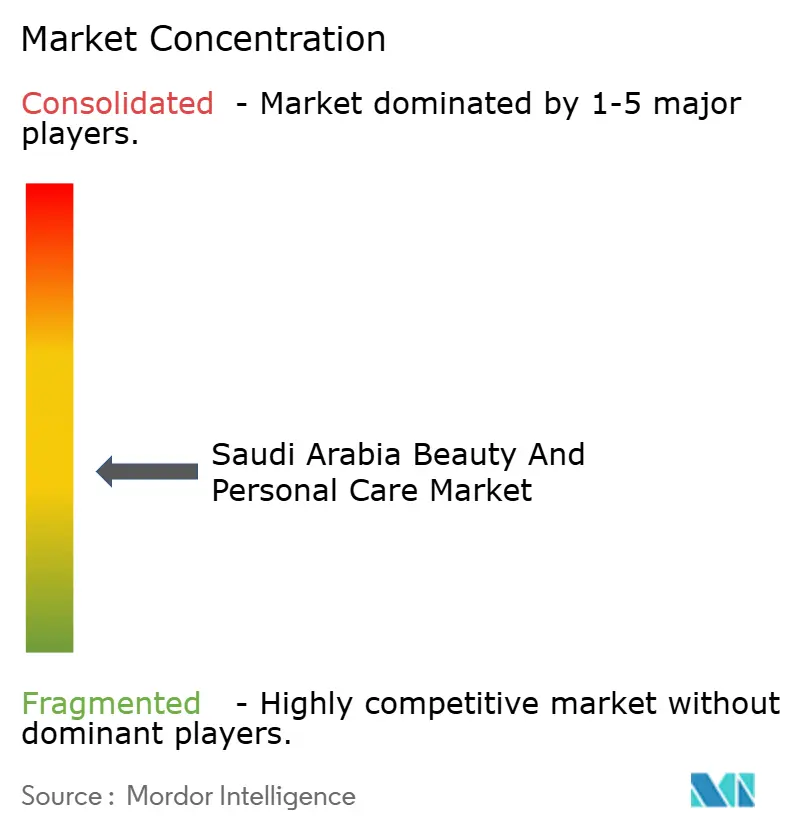
競合フィールドは、L'Oréal S.A.の中東構造内のサウジアラビア市場子会社を含む、サウジビジネスへの異なるルートを持つ複数の国際ブランドグループで構成されています。Beiersdorf AGは2025年の消費者事業セグメントの報告においてサウジアラビアでの売上が好調に推移したと報告しました。Unilever PLCはBinzagr GroupとのBinzagr Unilever Limited合弁会社を通じてジェッダの製造に参加しています。The Procter & Gamble Companyはグローバルビューティセグメントを運営し、Kenvue Inc.はグローバルスキンヘルス・ビューティセグメントを運営しています。この競合フィールドは、専任のサウジ市場管理と合弁製造を国際的な美容ポートフォリオと組み合わせており、競合他社に異なる事業モデルを与えています。
BeiersdorfのEucerinは2025年にサウジアラビアに参入し、同国における親会社のブランドプレゼンスを拡大しました。Kimberly-Clarkは2026年10月、Kenvueの買収予定が規制当局の承認およびその他の慣例的な条件を前提として2026年第4四半期に完了する見込みであると述べました。この買収提案はKenvueのグローバルビジネスを対象としており、Neutrogena、Aveeno、OGXを含むスキンヘルス・ビューティセグメントも含まれます。
Kenvueのグローバルスキンヘルス・ビューティセグメントは、2026年6月28日終了の6ヶ月間において2.17 ビリオン 米ドルの純売上を報告しました。同じ6ヶ月間において、オーガニック売上は前年同期比4.4%増加し、価格・ミックスの成長1.8%と数量成長2.6%を含みます。数量は価格・ミックスよりもそのグローバルセグメントのオーガニック成長に多く貢献しました。SFDAの2025年2月14日の通達は、製品が主にまたは専ら他の市場向けに製造されたことを示唆する化粧品・香水のラベルを禁止し、違反製品は通関不許可のリスクを負います。これらの地理的表示を使用している国際グループや新興企業は、より広範なポートォリオの成長をサウジの売上に転換する前に輸出ラベルを改訂する必要があります。
サウジアラビア美容・パーソナルケア産業のリーダー企業
-
L'Oréal S.A.
-
Beiersdorf AG
-
Unilever PLC
-
The Procter & Gamble Company
-
Kenvue Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア美容・パーソナルケア市場 このレポートでカバーされる企業
- L’Oréal S.A.
- Unilever PLC
- The Procter & Gamble Company
- The Estée Lauder Companies Inc.
- Beiersdorf AG
- Coty Inc.
- Shiseido Company, Limited
- Kao Corporation
- Henkel AG & Co. KGaA
- Revlon, Inc.
- Avon Cosmetics Ltd.
- Colgate-Palmolive Company
- LVMH Moët Hennessy Louis Vuitton SE
- Natura & Co
- Mary Kay Inc.
- The Body Shop International Ltd.
- Bath & Body Works, Inc.
- Wella Company
- Godrej Consumer Products Ltd.
- Kenvue Inc.
市場参加者にとっての主要な機会
これらの機会は、化粧品の適合性と信頼性に関する文書化された懸念に対応する完成品の提案を比較しています。2025年1月から3月にかけてアル・クンフダ県でオンライン調査を受けた成人女性425名のうち、214名が化粧品の副作用を報告し、そのうち177名がヘアケア製品によるものと回答しました。[3] サウジアラビア中央銀行は2025年7月7日に電子商取引決済インターフェースを開始し、madaをグローバル済ネットワークと接続し、電子商取引事業者が国家インフラを利用できるようにしました。オンライン製品リストはまた、ヘアケア購入を検討している女性に対して成分と使用情報を提示する場をサプライヤーに提供します。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ヘアケア製品の適合性 | アル・クンフダ調査における自己申告のヘアケア反応 | 適切なヘアケア製品を求める女性 | 明確な成分と使用情報を伴うヘアケアを販売する | 適合性主張の実証 | L'Oréal S.A.などの美容製品メーカー |
| 使用ガイダンスに裏付けられたヘアダイ | 同調査で報告された感受性テストの実践 | ヘアダイ製品を選択する女性 | 完成ヘアダイに製品固有のテストと使用説明を組み合わせる | ガイダンスを個別の処方に結びつける | L'Oréal S.A.などの美容製品販売業者 |
| オンラインでの信頼性主導のフェイスコスメティクス | 同調査で選択の考慮要因として特定されたブランドの信頼性 | フェイスコスメティクスを検討する女性 | オンイン提案と並んで明確なブランドと製品情報を提示する | 述べられた信頼性への懸念を製品選択に転換する | L'Oréal S.A.などのブランドオーナー |
| 情報源: Mordor Intelligence | |||||
アル・クンフダ調査では、425名の女性のうち348名がブランドの信頼性がフェイスコスメティクスの選択に影響すると回答しました。L'Oréalは2026年上半期の湾岸協力会議(GCC)ビジネスにおいて電子商取引を主要な成長ドライバーとして特定しました。その調査で報告された懸念を持つ女性にとって、機会は明確な成分と使用ガイダンスを伴うオンラインヘアケア提案と、製品固有のブランド情報に裏付けられたフェイスコスメティクスです。
最近の産業開発事情 サウジアラビア美容・パーソナルケア市場
- 2026年9月:Lush Saudi Arabiaが9月12日にウェストフィールド ダンマームに店舗をオープンし、バス、ボディ、ヘアケア、スキンケア、フレグランス製品を提供。
- 2026年8月:サウジ食品医薬品庁が医薬品形態で販売される化粧品に対する禁止を解除する通達を発表し、2027年1月1日から適用予定。
サウジアラビア美容・パーソナルケア市場 レポートの範囲と調査方法論
市場定義とカバレッジ
サウジアラビア美容・パーソナルケア市場は、サウジアラビアの販売時点における美容・パーソナルケア製品の年間金額を測定しています。合計は流通チャネル全体の完成品販売をカバーしています。
スコープの除外:プロフェッショナルサロンサービスおよび臨床的処置、ならびに消耗品の美容・パーソナルケア製品として主に販売されていないデバイスは除外されています。
セグメンテーション概要
- 製品タイプ別
- パーソナルケア
- コスメティクス・メイクアップ製品
- カテゴリー別
- マス
- プレミアム
- 成分タイプ別
- 天然・オーガニック
- 従来型・合成
- 流通チャネル別
- 専門店
- スーーマーケット・ハイパーマーケット
- オンライン小売
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、小売売上、チャネル構造、カテゴリーカバレッジに関する資本市場庁が公開するAl Majed for OudおよびNice Oneの目論見書、製品分類と市場参入要件に関するサウジ食品医薬品庁の化粧品製品規制および化粧品届出サービス、雇用とオンラインコマース指標に関する一般統計局の労働市場およびICTアクセス刊行物などのサウジアラビアの公開市場・規制資料を活用します。これらのソースはサウジアラビアにおける完成化粧品の消費者需要、流通、規制条件を把握するのに役立ちます。
企業の年次報告書、発行体の財務諸表、投資家向け資料、信頼性の高いサウジアラビアのビジネスメディアは、製品ポートフォリオ、地場生産、小売拡大、報告された売上に関する補足的な証拠を提供し、独立した市場シグナルが変化の規模とタイミングを確認するのに役立ちます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
一次インタビューには、製品販売、チャネル、価格設定、カテゴリーの変化について議論できる機能的な専門家を含む、サウジアラビアを拠点とする美容・パーソナルケアブランド、輸入業者、流通業者、小売リーダーが含まれます。その情報は二次的な証拠を検証し、公開データが完成品の販売時点価値を卸売フローやサービス収益から分離していない場合のギャップを説明します。アナリストは各情報を企業の開示、市場調査、小売指標と比較し、未解決の差異については的を絞ったフォローアップと独立したクロスチェックを通じて調査します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:20% | |
| 中位層:42% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
アナリストは消費者の美容・パーソナルケア支出のトップダウンビューからサウジアラビアの年間販売時点価値を推定し、選択された合計をサンプリングされた小売価格×数量およびチャネルまたはサプライヤーの積み上げと照合します。インプットには、消費者基盤の規模を把握するための世帯・人口成長、需要を確立するための小売売上とカテゴリー支出、ルート別の売上を配分するためのオンラインおよび専門チャネル指標、製品の入手可能性と価値を確認するための輸入・地場生産・企業開示が含まれます。セグメントシェアは市場定義における製品、価格帯、成分ポジショニング、チャネル分類に従い、各売上は一度だけ割り当てられ合計に照合されます。多変量回帰は過去の市場値を人口、小売活動、所得、チャネル発展と関連付けることができ、シナリオ分析はプレミアムへの移行、デジタル成長、規制、供給制約に対して予測を調整することができます。専門家は変数レベルの予測の方向性と合理性を検討します。公開証拠が不完全な場合、アナリストは利用可能な指標を三角測量し、最も近い観察されたカテゴリーまたはチャネルの証拠を使用し、単一のプロキシを測定された合計として扱うのではなく、フォローアップのための前提を文書化します。
データ検証と更新サイクル
アナリストは、すべての数値がサウジアラビアと完成品の小売売上を指していることを確認しながら、発行体の開示、小売チャネル、輸入・生産活動、関連する公開統計からの独立したシグナルに対してモデルを三角測量します。異常値、前年比の断絶、推定値間の重大な差異を調査し、単位と期間を確認し、承認前にソース、モデル、シニアアナリストのレビューを完了します。説明が後の開示と矛盾する場合、または重大なデータギャップがモデルを変更する場合は、回答者に再度連絡します。証拠基盤は毎年更新され、納品前に再確認され、重大な市場または規制上の出来事の後にサイクル間で再検討されます。
Mordor Intelligenceのサウジアラビア美容・パーソナルケア市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。サウジアラビア美容・パーソナルケア市場は、サウジアラビアの販売時点における美容・パーソナルケア製品の年間金額を測定しています。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。インプットには、消費者基盤の規模を把握するための世帯・人口成長、需要を確立するための小売売上とカテゴリー支出、ルート別の売上を配分するためのオンラインおよび専門チャネル指標、製品の入手可能性と価値を確認するための輸入・地場生産・企業開示が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.53 ビリオン 米ドル(2027年) | |
| グローバルコンサルンシーA | 7.05 ビリオン 米ドル(2025年) | 2025年ベースのこの推定値は、2年後の本レポートの2027年値8.53 ビリオン 米ドルを17.4%下回っています。2025年ベースからの公表されたCAGR 5.20%は、本レポートの後年推定値よりも低い軌道を示しています。 |
| グローバルコンサルタンシーB | 4.8 ビリオン 米ドル(2025年) | 2025年ベースのこの推定値は、2年後の本レポートの2027年値8.53 ビリオン 米ドルを43.7%下回っています。2026年からの公表されたCAGR 3.55%はより緩やかな成長経路を示しています。 |
Mordor Intelligenceのアナリストは、すべての数値がサウジアラビアと完成品の小売売上を指していることを確認しながら、発行体の開示、小売チャネル、輸入・生産活動、関連する公開統計からの独立したシグナルに対してモデルを三角測量します。
レポートで回答される主要な質問
サウジアラビアの美容・パーソナルケア市場の規模と成長見通しは?
規模は2027年に8.53 ビリオン 米ドルと推定され、2027年~2032年のCAGR 5.94%で2032年までに11.38 ビリオン 米ドルに達すると予測されています。
サウジアラビアにおける美容・パーソナルケア需要を牽引しているものは何ですか?
ソーシャルディスカバリーとスキンケアルーティンが製品検討を支援しています。L'Oréalの2025年調査では、サウジアラビアの女性が最大8種類のスキンケア製品を使用していることが報告されました。
どの製品タイプが美容・パーソナルケア売上をリードしていますか?
パーソナルケアが2026年の売上の86.58%でトップとなりました。コスメティクス・メイクアップ製品は2027年~2032年にCAGR 6.4%で最も速く成長すると予測されています。
サウジアラビアの美容・パーソナルケアにおける主要な競合企業はどこですか?
L'Oréal S.A.、Beiersdorf AG、Unilever PLC、The Procter & Gamble Company、Kenvue Inc.が主要な競合企業です。
美容・パーソナルケアの見通しを形成する課題は何ですか?
化粧品製品の届出書類がサプライヤーに負担をかけており、品質上の問題が売上を中断させる可能性があります。2025年7月、サウジ食品医薬品庁はある施設において有効期限が改ざんされた化粧品容器が約150万個あっと報告しました。
サウジアラビアにおいて、場所は美容製品へのアクセスにどのような影響を与えますか?
リヤドとジェッダでは、Guerlainの2025年リヤドパーク店舗とFacesの2026年2月のフラッグシップを通じてブティックショッピングが提供されています。遠隔地への配送については、Lushは7~10営業日の待ち時間を見積もっています。