
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 420 百万米ドル |
| 市場規模 (2026) | 453.68 百万米ドル |
| 市場規模 (2031) | 667.27 百万米ドル |
| 成長率 (2026 - 2031) | 8.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア アルファルファ市場分析
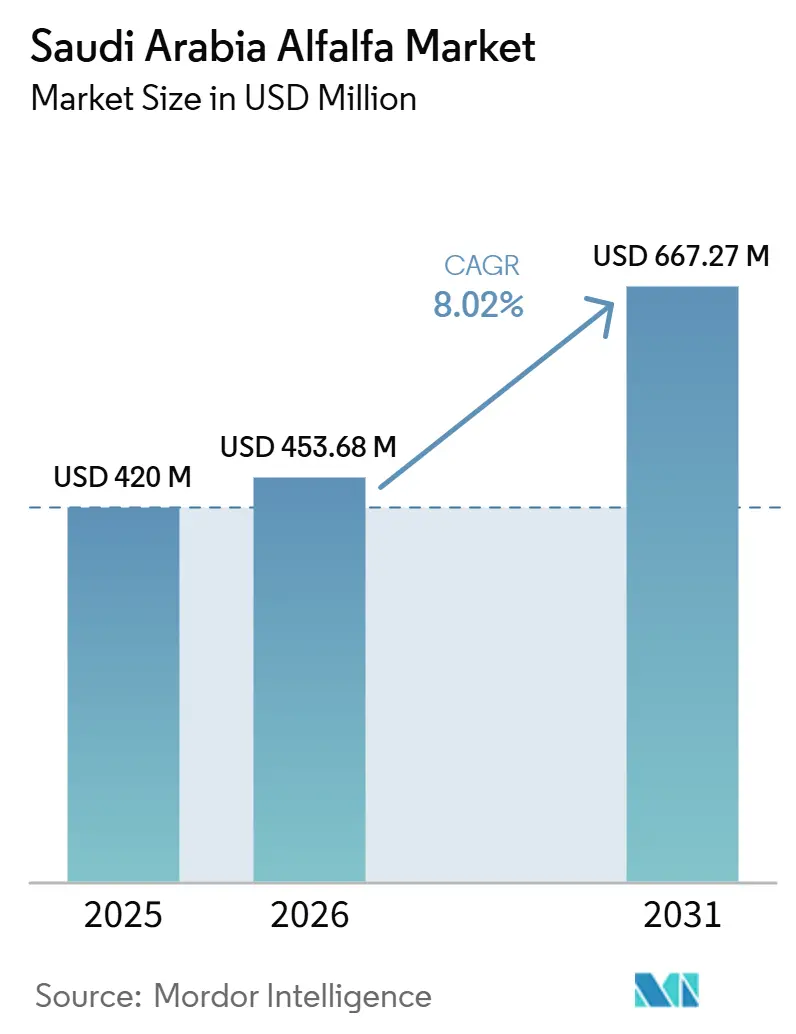
サウジアラビア アルファルファ市場は2025年に4億2,000万米ドルと評価され、2026年の4億5,368万米ドルから2031年には6億6,727万米ドルへと、2026年から2031年の予測期間中にCAGR 8.02%で成長する見込みです。環境・水・農業省による多年生牧草栽培の段階的廃止により、大規模事業者が商業規模の牧草供給において国内代替手段を持てなくなったことから、輸入依存が市場の構造的特徴となっています。アルファルファ干し草およびペレットに対する輸入補助金は、酪農場および飼料加工業者の購買経済性を引き続き支援しており、供給業者の変化があっても需要が急激にリセットされることなく市場が吸収できる状況を維持しています。需要は産業型酪農システムに根ざしており、ラクダおよびウマの飼料需要の増加がプレミアム牧草基盤を拡大し、製品多様化を支援しています。市場における競争は、価格のみならず、原産地の多様化、契約の安定性、製品仕様、および納品の信頼性によってますます形成されており、買い手は供給の継続性と栄養の一貫性を高く評価しています。2026年の輸送混乱リスクも、複数原産地からの調達、柔軟な港湾ルーティング、および市場全体でのより厳格な在庫計画の必要性を強化しています。
主要レポートのポイント
- 製品タイプ別では、ベールが最大セグメントであり2025年に市場シェアの46.3%を占めた一方、ペレットは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 10.3%で拡大すると予測されています。
- 用途別では、乳牛飼料が最大セグメントであり2025年に市場規模の53.2%を占めた一方、ウマ飼料は最も成長が速いセグメトであり、2026年から2031年にかけてCAGR 10.0%で拡大すると予測されています。
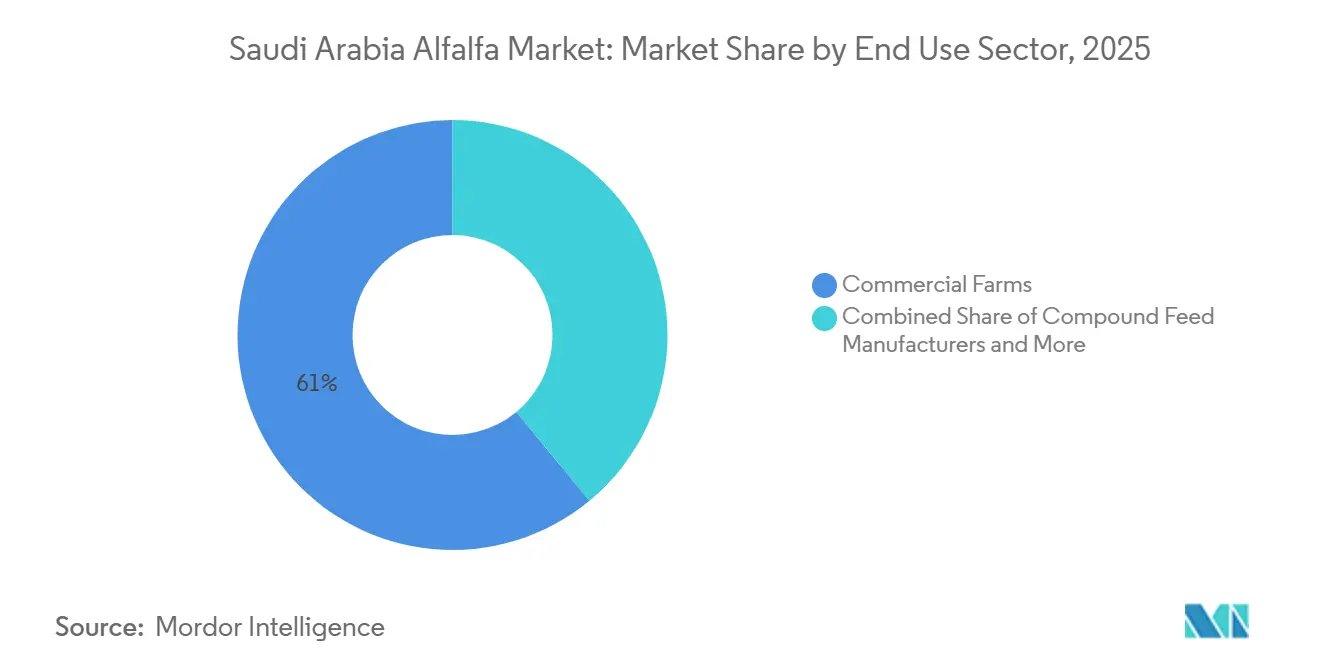
- 最終用途セクター別では、商業農場が最大セグメントであり2025年に市場シェアの61.0%を占めた一方、家庭・趣味の動物飼育者は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 9.4%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア アルファルファ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業酪農牛群の拡大と牧草集約度 | +2.3% | リヤドおよび東部地域の酪農回廊に集中した全国規模 | 長期(4年以上) |
| プレミアム牧草に対するラクダおよびウマ飼料需要の増加 | +1.8% | リヤド、ハイル、タブーク地域で最も高い強度を持つ全国規模 | 中期(2〜4年) |
| 高品質ベール牧草への輸入依存 | +1.5% | ジッダ・イスラミック港およびダンマームに集中するグローバル供給 | 長期(4年以上) |
| 大規模統合型畜産事業者の飼料安全保障優先事項 | +1.2% | 大規模統合型事業を主導とした全国規模 | 中期(2〜4年) |
| 輸入業者と最終ユーザー間の契約型供給モデルの成長 | +0.9% | ジッダ輸入回廊および東部州ハブで早期利益を得る全国模 | 中期(2〜4年) |
| 代替粗飼料源に対する低水使用牧草のポジショニング | +0.6% | タブークおよびアル・ジョーフで特に関連性の高い全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業酪農牛群の拡大と牧草集約度
サウジアラビアの商業酪農セクターは、国内のアルファルファ需要の最大の源泉であり続けています。Almaraiは2025年に8つの統合型酪農場で189,000頭の乳牛を報告しており、National Agricultural Development Company(NADEC)も酪農・畜産事業を持つ大規模買い手であり、飼料調達を飼料計画の中心に置いています[1]。多年生牧草栽培が商業農業から完全に撤廃されると、これらの事業者は国内供給源ではなく、輸入、海外農地、または契約型供給ネットワークに依存しなければなりません。この転換により、酪農飼料需要は国際的なアルファルファの入手可能性と密接に結びつき、牛群規模がサウジアラビア アルファルファ市場の直接的な牽引要因となっています。また、高産出型酪農事業は牧草の品質や納品タイミングの混乱に耐えられないため、より長い契約サイクルを支援しています。
プレミアム牧草に対するラクダおよびウマ飼料需要の増加
ラクダおよびウマの需要は、標準的な酪農調達とは異なる独自のプレミアム層をサウジアラビア アルファルファ市場に加えています。サウジ通信社によると、サウジアラビアのラクダ頭数は2024年に224万頭に達し、このセグメントにおけるプレミアム牧草製品の対象市場規模を確認しています。スペイン乾燥アルファルファメーカー協会(AEFA)のデータによると、スペインの輸出業者は2025年に脱水アルファルファペレットやその他のプレミアム形態に対するサウジアラビアの強い需要を報告しており、38,608メートルトンのペレットを含み、品質重視・仕様主導の買い手からの持続的な需要を示しています。Tabuk Agricultural Development Company(TADCO)は、高性能畜産用途に合致した飼料品質パラメータに基づいてアルファルファ製品を位置づけており、大量販売よりも信頼性の高い繊維特性に対する市場の嗜好を強化しています。その結果、サウジアラビア アルファルファ市場におけるプレミアム需要の成長は、品質保証、取り扱い性能、および高温気候保管における低腐敗リスクと結びついています。
高品質ベール牧草への輸入依存
サウジアラビア アルファルファ市場における輸入依存は一時的な状況ではなく、政策および水資源の制約がすでに供給基盤を再構築しています。世界統合貿易ソリューション(World Integrated Trade Solution)のデータによると、サウジアラビアは2024年に数量ベースでアルファルファミールおよびペレットの世界第2位の輸入国となり、112,021メートルトンを輸入しており、付加価値製品形態がサウジアラビア アルファルファ市場において既に相当なシェアを占めていることを示しています[2]。環境・水・農業省(MEWA)の輸入アルファルファおよびペレットに対する補助金枠組みは、商業ユーザーのコスト格差を縮小し、輸送条件が買い手に不利に動いても輸入供給の商業的実行可能性を維持しています。これによりサウジアラビア アルファルファ市場内での供給業者間競争は維持されますが、輸入高品質牧草への根本的な依存は軽減されません。
大規模統合型畜産事業者の飼料安全保障優先事項
飼料安全保障計画は、大規模統合型買い手にとってサウジアラビア アルファルファ市場における中核的な競争要因となっています。Almaraiの2025年年次報告書は、27,486ヘクタールにわたる27の海外所有農場が257,784メートルトンの飼料投入物を生産したことを開示しており、自己供給が副次的活動ではなくリスクヘッジとして機能していることを確認しています。同報告書は、認証および持続可能性管理が調達計画において価格・数量と並んで重要視されるようになったことを示しており、サウジアラビア アルファルファ市場においてより形式化された調達モデルが反映されています。したがって、大規模事業者は港湾混乱、契約の遅延、およびスポット市場の不足を管理するうえでより有利な立場にあります。これにより、輸送遅延や原産地集中が取引可能な供給量を減少させる際に、小規模商業買い手はより大きなリスクにさらされます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内牧草生産における水ストレスと灌漑制限 | -1.8% | タブーク、アル・ジョーフ、カシーム地下水盆地で最も深刻な全国規模 | 長期(4年以上) |
| 長距離輸入干し草およびペレットの輸送コスト変動 | -1.4% | ジッダ・イスラミック港およびダンマーム回廊に集中した影響を持つグローバル規模 | 短期(2年以内) |
| 高温気候保管・取り扱いにおける品質変動と腐敗リスク | -0.8% | 港湾受入地点から離れた内陸地域で増幅される全国規模 | 中期(2〜4年) |
| 水集約型飼料栽培削減に向けた政策圧力 | -0.8% | 海外調達および将来の牧草代替に対する波及的影響を持つ全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内牧草生産における水ストレスと灌漑制限
水ストレスはサウジアラビア アルファルファ市場における最も重大な構造的制約であり続けています米国農務省(USDA)は、サウジアラビアがアルファルファ種子の輸入および国内生産を正式に制限したことを指摘しており、商業規模での国内回復が近い将来の選択肢ではないことを確認しています。その結果、輸入量が高価または遅延した場合に、国内作付面積を拡大することで供給不足に対処することはできません。したがって、水政策はかつての国内生産基盤をサウジアラビア アルファルファ市場の長期的な輸入依存へと転換させました。
長距離輸入干し草およびペレットの輸送コスト変動
サウジアラビア アルファルファ市場が商業グレード製品の海上供給に依存しているため、輸送変動はコストを直接制約します。Maerskは2026年3月にダンマームおよびジュバイルへの往来貨物に対して緊急輸送割増料金を発動する見込みであり、サウジアラビアの買い手にとって物流コストがいかに急速に変化し得るかを示しています。アルファルファ干し草およびペレットは嵩高く、重量当たりの価値が比較的低いため、輸送料率の変化は他の多くの輸入品と比べて陸揚げコストへの影響が大きくなります。のコスト圧力は、買い手が限られた原産地回廊に依存したり、短い在庫サイクルで運営したりする場合により顕著になります。また、サウジアラビア アルファルファ市場を、混乱リスクを低減するためのより大規模な契約、より多様化した原産地ミックス、および強化された港湾側計画へと向かわせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ベール主導の数量においてペレットが地位を確立
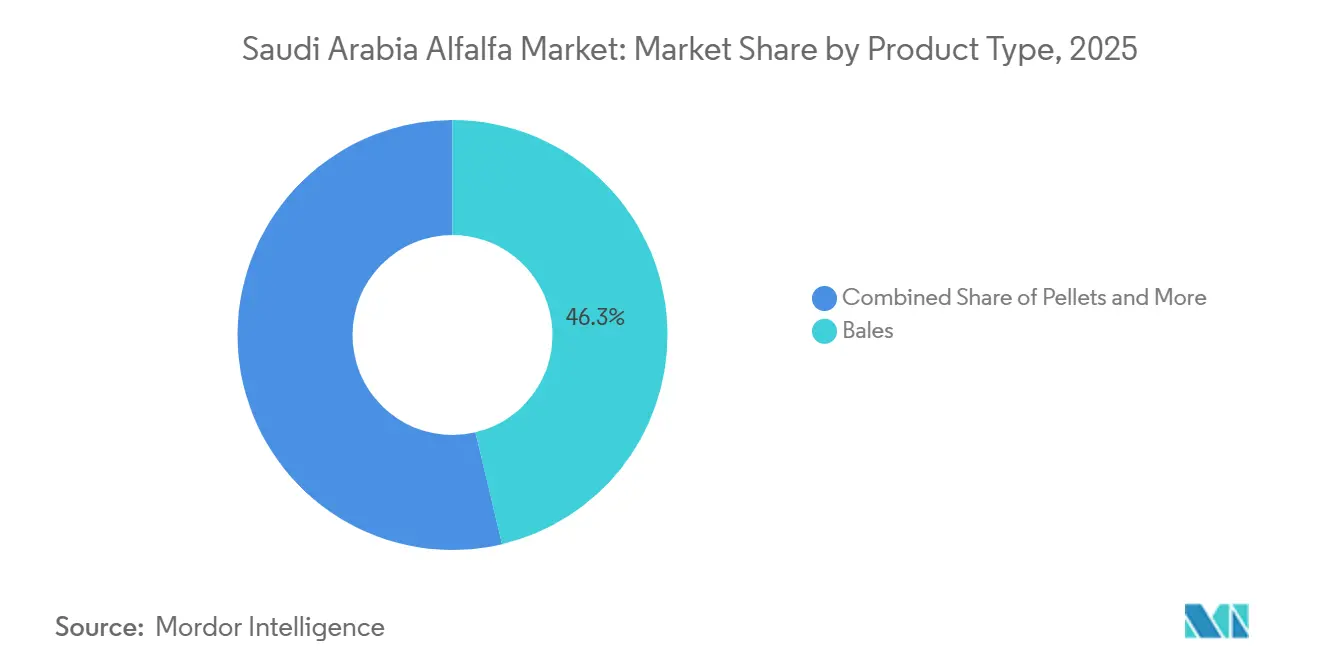
ベールは2025年のサウジアラビア アルファルファ市場シェアの46.3%を占めており、長茎牧草が商業的給餌プログラムの中心であり続けていることを示しています。この地位は、ルーメン機能と安定した摂取行動を支援する刈り取り製品に対する大規模酪農買い手の継続的な嗜好を反映しています。TADCOは高性能酪農用途に合致した品質特性に基づいてアルファルファを販売しており、ベール需要が取り扱いの利便性だけでなく栄養成果と密接に結びついているという見方を支持しています。スペイン乾燥アルファルファメーカー協会(AEFA)もまた、サウジアラビアが2024/25年キャンペーン中にスペイン産脱水アルファルファベール121,122メートルトンを吸収したことを報告しており、サウジアラビア アルファルファ市場に向けられたベール調達の規模を確認しています。
ペレットは、輸送効率を改善し取り扱い損失を削減することから、2026年から2031年にかけてCAGR 10.3%で最も速い製品成長を記録すると予測されています。スペインがそのペレット価値の84%を供給しており、サウジアラビア アルファルファ市場が加工製品において狭い供給業者基盤に依存していることを示しています。キューブおよび圧縮ベールはより小さなニッチ市場に留まりますが、取り扱いの容易さと保管損失の低減が規模よりも重要なプレミアムラクダ、ウマ、および小売チャネルに対応しています。したがって、製品ミックスは徐々に変化していますが、酪農が最大の需要センターであり続けるため、ベールはサウジアラビア アルファルファ市場において構造的優位性を維持しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:乳牛の優位性がウマの成長に挑戦される
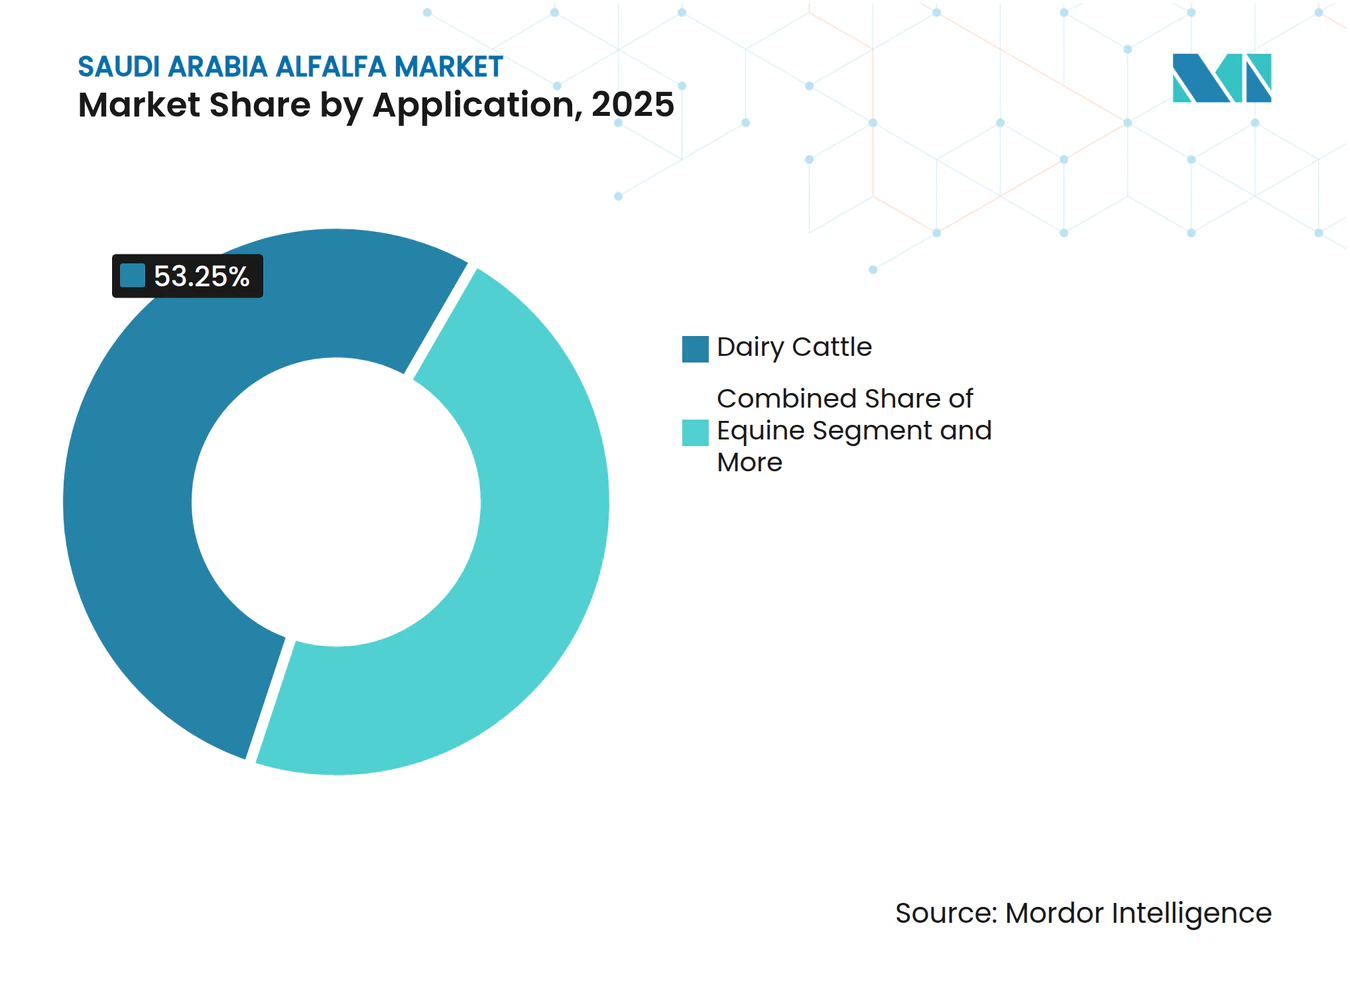
乳牛飼料は2025年のサウジアラビア アルファルファ市場の53.2%を占めており、全体的な需要を定義するうえで商業的な牛乳生産が引き続き支配的であることを反映しています。このシェアは、AlmaraiやNADECなどの大規模統合型事業者によって牽引されており、その牛群規模と加工事業は年間を通じた一貫した牧草調達を必要としています。家禽、肉牛、および小型反芻動物の用途は関連性を持ちますが二次的であり、その需要の多くはプレミアム牧草の直接調達ではなく配合飼料チャネルを通じて満たされています。したがって、乳牛飼料は全体的なユーザー基盤が拡大する中でもサウジアラビア アルファルファ市場を支え続けています。
ウマ飼料は最も成長が速い用途セグメントであり、2026年から2031年にかけてCAGR 10.0%で拡大すると予測されています。需要はサウジアラビアのジョッキークラブおよびより広範なウマ・ホスピタリティセクターによって支援されており、買い手は一貫した栄養仕様を持つプレミアム品質のアルファルファを必要としています。これにより、ウマ飼料はより価格主導型の畜産カテゴリーと比較してコスト圧力に対する感応度が低くなっています。ラクダおよびその他の家畜飼料も強い成長用途を示しており、サウジアラビアのラクダ頭数によって支援され、標準的な酪農グレード干し草よりもプレミアムを要求する認証済み・仕様管理されたアルファルファ製品への需要を維持しています。2026年の環境・水・農業省・国連食糧農業機関(MEWA-FAO)の研究は、小型反芻動物向けの拡大された農場サービス提供モデルが5年間で180億サウジアラビア・リヤル(48億米ドル)の追加的な肉・乳製品生産を生み出す可能性があることを指摘しており、大規模商業酪農事業を超えたより広い需要基盤を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途セクター別:商業農場が支配、家庭セグメントが加速
商業農場は2025年のサウジアラビア アルファルファ市場の61.0%を占めており、大規模統型事業内での畜産需要の集中を反映しています。Almaraiの海外飼料生産・調達構造は、大規模買い手が所有供給、契約供給、および在庫計画を組み合わせて規模に応じた牧草調達を管理する方法を示しています。NADECの統合型畜産・飼料戦略も、大規模農業ビジネスグループが複数の動物カテゴリーにわたって栄養投入物を管理するようになるにつれ、アルファルファ製品に対する機関需要を支援しています。配合飼料メーカーは二次的な最終用途層を形成しており、特に家禽、羊、ヤギにおいて、アルファルファミールまたはペレット分画がバランスの取れた飼料配合を支援しています。この構造により、サウジアラビア アルファルファ市場内の比較的少数の商業買い手に価格決定力と調達規律が集中しています。
家庭・趣味の動物飼育者セグメントは2026年から2031年にかけてCAGR 9.4%で成長すると予測されており、最も成長が速い最終用途セグメントとなっています。このグループには、小型反芻動物飼育者、裏庭の家禽飼育者、および小売店、協同組合、小規模流通業者を通じてサウジアラビア アルファルファ市場にアクセスする個人のラクダ・馬の買い手が含まれます。USDAは小規模畜産保有者への月次支援金を記録しており、小売単価が商業バルク価格を上回る場合でも牧草の購買力を維持するのに役立っています。統計総局(GASTAT)の畜産データも、動物の所有が商業酪農を超えた複数のカテゴリーに分散していることから、このユーザー基盤の広さを支持しています。このセグメントは絶対的な価値では小さいものの、大規模農場調達を超えたサウジアラビア アルファルファ市場のより広いチャネル構造に貢献しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
サウジアラビアは単一国市場ですが、サウジアラビア アルファルファ市場は生産の歴史、輸入取り扱い、および最終用途の集中において明確な地域差を示しています。タブークおよびアル・ジョーフは歴史的に認可された国内牧草栽培の中心地でした。TADCOはタブークで最も目立つ商業アルファルファ事業者であり続けており、Al-Jouf Agricultural Developmentはアルファルファをそのポートフォリオの主要牧草作物として維持しています。MEWAの制限的栽培枠組みは、これらの北部地域が大規模な圃場拡大の成長地域ではなくなったことを意味します。それらの役割は現在、広範な国内供給成長よりも残存する認可活動、移行期生産、および既存の専門知識と密接に結びついています。
西部および東部の港湾回廊は、内陸栽培地帯よりも現在のサウジアラビア アルファルファ市場にとってより重要です。ジッダ・イスラミック港は、特に中央需要クラスターに対応する買い手向けに、スペイン、米国、アルゼンチンから到着する製品の主要受入地点として機能しています。統計総局によると、リヤドは2024年に16億リットルで最大の生乳生産地域であり続けており、西部港湾への流入とサウジアラビア中央部への内陸流通が戦略的価値を持つ理由を説明しています[3]。東部州も重要であり、ダンマームは王国東側に接続する産業型酪農・畜産フローを支援しています。
リヤド、ハイル、アル・カシームなどの内陸地域は、サウジアラビア アルファルファ市場において供給起点ではなく主に消費ハブとして機能しています。リヤドの酪農集中は牧草需要の中心に位置し続けており、ハイルおよびその他の内陸地域は家禽、小型反芻動物、および混合畜産消費を加えています。港湾側の保管が限られており内陸輸送が長いため、特に輸入供給が遅延した場合にこれらの地域の取り扱いの複雑さが増す可能性があります。これにより、現在の市場パフォーマンスにとって地域の生産ポテンシャルよりもルートの信頼性と倉庫品質がより重要になっています。公共投資ファンド(PIF)の乾燥気候農業技術への支援は、地域の飼料システムが時間とともにより効率的になる可能性を示唆していますが、これは大規模酪農・畜産事業者の近期的な輸入依存を軽減するものではありません。したがって、サウジアラビア アルファルファ市場の地理は、国内栽培地域ではなく港湾、内陸物流、および畜産集中によって定義されています。
競合状況
市場集中度
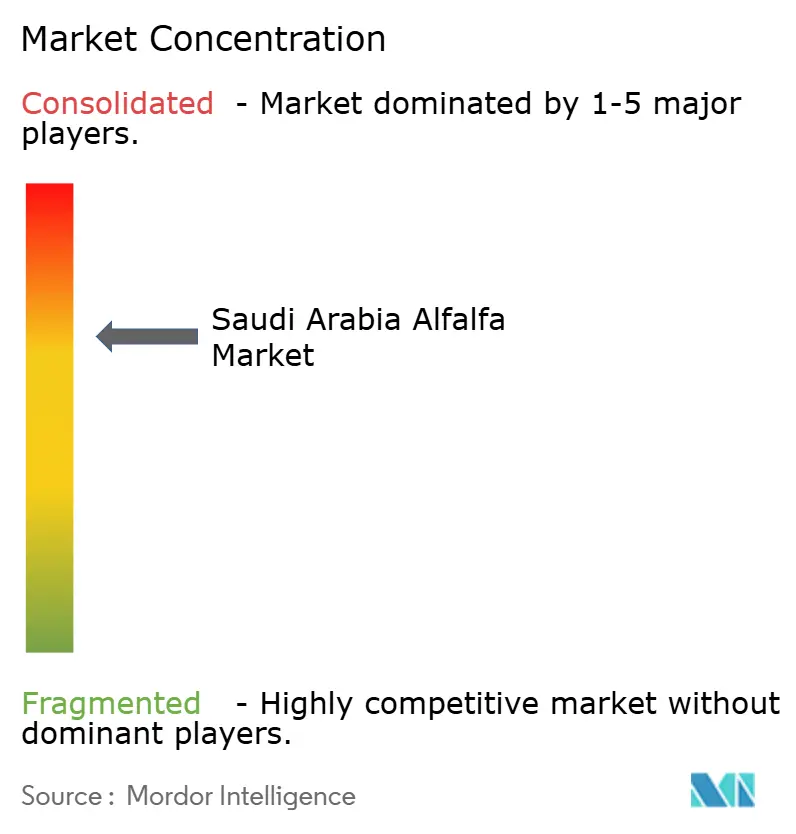
サウジアラビア アルファルファ市場は中程度に集中しており、上位5社が収益の主要シェアを保有しています。競争は価格値引きではなく、供給の信頼性、製品形態、栄養の一貫性、および陸揚げコスト管理を中心に展開されています。企業は、商業農場が時折の低スポット価格よりも安定した品質と予測可能な納品を優先する買い手環境で競争しています。これにより、サウジアラビア アルファルファ市場は、より短い契約サイクルを持つ他の多くの農業コモディティ市場よりも関係主導型となっています。
Almaraiの戦略は、大規模買い手がサウジアラビア アルファルファ市場をどのように形成しているかを示しています。その5年間の投資プログラムと海外農場基盤は外部スポット購入への依存を低減し、所有農場からの飼料産出は取引量の混乱に対するヘッジを提供しました。Al Dahraは第二の例を提供しており、その統合型飼料事業構造がより大規模な供給コミットメントを支援し、サウジアラビアの顧客により広い調達・物流プラットフォームへのアクセスを提供しています。TADCOは第三の戦略的アプローチを示しており、製品ポジショニングが大量販売だけでなく牧草品質特性とプレミアム畜産パフォーマンスに結びついています。これらのアプローチは、サウジアラビア アルファルファ市場の主要参加者がサプライチェーン管理、技術品質、および事業規模を活用してその地位を維持していることを示しています。
大規模参加者と小規模参加者の競争格差は、サウジアラビア アルファルファ市場におけるコンプライアンスおよび調達要件によってさらに拡大しています。輸入承認、製品品質検査、および飼料仕様基準は、文書化された事業実績を持たない新規供給業者に対して参入障壁を生み出しています。買い手はまた、一つの供給回廊がより高価になったり信頼性が低下したりした場合に複数原産地の多様化を支援できる供給業者を好みます。これは、供給業者の回復力が価格見積もりだけでなくストレス下での契約パフォーマンスによって評価されるようになった2026年の輸送混乱後に特に関連性があります。家庭・趣味チャネルの急速な成長は、より小さなパックサイズと小売重視の流通に機会を生み出す可能性がありますが、サウジアラビア アルファルファ市場の主要な利益プールは機関買い手と大規模輸入プログラムに残っています。その結果、市場は競争に開かれていますが、持続的な優位性は物流力、品質保証、および商業規模を組み合わせることができる参加者に集中しています。
サウジアラビア アルファルファ産業リーダー
-
Alfeed
-
Al Dahra ACX Global Inc.
-
Alfalfa Monegros S.L.
-
Border Valley Trading, LLC
-
Bailey Farms International
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:NADECはハイルで200億サウジアラビア・リヤル(5億3,300万米ドル)の畜産プロジェクトを開始し、農業開発基金からの110億サウジアラビア・リヤル(2億9,300万米ドル)の政府支援融資によって支援されました。この施設は2030年までに年間100万頭の羊の生産能力を目標としており、アルファルファを含むサウジアラビア北部内陸部での混合牧草飼料需要を大幅に拡大し、ビジョン2030の食料安全保障目標を直接支援することが予測されています。
- 2025年5月:TADCOは省の更新された認可枠組みの下でMEWAから2年間の冬季飼料種子生産ライセンスを取得しました。このライセンスにより、TADCOは制限栽培体制下での数少ない認可国内牧草生産者の一つとして位置づけられ、市場を支援しています。
- 2025年2月:Balady Poultryは、サウジアラビア農業開発基金および商業ローンを通じて資金調達された3億400万米ドルの投資を含む5年間の成長計画を発表し、新しい食肉処理場、加工施設、および孵化場を建設することで、国内のアルファルファ需要に直接影響を与えています。
サウジアラビア アルファルファ市場レポートの範囲
アルファルファ干し草はアルファルファ植物から得られ、ルーサンおよびメディカゴ・サティバとも呼ばれます。重要な牧草作物として栽培されており、高いタンパク質含有量と牧草価値から動物栄養において広く使用されています。
サウジアラビア アルファルファ市場は、製品タイプ(ベール、ペレット、キューブ、圧縮ベール)、用途(乳牛飼料、肉牛飼料、家禽飼料、ウマ飼料、小型反芻動物飼料、ラクダおよびその他の家畜飼料)、最終用途セクター(商業農場、配合飼料メーカー、家庭・趣味の動物飼育者、ペットフードおよび特殊栄養)別に区分されています。市場規模と予測は金額(米ドル)および数量(メートルトン)で提供されます。
形態別
| 梱包ベール |
| ペレット |
| キューブ |
用途別
| 乳牛 |
| ラクダ・馬 |
| 家禽 |
| その他畜産 |
| 形態別 | 梱包ベール |
| ペレット | |
| キューブ | |
| 用途別 | 乳牛 |
| ラクダ・馬 | |
| 家禽 | |
| その他畜産 |
レポートで回答している主要な質問
サウジアラビア アルファルファ市場の2031年の予測値は?
サウジアラビア アルファルファ市場は、2026年の4億5,368万米ドルから8.0%のCAGRで成長し、2031年までに6億6,727万米ドルに達すると予測されています。
サウジアラビアはなぜ輸入アルファルファにこれほど依存しているのか?
MEWAによる多年生牧草栽培の段階的廃止と水ストレスの制約により、輸入および海外調達牧草が商業ユーザーの主要供給基盤となっています。
サウジアラビアで需要をリードしている製品タイプはどれか?
大規模酪農場が通常の給餌プログラムで長茎牧草を必要とし続けているため、ベールは2025年に46.35%のシェアで市場をリードしました。
供給業者と買い手にとっての主なリスクは何か?
主なリスクは、輸送コストの変動、原産地集中、高温気候保管損失、および水集約型飼料システムからの転換に向けた長期的な政策圧力です。